
Tamaño y Participación del Mercado de Frutas y Verduras de Israel
Análisis del Mercado de Frutas y Verduras de Israel por Mordor Intelligence
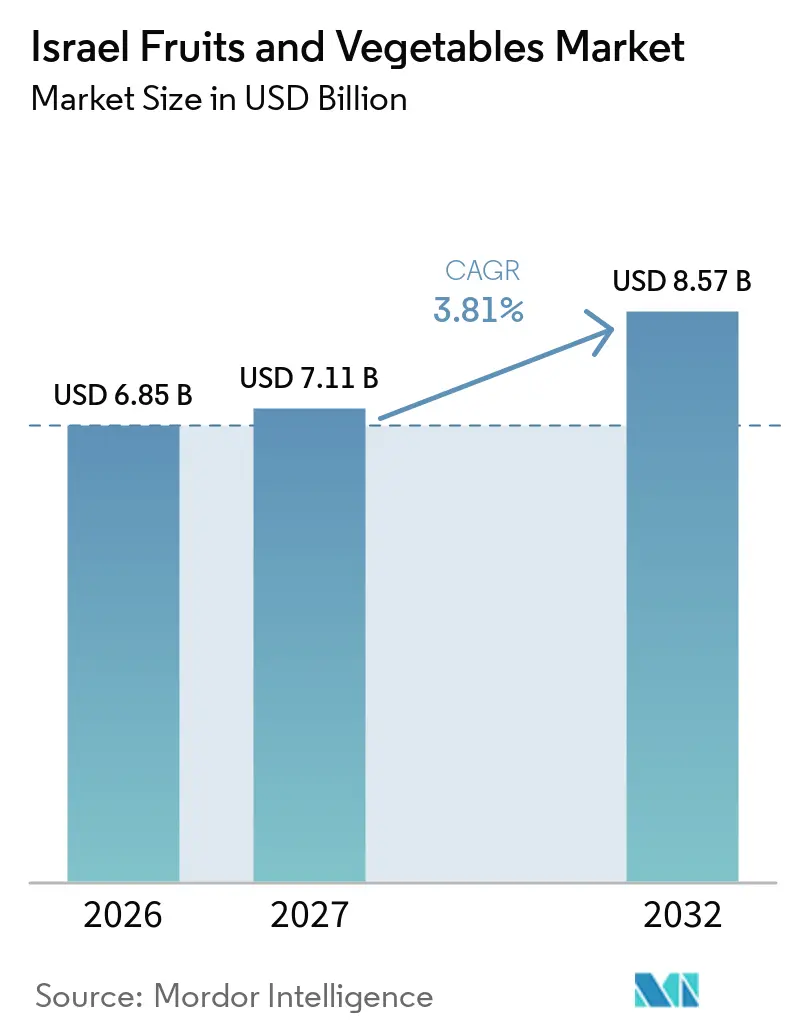
El tamaño del mercado de frutas y verduras de Israel fue valorado en 6,85 mil millones de USD en 2026 y se prevé que crezca desde 7,11 mil millones de USD en 2027 hasta 8,57 mil millones de USD en 2032, a una CAGR del 3,81% entre 2027 y 2032. El crecimiento reciente se basa en la adopción más amplia del riego de precisión, que actualmente abarca aproximadamente tres cuartas partes de las tierras cultivadas, un nuevo marco agrivoltaico que generará 100 megavatios de energía solar de doble uso para invernaderos, y la convergencia con las normas de pesticidas de la Unión Europea, que reducen los costos de cumplimiento para los exportadores. La mano de obra sigue siendo el principal cuello de botella, ya que la cuota de 32.490 trabajadores tailandeses cubre apenas dos tercios de las necesidades de cosecha, lo que impulsa a las cooperativas hacia la automatización y la agricultura vertical. La creciente salinidad del agua en el Mar de Galilea disuade a los cultivadores de cítricos y aguacates del norte, mientras que los precios de los fertilizantes aumentaron a principios de 2026 tras las interrupciones en el transporte marítimo del Golfo, que restringieron el suministro de nitrato de potasio y fósforo. Aun así, Europa continúa absorbiendo tomates de invernadero y cítricos de primera calidad, y los estados del Consejo de Cooperación del Golfo ofrecen ahora la trayectoria de demanda más pronunciada, lo que refleja los acuerdos de normalización que agilizan el despacho aduanero.
Conclusiones Clave del Informe
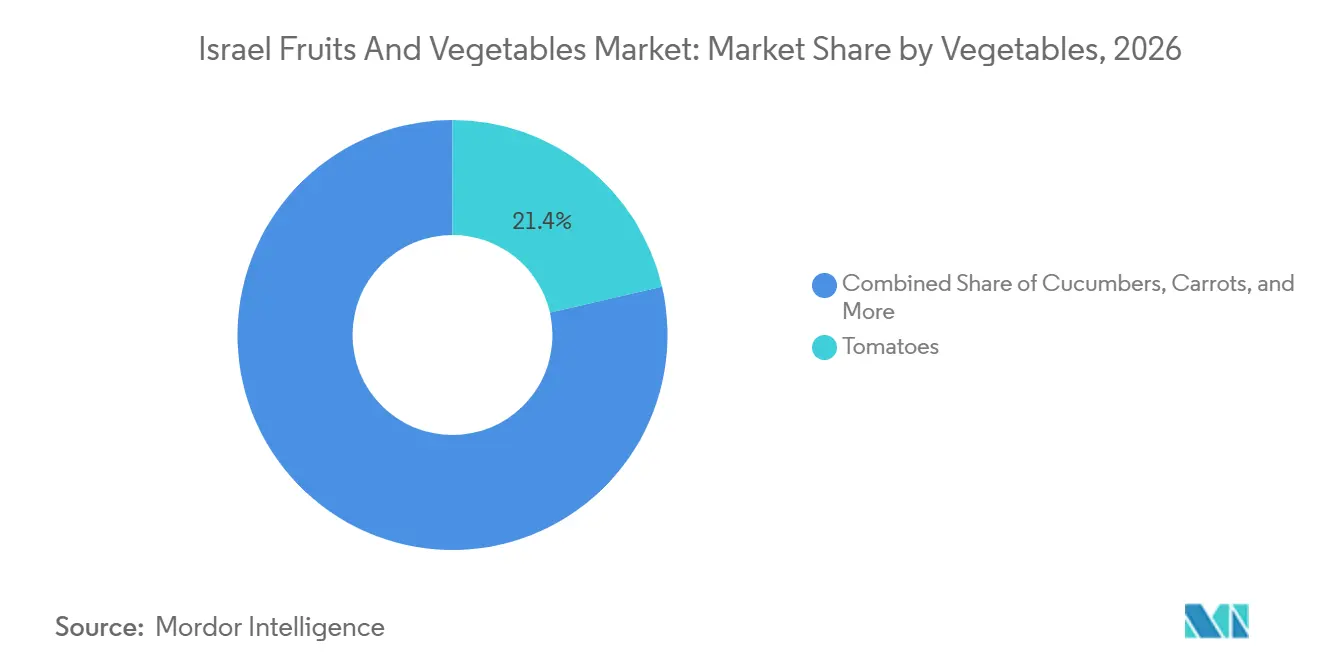
- Por tipo de verdura, los tomates representaron el 21,4% de la participación del mercado de frutas y verduras de Israel en 2026, mientras que se prevé que las verduras de hoja crezcan a una CAGR del 4,1% entre 2027 y 2032.
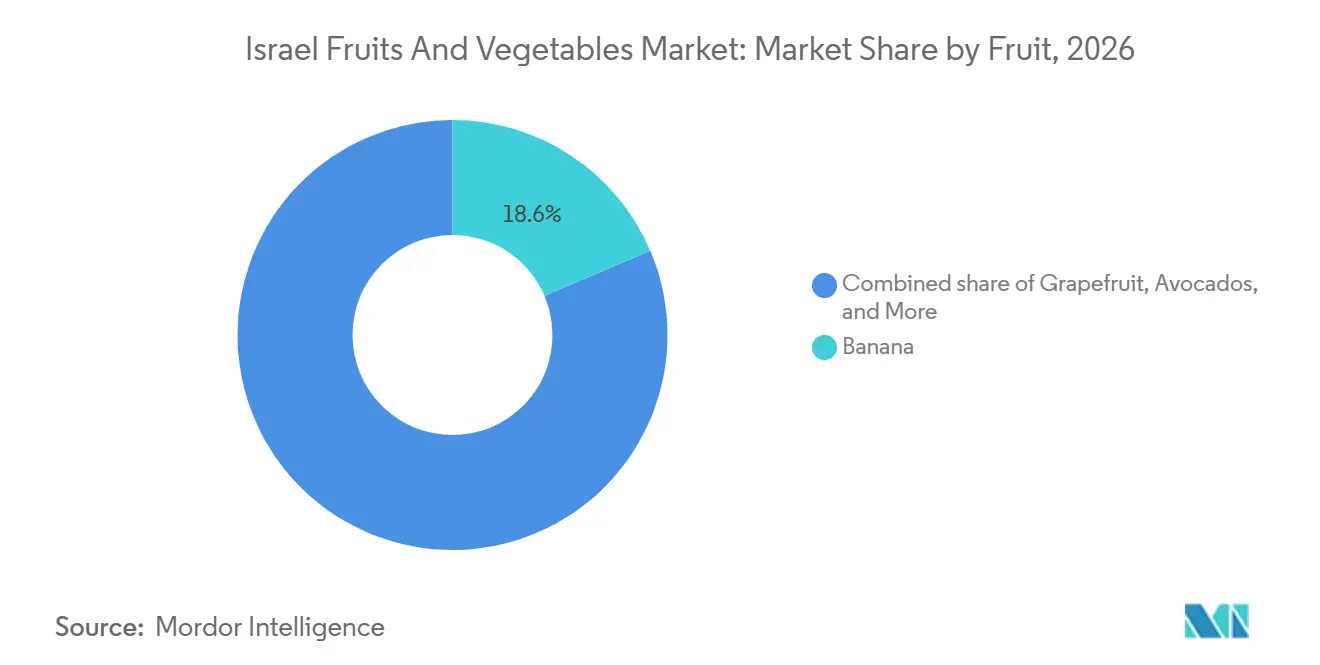
- Por tipo de fruta, los plátanos representaron el 18,6% del tamaño del mercado de frutas y verduras de Israel en 2026, mientras que se prevé que los aguacates crezcan a una CAGR del 4,4% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Frutas y Verduras de Israel
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento en la Adopción del Riego de Precisión en el Néguev y Aravá | +0.6% | Enfoque nacional en el Néguev, Aravá y el Valle del Jordán | Mediano plazo (2-4 años) |
| Subsidios Gubernamentales para el Proyecto Piloto Agri-FV de 50 MW | +0.4% | Néguev, Aravá y la franja de Gaza | Largo plazo (≥ 4 años) |
| Protocolo entre la Unión Europea (UE) e Israel para Facilitar el Cumplimiento de Residuos de Pesticidas | +0.5% | A nivel nacional, cultivadores orientados a la exportación | Corto plazo (≤ 2 años) |
| Rápida Expansión de los Centros de Cadena de Frío Poscosecha en Judea y Galilea | +0.3% | Judea, Galilea y corredores del norte | Mediano plazo (2-4 años) |
| Prima de Exportación o Producción Climáticamente Neutra hacia Escandinavia | +0.2% | A nivel nacional, con expansión hacia Europa Occidental | Largo plazo (≥ 4 años) |
| Avances en la Agricultura en Entornos Controlados en la Franja de Gaza | +0.4% | Franja de Gaza y frontera sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Adopción del Riego de Precisión en el Néguev y Aravá
La mayoría de las tierras cultivadas de Israel utiliza riego por goteo, posicionando al país como líder mundial en agricultura eficiente en el uso del agua. Estos sistemas logran una alta eficiencia en el uso del agua, reduciendo significativamente el consumo hídrico al tiempo que aumentan los rendimientos de los cultivos, dependiendo del tipo de cultivo y las condiciones ambientales. En 2025, el Ministerio de Agricultura destinó 44 millones de NIS (USD 11,9 millones) para digitalizar datos de campo, permitiendo que las plataformas de inteligencia artificial reduzcan aún más el uso del agua entre un 15% y un 30%[1]. Los cultivadores del Néguev y Aravá reciclan el agua de drenaje y la mezclan con agua subterránea salobre para mantener tomates y pimientos de calidad exportable a pesar de la salinidad del agua superficial. La Autoridad del Agua de Israel ha comenzado a bombear agua desalinizada al Mar de Galilea, garantizando que los avances en riego no sean anulados por la reducción de las reservas de agua dulce. En conjunto, el hardware eficiente y las herramientas de datos sostienen el mercado de frutas y verduras de Israel incluso cuando las sequías restringen a España e Italia.
Subsidios Gubernamentales del Piloto Agri-FV de 50 MW
Un plan de ordenación nacional aprobado en enero de 2026 establece un límite de cobertura de campo del 30% y distancias mínimas para que los techos solares no bloqueen la maquinaria[2]. En 2025, las pruebas de campo de la Universidad Bar-Ilan mostraron que una sombra de paneles del 26% puede aumentar el valor combinado del terreno en un 24% a pesar de una caída del 19,4% en los cultivos, con un período de recuperación de aproximadamente 13,5 años. El ahorro energético es más relevante para los operadores de invernaderos en el Néguev, donde la refrigeración eleva las facturas de verano al 20% o más del total de costos. Los primeros adoptantes reportan temperaturas foliares más bajas y un ciclo de cultivo adicional para fresas y lechugas. Dado que los ingresos por cultivos deben mantenerse superiores a los ingresos por energía, el esquema de Israel mantiene las tierras agrícolas productivas al tiempo que reduce los costos operativos, sustentando el crecimiento a largo plazo del mercado de frutas y verduras de Israel.
Protocolo entre la Unión Europea (UE) e Israel que Facilita el Cumplimiento de Residuos de Pesticidas
Israel adoptó los límites de la Unión Europea en agosto de 2025, eliminando la necesidad de calendarios de aplicación de pesticidas duales y documentación exhaustiva. La armonización llega cuando los supermercados impulsan estantes libres de pesticidas, dando a los cultivadores israelíes una ventaja sobre sus pares turcos o marroquíes. La norma aún permite que las ventas locales sigan los límites del Codex, otorgando flexibilidad a los canales domésticos. Los exportadores ahora comercializan sus productos como conformes con las normas de seguridad intracomunitarias de la UE, lo que facilita el acceso a las cadenas germánicas y nórdicas que consideran a Israel un proveedor de confianza. La reducción del papeleo disminuye los gastos generales, mejorando directamente los márgenes dentro de la industria de frutas y verduras de Israel.
Rápida Expansión de los Centros de Cadena de Frío Poscosecha en Judea y Galilea
La sequía y el conflicto expusieron debilidades en el almacenamiento; los voluntarios salvaron miles de toneladas métricas en 2024, pero el deterioro rápido redujo los ingresos en dos tercios. A partir de 2025, las cooperativas aunaron capital para financiar refrigeración modular cerca de Akko y Kiryat Shmona, reduciendo el calor de campo en un plazo de 90 minutos tras la cosecha. Las cámaras de atmósfera controlada permiten ahora a los cultivadores de manzanas y peras distribuir las exportaciones a lo largo de cinco meses, estabilizando los ingresos y cumpliendo con los pedidos semanales del comercio minorista. Los sensores alimentan registros en cadena de bloques que acreditan la integridad de la temperatura para los compradores europeos. Una mejor logística reduce las pérdidas de alimentos, reforzando tanto la seguridad alimentaria como la rentabilidad en el mercado de frutas y verduras de Israel.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Límite en los Permisos de Trabajo para Migrantes Estacionales | -0.5% | Franja de Gaza y puntos críticos de la frontera norte | Corto plazo (≤ 2 años) |
| Picos de Salinidad del Agua de Riego por Trasvases del Mar de Galilea | -0.4% | Alta Galilea y Valle del Jordán | Mediano plazo (2-4 años) |
| Volatilidad del Séquel que Aumenta la Incertidumbre en los Costos de Insumos | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Riesgo de Bioseguridad por el Virus del Rugoso Marrón del Tomate (ToBRFV) | -0.3% | A nivel nacional, comercio con la Unión Europea y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Límite en los Permisos de Trabajo Migrante Estacional
A octubre de 2025, Israel permitía 32.490 trabajadores agrícolas tailandeses, dejando una brecha de 15.000 trabajadores en los picos de cosecha. Las normas de enero de 2026 permiten a las empresas de servicios contratar extranjeros en nombre de los cultivadores, aligerando el papeleo sin aumentar el límite global[3]. Los salarios se acercan a USD 1.700 al mes, tentando a muchos trabajadores hacia empleos mejor remunerados en la construcción, reduciendo la mano de obra justo cuando maduran los tomates. Los equipos de voluntarios cubren solo una décima parte de la productividad de los recolectores capacitados, por lo que las cooperativas aceleran la adopción de clasificadoras ópticas y cosechadoras robóticas. A menos que aumenten las cuotas, la escasez de mano de obra limitará la expansión de la superficie en cultivos de alta intensidad de trabajo, recortando el potencial alcista del mercado de frutas y verduras de Israel.
Picos de Salinidad del Agua de Riego por Trasvases del Mar de Galilea
Según la Autoridad del Agua de Israel, los niveles de cloruro en el lago se acercaron a 300 mg por litro en 2025 a medida que disminuían los afluentes, superando el umbral de rendimiento de 250 mg para cítricos y aguacates. El bombeo inverso de agua desalinizada comenzó a 1.000 m³ por hora, pero eleva el nivel solo medio centímetro al mes, muy por debajo de lo necesario para compensar la sequía. Las granjas mezclan agua de pozos salobres con efluentes tratados, lo que añade costos y limita la absorción de micronutrientes, y los portainjertos tolerantes a la sal sacrifican entre un 10% y un 15% del rendimiento. Los cultivadores del norte debaten si cambiar a olivos o almendros, que tienen primas de exportación más bajas. La salinidad persistente pondrá a prueba la resiliencia de la industria de frutas y verduras de Israel a menos que se materialicen mayores volúmenes de desalinización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Verdura: Los Tomates Lideran, las Verduras de Hoja Crecen con Fuerza
Los tomates mantuvieron la mayor participación del 21,4% en el mercado de frutas y verduras de Israel en 2026, lo que refleja una demanda interna consolidada y una logística de invernaderos madura que abastece a los minoristas europeos durante todo el año. Se proyecta que las verduras de hoja cultivadas en granjas verticales registren la CAGR más rápida del 4,1% durante 2027-2032, impulsadas por la producción libre de pesticidas, un uso de agua un 90% menor y la proximidad a los consumidores urbanos. Juntas, estas dos categorías anclan las estrategias de inversión: los cultivadores amplían los invernaderos de tomates cherry de alto contenido en Brix en el Aravá, mientras que las empresas emergentes tecnológicas instalan estructuras climatizadas cerca de Tel Aviv para aprovechar las ventas por suscripción. Sus trayectorias de crecimiento complementarias indican que la agricultura de precisión y los entornos controlados seguirán dominando los flujos de capital dentro del mercado de verduras.
Los pepinos, las zanahorias y las cebollas ocupan el siguiente lugar en consumo, beneficiándose cada uno del riego por goteo que eleva el rendimiento por metro cúbico de agua, aunque enfrentan presupuestos de mano de obra más ajustados que favorecen la mecanización. Las berenjenas cultivadas en el Valle del Jordán sirven tanto a los mercados locales como al jordano, pero siguen siendo vulnerables a las fluctuaciones cambiarias que elevan los costos de las semillas. El repollo, el segmento más pequeño, abastece a los procesadores de ensalada de col y chucrut en lugar de las cadenas de exportación, lo que limita el potencial de alza en los precios. En conjunto, estos cultivos secundarios aportan beneficios de rotación de cultivos y diversifican el riesgo, pero su crecimiento más lento subraya cómo los márgenes futuros dependen de los productos de invernadero de alto valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fruta: Los Aguacates se Aceleran, los Plátanos se Estabilizan
Los plátanos capturaron la mayor participación del 18,6% en el mercado de frutas y verduras de Israel en 2026, respaldados por cosechas durante todo el año en el Valle del Jordán y las llanuras costeras que garantizan la autosuficiencia interna. Se prevé que los aguacates registren la CAGR más rápida del 4,4% durante 2027-2032, impulsados por la expansión de los huertos de Hass, el aumento de la demanda europea fuera de temporada y las alianzas entre productores que integran superficies de cultivo en Perú y Marruecos para un suministro ininterrumpido. Las tendencias divergentes ilustran un cambio desde los productos tropicales básicos orientados al volumen hacia aperitivos saludables ricos en grasas de primera calidad que alcanzan precios unitarios más elevados. Como resultado, los exportadores priorizan la cadena de frío y la certificación de neutralidad de carbono para mantener las primas del aguacate, mientras que los productores de plátano se centran en variedades resistentes a enfermedades para mantener una producción estable.
La producción de pomelo, centrada en las variedades Sweetie y Jaffa, mantiene un atractivo de nicho en Europa, pero enfrenta la reasignación de tierras hacia mandarinas y aguacates de mayor margen. Las manzanas de los Altos del Golán ahora dependen del almacenamiento en atmósfera controlada para reducir las fluctuaciones estacionales de precios, mientras que las sandías en los suelos arenosos del Néguev ganan participación a través de híbridos sin semillas que satisfacen a los compradores urbanos que buscan comodidad. Los dátiles Medjool continúan superando a la mayoría de las frutas menores gracias a la demanda de exportación constante y a las plantaciones desérticas de Israel con riego por goteo, y el kiwi sigue siendo una categoría pequeña pero prometedora que aprovecha las noches frescas de los Altos del Golán para la entrega fuera de temporada a Europa. Estos segmentos restantes completan la canasta de frutas, equilibrando los flujos de ingresos y protegiendo a la industria de los impactos de un solo cultivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El sector de frutas y verduras de Israel prioriza el consumo doméstico al tiempo que optimiza los mercados de exportación, equilibrando la seguridad alimentaria con la rentabilidad. La diversificación geográfica en regiones como Galilea, las llanuras costeras, el Valle del Jordán y el Néguev/Aravá garantiza el suministro durante todo el año mediante la variación climática y las tecnologías de invernadero. El sector abarca aproximadamente 1,2 millones de hectáreas para frutas y 55.000 hectáreas para verduras, asegurando una producción constante para satisfacer la demanda doméstica. Mientras que las verduras básicas como los tomates y los pepinos se consumen principalmente a nivel local, las exportaciones se centran en productos de calidad premium, mayor vida útil o excedentes estacionales. Este enfoque alinea las exportaciones con mercados de alto valor que enfatizan la calidad, la trazabilidad y el suministro fuera de temporada, complementando la estabilidad doméstica.
Europa y Oriente Medio son los principales centros de demanda externa, impulsados por dinámicas distintas. Europa representa el 34% de las exportaciones, respaldada por normas armonizadas de pesticidas y la demanda de tomates, aguacates y cítricos cultivados en invernadero. Estos cultivos se producen en las regiones costeras y del sur, donde la proximidad a los puertos garantiza un comercio eficiente. Oriente Medio, la región de exportación de más rápido crecimiento, se beneficia de los acuerdos de normalización que reducen la fricción fronteriza y la demanda de los minoristas del Golfo de productos frescos durante todo el año. Las rutas de camiones a través de Jordania ahora entregan verduras de hoja a Riad y Dubái en 48 horas, extendiendo efectivamente la cadena de suministro de productos frescos domésticos de Israel hacia mercados vecinos premium.
Los mercados de Asia-Pacífico, incluidos Japón, Corea del Sur y Singapur, prefieren exportaciones duraderas como cítricos y hortalizas de raíz debido a los largos tiempos de tránsito. África, aunque actualmente importa semillas y tecnología de riego israelíes, representa un potencial socio futuro para el comercio bilateral de productos agrícolas. Otras regiones, como América del Norte, América del Sur, Rusia y Oceanía, desempeñan roles de nicho, limitadas por la logística y la competencia, pero contribuyen a la diversificación, reduciendo la dependencia de los mercados principales. Las mejoras en infraestructura y los avances tecnológicos están destinados a mejorar la integración en los flujos de producción, consumo y exportación. El mercado de frutas y verduras de Israel prospera gracias a un modelo sincronizado en el que la producción geográficamente distribuida satisface primero las sólidas necesidades de consumo doméstico, mientras que las exportaciones actúan como un canal específico de mejora del valor.
Panorama Competitivo
El mercado de frutas y verduras de Israel estaba fragmentado en 2026, con una baja concentración de mercado. Las cinco empresas más grandes, entre ellas Mehadrin Ltd., Arava Export Growers Ltd., Galilee Export Agricultural Cooperative Society Ltd., Agrexco Agricultural Export Company Ltd. y Tnuva Food Industries Ltd., representaron colectivamente una participación limitada del mercado. Arava Export Growers se asoció con operadores de granjas verticales a principios de 2026 para suministrar verduras de hoja hidropónicas a compradores del Consejo de Cooperación del Golfo, lo que señala un giro hacia productos de primera calidad cultivados en entornos controlados. Estos movimientos muestran que los dos mayores actores están diversificándose en geografías y tecnologías para defender los márgenes a medida que las restricciones de mano de obra y agua se intensifican en el país.
Galilee Export amplió sus huertos en Perú en 2024, añadiendo aguacates de contra-temporada que mantienen los estantes europeos abastecidos cuando las cosechas israelíes disminuyen. Carmel Agrexco Fresh Produce amplió la capacidad de la cadena de frío en el Puerto de Ashdod a finales de 2025, reduciendo el tiempo de tránsito a los supermercados de Europa Central en dos días. Tnuva Fresh Produce Division modernizó sus centros refrigerados cerca de Haifa en 2025, con el objetivo de lograr la integración del campo al comercio minorista y asegurar espacio en los supermercados domésticos. En conjunto, estas empresas utilizan la logística y la superficie en el extranjero para suavizar la volatilidad del suministro y diferenciarse por frescura.
De cara al futuro, las empresas líderes planean implementaciones agrivoltaicas más amplias para reducir las emisiones de gases de efecto invernadero y respaldar las etiquetas de neutralidad en carbono que buscan las cadenas europeas. La inversión continua en trazabilidad mediante cadena de bloques ayudará a los exportadores a cumplir con las auditorías de seguridad alimentaria cada vez más estrictas y a satisfacer a los compradores del Golfo y escandinavos que exigen datos a nivel de envío. Las empresas también están cortejando fondos de capital de riesgo centrados en el riego con inteligencia artificial y la cosecha automatizada para reducir la escasez de mano de obra. Estos movimientos estratégicos posicionan a los líderes del mercado para capturar participación de las cooperativas más pequeñas y reforzar el crecimiento general de la industria de frutas y verduras de Israel.
Desarrollos Recientes de la Industria
- Abril de 2026: Israel introdujo un programa piloto que permite a los contratistas de servicios agrícolas reclutar y gestionar mano de obra extranjera, aligerando la carga de cuotas sobre los cultivadores individuales. Esta mayor flexibilidad en la dotación de personal se anticipa que aliviará los cuellos de botella en la cosecha, aumentará los volúmenes comercializables y respaldará un crecimiento estable de los ingresos para el sector de frutas y verduras de Israel.
- Septiembre de 2025: Mehadrin presentó un proyecto en Marruecos que abarca 1.000 hectáreas de aguacates y 400 hectáreas de cítricos. La iniciativa en el extranjero asegura la producción de contra-temporada, estabilizando los volúmenes de exportación y sustentando el crecimiento de los ingresos cuando las cosechas domésticas enfrentan riesgos hídricos.
- Agosto de 2025: El Ministerio de Salud alineó plenamente las normas de residuos de pesticidas de Israel con los límites actualizados de la Unión Europea, eliminando la necesidad de protocolos de aplicación separados para el mercado doméstico y la exportación. El cumplimiento simplificado reduce los costos de pruebas y agiliza el despacho aduanero, reforzando la competitividad de Israel en Europa y allanando el camino para mayores volúmenes de exportación.
Alcance del Informe del Mercado de Frutas y Verduras de Israel
Las frutas y verduras son suplementos importantes para la dieta humana, ya que proporcionan los nutrientes esenciales para mantener la salud. El Informe del Mercado de Frutas y Verduras de Israel incluye Análisis de Producción (Volumen), Análisis de Consumo (Valor y Volumen), Análisis de Importaciones (Valor y Volumen), Análisis de Exportaciones (Valor y Volumen), Análisis y Pronóstico de Tendencias de Precios al por Mayor, Análisis Regulatorio, Lista de Actores Clave y Análisis de Estacionalidad. Las Previsiones del Mercado se proporcionan en términos de Valor (USD) y Volumen (Toneladas Métricas).
| Tomates | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis Comercial (Valor y Volumen) | Análisis del Mercado de Importaciones | Valor y Volumen de Importaciones | |
| Principales Mercados Proveedores | |||
| Análisis del Mercado de Exportaciones | Valor y Volumen de Exportaciones | ||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Análisis de Estacionalidad | |||
| Pepinos | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Análisis de Estacionalidad | |||
| Zanahorias | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Análisis de Estacionalidad | |||
| Cebollas | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Análisis de Estacionalidad | |||
| Berenjenas | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Análisis de Estacionalidad | |||
| Verduras de Hoja | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Análisis de Estacionalidad | |||
| Repollo | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Análisis de Estacionalidad | |||
| Pomelo | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Análisis de Estacionalidad | |||
| Plátanos | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Análisis de Estacionalidad | |||
| Aguacates | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Análisis de Estacionalidad | |||
| Sandías | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Análisis de Estacionalidad | |||
| Manzanas | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | |||
| Análisis de Estacionalidad |
| Por Verdura | Tomates | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Análisis Comercial (Valor y Volumen) | Análisis del Mercado de Importaciones | Valor y Volumen de Importaciones | ||
| Principales Mercados Proveedores | ||||
| Análisis del Mercado de Exportaciones | Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||||
| Análisis de Estacionalidad | ||||
| Pepinos | Análisis de Producción | Volumen de Producción | ||
| Superficie Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||||
| Análisis de Estacionalidad | ||||
| Zanahorias | Análisis de Producción | Volumen de Producción | ||
| Superficie Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||||
| Análisis de Estacionalidad | ||||
| Cebollas | Análisis de Producción | Volumen de Producción | ||
| Superficie Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||||
| Análisis de Estacionalidad | ||||
| Berenjenas | Análisis de Producción | Volumen de Producción | ||
| Superficie Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||||
| Análisis de Estacionalidad | ||||
| Verduras de Hoja | Análisis de Producción | Volumen de Producción | ||
| Superficie Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||||
| Análisis de Estacionalidad | ||||
| Repollo | Análisis de Producción | Volumen de Producción | ||
| Superficie Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||||
| Análisis de Estacionalidad | ||||
| Por Fruta | Pomelo | Análisis de Producción | Volumen de Producción | |
| Superficie Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||||
| Análisis de Estacionalidad | ||||
| Plátanos | Análisis de Producción | Volumen de Producción | ||
| Superficie Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||||
| Análisis de Estacionalidad | ||||
| Aguacates | Análisis de Producción | Volumen de Producción | ||
| Superficie Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||||
| Análisis de Estacionalidad | ||||
| Sandías | Análisis de Producción | Volumen de Producción | ||
| Superficie Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||||
| Análisis de Estacionalidad | ||||
| Manzanas | Análisis de Producción | Volumen de Producción | ||
| Superficie Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios al por Mayor | ||||
| Análisis de Estacionalidad | ||||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de frutas y verduras de Israel?
El tamaño del mercado de frutas y verduras de Israel fue valorado en 6,85 mil millones de USD en 2026 y se prevé que crezca desde 7,11 mil millones de USD en 2027 hasta alcanzar 8,57 mil millones de USD en 2032, a una CAGR del 3,81% durante el período de pronóstico (2027-2032)
¿Cuál es el segmento de verduras más grande en Israel?
Los tomates mantuvieron la mayor participación del 21,4% del mercado en 2026, manteniendo el liderazgo gracias a su integración con invernaderos de precisión.
¿Qué segmento de frutas se expande más rápidamente en Israel entre 2027 y 2032?
Se prevé que los aguacates crezcan a la CAGR más rápida del 4,4% durante 2027-2032, impulsados por la expansión de los huertos de Hass y el aumento de la demanda europea.
¿Qué tecnología es más crítica para las ganancias futuras de rendimiento?
Se anticipa que el riego de precisión que combina líneas de goteo con análisis de datos en tiempo real ofrecerá los mayores ahorros incrementales de agua y mejoras de rendimiento en toda la horticultura israelí.
¿Qué tan concentrado está el panorama de proveedores?
Los cinco principales actores controlan solo una participación moderada del mercado de frutas y verduras de Israel, lo que indica una puntuación de concentración baja de 3 y una base de proveedores fragmentada.
¿Qué tecnología es más crítica para los futuros incrementos de rendimiento?
Se anticipa que el riego de precisión que combina líneas de goteo con análisis de datos en tiempo real entregará los mayores ahorros incrementales de agua y mejoras de rendimiento en toda la horticultura israelí.