
Tamaño y Participación del Mercado de Inversión de Impacto
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.57 Billones de dólares |
| Tamaño del Mercado (2031) | 2.19 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.83 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
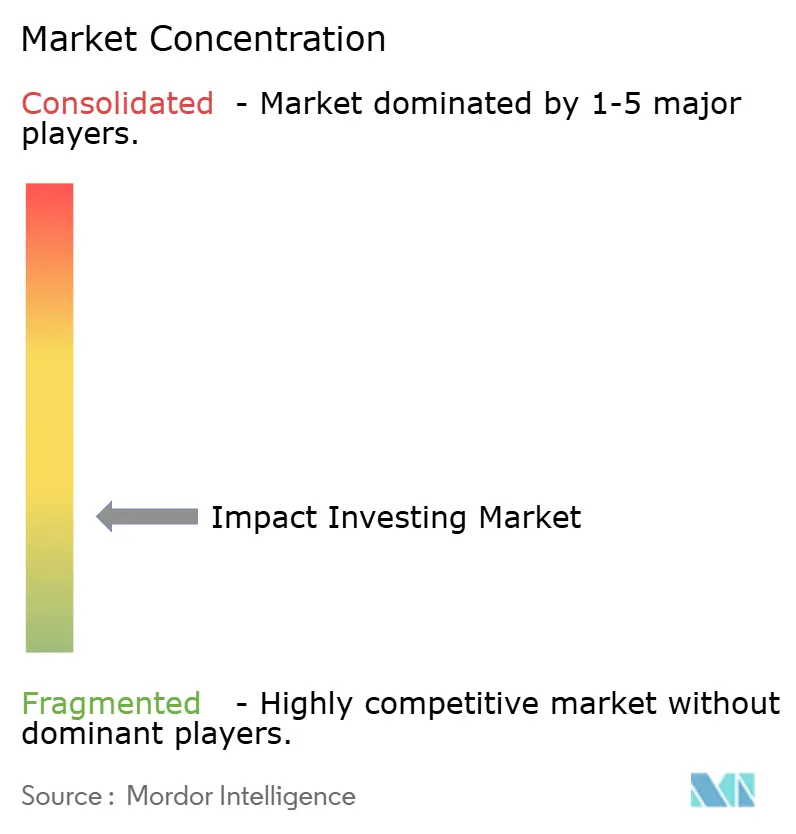
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inversión de Impacto por Mordor Intelligence
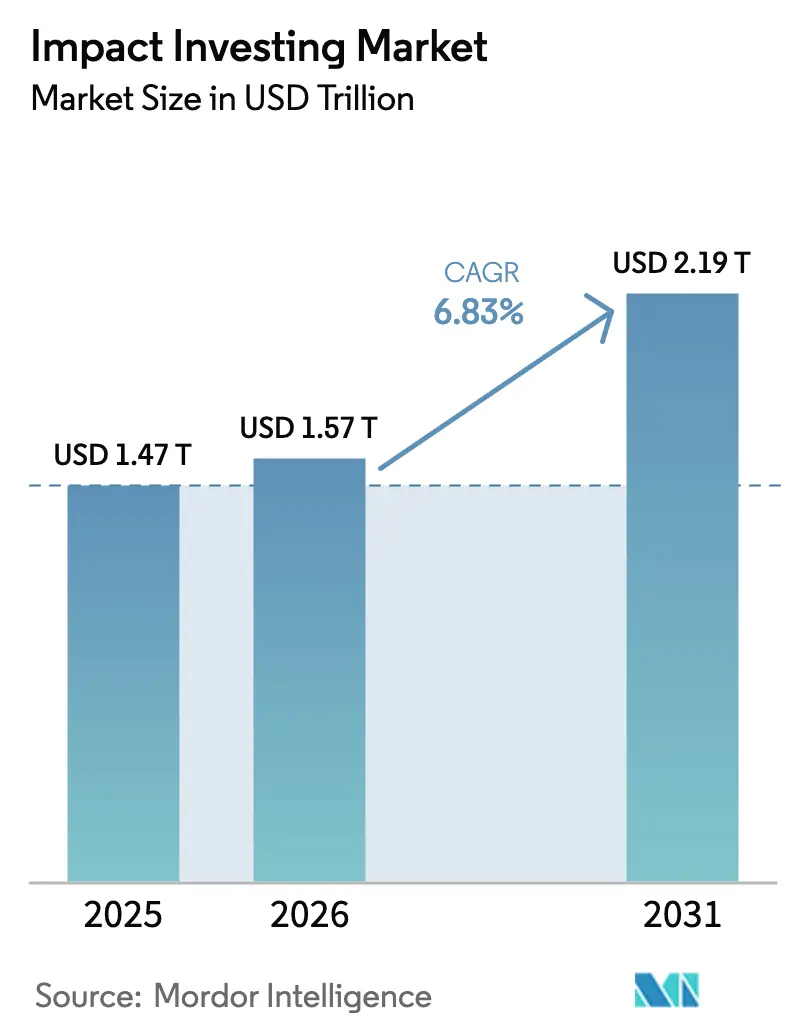
El tamaño del Mercado de Inversión de Impacto en 2026 se estima en USD 1,57 billones, creciendo desde el valor de 2025 de USD 1,47 billones, con proyecciones para 2031 que muestran USD 2,19 billones, creciendo a una CAGR del 6,83% durante 2026-2031.
Los datos confirman el desplazamiento desde los orígenes filantrópicos hacia una estrategia de asignación institucional central que ahora conforma la construcción de carteras convencionales en las economías desarrolladas. Las normas obligatorias de divulgación de sostenibilidad, la expansión de los programas soberanos de bonos verdes y la creciente demanda de resultados medibles están alineando las señales regulatorias y el comportamiento de los inversores, creando fuertes vientos de cola para el mercado de inversión de impacto. El capital privado está ganando terreno como vehículo preferido para la medición profunda del impacto, mientras que la distribución de fondos habilitada por la tecnología mejora el acceso minorista y alimenta nueva liquidez en el ecosistema. La competencia fragmentada, combinada con las persistentes restricciones del mercado de salida, está preparando el escenario tanto para la consolidación como para la innovación, a medida que los gestores especializados buscan escala a través de adquisiciones y plataformas de tokenización.
Conclusiones Clave del Informe
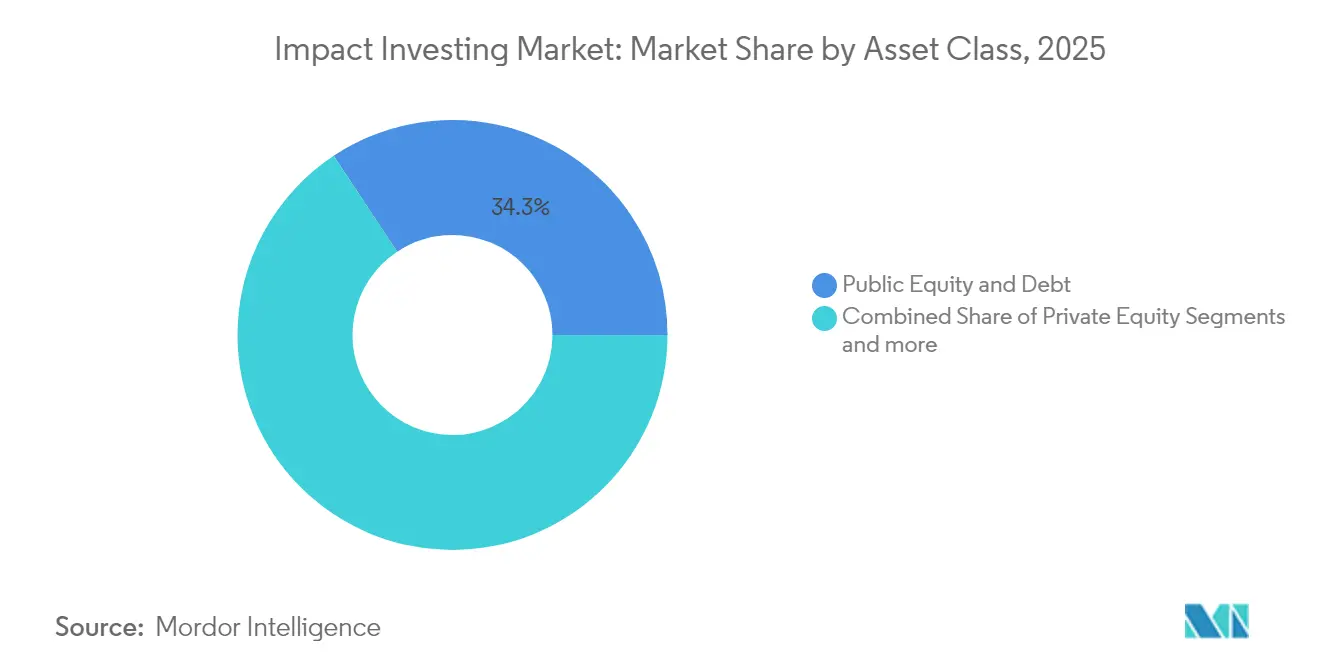
- Por clase de activo, los instrumentos de capital público y deuda lideraron con una participación del 34,32% en los ingresos del mercado de inversión de impacto en 2025, mientras que se prevé que el capital privado crezca a una CAGR del 11,03% hasta 2031.
- Por tipo de inversor, los inversores institucionales mantuvieron el 41,92% de la participación del mercado de inversión de impacto en 2025, y se proyecta que los inversores individuales se expandan a una CAGR del 10,38% hasta 2031.
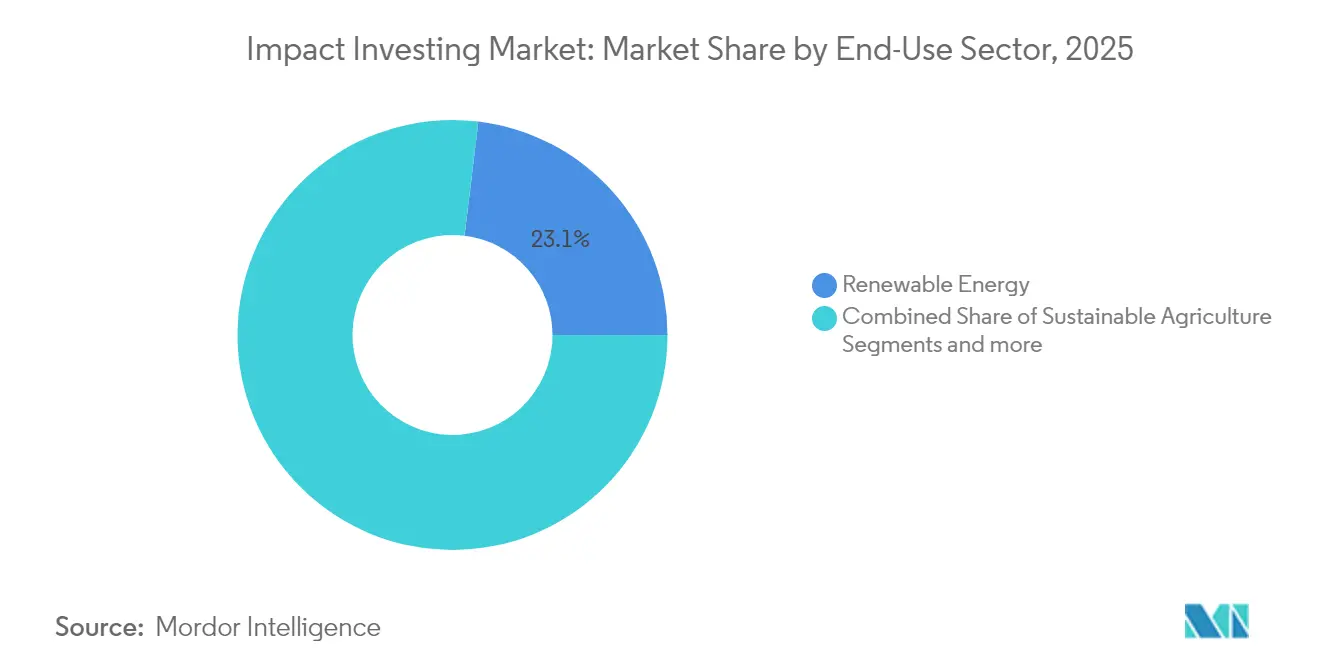
- Por sector de uso final, la energía renovable controló el 23,08% del tamaño del mercado de inversión de impacto en 2025; la agricultura sostenible está en camino de alcanzar una CAGR del 9,33% entre 2026 y 2031.
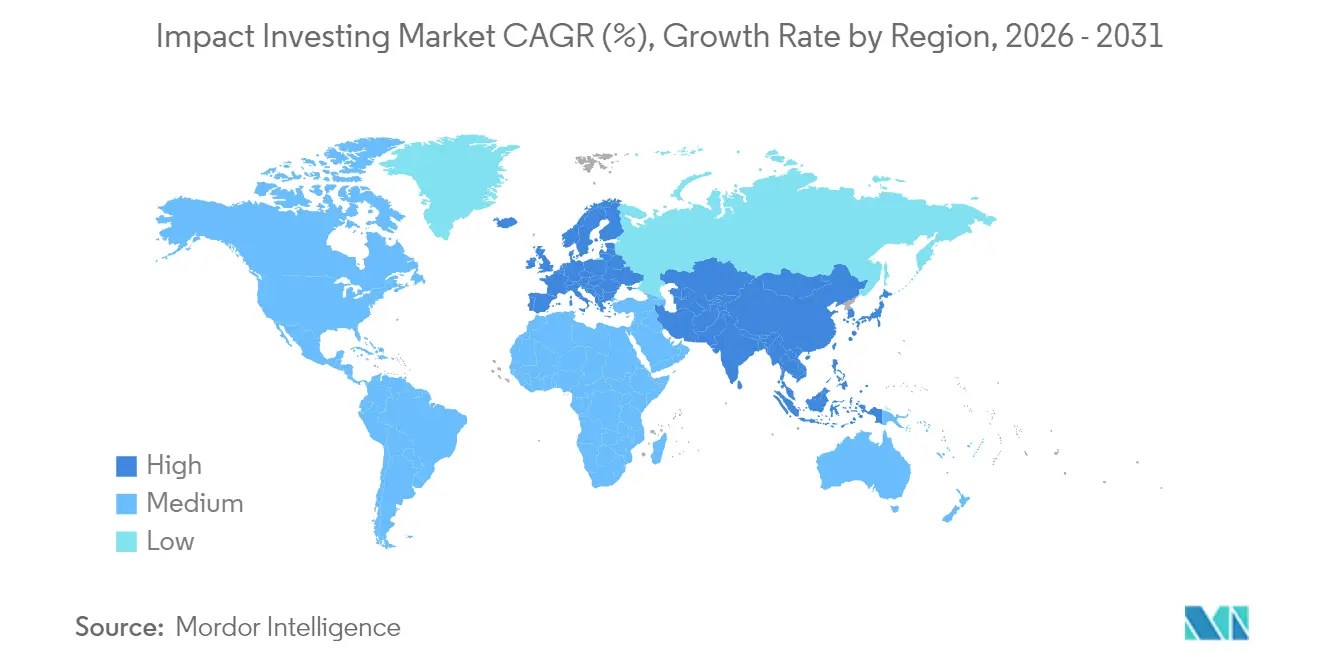
- Por geografía, Europa representó el 33,21% del mercado de inversión de impacto en 2025, mientras que Asia Pacífico registrará una CAGR del 8,70% durante el mismo período.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos regulatorios ESG convencionales | +1.8% | Global, liderado por la UE y América del Norte | Mediano plazo (2-4 años) |
| Reasignación de carteras institucionales hacia vehículos de impacto privados | +1.5% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Plataformas de patrimonio minorista que incorporan segmentos de impacto | +1.2% | América del Norte, Europa, centros urbanos de APAC | Corto plazo (≤ 2 años) |
| Estructuras de financiación mixta basadas en resultados que reducen el riesgo de los rendimientos | +0.9% | Mercados emergentes, con efectos secundarios en los desarrollados | Mediano plazo (2-4 años) |
| Fondos de impacto tokenizados que reducen los tickets de entrada | +0.7% | Global, adopción temprana en mercados con avanzada orientación tecnológica | Corto plazo (≤ 2 años) |
| Pagos de seguros vinculados al clima que desbloquean nuevas clases de activos | +0.6% | Global, concentrado en regiones vulnerables al clima | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Regulatorios ESG Convencionales
La Directiva de la UE sobre Informes de Sostenibilidad Corporativa obliga a casi 50.000 empresas europeas a publicar métricas de impacto auditadas a partir de 2024, transformando los datos no financieros de una divulgación voluntaria en un requisito fiduciario [1]Comisión Europea, "Directiva (UE) 2022/2464 relativa a la información corporativa en materia de sostenibilidad," eur-lex.europa.eu . Los grandes gestores de activos estadounidenses, por tanto, posicionan previamente sus carteras ante una eventual norma climática de la SEC, incluso mientras el debate continúa en el Congreso. Los reguladores también están ajustando las normas de capital de seguros para que los activos resilientes al clima atraigan menores cargos de solvencia, recompensando efectivamente las asignaciones en estrategias de impacto verificadas. A medida que estas normas armonizadas se extienden, el mercado de inversión de impacto se beneficia de una expansión impulsada por políticas del capital elegible, especialmente a través de planes de pensiones que ahora consideran el riesgo climático como un deber fundamental. El efecto combinado es un aumento estructural de la demanda de vehículos de impacto verificados por terceros, capaces de satisfacer requisitos de auditoría más estrictos.
Reasignación de Carteras Institucionales hacia Vehículos de Impacto Privados
Los fondos de pensiones están elevando los objetivos de exposición a activos alternativos hacia el 20% para 2030, en busca de primas de iliquidez y resultados medibles no disponibles en valores cotizados. El Canada Pension Plan Investment Board por sí solo planea desplegar CAD 130.000 millones en activos sostenibles para 2030, una clara ilustración del potencial de escala. Los vehículos de impacto privados ofrecen una gobernanza más estricta y una supervisión directa de los proyectos, lo que permite a los inversores vincular el interés acumulado con hitos sociales o medioambientales. Esta capacidad alivia las preocupaciones de los reguladores sobre el lavado verde y mejora la confianza de los comités de inversión. Con datos históricos que ahora muestran entre 200 y 400 puntos básicos de rentabilidad excedente para los fondos de impacto privados con precio completo, los estrategas de cartera ya no perciben una penalización por coste de oportunidad. Por tanto, se espera que las asignaciones más grandes provengan de fondos soberanos de riqueza que tratan la exposición al mercado de inversión de impacto como una estrategia de diversificación en una economía baja en carbono en maduración.
Plataformas de Patrimonio Minorista que Incorporan Segmentos de Impacto
Las corredurías digitales y los asesores automatizados reducen los tickets tradicionales a través de acciones fraccionadas, haciendo que el mercado de inversión de impacto sea accesible para millones de cuentas minoristas. La plataforma Investing with Impact de Morgan Stanley gestionaba USD 75.000 millones en 2023 y continúa ganando terreno entre los millennials que buscan carteras alineadas con sus valores [2]Morgan Stanley, "La Plataforma Investing with Impact supera los USD 75.000 millones," morganstanley.com . Robinhood está pilotando la tokenización en cadena de 200 acciones de primera línea, prometiendo liquidez de 24 horas más la aplicación de filtros ESG mediante contratos inteligentes. Las funcionalidades de la plataforma, como la puntuación automatizada de impacto y los paneles de carbono en tiempo real, impulsan la fidelización de clientes al tiempo que reducen la carga de asesoramiento para los asesores humanos. A medida que la orientación regulatoria sobre criptoactivos se aclara, se espera que este flujo minorista amplifique el descubrimiento de precios en activos de impacto verificados y refuerce las normas de transparencia en toda la industria de inversión de impacto.
Estructuras de Financiación Mixta Basadas en Resultados que Reducen el Riesgo de los Rendimientos
El nuevo marco de garantías del Banco Mundial reduce el riesgo político y cambiario a través de facilidades de participación en riesgo no financiadas que activan pagos únicamente si no se alcanzan los hitos de impacto predefinidos, alineando los incentivos entre todos los proveedores de capital. Las instituciones de financiación del desarrollo ahora fijan el precio del crédito mixto a tasas de mercado, señalando confianza en los fundamentos de los proyectos. Los vehículos estructurados que combinan capital catalítico subordinado con tramos comerciales senior apalancan los fondos públicos hasta en una proporción de cuatro a uno, cerrando la brecha de bancabilidad para proyectos de adaptación climática e inclusión de género. Dado que los rendimientos dependen de resultados verificados objetivamente, el riesgo de desempeño se comparte en lugar de transferirse, lo que resulta atractivo para los mandatos institucionales reacios a la apariencia concesional. El enfoque amplía efectivamente el universo invertible para el mercado de inversión de impacto y apoya el crecimiento en geografías desatendidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de litigios por lavado verde que infla los costes de cumplimiento | -1.1% | Global, concentrado en jurisdicciones con alta litigiosidad | Corto plazo (≤ 2 años) |
| Escasa profundidad de los mercados de salida para activos de impacto | -0.8% | Global, agudo en mercados emergentes | Mediano plazo (2-4 años) |
| Escasez de datos sobre KPI de impacto en tiempo real | -0.6% | Global, grave en economías en desarrollo | Largo plazo (≥ 4 años) |
| Aumento de las tasas de interés que reduce la oferta de capital concesional | -0.9% | Global, afecta especialmente a la financiación de las IFD | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Litigios por Lavado Verde que Infla los Costes de Cumplimiento
La mayor vigilancia regulatoria ha generado multas considerables contra fondos que no pudieron fundamentar sus afirmaciones de marketing, con la SEC presentando múltiples acciones de alto perfil desde 2024 [3]Comisión de Bolsa y Valores de EE. UU., "Aplicación de la normativa en Fondos ESG," sec.gov . La aplicación europea bajo el SFDR se intensificó en 2025 mediante auditorías aleatorias de fondos del Artículo 9, lo que llevó a muchos gestores a actualizar sus sistemas de datos y contratar verificadores externos. El gasto en cumplimiento en todo el mercado de inversión de impacto está aumentando entre un 15% y un 20% cada año, y las primas de seguros de litigios se han duplicado, disuadiendo a los participantes más pequeños. Los inversores ahora exigen divulgaciones detalladas de KPI más garantías independientes, lo que alarga los ciclos de reporte y comprime los márgenes. Aunque una fiscalización más estricta reduce el riesgo reputacional, también retira capital de la inversión productiva durante prolongados procedimientos legales.
Escasa Profundidad de los Mercados de Salida para Activos de Impacto
Los períodos de tenencia prolongados crean concentración de añadas y desajustan los calendarios de liquidez de los fondos de pensiones. La operación secundaria entre Blue Earth Capital y British International Investment en abril de 2025 proporcionó una bienvenida liquidez, pero subrayó la escasez de compradores a escala. Las opciones de cotización son limitadas porque los mercados públicos aún aplican modelos de flujo de caja descontado que ignoran las primas sociales. Sin vías de salida más amplias, el reciclaje de capital se ralentiza, frenando el crecimiento general del mercado de inversión de impacto. Los SPAC enfocados en impacto han mostrado un desempeño mixto, y los retrasos regulatorios han dificultado aún más la emisión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Activo:
El Capital Privado Interrumpe el Dominio del Mercado PúblicoEl capital público y la deuda retuvieron el 34,32% del mercado de inversión de impacto en 2025, como legado de la familiaridad de los inversores con los valores cotizados. Sin embargo, se proyecta que el capital privado se componga a una tasa del 11,03% hasta 2031, reflejando un apetito decisivo por la propiedad directa que mejora la influencia sobre las operaciones sobre el terreno. La deuda privada está ganando impulso a medida que los bancos se retiran de los préstamos al desarrollo intensivos en capital, transfiriendo oportunidades de originación a fondos de crédito especializados. Los vehículos de activos reales, incluidos la madera y la agricultura regenerativa, se benefician de vínculos claros entre el rendimiento de los activos y los resultados ecosistémicos medibles, reforzando el argumento de diversificación de cartera.
La creación de valor operativo es central en las tesis de capital privado, con gestores que implementan sistemas de gestión de impacto similares a los programas de excelencia operativa en las adquisiciones tradicionales. La adquisición de MIRATECH por parte de TPG Rise mejoró la reducción de emisiones en clientes industriales al tiempo que generó un crecimiento del EBITDA por encima del índice de referencia, ejemplificando cómo las palancas operativas se traducen en impacto verificado. Los gestores de fondos también están experimentando con fondos de alimentación tokenizados que reducen los gastos administrativos y facilitan cierres más rápidos. Las estrategias de gestión de efectivo siguen siendo conservadoras; los fondos del mercado monetario alineados con el impacto preservan la liquidez pero aceptan rendimientos más bajos para evitar la exposición a empresas sin sólidas credenciales ESG. En el horizonte, el esperado lanzamiento de mercados secundarios regulados enfocados en el impacto promete acortar los períodos de tenencia y fortalecer aún más el mercado de inversión de impacto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Inversor:
La Participación Individual Acelera el Dominio InstitucionalEn 2025, los inversores institucionales mantuvieron el 41,92% del total de activos, demostrando sus capacidades avanzadas para identificar estructuras de inversión personalizadas y asegurar reducciones de comisiones. Por el contrario, los inversores individuales experimentan una tasa de crecimiento anual compuesto (CAGR) del 10,38%, lo que indica un interés creciente de los inversores minoristas a medida que las plataformas digitales de gestión de patrimonio amplían el acceso a las oportunidades de inversión. Las oficinas familiares actúan como asignadores de activos innovadores, probando con frecuencia estrategias especializadas antes de su adopción por parte de los grandes fondos de pensiones públicos. Esta tendencia pone de relieve el panorama cambiante de la gestión de inversiones, donde tanto los inversores institucionales como los individuales se están adaptando a las nuevas dinámicas del mercado. El auge de los canales digitales es fundamental para transformar el panorama de la inversión, haciéndolo más inclusivo para los participantes minoristas.
Los cambios generacionales de riqueza amplifican la tendencia. Las encuestas revelan que el 70% de los individuos millennials con alto patrimonio neto tienen la intención de dirigir la mayor parte de sus carteras hacia estrategias alineadas con sus propósitos para 2030. Las plataformas incorporan paneles de estilo de redes sociales que comparan en tiempo real los ahorros de carbono o las métricas de creación de empleo con los de sus pares, fomentando una competencia amistosa y reforzando el compromiso. Los asignadores institucionales aún disfrutan de ventajas en la diligencia debida, pero la voz colectiva de los inversores minoristas ahora puede influir en las resoluciones de los accionistas y en los resultados de las votaciones por delegación dentro de los fondos de impacto cotizados. Esta convergencia de fuentes de capital difumina las líneas de segmentación tradicionales y enriquece las redes de datos que sustentan el mercado de inversión de impacto en su conjunto.
Por Sector de Uso Final:
La Innovación Agrícola Desafía el Dominio EnergéticoLa energía renovable captó el 23,08% de las asignaciones de 2025 gracias a las tarifas de alimentación favorables, el aumento de los acuerdos corporativos de compra de energía y los compromisos climáticos soberanos. Sin embargo, la agricultura sostenible registra la expansión más rápida con una CAGR del 9,33%, lo que indica el reconocimiento por parte de los inversores de que los sistemas alimentarios resilientes son fundamentales para las agendas de adaptación. Las microfinanzas y los préstamos a MIPYME se benefician de plataformas de originación digital que reducen a la mitad los costes de suscripción, traduciéndose en mayores rendimientos ajustados al riesgo. Las estrategias de impacto en sanidad se alinean con las reformas de pago basado en valor, mientras que la tecnología educativa desempeña un papel en la reducción de la brecha global de competencias a través de modelos SaaS escalables.
La financiación mixta es fundamental para el crecimiento de la financiación agrícola. Los tramos catalíticos de primera pérdida absorben los choques climáticos y de precios, desbloqueando deuda senior comercial a cupones competitivos. El enfoque de KKR Global Impact en la agricultura de entorno controlado demuestra cómo las eficiencias operativas y las métricas de uso de recursos resuenan entre los inversores institucionales. Los acuerdos de precompra de créditos de carbono mejoran aún más la visibilidad de los ingresos para los proyectos de agricultura regenerativa, suavizando los flujos de caja y satisfaciendo las estructuras de notas vinculadas al desempeño. La continua maduración de los protocolos de verificación debería atraer a las aseguradoras convencionales interesadas en diversificar los fondos de riesgo climático, consolidando la agricultura como un pilar central del mercado de inversión de impacto.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Inversión de Impacto en Europa
Europa concentró el 33,21% del mercado de inversión de impacto en 2025, respaldada por un entorno regulatorio unificado que estandariza la presentación de informes y moviliza capital soberano en bonos verdes. Los bancos de desarrollo de Alemania y Francia cofinancian infraestructuras de energías renovables a gran escala, atrayendo a inversores institucionales mediante garantías parciales. El Reino Unido mantiene su papel como centro de estructuración, aprovechando los entornos regulatorios experimentales para pilotar titulizaciones vinculadas al desempeño que mejoran la transparencia de los datos. Los países nórdicos demuestran elevadas asignaciones per cápita, reflejo de un profundo compromiso social con la sostenibilidad y de regímenes de pensiones favorables. A pesar de los vientos macroeconómicos en contra, los gestores europeos se benefician de la demanda interna, que compensa la desaceleración en la captación de fondos en otras regiones.
Mercado de Inversión de Impacto en Asia Pacífico
Asia Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesto (CAGR) del 8,70%, impulsada por el compromiso de China de alcanzar la neutralidad de carbono en 2060 y por el amplio programa de subastas solares de India. Singapur se posiciona como puerta de entrada para los flujos de capital regionales, ofreciendo incentivos fiscales para la domiciliación de fondos de impacto y colaborando con organismos multilaterales en plataformas de financiación mixta. El envejecimiento demográfico de Japón impulsa las inversiones en atención sanitaria, mientras que el Nuevo Pacto Verde de Corea del Sur canaliza el estímulo fiscal hacia la modernización de redes eléctricas inteligentes. La volatilidad cambiaria sigue siendo un desafío, aunque las líneas de canje bilaterales y las garantías multilaterales están mitigando el riesgo de divisas. A medida que los marcos regulatorios mejoran, Asia Pacífico podría representar casi una cuarta parte de las asignaciones globales para 2031, redefiniendo el centro de gravedad dentro del mercado de inversión de impacto.
Mercado de Inversión de Impacto en América del Norte
América del Norte mantiene un crecimiento sostenido, respaldado por grandes fondos de pensiones que ahora integran el riesgo climático en sus interpretaciones del deber fiduciario. Estados Unidos sigue enfrentando la polarización política en torno a los criterios ESG; sin embargo, las políticas a nivel estatal y los compromisos corporativos de cero emisiones netas sostienen la demanda subyacente. Canadá lidera en claridad regulatoria, con organismos supervisores que publican directrices que alinean los objetivos de impacto con los requisitos de solvencia de los planes de pensiones. El incipiente mercado de bonos verdes de México atrae a inversores transfronterizos que buscan diversificación con credenciales de impacto, aunque la liquidez sigue siendo episódica. A medida que proliferan las estructuras de tipo capital privado, se espera que la participación de la región en el mercado de inversión de impacto se mantenga estable, con un potencial alcista condicionado a la armonización de los mandatos federales de divulgación.

Panorama regulatorio
La inversión de impacto está cada vez más determinada por regímenes obligatorios de divulgación de sostenibilidad y de diligencia debida que impulsan a los propietarios y gestores de activos hacia declaraciones de impacto auditables. En Europa, la implementación de la Directiva de Informes de Sostenibilidad Corporativa a partir de 2024 (que abarca a casi 50.000 empresas) aumenta el volumen y la auditabilidad de los datos de impacto corporativo. La UE también adoptó la Directiva (UE) 2026/470 en febrero de 2026, que establece un cronograma de revisión para julio de 2026 sobre los requisitos de diligencia debida en materia de sostenibilidad para entidades financieras reguladas. En el Reino Unido, la publicación en febrero de 2026 de las Normas de Informes de Sostenibilidad del Reino Unido (UK SRS), alineadas con el ISSB (IFRS S1/S2), refuerza las expectativas de una elaboración de informes de sostenibilidad coherente y útil para la toma de decisiones.
En toda Asia, las señales de política están pasando de orientaciones voluntarias a obligaciones de reporte definidas que influyen en el filtrado de activos cotizados y en la administración fiduciaria. La Agencia de Servicios Financieros de Japón emitió las Directrices Básicas sobre Inversión de Impacto (Finanzas de Impacto) el 29 de marzo de 2024, proporcionando conceptos compartidos para gestores de activos y diseño de productos. En China, las bolsas de Shanghái, Pekín y Shenzhen aplicaron directrices obligatorias de informes de sostenibilidad para el ejercicio fiscal 2025, con informes que deben presentarse antes del 30 de abril de 2026, lo que amplía el conjunto de datos disponible para estrategias de impacto en renta variable pública y deuda. En contraste, Estados Unidos sigue fragmentado, con enfoques de divulgación y anti-ESG diferentes a nivel estatal y un escrutinio continuo sobre las interpretaciones fiduciarias, lo que aumenta la complejidad de cumplimiento para los gestores globales que distribuyen productos de impacto en distintas jurisdicciones.
Análisis de la cadena de valor
La cadena de valor de la inversión de impacto comienza con la formación de capital y el establecimiento de mandatos por parte de asignadores institucionales (fondos de pensiones, aseguradoras, fondos soberanos), fundaciones, instituciones financieras de desarrollo (DFI), corporaciones y canales de personas de alto patrimonio neto, antes de pasar a patrocinadores y gestores de fondos que estructuran vehículos en capital privado, deuda privada, activos reales y estrategias de mercados públicos. Las plataformas de colocación y de gestión patrimonial distribuyen luego los productos a instituciones y particulares, mientras que los socios de estructuración construyen estructuras de financiamiento combinado (capital catalítico subordinado, garantías, tramos senior) para mejorar la bancabilidad en sectores como energía renovable, microfinanzas/préstamos a MIPYME, salud y agricultura sostenible.
La originación y suscripción se combinan cada vez más con flujos de trabajo formales de gestión y medición de impacto, incluyendo el diseño de la tesis previa a la inversión, el establecimiento de líneas de base, la selección de KPI y el seguimiento posterior a la inversión con verificación y agregación entre carteras. Los proveedores de servicios especializados apoyan la cadena a través de datos, garantía de calidad y herramientas, incluidas plataformas de análisis habilitadas por IA que procesan datos heterogéneos (informes corporativos, datos operativos y otras señales de terceros) para producir paneles auditables destinados a la elaboración de informes para los socios comanditarios y al escrutinio regulatorio. La liquidez y la reasignación se sitúan en el extremo posterior de la cadena a través de las salidas (ventas comerciales, mercados secundarios y mercados públicos), donde la escasa profundidad de compradores a gran escala para activos de impacto puede extender los períodos de tenencia y aumentar el valor de las transacciones secundarias y los enfoques de fondos de fondos para la rotación de capital.
Panorama Competitivo
En 2024, los cinco principales gestores supervisaban solo una parte de los activos, lo que pone de relieve un panorama fragmentado con abundantes franquicias especializadas. Las adquisiciones de Global Infrastructure Partners y HPS Investment Partners por parte de BlackRock representan una estrategia inorgánica destinada a reforzar la medición interna del impacto y la experiencia en mercados privados. La firma ahora integra análisis propios de riesgo climático en todas las carteras, señalando que las consideraciones de impacto ya no son productos aislados sino filtros de asignación centrales. TPG Rise se diferencia a través de un modelo de alfa operativo que vincula el interés acumulado a hitos de impacto auditados, atrayendo a socios limitados cómodos con la economía vinculada al desempeño. KKR Global Impact se centra en grupos temáticos como la agricultura sostenible y la economía circular, aprovechando la red de originación de operaciones de la plataforma matriz para la originación propia.
La tecnología se está convirtiendo en una ventaja competitiva. Los gestores despliegan motores de aprendizaje automático para ingerir imágenes satelitales, sensores IoT y registros de cadenas de suministro, convirtiendo datos brutos en paneles de impacto auditables presentados a reguladores e inversores. Las solicitudes de patentes relacionadas con la validación automatizada del impacto aumentaron un 18% en 2024, lo que indica una carrera por asegurar derechos de propiedad intelectual sobre algoritmos de verificación. Las participaciones de fondos tokenizadas otorgan a las plataformas pioneras una ventaja en distribución, especialmente entre los inversores más jóvenes. Se espera que la consolidación se acelere a medida que las firmas de gran envergadura adquieran boutiques para cumplir con los requisitos de mandatos institucionales sin una larga incubación de historial. No obstante, los actores de nicho especializados en geografías desatendidas o profundidades temáticas probablemente mantendrán posiciones defendibles al ofrecer canales de originación diferenciados que las grandes firmas tienen dificultades para replicar.
Están surgiendo presiones de compresión de comisiones, impulsadas por el poder de negociación institucional y la mercantilización de la integración ESG básica. Los gestores que obtienen economías desproporcionadas lo hacen únicamente cuando demuestran un desempeño de impacto verificado y una granularidad de datos diferenciada. A medida que las divulgaciones exigidas por los reguladores mejoran la comparabilidad, el alfa dependerá cada vez más de la capacidad de suscribir trayectorias de impacto complejas en lugar de la ingeniería financiera tradicional por sí sola. El entorno competitivo, por tanto, recompensa la innovación tanto en tecnología de medición como en finanzas estructuradas, reforzando la evolución dinámica del mercado de inversión de impacto.
Líderes de la Industria de Inversión de Impacto
BlackRock
TPG Rise
LeapFrog Investments
Triodos Investment Management
Bridges Fund Management
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inversión de Impacto
- BlackRock (incl. iShares Sustainable)
- TPG Rise
- LeapFrog Investments
- Triodos Investment Management
- Bridges Fund Management
- KKR Global Impact
- Bain Capital Double Impact
- AXA Investment Managers (Impact)
- Goldman Sachs Asset Management (Sustainable Investing)
- BlueOrchard Finance
- responsAbility Investments
- Vital Capital
- Pacific Community Ventures
- Elevar Equity
- Calvert Impact Capital
- Veris Wealth Partners
- Omidyar Network

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se está expandiendo donde las estrategias de impacto pueden empaquetarse en productos verificables y repetibles que se alinean con normas de divulgación cada vez más estrictas y necesidades de reporte de los socios comanditarios. Una oportunidad a corto plazo se encuentra en la infraestructura de datos de impacto y la garantía de calidad, ya que las métricas auditadas impulsadas por la CSRD en Europa y los informes de sostiblidad del ejercicio fiscal 2025 que deben presentarse antes del 30 de abril de 2026 para las principales bolsas de China aumentan el volumen de divulgaciones estandarizadas que los inversores pueden traducir en filtros invertibles, agendas de administración fiduciaria y mandatos vinculados al impacto. Las plataformas que conectan los flujos de trabajo de inversión con resultados medibles también están ganando terreno a medida que los gestores vinculan la gobernanza y los incentivos a hitos de impacto verificados, impulsando la demanda de herramientas que gestionen la definición, el seguimiento y la agregación de KPI entre activos cotizados y no cotizados.
Las oportunidades temáticas están apareciendo en iniciativas catalíticas y de construcción de canalización que amplían el universo invertible. Abundance Circle, respaldado por ImpactAssets, se lanzó como un modelo catalítico de fondo de fondos que busca recaudar 100 millones de USD en capital filantrópico en su primer año (con una ambición a más largo plazo de alcanzar 5.000 millones de USD), destacando los esfuerzos por proporcionar capital de riesgo de primera pérdida y en etapa temprana que puede movilizar fondos de mayor tamaño. Por separado, el Informe Anual de Impacto UpLink del Foro Económico Mundial (marzo de 2026) identificó 50 oportunidades invertibles de alto impacto en 10 sectores, lo que ofrece una perspectiva de canalización seleccionada para los gestores que construyen carteras temáticas. Las finanzas de naturaleza y biodiversidad son otra área donde la reducción de riesgo de ingresos a más largo plazo (a través de compromisos de adquisición corporativa y regulaciones de mitigación de hábitats) respalda fondos dedicados y estructuras combinadas que pueden cumplir con los requisitos institucionales de suscripción y presentación de informes.
Recent Industry Developments in Mercado de Inversión de Impacto
- Mayo de 2026: LeapFrog Investments publicó los Resultados de Impacto e Inversión 2025-26: la cartera alcanzó 622 millones de personas y 9.000 millones de USD en ingresos con 1.500 millones de USD en beneficios. Los resultados enfatizan las métricas de impacto a nivel de cartera junto con la escala de ingresos, respaldando los supuestos de dimensionamiento de mercado y de deserción del informe.
- Mayo de 2026: LeapFrog Investments invirtió capital de crecimiento en Pharmacity para acelerar la expansión de la red. La inversión respalda los canales de pago y distribución para las temáticas de tecnología sanitaria y farmacia minorista dentro del panorama de la inversión de impacto.
- Marzo de 2026: TPG Rise invirtió aproximadamente 250 millones de USD en Findhelp, una plataforma tecnológica de atención social. Esto señala el uso de plataformas de software para impulsar resultados de impacto en las cadenas de suministro y la atención social, en línea con los temas del informe en torno a la distribución de fondos habilitada por tecnología y el impacto medible.


Mercado de Inversión de Impacto Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de inversión de impacto se define como el valor del capital gestionado y asignado con la intención de generar resultados sociales o ambientales medibles junto con retornos financieros. La métrica se rastrea como activos bajo gestión (AUM) en los vehículos de inversión y grupos de inversores relevantes.
Exclusiones del alcance: excluimos los productos etiquetados como ESG en sentido amplio que no siguen una intención de impacto explícita y una disciplina de medición, y también evitamos el doble conteo a través de fondos de fondos y participaciones indirectas siempre que se pueda identificar.
Descripción general de la segmentación
- Por Clase de Activo
- Capital Privado
- Deuda Privada
- Activos Naturales y Reales
- Capital Público y Deuda
- Efectivo y Equivalentes de Efectivo
- Estructuras de Fondos y Otros
- Por Tipo de Inversor
- Inversores Institucionales
- Inversores Individuales
- Por Sector de Uso Final
- Energía Renovable
- Agricultura Sostenible
- Microfinanzas y Préstamos a MIPYME
- Sanidad
- Tecnología Educativa y Formación Profesional
- Infraestructura Sostenible
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza definiendo qué significa el capital de impacto en la práctica, para luego construir una lista clara de categorías invertibles y grupos de inversores que se puedan rastrear a lo largo del tiempo. Nos basamos en fuentes públicas y oficiales, incluidos los trabajos de la OCDE sobre finanzas sostenibles, publicaciones del Banco Mundial y de la IFC sobre capital privado movilizado, estadísticas de inversión de la UNCTAD, y comunicados de bancos centrales y reguladores sobre normas de reporte y divulgación de fondos.
Para dar forma a las cifras, también revisamos informes anuales y presentaciones públicas de grandes gestores de activos, publicaciones de asociaciones sectoriales como el Global Impact Investing Network y redes de impacto regionales, y coberturas de prensa de reputación sobre captación de fondos y lanzamientos de estrategias. En algunos casos, se utilizaron suscripciones de pago para datos financieros de empresas y noticias, bases de datos de patentes (para comprender temas de impacto vinculados a la innovación) y una base de datos a nivel de envíos de importación y exportación (como proxy de la actividad de la economía física en ciertos temas de impacto) para verificar los supuestos. Las fuentes aquí enumeradas son ilustrativas, y se consultaron muchos otros documentos públicos para recopilar datos, validarlos y resolver preguntas de investigación abiertas.
Entrevistas y encuestas primarias
El trabajo primario se centró en convertir narrativas amplias de impacto en insumos de dimensionamiento medibles, y luego en comprobar si el modelo preliminar coincide con la forma en que el capital se contabiliza y reporta realmente en el terreno. Hablamos con propietarios de activos, gestores de fondos, intermediarios y especialistas en medición de impacto. También utilizamos encuestas para poner a prueba supuestos sobre los límites de reporte de AUM de impacto, el comportamiento típico de comisiones y asignación, y qué proporción de la actividad se contabiliza como exposición directa frente a indirecta en las distintas regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos ejecutivos: 14% | APAC: 41% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 26% | EMEA: 34% |
| Actores más pequeños: 18% | Gerentes: 60% | América: 25% |
Dimensionamiento y pronóstico del mercado
El modelo de dimensionamiento comienza con una reconstrucción de arriba hacia abajo del conjunto de AUM de impacto por grupo de inversores y tipo de vehículo. Utilizamos series de AUM reportadas, recuentos de registro de fondos y asignaciones de estrategia divulgadas, y luego filtramos según la intención de impacto y las normas de medición. Después de esa primera pasada, corroboramos el total mediante aproximaciones selectivas de abajo hacia arriba, como agregaciones de AUM de gestores muestreados, verificaciones por canal de la captación de fondos y el despliegue, y comprobaciones de coherencia utilizando rangos de asignación típicos aplicados a conjuntos de AUM elegibles conocidos.
Algunas huellas de mercado fueron importantes para mantener el modelo fundamentado. Estas incluyeron las definiciones de AUM de impacto reportadas utilizadas en encuestas sectoriales, los ciclos de captación de fondos observados para los mercados privados, los cambios en el apetito por activos cotizados frente a no cotizados, y la combinación de asignaciones por tema (como clima, finanzas inclusivas y desarrollo comunitario). También seguimos indicadores como los cambios de política y divulgación que afectan la clasificación de fondos, los patrones de asignación institucional y el momento de conversión de divisas, ya que el AUM a menudo se reporta en términos locales antes de normalizarse. Para el pronóstico, se utilizó un análisis de escenarios para que el crecimiento pueda vincularse a un pequeño conjunto de factores explicables, y luego se alinearon con las expectativas de los entrevistados sobre la captación de fondos, el ritmo de despliegue y el sentimiento de mercado en los próximos años. Cuando los insumos de abajo hacia arriba estaban incompletos para gestores más pequeños o regiones con reporte limitado, gestionamos la brecha mediante una expansión conservadora de muestreo y luego volvimos a comprobar frente a totales independientes y distribuciones de encuestas reportadas.
Validación de datos y ciclo de actualización
La validación se realiza por capas, de modo que primero se comprueba la coherencia matemática evidente y luego se aplican comprobaciones de sentido de mercado utilizando señales independientes. Comparamos los resultados del modelo con los totales de AUM publicados, los patrones de captación de fondos y despliegue reportados, y las divisiones regionales. Cualquier salto brusco que no coincida con las condiciones de política, reporte o mercado de capitales se investiga.
Antes de la aprobación final, el trabajo pasa por una revisión de varios pasos en la que un segundo analista pone a prueba los supuestos, las conversiones y las divisiones de segmentos, y se activan verificaciones adicionales si un insumo clave parece estar fuera de línea. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios importantes en la divulgación o grandes cambios de asignación por parte de instituciones. Justo antes de la entrega, realizamos una nueva revisión para captar las últimas publicaciones públicas, de modo que los clientes reciban una visión actualizada.
Tamaño del mercado de inversión de impacto de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas para la inversión de impacto no siempre coinciden, principalmente porque diferentes autores eligen distintas reglas de conteo y se basan en distintas fuentes de reporte. La dispersión generalmente proviene de si la estimación se enmarca como AUM, captación de fondos o capital desplegado, y de cómo se trata la exposición directa frente a la indirecta.
La tabla muestra una agrupación ajustada alrededor del rango medio de 1,5 billones de USD, pero las brechas aún importan cuando las decisiones dependen de definiciones consistentes. En el modelo de Mordor Intelligence, la referencia del año en curso está vinculada a una visión global basada en valor que alinea el grupo de inversores, la cobertura geográfica y el momento de conversión de divisas con un conjunto consistente de supuestos. Esto evita mezclar totales directos de AUM con alcances regionales parciales o periodos de reporte no coincidentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,57 billones de USD (2026) | |
| Asociación Sectorial A | 1,57 billones de USD (2024) | Utiliza un enfoque de base de datos directa de AUM de impacto y excluye explícitamente las inversiones indirectas, lo que puede subestimar la exposición que se mantiene a través de vehículos de múltiples capas, y también refleja un año base diferente al año de referencia actual. |
| Red Regional B | 0,25 billones de USD (2024) | Se centra en Europa y separa el impacto de los mercados privados y públicos, por lo que la cifra no es un total global, y el enfoque en mercados privados puede omitir asignaciones cotizadas que muchos inversores globales todavía clasifican dentro de estrategias de impacto. |
En general, la comparación señala tres factores repetibles de diferencia: el límite geográfico, lo que se contabiliza como exposición directa frente a indirecta, y el año y el momento de conversión de divisas utilizados. Al mantener estas decisiones explícitas y luego contrastarlas con entrevistas y señales independientes de AUM, nuestra estimación se mantiene trazable a insumos claros y puede actualizarse sin cambiar la lógica.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de inversión de impacto?
El mercado se situó en USD 1,57 billones en 2026 y se proyecta que alcance USD 2,19 billones para 2031, lo que se traduce en una CAGR del 6,83%.
¿Qué clase de activo crece más rápido dentro del mercado de inversión de impacto?
El capital privado se expande a una CAGR del 11,03% hasta 2031, porque la propiedad directa permite una medición más completa del impacto y mayores primas de iliquidez.
¿Por qué Europa lidera el mercado de inversión de impacto?
Europa ostenta una participación de mercado del 33,21% debido a estrictos mandatos de divulgación como la CSRD y un sólido programa soberano de bonos verdes que canaliza capital hacia proyectos verificados.
¿Qué frena un crecimiento más rápido de la inversión de impacto?
Los principales vientos en contra incluyen los riesgos de litigios por lavado verde que inflan los costes de cumplimiento, los mercados de salida poco profundos que alargan los períodos de tenencia, las brechas de datos en las economías en desarrollo y las tasas de interés más altas que limitan los fondos de financiación concesional.
¿Cómo acceden los inversores minoristas a las oportunidades de impacto?
Las plataformas digitales permiten la propiedad fraccionada de fondos tokenizados y ofrecen filtrado automatizado de impacto, impulsando una CAGR del 10,38% en la participación de inversores individuales.
¿Qué sector muestra el mayor potencial de crecimiento?
La agricultura sostenible lidera con una CAGR del 9,33% hasta 2031, a medida que los inversores financian sistemas alimentarios resilientes e iniciativas de agricultura inteligente frente al clima.
Última actualización de la página el:


