
Tamaño y Participación del Mercado de Identity Provisioning
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 11.77 Mil millones de dólares |
| Tamaño del Mercado (2032) | 22.93 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.27 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Identity Provisioning por Mordor Intelligence
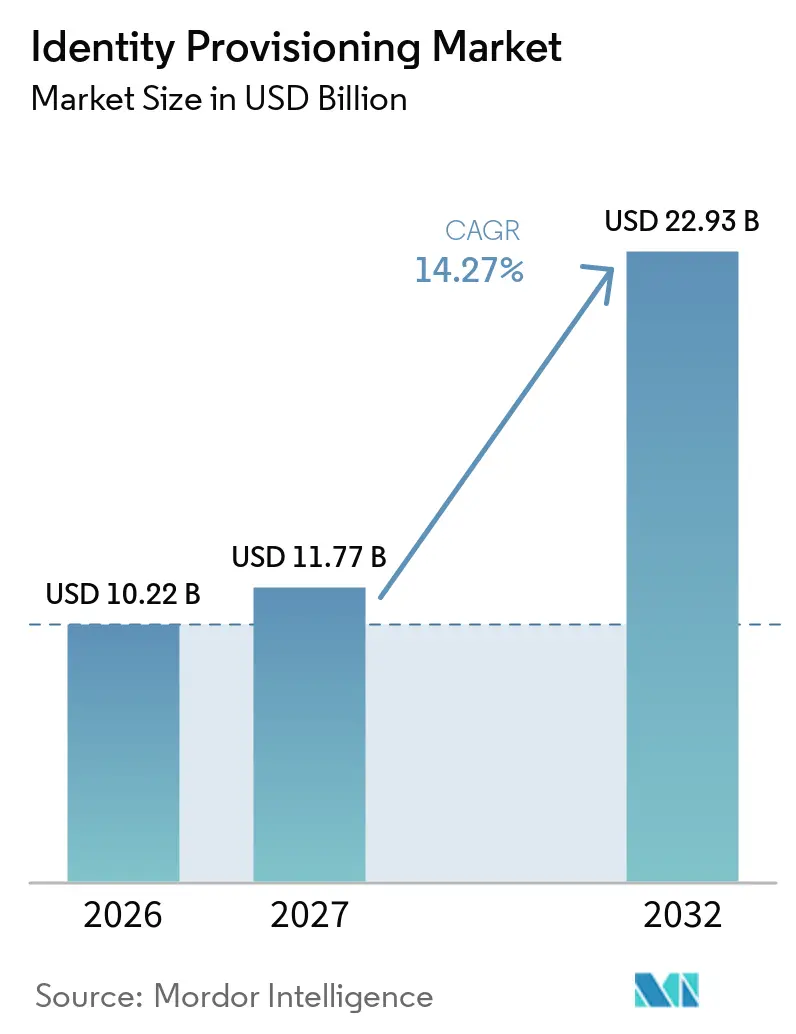
El tamaño del mercado de identity provisioning está valorado en 10,22 mil millones de USD en 2026 y se proyecta que alcance los 22,93 mil millones de USD en 2032, registrando una CAGR del 14,27% de 2027 a 2032. El identity provisioning ahora gobierna el acceso a los sistemas, las condiciones de acceso y la duración del acceso en entornos empresariales. El aumento de los volúmenes de identidades no humanas, los programas de confianza cero y las regulaciones operativas digitales están llevando este trabajo más allá de la administración periódica. Las empresas necesitan controles continuos y automatizados a medida que se expanden los parques de aplicaciones, los entornos en la nube y los agentes autónomos. Los proveedores están respondiendo con plataformas integradas que combinan gobernanza de identidades, acceso privilegiado y seguridad de identidades no humanas. La profundidad de integración, la capacidad de servicio y el análisis de acceso basado en IA probablemente darán forma a las decisiones de compra en el mercado de identity provisioning.
Conclusiones Clave del Informe
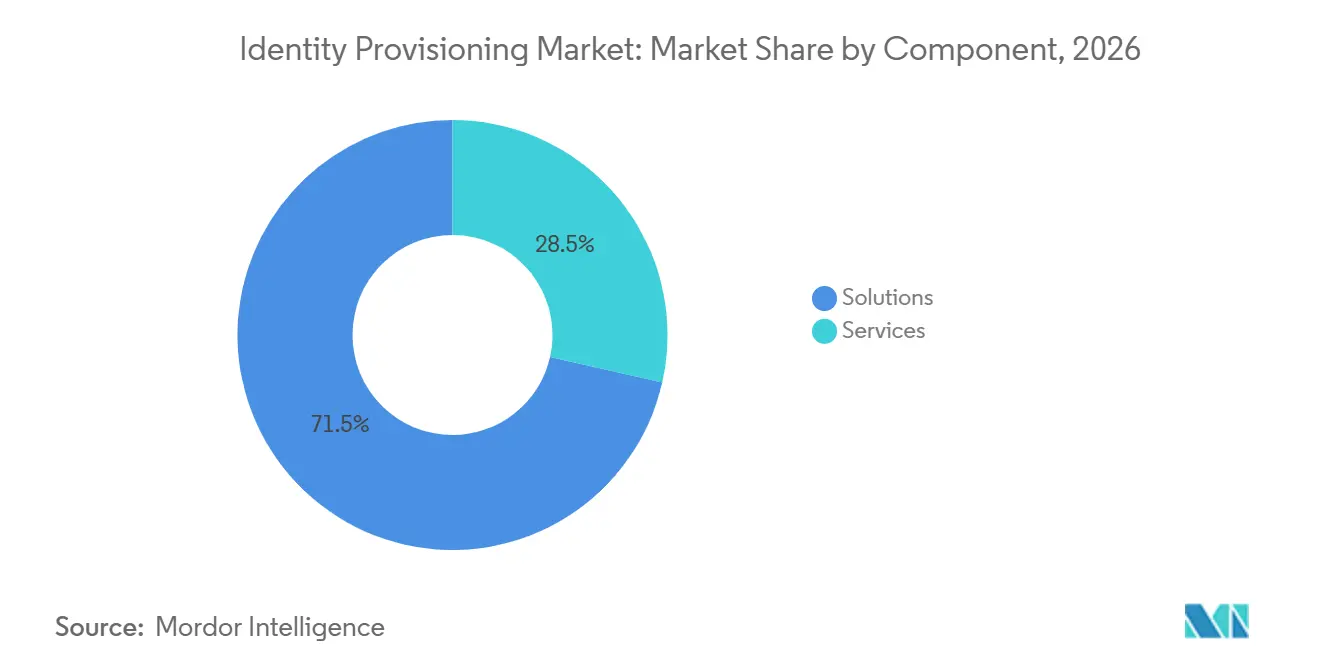
- Por componente, las soluciones representaron el 71,46% de la participación del mercado de identity provisioning en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 14,74% hasta 2032.
- Por modelo de implementación, la nube representó el 68,48% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 14,36% hasta 2032.
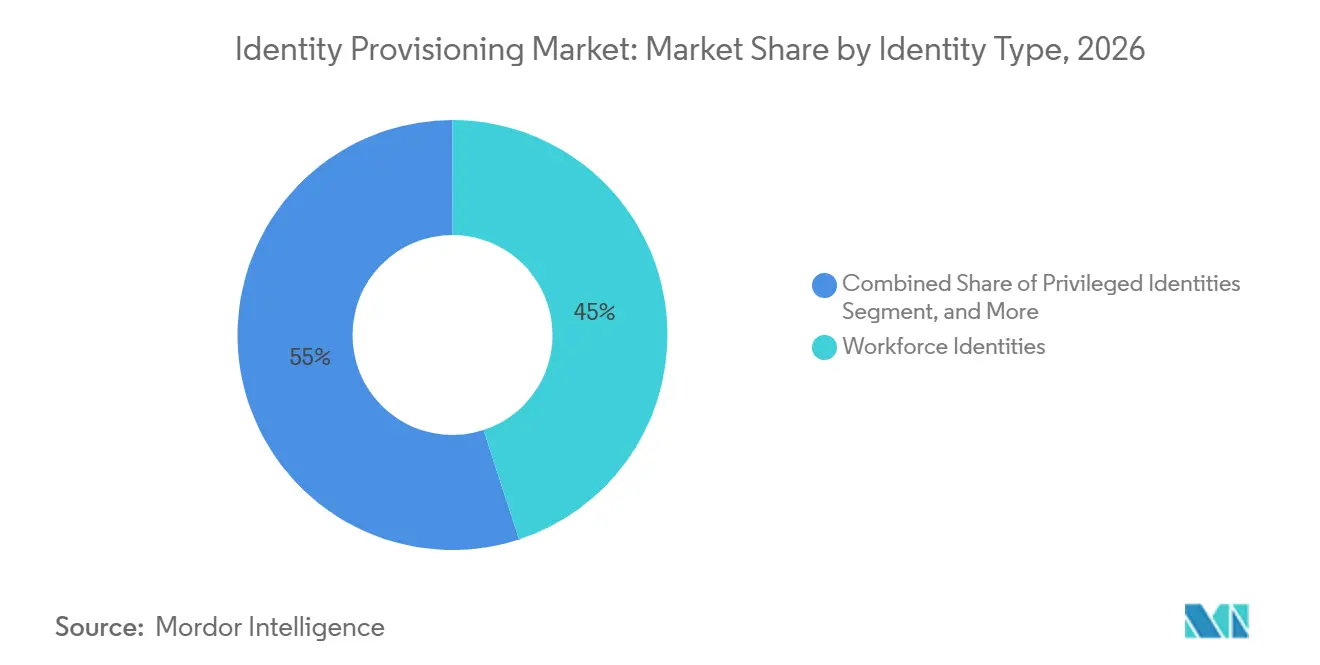
- Por tipo de identidad, las identidades de fuerza laboral representaron el 44,98% de los ingresos en el mercado de identity provisioning en 2026, mientras que se proyecta que las identidades de agentes de IA se expandan a una CAGR del 14,59% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 77,68% de los ingresos en 2026, mientras que se proyecta que las PYMEs se expandan a una CAGR del 14,84% hasta 2032.
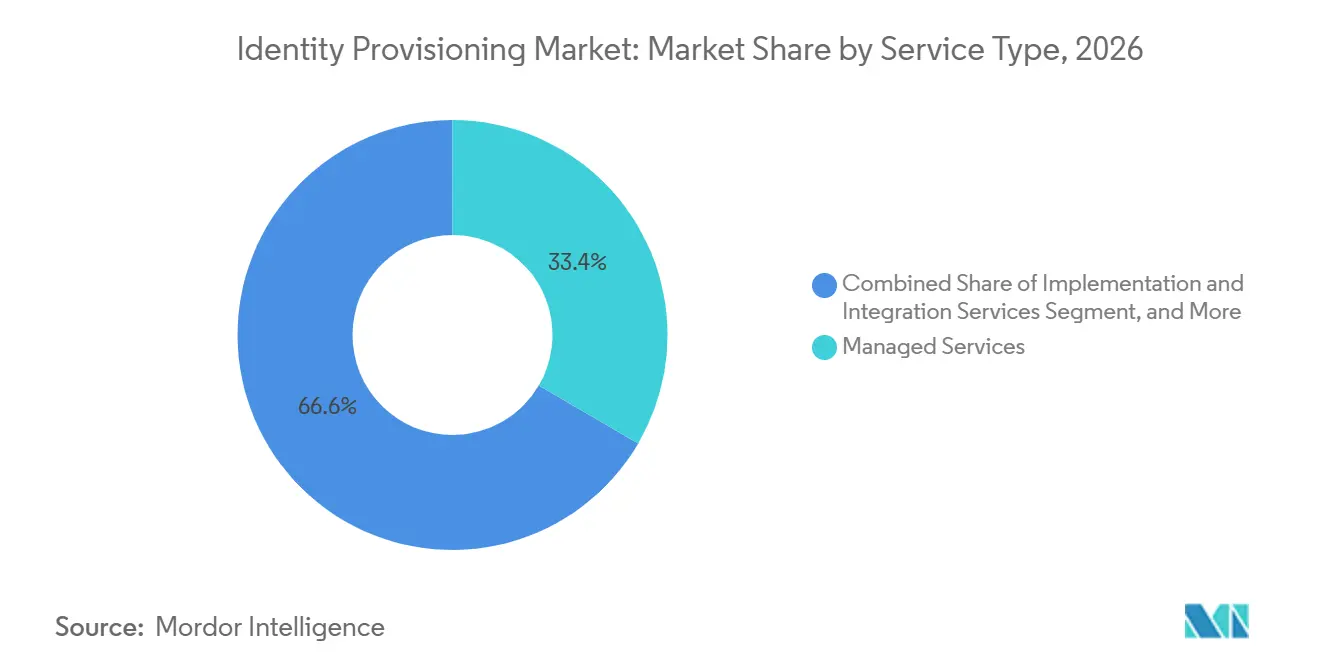
- Por tipo de servicio, los servicios gestionados representaron el 33,41% de los ingresos por servicios en el mercado de identity provisioning en 2026 y se proyecta que crezcan a una CAGR del 14,74% hasta 2032.
- Por usuario final, BFSI representó el 21,59% de los ingresos en 2026, mientras que se proyecta que TI y telecomunicaciones se expandan a una CAGR del 14,82% hasta 2032.
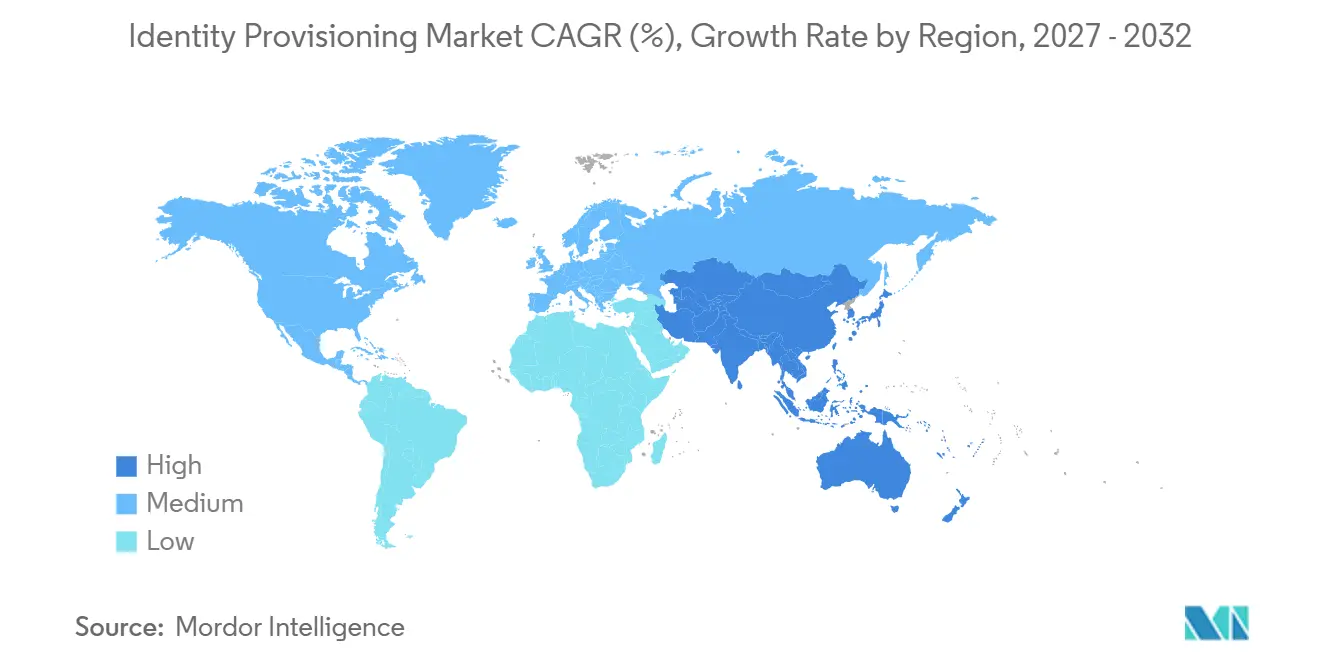
- Por geografía, América del Norte representó el 41,88% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 14,53% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Identity Provisioning
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento Normativo y Automatización de Auditorías | +3.8% | Global, con mayor concentración en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Programas de Confianza Cero y Mínimo Privilegio | +3.2% | América del Norte y Europa, con adopción creciente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Dispersión de Identidades en Entornos Híbridos y Multinube | +2.5% | Global | Mediano plazo (2-4 años) |
| Incorporación, Desvinculación y Escalabilidad de la Fuerza Laboral | +1.8% | Global, más fuerte en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Minería de Roles Asistida por IA e Inteligencia de Acceso Continua | +1.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Identidades No Humanas y Agentes de IA | +1.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento Normativo y Automatización de Auditorías
Las obligaciones regulatorias son un importante desencadenante de demanda a corto plazo para el mercado de identity provisioning. DORA se aplica a las entidades financieras de la UE desde el 17 de enero de 2025, exigiendo controles de acceso y registros auditables para los sistemas críticos. La ley de transposición de NIS2 de Alemania entró en vigor en diciembre de 2025 y extendió las obligaciones de control de acceso a los sectores esenciales e importantes. DORA, NIS2, HIPAA, SOC 2, CMMC 2.0 y PCI-DSS v4.0.1 requieren evidencia más sólida de gobernanza de acceso. Los procesos basados en tickets no pueden proporcionar la evidencia continua esperada bajo estos requisitos. Las organizaciones del mercado medio con entre 500 y 2.000 empleados están adoptando capacidades de aprovisionamiento de ciclo completo que antes eran utilizadas principalmente por grandes empresas.
Programas de Confianza Cero y Mínimo Privilegio
Los programas de confianza cero están afectando la arquitectura de aprovisionamiento, así como la política de seguridad más amplia. Omada informó que el 95% de las empresas estadounidenses encuestadas habían adoptado la confianza cero en algún nivel, mientras que el 47% describió sus programas como completamente integrados.[1] Muchos programas aún se centran en la autenticación y la segmentación de redes en lugar del ciclo de vida del acceso. La certificación periódica puede dejar privilegios permanentes en vigor entre revisiones. Las organizaciones están utilizando plataformas de gobernanza para el acceso justo a tiempo y el privilegio permanente cero. Este cambio aumenta la demanda de análisis de derechos y certificación de acceso modernizada dentro del mercado de identity provisioning.
Dispersión de Identidades en Entornos Híbridos y Multinube
La infraestructura híbrida crea desafíos de gestión de acceso en entornos de nube y locales separados. Cada entorno puede utilizar políticas de identidad, registros de auditoría y controles administrativos distintos. Las políticas de acceso inconsistentes pueden dejar brechas entre los servicios en la nube y las aplicaciones empresariales establecidas. El número de identidades no humanas añade una escala material a este problema de gestión. Cloud Security Alliance informó que las identidades no humanas superan en número a los usuarios humanos en una proporción de 45 a 1 en promedio y de 144 a 1 en entornos nativos de la nube.[2] La gobernanza manual no puede gestionar adecuadamente este volumen, lo que respalda la demanda de aprovisionamiento centralizado y automatización del ciclo de vida.
Incorporación, Desvinculación y Escalabilidad de la Fuerza Laboral
Los volúmenes de solicitudes de acceso están aumentando a medida que las empresas añaden herramientas SaaS, contratistas y nuevos roles. Okta informó que el número promedio de solicitudes de acceso por cliente se más que duplicó en 1 año y aumentó un 1.140% en 2 años.[3] Este aumento refleja la expansión de aplicaciones y el movimiento de la fuerza laboral más que el número de empleados por sí solo. La desvinculación presenta un problema de control significativo cuando el acceso no utilizado persiste después de que un trabajador se va. Cloud Security Alliance encontró que el 47% de las identidades no humanas no habían cambiado durante más de 1 año, mientras que el 8% no tenía vínculo de propiedad con RRHH después de que su creador se fue. Los flujos de trabajo automatizados de incorporación, cambio de rol y desvinculación se están volviendo necesarios tanto para identidades humanas como de máquinas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración con Aplicaciones y Directorios Heredados | -2.8% | Global, más aguda en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Escasez de Habilidades en Ingeniería de Identidades | -2.2% | Global | Mediano plazo (2-4 años) |
| Requisitos Fragmentados de Residencia de Datos y Soberanía | -1.0% | Global, más fuerte en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Estándares Inconsistentes de API, Eventos y Conectores | -0.6% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración con Aplicaciones y Directorios Heredados
Las aplicaciones y directorios heredados siguen siendo la principal fuente de retrasos en la implementación en el mercado de identity provisioning. Los sistemas ERP, los directorios de mainframe y las aplicaciones personalizadas más antiguas a menudo requieren conectores especializados. Las interfaces propietarias y los procesos de gestión de usuarios basados en archivos por lotes pueden volverse frágiles a medida que las aplicaciones cambian. SAP Identity Management alcanzará el fin de mantenimiento en 2027, lo que generará trabajo de migración para las empresas con flujos de trabajo de identidad complejos. La desviación de acceso puede ocurrir cuando el registro de la plataforma de gobernanza difiere del estado de acceso dentro del sistema de destino. Esto crea derechos persistentes y un riesgo de cumplimiento en expansión donde las organizaciones deben demostrar que el acceso implementado coincide con el acceso aprobado.
Escasez de Habilidades en Ingeniería de Identidades
La complejidad de la implementación de identidades está aumentando más rápido que la fuerza laboral especializada disponible. SANS encontró que las brechas de habilidades eran el principal desafío de la fuerza laboral para el 60% de las organizaciones encuestadas en 2026, y el 27% reportó brechas relacionadas con deficiencias de capacidad.[4] La escasez complica el diseño de conectores, el desarrollo de modelos de acceso, la migración y la gobernanza continua. Las empresas sin ingenieros de identidades experimentados pueden enfrentar cronogramas de implementación más largos y una supervisión del programa más débil. Los servicios gestionados proporcionan una alternativa operativa para las organizaciones que no pueden construir un equipo de identidades dedicado. Esto respalda la demanda de los proveedores, pero puede limitar la adopción donde la entrega gestionada no está disponible o carece de capacidad local.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Las Soluciones Anclan los Ingresos Mientras los Servicios se Aceleran
Las soluciones representaron el 71,46% de la participación del mercado de identity provisioning en 2026. Incluyen el aprovisionamiento y desaprovisionamiento de usuarios, la certificación y revisión de acceso, la gobernanza privilegiada y la gestión de contraseñas. Estas funciones forman la capa operativa que las empresas necesitan antes de añadir servicios de soporte externos. Las organizaciones reguladas dependen de esta capa para controlar el acceso, documentar decisiones y gestionar los cambios de trabajadores en los sistemas empresariales conectados. El software también crea los registros utilizados en los ciclos de certificación y la preparación de auditorías. La certificación de acceso está recibiendo especial atención a medida que los proveedores añaden datos de uso a los procesos de revisión. La certificación habilitada por IA puede reducir el trabajo necesario para revisiones manuales repetidas, especialmente cuando los revisores deben evaluar muchas aplicaciones y derechos. SailPoint anunció un motor de Certificación de Acceso de próxima generación y una reconstrucción de Separación de Funciones en marzo de 2026. El lanzamiento indica que la modernización de la certificación es una prioridad activa de producto entre los proveedores establecidos.
Se proyecta que los servicios se expandan a una CAGR del 14,74% de 2027 a 2032, convirtiéndolos en el componente de más rápido crecimiento del tamaño del mercado de identity provisioning. Los servicios gestionados están ganando demanda a medida que las empresas transfieren la gestión del ciclo de vida a proveedores especializados. Los proveedores pueden operar plataformas, mantener conectores, programar certificaciones y gestionar escalaciones dentro de un acuerdo de servicio definido. Esto permite a los equipos internos centrarse en las decisiones de política y el trabajo de seguridad de mayor prioridad. Los servicios profesionales continúan apoyando proyectos nuevos y migraciones de plataformas. Este trabajo es importante cuando los clientes necesitan integraciones personalizadas o modelos de acceso revisados en sistemas más antiguos y más nuevos. Sin embargo, el trabajo por proyectos es más variable que las operaciones gestionadas contratadas. Las organizaciones del mercado medio pueden preferir la entrega gestionada porque mantener un equipo de gobernanza interno puede costar más que un compromiso especializado. Este cambio respalda los ingresos recurrentes por servicios junto con la base de software de plataforma, al tiempo que permite a los clientes retener la responsabilidad sobre la política de acceso, los modelos de aprobación y las decisiones empresariales que determinan el acceso apropiado al sistema.
Por Modelo de Implementación: La Nube Lidera a Medida que los Entornos Híbridos Continúan
La nube representó el 68,48% de la participación del mercado de identity provisioning en 2026. También se proyecta que se expanda a una CAGR del 14,36% hasta 2032. Las plataformas de Identidad como Servicio han abordado las preocupaciones de seguridad anteriores mediante la residencia de datos en la región, la tenencia privada y las certificaciones de cumplimiento. Estas características importan a los compradores regulados en BFSI y atención médica, donde los requisitos de control influyen en las decisiones de implementación. La implementación en la nube también puede reducir la carga de infraestructura para las organizaciones que inician un programa de gobernanza. Proporciona una ruta hacia actualizaciones de plataforma más frecuentes e integración de servicios. El mercado de identity provisioning continúa favoreciendo la entrega en la nube a medida que las organizaciones necesitan un acceso más rápido a la automatización y el análisis. La adopción de la nube no elimina la necesidad de gobernar directorios y aplicaciones más antiguos que permanecen dentro de los parques híbridos, por lo que los compradores necesitan planes de implementación que puedan conectar los nuevos controles en la nube con los registros y modelos de derechos mantenidos dentro de sus sistemas establecidos.
Las implementaciones locales siguen siendo importantes donde los requisitos de soberanía son estrictos o los modelos de derechos están muy personalizados. RSA encontró que el 75% de las organizaciones encuestadas operaban entornos híbridos, un aumento de 5 puntos porcentuales respecto a RSA 2025. Esto muestra que la expansión de la nube se está produciendo junto con la infraestructura local persistente. SailPoint lanzó IdentityIQ 9.0 en octubre de 2026 con acceso a roles basado en tiempo y gobernanza híbrida mejorada. Las arquitecturas híbridas conectan plataformas de gobernanza en la nube con directorios y aplicaciones locales que las empresas no pueden reemplazar rápidamente. Son ampliamente utilizadas por grandes empresas que deben preservar los sistemas establecidos. Esto mantiene las capacidades locales e híbridas relevantes para las hojas de ruta de productos de los proveedores, particularmente cuando una migración debe mantener los flujos de acceso críticos para el negocio operando sin interrupciones y debe abordar interfaces heredadas que carecen de interfaces de programación de aplicaciones modernas.
Por Tipo de Identidad: Las Identidades de Fuerza Laboral Lideran Mientras los Agentes de IA se Expanden
Las identidades de fuerza laboral representaron el 44,98% de la participación del mercado de identity provisioning en 2026. Los procesos de incorporación, cambio de rol y desvinculación de empleados siguen siendo el caso de uso básico para la mayoría de los programas de identidad. Las organizaciones utilizan estos controles para otorgar acceso inicial, revisar derechos después de cambios de rol y eliminar el acceso al momento de la salida. Estas actividades deben coordinarse en muchas aplicaciones, directorios y sistemas administrativos. Las identidades privilegiadas son el siguiente área principal porque las cuentas de administrador y propietario de sistemas presentan un riesgo elevado. Las cuentas de terceros y no empleados también se están volviendo más importantes en las cadenas de suministro. Cloud Security Alliance informó que las brechas de terceros representaron el 48% de las brechas y citó un aumento interanual del 60% en el Informe de Investigaciones de Brechas de Datos de Verizon. Estas demandas mantienen la gobernanza de la fuerza laboral en el centro de las decisiones de implementación. También amplían los tipos de identidades que una sola plataforma debe gestionar.
Se proyecta que las identidades de agentes de IA se expandan a una CAGR del 14,59% de 2027 a 2032. Las cuentas de máquinas, cargas de trabajo y aplicaciones aumentan a medida que las organizaciones utilizan procesos DevOps y arquitecturas basadas en API. Estas cuentas pueden crearse y modificarse con más frecuencia que las identidades de empleados tradicionales. Muchas organizaciones carecen de una gestión automatizada integral del ciclo de vida para las identidades de máquinas y dependen de procesos manuales para al menos parte del ciclo de vida de la identidad. Las empresas estadounidenses están utilizando o pilotando cada vez más la IA agéntica. Sin embargo, muchas organizaciones carecen de una política documentada para crear o eliminar identidades de IA. Los procesos de gobernanza de cuentas humanas no abordan completamente las identidades autónomas de corta duración, lo que crea un requisito de producto distinto que incorpora las decisiones del ciclo de vida, la aprobación de acceso, el monitoreo y las prácticas de eliminación en la misma discusión de control.

Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las PYMEs Adoptan Plataformas en la Nube
Las grandes empresas representaron el 77,68% de la participación del mercado de identity provisioning en 2026. Su escala crea extensos portafolios de aplicaciones, múltiples servicios en la nube y acceso de contratistas en capas. Estas organizaciones a menudo operan en jurisdicciones con requisitos regulatorios separados. El aprovisionamiento automatizado se convierte en una necesidad operativa cuando miles de usuarios y sistemas requieren cambios de acceso coordinados. Las grandes organizaciones también enfrentan requisitos más complejos de segregación de funciones y expectativas de auditoría. Sus programas deben alinear políticas entre unidades de negocio mientras retienen registros que respalden las revisiones de control. ManageEngine encontró que más de la mitad de las grandes empresas gestionaban 3 o más proveedores de IAM. También informó que el 76% de las empresas norteamericanas estaban consolidando proveedores o evaluando un enfoque de proveedor unificado. Este ciclo de consolidación puede aumentar el gasto en la plataforma de gobernanza seleccionada.
Se proyecta que las PYMEs se expandan a una CAGR del 14,84% de 2027 a 2032. Las plataformas nativas de la nube reducen los requisitos de infraestructura y pueden acortar los ciclos de implementación de meses a semanas. Esto hace que la gobernanza de acceso formal sea más accesible para las organizaciones sin grandes equipos de seguridad internos. También permite a los compradores utilizar capacidades estándar antes de comprometer recursos en implementaciones altamente personalizadas. Los proveedores de SaaS verticales pueden ofrecer configuraciones adecuadas para los requisitos de atención médica, BFSI o manufactura. Las configuraciones listas para el cumplimiento pueden reducir la cantidad de trabajo de diseño inicial para los compradores del mercado medio. Las PYMEs aún necesitan revisiones de acceso, controles de incorporación y rutas de aprobación documentadas. Las ofertas gestionadas pueden abordar la escasez de personal dedicado a la ingeniería de identidades. Estas condiciones posicionan a los proveedores en la nube con configuraciones específicas de la industria para atender a una base de clientes PYMEs en crecimiento, especialmente donde los compradores necesitan capacidades de gobernanza estructuradas pero no pueden construir las bibliotecas de conectores y los equipos operativos especializados generalmente asociados con un programa de grandes empresas.
Por Tipo de Servicio: Los Servicios Gestionados se Convierten en el Modelo de Entrega Preferido
Los servicios gestionados representaron el 33,41% de los ingresos por servicios en 2026 y se proyecta que se expandan a una CAGR del 14,74% hasta 2032. Esta posición dual refleja una preferencia por externalizar las operaciones de identidad continuas a especialistas. Bajo los modelos gestionados, los proveedores se encargan de las operaciones de la plataforma, los calendarios de certificación, el mantenimiento de conectores y las escalaciones. Estas actividades requieren habilidades técnicas que muchas empresas no pueden mantener internamente. El modelo de servicio también puede proporcionar una estructura operativa predecible después de que una plataforma entre en funcionamiento. Es particularmente relevante para las organizaciones con equipos de seguridad pequeños y requisitos de acceso complejos. Los proveedores pueden aplicar la misma disciplina operativa a las solicitudes rutinarias, las revisiones periódicas y los cambios del sistema. El mercado de identity provisioning se beneficia cuando los proveedores de servicios pueden combinar la experiencia en plataformas con la gestión continua del ciclo de vida. Este modelo puede ayudar a los clientes a mantener la continuidad de la gobernanza a pesar de las limitaciones de la fuerza laboral, al tiempo que hace que las revisiones y el mantenimiento recurrentes sean parte de un servicio operativo acordado en lugar de un proyecto interno intermitente.
Los servicios profesionales continúan apoyando migraciones, nuevas implementaciones de conectores y programas de modernización. La implementación e integración son a menudo los primeros compromisos en un nuevo programa de identidades. La capacitación, la consultoría y el soporte ayudan a las organizaciones a desarrollar familiaridad interna con los procesos de gobernanza. Estos servicios son útiles cuando un cliente debe conectar sistemas heredados o revisar roles de acceso. También apoyan la reconfiguración periódica a medida que el parque de aplicaciones cambia y nuevos sistemas ingresan al entorno de acceso. Los ingresos por servicios profesionales son por proyecto y pueden ser menos predecibles que los contratos gestionados. Los servicios gestionados crean ingresos contractuales recurrentes para los proveedores. Esta diferencia hace que el modelo de entrega gestionada sea un enfoque estratégico significativo para los proveedores e integradores, incluso cuando los especialistas en implementación siguen siendo necesarios cuando las organizaciones migran desde herramientas de identidad más antiguas o añaden aplicaciones complejas que requieren un diseño de conector y flujo de trabajo personalizado.
Por Usuario Final: BFSI Ancla la Demanda Mientras TI y Telecomunicaciones Marcan el Ritmo
BFSI representó el 21,59% de la participación del mercado de identity provisioning en 2026. El sector enfrenta requisitos de control de acceso bajo SOX, PCI-DSS, DORA y GDPR. Estos marcos requieren visibilidad del acceso, controles de segregación de funciones y registros de aprovisionamiento auditables. Las instituciones financieras operan programas de identidad maduros porque gestionan datos sensibles y sistemas transaccionales críticos. La aplicación de DORA está aumentando la demanda de controles de acceso en tiempo real y basados en eventos que retienen evidencia de los cambios. Tales controles pueden demostrar el cumplimiento continuo en lugar de solo revisiones de acceso puntuales. La atención médica y las ciencias de la vida también tienen requisitos definidos bajo HIPAA y FDA 21 CFR Parte 11. El gobierno, la defensa y la manufactura representan grupos de demanda adicionales con sus propias necesidades de cumplimiento y operativas, donde la gobernanza de acceso debe tener en cuenta sistemas especializados, registros sensibles y roles operativos que difieren de los utilizados en las instituciones financieras.
Se proyecta que TI y telecomunicaciones se expandan a una CAGR del 14,82% de 2027 a 2032. Los operadores de telecomunicaciones gestionan redes híbridas y muchas cuentas privilegiadas en los sistemas de gestión de redes. Necesitan herramientas de aprovisionamiento que cubran tanto los sistemas de TI como los de tecnología operativa. La demanda del comercio minorista y el comercio electrónico está aumentando a medida que los parques de aplicaciones orientadas al cliente se amplían. La manufactura sigue en una etapa más temprana de adopción, pero está añadiendo entornos operativos conectados. Los despliegues de Industria 4.0 añaden dispositivos industriales y plataformas de manufactura en la nube que requieren gobernanza de identidades no humanas. El resultado es un conjunto más amplio de relaciones de acceso que las plataformas de aprovisionamiento deben identificar, aprobar y revisar. La industria de identity provisioning sirve a estos sectores verticales con diferentes necesidades de cumplimiento y entornos operativos, lo que hace que los flujos de trabajo adaptables y la cobertura amplia de identidades de empleados, privilegiadas, de terceros, de máquinas y de aplicaciones sean importantes para cada implementación.
Análisis Geográfico
América del Norte representó el 41,88% de la participación del mercado de identity provisioning en 2026. La región tiene una gran base de implementaciones de gobernanza empresarial e integradores especializados en identidades. Estados Unidos alberga a muchos de los principales proveedores de plataformas y empresas reguladas con programas de identidad establecidos. Esto crea un entorno de compra maduro en el que los clientes comparan la cobertura amplia de la plataforma, la disponibilidad de conectores y la capacidad de servicio continuo. Las grandes empresas frecuentemente necesitan coordinar el acceso entre aplicaciones locales establecidas y servicios en la nube, lo que hace relevantes las plataformas de gobernanza unificadas. Canadá contribuye a la demanda a través de los servicios financieros y la contratación federal. México se encuentra en una etapa más temprana de su ciclo de adopción, pero está añadiendo aprovisionamiento entregado en la nube a medida que aumenta la actividad de manufactura nearshore y fintech. Estas condiciones dan al mercado de identity provisioning una base instalada sustancial en América del Norte, donde el trabajo de modernización puede ser tan importante como las implementaciones de gobernanza completamente nuevas. Las organizaciones norteamericanas aún enfrentan escasez de ingenieros de identidades a pesar de su ecosistema maduro. La base instalada de la región ofrece a los proveedores un entorno importante para la consolidación empresarial y la modernización de plataformas.
Europa es la segunda geografía más grande para el mercado de identity provisioning. El Reino Unido, Alemania y Francia son los principales centros de demanda. DORA se aplica a las entidades financieras de la UE desde enero de 2025, mientras que la transposición de NIS2 de Alemania entró en vigor en diciembre de 2025. Las organizaciones sujetas a ambos marcos están consolidando la gobernanza en plataformas unificadas en lugar de mantener herramientas de cumplimiento separadas. Una capa de gobernanza común puede respaldar las necesidades de evidencia en múltiples regulaciones y reducir el trabajo asociado con pistas de auditoría paralelas. Las necesidades regionales de residencia de datos también influyen en dónde las plataformas procesan la información de identidad y cómo los proveedores de servicios estructuran la entrega. Estas consideraciones hacen que el mercado de identity provisioning dependa tanto de la cobertura funcional como de las opciones de implementación que cumplan con los requisitos específicos de cada jurisdicción. América del Sur sigue siendo una región emergente, liderada por Brasil y Argentina. El marco LGPD de Brasil está aumentando la inversión en gobernanza de acceso en organizaciones reguladas de BFSI y atención médica.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,53% de 2027 a 2032. La transformación digital, la expansión de la nube y los requisitos regulatorios variables están respaldando la demanda regional. La amplia gama de requisitos nacionales hace que el manejo de datos localizado y la capacidad de entrega regional sean consideraciones importantes para los proveedores. Las plataformas basadas en la nube pueden ofrecer a las empresas una ruta práctica para estandarizar la gobernanza mientras continúan operando diferentes entornos de aplicaciones locales. Esta combinación de adopción de la nube y requisitos locales está respaldando el mercado de identity provisioning en economías con etapas muy diferentes de madurez digital. India tiene una gran base empresarial que está moviendo la infraestructura de identidades hacia plataformas nativas de la nube. Japón tiene demanda de manufactura y servicios financieros. Las enmiendas a la Ley de Privacidad de Australia y la Estrategia de Ciberseguridad están respaldando la adopción en el gobierno y la infraestructura crítica. Arabia Saudita y los Emiratos Árabes Unidos están añadiendo demanda a través de la transformación digital y los mandatos de ciberseguridad. África sigue en una etapa temprana, con Sudáfrica y Nigeria como los principales centros de demanda empresarial.
Panorama Competitivo
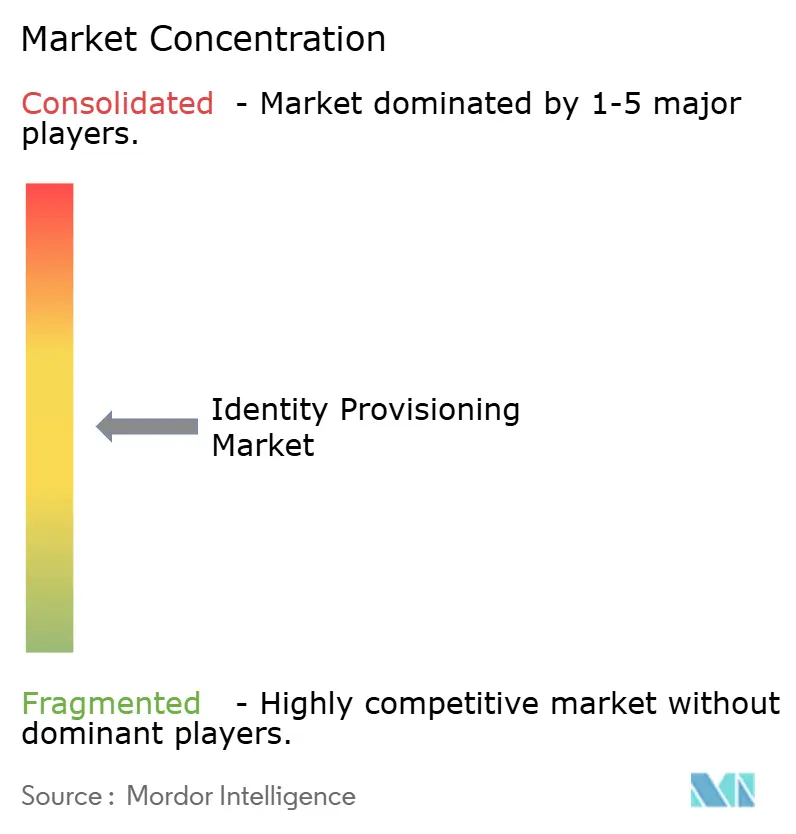
El mercado de identity provisioning está moderadamente concentrado entre los proveedores de plataformas y fragmentado en la entrega de servicios. Los proveedores integrados compiten por los programas de consolidación empresarial, mientras que los especialistas abordan la gobernanza de aplicaciones, el acceso privilegiado en la nube y el aprovisionamiento para PYMEs. El campo combina grandes plataformas de seguridad, proveedores establecidos de gobernanza de identidades y proveedores especializados con capacidades técnicas más limitadas. Los compradores deben evaluar si una plataforma integrada puede soportar sus aplicaciones existentes sin crear nuevas cargas de migración. Palo Alto Networks completó su adquisición de CyberArk en febrero de 2026 y lanzó la plataforma Idira. La combinación colocó las capacidades de acceso privilegiado, gestión de secretos e identidades de máquinas bajo una marca de seguridad de identidades. Esto indica que la identidad se está convirtiendo en una parte central de las estrategias más amplias de plataformas de seguridad. En el mercado de identity provisioning, esto aumenta la importancia de las plataformas que pueden atender los requisitos de gobernanza y acceso privilegiado conectados a través de menos productos integrados. Los proveedores que cubren gobernanza, acceso privilegiado, identidades no humanas e identidades de agentes de IA pueden reducir la necesidad de integración de productos puntuales. Esta capacidad probablemente importará en las evaluaciones competitivas de las grandes empresas.
La gobernanza de agentes de IA sigue siendo un área abierta donde ningún proveedor ha establecido un liderazgo claro. SailPoint puso Agentic Fabric a disposición general en agosto de 2026, mientras que Okta puso Agent SSO a disposición general el 24 de agosto de 2026. SailPoint completó su adquisición de Entro Security en junio de 2026, añadiendo capacidades de detección de secretos y detección y respuesta de identidades no humanas. Okta firmó un acuerdo para adquirir Permiso Security en julio de 2026 para añadir detección de amenazas de identidad multinube y análisis de comportamiento. Estos movimientos muestran que los proveedores de identidades están extendiendo sus plataformas en torno a señales de comportamiento, credenciales y agentes autónomos. Los proveedores están intentando incorporar las funciones de ciclo de vida, política, detección y respuesta en una estructura de control común en lugar de tratar cada función por separado. Este enfoque es relevante donde los agentes de IA pueden actuar en varias aplicaciones y pueden utilizar permisos que requieren una revisión minuciosa. El mercado de identity provisioning tiene, por lo tanto, un área activa de competencia en torno a los controles para identidades de máquinas y autónomas. Los especialistas emergentes en identidades no humanas continúan ofreciendo controles diseñados específicamente para identidades de corta duración y autónomas. Esto mantiene el campo competitivo activo a pesar de una mayor consolidación de plataformas.
La diferenciación tecnológica se centra cada vez más en grafos de identidades actualizados continuamente. Estos sistemas mapean identidades, derechos y rutas de acceso en entornos empresariales. Los enfoques basados en grafos pueden respaldar decisiones de acceso conscientes del contexto en tiempo casi real. Ofrecen un contraste con las plataformas de procesamiento por lotes más antiguas que se actualizan con menos frecuencia. El valor de estas arquitecturas depende de la calidad y cobertura de los datos subyacentes de identidad, aplicación y derechos. Las plataformas también necesitan mantener esos registros a medida que los usuarios cambian de roles, las cargas de trabajo escalan y se añaden entornos en la nube. Las bibliotecas de integración y los ecosistemas de socios siguen siendo importantes porque los sistemas heredados aún ralentizan las implementaciones. Los proveedores con una cobertura sólida de conectores pueden reducir el trabajo necesario para incluir aplicaciones más antiguas. La capacidad de servicio gestionado también se está convirtiendo en un diferenciador donde los clientes carecen de ingenieros de identidades. Estos factores técnicos y de entrega ayudan a determinar si una plataforma de identidades puede adoptarse en toda una empresa en lugar de utilizarse solo para un caso de uso limitado de gobernanza de acceso.
Líderes de la Industria de Identity Provisioning
-
Microsoft Corporation
-
SailPoint Technologies Holdings Inc.
-
IBM Corporation
-
Oracle Corporation
-
SAP SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: SailPoint anunció en su conferencia Navigate 2026 el lanzamiento de IdentityIQ 9.0 para clientes locales e híbridos, con acceso a roles granular basado en tiempo, una base técnica reconstruida sobre servidores de aplicaciones modernos y controles de gobernanza mejorados, proporcionando una ruta de modernización paralela para grandes empresas con parques locales complejos.
- Octubre de 2026: SailPoint lanzó conectores SaaS de Okta actualizados que admiten el descubrimiento de Identidades No Humanas, lo que permite al conector descubrir aplicaciones OpenID Connect como identidades no humanas y correlacionar tokens de API de administrador con los usuarios que los crearon.
- Septiembre de 2026: Okta anunció nuevas capacidades en Okta Identity Governance y Okta Privileged Access tras su adquisición de Permiso Security, introduciendo la detección y respuesta de amenazas de identidad que extiende el análisis de comportamiento y las señales de riesgo a múltiples proveedores de identidades y entornos en la nube.
- Agosto de 2026: SailPoint presentó su solución unificada de Seguridad de Identidades que combina SailPoint Agentic Fabric y SailPoint Human Fabric, con seguridad de prompts en línea que redacta información de identificación personal (PII) antes de que llegue a los modelos de lenguaje de gran escala (LLM) y un control centralizado para deshabilitar agentes no autorizados.
Alcance del Informe Global del Mercado de Identity Provisioning
El Mercado de Identity Provisioning comprende soluciones de software que automatizan la creación, actualización y eliminación de cuentas de usuario, roles y derechos en aplicaciones en la nube, locales y SaaS a lo largo del ciclo de vida de la identidad.
El Informe del Mercado de Identity Provisioning está segmentado por Componente (Soluciones y Servicios), Modelo de Implementación (Nube, Local e Híbrido), Tipo de Identidad (Fuerza Laboral, Privilegiada, Terceros, Máquina y Agente de IA), Tamaño de Organización (Grandes Empresas y PYMEs), Tipo de Servicio (Profesional, Gestionado, Implementación y Capacitación/Consultoría), Usuario Final (BFSI, TI y Telecomunicaciones, Atención Médica, Gobierno, Comercio Minorista y Manufactura) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Soluciones | Aprovisionamiento y Desaprovisionamiento de Usuarios |
| Certificación y Revisión de Acceso | |
| Gobernanza Privilegiada | |
| Gestión de Contraseñas | |
| Servicios | Servicios Profesionales |
| Servicios Gestionados |
| Nube |
| Local |
| Híbrido |
| Identidades de Fuerza Laboral |
| Identidades Privilegiadas |
| Identidades de Terceros y No Empleados |
| Identidades de Máquinas, Cargas de Trabajo y Aplicaciones |
| Identidades de Agentes de IA |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Servicios Profesionales |
| Servicios Gestionados |
| Servicios de Implementación e Integración |
| Servicios de Capacitación, Consultoría y Soporte |
| Banca, Servicios Financieros y Seguros |
| Tecnología de la Información y Telecomunicaciones |
| Atención Médica y Ciencias de la Vida |
| Gobierno y Defensa |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Turquía | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Soluciones | Aprovisionamiento y Desaprovisionamiento de Usuarios |
| Certificación y Revisión de Acceso | ||
| Gobernanza Privilegiada | ||
| Gestión de Contraseñas | ||
| Servicios | Servicios Profesionales | |
| Servicios Gestionados | ||
| Por Modelo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tipo de Identidad | Identidades de Fuerza Laboral | |
| Identidades Privilegiadas | ||
| Identidades de Terceros y No Empleados | ||
| Identidades de Máquinas, Cargas de Trabajo y Aplicaciones | ||
| Identidades de Agentes de IA | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Tipo de Servicio | Servicios Profesionales | |
| Servicios Gestionados | ||
| Servicios de Implementación e Integración | ||
| Servicios de Capacitación, Consultoría y Soporte | ||
| Por Usuario Final | Banca, Servicios Financieros y Seguros | |
| Tecnología de la Información y Telecomunicaciones | ||
| Atención Médica y Ciencias de la Vida | ||
| Gobierno y Defensa | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Turquía | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de identity provisioning?
El mercado de identity provisioning está valorado en 10,22 mil millones de USD en 2026 y se proyecta que alcance los 22,93 mil millones de USD en 2032 a una CAGR del 14,27%.
¿Qué componente tiene la mayor participación en los ingresos de identity provisioning?
Las soluciones lideran con el 71,46% de los ingresos en 2026 porque proporcionan las funciones principales de aprovisionamiento, certificación, gobernanza privilegiada y gestión de contraseñas.
¿Por qué son importantes las identidades de agentes de IA para el control de acceso empresarial?
Se proyecta que las identidades de agentes de IA se expandan a una CAGR del 14,59% hasta 2032, mientras que el 78% de las organizaciones carecía de una política documentada del ciclo de vida de identidades de IA a mediados de 2026.
¿Qué modelo de implementación lidera la adopción de identity provisioning?
La nube lidera con el 68,48% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 14,36% hasta 2032.
¿Qué sector de usuario final tiene la mayor demanda de identity provisioning?
BFSI lidera con el 21,59% de los ingresos en 2026 porque las organizaciones financieras requieren visibilidad del acceso, controles de segregación de funciones y registros auditables.
¿Qué región se está expandiendo más rápido en identity provisioning?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,53% hasta 2032, respaldada por la transformación digital, el uso de la nube y los requisitos evolutivos de gobernanza de acceso.