
Tamaño y Participación del Mercado de Sistemas de Gestión de Respuesta a la Demanda Residencial
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Growth Rate | 5.08 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Gestión de Respuesta a la Demanda Residencial por Mordor Intelligence
Se espera que el tamaño del Mercado de Sistemas de Gestión de Respuesta a la Demanda Residencial registre una CAGR del 5,08% durante el período de pronóstico.
- Se espera que el sistema de gestión de respuesta a la demanda residencial sea testigo de un crecimiento significativo durante el período de pronóstico debido al incremento en el despliegue de redes inteligentes en todo el mundo y al avance en la tecnología de sistemas y software de respuesta a la demanda automatizada, junto con la creciente necesidad de conservación de energía.
- Se espera que la integración de tecnologías inteligentes en la estructura de red existente cree una amplia cantidad de oportunidades para los actores del mercado en los próximos años.
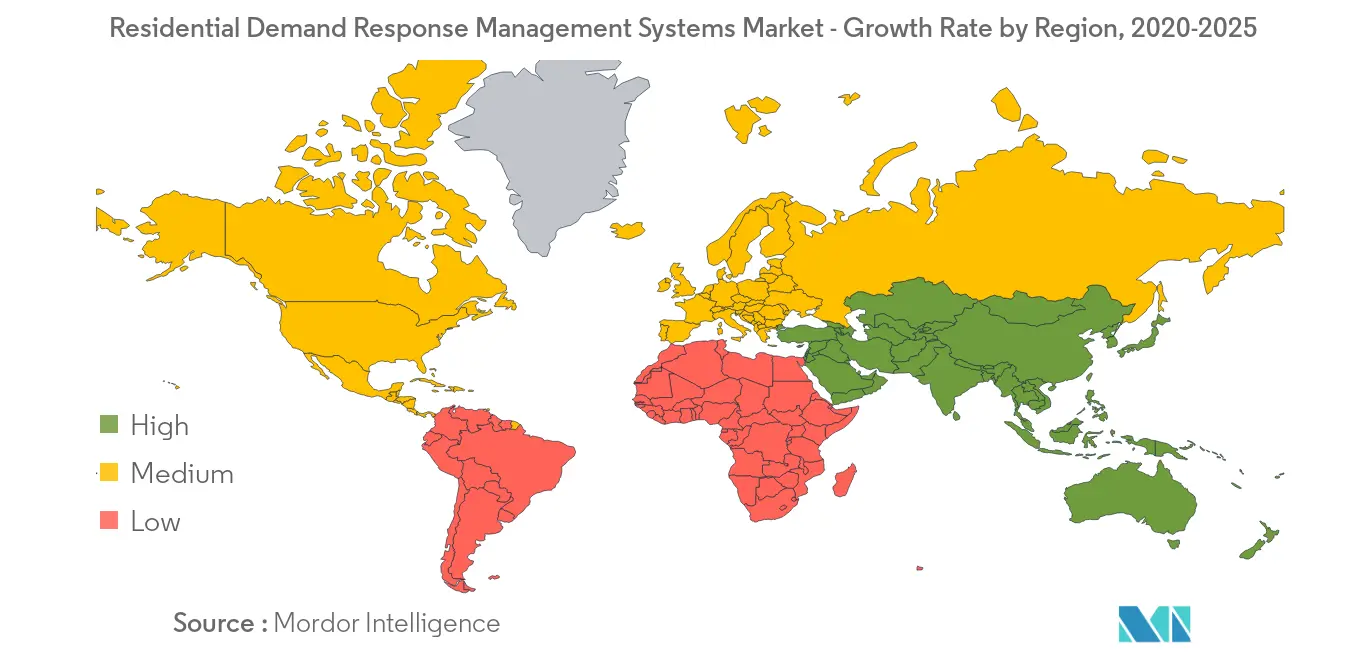
- Asia-Pacífico es el mercado de mayor crecimiento, con China proyectada como el mayor mercado en la región. América del Norte ostenta la mayor participación en el mercado de sistemas de gestión de respuesta a la demanda residencial.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Sistemas de Gestión de Respuesta a la Demanda Residencial
Se Espera que el Sistema de Respuesta a la Demanda Automatizada Impulse el Mercado
- La respuesta a la demanda residencial es un programa dinámico de gestión de infraestructura energética diseñado para apoyar la estabilidad de la red eléctrica y satisfacer la creciente demanda global de energía con la asistencia de usuarios de energía en sectores residenciales que acuerdan reducir ciertas cargas eléctricas durante períodos de demanda máxima.
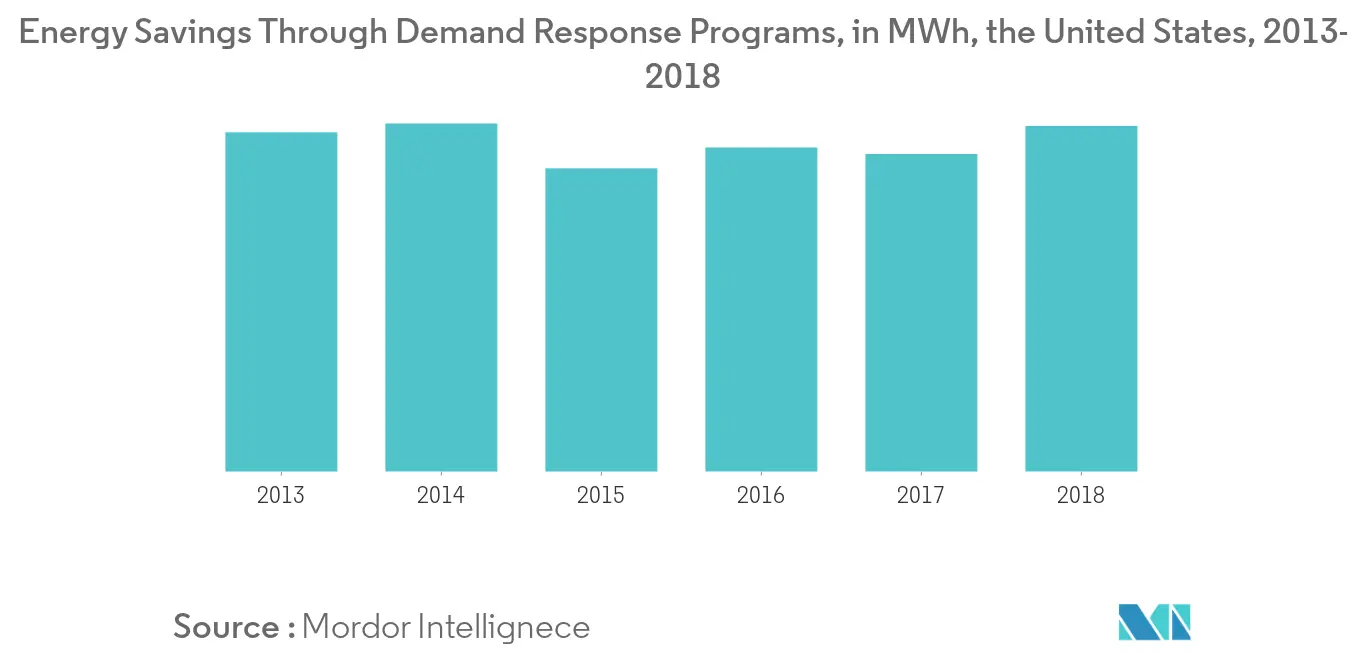
- El rápido desarrollo económico (durante las últimas dos décadas) ha llevado a un aumento en el consumo mundial de energía, y se espera que esta tendencia continúe en el futuro. El consumo doméstico global de electricidad en 2018 fue de 24.643 TWh, lo que es aproximadamente un 75% más alto que el consumo en 2000. Para 2030, la demanda de electricidad está destinada a proliferar. Por lo tanto, con el fin de satisfacer la creciente demanda, los gobiernos de todo el mundo han comenzado a prestar una atención sin precedentes a la eficiencia energética y la estabilidad de la red.
- Los países desarrollados están implementando componentes de redes inteligentes a gran escala en sus sistemas eléctricos, como el sistema de respuesta a la demanda automatizada (ADR). El sistema ADR es una solución de gestión energética que se espera ayude a las empresas de servicios públicos de todo el mundo a mantener la fiabilidad de la red y mantener los costos bajos de manera automática. Con el aumento de las actividades de redes inteligentes en varios países, la demanda de sistemas de respuesta a la demanda automatizada está aumentando y, por lo tanto, se espera que los sistemas de gestión de respuesta a la demanda residencial (RDRMS) sean testigos de un crecimiento en el futuro próximo.
- Por lo tanto, se espera que el sistema de gestión de respuesta a la demanda residencial crezca debido a su capacidad para ofrecer el mayor control, permitiendo a los clientes gestionar automática o remotamente el consumo de energía en momentos de demanda máxima.
Asia-Pacífico Será Testigo de un Crecimiento Significativo
- Se espera que el mercado de sistemas de gestión de respuesta a la demanda residencial en la región de Asia-Pacífico sea testigo de un crecimiento significativo durante el período de pronóstico.
- Como la nación más poblada con una carga máxima proyectada de más de un teravatio para 2020, China es un mercado potencialmente grande para los sistemas de gestión de respuesta a la demanda residencial. El país ha experimentado escasez en la disponibilidad de energía eléctrica debido al rápido crecimiento económico, una situación que se ha atenuado en los últimos años. Para gestionar este desequilibrio entre la demanda y la oferta de electricidad, los grandes clientes residenciales estaban cambiando hacia los sistemas de gestión de respuesta a la demanda residencial para llevar a cabo reducciones de carga no compensadas y reducir la demanda máxima con sus facturas.
- A esto se suma que el mercado japonés de sistemas de gestión de respuesta a la demanda residencial probablemente sea testigo de un sólido crecimiento en el futuro cercano, debido a las reformas estructurales en el sector eléctrico del país, orientadas a la liberalización del mercado. Además, el cierre planificado de plantas de energía nuclear en el país está haciendo necesarios los programas de respuesta a la demanda industrial en el país.
- El gobierno japonés está planificando modernizar el sector eléctrico del país, creando un mercado de consumidores competitivo. Para Japón, un mercado abierto es vital para generar el cambio que es esencial para desarrollar un sector energético sostenible. Desde 2016, el mercado eléctrico japonés ha experimentado una transformación masiva a través de la desregulación. La tarifa regulada está programada para su eliminación progresiva para 2020.
- Por lo tanto, factores como los crecientes esfuerzos para modernizar el sector eléctrico en las regiones por parte de los gobiernos de los respectivos países se espera que impulsen el mercado estudiado durante el período de pronóstico.
Panorama Competitivo
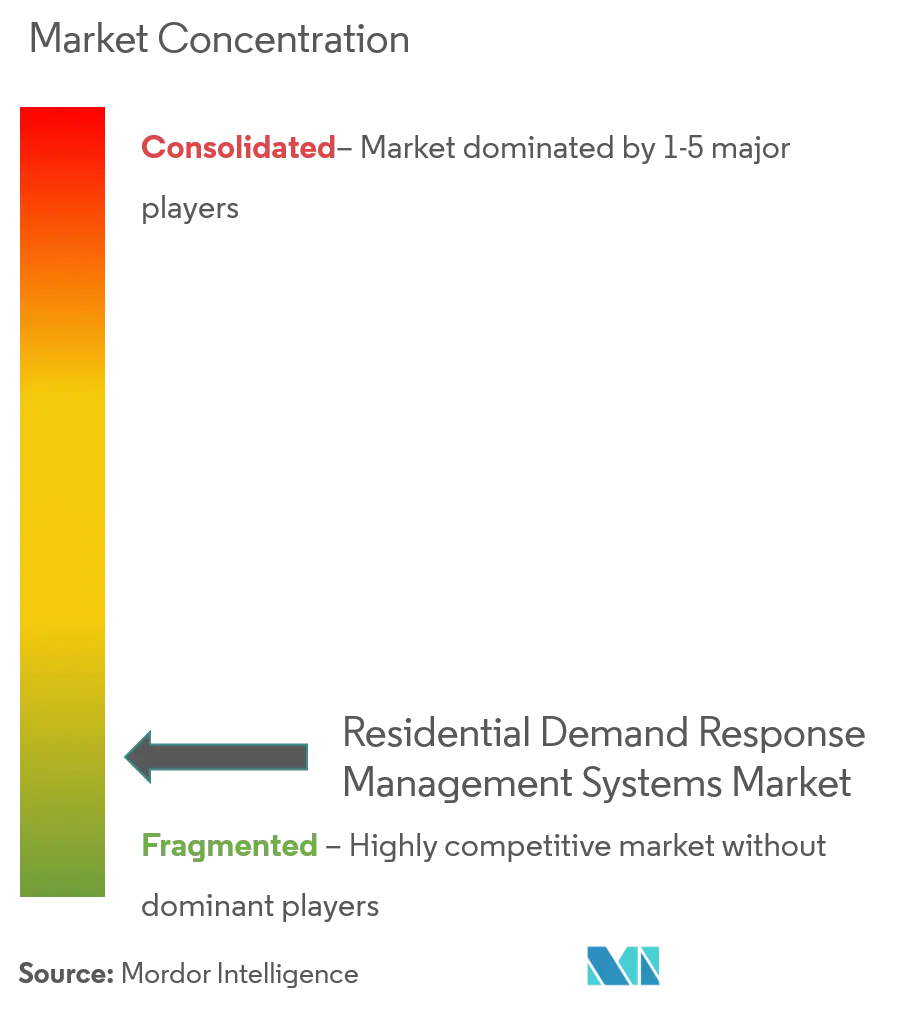
El mercado de sistemas de respuesta a la demanda residencial está moderadamente fragmentado debido a las numerosas empresas que operan en la industria. Los actores clave en este mercado incluyen Schneider Electric, Inc., Siemens, Hitachi Ltd, Mitsubishi Electric Corporation, GE Energy, ABB Ltd, entre otros.
Líderes de la Industria de Sistemas de Gestión de Respuesta a la Demanda Residencial
Schneider Electric
Siemens AG
Hitachi Ltd
Mitsubishi Electric Corporation
GE Energy
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La flexibilidad residencial impulsada por las empresas de servicios públicos está pasando de la reducción de picos en toda la zona a programas multi-DER dirigidos a subestaciones específicas que combinan termostatos inteligentes, carga de vehículos eléctricos y baterías detrás del contador. Eversource en Massachusetts es un ejemplo claro, con los pilotos ConnectedSolutions+ y Managed Charging+ orientados a gestionar la carga en subestaciones específicas y a diferir las mejoras de distribución. Esto crea espacio para que los proveedores de RDRMS orquesten carteras de dispositivos y ofrezcan resultados por ubicación que las empresas de servicios públicos puedan verificar.
Los cambios regulatorios y de diseño de mercado también están ampliando la oportunidad abordable para las plataformas de respuesta a la demanda automatizada y centradas en la interoperabilidad. En Texas, la Comisión de Servicios Públicos adoptó el 16 TAC 25.186, estableciendo un objetivo de reducción de carga residencial centrado en electrodomésticos inteligentes con capacidad de respuesta, mientras que ERCOT impulsó el debate sobre un programa dedicado de Respuesta a la Demanda Residencial a través de la NPRR1296 y evaluaciones relacionadas. El trabajo técnico, como la guía de respuesta a la demanda para edificios eficientes e interactivos con la red (GEB) de DOE/PNNL y los esfuerzos de interoperabilidad de EPRI, refuerza aún más la necesidad de integraciones alineadas con estándares (por ejemplo, OpenADR) entre empresas de servicios públicos, agregadores y ecosistemas de dispositivos, apoyando la diferenciación de proveedores en torno al despacho automatizado, la medición y verificación, y la conectividad segura de dispositivos en todas las regiones.
Desarrollos recientes del sector
- Julio de 2026: Eversource informó que los clientes redujeron la demanda pico en 227 MW durante la ola de calor del 2 de julio de 2026 utilizando su programa de respuesta a la demanda Connected Solutions. Los resultados a nivel de evento proporcionan evidencia de que las empresas de servicios públicos pueden usar el control de carga residencial automatizado para la confiabilidad y la gestión de picos, lo que respalda el impulso de adquisición de proveedores para plataformas RDRMS que puedan escalar la inscripción y ofrecer reducciones verificadas.
- Mayo de 2026: Austin Energy se asoció con EnergyHub para lanzar el programa Power Partner Battery, permitiendo la participación residencial con baterías propias del cliente. El programa amplía las operaciones de central eléctrica virtual multi-DER y aumenta la demanda de software que pueda integrar diferentes hardware de baterías, gestionar el despacho y apoyar la liquidación con clientes y las operaciones del programa.
- Mayo de 2024: Voltus y Resideo lanzaron nuevos programas de central eléctrica virtual basados en termostatos residenciales en PJM, ComEd y NYISO (incluidos los territorios de PSEG Long Island). La expansión de las VPP basadas en termostatos a múltiples territorios mayoristas y de empresas de servicios públicos destaca la necesidad de integraciones escalables de respuesta a la demanda automatizada y añade canales para los proveedores de RDRMS a través de asociaciones con agregadores y OEM.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado incluye plataformas y sistemas basados en software que ayudan a las empresas de servicios públicos y a los agregadores a gestionar y despachar eventos de respuesta a la demanda residencial, ya sea con soporte manual o automatizado, en las principales regiones de la red.
Exclusiones del alcance: excluimos los dispositivos más amplios de gestión de energía en el hogar cuando se venden sin una capa de gestión de respuesta a la demanda y un vínculo activo a un programa de respuesta a la demanda.
Descripción general de la segmentación
- Tipo
- Respuesta a la Demanda Convencional
- Respuesta a la Demanda Automatizada
- Geografía
- América del Norte
- Europa
- Asia-Pacífico
- América del Sur
- Oriente Medio y África
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó mapeando el entorno de políticas e inscripción de respuesta a la demanda, y luego se redujo a lo que es claramente residencial y vinculado a programas. Se utilizaron fuentes públicas para construir el primer conjunto de datos, incluidos materiales del DOE y la EIA de EE. UU., publicaciones de reguladores energéticos de la UE y nacionales, estadísticas de la IEA y sitios web de operadores de red o ISO que publican información sobre programas y eventos.
Para mantener un dimensionamiento práctico, también nos basamos en páginas de programas de empresas de servicios públicos, avisos públicos de contratación y licitación, informes anuales de empresas y presentaciones a inversores, y coberturas de prensa reputadas que hacen referencia a implementaciones y asociaciones. Una suscripción de pago centrada en las finanzas y noticias de empresas ayudó a verificar indicios de la combinación de ingresos y el momento de contratos importantes, y una base de datos de patentes ayudó a validar la dirección de las funciones de automatización y orquestación de dispositivos que se están desarrollando. Estas fuentes de investigación documental son ilustrativas, y también se revisaron muchos otros documentos públicos y puntos de datos para su recopilación, validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para verificar qué se considera una venta de R-DRMS en la práctica, cómo se agrupan el software y los servicios, y cómo cambian los precios con la escala del programa y el número de dispositivos. Hablamos con una combinación de partes interesadas del lado de las empresas de servicios públicos, socios de implementación, líderes de producto y gerentes de operaciones en APAC, EMEA y las Américas, para que la madurez de los programas regionales y los patrones de implementación pudieran reflejarse en los supuestos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | CXO: 14% | APAC: 48% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 29% | EMEA: 32% |
| Actores más pequeños: 15% | Gerentes: 57% | Américas: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente del grupo de demanda, en el que la penetración de los programas residenciales y el número de medidores u hogares participantes se utilizan para reconstruir una base abordable por región, que luego se traduce en gasto en plataformas y servicios. Una vez definidos esos totales, realizamos verificaciones ascendentes selectivas utilizando precios de contratos muestreados, la lógica de tarifas típicas por punto de acceso y una consolidación limitada de ingresos visibles de proveedores para confirmar que los resultados del mercado fueran razonables.
Algunos datos que resultaron importantes en este mercado fueron el número de programas de respuesta a la demanda abiertos a clientes residenciales, las tasas de inscripción y participación activa, el crecimiento en la cobertura de medidores inteligentes, la frecuencia de eventos y la estacionalidad (picos de verano e invierno), y el ritmo de adopción de la automatización frente a los enfoques convencionales. Para la fijación de precios, tratamos por separado la suscripción de software y los servicios de implementación cuando se pudo observar, y luego se completaron las lagunas con rangos derivados de entrevistas cuando faltaban detalles públicos.
Para la previsión, utilizamos el análisis de escenarios porque el apoyo político, los ciclos presupuestarios de las empresas de servicios públicos y el calendario de implementación pueden cambiar más rápido que las tendencias de dispositivos a largo plazo. Los escenarios se anclaron en el crecimiento esperado de la inscripción residencial, la adopción de la automatización y los objetivos de flexibilidad de la red compartidos por expertos, y luego se combinaron en un caso central después de la revisión.
Validación de datos y ciclo de actualización
Los resultados se compararon con señales independientes, como las métricas de participación en programas reportadas, el progreso en la implementación de medidores inteligentes y los inicios de contratos anunciados públicamente, y luego se investigaron las variaciones antes de la finalización. Cuando una región mostraba un aumento o una caída repentina, se revisaban los supuestos y, en caso necesario, se volvía a contactar al conjunto de entrevistados para confirmar si se trataba de un cambio real o de un problema de sincronización de datos.
Antes de la aprobación final, el modelo pasa por revisiones internas de varios pasos que se centran en las comprobaciones matemáticas, la coherencia de las unidades y si los supuestos se alinean con la forma en que se ejecutan los programas sobre el terreno. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando se producen cambios significativos en las políticas, grandes licitaciones o anuncios importantes de implementación. Justo antes de la entrega, se completa una revisión final para que el cliente reciba la visión más actual disponible.
Tamaño del mercado global de sistemas de gestión de respuesta a la demanda residencial de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los DRMS residenciales pueden parecer muy dispares porque los límites de alcance se trazan de manera diferente y porque los ingresos vinculados a programas no siempre se separan claramente de categorías adyacentes de energía doméstica. Las diferencias también aparecen cuando un estudio utiliza una ventana de previsión más larga o aplica curvas de adopción agresivas sin ajustarlas a la inscripción real de programas y a la actividad de eventos.
La tabla muestra una gran dispersión principalmente porque algunas estimaciones incorporan hardware, infraestructura de red o controles de energía más amplios para el hogar inteligente, mientras que otras se mantienen más cerca de la capa del sistema de gestión que utilizan las empresas de servicios públicos para ejecutar eventos. En el modelo de Mordor Intelligence, el valor se contabiliza para los sistemas de gestión de respuesta a la demanda residencial bajo la división de dos tipos (convencional frente a automatizado) y se vincula a la actividad de programas regionales en lugar de tratar todo el gasto en software de energía residencial como dentro del alcance.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,42 mil millones de USD (2025) | |
| Editorial Comercial A | 5,20 mil millones de USD (2023) | Utiliza un año base anterior y parece mantener una definición más estrecha en las descripciones divulgadas, lo que puede subestimar los ingresos por implementación y soporte que escalan con la expansión del programa. |
| Portal Industrial B | 5,98 mil millones de USD (2024) | Incluye categorías de componentes más amplias, como hardware, infraestructura de red y sistemas de comunicación, lo que aumenta los desafíos de comparabilidad frente a un límite de mercado centrado en sistemas. |
Al observar las tres cifras, el factor práctico determinante es qué se agrupa en el número y qué tan estrechamente se ancla a la actividad verificada de programas residenciales. Al mantener el alcance vinculado al gasto en sistemas de gestión vinculados a programas y luego validarlo con señales de contratos y participación, el resultado se mantiene transparente y repetible incluso cuando las divulgaciones públicas son limitadas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Sistemas de Gestión de Respuesta a la Demanda Residencial?
Se proyecta que el Mercado de Sistemas de Gestión de Respuesta a la Demanda Residencial registre una CAGR del 5,08% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el Mercado de Sistemas de Gestión de Respuesta a la Demanda Residencial?
Schneider Electric, Siemens AG, Hitachi Ltd, Mitsubishi Electric Corporation y GE Energy son las principales empresas que operan en el Mercado de Sistemas de Gestión de Respuesta a la Demanda Residencial.
¿Cuál es la región de mayor crecimiento en el Mercado de Sistemas de Gestión de Respuesta a la Demanda Residencial?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Sistemas de Gestión de Respuesta a la Demanda Residencial?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de Sistemas de Gestión de Respuesta a la Demanda Residencial.
¿Qué años cubre este Mercado de Sistemas de Gestión de Respuesta a la Demanda Residencial?
El informe cubre el tamaño histórico del mercado de sistemas de gestión de respuesta a la demanda residencial para los años: 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Sistemas de Gestión de Respuesta a la Demanda Residencial para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



