
Tamaño y Participación del Mercado de Alimento Compuesto de China
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
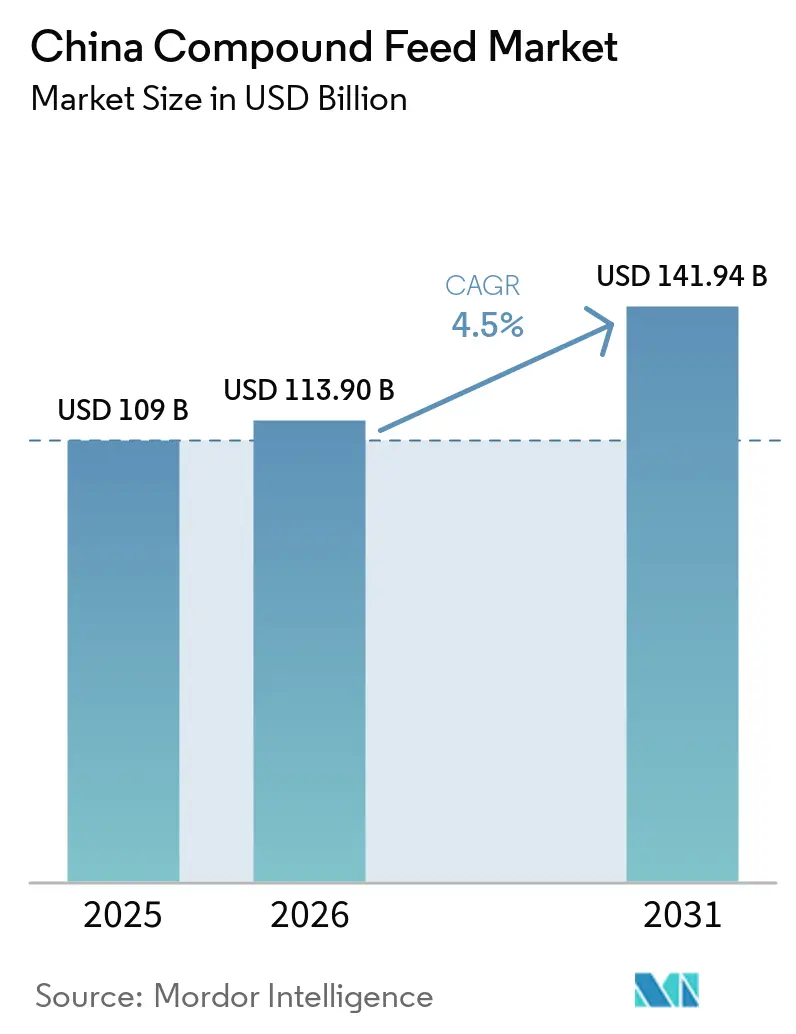
| Tamaño del mercado en el año base (2025) | 109 Mil millones de dólares |
| Tamaño del Mercado (2026) | 113.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 141.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.50 % |
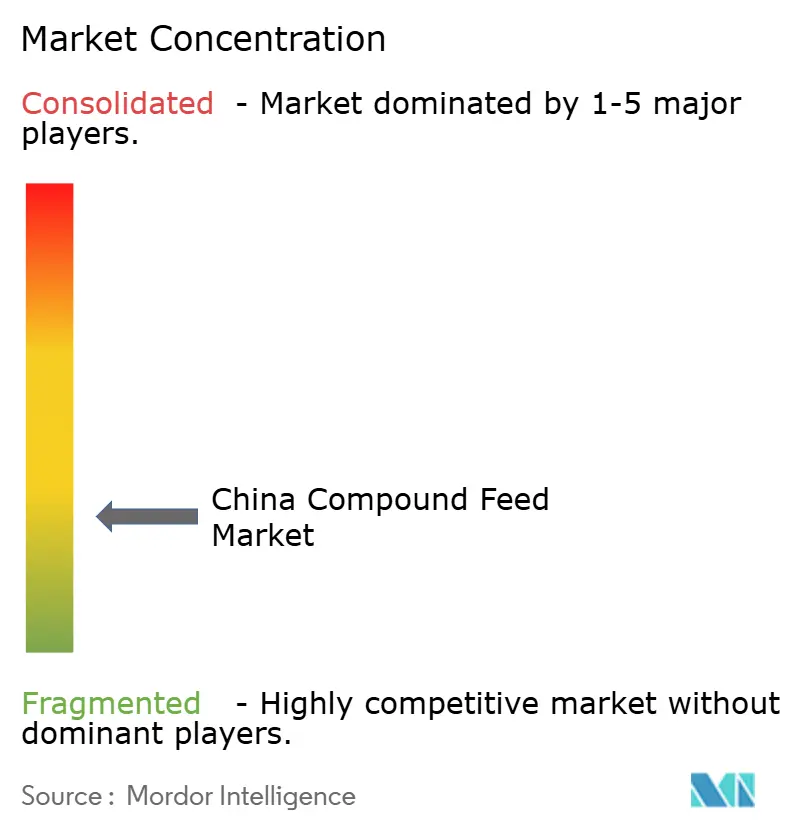
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimento Compuesto de China por Mordor Intelligence
El tamaño del mercado de alimento compuesto para animales de China fue valorado en 109,00 mil millones de USD en 2025 y se prevé que crezca desde 113,90 mil millones de USD en 2026 hasta 141,94 mil millones de USD en 2031, a una CAGR del 4,50% entre 2026 y 2031. El mercado está respaldado por la recuperación de la demanda de alimento, el aumento del consumo de proteína animal, la expansión de la acuicultura comercial y el cambio del alimento de mezcla propia hacia productos comerciales estandarizados. Según el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos (USDA FAS) en 2026, se prevé que el uso total de alimento y residuos de China alcance 293 millones de toneladas métricas en el año de comercialización 2026/27, ligeramente superior al del año de comercialización 2025/26, respaldado por una mayor demanda anticipada de alimento de los sectores avícola y de acuiculturaGrain and Feed Update-China - People's Republic of , apps.fas.usda.gov">[1]. Los principales proveedores están invirtiendo en capacidad de alimento acuícola, capacidades de formulación y sistemas de producción digital, mientras que la volatilidad en los precios de la soja y el maíz continúa presionando los márgenes.
Conclusiones Clave del Informe
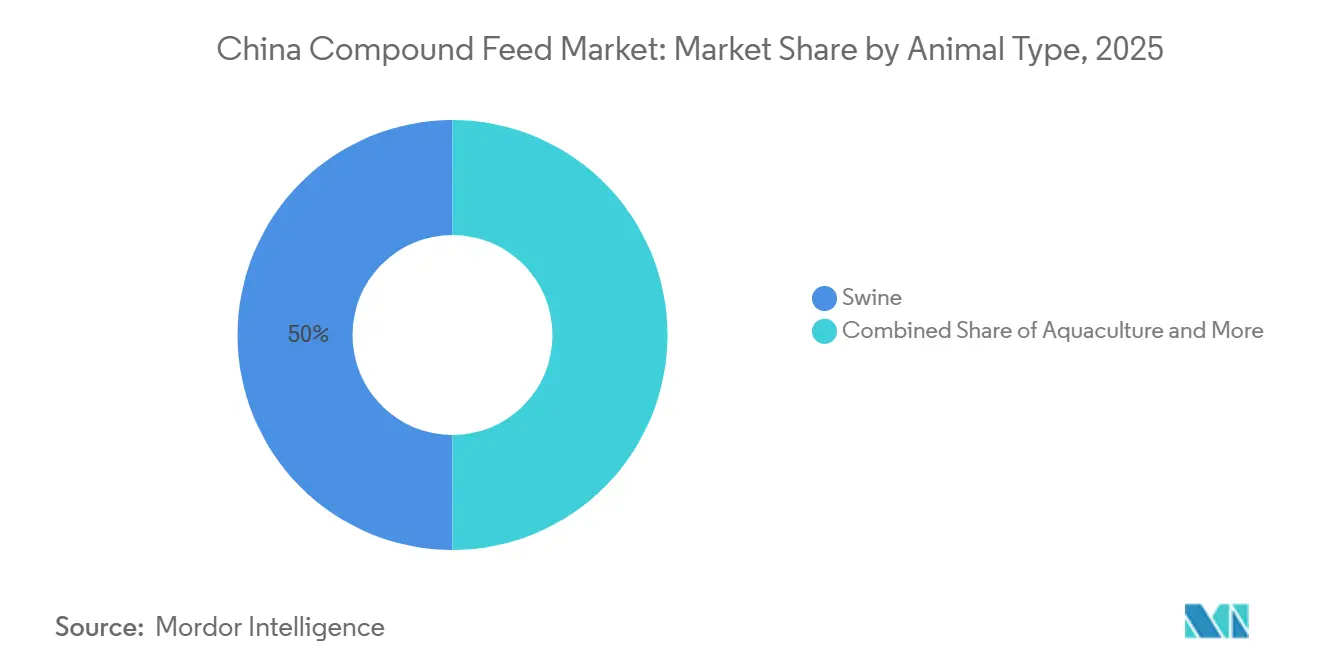
- Por tipo de animal, el porcino fue el segmento más grande y representó el 50,0% de la cuota del mercado de alimento compuesto para animales de China en 2025, mientras que la acuicultura es el segmento de mayor crecimiento y se prevé que se expanda a una CAGR del 6,2% entre 2026 y 2031.
- Por ingrediente, los cereales fueron el segmento más grande y representaron el 41,0% del tamaño del mercado de alimento compuesto para animales de China en 2025, mientras que los suplementos son el segmento de mayor crecimiento y se prevé que se expandan a una CAGR del 6,4% entre 2026 y 2031.
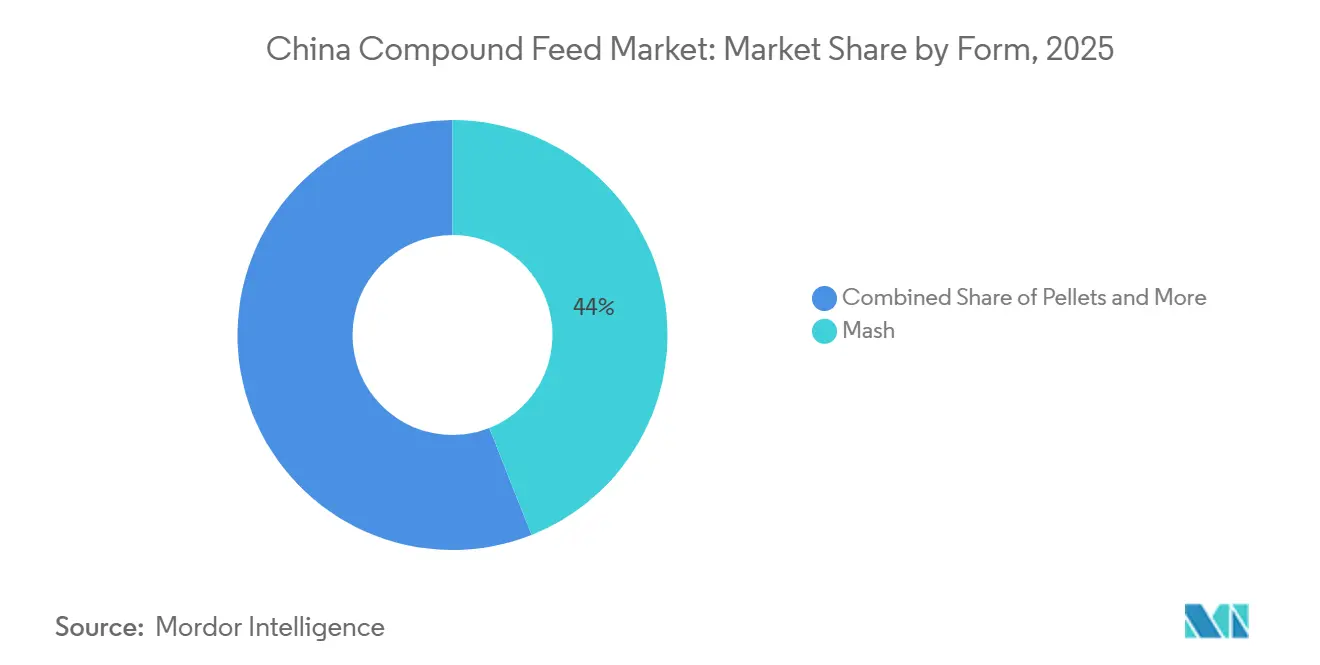
- Por forma, el harina fue el segmento más grande y representó el 44,0% del mercado en 2025, mientras que los pellets son el segmento de mayor crecimiento y se prevé que se expandan a una CAGR del 6,0% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Alimento Compuesto de China
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Proteína de Origen Animal en China | +0.9% | A nivel nacional, con el este, sur y centro de China como centros de demanda | Largo plazo (≥ 4 años) |
| Industrialización de la Producción Avícola y Porcina | +0.8% | Centro de China, Norte de China y Suroeste de China | Mediano plazo (2-4 años) |
| Expansión de la Acuicultura Comercial y el Alimento Acuícola Especializado | +0.7% | Guangdong, Fujian y Hubei | Largo plazo (≥ 4 años) |
| Adopción de Formulaciones de Baja Proteína y Nutrición de Precisión | +0.5% | Guangdong, Shandong y Jiangsu | Mediano plazo (2-4 años) |
| Crecimiento de Operaciones Integradas de Ganadería y Alimento | +0.5% | Henan, Sichuan y Shandong | Largo plazo (≥ 4 años) |
| Digitalización y Automatización de Plantas de Alimento y Sistemas de Alimentación en Granjas | +0.4% | Jiangsu, Guangdong y Shandong | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Proteína de Origen Animal en China
El aumento de la demanda de proteína de origen animal respalda el mercado de alimento compuesto para animales de China, ya que el alimento es un insumo clave para la producción comercial de ganado, aves de corral y acuicultura. La continua expansión y comercialización de estos sectores de producción animal están incrementando la necesidad de alimentos formulados adaptados a diferentes especies, etapas de crecimiento y sistemas de producción. En particular, el desarrollo de la acuicultura comercial está respaldando la demanda de formulaciones especializadas de alimento acuícola, mientras que la producción avícola y ganadera continúa generando demanda de alimento compuesto en las principales categorías animales. La creciente comercialización de la producción animal y el cambio hacia prácticas de alimentación más estandarizadas están respaldando aún más la adopción de productos de alimento fabricados comercialmente. Como resultado, el mercado de alimento compuesto para animales de China se beneficia de una base diversificada de producción de proteína animal que abarca ganado, aves de corral y acuicultura, en lugar de depender únicamente de la demanda de alimento porcino.
Industrialización de la Producción Avícola y Porcina
La transición de sistemas de producción agropecuaria a pequeña escala y mixtos hacia operaciones ganaderas más grandes y comercializadas está ampliando la base de clientes de los fabricantes de alimento comercial e incrementando el uso de programas de alimentación estandarizados. Según la Asociación China de la Industria de Alimentos para Animales en 2026, el alimento compuesto a granel representó el 53,4% de la producción total de alimento compuesto en 2025, un aumento de 4,1 puntos porcentuales respecto a 2024, lo que indica un cambio continuo hacia el suministro de alimento comercial y la adquisición centralizadaOverview of the National Feed Industry Development in 2025, chinafeed.org.cn">[2]. La creciente escala de la producción avícola también está respaldando la demanda de alimento formulado, mientras que las granjas porcinas más grandes dependen cada vez más de la nutrición estandarizada y los sistemas de alimentación gestionados profesionalmente. Al mismo tiempo, los esfuerzos de China para gestionar los inventarios de cerdas reproductoras pueden moderar la demanda de alimento porcino a corto plazo, creando una perspectiva de crecimiento más equilibrada entre los segmentos ganaderos. El USDA FAS informó que los inventarios de cerdas reproductoras habían disminuido a 39,61 millones de cabezas a finales de 2025, cerca del objetivo gubernamental, mientras que se anticipaba que los bajos precios del cerdo y los márgenes más ajustados limitarían una mayor expansión del hato. En general, la creciente escala, estandarización y profesionalización de la producción avícola y porcina están respaldando la adopción de alimento compuesto comercial, particularmente entre los productores a gran escala.
Expansión de la Acuicultura Comercial y el Alimento Acuícola Especializado
La acuicultura comercial representa un importante canal de crecimiento para el mercado de alimento compuesto para animales de China, ya que la producción de diferentes especies de peces y organismos acuáticos requiere formulaciones nutricionales especializadas. El continuo desarrollo y comercialización de la industria acuícola de China están respaldando la demanda de formulaciones de alimento específicas por especie, particularmente para especies de alto valor y marinas. La creciente adopción de sistemas de producción intensiva y la diversificación de las especies acuáticas cultivadas también están generando demanda de alimentos adaptados a diferentes especies, etapas de crecimiento y requisitos de producción. BioMar anunció en febrero de 2026 que ampliaría su instalación de producción de Wuxi añadiendo 50.000 toneladas métricas de capacidad, con la nueva línea diseñada para atender especies de alto valor y producir alimentos especializados para anguila japonesa, mero, pez mandarín y peces en etapas tempranas de vida, con puesta en marcha prevista para el primer trimestre de 2027. La expansión de la capacidad especializada de alimento acuícola indica oportunidades crecientes para productos de alimento de mayor valor a medida que la industria acuícola de China se vuelve más comercializada y diversificada.
Adopción de Formulaciones de Baja Proteína y Nutrición de Precisión
Los fabricantes de alimento en China están adoptando cada vez más formulaciones con menor contenido proteico y equilibradas en aminoácidos para reducir la dependencia de la harina de soja, manteniendo al mismo tiempo los requisitos nutricionales del ganado y las aves de corral. Según el Ministerio de Agricultura y Asuntos Rurales de China (MARA) en 2023, un plan de acción trienal tenía como objetivo reducir la proporción de harina de soja en el alimento animal del 14,5% en 2022 a menos del 13% para 2025. El cambio hacia dietas con menor contenido proteico está respaldado por aminoácidos sintéticos, harinas de proteína alternativas y técnicas de formulación de precisión que permiten a los fabricantes de alimento satisfacer los requisitos nutricionales con menos harina de soja. Según el MARA en 2024, la participación de la harina de soja en los ingredientes del alimento disminuyó un 0,5% durante enero–octubre de 2024 en comparación con el período correspondiente del año anterior. Estas prácticas de formulación pueden reducir la exposición de los fabricantes de alimento a los costos de la soja importada, al tiempo que aumentan la demanda de aditivos para alimentos, aminoácidos, experiencia en formulación y productos de alimento compuesto técnicamente diferenciados. La adopción de la nutrición de precisión está, por tanto, respaldando el desarrollo de formulaciones de alimento más eficientes en el uso de recursos, particularmente entre las granjas comerciales más grandes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Ciclo Porcino y Reducción Periódica del Hato | -0.7% | Sichuan, Henan y Hunan con efectos a nivel nacional | Corto plazo (≤ 2 años) |
| Dependencia de la Harina de Soja Importada y Costos Volátiles del Maíz | -0.8% | Shandong, Henan y Jiangsu | Mediano plazo (2-4 años) |
| Costos de Cumplimiento en Seguridad del Alimento, Medio Ambiente y Reducción de Antibióticos | -0.5% | Guangdong, Shandong, Jiangsu y a nivel nacional | Mediano plazo (2-4 años) |
| Brotes de Enfermedades y Perturbaciones en la Bioseguridad | -0.6% | Liaoning, Sichuan y Hunan | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de la Harina de Soja Importada y Costos Volátiles del Maíz
Las materias primas representan una parte importante de los costos de producción de alimento compuesto, lo que hace que las fluctuaciones en los precios de la soja y el maíz sean una restricción importante para los márgenes de los fabricantes de alimento. China sigue siendo altamente dependiente de la soja importada para su industria de alimentos, con importaciones de soja que alcanzaron aproximadamente 105 millones de toneladas métricas en 2024, siendo Brasil el que representa la mayor parte del suministroBiotechnology and Other New Production Technologies Annual, apps.fas.usda.gov">[3]. Al mismo tiempo, los precios del maíz pueden fluctuar con la oferta interna, los inventarios y la demanda de alimento. El Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos (USDA FAS) anticipó que los grandes molinos de alimento chinos utilizaron un 6% más de maíz en las raciones de alimento durante los primeros siete meses de 2025 que el nivel promedio del año anterior, destacando la importancia de la disponibilidad y el precio del maíz para los fabricantes de alimento. La combinación de la exposición a la soja importada y los cambiantes requisitos internos de maíz puede aumentar los costos de formulación y dificultar que los fabricantes de alimento mantengan márgenes estables. Estas presiones de costos también pueden influir en las decisiones de sustitución de ingredientes y formulación, particularmente cuando cambian los precios relativos de la harina de soja, el maíz y las fuentes alternativas de proteína o energía.
Volatilidad del Ciclo Porcino y Reducción Periódica del Hato
El alimento porcino sigue siendo una categoría de volumen importante en la industria de alimento compuesto de China, lo que hace que la demanda de alimento sea sensible a los cambios en el hato nacional de cerdos y el inventario de cerdas reproductoras. Las fluctuaciones periódicas en los precios del cerdo, la rentabilidad del productor y la capacidad de cría pueden desencadenar ciclos de expansión del hato, reposición y reducción, resultando en cambios correspondientes en la demanda de alimento porcino. El Ministerio de Agricultura y Asuntos Rurales (MARA) también ha introducido medidas para gestionar la capacidad de cría y mejorar el equilibrio entre la oferta de cerdos y la demanda del mercado. Si bien estas medidas están destinadas a reducir el exceso de capacidad de producción y moderar las futuras fluctuaciones de la oferta, los ajustes en el tamaño del hato aún pueden crear volatilidad a corto plazo en el consumo de alimento. En consecuencia, los fabricantes de alimento compuesto siguen expuestos a los cambios cíclicos en la industria porcina, que pueden afectar los volúmenes de producción, la utilización de la capacidad y la estabilidad de los ingresos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Animal: El Porcino Lidera el Mercado Mientras la Acuicultura Apoya el Crecimiento
El porcino representó el 50,0% del tamaño del mercado de alimento compuesto para animales de China en 2025, convirtiéndolo en el segmento de tipo animal más grande. Su sustancial base de producción otorga al alimento porcino una influencia importante en la utilización de los molinos de alimento y la demanda de materias primas. El alimento avícola también representa un segmento significativo de la industria de alimento compuesto de China, mientras que el alimento para rumiantes mantiene una posición menor pero consolidada. La gran base de alimento porcino refleja la continua importancia de la producción de carne de cerdo en el sector ganadero de China, aunque el segmento sigue expuesto a fluctuaciones en los inventarios de cerdos, la rentabilidad de los productores y el ciclo de producción porcina.
Se prevé que la acuicultura sea el segmento de tipo animal de mayor crecimiento, expandiéndose a una CAGR del 6,2% entre 2026 y 2031. El segmento está respaldado por la continua comercialización de la acuicultura y la creciente demanda de formulaciones específicas por especie. El alimento premium para camarón, peces marinos de aleta, anguila y otras especies de alto valor requiere formulaciones nutricionales especializadas y capacidades de procesamiento, lo que respalda oportunidades para productos de alimento acuícola de mayor valor. La expansión de la acuicultura proporciona, por tanto, un canal de crecimiento adicional para la industria de alimento compuesto de China junto a su gran base de alimento porcino.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Ingrediente: Los Cereales Siguen Siendo el Segmento Más Grande Mientras los Suplementos Registran el Crecimiento Más Rápido
Los cereales representaron el 41,0% de la cuota del mercado de alimento compuesto para animales de China en 2025, convirtiéndolos en el segmento más grande, ya que el maíz y el trigo siguen siendo fuentes de energía clave en las formulaciones de alimento para ganado y aves de corral. Según el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos (USDA FAS), se proyecta que el uso de maíz como alimento y residuos en China aumente un 0,4% en el año de comercialización 2026/27 en comparación con el año de comercialización anterior. El Gobierno chino también está fomentando una mayor diversificación de los ingredientes del alimento, con un objetivo a largo plazo de reducir la participación combinada de granos y oleaginosas en el alimento. Las tortas y harinas siguen siendo fuentes de proteína importantes, mientras que los cambios en los precios relativos de los ingredientes y las políticas gubernamentales están alentando a los fabricantes de alimento a evaluar fuentes alternativas de proteína y energía.
Se prevé que los suplementos sean el segmento de ingredientes de mayor crecimiento, expandiéndose a una CAGR del 6,4% entre 2026 y 2031. Los aminoácidos, enzimas, vitaminas y otros aditivos para alimentos permiten a los fabricantes formular dietas con mayor precisión nutricional y respaldan el desarrollo de formulaciones con menor contenido proteico. La creciente adopción de la nutrición de precisión es particularmente relevante a medida que los fabricantes de alimento buscan reducir la inclusión de harina de soja manteniendo el rendimiento animal. Los suplementos también permiten a los molinos de alimento adaptar las formulaciones según la especie animal, la edad, la etapa de producción y los requisitos nutricionales, respaldando la demanda continua de formulaciones de alimento especializadas. Se anticipa, por tanto, que el cambio hacia dietas más eficientes y técnicamente optimizadas respaldará el crecimiento más rápido del segmento de suplementos.
Por Forma: La Harina Mantiene una Gran Base Mientras los Pellets Ganan Terreno
La harina representó el 44,0% del mercado de alimento compuesto para animales de China por forma en 2025, convirtiéndola en el segmento más grande. Su uso continuo está respaldado por las prácticas de alimentación establecidas en la producción ganadera y sus requisitos de manejo y producción relativamente simples. La harina puede suministrarse a granel e integrarse en los sistemas de alimentación de las granjas existentes, respaldando su adopción continua entre los productores ganaderos comerciales. Los desmenuzados sirven para aplicaciones más especializadas, particularmente en la alimentación avícola en etapas tempranas, mientras que el alimento líquido sigue siendo un segmento menor debido a sus mayores requisitos de manejo y distribución. El uso establecido de la harina en el sector ganadero de China proporciona al segmento una base instalada sustancial a pesar de la creciente adopción de formas de alimento procesado.
Se prevé que los pellets sean el segmento de forma de mayor crecimiento, expandiéndose a una CAGR del 6,0% entre 2026 y 2031. El peletizado proporciona mayor uniformidad en la composición del alimento y el tamaño de las partículas, al tiempo que mejora la eficiencia en el manejo, almacenamiento y distribución del alimento. Estas características son particularmente relevantes para la acuicultura, la avicultura y otros sistemas de alimentación comercial que requieren una calidad de alimento consistente. El cambio continuo hacia el suministro de alimento comercial estandarizado y la expansión de granjas más grandes y gestionadas profesionalmente están respaldando la demanda de productos peletizados. A medida que los fabricantes de alimento y los productores priorizan cada vez más la consistencia, la eficiencia logística y la entrega precisa de nutrientes, se anticipa que el alimento peletizado ganará cuota durante el período de previsión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Análisis Geográfico
Shandong fue el mayor mercado provincial de alimento compuesto en China, respaldado por su gran base de producción ganadera y avícola, su establecida industria de fabricación de alimento y sus bien desarrolladas cadenas de suministro agrícola. Guangdong representó el mercado provincial de más rápido crecimiento, respaldado por su sólida industria acuícola, su amplia capacidad de fabricación de alimento y su acceso a cadenas de suministro costeras establecidas. La estructura geográfica del mercado de alimento compuesto de China varía entre provincias porque la concentración ganadera, la actividad acuícola, la producción de cultivos y la logística de alimento difieren considerablemente por región.
Fujian y Guangxi se benefician de la acuicultura y la producción ganadera establecidas, creando demanda tanto de productos de alimento convencionales como especializados. La base de acuicultura marina de Fujian respalda la demanda de dietas especializadas para peces marinos de aleta, camarones y anguila, mientras que Guangxi combina la producción de porcinos, aves de corral y acuicultura de agua dulce. Sichuan también sigue siendo un mercado importante debido a su gran base de producción porcina. Otras provincias agrícolas importantes, incluidas Hunan, Jiangxi, Hubei, Henan, Jiangsu y Anhui, tienen combinaciones diversificadas de producción ganadera, avícola, acuícola y de granos, respaldando la demanda en múltiples categorías de alimento.
Las inversiones en producción ganadera integrada pueden respaldar la demanda regional de alimento comercial a medida que se expande la capacidad de producción de cerdos y aves de corral. En contraste, los mercados de alimento más maduros en provincias como Hebei y Liaoning pueden ofrecer una demanda incremental comparativamente menor derivada de una mayor formalización de las granjas, mientras que los mercados geográficamente dispersos en las regiones nororiental, noroccidental y autónomas pueden enfrentar mayores desafíos logísticos y un uso continuo de alimento de mezcla propia. En consecuencia, los clusters de acuicultura costera y las regiones productoras de ganado integrado ofrecen oportunidades de crecimiento diferenciadas dentro del mercado de alimento compuesto de China.
Panorama Competitivo
El mercado de alimento compuesto para animales de China está fragmentado, con Guangdong Haid Group Co., Limited, New Hope Liuhe Co., Ltd., Wens Foodstuff Group Co., Ltd., Tongwei Co., Ltd. y Beijing Dabeinong Technology Group Co., Ltd. representando algunos de los principales actores en 2025. La competencia se centra en la producción de alimento compuesto, la nutrición específica por especie, el alimento acuícola, el alimento ganadero, la formulación de alimentos, la distribución y los servicios de producción integrados. Guangdong Haid Group Co., Limited y New Hope Liuhe Co., Ltd. compiten a través de la producción de alimento a gran escala y amplias carteras de productos que abarcan ganado, aves de corral y acuicultura, mientras que Wens Foodstuff Group Co., Ltd. combina la producción de alimento con operaciones ganaderas integradas. Tongwei Co., Ltd. tiene una posición sólida en alimento acuícola y producción acuática.
La diferenciación competitiva está cambiando cada vez más desde el volumen de alimento únicamente hacia la nutrición especializada, las formulaciones de alimento acuícola, la eficiencia de producción y las operaciones de alimento digitalizadas. Guangdong Haid Group Co., Limited y New Hope Liuhe Co., Ltd. se benefician de la escala, amplias redes de distribución y carteras diversificadas de alimentos para animales, mientras que Tongwei Co., Ltd. y BioMar Group compiten a través de productos especializados de alimento acuícola para especies acuáticas de mayor valor. BioMar Group y Tongwei Co., Ltd. están ampliando su instalación de empresa conjunta en Wuxi en 2026 añadiendo una segunda línea de producción y 50.000 toneladas métricas de capacidad adicional, respaldando dietas especializadas para especies que incluyen anguila japonesa, mero y pez mandarín. Wens Foodstuff Group Co., Ltd. también está adoptando tecnologías digitales, incluido su sistema de predicción y programación de alimento Zhiliao Tong, que integra la previsión de demanda, la programación de molinos de alimento y la gestión logística. Estos desarrollos indican un énfasis creciente en la experiencia en formulación, la eficiencia operativa y las soluciones de alimento especializadas.
El mercado también ofrece oportunidades para que las empresas adapten los productos de alimento a los diversos sistemas de producción ganadera y acuícola de China. Las provincias costeras con grandes industrias acuícolas crean oportunidades para alimento acuícola marino y de agua dulce especializado, mientras que las principales regiones productoras de porcino y aves de corral respaldan la demanda de alimento compuesto convencional. Las granjas integradas más grandes ofrecen oportunidades para empresas que ofrecen formulaciones estandarizadas, servicios técnicos, planificación digital y suministro a granel confiable, mientras que las operaciones acuícolas especializadas pueden respaldar la demanda de dietas premium específicas por especie. En consecuencia, la ventaja competitiva está determinada cada vez más por la capacidad de una empresa para combinar escala de producción con nutrición especializada, capacidades de formulación, redes de distribución, operaciones digitales y soporte técnico, en lugar de únicamente por la capacidad de fabricación de alimento. Guangdong Haid Group Co., Limited New Hope Liuhe Co., Ltd. (New Hope Group Co., Ltd.) Wens Foodstuff Group Co., Ltd. Tongwei Co., Ltd. (Tongwei Group Co., Ltd.) Beijing Dabeinong Technology Group Co., Ltd. Líderes de la Industria de Alimento Compuesto de China

Desarrollos Recientes de la Industria
- Junio de 2026: Tongwei Agricultural Development Co., Ltd. presentó su base de producción de micropartículas de alimento para camarones en Jiangsu Tongwei y lanzó la serie Tongwei Beyond de alimento para larvas de camarón. La construcción incluyó cuatro líneas de producción de alimento de alta gama para larvas, respaldadas por una inversión adicional de 15 millones de CNY (2,08 millones de USD) realizada en 2025, ampliando la capacidad de Tongwei para la nutrición especializada de camarones en etapas tempranas de vida.
- Febrero de 2026: BioMar Group, a través de su empresa conjunta con Tongwei Co., Ltd., anunció la expansión de su instalación de alimento acuícola en Wuxi con una segunda línea de producción. La expansión añadirá 50.000 toneladas métricas de capacidad y permitirá la producción de alimentos avanzados para crías y alimentos especializados para especies de alto valor, incluidas la anguila japonesa, el mero y el pez mandarín. Se anticipa que la puesta en marcha tendrá lugar en el primer trimestre de 2027.
- Abril de 2025: El Ministerio de Agricultura y Asuntos Rurales de China (MARA) emitió el Plan de Implementación para la Acción de Ahorro de Granos en el Sector de la Ganadería, promoviendo la formulación de alimento de precisión, dietas bajas en proteína, recursos alternativos de alimento no basados en granos y sistemas digitalizados de alimentación y formulación de alimento. El plan tiene como objetivo reducir la participación de los granos en el alimento consumido por el sector ganadero a alrededor del 60% y la harina de soja a alrededor del 10% para 2030.


Alcance del Informe del Mercado de Alimento Compuesto de China
El alimento compuesto es una mezcla de materias primas y suplementos suministrados al ganado, obtenidos de sustancias de origen vegetal, animal, orgánico o inorgánico o de procesamiento industrial, contengan o no aditivos. Si bien la soja, el maíz, la cebada, el trigo y el sorgo son las materias primas más comúnmente utilizadas, las vitaminas, los minerales y los aminoácidos son los aditivos más comunes mezclados para formar el alimento compuesto.
El Informe del Mercado de Alimento Compuesto de China está segmentado por Tipo de Animal (Rumiantes, Aves de Corral, Porcinos, Acuicultura y Otros Tipos de Animales), por Ingrediente (Cereales, Tortas y Harinas, Subproductos y Suplementos) y por Forma (Pellets, Harina, Migajas y Líquido). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Rumiantes |
| Aves de Corral |
| Porcinos |
| Acuicultura |
| Otros Tipos de Animales (Equinos, etc.) |
| Cereales |
| Tortas y Harinas |
| Subproductos |
| Suplementos |
| Pellets |
| Harina |
| Migajas |
| Líquido |
| Por Tipo de Animal | Rumiantes |
| Aves de Corral | |
| Porcinos | |
| Acuicultura | |
| Otros Tipos de Animales (Equinos, etc.) | |
| Por Ingrediente | Cereales |
| Tortas y Harinas | |
| Subproductos | |
| Suplementos | |
| Por Forma | Pellets |
| Harina | |
| Migajas | |
| Líquido |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de alimento compuesto para animales de China en 2026 y cuál es su tamaño proyectado para 2031?
El mercado de alimento compuesto para animales de China está valorado en 113,90 mil millones de USD en 2026 y se prevé que alcance 141,94 mil millones de USD en 2031, creciendo a una CAGR del 4,50% durante el período de previsión.
¿Qué categoría de alimento animal tiene la mayor participación en China?
El alimento porcino representó el 50,0% del mercado de alimento compuesto para animales de China en 2025.
¿Qué categoría de alimento se prevé que crezca más rápido?
Se prevé que el alimento acuícola crezca a una CAGR del 6,2% entre 2026 y 2031, respaldado por la creciente demanda de dietas especializadas para especies acuáticas cultivadas.
¿Por qué las plantas de alimento están reduciendo el uso de harina de soja?
Una menor inclusión de harina de soja puede reducir la exposición a la soja importada, mientras que los aminoácidos y los suplementos ayudan a mantener los objetivos nutricionales.


 Sus datos están seguros y nunca se venden ni se comparten.

