
Tamaño y Participación del Mercado de Nitrato de Calcio
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
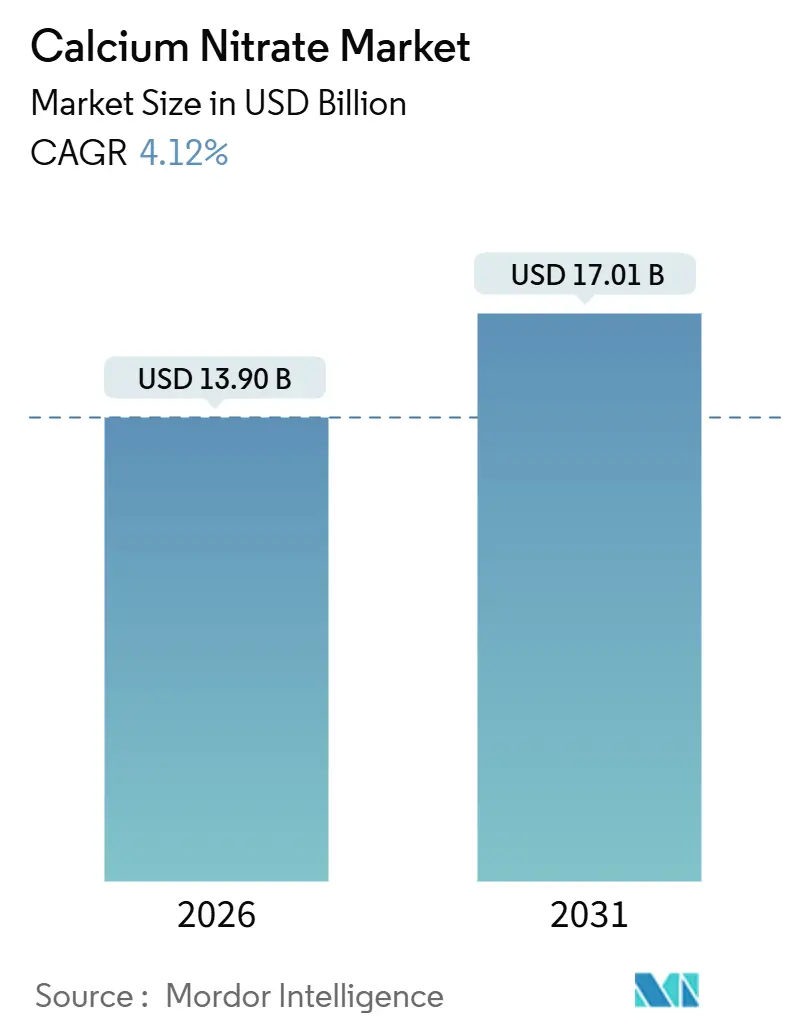
| Tamaño del Mercado (2026) | 13.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.01 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.12 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Nitrato de Calcio por Mordor Intelligence
El tamaño del Mercado de Nitrato de Calcio se estima en USD 13,90 mil millones en 2026, y se espera que alcance USD 17,01 mil millones en 2031, a una CAGR del 4,12% durante el período de pronóstico (2026-2031). La adopción generalizada de sistemas de goteo, microaspersión y pivote está orientando a los agricultores hacia fuentes de nitrato completamente solubles en agua que se integran sin problemas con los equipos de fertigación. El gravamen de ajuste de carbono de la Unión Europea sobre los fertilizantes nitrogenados de alta emisión está ampliando la brecha de precios entre las opciones convencionales y las de bajo carbono, recompensando a los productores que han invertido en rutas de amoníaco renovable o de captura de carbono. Los operadores de granjas verticales urbanas y los productores de hortalizas en invernadero de Asia-Pacífico y América del Norte prefieren soluciones de nitrato de calcio libres de cloruro para prevenir la pudrición apical y la quemadura de puntas en productos de alta calidad. Mientras tanto, las empresas de servicios de aguas residuales de todo el mundo están ampliando la dosificación de nitrato para reducir la generación de sulfuro de hidrógeno, creando una corriente de demanda industrial complementaria.
Conclusiones Clave del Informe
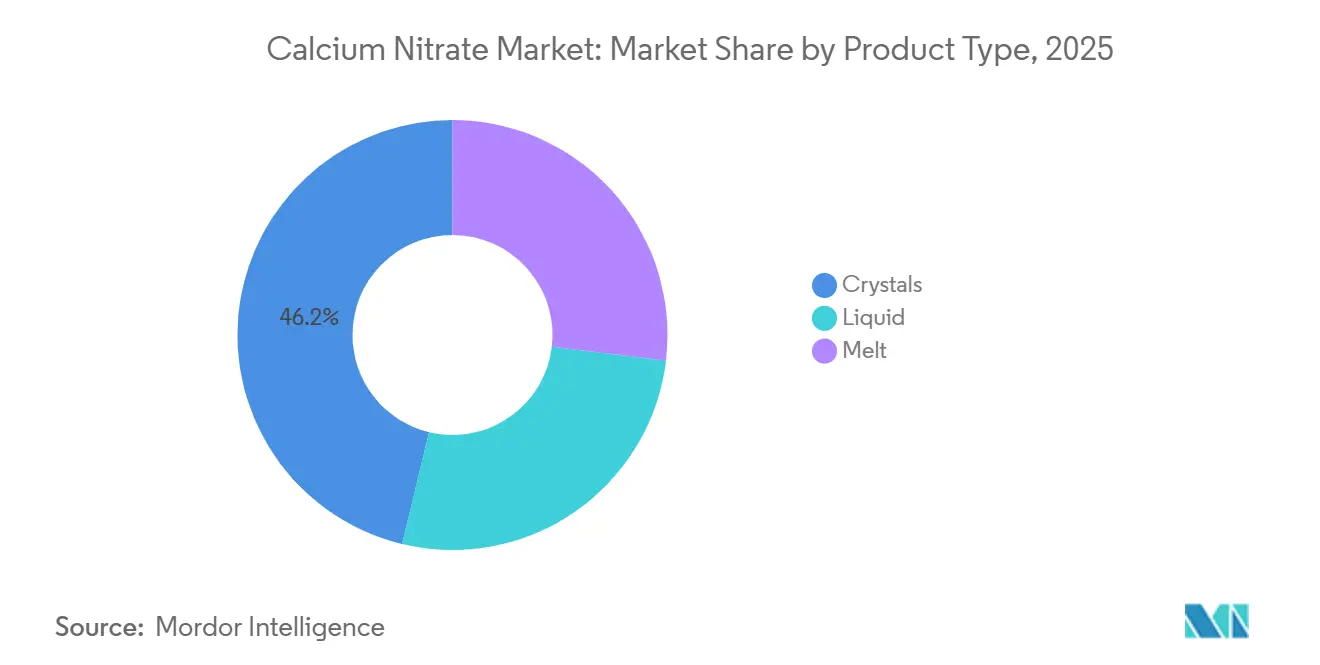
- Por tipo de producto, los cristales representaron el 46,22% de la participación en los ingresos del mercado de nitrato de calcio en 2025; el líquido se expande a una CAGR del 4,21% hasta 2031.
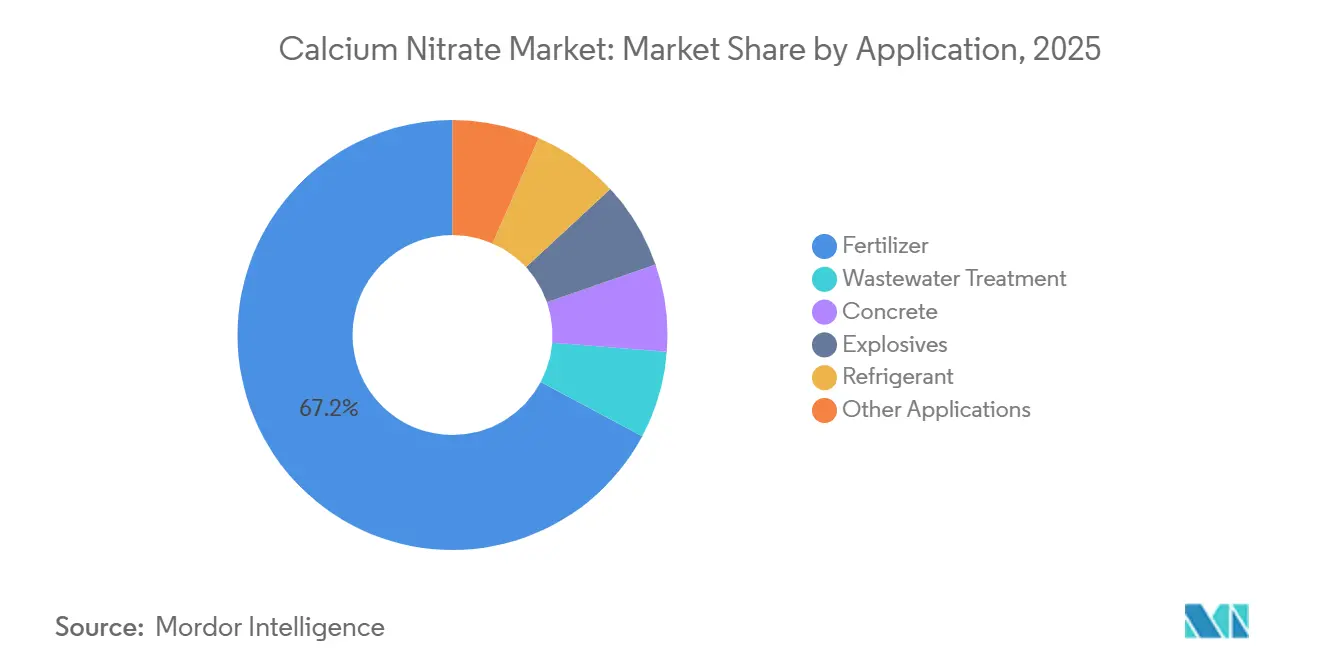
- Por aplicación, el fertilizante representó el 67,18% de la demanda en 2025, mientras que el tratamiento de aguas residuales avanza a una CAGR del 4,78% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 41,98% de la participación del mercado de nitrato de calcio en 2025 y se prevé que crezca al 5,41% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge de los Fertilizantes Especiales Solubles en Agua | +1.2% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2–4 años) |
| Demanda de Fertigación en Granjas Verticales Urbanas | +0.8% | América del Norte, Europa, núcleos urbanos de la ASEAN | Mediano plazo (2–4 años) |
| Trastornos por Deficiencia de Calcio en Cultivos de Alto Valor | +0.7% | Global, particularmente en zonas mediterráneas y tropicales | Corto plazo (≤ 2 años) |
| Impulso del Nitrato de Bajo Carbono Compatible con el CBAM de la UE | +0.6% | Europa, con efectos secundarios en los productores orientados a la exportación a nivel mundial | Largo plazo (≥ 4 años) |
| Nitrato de Calcio Anhidro In Situ para Sales de Plantas de Energía Solar de Concentración | +0.3% | Oriente Medio, Norte de África, Suroeste de los Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de los Fertilizantes Especiales Solubles en Agua
El riego de precisión está reemplazando la distribución a voleo en regiones con escasez de agua. Debido a que el nitrato de calcio se disuelve completamente y no contiene cloruro, es la fuente preferida de nitrógeno y calcio para la fertigación. Los grados comerciales como Cal Prime de Haifa suministran un 17,0% de nitrógeno total —casi todo en forma de nitrato— y un 23,5% de calcio soluble en agua, lo que permite soluciones concentradas de reserva que reducen los costos de flete y estabilizan el pH de los nutrientes. Los gobiernos de Asia-Pacífico subvencionan el microrriego en el marco del 14.º Plan Quinquenal de China y el Pradhan Mantri Krishi Sinchayee Yojana de India, impulsando la demanda de grados completamente solubles. La innovación en formulación, ejemplificada por la tecnología PiNT de Croda Agriculture que ralentiza la liberación de nitrógeno ureico, refuerza la adopción general de insumos complementarios de nitrato de calcio.
Demanda de Fertigación en Granjas Verticales Urbanas
Las granjas verticales, los invernaderos en tejados y las plantas de producción vegetal operan sistemas hidropónicos o aeropónicos de circuito cerrado que exigen sales de nutrientes de altísima pureza. El nitrato de calcio, suministrado típicamente en recetas bipartitas para evitar la precipitación de fosfato o sulfato, es fundamental en estas formulaciones. El Calcinit de grado invernadero de Yara se disuelve a 1.200 g L⁻¹ a 20 °C, sin dejar residuos que puedan obstruir los emisores. Las nuevas instalaciones en Singapur, los Países Bajos y los Estados Unidos consumen entre 5 y 10 kg de nitrato de calcio por metro cúbico de solución nutritiva por ciclo de cultivo, proporcionando una demanda constante e independiente de la estación. La financiación de capital de riesgo y las inversiones corporativas en la producción de alimentos en zonas metropolitanas amplifican esta demanda estructural.
Trastornos por Deficiencia de Calcio en Cultivos de Alto Valor
Los trastornos fisiológicos como la pudrición apical y la quemadura de puntas surgen cuando los tejidos de rápido crecimiento carecen de calcio, incluso en suelos ricos en calcio. Los tratamientos foliares o de fertigación con nitrato de calcio abordan tanto la deficiencia de nutrientes como el suministro de nitrato, mejorando la eficiencia de translocación y la resistencia de la pared celular. Ases Chemical Works recomienda aplicaciones de pre-plantación de 4–8 kg por acre y pulverizaciones foliares al 15% en peso por volumen para prevenir estos trastornos. Los riesgos económicos son altos: un solo episodio de pudrición apical puede inutilizar hasta el 40% de una cosecha de tomate para su comercialización, lo que impulsa la inclusión sistemática de nitrato de calcio en los programas de nutrición en invernadero y en campo abierto.
Nitrato de Calcio Anhidro In Situ para Sales de Plantas de Energía Solar de Concentración
Las plantas de energía solar de concentración en regiones áridas mezclan nitrato de calcio anhidro con nitratos de sodio y potasio para crear sales eutécticas ternarias que se funden cerca de los 130 °C. Si bien estas mezclas reducen los puntos de congelación, restringen la temperatura de trabajo máxima a aproximadamente 450 °C, lo que requiere un diseño cuidadoso del ciclo térmico[1]Administración Nacional Oceánica y Atmosférica, "Peligros Químicos—Nitrato de Calcio," noaa.gov . Los nuevos proyectos en Oriente Medio y Norte de África adoptan la síntesis in situ de nitrato para asegurar el suministro, añadiendo una demanda incremental de nitrato de calcio de grado industrial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Transición hacia Fertilizantes Orgánicos y de Base Biológica | -0.5% | Europa, América del Norte, segmentos de nicho en Asia-Pacífico | Mediano plazo (2–4 años) |
| Volatilidad del Precio del Amoníaco y el Ácido Nítrico | -0.7% | Global, con exposición aguda en regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Biorreactores Desnitrificantes que Reemplazan la Dosificación de Nitrato | -0.2% | América del Norte (Medio Oeste), Europa (zonas de drenaje agrícola) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Transición hacia Fertilizantes Orgánicos y de Base Biológica
Los incentivos de política y las preferencias de los consumidores están orientando la tierra hacia la producción orgánica certificada en Europa y América del Norte, donde la superficie orgánica creció hasta un 10% anual en años recientes. Las normas orgánicas prohíben los nitratos sintéticos, desviando la demanda hacia compostajes e inoculantes microbianos. La Estrategia Europea De la Granja a la Mesa tiene como objetivo una reducción del 20% en el uso de fertilizantes para 2030, con subsidios que recompensan los regímenes de bajo consumo de insumos. Aunque las fuentes de nutrientes orgánicos todavía representan una pequeña fracción del consumo total de nitrógeno, desplazan al nitrato de calcio en hortalizas de primera calidad, frutas y vides vinícolas, especialmente en el Norte de Europa y California.
Biorreactores Desnitrificantes que Reemplazan la Dosificación de Nitrato
Algunos proyectos de drenaje del Medio Oeste de los Estados Unidos y de Europa están instalando biorreactores rellenos de astillas de madera o sustratos que favorecen a las bacterias desnitrificantes, reduciendo la necesidad de adición química de nitrato en las líneas de alcantarillado municipal. Si bien la adopción sigue siendo localizada, los proyectos piloto exitosos muestran una reducción superior al 50% del sulfuro de hidrógeno sin nitrato externo, lo que representa una amenaza de sustitución a largo plazo para el nitrato de calcio en aplicaciones de control de olores[2]Servicio Geológico de los Estados Unidos, "Biorreactores de Astillas de Madera para la Eliminación de Nitrato," usgs.gov . La escalabilidad depende de la disponibilidad de terreno y de los costos de mantenimiento, por lo que el impacto en el mercado se desarrollará de forma gradual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Cristales Anclan el Uso Masivo, los Líquidos Ganan Terreno en Sistemas de PrecisiónLos cristales representaron el 46,22% de los ingresos en 2025, lo que subraya su papel en los programas de nutrición de grandes extensiones y huertos. Los agricultores aprecian la rentabilidad del tetrahidrato de nitrato de calcio cristalino entregado en bolsas resistentes a la humedad que se disuelven rápidamente en los tanques de mezcla. Se espera que el tamaño del mercado de nitrato de calcio para cristales se expanda de manera constante, respaldado por los operadores de invernaderos que disuelven los cristales en tanques de reserva. Las formulaciones líquidas, vendidas con un 9%–11% de nitrógeno y un 14%–19% de calcio, avanzan a una CAGR del 4,21%. Los adoptantes de la fertigación de precisión valoran el ahorro de mano de obra y la uniformidad que ofrecen las soluciones predisueltas, especialmente cuando se inyectan a través de bombas dosificadoras computarizadas. El lanzamiento en 2024 por parte de Norkem de nitrato de calcio granular ilustra la innovación continua en la categoría de cristales al ofrecer un perfil de liberación de nutrientes más lenta que mitiga la lixiviación en zonas de alta pluviosidad.
Los compradores industriales constituyen un segmento de nicho pero estable. El fundido de nitrato de calcio anhidro se mezcla en sales ternarias para plantas de energía solar de concentración como Hitec XL, lo que permite puntos de fusión más bajos pero limita las temperaturas de operación a 450 °C. Los productores de aditivos para concreto dependen del nitrato de calcio como acelerador de fraguado sin cloruro compatible con ASTM C494 Tipo C y Tipo E, un uso reafirmado en el informe técnico de 2024 de la Administración Federal de Carreteras. En conjunto, estos canales industriales diversifican la demanda y amortiguan el mercado de nitrato de calcio frente a los ciclos agrícolas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Aplicación:
El Fertilizante Domina, el Tratamiento de Aguas Residuales SurgeEl fertilizante representó el 67,18% del consumo total en 2025, lo que refleja el doble beneficio nutricional del nitrato de calcio en la horticultura intensiva. El tamaño del mercado de nitrato de calcio para aplicaciones de fertilizantes continuará aumentando a medida que los agricultores busquen una mayor eficiencia en el uso de nutrientes. El tratamiento de aguas residuales es la aplicación de más rápido crecimiento, con un 4,78% hasta 2031. Las empresas de servicios dosifican entre 50 y 200 mg L⁻¹ de nitrógeno de nitrato para suprimir las bacterias sulfatorreductoras y suministrar carbono fácilmente disponible para la desnitrificación, una práctica respaldada por varias agencias estatales de agua de los Estados Unidos. El concreto, los explosivos y la refrigeración representan cada uno participaciones menores pero persistentes, con la demanda de aditivos para concreto recibiendo una nueva validación de la guía de la Administración Federal de Carreteras de 2024, que enfatizó el control adecuado de la dosificación.
La versatilidad industrial sostiene el mercado de nitrato de calcio durante las recesiones agrícolas. Por ejemplo, los fabricantes de explosivos mezclan nitrato de calcio en formulaciones de nitrato de amonio-combustible líquido (ANFO) para aumentar la velocidad de detonación, mientras que los ingenieros de refrigeración exploran suspensiones de cambio de fase eutéctico que aprovechan las propiedades de calor latente del nitrato de calcio para la logística de la cadena de frío. Este efecto de cartera sustenta una perspectiva de crecimiento resiliente incluso ante los obstáculos regulatorios y de materias primas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
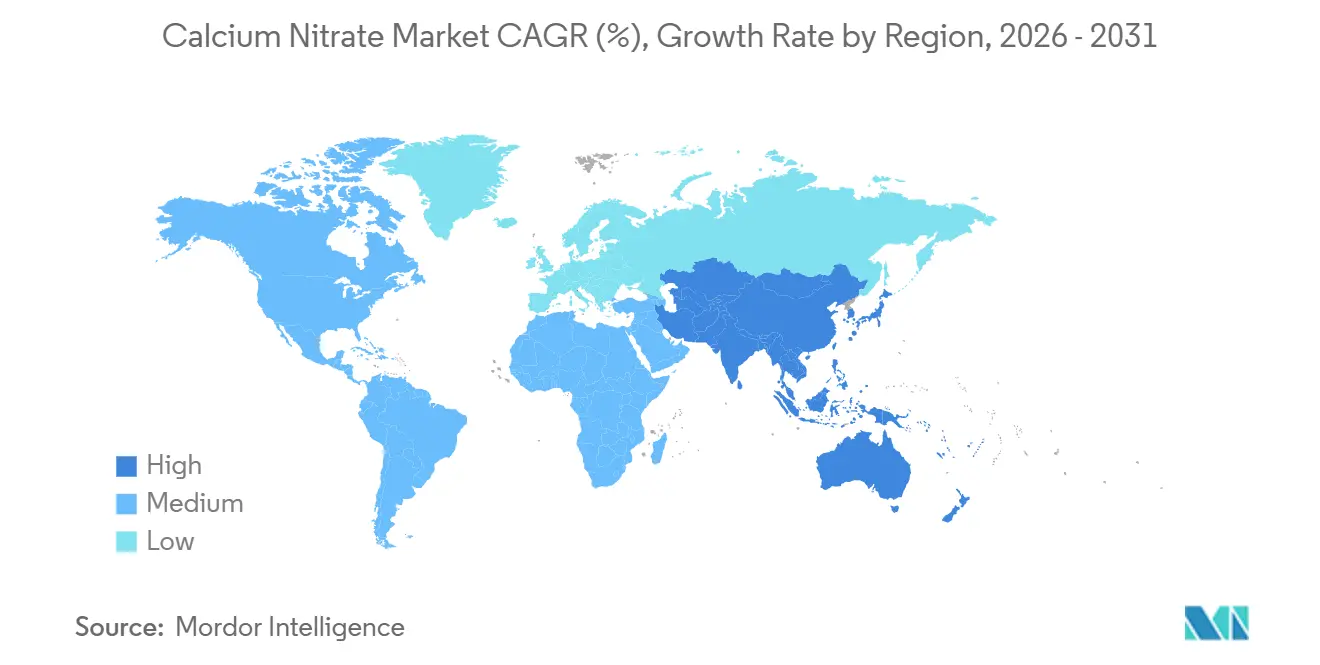
Mercado de Nitrato de Calcio en Asia-Pacífico
Asia-Pacífico controló el 41,98% del mercado de nitrato de calcio en 2025 y se prevé que crezca a una tasa del 5,41% hasta 2031. La base de invernaderos de 1,2 millones de hectáreas de China está pivotando hacia sistemas sin suelo que dependen del nitrato de calcio ultrapuro en mezclas hidropónicas. Los subsidios nacionales para el riego de ahorro de agua aceleran la adopción del fertirriego. La superficie de cultivo protegido de India está aumentando bajo la Misión Nacional de Horticultura, con una alta adopción en Maharashtra y Rajasthan. La inversión en granjas verticales en Japón y Corea del Sur, junto con la expansión de clusters de invernaderos en Vietnam y Tailandia, sustenta aún más la demanda regional.
Mercado de Nitrato de Calcio en América del Norte
América del Norte sigue siendo un mercado central. Los clusters de invernaderos en Arizona, California y la región de los Grandes Lagos incorporan nitrato de calcio en los programas de nutrición de tomate y pimiento para prevenir la podredumbre apical. Los municipios de Florida y Texas dosifican continuamente nitrato para gestionar los olores de sulfuro de hidrógeno en los colectores de aguas residuales a presión de largo recorrido. El cinturón de invernaderos de Canadá en Ontario y Columbia Británica abastece de nitrato de calcio tanto de fuentes nacionales como de proveedores europeos. Las exportaciones de vegetales cultivados con riego por goteo de México, provenientes de Sinaloa y Baja California, dependen cada vez más de los grados líquidos que se integran fácilmente con los equipos de inyección existentes.
Mercado de Nitrato de Calcio en EMEA y América del Sur
El mercado europeo se caracteriza por la tecnología avanzada de invernaderos y el endurecimiento de la política de carbono. Los productores holandeses demandan nitrato de calcio de alta pureza para mantener los umbrales de conductividad eléctrica en los sistemas de nutrientes de recirculación, mientras que los productores alemanes y franceses siguen la misma tendencia. El marco CBAM, aplicado en 2026, favorece a los productores locales con bajas emisiones de carbono y fomenta la inversión nórdica en proyectos de amoníaco verde que abastecerán la futura producción de nitrato. El papel emergente de América del Sur queda subrayado por el acuerdo de compra de Yara para nitrato de calcio amónico renovable procedente de Paraguay, lo que señala el potencial del Mercosur como centro de suministro bajo en carbono. En Oriente Medio y África, la Visión 2030 de Arabia Saudita y los clusters de invernaderos orientados a la exportación de Sudáfrica están adoptando soluciones de nitrato de calcio para apoyar un cultivo eficiente en agua y de alto rendimiento.

Análisis de la cadena de valor
La cadena de valor del nitrato de calcio comienza con materias primas upstream que determinan tanto el costo como la intensidad de carbono, incluidos el ácido nítrico derivado del amoníaco (proceso Ostwald) y fuentes de calcio como caliza/carbonato de calcio o hidróxido de calcio. Los actores integrados de nitrógeno con capacidad propia de amoníaco y ácido nítrico, incluidos Yara, Nutrien, EuroChem, URALCHEM JSC y Haifa Negev Technologies, tienden a tener una ventaja para asegurar el suministro y gestionar la variabilidad en los precios del ácido nítrico y el amoníaco. Los productores no integrados enfrentan una mayor exposición a las fluctuaciones de corto ciclo de materias primas y a los costos logísticos.
El procesamiento midstream se centra en la neutralización del ácido nítrico con carbonato de calcio o hidróxido de calcio, seguida de evaporación, concentración y acabado en líquidos, cristales o gránulos. Downstream, el producto fluye a través de distribuidores de fertilizantes, canales especializados de invernaderos e hidroponía, y distribuidores de productos químicos industriales hacia usos finales como fertilizantes de grado fertirriego, control de olores en aguas residuales municipales mediante dosificación de nitrato, aditivos para concreto como aceleradores de fraguado sin cloruro, y mezclas para explosivos. El envasado, el control de humedad y la gestión de la pureza también son importantes, ya que los sistemas hortícolas solubles y de circuito cerrado requieren grados de bajo residuo y consistentes que ayuden a prevenir la obstrucción de emisores y la precipitación.
Panorama Competitivo
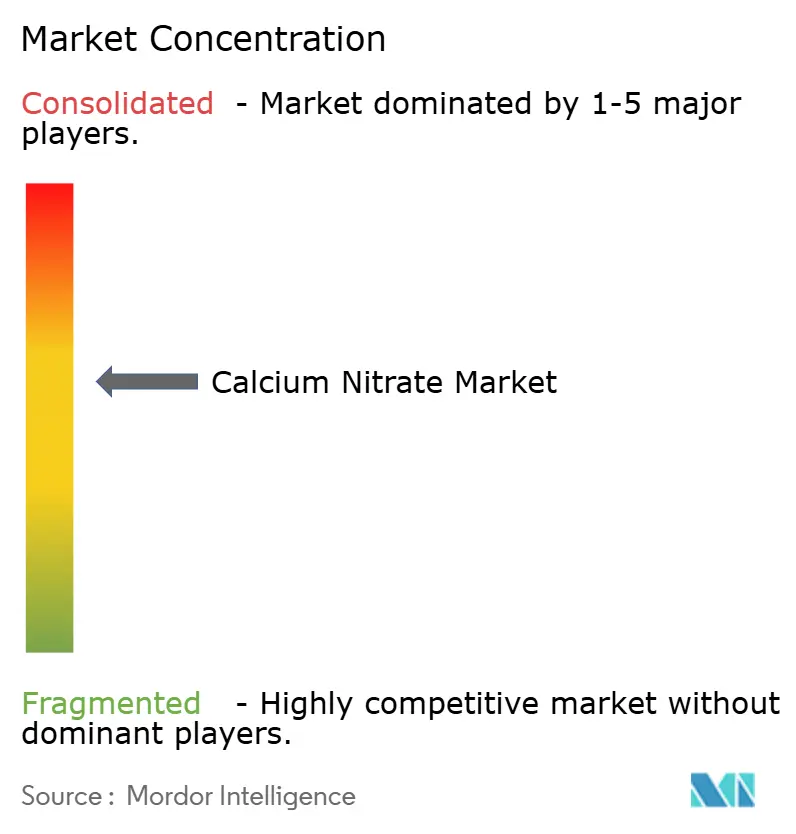
El mercado de nitrato de calcio está moderadamente concentrado. Yara, Nutrien, EuroChem, URALCHEM JSC y Haifa Negev Technologies aprovechan su capacidad de amoníaco y ácido nítrico integrada verticalmente para asegurar ventajas en el costo de materias primas. El acuerdo de Yara de 165.000 t año⁻¹ de fertilizantes bajos en carbono con PepsiCo Europe y su adquisición total de la futura planta de nitrato de calcio amónico renovable de ATOME de 264.000 t año⁻¹ ejemplifican el posicionamiento de primer movedor en productos premium certificados de bajas emisiones. Nutrien y EuroChem están modernizando sus unidades de ácido nítrico con tecnología de reducción de óxido nitroso para cumplir con los límites de emisiones cada vez más estrictos, mientras que Haifa se enfoca en formulaciones de ultra bajo contenido de amonio para mercados de invernadero.
Los participantes más pequeños se diferencian a través de formatos especializados o distribución regional. El grado granular de Norkem está dirigido a agricultores que buscan una liberación de nutrientes durante toda la temporada, y los distribuidores especializados en Asia-Pacífico ofrecen polvos micronizados adaptados para pulverizaciones foliares. Las herramientas digitales de agronomía están reformando los modelos de servicio: la plataforma AtFarm de Yara proporciona imágenes satelitales e integración de análisis de suelos para optimizar la dosificación de nitrato de calcio, incorporando el uso del producto dentro de un ecosistema de asesoramiento más amplio. Entre los nuevos actores disruptivos se encuentran empresas emergentes que exploran fuentes de calcio de base biológica y empresas de tecnología de aguas residuales que promueven biorreactores desnitrificantes que reducen la dosificación química de nitrato, lo que señala cambios competitivos graduales.
Líderes de la Industria de Nitrato de Calcio
URALCHEM JSC
Yara
Nutrien
EuroChem Group
Haifa Negev Technologies LTD
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Nitrato de Calcio
- ADOB
- Acron
- Airedale Group
- CF Industries Holdings, Inc.
- Eastman Chemical Corporation
- EuroChem Group
- GFS Chemicals, Inc.
- Haifa Negev Technologies LTD
- Noah Chemicals
- Nutrien
- PJSC Acron
- Prathista Industries Limited
- ProChem, Inc.
- RLF AgTech
- SABIC
- Shanxi Jiaocheng Tianlong Chemical Industry Co., Ltd.
- Shanxi Leixin Chemical Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- SWISS FORMULATIONS
- URALCHEM JSC
- Van Iperen International
- WEGO Chemical Group
- Yara

Oportunidades de mercado y perspectivas futuras
El espacio en blanco más visible se encuentra en los grados premium solubles en agua y especializados que se adaptan al fertirriego y a la agricultura en ambientes controlados. Los compradores buscan cada vez más insumos libres de cloruro, totalmente solubles, y especificaciones de impurezas más estrictas, y el diseño de productos y los modelos de servicio reflejan esto, incluidas las formulaciones de grado invernadero de Yara y herramientas de agronomía digital como Yara AtFarm, que combinan orientación de dosificación con la venta de productos para hidroponía, sistemas de invernadero recirculantes y granjas verticales.
Una segunda vía de oportunidad proviene de la demanda industrial que está menos vinculada a la estacionalidad de campo. Las empresas de tratamiento de aguas residuales que utilizan la dosificación de nitrato para suprimir el sulfuro de hidrógeno y respaldar la eliminación biológica de nutrientes generan una demanda recurrente para los grados en solución, mientras que los aceleradores de concreto sin cloruro alineados con ASTM C494 Tipo C y Tipo E mantienen al nitrato de calcio relevante en vertidos en clima frío y de ejecución rápida. En Europa, el posicionamiento bajo en carbono en los nitratos se está convirtiendo en una palanca comercial bajo la aplicación del CBAM en 2026, y asociaciones como la de Yara y Atome en torno al nitrato de calcio y amonio de bajo carbono muestran cómo los productores están construyendo cadenas de nitrógeno certificadas y de menores emisiones que pueden extenderse a carteras de productos de nitrato relacionados.
Recent Industry Developments in Mercado de Nitrato de Calcio
- Junio de 2026: EuroChem destacó un cronograma de puesta en marcha previsto para el tercer trimestre de 2026 para su expansión en Kingisepp, Rusia, que añade capacidad upstream de nitrógeno que respalda su cartera más amplia de productos de nitrógeno. La actualización refuerza la integración y puede influir en la disponibilidad regional y el posicionamiento de costos de los productos basados en nitrato que comparten materias primas e intermedios comunes.
- Mayo de 2026: Nutrien informó los resultados del primer trimestre de 2026, señalando fundamentos sólidos del nitrógeno y citando tasas de operación de amoníaco en América del Norte del 92%. Las altas tasas de operación en los activos principales de nitrógeno refuerzan la confiabilidad de las materias primas para los productos de nitrato downstream y respaldan la continuidad del suministro durante la volatilidad de la demanda.
- Julio de 2024: Yara y Atome firmaron un acuerdo de términos preliminares según el cual Yara comercializaría y vendería nitrato de calcio y amonio del proyecto Villeta de Atome en Paraguay bajo la línea de productos YaraBela. El acuerdo formaliza una vía para comercializar fertilizantes de nitrógeno de menor carbono a escala y amplía el papel de América del Sur en las cadenas de suministro de nitrógeno renovable que se conectan con carteras basadas en nitrato.


Mercado de Nitrato de Calcio Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de nitrato de calcio se mide como el valor de ventas del nitrato de calcio suministrado como producto diferenciado, abarcando las formas sólidas y líquidas comunes utilizadas en aplicaciones agrícolas e industriales.
Exclusiones del alcance: Se excluyen el nitrato de calcio amónico mezclado y los fertilizantes compuestos en los que el nitrato de calcio es solo un ingrediente menor.
Descripción General de la Segmentación
- Por Tipo de Producto
- Cristales
- Líquido
- Fundido
- Por Aplicación
- Fertilizante
- Tratamiento de Aguas Residuales
- Concreto
- Explosivos
- Refrigerante
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza por identificar dónde es visible la demanda de nitrato de calcio y luego alineando eso con las señales publicadas. Se utilizan fuentes públicas como FAOSTAT, USDA, Eurostat y UN Comtrade para comprender la intensidad de los fertilizantes, los patrones de cultivo y los movimientos comerciales que ayudan a explicar la dirección de la demanda regional.
También se consultan fuentes como el USGS para el contexto de materias primas, así como agencias ambientales y asociaciones de aguas residuales para referencias de control de olores y dosificación de tratamiento. Los informes de empresas, presentaciones a inversores y prensa sectorial de confianza se utilizan para validar menciones de capacidad, combinación de productos y exposición regional. Cuando es necesario, se utilizan suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y vistas de importación/exportación a nivel de envíos para refinar los supuestos sobre oferta, formas de productos y flujos. Las fuentes mencionadas aquí son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar, contrastar y aclarar los datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba el modelo con participantes de la industria en producción, distribución y usos finales clave, incluidos fertilizantes, tratamiento de aguas residuales y productos químicos para la construcción. Las entrevistas también ayudan a confirmar rangos de precios, términos contractuales típicos y la forma en que la demanda varía con los ciclos de cultivo y el calendario de proyectos industriales en APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 21% | APAC: 37% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 39% | EMEA: 37% |
| Actores más pequeños: 22% | Gerentes: 40% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento central utiliza una construcción de arriba hacia abajo en la que los indicadores de demanda de nutrientes para fertilizantes y la actividad de tratamiento de aguas residuales se convierten en un requerimiento de nitrato de calcio direccionable, que luego se valora utilizando precios específicos por región. Para mantener los totales realistas, los resultados se corroboran con verificaciones selectivas de abajo hacia arriba, como resúmenes de ingresos de proveedores de muestra, verificaciones de canal sobre volúmenes típicos por forma (líquido frente a sólido) y rangos de precios de venta promedio confirmados mediante entrevistas.
Los insumos que dan forma al modelo incluyen cambios en la combinación de cultivos hacia la horticultura de alto valor, la adopción del fertirriego, los patrones de aplicación estacional, la intensidad de dosificación para el control de olores en aguas residuales, la actividad de construcción para la aceleración del concreto y los flujos comerciales observados que indican el equilibrio de la oferta entre regiones. Los pronósticos se producen mediante análisis de escenarios, en los que los impulsores de la demanda se someten a tensión para usos agrícolas e industriales por separado y luego se reconcilian en una perspectiva única. Cuando las seales de volumen directo son escasas, las brechas se manejan utilizando indicadores proxy, como el gasto regional en fertilizantes y las expansiones de redes de aguas residuales, y luego se ajustan tras la retroalimentación primaria.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican con señales independientes, como tendencias comerciales, movimientos de materias primas y narrativas de demanda a nivel de aplicación escuchadas en entrevistas. Las grandes variaciones se revisan, se vuelven a examinar los supuestos subyacentes y se realizan llamadas de seguimiento cuando los precios o las tasas de uso no se alinean con el comportamiento del mercado.
Antes de la aprobación final, el modelo pasa por múltiples revisiones de analistas para confirmar la integridad aritmética, el tratamiento coherente de divisas y las participaciones regionales razonables. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, incluidos cambios de capacidad, cambios regulatorios o movimientos bruscos de precios. Antes de la entrega, se completa una nueva ronda de validación para que los clientes reciban una visión actualizada.
Dimensionamiento del Mercado de Nitrato de Calcio de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el nitrato de calcio pueden diferir incluso cuando la etiqueta del tema parece la misma, porque el límite del producto contabilizado y el año utilizado para la fijación de precios no siempre están alineados. La tabla a continuación destaca cómo el manejo del alcance, la cobertura de aplicaciones y el momento de la divisa pueden mover el número final hacia arriba o hacia abajo.
La tabla de referencia muestra una dispersión notable, y en el modelo de Mordor Intelligence el valor está vinculado a las ventas de nitrato de calcio como producto independiente en usos de fertilizantes e industriales, excluyendo el nitrato de calcio amónico mezclado y los fertilizantes compuestos en los que aparece solo como ingrediente menor.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,90 mil millones de USD (2026) | |
| Editor del Sector A | 12,40 mil millones de USD (2024) | Utiliza un año base anterior y aplica un precio promedio amplio que puede subestimar los cambios de precios recientes, y la cobertura a menudo se inclina hacia la demanda liderada por la agricultura sin modelar completamente los usos finales industriales como el control de olores en aguas residuales y la aceleración del concreto. |
| Publicación Comercial B | 11,80 mil millones de USD (2023) | Se basa en un año de referencia histórico más corto y puede incluir una conversión de divisas desigual en el tiempo entre regiones, lo que puede comprimir el total global cuando los precios vinculados a materias primas y la combinación regional cambian. |
En la práctica, la diferencia entre las cifras publicadas generalmente se reduce a qué se contabiliza como nitrato de calcio frente a productos de nitrato adyacentes, además de cómo se actualizan y normalizan los precios por región. Al mantener el modelo rastreable a un conjunto de demanda definido y un año de precios claro, la estimación resulta más fácil de reproducir y explicar cuando los clientes la comparan con otros números públicos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de nitrato de calcio?
El tamaño del mercado de nitrato de calcio alcanzó USD 13,90 mil millones en 2026 y se prevé que llegue a USD 17,01 mil millones en 2031.
¿Qué región lidera la demanda de nitrato de calcio?
Asia-Pacífico representó el 41,98% de la demanda mundial en 2025 y se proyecta que se expanda a una CAGR del 5,41% hasta 2031.
¿Por qué las granjas verticales están interesadas en el nitrato de calcio?
Los operadores de granjas verticales prefieren el nitrato de calcio libre de cloruro que se disuelve completamente, previniendo la obstrucción de los emisores al tiempo que suministra tanto nitrógeno en forma de nitrato como calcio.
¿Cómo influye el CBAM en el comercio de nitrato de calcio?
El Mecanismo de Ajuste en Frontera por Carbono de la UE impone gravámenes sobre las importaciones de alta emisión, otorgando una ventaja de costo al nitrato de calcio de bajo carbono producido dentro de Europa o con amoníaco certificado de baja emisión.
Última actualización de la página el:



