
Tamaño y participación del mercado de nutracéuticos de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
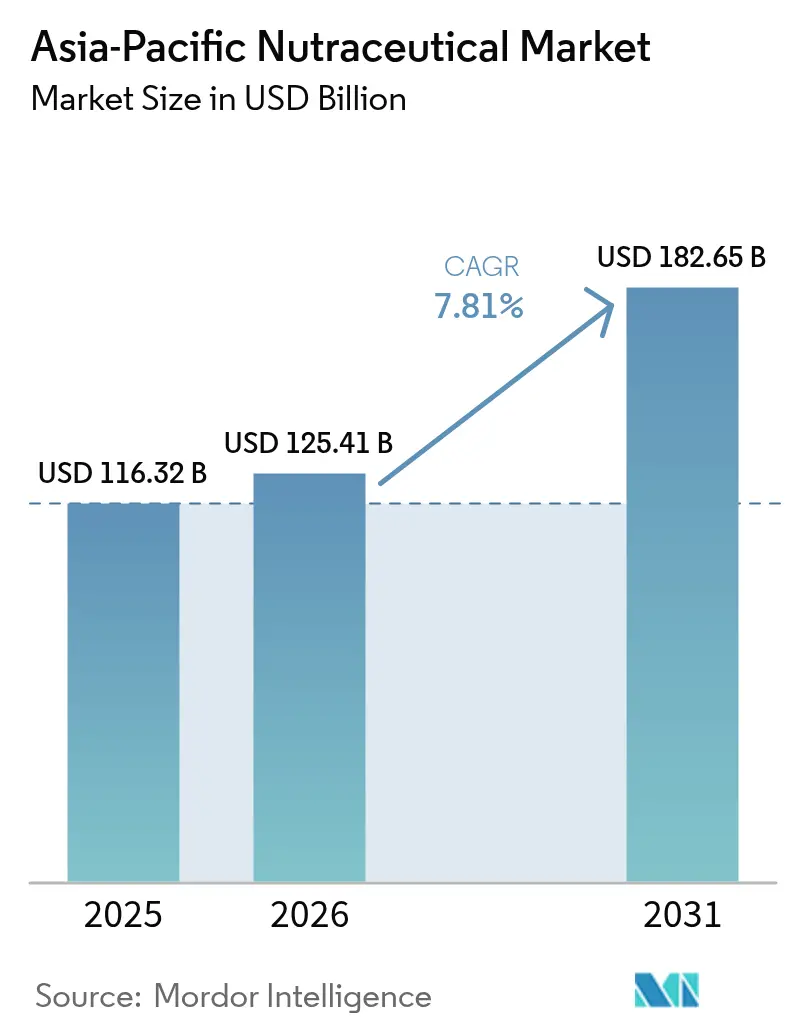
| Tamaño del mercado en el año base (2025) | 116.32 Mil millones de dólares |
| Tamaño del Mercado (2026) | 125.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 182.65 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.81 % |
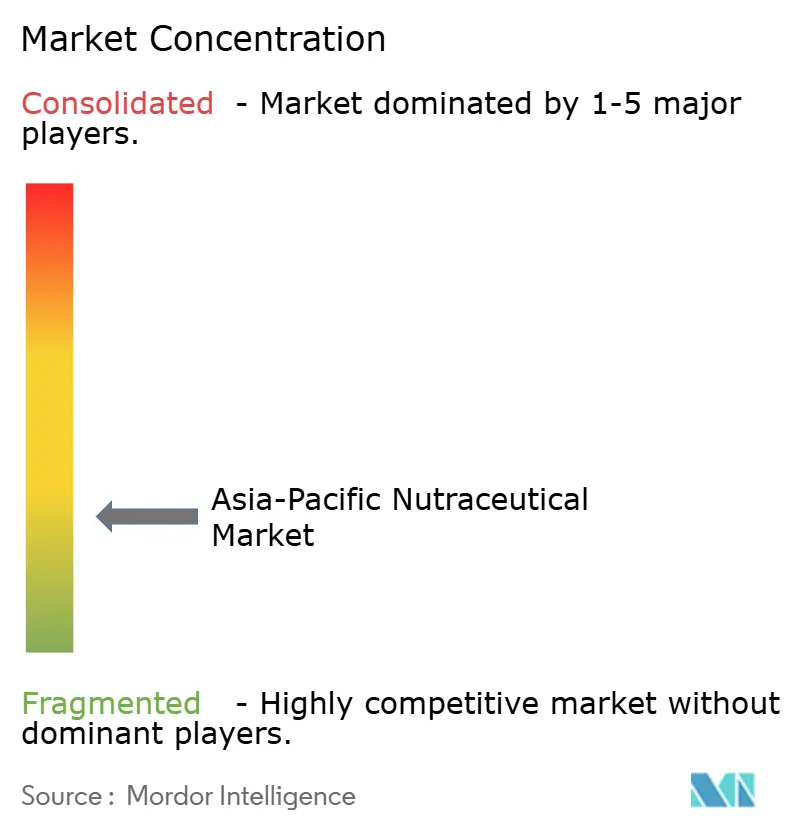
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de nutracéuticos de Asia Pacífico por Mordor Intelligence
Se espera que el tamaño del mercado de nutracéuticos de Asia Pacífico crezca de USD 116.320 millones en 2025 a USD 125.410 millones en 2026, con una previsión de alcanzar USD 182.650 millones en 2031 a una CAGR del 7,81% durante el período 2026-2031. Esta expansión del mercado está respaldada por el creciente enfoque de los consumidores en soluciones de atención médica preventiva, las mejoras significativas en los marcos regulatorios de las principales economías y la adopción generalizada de plataformas de comercio minorista digital. Si bien los alimentos funcionales continúan siendo el principal motor del gasto en el mercado, tanto las bebidas funcionales como los suplementos dietéticos personalizados experimentan un crecimiento sustancial, ya que los consumidores prefieren cada vez más formatos de productos convenientes que abordan afecciones de salud específicas. La rápida adopción de plataformas de comercio electrónico, especialmente en grandes mercados como China e India, ha transformado fundamentalmente el proceso de compra tradicional, creando oportunidades para modelos de negocio directos al consumidor mientras intensifica la competencia en el mercado. Además, los continuos esfuerzos de armonización regulatoria en los países de la ASEAN, junto con medidas de cumplimiento más estrictas en China, están estableciendo estándares de calidad más elevados y generando confianza entre los consumidores, aunque esto ha resultado en mayores costos relacionados con el cumplimiento normativo para los participantes más pequeños del mercado. En respuesta a los desafíos del mercado, las empresas están adoptando activamente estrategias de diversificación de la cadena de suministro e invirtiendo en capacidades de fabricación local para gestionar eficazmente la volatilidad de los precios de las materias primas y minimizar los riesgos logísticos.
Conclusiones clave del informe
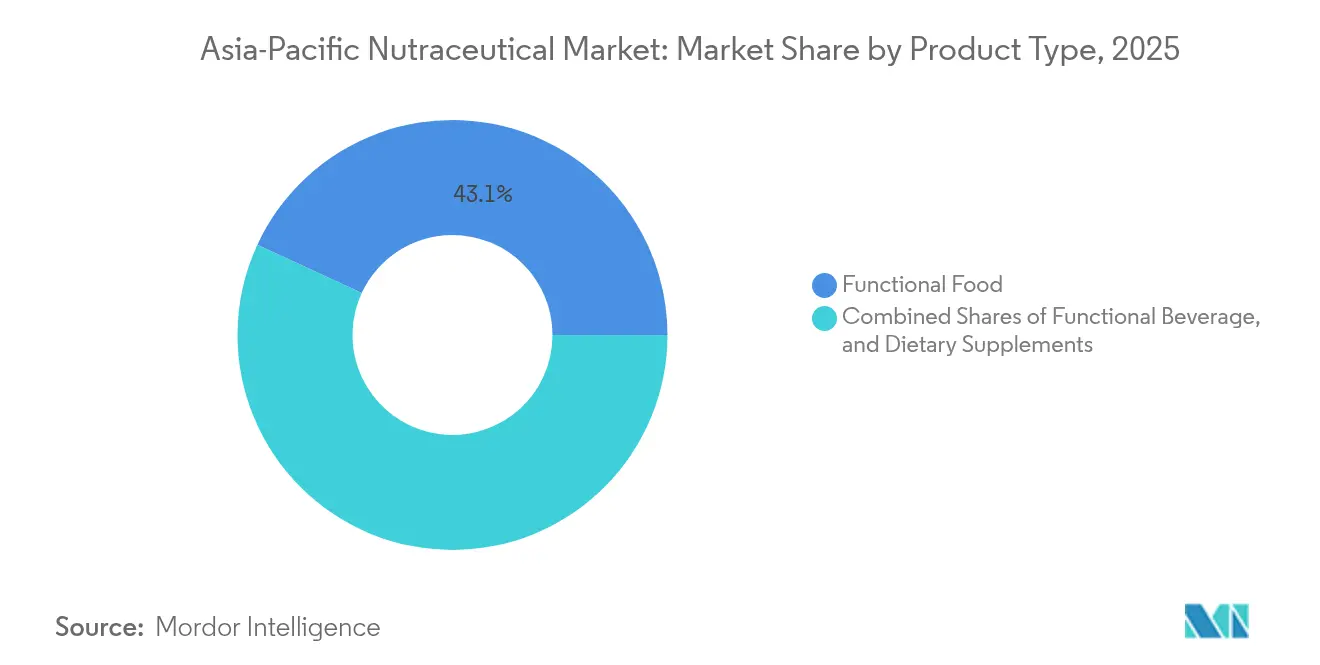
- Por tipo de producto, los alimentos funcionales representaron el 43,10% de la participación del mercado de nutracéuticos de Asia Pacífico en 2025, mientras que se proyecta que las bebidas funcionales se incrementen a una CAGR del 8,74% entre 2026 y 2031.
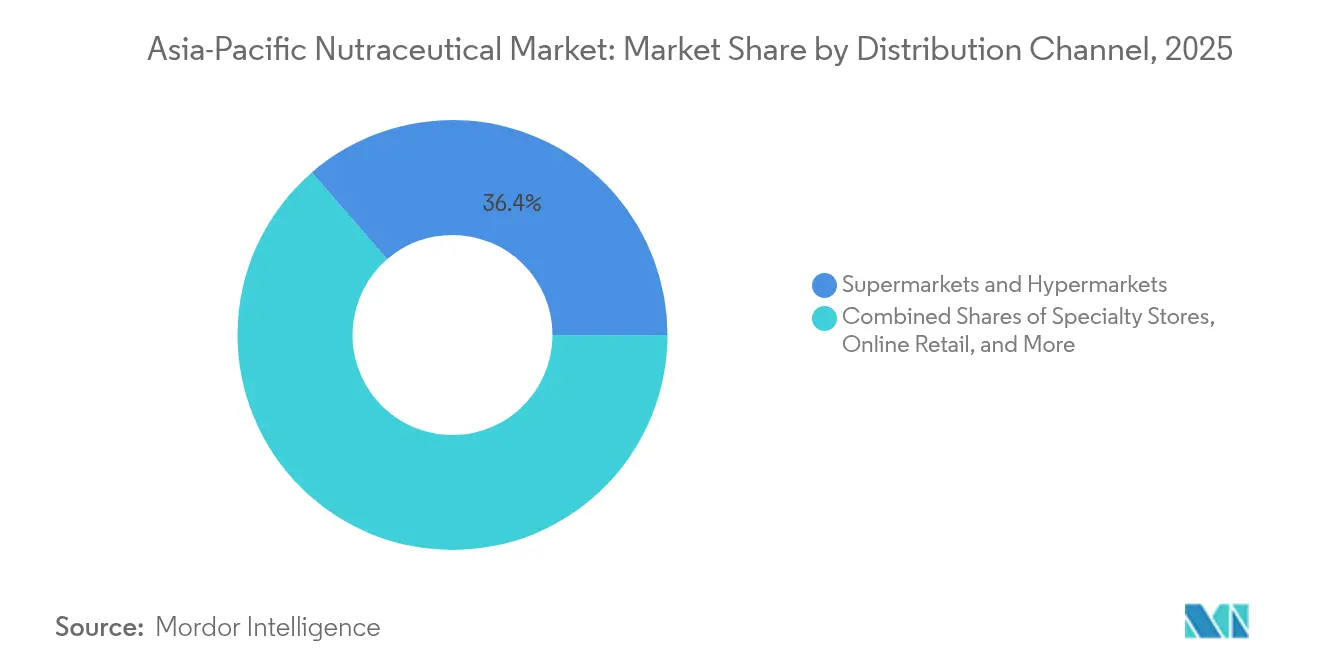
- Por canal de distribución, los supermercados e hipermercados capturaron el 36,35% del tamaño del mercado de nutracéuticos de Asia Pacífico en 2025, y se prevé que el comercio minorista en línea crezca a una CAGR del 8,59% hasta 2031.
- Por geografía, China lideró con una participación de ingresos del 37,55% en 2025, mientras que India registrará la CAGR más rápida del 8,31% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de nutracéuticos de Asia Pacífico
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la conciencia sobre la salud y el conocimiento sobre la atención preventiva | +2.1% | Global, con ganancias tempranas en Singapur, Hong Kong, Japón | Mediano plazo (2-4 años) |
| Creciente prevalencia de enfermedades relacionadas con el estilo de vida | +1.8% | Núcleo de APAC, con expansión a mercados emergentes | Largo plazo (≥ 4 años) |
| Creciente popularidad de los productos de origen vegetal y veganos | +1.2% | Centros urbanos en China, India, Australia | Corto plazo (≤ 2 años) |
| Población envejecida que busca productos funcionales | +1.5% | Japón, Corea del Sur, Singapur, Australia | Largo plazo (≥ 4 años) |
| Mayor interés de los consumidores en bebidas funcionales | +0.9% | China, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Mejora de los canales de distribución, incluido el comercio electrónico | +0.5% | Global, con concentración en China, India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la conciencia sobre la salud y el conocimiento sobre la atención preventiva
El comportamiento de los consumidores en Asia Pacífico ha experimentado una notable transformación hacia la gestión proactiva de la salud, con una proporción significativa de las poblaciones de la ASEAN que incorporan nutracéuticos en su rutina diaria. Esta evolución va más allá de los enfoques tradicionales de bienestar, adoptando soluciones de nutrición personalizada que abordan biomarcadores individuales y características genéticas. Los consumidores de Singapur se han vuelto cada vez más conscientes del origen de los ingredientes y los perfiles nutricionales, mientras que los consumidores japoneses demuestran un conocimiento sofisticado de la ciencia de los alimentos funcionales y buscan activamente productos respaldados por evidencia clínica [1]Fuente: New Zealand Trade & Enterprise, "Venta de alimentos y bebidas en el mercado minorista de comestibles de Singapur", nzte.govt.nz. El mercado continúa evolucionando a medida que las plataformas de salud digital se integran de forma fluida con los patrones de consumo de nutracéuticos, facilitando el monitoreo continuo de la salud y las recomendaciones personalizadas de suplementación. El marco regulatorio de Alimentos para Usos de Salud Específicos (FOSHU) de Japón genera confianza entre los consumidores a través de procesos integrales de evaluación previa a la comercialización, lo que permite estrategias de precios premium para productos con validación científica.
Creciente prevalencia de enfermedades relacionadas con el estilo de vida
El creciente desplazamiento hacia estilos de vida urbanos y patrones alimentarios occidentales en los mercados emergentes de Asia Pacífico ha desencadenado desafíos de salud generalizados, en particular diabetes, enfermedades cardiovasculares y trastornos metabólicos. El mercado de nutracéuticos de India ha experimentado una expansión sustancial, con un crecimiento notable que refleja directamente la creciente prevalencia de enfermedades no transmisibles. En China, los consumidores de clase media conscientes de la salud buscan cada vez más soluciones de suplementos sofisticadas, orientándose especialmente hacia productos que abordan el control del azúcar en sangre y la salud cardiovascular, lo que genera un crecimiento significativo del mercado. Los crecientes desafíos de salud crean una demanda sostenida de intervenciones nutricionales específicas, en particular ácidos grasos omega-3, fitosteroles y formulaciones para el control de la glucosa en sangre. A medida que los sistemas de salud en los mercados en desarrollo enfrentan una presión creciente derivada del aumento de la carga de pacientes, los nutracéuticos emergen como alternativas preventivas rentables, con apoyo adicional a través de iniciativas gubernamentales que promueven el consumo de alimentos funcionales y la integración de prácticas de medicina tradicional.
Creciente popularidad de los productos de origen vegetal y veganos
La adopción de nutracéuticos de origen vegetal se acelera en los centros urbanos de APAC, impulsada por la conciencia medioambiental y los beneficios percibidos para la salud. La tendencia trasciende las preferencias dietéticas, abarcando proteínas en polvo, alternativas de omega-3 de origen vegetal y extractos botánicos con herencia en la medicina tradicional. La aceptación por parte de los consumidores de suplementos a base de algas y proteínas vegetales fermentadas indica una evolución sofisticada del mercado más allá de las alternativas vegetarianas básicas. El respaldo regulatorio varía significativamente: la Administración de Productos Terapéuticos de Australia proporciona vías claras para los productos terapéuticos de origen vegetal, mientras que la integración de la medicina tradicional de China ofrece oportunidades de posicionamiento únicas para los nutracéuticos botánicos. Las innovaciones en fabricación para el aislamiento de proteínas vegetales y la mejora de la biodisponibilidad respaldan el desarrollo de productos premium y las estrategias de diferenciación en el mercado.
Población envejecida que busca productos funcionales
La región de Asia Pacífico está experimentando cambios demográficos significativos que crean oportunidades de mercado para productos nutricionales específicos para cada grupo etario. La gran población anciana de Japón sirve como mercado clave para probar productos de apoyo a la salud cognitiva y la movilidad antes de la expansión regional. El segmento preanciano ofrece un sólido potencial de mercado debido a su alto poder adquisitivo y comportamiento orientado a la salud. En Corea del Sur, los consumidores muestran una alta aceptación de alimentos funcionales premium para la mejora de la memoria y el mantenimiento de la energía. Korea Ginseng Corporation ha implementado con éxito precios premium mediante la modernización de ingredientes tradicionales. La creciente clase media envejecida de China presenta oportunidades significativas, aunque el éxito en el mercado requiere incorporar los principios de la medicina tradicional china junto con formatos modernos de suplementos. Este cambio demográfico se extiende a las economías emergentes donde el envejecimiento de la población coincide con el aumento de la riqueza, creando oportunidades para las empresas que desarrollan productos alineados con las preferencias culturales y que cumplen tanto con los requisitos clínicos como regulatorios. Según el Fondo de Población de las Naciones Unidas (UNFPA), para 2050, el 25% de la población de Asia Pacífico tendrá más de 60 años. La población anciana de la región (mayores de 60 años) se triplicará entre 2010 y 2050, alcanzando aproximadamente 1.300 millones de personas [2]Fuente: UNFPA, "Envejecimiento", unfpa.org.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alérgenos y restricciones dietéticas que limitan el alcance | -0.8% | Global, con concentración en mercados desarrollados | Mediano plazo (2-4 años) |
| Prevalencia de productos falsificados y de calidad inferior | -1.2% | China, India, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Interrupciones en la cadena de suministro que afectan la calidad de las materias primas | -0.9% | Global, con centros de fabricación afectados | Mediano plazo (2-4 años) |
| Altos costos de investigación y desarrollo para innovación y cumplimiento normativo | -0.6% | Japón, Australia, Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alérgenos y restricciones dietéticas que limitan el alcance
El complejo panorama de los requisitos dietéticos en los mercados de Asia Pacífico presenta a los fabricantes intrincados desafíos de formulación. En los países del Sudeste Asiático de mayoría musulmana, la obtención de la certificación halal implica rigurosos procesos de cumplimiento, mientras que los fabricantes deben acomodar simultáneamente las prácticas dietéticas hindúes en India y las preferencias budistas en otros mercados regionales. Estos requisitos impactan fundamentalmente en la selección de ingredientes y las metodologías de fabricación. La operación de instalaciones de producción compartidas introduce riesgos sustanciales de contaminación cruzada, mientras que las variaciones en las regulaciones de etiquetado de alérgenos entre diferentes jurisdicciones generan cargas de cumplimiento adicionales. La creciente incidencia de alergias alimentarias en los mercados desarrollados de Asia Pacífico requiere que los fabricantes implementen extensos protocolos de prueba y mantengan cadenas de suministro estrictamente separadas. Si bien las normas ISO 22000 y HACCP ofrecen marcos operativos estructurados, introducen capas adicionales de complejidad y consideraciones financieras, que afectan especialmente a los fabricantes más pequeños que intentan establecer presencia en múltiples mercados regionales.
Prevalencia de productos falsificados y de calidad inferior
Las acciones de cumplimiento regulatorio en toda la región de Asia Pacífico continúan exponiendo importantes desafíos de control de calidad que impactan directamente en la confianza del consumidor y el crecimiento sostenible del mercado. La exhaustiva campaña de cumplimiento de Vietnam contra los suplementos de salud no registrados demuestra la amplia presencia de productos falsificados en el mercado. De manera similar, China ha implementado regulaciones más estrictas para el comercio electrónico transfronterizo con el fin de combatir la afluencia de importaciones de calidad inferior, mientras que la Autoridad de Inocuidad Alimentaria y Estándares de India ha reforzado su supervisión de las bebidas energéticas no reguladas distribuidas a través de plataformas en línea. La creciente presencia de productos de baja calidad no solo genera presiones de precios significativas sobre los fabricantes legítimos, sino que también requiere inversiones sustanciales en medidas de protección de marca e iniciativas de educación al consumidor. Si bien los sistemas de trazabilidad basados en cadena de bloques y las sofisticadas capacidades de pruebas de laboratorio presentan soluciones viables a estos desafíos, los sustanciales costos de implementación crean barreras financieras para los participantes más pequeños del mercado, limitando potencialmente su capacidad de competir de manera efectiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: Los alimentos funcionales lideran a pesar de la aceleración de las bebidas
Los alimentos funcionales continúan dominando el mercado de nutracéuticos de APAC, con una participación sustancial del 43,10% en 2025. Este dominio se debe a la amplia aceptación de los consumidores en diversos mercados asiáticos, donde productos como cereales fortificados, productos lácteos probióticos y aperitivos enriquecidos con nutrientes se han convertido en alimentos básicos de la dieta. La base del mercado se mantiene sólida gracias a las categorías tradicionales de alimentos funcionales, con el arroz fortificado que conserva su importancia en los países del Sudeste Asiático y los productos lácteos fermentados que muestran una demanda constante en las regiones de Asia Oriental, lo que proporciona a las empresas establecidas flujos de ingresos confiables.
El segmento de bebidas funcionales surge como la categoría de mayor crecimiento, con una proyección de CAGR robusta del 8,74% hasta 2031. Este crecimiento se alinea con las tendencias crecientes de urbanización y la evolución de las preferencias de los consumidores por opciones de consumo convenientes para llevar. La expansión del segmento es particularmente notable en dos grupos de consumidores distintos: los jóvenes que se inclinan por las bebidas energéticas y las bebidas deportivas, y los consumidores conscientes de la salud que prefieren jugos fortificados y alternativas lácteas. Estas bebidas combinan con éxito el enriquecimiento nutricional con formatos de producto familiares, satisfaciendo las dobles demandas de los consumidores de beneficios para la salud y preferencias de sabor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por canal de distribución: La transformación digital remodela el comercio minorista tradicional
Los supermercados e hipermercados continúan dominando el panorama minorista, con una participación de mercado sustancial del 36,35% en 2025. Estos formatos de comercio minorista tradicionales han mantenido con éxito su posición de liderazgo en el mercado aprovechando los profundamente arraigados hábitos de compra de los consumidores y ofreciendo una variedad incomparable de productos en un solo lugar. El entorno de venta física brinda a las marcas valiosas oportunidades para interactuar directamente con los consumidores a través de la educación sobre el producto y experiencias de muestreo. Esta interacción cara a cara sigue siendo particularmente crucial para el lanzamiento exitoso de nuevos productos de alimentos funcionales, donde la prueba y aceptación por parte de los consumidores influye significativamente en el desempeño del mercado.
El segmento de comercio minorista en línea demuestra una transformación significativa del mercado, avanzando a una impresionante CAGR del 8,59% y remodelando fundamentalmente los canales de distribución tradicionales. Este notable crecimiento se atribuye principalmente a la adopción generalizada de estrategias de marca directas al consumidor y la creciente preferencia de los consumidores por modelos de entrega por suscripción. En el panorama regulatorio, el marco de comercio electrónico transfronterizo de China presenta a las marcas internacionales oportunidades distintas de entrada al mercado, al tiempo que requiere una atención cuidadosa a los requisitos de cumplimiento. Al mismo tiempo, la sofisticada infraestructura de pagos digitales de India actúa como un poderoso catalizador para la expansión del mercado, permitiendo a los minoristas penetrar y atender eficazmente a segmentos de consumidores rurales previamente sin explotar. Según la Fundación India Brand Equity Foundation, el sector de comercio electrónico del país está en posición de lograr un notable crecimiento interanual de aproximadamente el 12% en el ejercicio fiscal 2025, lo que subraya la sólida trayectoria de crecimiento de los canales de venta minorista digital.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
El mercado de nutracéuticos de Asia Pacífico demuestra la presencia dominante de China, que mantiene una participación de mercado sustancial del 37,55% en 2025. Este dominio se debe a la sofisticada infraestructura de fabricación del país y a un notable cambio en la conciencia sobre la salud entre su creciente población de clase media. El gobierno chino promueve activamente la integración de la medicina tradicional china con la ciencia nutracéutica contemporánea, creando oportunidades únicas para la diferenciación de productos. La implementación de las regulaciones de comercio electrónico transfronterizo en 2024 ha alterado fundamentalmente la forma en que las marcas internacionales abordan la entrada al mercado, introduciendo requisitos de cumplimiento más estrictos mientras que simultáneamente establece vías regulatorias más claras para los productos que cumplen con los estándares de aprobación.
India ha emergido como el motor de crecimiento de la región, con una proyección de CAGR impresionante del 8,31% hasta 2031. Esta notable trayectoria de crecimiento está respaldada por la modernización de las regulaciones de la Autoridad de Inocuidad Alimentaria y Estándares de India (FSSAI) y las mejoras significativas en la infraestructura de distribución digital. La rica herencia del país en medicina ayurvédica proporciona una ventaja natural, fomentando una amplia aceptación de las formulaciones botánicas y herbales entre los consumidores. Sin embargo, la industria enfrenta un período de ajuste a medida que continúan las discusiones regulatorias sobre la posible transferencia de las responsabilidades de supervisión de la FSSAI a la Organización Central de Control de Estándares de Medicamentos (CDSCO), lo que introduce un elemento de incertidumbre en la planificación a largo plazo y las decisiones de inversión de la industria.
Japón mantiene su posición como un mercado sofisticado caracterizado por la innovación y los estrictos estándares de calidad, con marcos regulatorios establecidos como FOSHU que permiten a las empresas posicionar productos premium de manera efectiva. El perfil demográfico del país, en particular su población envejecida, genera una demanda sostenida de alimentos funcionales orientados a la salud cognitiva, la movilidad articular y el apoyo cardiovascular. Mientras tanto, Australia y los mercados del Sudeste Asiático demuestran una progresión constante, beneficiándose de los continuos esfuerzos de armonización regulatoria a través de los marcos de la ASEAN. Estas iniciativas reducen eficazmente las barreras comerciales y permiten a las empresas implementar estrategias de productos estandarizadas en toda la región.
Panorama regulatorio
La regulación en el sector de los nutracéuticos de Asia-Pacífico continúa endureciéndose en torno a las declaraciones, el etiquetado y los controles posteriores a la comercialización, mientras que los esfuerzos de armonización de la ASEAN buscan reducir las barreras técnicas para los suplementos de salud mediante directrices comunes y documentos de referencia coordinados a través de la Secretaría de la ASEAN. China sigue siendo un referente en materia de gobernanza de declaraciones, ya que la Administración Estatal para la Regulación del Mercado (SAMR) añadió la declaración funcional "ayuda a mantener la salud ósea y articular" al Directorio de Funciones de Salud con vigencia a partir del 1 de enero de 2026. Esto refuerza el valor de los directorios de declaraciones aprobadas en el posicionamiento de productos y en las decisiones de registro o presentación.
En el sudeste asiático, los reguladores están elevando los requisitos de cumplimiento que afectan las decisiones de formulación y empaque. La Autoridad de Ciencias de la Salud de Singapur (HSA) abrió una consulta pública del 1 al 29 de julio de 2026 sobre un marco regulatorio propuesto para los Productos de Salud Complementarios en virtud de la Ley de Productos de Salud. La Agencia Nacional de Regulación Farmacéutica de Malasia (NPRA) emitió actualizaciones en 2026 relativas a las pruebas analíticas y las declaraciones de etiquetado para productos que contienen materiales de origen animal (abril de 2026), y declaraciones de advertencia adicionales para productos que contienen vitamina B6 debido a riesgos de neuropatía periférica (junio de 2026). Estos cambios aumentan las exigencias de documentación y gestión de etiquetas para las marcas que venden en múltiples mercados de Asia-Pacífico.
Análisis de la cadena de valor
La cadena de valor de los nutracéuticos en Asia-Pacífico comienza con las materias primas y bioactivos (vitaminas y aminoácidos, botánicos, cepas especializadas y enzimas), y luego avanza a través de la extracción o fermentación y la mezcla de premezclas. Le siguen la fabricación de dosis terminadas (tabletas, cápsulas, polvos) y el procesamiento de alimentos y bebidas funcionales, junto con las pruebas de calidad, el empaque y la distribución multicanal. La región depende en gran medida de China para las exportaciones de premezclas de vitaminas y aminoácidos y de India para los extractos botánicos, mientras que las cepas probióticas de alta potencia y las enzimas especializadas todavía se obtienen ampliamente de Europa y América del Norte. Este patrón de abastecimiento aumenta la exposición a los plazos de entrega, los requisitos de cumplimiento de importación y las necesidades de cadena de frío para productos sensibles a la viabilidad.
Las principales limitaciones se encuentran en los nodos de cumplimiento y logística. Los requisitos nacionales divergentes en toda Asia pueden añadir un tiempo significativo a los lanzamientos, y la capacidad limitada de mezcla certificada según BPM, junto con el rendimiento restringido de los laboratorios de pruebas para contaminantes (metales pesados y microbianos), puede ralentizar la expansión en los centros emergentes. La distribución se ha dividido entre el comercio moderno (supermercados e hipermercados) y el comercio minorista en línea, de rápido crecimiento, pero el rendimiento del cumplimiento de pedidos depende de las redes de almacenamiento y cadena de frío. Esta fricción es visible en India, donde ejecutivos de Dabur India y Himalaya Wellness señalaron en junio de 2026 una tensión en la cadena de suministro, ya que la demanda superó la capacidad de almacenamiento y cadena de frío.
Panorama competitivo
La estructura del mercado de nutracéuticos de Asia Pacífico presenta un equilibrio único de concentración moderada y fragmentación significativa, lo que abre puertas tanto para las corporaciones multinacionales establecidas como para los actores regionales especializados. El entorno del mercado favorece especialmente a las organizaciones que mantienen carteras de productos diversificadas mientras demuestran sólidas capacidades de cumplimiento regulatorio. Esta dinámica se ha vuelto cada vez más importante a medida que el mayor cumplimiento regulatorio en diversas jurisdicciones crea barreras sustanciales para las empresas más pequeñas que carecen de sistemas de calidad integrales y recursos de documentación adecuados.
La importancia de las alianzas estratégicas entre marcas internacionales y distribuidores locales continúa creciendo, como lo ilustra la significativa transacción de abril de 2024 en la que Mitsui y Rohto adquirieron conjuntamente Eu Yan Sang International por SGD 800 millones, combinando eficazmente la experiencia en medicina tradicional china con capacidades modernas de investigación. Las empresas se diferencian activamente a través de la integración tecnológica, implementando plataformas de nutrición personalizada, estableciendo canales digitales directos al consumidor y adoptando procesos de fabricación avanzados. El éxito en el mercado depende cada vez más de la capacidad de las organizaciones para navegar por entornos regulatorios complejos mientras generan confianza entre los consumidores a través de prácticas de abastecimiento transparentes y rigurosos sistemas de verificación de calidad.
La industria demuestra una sólida confianza en las perspectivas de crecimiento a largo plazo, evidenciada por las sustanciales expansiones de capacidad de fabricación en toda la región, incluida la nueva instalación de Sirio Pharma en Tailandia y numerosas mejoras de instalaciones, a pesar de los continuos desafíos en la cadena de suministro. Siguen existiendo oportunidades significativas en segmentos de mercado especializados, en particular en nutrición deportiva, productos de belleza desde adentro y formulaciones específicas para afecciones que requieren una extensa validación clínica y experiencia regulatoria. Las empresas que mantienen marcos de cumplimiento ISO 22000 y Buenas Prácticas de Manufactura (GMP) obtienen ventajas significativas al operar en múltiples mercados de APAC, cada uno con sus distintos requisitos regulatorios y estándares de cumplimiento.
Líderes de la industria de nutracéuticos de Asia Pacífico
Nestlé SA
PepsiCo Inc.
Herbalife International of America, Inc.
Bayer AG
Abbott Laboratories
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El endurecimiento regulatorio en el sudeste asiático crea espacio para las marcas que pueden operacionalizar el cumplimiento en sus carteras y mercados, especialmente en torno a la gobernanza de etiquetas, las pruebas analíticas y las divulgaciones sobre el origen de los ingredientes. Las actualizaciones de la NPRA de Malasia sobre las declaraciones de materiales de origen animal (abril de 2026) y las declaraciones de advertencia obligatorias sobre la vitamina B6 para ciertos suplementos y productos de venta libre (junio de 2026) proporcionan referencias específicas de 2026, junto con la consulta de julio de 2026 de la HSA de Singapur sobre un marco para los Productos de Salud Complementarios en virtud de la Ley de Productos de Salud. Las empresas que estandarizan expedientes, flujos de trabajo de etiquetado y sistemas de calidad (por ejemplo, operaciones alineadas con ISO 22000/HACCP mencionadas en el contexto del mercado) pueden traducir esas capacidades en lanzamientos más consistentes de alimentos funcionales, bebidas y suplementos en los mercados de la ASEAN.
La innovación en formatos de producto y los cambios en la distribución también apuntan a áreas de oportunidad a corto plazo. En el contexto del mercado, las bebidas funcionales son el tipo de producto de más rápido crecimiento, y la región continúa avanzando hacia formatos más convenientes que se adaptan a los recorridos de compra digitales. Esto respalda la expansión de ofertas específicas para afecciones y listas para consumir en el comercio minorista en línea, a medida que los modelos de suscripción y venta directa al consumidor ganan terreno. Al mismo tiempo, los puntos de tensión en la cadena de suministro, incluidas las limitaciones específicas de India en almacenamiento y cadena de frío señaladas por ejecutivos de la industria local, crean una oportunidad para invertir en capacidad local de mezcla, cadena de frío y pruebas de calidad. Dichas inversiones pueden ayudar a mejorar los niveles de servicio para los probióticos y otros formatos nutracéuticos sensibles a la estabilidad.
Desarrollos recientes del sector
- Junio de 2026: Asahi Group Foods firmó un acuerdo de venta con Maypro Industries para exportar su péptido de leche patentado LNDP a mercados internacionales a partir de julio de 2026. La medida expande un ingrediente funcional originado en Asia-Pacífico hacia aplicaciones más amplias de nutracéuticos y alimentos funcionales en etapas posteriores, respaldando estrategias de abastecimiento de ingredientes transfronterizas.
- Agosto de 2025: Florenz Limited presentó una oferta para adquirir la empresa neozelandesa de miel de manuka Comvita Limited a NZD 0,80 por acción, lo que implica un valor patrimonial de aproximadamente NZD 56 millones y un valor empresarial de aproximadamente NZD 119 millones. El acuerdo propuesto puso de relieve el interés en la consolidación en torno a ingredientes bioactivos premium y plataformas de salud natural de marca en la región.
- Abril de 2024: Mitsui y Rohto adquirieron conjuntamente Eu Yan Sang International por aproximadamente SGD 800 millones, combinando capacidades de medicina tradicional china con I+D moderna y una presencia comercial establecida. La transacción reforzó la escala y el poder de distribución en múltiples mercados de Asia-Pacífico y aceleró la modernización de la cartera en categorías nutracéuticas adyacentes a la medicina tradicional china.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se define como el valor de los productos nutracéuticos vendidos en Asia-Pacífico, abarcando alimentos funcionales, bebidas funcionales y suplementos dietéticos, medido a nivel de mercado en dólares estadounidenses corrientes.
Exclusiones del alcance: la estimación excluye los alimentos y bebidas envasados convencionales sin declaración funcional añadida, y también excluye las ventas de medicamentos farmacéuticos que no se comercializan como nutracéuticos.
Descripción general de la segmentación
- Por tipo de producto
- Alimentos funcionales
- Cereales
- Panadería y confitería
- Lácteos
- Aperitivos
- Otros alimentos funcionales
- Bebidas funcionales
- Bebidas energéticas
- Bebidas deportivas
- Jugos fortificados
- Bebidas lácteas y alternativas lácteas
- Otras bebidas funcionales
- Suplementos dietéticos
- Vitaminas y minerales
- Botánicos
- Enzimas
- Ácidos grasos
- Proteínas
- Otros suplementos dietéticos
- Alimentos funcionales
- Por canal de distribución
- Supermercados e hipermercados
- Tiendas de conveniencia
- Tiendas especializadas
- Comercio minorista en línea
- Otros
- Por geografía
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer el contexto de la demanda y los puntos de partida a nivel de país antes de finalizar los supuestos. Nos basamos en fuentes públicas como oficinas nacionales de estadística para indicadores de población y gasto de los hogares, reguladores de seguridad alimentaria y etiquetado en países clave de Asia-Pacífico, bases de datos de aduanas y arancelarias para señales de importación-exportación, y agencias de nutrición o salud pública para tendencias de dieta y deficiencias. Estas fuentes nos ayudaron a mantener el conjunto direccionable ajustado a lo que realmente se consume y comercia.
Para traducir ese contexto en matemática de mercado, también revisamos informes anuales de empresas, presentaciones a inversores y divulgaciones de carteras de productos para comprender la combinación de categorías y las escalas de precios. Se utilizaron suscripciones pagas seleccionadas únicamente para datos financieros de empresas y seguimiento estructurado de noticias, además de bases de datos de patentes para verificar la coherencia de los ciclos de innovación de ingredientes. Las fuentes enumeradas aquí son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba la división de categorías y la lógica de precios que puede variar entre alimentos funcionales, bebidas y suplementos. Hablamos con fabricantes, distribuidores, minoristas y expertos de la industria en los principales mercados de Asia-Pacífico para confirmar qué se está vendiendo, cómo evolucionan los puntos de precio y hacia dónde se está desplazando la demanda, por ejemplo hacia vitaminas, botánicos y formatos a base de proteínas. Luego, la retroalimentación se utilizó para ajustar los supuestos que no podían inferirse de manera confiable únicamente a partir de estadísticas públicas, antes de que se aprobaran los totales finales.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 27% | CXOs: 14% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 26% |
| Actores más pequeños: 14% | Gerentes: 60% |
Dimensionamiento y previsión del mercado
El dimensionamiento central comienza con una construcción de arriba hacia abajo en la que los conjuntos de demanda por país se reconstruyen a partir de señales de gasto en salud y bienestar del consumidor, penetración de categorías y bandas de precios observadas en las tres familias de productos incluidas. Una vez que se conforman los totales por país, se agregan para obtener la cifra de Asia-Pacífico, y luego se verifican mediante aproximaciones selectivas de abajo hacia arriba, como ingresos por categoría muestreados de proveedores, verificaciones de canal y una prueba de coherencia del precio de venta promedio multiplicado por el volumen.
Las entradas utilizadas para mantener el modelo realista incluyen la población por cohorte de edad, la urbanización y la evolución de los ingresos, la penetración de suplementos y productos fortificados, las escalas de precios a nivel de categoría (masivo frente a premium) y el ritmo de la contribución del comercio electrónico en las compras orientadas a la nutrición. Cuando las lecturas de abajo hacia arriba estaban incompletas para mercados más pequeños, las brechas se manejaron mediante proxies calibrados utilizando países similares en términos de ingresos y combinación de comercio moderno, seguido de una nueva verificación por parte de expertos.
Para la previsión, se aplicó un análisis de escenarios en torno a los principales impulsores que mueven de manera significativa la demanda de nutracéuticos en Asia-Pacífico, y luego se utilizó una regresión multivariante simple para mantener el crecimiento vinculado a los mismos indicadores medibles utilizados en el año base. Los supuestos de previsión se mantuvieron coherentes con lo que describieron los encuestados primarios en cuanto a la progresión de precios, la expansión de categorías y el endurecimiento regulatorio sobre declaraciones y etiquetado.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante verificaciones escalonadas que comparan los resultados con señales independientes, incluidos los flujos comerciales, las narrativas de crecimiento de categorías en presentaciones públicas y la dirección del movimiento de precios a partir de la retroalimentación de canal. Cuando un país o categoría mostraba un salto inusual, revisamos los impulsores subyacentes, verificamos nuevamente la lógica de conversión y volvimos a contactar a los entrevistados relevantes si la variación no podía explicarse.
Antes de la aprobación final, el modelo y los supuestos pasan por múltiples revisiones de analistas para que la aritmética, la lógica de alcance y la coherencia de las tendencias estén alineadas. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios regulatorios importantes o reajustes de precios impulsados por materias primas de manera pronunciada. Justo antes de la entrega, se realiza un nuevo pase de validación para que las cifras reflejen la información más reciente disponible.
Tamaño del mercado de nutracéuticos de Asia-Pacífico de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los nutracéuticos de Asia-Pacífico pueden parecer muy distantes entre sí porque cada editor elige su propio alcance de producto, año base y lógica de precios. Las diferencias también provienen de cómo se agrupan los países, si los valores se registran a nivel minorista o a nivel de fabricante, y de la rapidez con la que se actualizan los supuestos cuando cambian las normas sobre declaraciones o el sentimiento del consumidor.
Algunas estimaciones amplían el alcance más allá de los nutracéuticos de consumo al incluir áreas adyacentes como el cuidado personal y la nutrición animal, lo que aumenta el total incluso si las categorías de consumo principales son similares. En Mordor Intelligence, el conteo se limita únicamente a alimentos funcionales, bebidas funcionales y suplementos dietéticos, y los totales se verifican nuevamente utilizando indicadores de demanda por país y validación de bandas de precios guiada por entrevistas, de modo que la suma se mantenga coherente con los patrones de consumo observados.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 116,32 mil millones de USD (2025) | |
| Editor de la Industria A | 115,01 mil millones de USD (2025) | Utiliza un año similar, pero se basa más en el etiquetado amplio de aplicaciones y listas de cobertura por país, lo que puede alterar el mapeo de categorías y la combinación implícita por mercado, cambiando así el total incluso cuando el alcance general parece similar. |
| Editor de la Industria B | 103,00 mil millones de USD (2025) | Incluye categorías adicionales de tipo, como productos farmacéuticos y cuidado personal, y el valor más bajo de 2025 sugiere una base de precios diferente o un escenario base más conservador para países clave, lo que reduce el punto de partida. |
La dispersión entre las tres cifras se explica principalmente por qué tan estrictamente se define el mercado y cómo se tratan los precios y la combinación de países en el año base. Al mantener el alcance vinculado a las categorías de nutracéuticos de consumo y luego validar las bandas de precios y la penetración con retroalimentación de campo, la cifra final se mantiene rastreable a entradas claras y verificaciones repetibles.


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de nutracéuticos de Asia Pacífico en 2031?
Se proyecta que alcanzará USD 182.650 millones, expandiéndose desde USD 116.320 millones en 2025 a USD 125.410 millones en 2026 a una CAGR del 7,81%.
¿Qué categoría de producto lidera el gasto en la región?
Los alimentos funcionales ocupan el primer lugar, representando el 43,10% de los ingresos de 2025.
¿Cuál es el canal de distribución de mayor crecimiento?
Se prevé que el comercio minorista en línea crezca a una CAGR del 8,59% entre 2026 y 2031, superando a todos los demás canales.
¿Por qué se considera India la geografía de alto crecimiento más atractiva?
La modernización regulatoria, el aumento de los ingresos disponibles y una CAGR del 8,31% posicionan a India para la expansión más sólida hasta 2031.
Última actualización de la página el:



