
Tamaño y Participación del Mercado de Gestión de la Postura de Seguridad de Aplicaciones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.5 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 20.55 % |
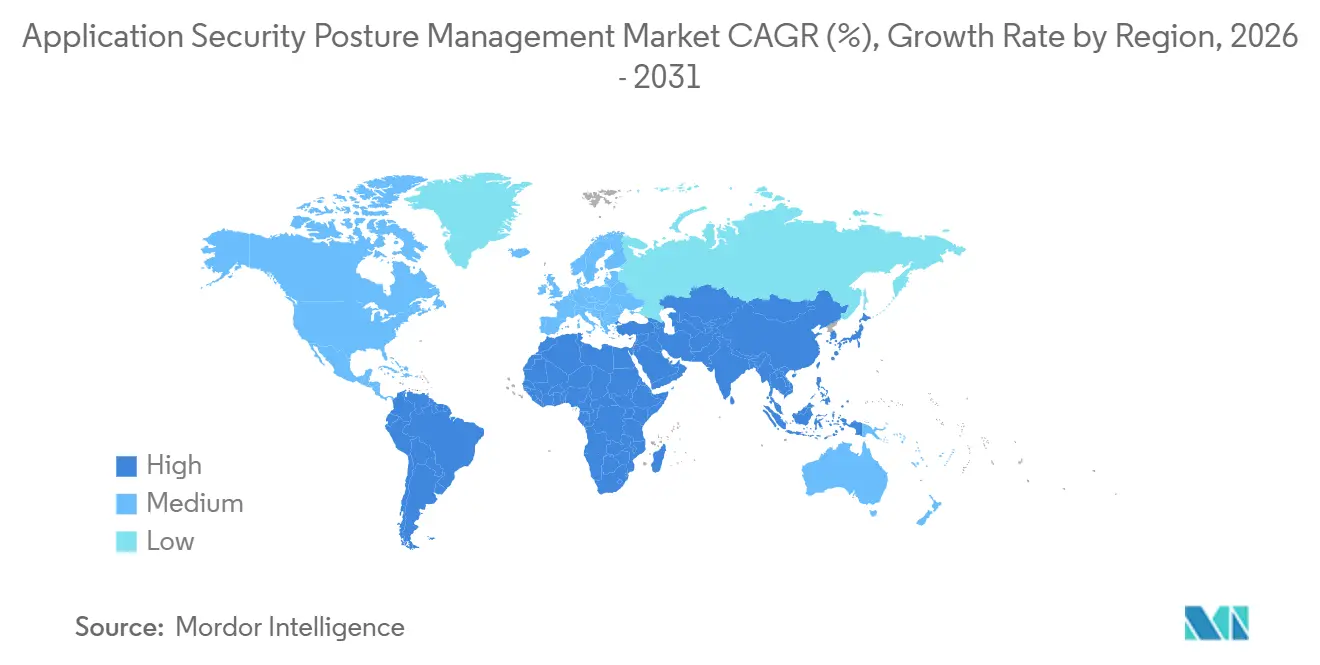
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
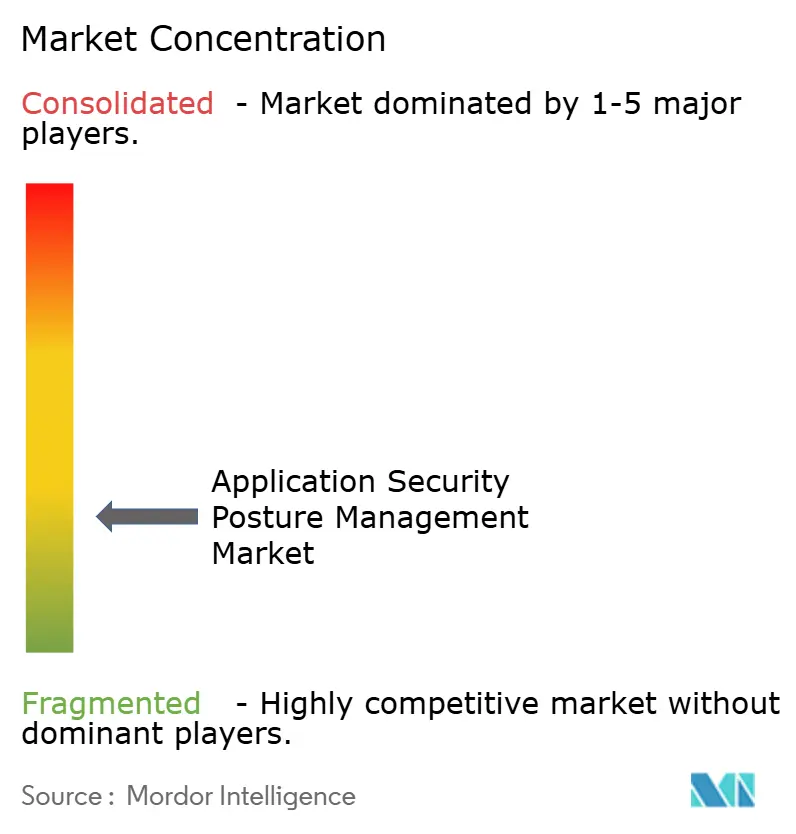
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de la Postura de Seguridad de Aplicaciones por Mordor Intelligence
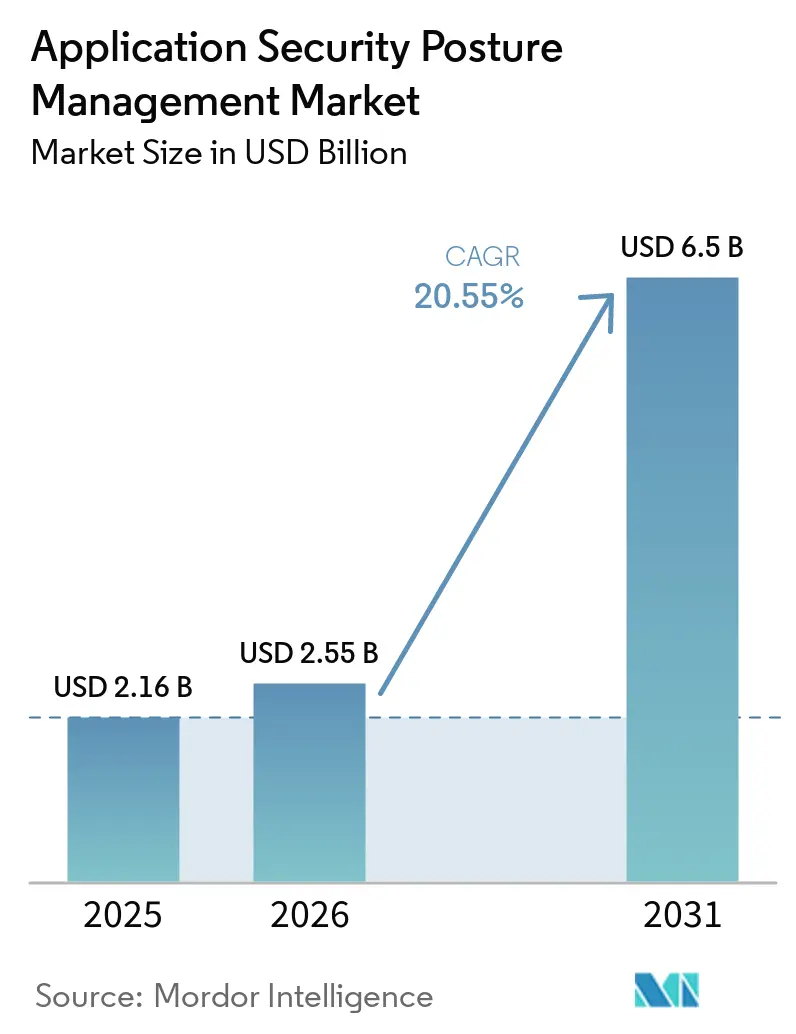
El tamaño del mercado de gestión de la postura de seguridad de aplicaciones fue valorado en 2,16 mil millones de USD en 2025 y se estima que crecerá desde 2,55 mil millones de USD en 2026 hasta alcanzar los 6,50 mil millones de USD en 2031, a una CAGR del 20,55% durante el período de pronóstico (2026-2031). El crecimiento está vinculado a la necesidad de una visión continua de los riesgos de las aplicaciones en los entornos de desarrollo, implementación y tiempo de ejecución. Las organizaciones están abandonando las herramientas de prueba aisladas cuando los equipos de seguridad deben reconciliar hallazgos duplicados y demostrar que los riesgos materiales están siendo abordados. Los informes regulatorios y las obligaciones de seguridad del software también están haciendo que la recopilación manual de evidencias sea más difícil de sostener. Las aplicaciones nativas de la nube, la codificación asistida por inteligencia artificial y las cadenas de suministro de software añaden dependencias que los equipos de seguridad necesitan monitorear de manera conjunta. Estas condiciones favorecen las plataformas que conectan los flujos de trabajo de los desarrolladores, los controles de seguridad y las decisiones de remediación.
Conclusiones Clave del Informe
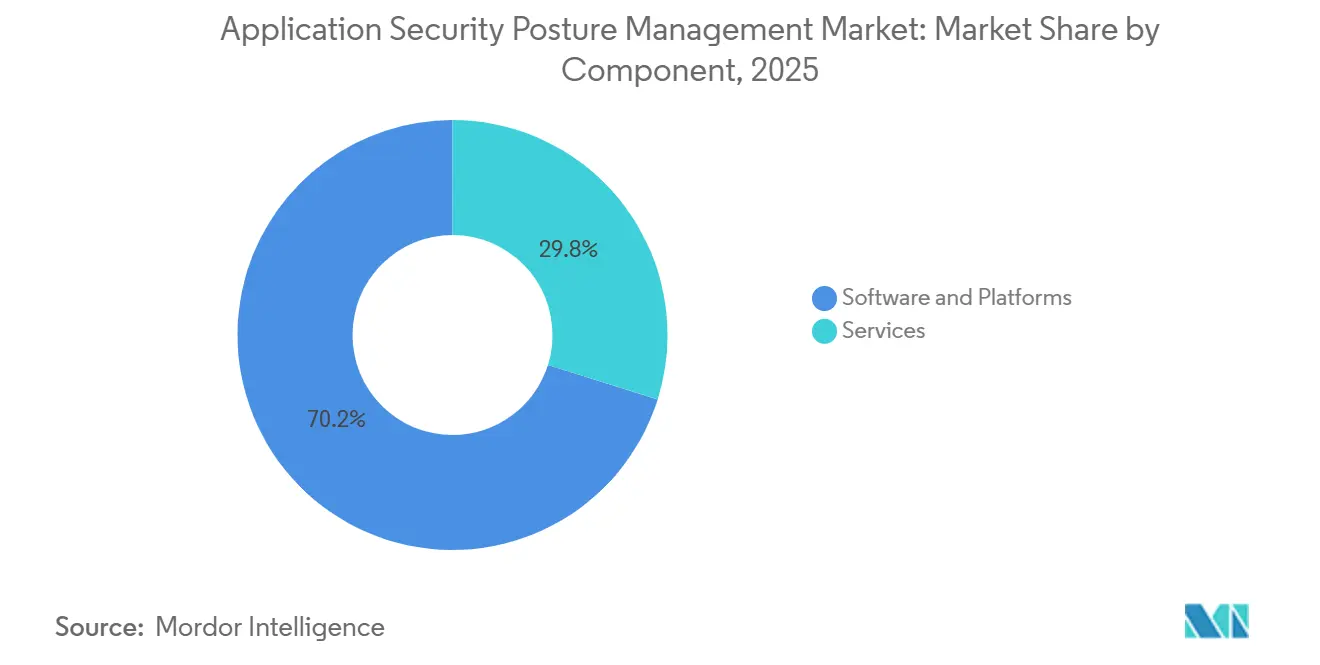
- Por componente, el software y las plataformas representaron el 70,16% de la participación del mercado de gestión de la postura de seguridad de aplicaciones en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 22,72% hasta 2031.
- Por modelo de implementación, la nube representó el 65,11% de la participación del mercado de gestión de la postura de seguridad de aplicaciones en 2025, mientras que se proyecta que el híbrido se expandirá a una CAGR del 22,04% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 72,41% de la participación del mercado de gestión de la postura de seguridad de aplicaciones en 2025, mientras que se proyecta que las pymes se expandirán a una CAGR del 23,02% hasta 2031.
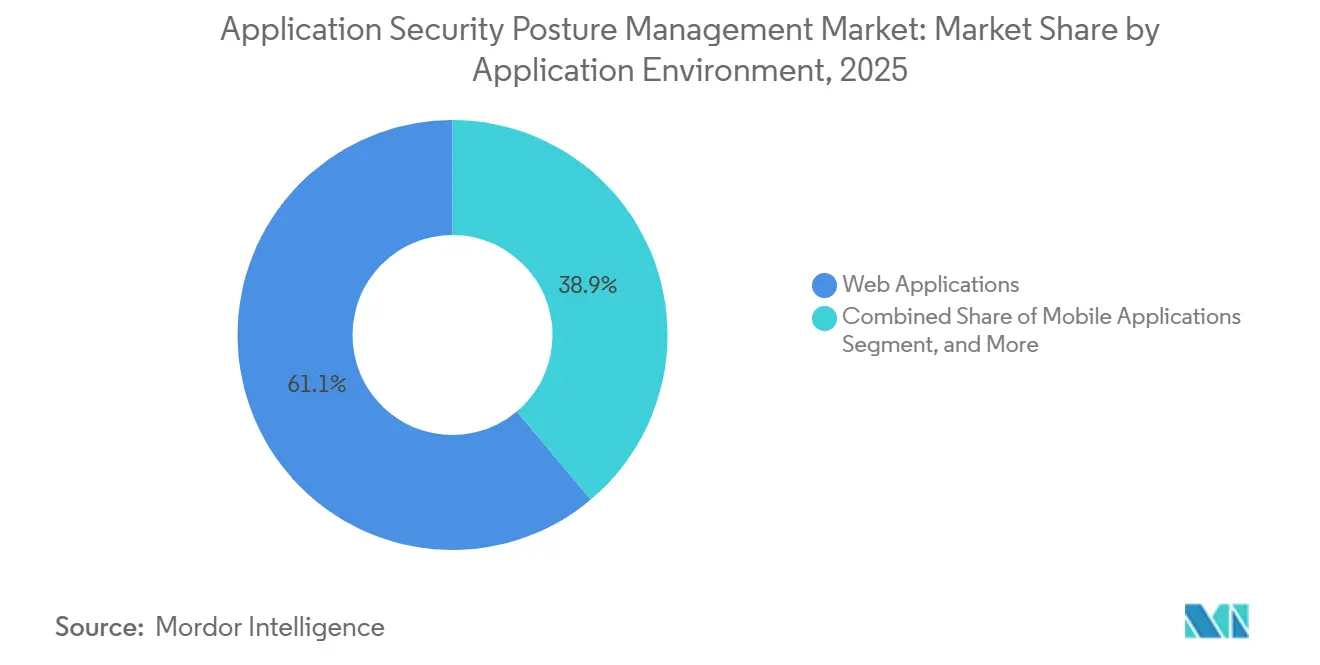
- Por entorno de aplicación, las aplicaciones web representaron el 61,12% de la participación del mercado de gestión de la postura de seguridad de aplicaciones en 2025, mientras que se proyecta que las aplicaciones móviles se expandirán a una CAGR del 22,31% hasta 2031.
- Por vertical industrial, el sector BFSI representó el 24,13% de la participación del mercado de gestión de la postura de seguridad de aplicaciones en 2025 y se proyecta que crecerá a una CAGR del 21,45% hasta 2031.
- Por geografía, América del Norte representó el 35,66% de la participación del mercado de gestión de la postura de seguridad de aplicaciones en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 21,77% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Gestión de la Postura de Seguridad de Aplicaciones
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión Regulatoria y de Gobernanza | +5.2% | Global, con mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Desarrollo Nativo de la Nube y Asistido por Inteligencia Artificial | +4.5% | Global, con aceleración en Asia-Pacífico | Mediano plazo (2-4 años) |
| Reducción de la Proliferación de Herramientas y Consolidación de Riesgos | +3.5% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración del Flujo de Trabajo DevSecOps | +2.8% | Global, liderado por América del Norte | Mediano plazo (2-4 años) |
| Priorización Contextual del Código al Tiempo de Ejecución | +2.4% | América del Norte y mercados principales de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Requisitos de Visibilidad de la Cadena de Suministro de Software | +1.5% | Global, con alta urgencia en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Presión Regulatoria y de Gobernanza
Varios requisitos de ciberseguridad superpuestos están transformando la seguridad de las aplicaciones de una actividad de revisión periódica a una responsabilidad operativa continua. La Ley de Resiliencia Cibernética de la UE introdujo obligaciones de notificación para vulnerabilidades activamente explotadas e incidentes graves en septiembre de 2026. DORA, NIS2, PCI DSS 4.0.1 y el Marco de Desarrollo Seguro de Software del NIST añaden demandas relacionadas con prácticas de seguridad documentadas y preparación ante incidentes. El mercado de gestión de la postura de seguridad de aplicaciones se beneficia porque los equipos de seguridad necesitan inventarios de vulnerabilidades actualizados y evidencias que puedan recuperarse rápidamente. Los procesos manuales no producen esta evidencia de manera consistente en grandes parques de software. Los programas de lista de materiales de software también deben establecerse antes de que se apliquen las obligaciones del producto, lo que adelanta las evaluaciones de plataformas en muchos ciclos de adquisición.
Desarrollo Nativo de la Nube y Asistido por Inteligencia Artificial
La generación de código asistida por inteligencia artificial puede introducir dependencias desconocidas, referencias de paquetes incorrectas y hallazgos de seguridad que las reglas de prueba convencionales no siempre priorizan adecuadamente. Los microservicios, contenedores, clústeres de Kubernetes, funciones sin servidor y paquetes de terceros introducen puntos de control adicionales dentro de un único parque de aplicaciones. El mercado de gestión de la postura de seguridad de aplicaciones está, por tanto, respaldado por la demanda de una visión compartida a través del código fuente, las canalizaciones de CI/CD, los registros y los entornos de tiempo de ejecución. Las plataformas que conectan estas fuentes pueden distinguir una ruta explotable de una alerta teórica. Palo Alto Networks introdujo Cortex Cloud ASPM en agosto de 2025 para correlacionar datos de escáneres nativos y de terceros en un gráfico de riesgo unificado antes de la producción.[1]Palo Alto Networks, "Palo Alto Networks Presenta la Gestión de la Postura de Seguridad de Aplicaciones en Cortex Cloud," Palo Alto Networks, paloaltonetworks.com Este enfoque se vuelve más relevante a medida que los equipos de software lanzan código con soporte de inteligencia artificial en mayor volumen.
Reducción de la Proliferación de Herramientas y Consolidación de Riesgos
Muchos equipos de seguridad utilizan herramientas separadas para pruebas estáticas, pruebas dinámicas, análisis de composición de software, detección de secretos y análisis de infraestructura como código. Estas herramientas pueden generar alertas repetidas, clasificaciones de gravedad inconsistentes y contexto limitado sobre si una vulnerabilidad puede ser explotada. Una plataforma unificada puede reducir el esfuerzo necesario para comparar resultados y asignar el trabajo de remediación al equipo de desarrollo correcto. El mercado de gestión de la postura de seguridad de aplicaciones se está beneficiando de esta necesidad operativa, más que de una simple preferencia por menos proveedores. Palo Alto Networks posicionó sus capacidades de seguridad de aplicaciones en torno a la integración del contexto de código, nube y tiempo de ejecución. La consolidación sigue dependiendo de la calidad de los escáneres subyacentes, ya que una plataforma no puede corregir datos de origen incompletos o inexactos.
Integración del Flujo de Trabajo DevSecOps
Los controles de seguridad tienen más probabilidades de influir en la remediación cuando los hallazgos aparecen en las herramientas que los desarrolladores ya utilizan. Las verificaciones de política como código, las anotaciones de solicitudes de extracción y las puertas de CI/CD pueden evitar que nuevos problemas críticos lleguen a producción. Este enfoque también puede crear un rastro de auditoría más claro que las exportaciones periódicas y las revisiones manuales de tickets. El mercado de gestión de la postura de seguridad de aplicaciones se ve respaldado cuando los desarrolladores, los propietarios de aplicaciones y los equipos de seguridad pueden trabajar desde la misma cola priorizada. HENNGE adoptó la herramienta Baseline de IssueHunt en abril de 2025 para consolidar la información de vulnerabilidades en código fuente, entornos de nube, contenedores y bibliotecas de código abierto. La implementación demuestra que la demanda de flujos de trabajo integrados se extiende más allá de las grandes plataformas de seguridad de los Estados Unidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas de Madurez en Seguridad de Aplicaciones y Gestión del Cambio | -4.2% | Global, más agudo en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Escrutinio del Presupuesto y el Retorno sobre la Inversión | -3.1% | Mercado medio de América del Norte y Europa, y pymes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de Talento en Seguridad de Aplicaciones y DevSecOps | -2.4% | Global, particularmente en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Residencia de Datos y Complejidad de Integración | -1.5% | Europa y mercados nacionales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Madurez en Seguridad de Aplicaciones y Gestión del Cambio
Muchas organizaciones están introduciendo la gestión de la postura antes de que las prácticas básicas de seguridad de aplicaciones estén implementadas de manera consistente. La cobertura incompleta de pruebas estáticas, las dependencias no documentadas y los procesos de compilación irregulares limitan la utilidad de una plataforma consolidada. El mercado de gestión de la postura de seguridad de aplicaciones puede enfrentar una adopción más lenta cuando los equipos no pueden mantener registros confiables de activos y canalizaciones. Los grupos de desarrollo también deben pasar de las revisiones de seguridad posteriores al lanzamiento a una propiedad compartida y continua de los hallazgos. Ese cambio puede ser difícil cuando los equipos de ingeniería se miden principalmente por la velocidad de lanzamiento. Las organizaciones pueden adquirir una plataforma pero retrasar la implementación completa, lo que debilita el valor realizado y complica las decisiones de renovación posteriores.
Escrutinio del Presupuesto y el Retorno sobre la Inversión
Los precios a nivel de plataforma a menudo se comparan con el costo de mantener herramientas de prueba más específicas. Los compradores del mercado medio deben demostrar valor a través de tiempos de remediación más cortos, menos trabajo manual y menor esfuerzo de preparación para auditorías. El mercado de gestión de la postura de seguridad de aplicaciones enfrenta una restricción cuando los compradores carecen de datos de referencia para esas comparaciones. Los requisitos de validación continua pueden hacer que el caso de negocio sea más tangible al permitir a los equipos comparar los procesos de evaluación manual con la recopilación automatizada de evidencias. Sin embargo, los programas en etapa inicial pueden no tener registros confiables del tiempo de los desarrolladores o los costos de remediación. Esto es particularmente relevante para las organizaciones con presupuestos de ciberseguridad significativos pero con capacidad limitada para un gran proyecto de consolidación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Las Plataformas Lideran Mientras los Servicios Amplían la Capacidad de Entrega
El software y las plataformas representaron el 70,16% del tamaño del mercado de gestión de la postura de seguridad de aplicaciones en el segmento de componentes en 2025. Las empresas prefieren la cobertura de plataformas cuando necesitan un entorno único para la priorización de riesgos, la aplicación de políticas y la evidencia de cumplimiento. Una plataforma común puede conectar hallazgos que de otro modo permanecerían separados entre las herramientas de prueba. También ofrece a los equipos de seguridad una forma más clara de asignar la propiedad entre repositorios y grupos de desarrollo. Estos beneficios explican por qué las licencias de software siguen siendo la base comercial principal de la industria de gestión de la postura de seguridad de aplicaciones.
Se proyecta que los servicios crecerán a una CAGR del 22,72% hasta 2031, la tasa más rápida entre los componentes. Las organizaciones utilizan el soporte gestionado cuando los equipos internos carecen del tiempo o la experiencia para ajustar herramientas, investigar alertas y rediseñar flujos de trabajo. La entrega gestionada puede combinar una licencia de plataforma con soporte continuo de clasificación e implementación. Este modelo amplía el acceso para las organizaciones reguladas que necesitan evidencia continua en muchas canalizaciones. También puede ayudar a los equipos a traducir los hallazgos de seguridad en trabajo que los desarrolladores puedan completar. El crecimiento de los servicios, por tanto, complementa la adopción de plataformas en lugar de reemplazarla.


Por Modelo de Implementación: La Nube Lidera Mientras el Híbrido Apoya el Control de Datos
La nube representó el 65,11% de la participación del mercado de gestión de la postura de seguridad de aplicaciones en el segmento de implementación en 2025. La entrega en la nube es adecuada para aplicaciones que ya utilizan plataformas de CI/CD alojadas, registros de contenedores y entornos de tiempo de ejecución multinube. Puede reducir el esfuerzo necesario para mantener la infraestructura local y mantener las integraciones actualizadas. Los equipos de seguridad pueden agregar nuevos repositorios y entornos sin esperar un ciclo de implementación local. Este modelo es especialmente relevante para las organizaciones que lanzan software con frecuencia.
Se proyecta que la implementación híbrida crecerá a una CAGR del 22,04% hasta 2031. Atiende a organizaciones que desean coordinación basada en la nube mientras mantienen la telemetría de vulnerabilidades sensibles en una ubicación específica. Las instituciones financieras, las agencias del sector público, los contratistas de defensa y los operadores de infraestructura crítica pueden imponer reglas más estrictas sobre la conectividad y la residencia de datos. Las arquitecturas híbridas permiten a estas organizaciones preservar el control local sobre información seleccionada. También conservan el acceso a capacidades de orquestación e informes gestionadas de forma centralizada. El mercado de gestión de la postura de seguridad de aplicaciones puede beneficiarse de este diseño, ya que amplía la adopción más allá de los entornos completamente basados en la nube.
Por Tamaño de Organización: Las Grandes Empresas Anclan la Demanda Mientras las Pymes Ganan Acceso
Las grandes empresas representaron el 72,41% de la participación del mercado de gestión de la postura de seguridad de aplicaciones en el segmento de tamaño de organización en 2025. Las grandes organizaciones de desarrollo pueden operar múltiples equipos de productos, repositorios, cuentas en la nube y canalizaciones de CI/CD simultáneamente. Su escala genera una gran cantidad de alertas que no pueden evaluarse mediante un programa de seguridad coordinado manualmente. Un modelo de riesgo compartido ayuda a los equipos a identificar los problemas que necesitan remediación inmediata. La gobernanza centralizada también apoya la comunicación entre los líderes de seguridad y los equipos de productos individuales.
Se proyecta que las pymes crecerán a una CAGR del 23,02% hasta 2031. Los proveedores más pequeños enfrentan cada vez más expectativas de seguridad por parte de los clientes empresariales y los organismos de contratación pública. Los programas de certificación que incluyen seguridad en la nube e inteligencia artificial pueden introducir requisitos de seguridad de aplicaciones más formales. La entrega como software como servicio y los precios basados en el uso pueden reducir la barrera de entrada para los equipos de seguridad más pequeños. Los servicios gestionados pueden reducir aún más la necesidad de contratar personal especializado antes de la implementación. Estos factores convierten a las pymes en una vía importante de expansión en el mercado de gestión de la postura de seguridad de aplicaciones.
Por Entorno de Aplicación: Las Aplicaciones Web Lideran Mientras Aumenta la Adopción Móvil
Las aplicaciones web representaron el 61,12% del tamaño del mercado de gestión de la postura de seguridad de aplicaciones dentro del segmento de entorno de aplicación en 2025. Los parques web incluyen APIs, capas de autenticación, componentes del lado del servidor, scripts y dependencias externas. Esta amplitud crea una gran superficie de ataque y dificulta el seguimiento de la propiedad entre los equipos de desarrollo y operaciones. El monitoreo continuo de las dependencias es importante porque los riesgos pueden surgir después de que un sitio ha sido implementado. La cobertura de aplicaciones web sigue siendo el punto de partida para muchas implementaciones de gestión de la postura.
Se proyecta que las aplicaciones móviles crecerán a una CAGR del 22,31% hasta 2031. Las organizaciones están extendiendo los controles de seguridad a medida que los servicios móviles se vuelven más centrales para la actividad de clientes y empleados. Las prácticas actualizadas de verificación móvil ofrecen a los equipos un control más claro sobre las familias y la orientación de pruebas para el desarrollo móvil. La integración sigue siendo menos madura que en los entornos web y de backend porque las pruebas móviles pueden requerir contexto de dispositivo, sistema operativo y canal de lanzamiento. Los proveedores que conectan el análisis dinámico con los flujos de trabajo de los desarrolladores pueden abordar esta brecha. El mercado de gestión de la postura de seguridad de aplicaciones tiene margen para desarrollar capacidades móviles más sólidas mientras mantiene su alcance más amplio del código al tiempo de ejecución.

Por Vertical Industrial: El Sector BFSI Ocupa una Posición Líder en Tamaño y Crecimiento
El sector BFSI representó el 24,13% de la participación del mercado de gestión de la postura de seguridad de aplicaciones en 2025, la más alta entre los verticales industriales. Las instituciones financieras gestionan extensos datos de clientes, procesos de pago, servicios móviles y conexiones con socios digitales. También operan bajo múltiples obligaciones de informes, resiliencia y seguridad. Un registro unificado de riesgos de aplicaciones puede reducir la carga de recopilar evidencias de sistemas separados. La industria de gestión de la postura de seguridad de aplicaciones está, por tanto, estrechamente alineada con la necesidad del sector de supervisión continua.
Se proyecta que el sector BFSI crecerá a una CAGR del 21,45% hasta 2031. Los requisitos relacionados con la resiliencia operativa, la seguridad de pagos y la divulgación de ciberseguridad crean necesidades de evidencia distintas que pueden abordarse a través de un proceso común de seguridad de aplicaciones. El Perfil del Instituto de Riesgo Cibernético proporciona un marco compartido que mapea los controles del sector financiero a varios estándares relevantes.[2]Centro MITRE para la Defensa Informada por Amenazas, "Defensa Informada por Amenazas para el Sector Financiero," MITRE, ctid.mitre.org Esta alineación puede ayudar a las instituciones a reducir la duplicación en los procesos de gobernanza. La atención médica y las ciencias de la vida, el gobierno y la administración pública, y las tecnologías de la información y las telecomunicaciones siguen siendo usuarios secundarios importantes porque también gestionan datos regulados y servicios digitales esenciales. Los operadores de energía, servicios públicos, petróleo y gas y otras infraestructuras críticas añaden demanda futura a medida que los sistemas de tecnología operativa y de tecnologías de la información se vuelven más conectados.
Análisis Geográfico
América del Norte representó el 35,66% de la participación del mercado de gestión de la postura de seguridad de aplicaciones en 2025. La región tiene una alta concentración de presupuestos de ciberseguridad empresarial y un ecosistema maduro de nube y DevSecOps. Las empresas públicas y las organizaciones financieras necesitan registros confiables para la gobernanza de ciberseguridad y la divulgación de incidentes materiales. La adopción de la nube en el sector público de Canadá y los requisitos de privacidad provinciales añaden demanda en aplicaciones reguladas. La economía digital de México y la actividad de servicios de software respaldan la demanda entre las empresas que atienden a clientes transfronterizos. Estos factores otorgan a la región una ventaja duradera en presencia de proveedores, talento en seguridad para desarrolladores y financiamiento para programas de seguridad a nivel de plataforma.
Europa fue el segundo mayor contribuyente regional al mercado de gestión de la postura de seguridad de aplicaciones. Las obligaciones de DORA, NIS2 y la Ley de Resiliencia Cibernética crean un entorno exigente para los productores y operadores de software. La implementación de NIS2 en Alemania creó una primera ola nacional de planificación de cumplimiento, mientras que el calendario de Italia añadió otro ciclo de demanda. Las organizaciones de servicios financieros y seguros tienen una necesidad particular de documentar procesos de aplicaciones resilientes. La residencia de datos también apoya el interés en diseños de entrega híbrida. La demanda de servicios de la región puede ser más fuerte que en América del Norte cuando las organizaciones necesitan ayuda para adaptar las plataformas globales a las obligaciones nacionales.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 21,77% hasta 2031, la tasa regional más rápida en el mercado de gestión de la postura de seguridad de aplicaciones. La transformación con prioridad en la nube en China, India, Japón, Corea del Sur y el Sudeste Asiático está aumentando el número de entornos de software modernos que requieren controles de seguridad coordinados. La Ley de Ciberdefensa Activa de Japón y el marco actualizado de Cyber Essentials Mark de Singapur respaldan una actividad de seguridad más formal entre las empresas y los proveedores. La adopción en 2025 por parte de HENNGE de una herramienta de gestión de la postura de seguridad de aplicaciones ilustra la demanda local de visibilidad consolidada en activos de nube y software.[3]HENNGE K.K., "HENNGE Presenta la Línea Base de Gestión de la Postura de Seguridad de Aplicaciones," HENNGE, hennge.com Oriente Medio y África siguen siendo contribuyentes más pequeños, pero los programas de gobierno digital en los Emiratos Árabes Unidos y Arabia Saudita están elevando las expectativas para los proveedores de software del sector público.

Panorama Competitivo
El mercado de gestión de la postura de seguridad de aplicaciones está fragmentado, con especialistas de nicho, proveedores más amplios de seguridad en la nube y proveedores de pruebas establecidos que atienden diferentes necesidades de los compradores. Apiiro, ArmorCode, Cycode, Legit Security, Nucleus Security y OX Security se centran en gráficos de riesgo del código a la nube y en la priorización. Palo Alto Networks y CrowdStrike pueden empaquetar capacidades relacionadas dentro de carteras más amplias de operaciones de seguridad. Checkmarx, Snyk, Black Duck, Veracode e Invicti Security aportan relaciones de prueba establecidas y datos de escáneres a las ofertas de gestión de la postura. La competencia se centra en la calidad de la integración, el contexto del tiempo de ejecución, la adecuación al flujo de trabajo del desarrollador y la capacidad de priorizar los riesgos que tienen una ruta creíble hacia la explotación.
Los proveedores de plataformas pueden beneficiarse cuando las empresas prefieren simplificar la adquisición y conectar la seguridad de las aplicaciones con la gestión de la nube y la exposición. Google completó su adquisición de Wiz por 32 mil millones de USD en marzo de 2026, añadiendo una plataforma de seguridad multinube a Google Cloud mientras mantenía el soporte en los principales entornos de nube.[4]Google LLC, "Google Completa la Adquisición de Wiz," Google, blog.google CrowdStrike acordó en julio de 2026 adquirir la tecnología de XM Cyber, el código fuente y una cartera de más de 45 patentes para la simulación de rutas de ataque y el modelado de explotabilidad. Palo Alto Networks adquirió Console en septiembre de 2026 para añadir capacidades nativas de inteligencia artificial para la investigación de alertas, la priorización del trabajo y la remediación. Estos movimientos aumentan la presión sobre los especialistas para demostrar una integración más profunda o un valor específico en el cumplimiento normativo.
Persiste una oportunidad en la vinculación del comportamiento de las APIs con la propiedad del código y la explotabilidad. Muchos productos integran pruebas estáticas, pruebas dinámicas y análisis de composición de software, pero el monitoreo continuo de APIs en tiempo de ejecución está menos integrado de manera consistente. Esto importa en entornos de banca abierta, finanzas integradas y microservicios donde las APIs se expanden rápidamente. Los proveedores especializados pueden diferenciarse a través de un contexto de API más sólido, señales de tiempo de ejecución validadas y flujos de trabajo de evidencia específicos para cada sector. Los proveedores más grandes pueden tener una ventaja de distribución, mientras que los proveedores más pequeños pueden moverse más rápido en áreas técnicas más específicas. El mercado de gestión de la postura de seguridad de aplicaciones, por tanto, sigue siendo competitivo sin estar dominado por un pequeño grupo de proveedores.
Líderes de la Industria de Gestión de la Postura de Seguridad de Aplicaciones
Palo Alto Networks, Inc.
IBM Corporation
Oracle Corporation
Fortinet, Inc.
Trend Micro Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Palo Alto Networks adquirió Console, una plataforma de seguridad agéntica nativa de inteligencia artificial, para profundizar su plataforma Cortex con capacidades autónomas de investigación de alertas, priorización del trabajo y remediación en múltiples entornos. La adquisición extiende la visión de gestión de la postura de seguridad de aplicaciones desde la visibilidad de la postura hasta la respuesta a velocidad de máquina, posicionando Cortex Cloud como una capa de operaciones de seguridad autodirigida.
- Julio de 2026: CrowdStrike firmó un acuerdo para adquirir la tecnología, el código fuente y una cartera de más de 45 patentes de XM Cyber para fortalecer su negocio de Gestión de Exposición Falcon con capacidades de simulación de rutas de ataque y priorización de riesgos. CrowdStrike anunció simultáneamente planes para implementar Falcon en STACKIT, la plataforma de nube soberana de Schwarz Digits, respondiendo a los requisitos de cumplimiento de NIS2 y la Ley de Resiliencia Cibernética para las empresas europeas que requieren servicios de seguridad alojados en la Unión Europea.
- Marzo de 2026: Google completó su adquisición de Wiz por 32 mil millones de USD, integrando la plataforma de seguridad en la nube e inteligencia artificial en Google Cloud mientras mantenía la disponibilidad multinube en AWS, Azure y Oracle Cloud. Wiz había superado los 1 mil millones de USD en ingresos recurrentes anuales en 2025, antes del cierre del acuerdo.
- Agosto de 2025: Palo Alto Networks lanzó la Gestión de la Postura de Seguridad de Aplicaciones de Cortex Cloud en Black Hat USA, ofreciendo acceso anticipado con un ecosistema de socios abierto que incluía a Black Duck, Checkmarx, GitLab, HashiCorp, Semgrep, Snyk y Veracode. El módulo permitía a los equipos de seguridad consolidar los datos de los escáneres sin requerir la migración de las herramientas de los desarrolladores.


Alcance del Informe Global del Mercado de Gestión de la Postura de Seguridad de Aplicaciones
El Mercado de Gestión de la Postura de Seguridad de Aplicaciones (ASPM) comprende plataformas de software, soluciones y servicios asociados que proporcionan visibilidad centralizada, evaluación, priorización, monitoreo y gestión de los riesgos de seguridad de las aplicaciones a lo largo del ciclo de vida del desarrollo de software y los entornos de producción. Las soluciones de gestión de la postura de seguridad de aplicaciones agregan hallazgos de seguridad de herramientas de prueba de seguridad de aplicaciones, repositorios de código, entornos de nube, entornos de tiempo de ejecución y sistemas de gestión de vulnerabilidades para establecer una postura de seguridad de aplicaciones unificada. El mercado incluye plataformas que identifican, correlacionan, contextualizan, priorizan y remedian continuamente las exposiciones de seguridad que afectan a las aplicaciones web, las aplicaciones móviles, las APIs, las aplicaciones nativas de la nube y los servicios de software. Las soluciones de gestión de la postura de seguridad de aplicaciones permiten a las organizaciones mejorar la visibilidad del riesgo de las aplicaciones, agilizar los flujos de trabajo de remediación de los desarrolladores, reducir los acumulados de vulnerabilidades, fortalecer el cumplimiento normativo y mejorar la gobernanza de la seguridad de las aplicaciones a través de la gestión centralizada de la postura de seguridad.
El Informe del Mercado de Gestión de la Postura de Seguridad de Aplicaciones está Segmentado por Componente (Software y Plataformas, y Servicios), Modelo de Implementación (Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Entorno de Aplicación (Aplicaciones Web, Aplicaciones Móviles y Otros Entornos de Aplicación), Vertical Industrial (Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Transporte y Logística, Energía y Servicios Públicos, Petróleo y Gas, Tecnologías de la Información y Telecomunicaciones, Medios de Comunicación y Entretenimiento, Educación e Instituciones de Investigación, Atención Médica y Ciencias de la Vida, Banca, Servicios Financieros y Seguros [BFSI] y Otros Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software y Plataformas |
| Servicios |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Aplicaciones Web |
| Aplicaciones Móviles |
| Otros Entornos de Aplicación |
| Gobierno y Administración Pública |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Transporte y Logística |
| Energía y Servicios Públicos |
| Petróleo y Gas |
| Tecnologías de la Información y Telecomunicaciones |
| Medios de Comunicación y Entretenimiento |
| Educación e Instituciones de Investigación |
| Atención Médica y Ciencias de la Vida |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| BENELUX | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
| Por Componente | Software y Plataformas | ||
| Servicios | |||
| Por Modelo de Implementación | Nube | ||
| Local | |||
| Híbrido | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Entorno de Aplicación | Aplicaciones Web | ||
| Aplicaciones Móviles | |||
| Otros Entornos de Aplicación | |||
| Por Vertical Industrial | Gobierno y Administración Pública | ||
| Manufactura Industrial | |||
| Comercio Minorista y Comercio Electrónico | |||
| Transporte y Logística | |||
| Energía y Servicios Públicos | |||
| Petróleo y Gas | |||
| Tecnologías de la Información y Telecomunicaciones | |||
| Medios de Comunicación y Entretenimiento | |||
| Educación e Instituciones de Investigación | |||
| Atención Médica y Ciencias de la Vida | |||
| Banca, Servicios Financieros y Seguros (BFSI) | |||
| Otros Verticales Industriales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| BENELUX | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de la postura de seguridad de aplicaciones?
El tamaño del mercado de gestión de la postura de seguridad de aplicaciones se estima en 2,55 mil millones de USD en 2026 y se prevé que alcance los 6,50 mil millones de USD en 2031, a una CAGR del 20,55%.
¿Qué está impulsando la adopción de plataformas de gestión de la postura de seguridad de aplicaciones?
Las organizaciones necesitan visibilidad continua en el código, las canalizaciones de CI/CD, los entornos de nube, las dependencias y los sistemas de tiempo de ejecución. Los informes regulatorios y las obligaciones de seguridad del software también aumentan la demanda.
¿Qué componente lidera la adopción de la gestión de la postura de seguridad de aplicaciones?
El software y las plataformas lideraron el segmento de componentes con una participación del 70,16% en 2025. Los servicios son el componente de más rápido crecimiento, con una CAGR proyectada del 22,72% hasta 2031.
¿Por qué las grandes empresas son los principales usuarios de las soluciones de gestión de la postura de seguridad de aplicaciones?
Las grandes empresas representaron el 72,41% del segmento de tamaño de organización en 2025 porque gestionan muchos equipos, repositorios, aplicaciones y hallazgos de seguridad.
¿Qué región está creciendo más rápido en gestión de la postura de seguridad de aplicaciones?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 21,77% hasta 2031, respaldado por la transformación en la nube y los requisitos de ciberseguridad en evolución.
¿Cómo apoyan las plataformas de gestión de la postura de seguridad de aplicaciones a los equipos de DevSecOps?
Conectan los hallazgos de seguridad con los flujos de trabajo de los desarrolladores, habilitan verificaciones de políticas en los procesos de CI/CD y ayudan a los equipos a priorizar las vulnerabilidades con un contexto más sólido del código al tiempo de ejecución.
Última actualización de la página el:



