
| Studienzeitraum | 2020 - 2031 |
| Marktgröße (2026) | 5.93 Milliarden US-Dollar |
| Marktgröße (2031) | 7.68 Milliarden US-Dollar |
| CAGR (2026 - 2031) | 5.31% |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
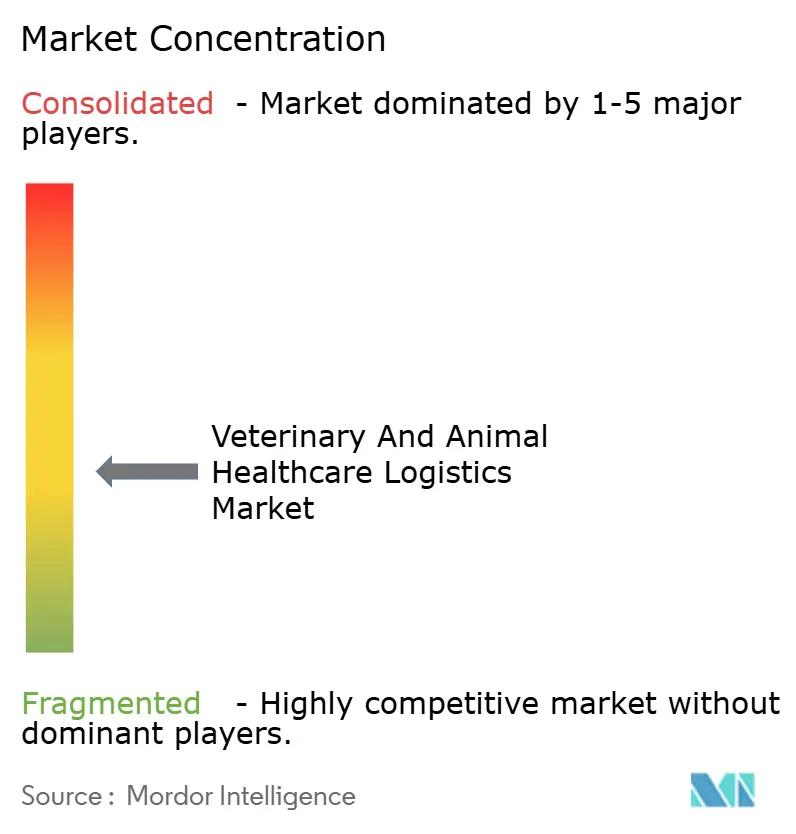
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert |
Marktanalyse für Veterinär- und Tiergesundheitslogistik von Mordor Intelligence
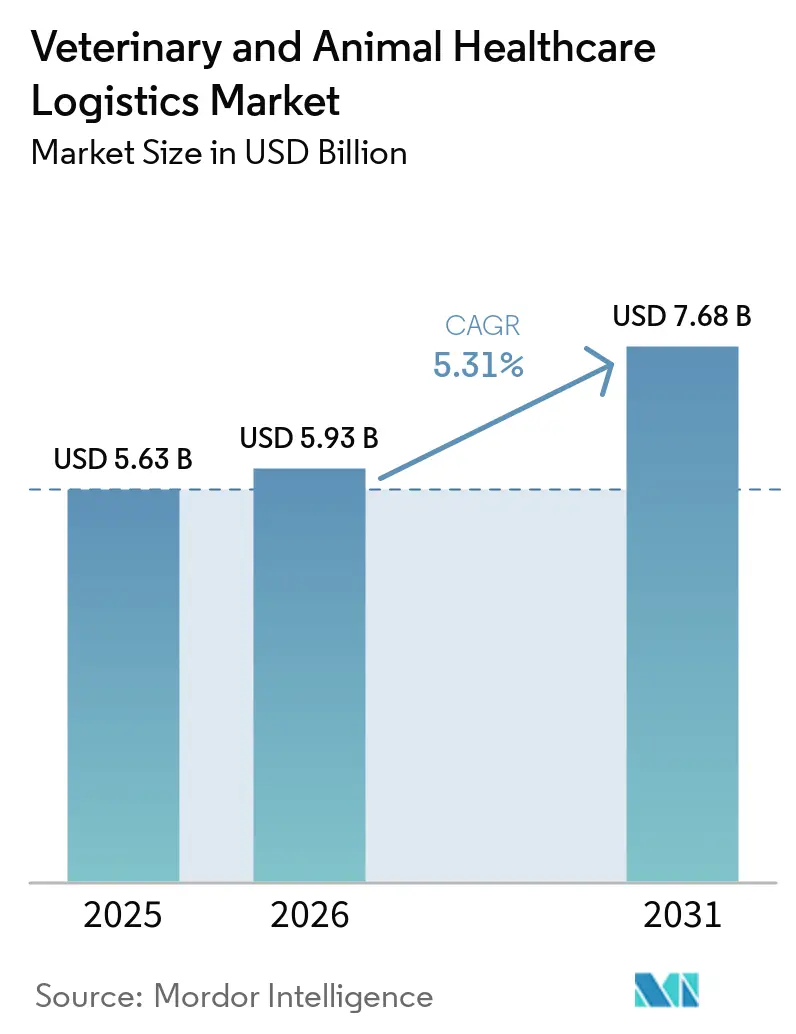
Die Marktgröße für Veterinär- und Tiergesundheitslogistik wurde im Jahr 2025 auf 5,63 Milliarden USD geschätzt und soll von 5,93 Milliarden USD im Jahr 2026 auf 7,68 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,31 % während des Prognosezeitraums (2026–2031).
Als Teil der größeren Tiergesundheitsbranche spielt der Markt für Veterinär- und Tiergesundheitslogistik eine zentrale Rolle und überwacht den Transport und die Verteilung wesentlicher Veterinärprodukte, Medikamente, Impfstoffe, Futtermittel und anderer Gesundheitsversorgungsgüter. Das Wachstum dieses Sektors wurde durch den Anstieg der Haustierhaltung, eine verstärkte Aufmerksamkeit für die Gesundheit von Nutztieren und Innovationen in der Veterinärversorgung angetrieben. Darüber hinaus hat die Nachfrage nach spezialisierten Logistiklösungen zugenommen, insbesondere für temperaturempfindliche Produkte wie Impfstoffe und Biologika, die während ihres gesamten Transportwegs strenge Temperaturkontrollen erfordern.
Das wachsende Bewusstsein für Tiergesundheit treibt das Wachstum bei Veterinärdienstleistungen und Gesundheitsprodukten voran. Die Expansion des E-Commerce hat es Tierbesitzern erleichtert, Medikamente, Futter und Nahrungsergänzungsmittel online zu kaufen. Im Nutztiersegment haben Regionen wie Nordamerika, Europa und der asiatisch-pazifische Raum eine erhöhte Nachfrage nach Logistiklösungen verzeichnet, bedingt durch strenge Vorschriften zur Krankheitsprävention und Biosicherheit. Technologische Fortschritte, darunter RFID-Tracking, Echtzeit-Überwachungssysteme und temperaturgesteuerte Logistik, haben die Effizienz der Lieferkette verbessert, insbesondere für Kühlkettenprodukte, die für die Tiergesundheitsversorgung unerlässlich sind.
Nordamerika dominiert den Markt für Veterinär- und Tiergesundheitslogistik, gestützt durch eine robuste Veterinärinfrastruktur und eine große Bevölkerung von Tierbesitzern. Die USA stechen hervor, mit jährlichen Ausgaben für Veterinärversorgung von über 30 Milliarden USD. Im Gegensatz dazu ist der asiatisch-pazifische Raum, angeführt von Ländern wie China und Indien, für das schnellste Wachstum positioniert, angetrieben durch steigende Tieradoption und boomende Nutztierwirtschaft. Diese Länder erleben auch eine verbesserte Lieferketteninfrastruktur, die der steigenden Nachfrage nach Gesundheitsprodukten für Haus- und Nutztiere gerecht wird.
Trends und Erkenntnisse zum globalen Markt für Veterinär- und Tiergesundheitslogistik
Wachsende Nachfrage in der Nutztierhaltung und Aquakultur
Da die weltweite Nachfrage nach tierischen Produkten wie Fleisch, Milchprodukten und Meeresfrüchten steigt, greifen Nutztierbauern und Aquakulturunternehmen zunehmend auf regelmäßige Veterinärversorgung und Gesundheitsmanagementlösungen zurück. Dieser verstärkte Fokus auf Tiergesundheit treibt eine konstante Nachfrage nach Veterinärprodukten – Impfstoffe, Antibiotika und Nahrungsergänzungsmittel – an. Der zeitgerechte und sichere Transport dieser Produkte zu Farmen und Einrichtungen ist von größter Bedeutung. Logistikanbieter stellen sicher, dass diese wesentlichen Güter, insbesondere temperaturempfindliche oder verderbliche Artikel, ihr Ziel unversehrt und wirksam erreichen.
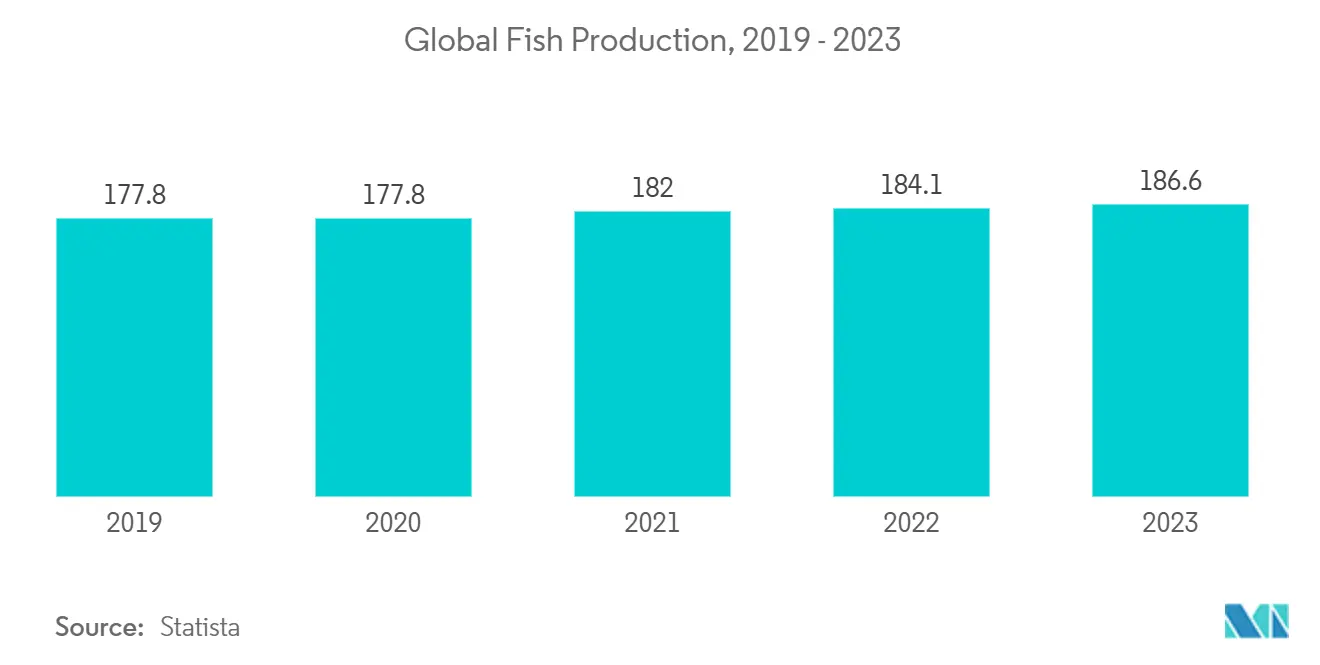
Die Aquakultur hat in den letzten Jahren einen bemerkenswerten Aufschwung erlebt, angetrieben durch den wachsenden weltweiten Appetit auf Meeresfrüchte. Dieser Boom in der Fischzucht führt zu einem erhöhten Bedarf an spezialisierten Veterinärprodukten – Impfstoffe, Parasitenbehandlungen und Futterzusätze für gesündere Fischbestände. Die Logistik der Lieferung dieser Produkte wird komplex, insbesondere wenn sie abgelegene oder Offshore-Standorte mit begrenzter Infrastruktur erreichen müssen. Da die Aquakultur ihren Aufwärtstrend fortsetzt, intensiviert sich der Ruf nach effizienten Tiergesundheitslogistiklösungen. Beispielsweise erfordern Fischimpfstoffe oder Salmonellabehandlungen strenge Temperaturkontrollen und zeitgerechte Lieferungen, um ihre Wirksamkeit zu erhalten.
Im Bereich der Nutztierhaltung unterstreicht die expandierende Produktion von Geflügel, Rindern und Schweinen den Bedarf an einer konstanten Versorgung mit Tierarzneimitteln, Impfstoffen und Diagnosewerkzeugen. Mit der Industrialisierung landwirtschaftlicher Praktiken entsteht eine Nachfrage nach ausgefeilter Logistik zur Verwaltung von Großlieferungen von Pharmazeutika, Ernährungsprodukten und Tierpflegeausrüstung. Moderne Nutztierbetriebe suchen häufig nach integrierten Logistiklösungen, die nicht nur den Transport, sondern auch Lagerung, Tracking und regionale Verteilung überwachen. Der Aufstieg intensiver Landwirtschaftssysteme, die auf Großbetriebe angewiesen sind, unterstreicht weiter die Notwendigkeit effizienter Logistiknetzwerke zur Aufrechterhaltung der Tiergesundheit und zur Erfüllung der Marktanforderungen.
Globalisierung und grenzüberschreitender Handel
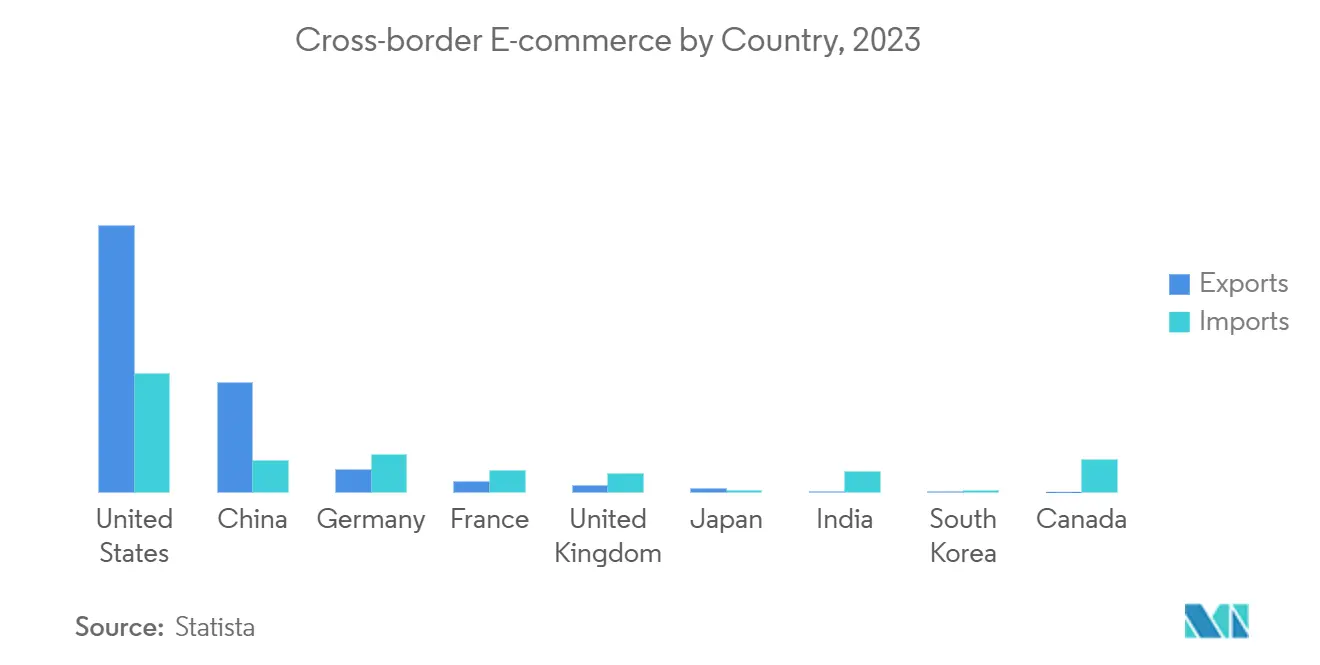
Der steigende internationale Handel mit Tieren, tierischen Produkten und Tierarzneimitteln, angetrieben durch Globalisierung und grenzüberschreitenden Handel, hat das Wachstum des Marktes für Veterinär- und Tiergesundheitslogistik vorangetrieben. Da Nationen stärker miteinander vernetzt werden, hat der Transport von lebenden Tieren, tierischen Lebensmittelprodukten und Gesundheitslösungen – von Impfstoffen und Medikamenten bis hin zu Futterzusätzen – zugenommen. Dieser Anstieg des grenzüberschreitenden Handels unterstreicht die Notwendigkeit effizienter und konformer Logistiknetzwerke, die eine zeitgerechte und sichere Lieferung von Tiergesundheitsprodukten unabhängig von der Entfernung gewährleisten. Logistiklösungen stehen vor den komplexen Herausforderungen des internationalen Versands, von der Navigation durch unterschiedliche regulatorische Standards und der Gewährleistung der Produktsicherheit während des Transports bis hin zur Bewältigung von Zollabfertigung und Grenzkontrollen.
Die Globalisierung erfordert standardisierte Prozesse, die internationalen Vorschriften für den Transport und die Lagerung von Veterinärprodukten entsprechen. Vorschriften von Einrichtungen wie der Welthandelsorganisation (WTO) und nationalen Behörden wie der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA) und der Europäischen Arzneimittel-Agentur (EMA) unterstreichen die Bedeutung des sicheren und ethischen Transits von Tiergesundheitsprodukten. Um potenzielle Lieferkettenunterbrechungen zu vermeiden, müssen Logistikanbieter diese Vorschriften beherrschen. Dieses Fachwissen hat spezialisierte Logistiklösungen hervorgebracht, darunter temperaturgesteuerter Transport und Kühlkettenmanagement, die die Wirksamkeit empfindlicher Veterinärprodukte wie Impfstoffe und Biologika während langer Reisen schützen.
Die Expansion globaler Lieferketten hat eine Nachfrage nach integrierten Logistiksystemen ausgelöst, die Echtzeit-Tracking und -Tracing von Sendungen bieten. Da Veterinärprodukte mehrere Länder und Kontinente durchqueren, hängt eine zeitgerechte und genaue Lieferung von Transparenz und Nachvollziehbarkeit ab. Technologien wie IoT, Blockchain und GPS-Tracking werden eingesetzt, um die Sicherheit und Effizienz grenzüberschreitender Sendungen zu stärken. Diese Fortschritte ermöglichen es Logistikanbietern, Temperaturbedingungen zu überwachen, Verderb zu verhindern und das Bestandsmanagement zu optimieren, um zeitgerechte Behandlungen und Medikamente für Tiere zu gewährleisten, ob in abgelegenen Gebieten oder belebten städtischen Zentren.
Wettbewerbslandschaft
Die Veterinär- und Tiergesundheitslogistik, die durch ihre Wettbewerbsfähigkeit und Fragmentierung gekennzeichnet ist, beherbergt eine vielfältige Palette regionaler und lokaler Akteure. Als Vermittler orchestrieren diese Logistikunternehmen, ob Einzelpersonen oder Unternehmen, Sendungen und treffen alle notwendigen Vorkehrungen im Namen ihrer Kunden. Diese Spediteure navigieren und verwalten geschickt logistikbezogene Aktivitäten.
Zu den wichtigsten Akteuren im Bereich der Veterinär- und Tiergesundheitslogistik gehören globale Konzerne wie DHL Supply Chain, UPS Healthcare und FedEx. Diese Unternehmen haben ihre umfangreichen Dienstleistungen speziell auf die Besonderheiten der Tiergesundheitsbranche zugeschnitten. Sie bieten globale Vertriebsnetzwerke und Kühlkettenlösungen an, die sorgfältig für Veterinärprodukte konzipiert wurden. Neben diesen großen Akteuren haben spezialisierte Anbieter wie Kerry Group, Zoetis und Boehringer Ingelheim Führungspositionen eingenommen, indem sie maßgeschneiderte Lieferkettenlösungen für die Tiergesundheit liefern. Darüber hinaus bauen Royal Canin und Mars Petcare ihre Logistikoperationen aus, um auf die steigende Nachfrage nach Heimtierfutter und Gesundheitsprodukten zu reagieren. Mit einem verstärkten Fokus auf regulatorische Compliance, Echtzeit-Tracking und datengesteuerte Logistik sind Akteure, die Technologie nutzen und strenge Qualitätskontrollen aufrechterhalten, gut positioniert, um in dieser dynamischen Landschaft zu gedeihen.
Da die Einkommen steigen und die Haustierhaltung in Schwellenmärkten, insbesondere im asiatisch-pazifischen Raum und in Lateinamerika, zunimmt, bieten diese Regionen einen fruchtbaren Boden für Wachstum. Unternehmen, die lokale Vorschriften geschickt navigieren, kosteneffektive Lösungen anbieten und lokalisierte Logistiknetzwerke aufbauen, können einen bedeutenden Anteil dieser aufstrebenden Märkte gewinnen.
Branchenführer im Bereich Veterinär- und Tiergesundheitslogistik
-
Kuehne + Nagel
-
DHL
-
FedEx
-
Zoetis
-
Boehringer Ingelheim
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2024: Ceva Animal Health (Ceva), ein erstklassiges französisches Tiergesundheitsunternehmen und der fünftgrößte Akteur weltweit, ist in 110 Ländern tätig. Ceva hat eine neue europäische Distributionslogistikplattform in Montpon-Ménestérol, Dordogne, Frankreich eingeweiht. Dieses ehrgeizige Projekt, das von der französischen Regierung im Rahmen ihres Konjunkturprogramms unterstützt wird, unterstreicht Cevas Engagement für Innovation, regionale Entwicklung und Nachhaltigkeit und bietet gleichzeitig eine bedeutende Chance für die internationale Expansion des Unternehmens.
- September 2024: Zoetis, der weltweit führende Hersteller von Arzneimitteln für Haus- und Nutztiere, stärkt sein globales Kompetenzzentrum in Hyderabad. Bis zum nächsten Jahr plant das Zentrum, rund 300 neue Technologiestellen einzuführen, um die weltweiten Operationen des Unternehmens durch modernste Technologiewerkzeuge zu unterstützen. Dieser Schritt zielt darauf ab, das reiche Technologietalent Hyderabads und sein lebendiges Life-Science-Ökosystem zu nutzen. Darüber hinaus finden andere Logistikunternehmen durch Partnerschaften mit dem Unternehmen Möglichkeiten, ihr Geschäft auszubauen.
Berichtsumfang des globalen Markts für Veterinär- und Tiergesundheitslogistik
Die Veterinär- und Tiergesundheitslogistik ist auf das Management von Transport, Lagerung und Verteilung wesentlicher Produkte und Dienstleistungen für die Tiergesundheit spezialisiert. Dies umfasst Medikamente, Impfstoffe, medizinische Geräte, Futtermittel und andere Versorgungsgüter, die für die Versorgung von Haustieren, Nutztieren und Wildtieren unerlässlich sind. In diesem Bereich stellt die Logistik optimale Lieferbedingungen sicher, insbesondere für temperaturempfindliche Produkte wie Impfstoffe. Der Prozess koordiniert auch die Lieferkette zur Aufrechterhaltung der Lagerbestände, gewährleistet die Einhaltung gesetzlicher Vorschriften und wahrt das Tierwohl während des Transports. Eine effektive Veterinärlogistik ist entscheidend für eine zeitgerechte Tierversorgung, die Produktintegrität und die Einhaltung von Branchenvorschriften.
Die Veterinär- und Tiergesundheitslogistik wird kategorisiert nach Servicetyp (Transport, Lagerung und Aufbewahrung sowie Mehrwertdienste), nach Produkttyp (Tiergesundheit, Tierarzneimittel, Futter und Nahrungsergänzungsmittel, Geräte und Instrumente, Hygiene und Pflege, Zuchtprodukte und Sonstiges), nach Temperatur (Kühlkettenlogistik und Nicht-Kühlkettenlogistik), nach Endnutzer (Krankenhäuser und Kliniken, Hersteller, Einzel- und Großhändler sowie Sonstiges) und nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten & Afrika).
Der Bericht enthält Marktgrößen und Prognosen für die Veterinär- und Tiergesundheitslogistik, gemessen in Milliarden USD, für alle Segmente und bewertet gleichzeitig die Auswirkungen geopolitischer Ereignisse und der Pandemie auf den Markt.
Nach Servicetyp
| Transport |
| Lagerung und Aufbewahrung |
| Mehrwertdienste |
Nach Produkttyp
| Tiergesundheit |
| Tierarzneimittel |
| Futter und Nahrungsergänzungsmittel |
| Geräte und Instrumente |
| Hygiene und Pflege |
| Zuchtprodukte |
| Sonstiges |
Nach Temperatur
| Kühlkettenlogistik |
| Nicht-Kühlkettenlogistik |
Nach Endnutzer
| Krankenhäuser und Kliniken |
| Hersteller |
| Einzel- und Großhändler |
| Sonstiges |
Nach Geografie
| Nordamerika |
| Südamerika |
| Europa |
| Asien-Pazifik |
| Naher Osten und Afrika |
| Nach Servicetyp | Transport |
| Lagerung und Aufbewahrung | |
| Mehrwertdienste | |
| Nach Produkttyp | Tiergesundheit |
| Tierarzneimittel | |
| Futter und Nahrungsergänzungsmittel | |
| Geräte und Instrumente | |
| Hygiene und Pflege | |
| Zuchtprodukte | |
| Sonstiges | |
| Nach Temperatur | Kühlkettenlogistik |
| Nicht-Kühlkettenlogistik | |
| Nach Endnutzer | Krankenhäuser und Kliniken |
| Hersteller | |
| Einzel- und Großhändler | |
| Sonstiges | |
| Nach Geografie | Nordamerika |
| Südamerika | |
| Europa | |
| Asien-Pazifik | |
| Naher Osten und Afrika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Veterinär- und Tiergesundheitslogistik?
Die Marktgröße für Veterinär- und Tiergesundheitslogistik soll im Jahr 2026 einen Wert von 5,93 Milliarden USD erreichen und mit einer CAGR von 5,31 % auf 7,68 Milliarden USD bis 2031 wachsen.
Was ist die aktuelle Marktgröße der Veterinär- und Tiergesundheitslogistik?
Im Jahr 2026 soll die Marktgröße für Veterinär- und Tiergesundheitslogistik einen Wert von 5,93 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im Markt für Veterinär- und Tiergesundheitslogistik?
Kuehne + Nagel, DHL, FedEx, Zoetis und Boehringer Ingelheim sind die wichtigsten Unternehmen, die im Markt für Veterinär- und Tiergesundheitslogistik tätig sind.
Welche Region wächst am schnellsten im Markt für Veterinär- und Tiergesundheitslogistik?
Europa soll im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil am Markt für Veterinär- und Tiergesundheitslogistik?
Im Jahr 2026 entfällt auf Nordamerika der größte Marktanteil im Markt für Veterinär- und Tiergesundheitslogistik.
Welche Jahre deckt dieser Markt für Veterinär- und Tiergesundheitslogistik ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße für Veterinär- und Tiergesundheitslogistik auf 5,62 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße für Veterinär- und Tiergesundheitslogistik für die Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße für Veterinär- und Tiergesundheitslogistik für die Jahre 2025, 2026, 2027, 2028, 2029, 2030 und 2031.
veterinär- und tiergesundheitslogistik Branchenbericht
Statistiken für 2026 veterinär- und tiergesundheitslogistik Marktanteil, Größe und Umsatzwachstumsrate, erstellt von Mordor Intelligence™ Industry Reports. veterinär- und tiergesundheitslogistik Die Analyse enthält einen Marktausblick für 2026 bis 2031 sowie einen historischen Überblick. Laden Sie ein Muster dieser Branchenanalyse als kostenlosen PDF-Bericht herunter.