
UEM im Behörden- und Verteidigungsmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.01 Milliarden US-Dollar |
| Marktgröße (2031) | 3.15 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 25.54 % |
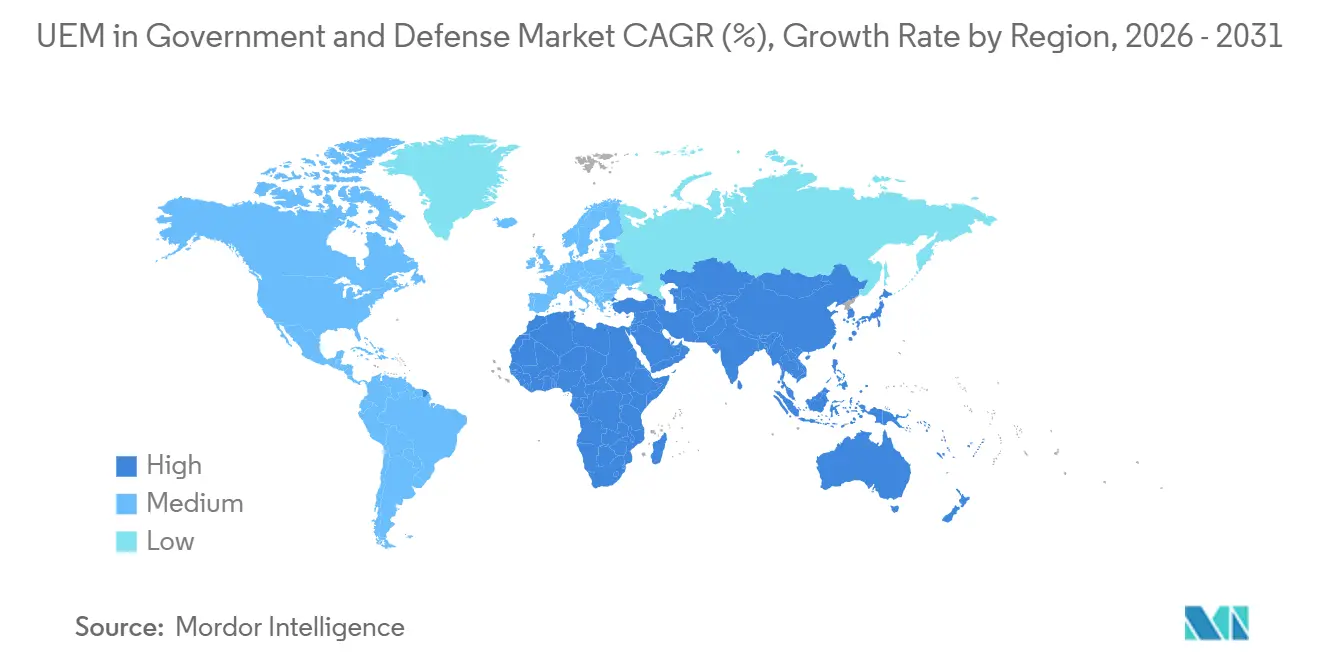
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
UEM im Behörden- und Verteidigungsmarkt – Analyse von Mordor Intelligence
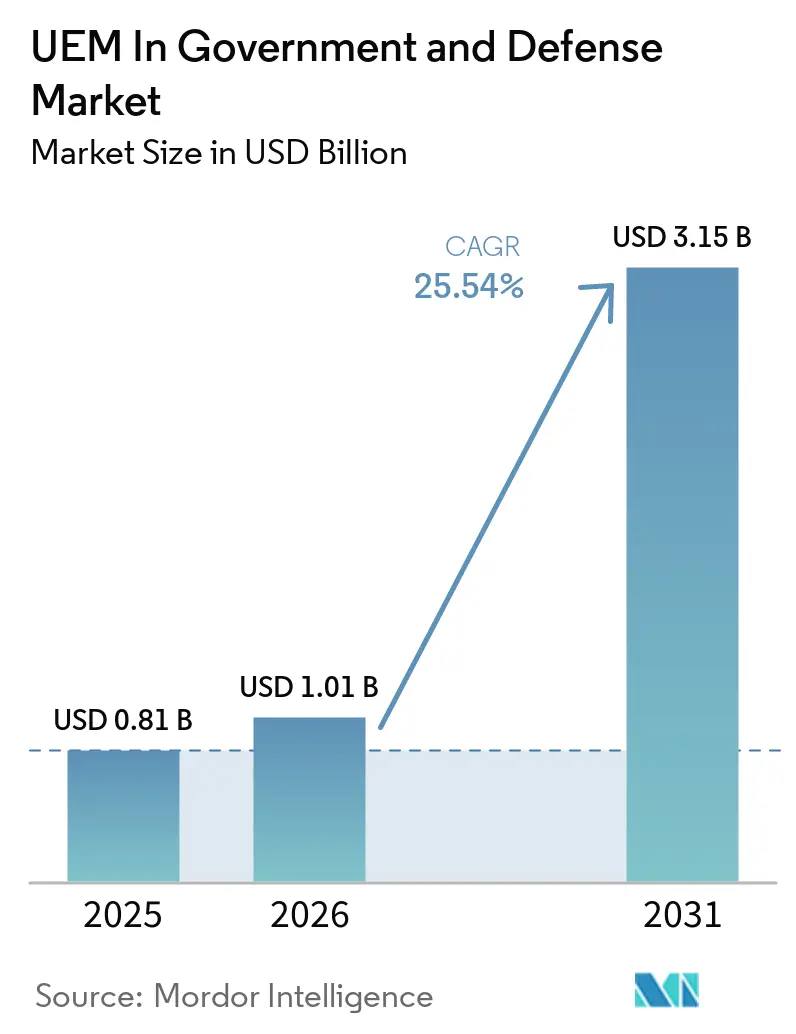
Die Marktgröße für UEM im Behörden- und Verteidigungssektor wurde im Jahr 2025 auf 0,81 Milliarden USD geschätzt und soll von 1,01 Milliarden USD im Jahr 2026 auf 3,15 Milliarden USD bis 2031 wachsen, bei einer CAGR von 25,54 % während des Prognosezeitraums 2026–2031. Der UEM-Markt im Behörden- und Verteidigungssektor expandiert, weil Behörden sich nicht länger auf perimeterbasierte Sicherheit verlassen können, während sie mobile Mitarbeiter, klassifizierte Systeme und eine breitere Mischung von Endpunkttypen verwalten. Der UEM-Markt im Behörden- und Verteidigungssektor erhält auch Unterstützung durch formelle Zero-Trust-Programme, die Endpunkttransparenz und Richtliniendurchsetzung zu erforderlichen Betriebsfähigkeiten machen, anstatt sie als optionale IT-Upgrades zu behandeln. Die Beschaffungsaktivität bevorzugt integrierte Plattformen, die Geräteverwaltung, Anwendungssteuerung, Compliance-Überwachung und Sicherheitstelemetrie in einer einzigen Umgebung kombinieren, wodurch der Wert von Anbietern mit tieferen Plattformfähigkeiten und Referenzen im öffentlichen Sektor steigt. Gleichzeitig schafft der UEM-Markt im Behörden- und Verteidigungssektor Chancen für Cloud-native Anbieter, Spezialisten für souveräne Bereitstellung und Anbieter, die Endpunktdaten mit umfassenderen Sicherheitsoperationen verbinden können. Die Expansion bleibt stark, obwohl Programmzeitpläne weiterhin von Haushaltszyklen, der Migration von Legacy-Systemen und Anforderungen an die Datensouveränität abhängen, die vollständige Rollout-Entscheidungen verlangsamen können.
Wichtigste Erkenntnisse des Berichts
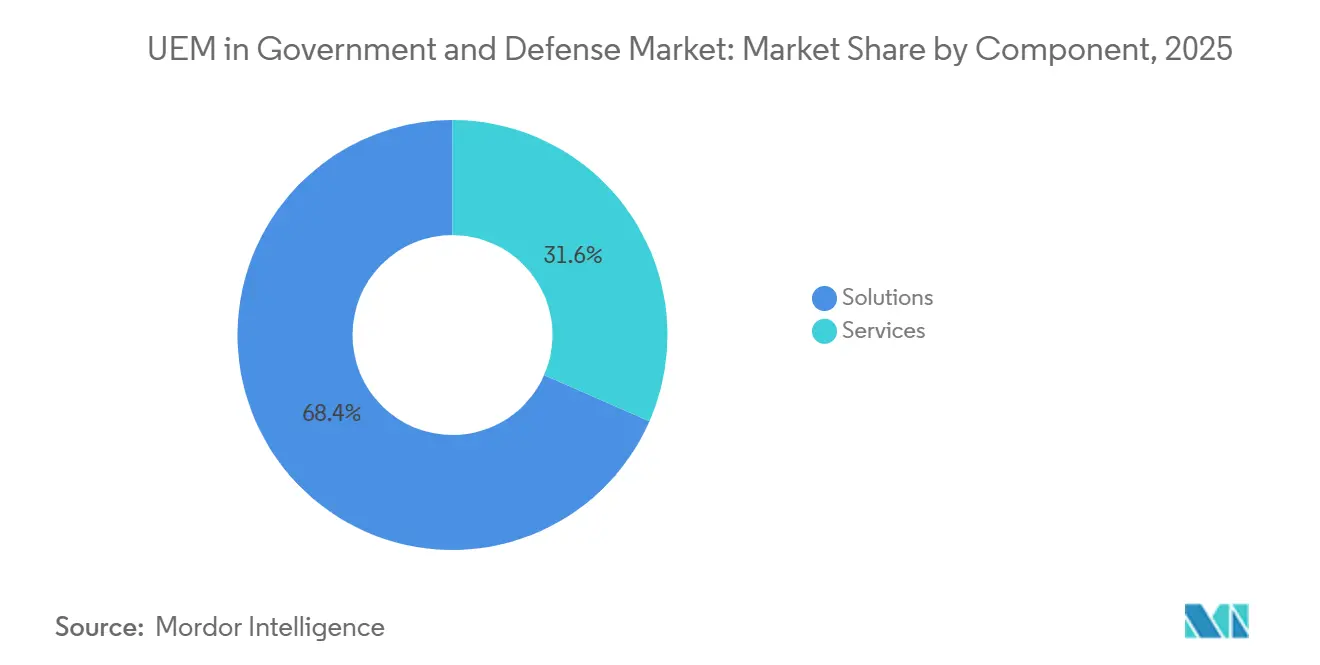
- Nach Komponente hielten Lösungen im Jahr 2025 einen Marktanteil von 68,43 % am UEM-Markt im Behörden- und Verteidigungssektor und sollen bis 2031 mit einer CAGR von 26,87 % wachsen.
- Nach Bereitstellungsmodus hielt die Cloud-basierte Bereitstellung im Jahr 2025 einen Anteil von 57,92 % und soll bis 2031 mit einer CAGR von 26,41 % wachsen.
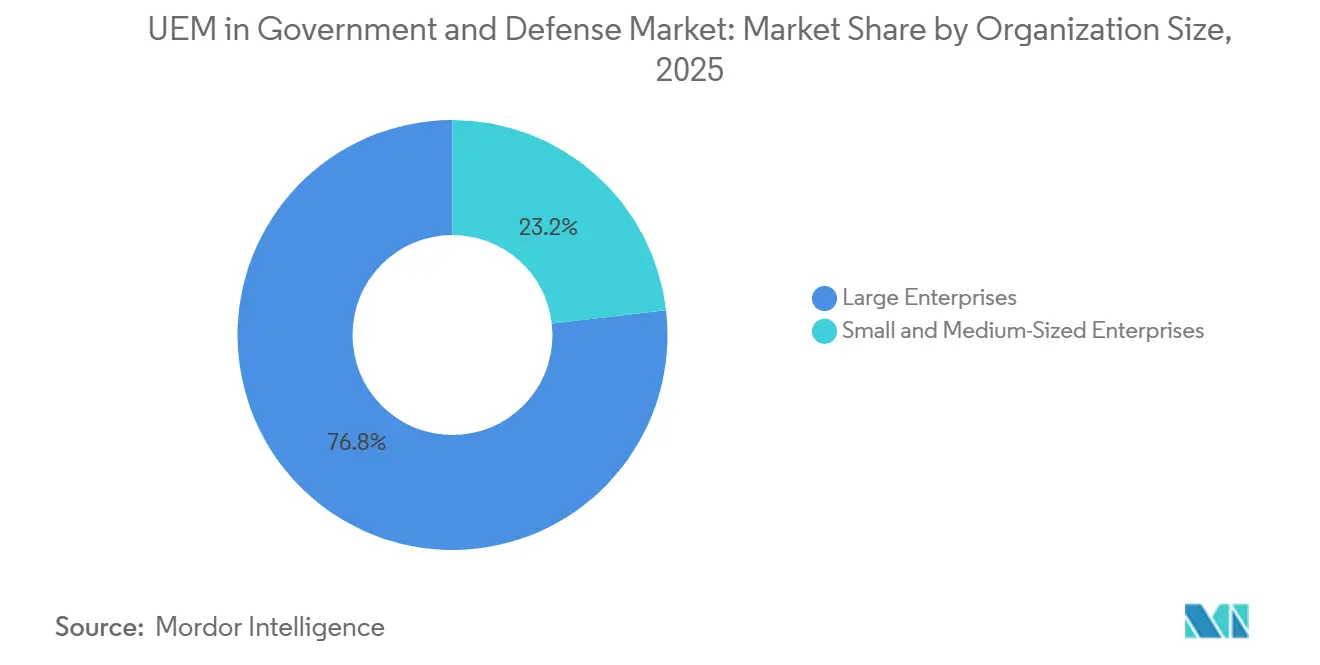
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 76,84 % des Umsatzes, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 26,13 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,56 %, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 26,38 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalation der Endpunkt-Angriffsfläche und Zero-Trust-Einführungen | +6.8% | Global, konzentriert in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Hybrides Arbeiten, BYOD und Expansion sicherer Mobilität | +5.9% | Global, besonders stark in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Plattformkonvergenz von Endpunkt-, Identitäts- und Zugriffsmanagement | +4.9% | Global, frühe Einführung konzentriert in Nordamerika | Mittelfristig (2–4 Jahre) |
| KI-basierte Optimierung der digitalen Mitarbeitererfahrung | +3.8% | Nordamerika und Europa, mit aufkommender Entwicklung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Proliferation von Frontline- und IoT-Geräten im Feldbetrieb | +3.1% | Global, mit dem asiatisch-pazifischen Raum als Kerngebiet und Ausstrahlungseffekten in den Nahen Osten und Afrika sowie Nordamerika | Mittelfristig (2–4 Jahre) |
| Bedarf an CO₂-Verfolgung auf Geräteebene und Nachhaltigkeitsberichterstattung | +1.5% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalation der Endpunkt-Angriffsfläche und Zero-Trust-Einführungen
Der UEM-Markt im Behörden- und Verteidigungssektor erhält seinen stärksten Impuls durch den stetigen Anstieg des Endpunktrisikos und die darauf folgende politische Reaktion. Der Generalinspekteur des US-Verteidigungsministeriums berichtete im Mai 2025, dass DISAs Thunderdome-Programm 85 von 91 Zero-Trust-Aktivitäten auf Zielebene abgeschlossen hatte, wobei einheitliches Endpunkt- und Mobilgeräteverwaltung Teil des erforderlichen Gerätepfeilers für die vollständige Zertifizierung war.[1] Das Verteidigungsministerium formalisierte dann im Juli 2025 Zero Trust als verbindliche Unternehmensarchitektur, wodurch die Endpunktkontrolle von einer bevorzugten Sicherheitspraxis zu einem erforderlichen Betriebsstandard in allen Komponenten des Verteidigungsministeriums wurde. CISA verstärkte diese Richtung im April 2025, indem es die Geräte-Compliance als kontinuierliche Kontrolle behandelte und Plattformen unterstützte, die den Sicherheitsstatus in Echtzeit überwachen können, anstatt nur bei geplanten Überprüfungen. Dies drängt den UEM-Markt im Behörden- und Verteidigungssektor in Richtung Anbieter, die Endpunktkontext direkt in Sicherheitsoperationen, Incident-Response und Zugriffsentscheidungen einspeisen können, ohne umfangreiche Integrationsarbeit.
Hybrides Arbeiten, BYOD und Expansion sicherer Mobilität
Der UEM-Markt im Behörden- und Verteidigungssektor wächst auch, weil staatliche Mobilitätsprogramme nun über behördeneigene Hardware hinausgehen und persönliche Geräte einschließen, die für den offiziellen Zugang genutzt werden. Das Memorandum des CIO des Verteidigungsministeriums zu nicht staatseigenen Mobilgeräten erweiterte den Umfang des sicheren Zugangs zu kontrollierten nicht klassifizierten Informationen und erhöhte die Anzahl der Endpunkte, die unter einer zentralisierten Richtlinie verwaltet werden müssen. Diese Verschiebung ist bedeutsam, weil BYOD-Governance Registrierung, Patch-Management, Konfiguration und die Trennung von persönlichen und staatlichen Daten in einem einzigen Kontrollrahmen zusammenführt. Sie erweitert auch die Nachfrage bei Verteidigungsauftragnehmern, insbesondere bei jenen, die kontrollierte nicht klassifizierte Informationen schützen müssen, während sie verteilte Mitarbeiter und Subunternehmernetzwerke unterstützen. In der Praxis wird der UEM-Markt im Behörden- und Verteidigungssektor weniger durch den Geräteaustausch als vielmehr durch die Notwendigkeit angetrieben, gemischte Endpunktbestände unter mobilitätszentrierten Betriebsmodellen zu sichern.
Plattformkonvergenz von Endpunkt-, Identitäts- und Zugriffsmanagement
Der UEM-Markt im Behörden- und Verteidigungssektor bewegt sich in Richtung eines umfassenderen Plattformeinkaufs, da Behörden Geräteverwaltung, Identität und Netzwerkrichtlinien in eine einheitlichere Sicherheitsarchitektur integrieren. Das GSA Zero Trust Architecture Technology Book identifizierte UEM als einen der zentralen Zero-Trust-Pfeiler und verknüpfte es mit Modernisierungspfaden, die mit Secure Access Service Edge-Modellen in zivilen Behörden übereinstimmen. Diese Rahmung verändert das Beschaffungsverhalten, weil Endpunktwerkzeuge nicht mehr isoliert bewertet werden; sie werden danach beurteilt, wie gut sie mit Authentifizierungssystemen, Richtlinien-Engines und Sicherheitsüberwachungsschichten zusammenarbeiten. Dieselbe Veränderung erweitert die Rolle des Gerätekontexts bei der Zugangskontrolle, was Anbieter mit stärkerer Integration in ICAM und Sicherheits-Workflows begünstigt. Infolgedessen belohnt der UEM-Markt im Behörden- und Verteidigungssektor Plattformen, die eine konsistente Richtliniendurchsetzung über Laptops, Mobilgeräte und andere vernetzte Systeme hinweg nachweisen können.
KI-basierte Optimierung der digitalen Mitarbeitererfahrung
Der UEM-Markt im Behörden- und Verteidigungssektor profitiert auch von einer Verlagerung hin zu proaktivem Endpunkt-Support anstelle reaktiver Service-Desk-Arbeit. ServiceNow gab im Juni 2026 bekannt, seine vertrauenswürdigen KI-Fähigkeiten auf Regierungsumgebungen auszuweiten, einschließlich Community- und nationaler Sicherheits-Cloud-Umgebungen, um eine stärkere Automatisierung von Mitarbeiter-Workflows und das Management der digitalen Mitarbeitererfahrung zu unterstützen. Ivantis Version Q1 2026 führte autonomes Endpunktverwaltung mit prädiktiven und selbstheilenden Fähigkeiten ein und adressierte damit direkt Behörden, die große Gerätebestände ohne proportionales Personalwachstum verwalten müssen. Diese Veränderungen sind bedeutsam, weil sie vermeidbare Reibungsverluste für Endnutzer reduzieren und IT-Teams helfen, Endpunktprobleme zu beheben, bevor die Produktivität beeinträchtigt wird. Im UEM-Markt im Behörden- und Verteidigungssektor macht das Funktionen zur digitalen Mitarbeitererfahrung relevanter für Mitarbeiterbindung, Servicequalität und Betriebskontinuität als in früheren Beschaffungszyklen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität und Hürden bei der Datenschutz-Compliance | -3.2% | Europa, der Nahe Osten und Afrika sowie der asiatisch-pazifische Raum, mit sekundären Auswirkungen in Nordamerika für Auftragnehmer mit mehreren Zuständigkeitsbereichen | Mittelfristig (2–4 Jahre) |
| Hohe Migrations- und Integrationskosten von Legacy-Beständen | -2.5% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Beschaffungsunsicherheit nach der Broadcom-VMware-Übernahme | -1.8% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel bei Low-Code-Automatisierung und Scripting für UEM | -1.3% | Global, mit akutem Druck im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und Hürden bei der Datenschutz-Compliance
Der UEM-Markt im Behörden- und Verteidigungssektor sieht sich seinem stärksten strukturellen Hemmnis bei der Cloud-Bereitstellung gegenüber, wo Datensouveränitätsregeln in den wichtigsten Zuständigkeitsbereichen des öffentlichen Sektors immer detaillierter werden. Die NIS2-Richtlinie weitete die Compliance-Verpflichtungen auf eine große Anzahl europäischer Organisationen aus und erhöhte die Bedeutung der Lieferkettensicherheit und der rechtmäßigen Kontrolle über operative Daten, die von Endpunktsystemen generiert werden. Der Cloud-Souveränitätsrahmen der Europäischen Kommission fügte dann im Juni 2026 eine gestufte Struktur hinzu, die Zuständigkeit, Ansässigkeit und Schlüsselkontrolle durch ein formelles Souveränitätssicherungsmodell bewertet. Ähnliche Drücke entstehen in anderen Regionen, wo Regierungen lokale Kontrolle über Telemetrie, Prüfpfade und Sicherheitsdatenflüsse im Zusammenhang mit Endpunktoperationen anstreben. Das bedeutet, dass der UEM-Markt im Behörden- und Verteidigungssektor nicht nur nach Funktionalität konkurriert, sondern auch danach, wo Daten gespeichert werden, wer darauf zugreifen kann und wie Anbieter diese Kontrollen nachweisen.
Hohe Migrations- und Integrationskosten von Legacy-Beständen
Der UEM-Markt im Behörden- und Verteidigungssektor verlangsamt sich auch, wenn Behörden neue Plattformen in alte Bestände integrieren müssen, die nicht für einheitliche Richtlinien und Echtzeit-Telemetrie ausgelegt waren. Das US-amerikanische Government Accountability Office berichtete 2025, dass Behörden noch stärkere Pläne zur Modernisierung jahrzehntealter Systeme benötigen, was zeigt, warum Betriebs- und Wartungsausgaben weiterhin Ressourcen absorbieren, die andernfalls eine umfassendere Endpunktmodernisierung unterstützen könnten. Dies wird zu einer praktischen Barriere, weil viele Verteidigungs- und Zivilorganisationen noch veraltete Verzeichniswerkzeuge, Geräteverwaltungssysteme der ersten Generation und benutzerdefinierte Sicherheits-Stacks betreiben, die während der Migration paralleles Engineering erfordern. Das Ergebnis sind längere Bereitstellungen, höhere Serviceausgaben und mehr Vorsicht bei Beschaffungsteams, die keine Serviceunterbrechungen in sensiblen Umgebungen riskieren wollen. Für den UEM-Markt im Behörden- und Verteidigungssektor geht es weniger um mangelndes Interesse an Modernisierung als vielmehr darum, ob Behörden den Übergang finanzieren und sequenzieren können, ohne bestehende Operationen zu destabilisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Integrierte Lösungen führen, da Sicherheit und Compliance die Expansion vorantreibenLösungen hielten im Jahr 2025 68,43 % der Marktgröße für UEM im Behörden- und Verteidigungssektor, und dasselbe Segment soll bis 2031 mit einer CAGR von 26,87 % wachsen. Diese Position spiegelt eine klare Präferenz für konsolidierte Plattformen gegenüber verstreuten Servicearrangements über Endpunkt-, App-, Inhalts- und Compliance-Funktionen hinweg wider. Sicherheits- und Compliance-Management übernehmen die Führung im Lösungsmix, weil Zero-Trust-Programme laufende Gerätestatus-Prüfungen und eine schnellere Durchsetzung von Richtlinienabweichungen erfordern. Im UEM-Markt im Behörden- und Verteidigungssektor verleiht dies integrierter Software ein größeres strategisches Gewicht als reinen Support-Dienstleistungen.
Dienstleistungen behalten weiterhin eine wichtige Rolle, weil klassifizierte und regulierte Programme oft sicherheitsüberprüftes Personal, lokale Implementierungsunterstützung und behördenspezifisches Compliance-Wissen benötigen. Das ermöglicht es dem Dienstleistungsumsatz, stabil zu bleiben, auch wenn die Lösungsschicht schneller wächst. BlackBerrys Jahresbericht für das Geschäftsjahr 2026 stellte fest, dass BlackBerry UEM die NIAP-Zertifizierung hält und auf der DoD Information Network Approved Products List verbleibt, was zeigt, wie Zertifizierungen im öffentlichen Sektor dauerhafte Barrieren für Anbieter schaffen, die noch nicht qualifiziert sind. Innerhalb des UEM-Markts für Behörden und Verteidigung gewinnen Analyse und Automatisierung ebenfalls an Bedeutung, da Behörden autonome Behebung und bessere Transparenz anstreben, ohne den Personalbestand im gleichen Tempo wie das Endpunktwachstum zu erhöhen.
Nach Bereitstellungsmodus:
Cloud baut seinen Vorsprung aus, während Souveränitätsanforderungen die On-Premise-Nachfrage aufrechterhaltenDie Cloud-basierte Bereitstellung machte im Jahr 2025 57,92 % der Marktgröße für UEM im Behörden- und Verteidigungssektor aus und soll bis 2031 mit einer CAGR von 26,41 % wachsen. Dieser Vorsprung ergibt sich aus einer geringeren Infrastrukturbelastung, einfacherer Remote-Bereitstellung und schnellerem Rollout für verteilte Nutzer, die über Behörden und Auftragnehmer-Netzwerke hinweg tätig sind. NinjaOnes FedRAMP Moderate-Autorisierung im September 2025 stärkte das Angebot an Cloud-Optionen, die Bundesteams über validierte Sicherheitsrahmen beschaffen können.[2] Der UEM-Markt im Behörden- und Verteidigungssektor verzeichnet daher einen Anstieg der Cloud-Akzeptanz, wo Richtlinien, Beschaffung und Betriebsmodelle auf Mobilität und zentralisierte Verwaltung ausgerichtet sind.
Die On-Premise-Bereitstellung bleibt wichtig, weil einige Verteidigungs- und Hochsicherheitsumgebungen keine Endpunkttelemetrie über kommerzielle Cloud-Pfade leiten können. BlackBerrys Ankündigung zur souveränen Endpunktkontrolle im Juni 2026 erweiterte das macOS-Management innerhalb seines On-Premise-Modells und unterstützt Behörden, die eine einzige Konsole für Apple-, Windows- und Android-Geräte ohne Cloud-Abhängigkeit wünschen. Hybride Modelle gewinnen auch an Relevanz für Auftragnehmer oder Nutzer mit mehreren Zuständigkeitsbereichen, die Cloud-Flexibilität für Remote-Operationen, aber lokale Handhabung für vertragssensible Daten benötigen. Im UEM-Markt im Behörden- und Verteidigungssektor entsteht dadurch eine dauerhafte Spaltung, bei der Cloud das Gesamtwachstum anführt, während On-Premise- und Hybrid-Bereitstellungen in spezialisierten Umgebungen wichtig bleiben.
Nach Unternehmensgröße:
Großunternehmen verankern die Ausgaben, während die Compliance-Nachfrage bei KMU zunimmtGroßunternehmen hielten im Jahr 2025 76,84 % des UEM-Markts im Behörden- und Verteidigungssektor, unterstützt durch mehrjährige Vereinbarungen mit Verteidigungsministerien, Militärzweigen und großen Bundesbehörden. Diese Kunden verwalten sehr große Endpunktbestände und kaufen in der Regel über umfassendere Beschaffungsrahmen, die Infrastruktur, Sicherheit und Plattform-Support in einem Rahmen kombinieren. Broadcom und Carahsoft sicherten sich im März 2026 eine Rahmenvereinbarung über 970 Millionen USD mit DISA, was den Umfang und die Struktur zeigt, die das obere Ausgabenniveau im UEM-Markt im Behörden- und Verteidigungssektor definieren. Das Segment bleibt für etablierte Anbieter attraktiv, weil die Vertragsgröße groß ist, Erneuerungszyklen lang sind und technische Qualifikationsstandards die Anzahl glaubwürdiger Bieter begrenzen.
Kleine und mittlere Unternehmen wachsen schneller, weil Compliance-Erwartungen tiefer in die Verteidigungslieferkette vordringen. NinjaOnes GovRAMP Moderate-Autorisierung im August 2025 verdeutlichte den Bedarf an sicherem Endpunktmanagement bei staatlichen, lokalen und Bildungseinrichtungen, die oft mit schlanken IT-Teams und begrenzter Personaltiefe arbeiten. Ähnlicher Druck erreicht kleinere Auftragnehmer, die auftragnehmerseigene Geräte sichern müssen, die für den Zugang zu kontrollierten nicht klassifizierten Informationen genutzt werden. Im UEM-Markt im Behörden- und Verteidigungssektor schafft dies eine breitere Erstkäuferbasis mit kürzeren Kaufzyklen, stärkerer Preissensitivität und größerem Interesse an automatisierungsgesteuerten Bereitstellungsmodellen.
Geografische Analyse
Nordamerika UEM-Markt in Regierung und Verteidigung
Nordamerika hatte im Jahr 2025 einen Anteil von 41,56 % am UEM-Markt in Regierung und Verteidigung und war damit das größte regionale Cluster nach Umsatz. Die Region profitiert von hohen föderalen IT-Ausgaben, ausgereiften Beschaffungskanälen für Sicherheitslösungen und einem tief verwurzelten FedRAMP-Ökosystem, das die Hürden für zugelassene Cloud-Angebote senkt. Das DoD-Memorandum vom Juli 2025 zum Thema Zero Trust hat diese Position weiter gestärkt, indem es die Endpunktkontrolle zu einem Teil einer umfassenderen Compliance-Frist für Behörden gemacht hat, die nicht ignoriert werden kann. Auch Kanada unterstützt den UEM-Markt in Regierung und Verteidigung durch souveräne Beschaffung: BlackBerry erweiterte im März 2026 seine strategische Partnerschaft mit der Regierung Kanadas, um sichere Kommunikation und den UEM-Einsatz in Bundesbehörden auszubauen.
Europa UEM-Markt in Regierung und Verteidigung
Europa blieb der zweitgrößte regionale Markt, und das dortige Wachstum wird durch höhere Sicherheitsausgaben sowie strengere Compliance-Prüfungen geprägt. Der Souveränitätsrahmen der Europäischen Kommission macht gehostete Architekturen und jurisdiktionelle Kontrolle bei öffentlichen Ausschreibungen wichtiger, insbesondere für sensible Arbeitslasten. Die BSI-Zertifizierung von BlackBerry im September 2025 für das Geräteverwaltungssystem Apple Indigo und Samsung Knox stärkte die Grundlage für hochsichere Endpunktverwaltung in deutschen und alliierten Regierungsumgebungen.[3] Das Vereinigte Königreich fügt eine weitere Dimension durch nachhaltige Beschaffung hinzu: Das Defra verpflichtete sich im Februar 2026, 90 % der Endgeräte als aufgearbeitete oder wiederaufbereitete Geräte im Rahmen eines Vertragsmodells über 150 Millionen GBP (190 Millionen USD) zu beschaffen, das längere Gerätelebenszyklen unterstützt. Dies hält den UEM-Markt in Regierung und Verteidigung nicht nur an Sicherheit und Souveränität, sondern auch an Hardware-Verwaltung und Lebenszyklussteuerung gebunden.
Naher Osten und Afrika sowie Asien-Pazifik UEM-Markt in Regierung und Verteidigung
Der Nahe Osten und Afrika wird bis 2031 voraussichtlich mit einer CAGR von 26,38 % wachsen, was ihn zur am schnellsten wachsenden Region im UEM-Markt in Regierung und Verteidigung macht. Saudi-Arabien ist ein wesentlicher Treiber, da die militärische Lokalisierung im Rahmen der Vision 2030 die umfassendere Beschaffung digitaler Sicherheits- und Kontrollsysteme im Rahmen neuer Verteidigungsaktivitäten unterstützt. Der Risikomanagementleitfaden von GAMI aus dem Jahr 2026 für den Militärindustriesektor spiegelt diese Ausrichtung wider und stärkt die politische Grundlage für sichere Endpunktoperationen im Königreich. Der asiatisch-pazifische Raum expandiert ebenfalls durch formale Endpunktvorschriften, darunter die von NIC geleitete Bereitstellungsrichtlinie Indiens und Indonesiens Rundschreiben von 2025 zu Endpunktsicherheitsstandards für Regierungsnetzwerke.
Wettbewerbslandschaft
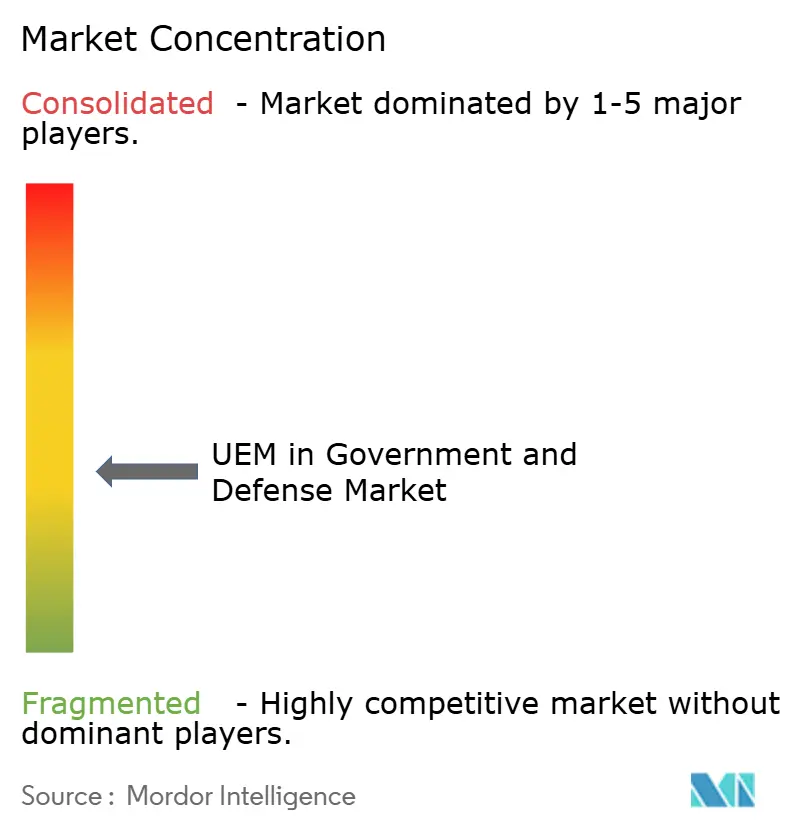
Der UEM-Markt im Behörden- und Verteidigungssektor bleibt fragmentiert, wobei eine kleine Gruppe von Anbietern die sensibelsten und wertvollsten Verträge kontrolliert, während eine breitere Gruppe in mittelgroßen und sub-föderalen Programmen konkurriert. Broadcom, Ivanti und BlackBerry bleiben stark, weil die Beschaffung in diesem Bereich stark von Vertragsrahmen, Sicherheitszertifizierungen und langen Betriebshistorien in regulierten Umgebungen abhängt. Broadcoms OneGov-Vereinbarung mit der GSA vom Januar 2026 und seine DISA-Vereinbarung vom März 2026 zeigen eine klare Strategie, regierungsweite Einkaufsrahmen zu nutzen, um die Plattformbindung in Verteidigungs- und Zivilkonten zu vertiefen. Das hält den UEM-Markt im Behörden- und Verteidigungssektor zugunsten von Anbietern geneigt, die Umfang, Compliance und Beschaffungskomplexität gleichzeitig erfüllen können.
Der Wettbewerbsdruck steigt weiterhin, weil neuere Anbieter die Zertifizierungen gewinnen, die für den Eintritt in öffentliche Sektorbeschaffungszyklen erforderlich sind. NinjaOnes FedRAMP- und GovRAMP-Meilensteine brachten es näher an den direkten Wettbewerb in zivilen Bundes- und sub-föderalen Programmen, wo Automatisierung und einfache Bereitstellung geschätzt werden. Ivantis Sovereign Cloud-Launch im April 2026 adressierte europäische Bedenken hinsichtlich Datenresidenz und Prüfbarkeit, was es in einer Region gut positioniert, wo die Compliance-Struktur die Anbietereignung entscheiden kann, bevor der Produktvergleich überhaupt beginnt.[4] BlackBerrys souveränes Endpunkt-Update vom Juni 2026 und seine Post-Quanten-Roadmap, die in seiner Einreichung für das Geschäftsjahr 2026 offengelegt wurde, zeigen einen anderen Weg, nämlich die Stärkung des Vertrauens in hochsichere und langfristige Sicherheitsanwendungsfälle. Im UEM-Markt im Behörden- und Verteidigungssektor zeigen diese Schritte, dass der Erfolg jetzt von operativen Nachweisen abhängt, nicht allein von der Funktionsbreite.
Offener Raum verbleibt in Bereichen, wo Beschaffungsanforderungen klarer werden, aber die Anbieterführerschaft noch nicht festgelegt ist. Ein solcher Bereich ist die Verwaltung von Betriebstechnologie und nicht-traditionellen Feldendpunkten, wo Behörden stärkere Richtlinienkontrolle wünschen, aber noch mit ungleichmäßiger Produktreife über Geräteklassen hinweg konfrontiert sind. Ein weiterer Bereich ist die Überschneidung zwischen digitaler Mitarbeitererfahrung und Endpunktverwaltung, wo Anbieter versuchen zu beweisen, dass bessere Telemetrie und Automatisierung Tickets reduzieren und die Nutzerzufriedenheit in öffentlichen Sektorumgebungen verbessern können. Der UEM-Markt im Behörden- und Verteidigungssektor trennt sich daher in reifen Wettbewerb um Kernunternehmensverträge und aufkommenden Wettbewerb rund um souveräne Cloud, KI-gesteuerte Behebung und breitere Endpunktkategorien.
Marktführer im UEM-Sektor für Behörden und Verteidigung
-
Broadcom Inc.
-
International Business Machines Corporation
-
Ivanti, Inc.
-
SOTI Inc.
-
Jamf Holding Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
UEM-Markt in Regierung und Verteidigung Unternehmen in diesem Bericht
- Broadcom Inc.
- International Business Machines Corporation
- Ivanti, Inc.
- SOTI Inc.
- Jamf Holding Corp.
- Matrix42 AG
- Zoho Corporation Pvt. Ltd.
- Cisco Systems, Inc.
- Google LLC
- Tanium Inc.
- Hexnode
- Kaseya Limited
- NinjaOne, LLC
- Automox, Inc.
- Quest Software Inc.
Neueste Industrielle Entwicklungen in UEM-Markt in Regierung und Verteidigung
- Juni 2026: Die Defense Information Systems Agency veröffentlichte eine Bedarfsermittlungsbekanntmachung für das konsolidierte Army Endpoint Security Event Management System mit einer potenziellen Obergrenze von 850 Millionen USD über einen zweijährigen Basiszeitraum und acht einjährige Optionszeiträume.
- Juni 2026: BlackBerry Limited kündigte erweiterte Fähigkeiten für BlackBerry UEM an, die auf souveräne Endpunktkontrolle abzielen, einschließlich erweitertem macOS-Management innerhalb des On-Premise-Bereitstellungsmodells, Eliminierung der Cloud-Abhängigkeit für Apple-, Windows- und Android-Geräteverwaltung, Upgrades der post-quantenkryptografischen Bibliothek in Übereinstimmung mit den NIST-Post-Quanten-Standards sowie Verbesserungen der mandantenfähigen Konsole für Behörden- und regulierte Industriekunden.
- April 2026: Ivanti startete seine Sovereign Cloud-Lösung für die EU-Compliance, speziell entwickelt für öffentliche Einrichtungen, Betreiber kritischer Infrastrukturen und Unternehmen des regulierten Sektors in der EU. Die Lösung bietet überprüfbare Prüfbarkeit, Datenresidenz innerhalb der EU-Infrastruktur und Resilienz, die darauf ausgelegt ist, den EU Cloud-Souveränitätsrahmen zu erfüllen und die Eignung für öffentliche Ausschreibungen in europäischen Mitgliedstaaten zu ermöglichen.
- März 2026: Broadcom und Carahsoft sicherten sich eine fünfjährige Rahmenvereinbarung über 970 Millionen USD mit der Defense Information Systems Agency für VMware Cloud Foundation, die die Beschaffung über Behörden des Kriegsministeriums hinweg konsolidiert, einschließlich DISA, der Luftwaffe, der Weltraumstreitkräfte und der Kombinierten Kommandos, für private Cloud-Infrastruktur, Zero-Trust-Sicherheit und taktische Edge-Operationen.
Globaler Berichtsumfang für den UEM-Markt im Behörden- und Verteidigungssektor
Der Bericht zum UEM-Markt im Behörden- und Verteidigungssektor bietet eine umfassende Analyse der Einführung und Implementierung von UEM-Lösungen in den Behörden- und Verteidigungssektoren. Der Umfang des Berichts umfasst eine eingehende Untersuchung von Markttrends, Treibern, Herausforderungen und Chancen, die den Einsatz von UEM-Technologien beeinflussen. Er umfasst auch die Bewertung wichtiger Marktteilnehmer, technologischer Fortschritte und regionaler Marktdynamiken während des Prognosezeitraums.
Der Bericht zum UEM-Markt im Behörden- und Verteidigungssektor ist segmentiert nach Komponente (Lösungen [Geräteverwaltung, Anwendungsverwaltung, Inhaltsverwaltung, Sicherheits- und Compliance-Management sowie Analyse und Automatisierung] und Dienstleistungen), Bereitstellungsmodus (Cloud-basiert, On-Premise und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lösungen | Geräteverwaltung |
| Anwendungsverwaltung | |
| Inhaltsverwaltung | |
| Sicherheits- und Compliance-Management | |
| Analyse und Automatisierung | |
| Dienstleistungen |
| Cloud-basiert |
| On-Premise |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Komponente | Lösungen | Geräteverwaltung |
| Anwendungsverwaltung | ||
| Inhaltsverwaltung | ||
| Sicherheits- und Compliance-Management | ||
| Analyse und Automatisierung | ||
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premise | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle und prognostizierte Wert von UEM im Behörden- und Verteidigungssektor?
Der UEM-Markt im Behörden- und Verteidigungssektor wurde im Jahr 2025 auf 0,81 Milliarden USD geschätzt, steht im Jahr 2026 bei 1,01 Milliarden USD und soll bis 2031 bei einer CAGR von 25,54 % einen Wert von 3,15 Milliarden USD erreichen.
Warum erhöhen Verteidigungsbehörden ihre Ausgaben für Endpunktverwaltungsplattformen?
Die Ausgaben steigen, weil Zero-Trust-Programme, Mobilitätsbedürfnisse und eine breitere Endpunktexposition nun kontinuierliche Gerätesichtbarkeit, Richtliniendurchsetzung und schnellere Compliance-Kontrollen über verteilte Nutzer und Systeme hinweg erfordern.
Welches Bereitstellungsmodell wächst am schnellsten in öffentlichen Verteidigungsumgebungen?
Die Cloud-basierte Bereitstellung führte im Jahr 2025 mit einem Anteil von 57,92 % und soll bis 2031 mit einer CAGR von 26,41 % wachsen, unterstützt durch FedRAMP-autorisierte Plattformen und einfachere zentralisierte Verwaltung.
Welche Kundengruppe generiert den meisten Umsatz in diesem Bereich?
Großunternehmen führten im Jahr 2025 mit einem Anteil von 76,84 %, weil Verteidigungsministerien, Militärzweige und große Bundesbehörden über große mehrjährige Vereinbarungen kaufen und sehr große Endpunktbestände verwalten.
Welche Region wächst bis 2031 am schnellsten?
Der Nahe Osten und Afrika sollen mit einer CAGR von 26,38 % das schnellste regionale Wachstum verzeichnen, unterstützt durch Verteidigungsdigitalisierung, Lokalisierungsstrategien und stärkere Cybersicherheits-Governance.
Was prägt den Anbieterwettbewerb im Jahr 2026 am stärksten?
Der Anbieterwettbewerb wird durch Compliance-Nachweise, souveräne Bereitstellungsoptionen, Plattformintegration mit Sicherheitsoperationen und KI-basierte Automatisierung geprägt, die den manuellen Endpunktverwaltungsaufwand reduziert.