
Taiwan-Heimmöbelmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.29 Milliarden US-Dollar |
| Marktgröße (2026) | 1.36 Milliarden US-Dollar |
| Marktgröße (2031) | 1.75 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.17 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Taiwan-Heimmöbelmarkt Analyse von Mordor Intelligence
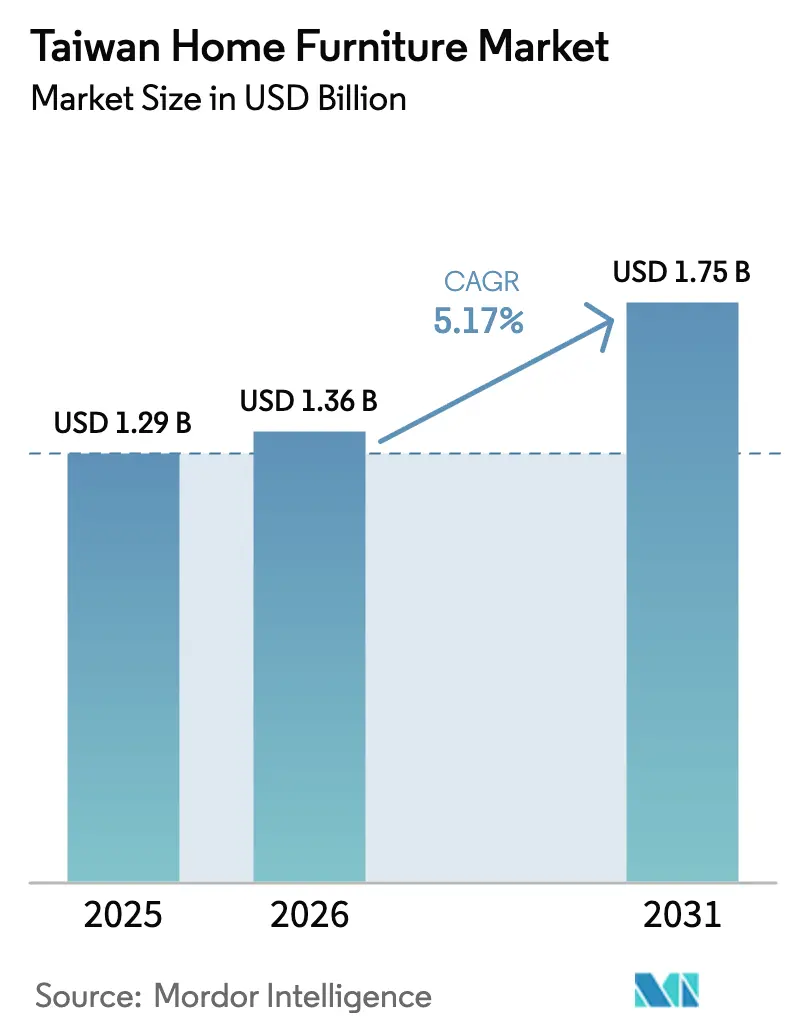
Die Größe des Taiwan-Heimmöbelmarkts wird voraussichtlich von 1,29 Milliarden USD im Jahr 2025 auf 1,36 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,17 % über 2026–2031 einen Wert von 1,75 Milliarden USD erreichen.
Die hohe Bevölkerungsdichte in städtischen Gebieten und der begrenzte Wohnraum treiben die Nachfrage nach kompakten, multifunktionalen und raumeffizienten Möbeln an. Steigende verfügbare Einkommen und ein zunehmendes Interesse an Wohndesign haben Verbraucher dazu veranlasst, Möbeln den Vorzug zu geben, die Stil und Funktionalität vereinen. Jüngere Stadtbewohner und Berufstätige sind besonders an modularen und anpassungsfähigen Stücken interessiert, die für kleinere Wohnungen oder Wohngemeinschaften geeignet sind. Taiwans städtische Bevölkerung umfasst etwa 18 Millionen Menschen bzw. 78 % der Gesamtbevölkerung, was Käufer dazu veranlasst, Verwandlungssofas, Betten mit integriertem Stauraum und höhenverstellbare Schreibtische zu wählen, die einen höheren Nutzwert bieten und Premiumpreise rechtfertigen[1]StatisticsTimes.com, "Demografische Daten Taiwans," statisticstimes.com. . E-Commerce und digitale Kanäle erweitern den Zugang zu einer größeren Vielfalt an Möbeln, während traditionelle Einzelhandelsgeschäfte weiterhin wichtig sind, um praktische Erfahrungen und Anpassungsoptionen zu bieten. Taiwan wird laut dem Innenministerium und dem Nationalen Entwicklungsrat im Jahr 2025 zu einer Hochalterungsgesellschaft, wobei der Anteil der Einwohner ab 65 Jahren voraussichtlich 20 % übersteigen wird. Diese Bezeichnung entspricht der Definition einer hochgealterten Bevölkerung der Weltgesundheitsorganisation. Die wachsende ältere Bevölkerung steigert die Nachfrage nach ergonomischen Möbeln und leicht zugänglichen Stauraumlösungen, wobei Verbraucher bereit sind, höhere Preise für Produkte zu zahlen, die Komfort, Sicherheit und alltägliche Nutzbarkeit verbessern[2]Statistikabteilung, Finanzministerium, "Überblick über die ältere Bevölkerung in Steuerindikatoren," service.mof.gov.tw. .
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Wohnzimmer- und Esszimmermöbel im Jahr 2025 einen Marktanteil von 28,91 % am Taiwan-Heimmöbelmarkt, während Heimbüromöbel mit einer CAGR von 6,31 % bis 2031 die schnellste Entwicklung verzeichneten.
- Nach Material entfiel auf Holz im Jahr 2025 ein Marktanteil von 47,23 % am Taiwan-Heimmöbelmarkt, und Kunststoff sowie Polymere sind auf dem Weg zu einer CAGR von 5,78 % bis 2031.
- Nach Preisklasse dominierte die Mittelklasse im Jahr 2025 mit einem Marktanteil von 45,61 % am Taiwan-Heimmöbelmarkt, wobei das Premiumsegment voraussichtlich mit einer CAGR von 5,94 % bis 2031 wachsen wird.
- Nach Vertriebskanal führten Heimwerkermärkte im Jahr 2025 mit einem Marktanteil von 37,64 % am Taiwan-Heimmöbelmarkt, und der Online-Kanal ist bereit, mit einer CAGR von 6,82 % bis 2031 zu expandieren.
- Nach Geografie entfiel auf Nordtaiwan im Jahr 2025 ein Marktanteil von 35,83 % am Taiwan-Heimmöbelmarkt, und Südtaiwan wird mit einer CAGR von 6,21 % bis 2031 als die am schnellsten wachsende Region prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Taiwan-Heimmöbelmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach kompakten multifunktionalen Möbeln | +1.2% | Global, mit der stärksten Konzentration in Nordtaiwan (Taipeh, Neu-Taipeh) | Kurzfristig (≤ 2 Jahre) |
| E-Commerce-Durchdringung für sperrige Haushaltswaren | +0.9% | Global; taiwanischer Online-Einzelhandel bei 25 % Kategorieanteil | Mittelfristig (2–4 Jahre) |
| Erholung der Wohnimmobilientransaktionen nach der Wahl | +0.6% | National, mit frühen Gewinnen in Taoyuan, Taichung, Tainan | Kurzfristig (≤ 2 Jahre) |
| Staatliche Subvention für rückgekehrte designorientierte Fertigung | +0.4% | Nationale Politikwirkung | Mittelfristig (2–4 Jahre) |
| Kohlenstoffnegative Initiativen für heimisches Holz | +0.3% | National, Pilotprojekt in der Gemeinde Mudan (Landkreis Pingtung) | Langfristig (≥ 4 Jahre) |
| Fabrikautomatisierung steigert lokale Kostenwettbewerbsfähigkeit | +0.8% | National; Fertigungszentren in Taichung, Tainan, Kaohsiung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach kompakten multifunktionalen Möbeln treibt das städtische Premiumsegment an
Schrumpfende Haushaltsgrößen und kleine Wohnungsgrundrisse verändern Kaufentscheidungen und steigern den wahrgenommenen Wert multifunktionaler Designs im Taiwan-Heimmöbelmarkt. Die durchschnittliche Haushaltsgröße in Taiwan sank bis 2024 weiter, und die typische Zweizimmerwohnung liegt nun unter 30 Ping, was Betten mit integriertem Stauraum, faltbare Schreibtische und modulare Regale in dicht besiedelten Bezirken zu notwendigen Entscheidungen statt optionalen Upgrades macht. Studiomieten im Zentrum Taipehs liegen oft in einem Bereich, der Verbraucher dazu veranlasst, Möbel als Nutzungsinvestition zu betrachten, da Raumeffizienz den Mietdruck im täglichen Gebrauch ausgleicht[3]Home Sweet Home Share House, "Leitfaden zum Leben in Taipeh 2025," Home Sweet Home Share House, en.hshsharehouse.com. . Die politische Plattform von 2025, die ein Digital-Nomad-Visum umfasst, zog Fachkräfte an, die oft tragbare, rekonfigurierbare Einrichtungen bevorzugen, was die Nachfrage nach wandmontierten Arbeitsstationen und kompakten Schlafsofa-Kombinationen stärkt, die in begrenzten Räumen sowohl als Arbeits- als auch als Freizeitanker dienen können. Der Übergang zur Hochalterungsgesellschaft, bei dem Personen ab 65 Jahren ab 2025 mehr als 20 % der Bevölkerung ausmachen, verstärkt die Attraktivität von höhenverstellbaren Schreibtischen und ergonomischen Stühlen, die den Alltag in kleinen Wohnungen erleichtern und die Belastung bei langen Sitzzeiten reduzieren[4]Nationaler Entwicklungsrat Taiwan, "Übergang zur Hochalterungsgesellschaft," Nationaler Entwicklungsrat, ndc.gov.tw.
E-Commerce-Durchdringung verändert die Vertriebsökonomie für sperrige Haushaltswaren
Der Online-Möbelverkauf in Taiwan erreichte im Jahr 2024 30 Milliarden NTD (916 Millionen USD), was 25 % des Kategorieumsatzes und einer jährlichen Wachstumsrate von 15 % entspricht. Dies bestätigt, dass selbst sperrige Waren über digitale Kanäle skaliert werden können, wenn Logistik und Visualisierungstools durchgängig integriert sind. Verbraucher wünschen sich zuverlässige Liefertermine und bequeme Rückgabemöglichkeiten für große Pakete, und Servicelücken in diesen beiden Bereichen führen zu hohen Abbruchraten. Deshalb sind Paketverfolgung, Montageoptionen und geplante Installationsfenster zu einem Teil des Basisangebots im Taiwan-Heimmöbelmarkt geworden. Mobile Zahlungen und Geldbörsen verbreiten sich weiter unter einem nationalen Ziel, das auf eine sehr hohe Durchdringung abzielt, und diese Zahlungsinfrastruktur fördert höherpreisige Käufe, die historisch gesehen in Ausstellungsräumen verblieben. Stationäre Einzelhändler in Taiwan steigerten ihren Online-Anteil am Gesamteinzelhandel bis Ende 2024 auf 31 %, was zeigt, dass die Omnichannel-Akzeptanz nun eine defensive und offensive Strategie für etablierte Unternehmen ist, die Käufer über beide Berührungspunkte für sperrige Waren halten müssen[5]Wirtschaftsministerium, Taiwan, "Einzelhandelsformate und Omnichannel-Trends," Wirtschaftsministerium, moea.gov.tw. . Das Ergebnis ist eine hybride Käuferreise, bei der 3D-Raumplaner, erweiterte Visualisierung und Lieferoptionen am nächsten Tag es Verbrauchern ermöglichen, einen Sofa- oder Esszimmerkauf vom Smartphone aus abzuschließen und gleichzeitig die Montage im Haus und die Entsorgung in einem Ablauf zu planen.
Fabrikautomatisierung steigert lokale Kostenwettbewerbsfähigkeit
Die Automatisierung verlagert sich von der Präsentation zur Umsetzung in der eingehenden Logistik, dem Lagerbetrieb und den Prozessen der letzten Meile, die Möbellieferungen in Taiwan bedienen. Eine Branchenausstellung 2024 in Taipeh zeigte autonome mobile Roboter, KI-gesteuerte Intralogistik und Computer Vision, die Kommissionierzeiten reduzieren und die Versandgenauigkeit verbessern, was zu weniger verpassten Lieferfenstern und niedrigeren Rücklogistikkosten für sperrige Artikel führt. Einzelhändler, die Computer Vision und mobiles Self-Checkout integrieren, haben auch auf deutlich schnellere Kassenzeiten und reduzierten Personalaufwand hingewiesen, was eine Umverteilung hin zu Beratungsrollen in Ausstellungsräumen ermöglicht, die die Konversion von hochpreisigen Möbeln verbessern. Diese Gewinne sind relevant für Taiwans Fertigungscluster in Taichung, Tainan und Kaohsiung, wo Automatisierung repetitive Elemente von Schrankrahmen und Metallbeschlägen standardisieren kann, während Facharbeiter sich auf Veredelung und Individualisierung konzentrieren können. Langfristig kann eine dichtere Automatisierungsschicht die pünktliche Lieferung und Qualitätssicherung für Heimwerkermärkte und Fachgeschäfte verbessern, was das Markenvertrauen und höhere Bindungsraten für Montagedienstleistungen im Taiwan-Heimmöbelmarkt unterstützt. Diese Schritte ergänzen auch nationale Prioritäten rund um intelligente Fertigung, da Subventionen und technische Programme kleinen und mittelständischen Unternehmen helfen, erschwingliche Automatisierung zu erproben, ohne große Vorabkapitalverpflichtungen, die sonst eine Hürde darstellen würden.
Kohlenstoffnegative Initiativen für heimisches Holz
Inländische Holzprogramme schreiten mit Rückverfolgbarkeits- und Nachhaltigkeitszielen voran, die lokale Produkte in einem von Importen dominierten Bereich differenzieren können. Die Forst- und Naturschutzbehörde Taiwans fördert das Taiwan Wood Mark mit QR-Code-Rückverfolgbarkeit und Kohlenstoffspeicherkennzeichnung, was Käufern Sicherheit über die Herkunft gibt und Schulen sowie öffentliche Einrichtungen unterstützt, die zertifizierte Produkte bevorzugen. Die Behörde berichtete, dass die inländische Holzselbstversorgung Ende 2025 unter 3 % bleibt, obwohl Pilotprojekte weiterhin Kapazitäten und Fähigkeiten durch Maschinensubventionen und Personalentwicklung ausbauen. Für Heimmöbel entspricht zertifiziertes Holz den Verbraucherpräferenzen für natürliche Ästhetik und Langlebigkeit unter Taiwans feuchtem Klima und kann Aufpreise erzielen, wenn Käufer Nachhaltigkeit und rückverfolgbare Lieferketten schätzen. Pilotprojekte in ländlichen Gemeinden und Initiativen zur Waldunterwirtschaft schaffen Fallstudien für skalierbare Ernte und Verarbeitung, was einen Markenhalo für taiwanisches Holz im Taiwan-Heimmöbelmarkt schaffen kann. Obwohl die Kosten höher bleiben als bei importiertem Holz, können frühe Anwender zertifizierte inländische Linien als langlebige Käufe positionieren, die Designtrends entsprechen und institutionelle Beschaffungsanforderungen für verifizierte Quellen erfüllen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatiler Wohnungsmarkt und hohe Immobilienpreise | -0.8% | National; am stärksten in Nordtaiwan (Taipeh, Neu-Taipeh) | Kurzfristig (≤ 2 Jahre) |
| Steigende Rohstoff- und Arbeitskosten | -1.1% | Nationale Fertigungsbasis; Lieferkettenabhängigkeiten von Japan, China, den Vereinigten Staaten, der EU | Mittelfristig (2–4 Jahre) |
| Strenge NTD 2.000 (61,06 USD) Einfuhrumsatzsteuer-Schwelle für Kleinsendungen | -0.3% | Nationale E-Commerce-Regulierung | Kurzfristig (≤ 2 Jahre) |
| Alternde Holzverarbeitungsbelegschaft und Qualifikationslücke | -0.5% | National; Fertigungscluster in Taichung, Tainan, Kaohsiung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatiler Wohnungsmarkt und hohe Immobilienpreise schränken Möbelausgaben ein
Strengere Hypothekenregeln reduzierten die Beleihungsquoten auf nahezu 60 % im Jahr 2025, was Vorverkaufsstornierungen in den sechs größten Städten sowie in Hsinchu County und City erhöhte und ein kurzfristiges Dämpfungssignal für Möbelkäufe sendete, die typischerweise dem Wohnungsabschluss um mehrere Quartale nachhinken. Selbst als einige Sanierungszonen in Neu-Taipeh bis 2025 starke Preissteigerungen verzeichneten, erhöhte der breitere Abkühlungspfad und die Kreditverschärfung die Vorsicht unter Erstkäufern, die oft höherpreisige Wohnzimmerkäufe aufschieben und sich auf Bedarfskategorien wie Schlafzimmer und Küche konzentrieren. Transaktionsniveaus steuern Möbeleinzelhandelszyklen in Taiwan, und die jüngste Abkühlung schafft eine Zeitlücke, die die Nachfrage nach Nicht-Notwendigkeiten typischerweise dämpft, bis sich Finanzierungsbedingungen und Verkaufsvolumina stabilisieren. Gleichzeitig kann eine 2025 eingeführte Kohlenstoffgebühr die Baukosten mittelfristig erhöhen, was die Wohnungspreise anheben und diskretionäre Budgets trotz des stetigen Zuflusses neuer Wohnungsbestände komprimieren kann. Einzelhändler im Taiwan-Heimmöbelmarkt betonen daher Langzeitnutzen, Langlebigkeit und Servicepakete, die die Produktlebensdauer verlängern, um Volumina zu verteidigen, selbst wenn Käufer in Kategorieprioritäten nach unten wechseln.
Steigende Rohstoff- und Arbeitskosten belasten Fertigungsmargen
Schwankungen bei Holz- und Metallimportkosten erhöhten den Kostendruck in den Jahren 2024 und 2025, während Taiwans geringe inländische Holzselbstversorgung die Lieferkette Währungs- und Frachtschankungen aussetzt, die sich auf die Endmöbelpreise auswirken. Die Fertigungsbeschäftigung im Sektor ging zwischen Oktober 2024 und Oktober 2025 zurück, was die demografische Enge unterstreicht, die den lokalen Talentpool einschränkt und Lohngebote für qualifizierte Arbeitskräfte erhöht. Nachweise über hohe Anwerbegebühren für Migranten erhöhten Compliance- und Reputationsrisiken und veranlassten einige Käufer, erhebliche Beträge zu erstatten, die die kurzfristigen Kostenbasis für Unternehmen mit bedeutender Migrantenarbeit erhöhen. Automatisierungs- und Smart-Manufacturing-Pilotprojekte können Logistik-, Ausschuss- und Nacharbeitskosten senken und zur Margenwiederherstellung beitragen, doch kleine Unternehmen müssen Vorabkapital- und Fähigkeitshürden überwinden, bevor Vorteile im großen Maßstab realisiert werden. Der Nettoeffekt ist eine Begrenzung des Tempos von Preissenkungen im Taiwan-Heimmöbelmarkt, was den Wert für Mittelklasse- und Premiumsegmente erhält, während Einstiegsprodukte sich auf Service und Verfügbarkeit statt auf weitere Preissenkungen konzentrieren müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Hybrides Arbeiten verstärkt die Heimbüronachfrage bei anhaltender Dominanz des Wohnzimmers
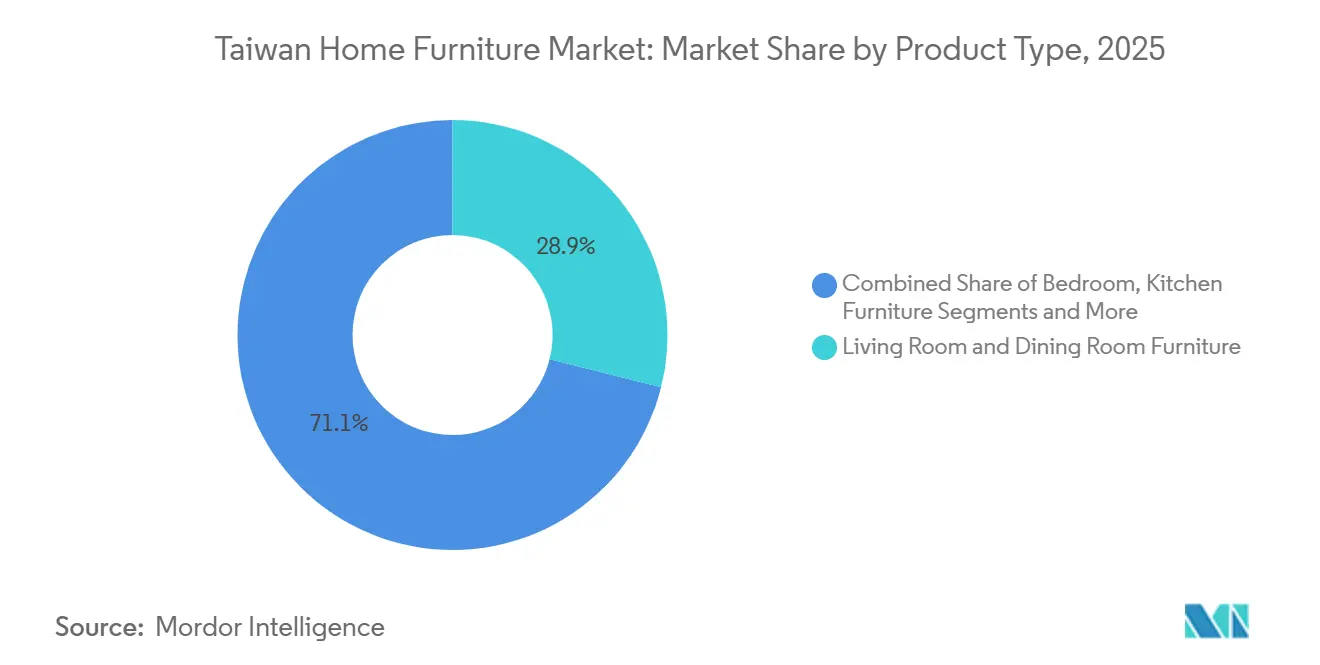
Wohnzimmer- und Esszimmermöbel hielten im Jahr 2025 mit 28,91 % den größten Anteil, unterstützt durch offene Grundrisse in neuen Hochhäusern und einer Präferenz für Eckgarnituren und ausziehbare Tische, die sowohl dem täglichen Leben als auch dem Empfangen von Gästen im Taiwan-Heimmöbelmarkt dienen. Die Normalisierung des hybriden Arbeitens steigerte stetig die Nachfrage nach kompakten Schreibtischen und ergonomischen Sitzen, die in kleine Räume passen, ohne Körperhaltungsunterstützung oder Stauraum zu opfern, was die Kategorie in Ausstellungsräumen und online sichtbar hielt. Digital-Nomad-Visa und die Einrichtung des regionalen Hauptsitzes von Nvidia verstärkten dieses Muster, indem sie Fachkräfte anzogen, die flexible Heimbüro-Einrichtungen in städtischen Wohnungen bevorzugen, wo der Platz begrenzt ist. Schlafzimmermöbel profitierten vom stetigen Zustrom neuer Wohnbauprojekte, da Betten mit Stauraum und modulare Kleiderschränke Haushalten helfen, den vertikalen Raum in Einheiten unter 30 Ping effizienter zu nutzen. Küchenmöbelkäufe spiegeln auch kleinere Haushaltsgrößen wider, da kompakte Schränke, ausziehbare Speisekammern und Mehrzweckinseln den Nutzwert steigern können, ohne den Grundriss im Taiwan-Heimmöbelmarkt zu erweitern.
Heimbüro ist der am schnellsten wachsende Bereich mit einer CAGR von 6,31 % bis 2031, was die Größe des Taiwan-Heimmöbelmarkts für Heimbüro zu einer der widerstandsfähigsten über alle Produktkategorien im Prognosezeitraum macht. Am Rande stärken ergonomische Upgrades im Zusammenhang mit dem Altern zu Hause den Fall für Stühle mit Lendenwirbelunterstützung und höhenverstellbare Schreibtische, die die Ermüdung bei langen Arbeitssitzungen reduzieren. Bad- und andere Kategorien liegen im Anteil zurück, integrieren aber Barrierefreiheitsfunktionen, die demografische Realitäten antizipieren, einschließlich Haltegriffe und rutschfeste Komponenten, die in kompakte Grundrisse passen. Einzelhändler verankern ihre Ausstellungen rund um Multifunktionssets und bündeln Montage- und Recyclingdienstleistungen, was die Reibung für Käufer reduziert, denen Platz und Transportmöglichkeiten fehlen. Diese Verschiebungen halten den Taiwan-Heimmöbelmarkt auf die Bedürfnisse des kompakten Wohnens ausgerichtet und ermöglichen gleichzeitig Leistungsmerkmale, die früher nur in gewerblichen Büroumgebungen existierten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material: Holz behält kulturelle Vorrangstellung, während Kunststoff aufgrund von Budgetbeschränkungen zulegt
Holzmöbel machten im Jahr 2025 einen Anteil von 47,23 % aus, was die dauerhafte Leistung unter feuchten Bedingungen und eine kulturelle Präferenz für natürliche Oberflächen widerspiegelt, die im Taiwan-Heimmöbelmarkt gut altern. Das Taiwan Wood Mark bietet Herkunftsrückverfolgbarkeit und Kohlenstoffspeicherkennzeichnung, was institutionelle Käufer und Haushalte unterstützt, die eine verifizierte Herkunft für größere Käufe suchen. Während die inländische Holzselbstversorgung gering bleibt, subventionieren offizielle Programme Maschinen und fördern Forsttalente, um die Produktion auf ein mittelfristiges Ziel zu steigern. Zertifizierung und Storytelling rund um taiwanische Holzarten können ein Premiumsegment unterstützen, das nicht nur aus ästhetischen Gründen, sondern auch aufgrund der Übereinstimmung mit Nachhaltigkeitszielen im Taiwan-Heimmöbelmarkt ausgewählt wird. Mischdesigns, die Holzoberflächen mit Metallrahmen kombinieren, bleiben ebenfalls beliebt, da sie einen warmen Look zu niedrigeren Kosten als reine Holzalternativen bieten.
Kunststoff und Polymere werden als die am schnellsten wachsenden Materialien mit einer CAGR von 5,78 % bis 2031 prognostiziert, angetrieben durch wertorientierte Haushalte und Außenanwendungen auf Balkonen und kleinen Terrassen, die in städtischen Gebäuden üblich sind. Leichte Konstruktion und einfache Wartung begünstigen Kunststoffstücke für Mieter, die häufiger umziehen oder die Budgets flexibel halten möchten, während verbesserte Designs die Bandbreite akzeptabler Räume für diese Produkte erweitern. Metall bleibt wichtig für Rahmen, Aufbewahrungssysteme und Büromöbel, wo Stahl- und Aluminiumeinsätze robuste, langlebige Strukturen für kompakte Räume schaffen. Der Materialmix unterstützt auch Nachhaltigkeitsziele durch recycelte Inhalte, wobei Unternehmen komponentenebene Transparenz präsentieren, um ESG-Erwartungen zu entsprechen, die bei Käufern und Institutionen steigen. Im Prognosezeitraum werden die meisten Einzelhändler weiterhin materialübergreifende Kombinationen anbieten, um Langlebigkeit, Preis und Designflexibilität im Taiwan-Heimmöbelmarkt auszubalancieren.
Nach Preisklasse: Premiumsegment übertrifft die Mittelklasse bei steigendem Wohlstand
Die Mittelklasse dominierte im Jahr 2025 mit einem Anteil von 45,61 %, was eine große Basis von Haushalten widerspiegelt, die zuverlässige Qualität und wertsteigernde Garantien von bekannten Marken bevorzugen. Heimwerkermärkte und Fachgeschäfte positionieren Mittelklassesortimente mit klaren Montageoptionen und Lieferzeitplänen, um Reibung zu minimieren, was hilft, Browsing-Traffic in Käufe umzuwandeln. In kompakten Wohnungen bedeutet Mittelklasse oft einen Sprung im Nutzwert statt reinem Design, sodass Stauraum- und Multifunktionsfunktionen ein höheres Preisschild in engen Räumen rechtfertigen können. Politiken, die internationale Fachkräfte anziehen, und der breitere Hybridarbeitstrend bieten ein Publikum, das Budget und Leistung ausbalanciert, was mit der Mittelklassepositionierung im Taiwan-Heimmöbelmarkt übereinstimmt. Einzelhändler sequenzieren Aktionen rund um nachfragestarke Saisons und neue Wohnungsübergaben, um Mittelklassekonversionen mit gebündelten Dienstleistungen und verlängerten Garantien zu erfassen.
Premium ist das am schnellsten wachsende Segment mit einer CAGR von 5,94 % bis 2031, unterstützt durch die Nachfrage nach zertifiziertem Holz, echtem Leder und Designerkooperationen, die klare Herkunft und transparente Preisgestaltung aufweisen. Klare Preistransparenzkampagnen und stabile Ausstellungsraumerfahrungen ziehen Käufer an, die langlebige Produkte als Absicherung gegen Ersatzzyklen in kompakten Wohnungen sehen. Intelligente Schlaf- und Komfortprodukte, die Sensoren und Begleit-Apps integrieren, wecken auch das Interesse technikaffiner Verbraucher, die messbare Verbesserungen der Schlafqualität in kleinen Schlafzimmern wünschen. Das Premiumsegment bietet oft Maßanfertigungsoptionen mit zertifizierten Materialien, was Vorlaufzeit hinzufügt, aber eine Differenzierung bietet, die mit Massenimporten im Taiwan-Heimmöbelmarkt schwer zu erreichen ist. Das Ergebnis ist ein zweigleisiger Markt, bei dem die Mittelklasse das Volumen verankert und Premium Käufer anzieht, die Herkunft und Individualisierung als Teil des Kaufs wünschen.
Nach Vertriebskanal: Online wächst stark, während Heimwerkermärkte Erlebnisvorteile verteidigen
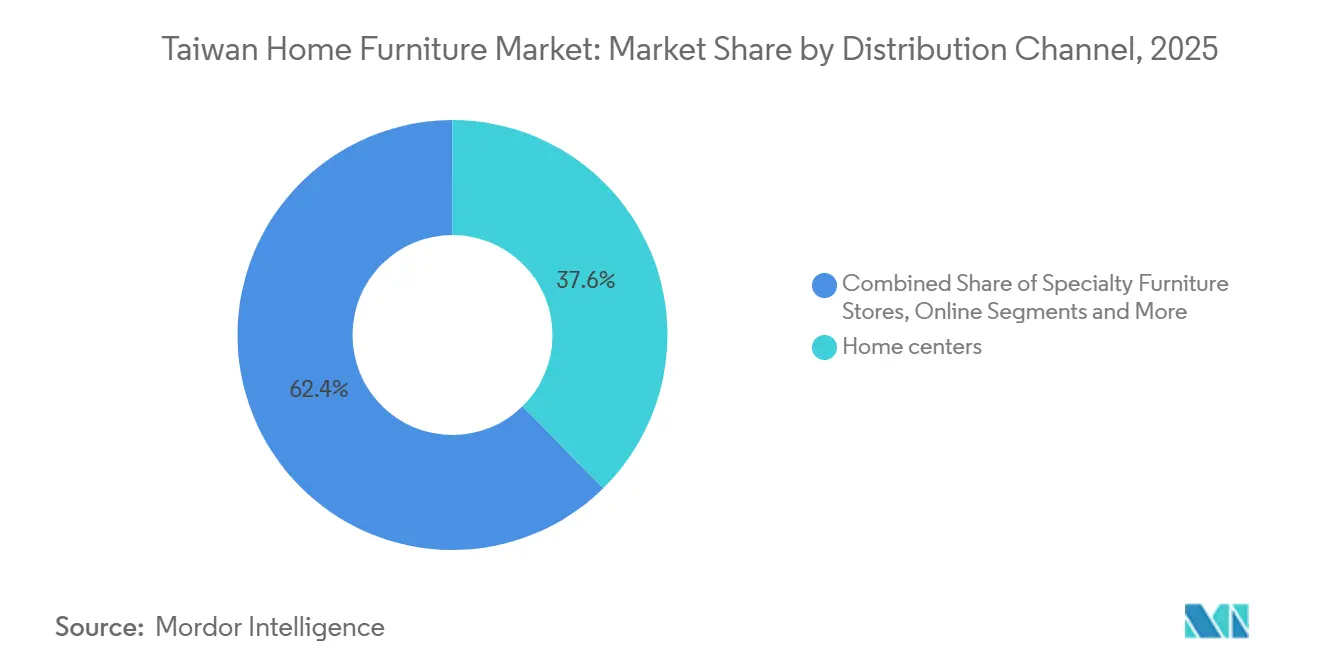
Heimwerkermärkte führten im Jahr 2025 mit einem Anteil von 37,64 %, was den anhaltenden Bedarf widerspiegelt, vor der Verpflichtung zu hochpreisigen Artikeln mit Liefer- und Montagelogistik zu sitzen, zu berühren und zu testen. Das Format bietet ganzheitliche Wohnberatung, was Käufern hilft, Räume zu planen und Oberflächen über Wohn-, Ess- und Schlafzimmer mit weniger Fehlern abzustimmen. Lokale Akteure verfeinern weiterhin Ladenformate, die große Vorstadtboxen und kleinere städtische Formate umfassen, um dichte Stadtbedürfnisse zu erfüllen und gleichzeitig genügend Ausstellungsfläche für Schlüsselkategorien zu erhalten. Ladenassistenten bieten Konfigurationsberatung, was Retouren reduziert und Bindungsraten für Montage-, Installations- und Altmöbelentsorgungsdienstleistungen im Taiwan-Heimmöbelmarkt unterstützt. Demonstrationen von Multifunktionsmöbeln bleiben ein Besuchermagnet, da praktische Tests Behauptungen über Stabilität und Benutzerfreundlichkeit vor dem Kauf validieren.
Online ist der am schnellsten wachsende Kanal mit einer CAGR von 6,82 % bis 2031, angetrieben durch 3D-Raumplaner, Paketverfolgung und mobile Zahlungen, die durch nationale Ziele unterstützt werden. Der Möbel-E-Commerce erreichte im Jahr 2024 30 Milliarden NTD (916 Millionen USD) und 25 % des Kategorieumsatzes, was zeigt, dass Käufer bereit sind, große Käufe online zu tätigen, wenn Liefer-, Montage- und Rückgaberichtlinien klar sind. Omnichannel-Optionen wie Online-zu-Laden-Abholung und schnelle Heimlieferung werden weiter zunehmen, da stationäre Einzelhändler ihren Online-Anteil am Gesamteinzelhandel steigern, der bis Ende 2024 31 % erreichte. Fachgeschäfte und Flaggschiffkonzepte fügen virtuelle Ausstellungsräume und Terminbuchungen für Designberatungen hinzu, was die Reichweite außerhalb der Metropolkerne erweitert und Konversionen mit weniger Reibung unterstützt. Der Kanalmix verbindet daher taktiles Vertrauen aus Heimwerkermärkten mit der Bequemlichkeit des Online-Kaufs, was dem Taiwan-Heimmöbelmarkt hilft, Käufer über alle Präferenzen hinweg zu bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordtaiwan hielt im Jahr 2025 einen Anteil von 35,83 %, verankert durch Taipeh und Neu-Taipeh, wo Dichte und Einkommen am höchsten sind und wo kompakte Einheiten die Nachfrage nach multifunktionalen Möbeln antreiben, die in enge Räume im Taiwan-Heimmöbelmarkt passen. Das Mieten im Zentrum Taipehs erfordert oft den sorgfältigen Einsatz von vertikalem Stauraum und Verwandlungsstücken, die einem Raum ermöglichen, sowohl als Büro als auch als Schlafzimmer zu dienen, ohne Komfort zu opfern. Sanierungszonen in Neu-Taipeh zeigten zwischen 2021 und 2025 starke Preisbewegungen, was die Aufmerksamkeit auf Premium-Importlinien und maßgefertigte Schränke für Haushalte lenkte, die langlebige Investitionen suchen, die zu neuen Oberflächen passen. Einzelhändler erproben verschiedene Ladenformate im Norden, um Abdeckung und Bequemlichkeit zu maximieren, einschließlich kompakter Stadtläden und kuratierter Zubehörkonzepte, die auf Käufer im zentralen Geschäftsviertel abzielen, die sofortige Mitnahmen wünschen. Fachausstellungsräume konzentrieren sich in Schlüsselbezirken, um ganzheitliche Raumplanungsüberprüfungen und Materialauswahlen anzubieten, die Käufern ermöglichen, Möbel mit Renovierungszeitplänen im Taiwan-Heimmöbelmarkt abzustimmen.
Südtaiwan ist die am schnellsten wachsende Region mit einer CAGR von 6,21 % bis 2031 aufgrund von fertigungsgetriebenem Wohlstand, niedrigeren Lebenshaltungskosten und sich entwickelnden Wohnkorridoren, die die Basis für die vollständige Wohnungseinrichtung verbreitern. Städte wie Kaohsiung und Tainan fungieren als Verteilungs- und Servicezentren für den Süden und beherbergen großformatige Geschäfte, die breite Sortimente und integrierte Renovierungsdienstleistungen präsentieren. Käufer in diesen Städten weisen einen höheren Anteil des verfügbaren Einkommens für die Wohnungsgestaltung auf, da der Mietdruck geringer ist als in Taipeh, was Premiumkäufe und große Esszimmersets für mehrgenerationelles Wohnen unterstützt. Regionale Ausstellungsräume nutzen auch hauseigene Designdienstleistungen, um Käufern bei der Optimierung von Grundrissen zu helfen, was in Wohnungen wertvoll ist, die Stauraum und Funktionalität ohne größere Bauarbeiten im Taiwan-Heimmöbelmarkt hinzufügen möchten.
Zentraltaiwan balanciert Fertigungsstärke und steigende Mittelklassenachfrage, wobei Taichung als Innovationszentrum für Design-Hersteller-Partnerschaften fungiert, die neue Kollektionen in Ausstellungsräume bringen. Die Region profitiert von der Nähe zu Herstellern von Stühlen, Tischen und Bürosystemen, was Entwicklungszyklen für Mischmateriialstücke und individuelle Varianten verkürzt. Osttaiwan hält einen kleineren Anteil aufgrund von Entfernung und geringerer Dichte, aber Gastgewerbe- und Ferienhaus-Anwendungsfälle schaffen eine Nische für Resort-Designs, die natürliche Materialien und einfache Wartung bevorzugen. Im Prognosezeitraum werden Einzelhandelsformate dieses Muster weiterhin widerspiegeln, mit mehr Formaten im Norden für Abdeckung, Zielgeschäften im Süden für ganzheitliche Wohnlösungen und gezielten Ausstellungsräumen in zentralen Städten, um die wachsende Haushaltsbildung im Taiwan-Heimmöbelmarkt zu erfassen.
Regulatorisches Umfeld
In Taiwan über den Einzelhandel und Online-Kanäle verkaufte Wohnmöbel unterliegen dem nationalen Rahmenwerk für Produktsicherheit und Normen, das vom Bureau of Standards, Metrology and Inspection (BSMI) unter dem Ministry of Economic Affairs (MOEA) verwaltet wird. Der Commodity Inspection Act bildet die Grundlage für Warenprüfungen und Konformitätsanforderungen, während der Standards Act die Erstellung und Pflege der Chinese National Standards (CNS) durch den National Standards Review Council regelt und Erwartungen an Material, Leistung und Kennzeichnung prägt, die beeinflussen, welche Möbel-SKUs importiert, gelagert und beworben werden können.
Die Konformitätssignalisierung ist häufig mit dem von BSMI verwalteten CNS-Zeichen (Chinese National Standards Mark) verknüpft, das das Beschaffungsvertrauen von Institutionen und Verbrauchern stärkt und die Qualitätspositionierung von Markenanbietern unterstützt. Parallel zu diesen grundlegenden Produkt- und Normungsregeln beeinflussen marktrelevante Nachhaltigkeitsprogramme (zum Beispiel Kreislaufwirtschaftsinitiativen von IKEA Taiwan) die Erwartungen der Käufer an Haltbarkeit, Reparierbarkeit und verantwortungsvolle Beschaffung und können Sortimentsentscheidungen beeinflussen, auch wenn sie nicht als verbindliche Regulierung für alle Möbelkategorien kodifiziert sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Wohnmöbel in Taiwan beginnt mit vorgelagerten Rohstoffen und Komponenten (Holz, Metall, Kunststoffe und Polymere, Beschläge, Polsterungen und Verpackungen), wobei die geringe heimische Holz-Selbstversorgung viele Holzvorprodukte importabhängig und kostensensibel macht. Die vorgelagerte Fertigung umfasst lokale Hersteller und OEM/ODM-Zulieferer, die sich um industrielle Zentren clustern, sowie Importeure, die Fertigmöbel einführen; Automatisierungspilotprojekte werden in Logistik und wiederkehrenden Fertigungsschritten eingesetzt, um die Durchsatzkonsistenz für sperrige Artikel zu verbessern.
Nachgelagert wird der Vertrieb von Baumärkten und Möbelfachgeschäften angeführt, die Testmöglichkeiten, Konfigurationsunterstützung und Servicezusatzleistungen (Lieferung, Montage, Entsorgung) bieten, während Online für Sortimentsbreite und skalierbare Konversion strukturell wichtig geworden ist, unterstützt durch Sendungsverfolgung und geplante Installation. Marken- und Multiformat-Händler koordinieren Beschaffung, Lagerhaltung und Last-Mile-Betrieb, und Akteure wie Scan-D (Scanteak, Scan Living) betreiben sowohl Großhandels- als auch Einzelhandelsmodelle. IKEA Taiwan hat auch Kreislaufkonzepte (Verfügbarkeit von Ersatzteilen, Wiederverwendungs- und Leasingkonzepte) vorangetrieben, die eine Reverse-Logistik-Ebene hinzufügen und sich durch Lebenszyklusdienstleistungen differenzieren.
Wettbewerbslandschaft
Der Taiwan-Heimmöbelmarkt im Jahr 2025 bleibt mäßig fragmentiert, wobei die fünf größten Akteure einen bedeutenden Anteil halten und Möglichkeiten für spezialisierte und nachhaltigkeitsorientierte Marken bestehen. Führende Unternehmen wie IKEA Taiwan, Scan-D, Test-Rites HOLA und TLW, Nitori Taiwan und Aurora Corporation dominieren das Markensegment mit robusten Beschaffungs- und Filialnetzen, die Branchenmaßstäbe setzen. Eigenmarkenstrategien innerhalb von Heimwerkermärkten zielen darauf ab, höhere Margen zu erzielen und exklusive Designs anzubieten, was hilft, Sortimente zu differenzieren und die Preisglaubwürdigkeit in volumenstarken Kategorien aufrechtzuerhalten. Omnichannel-Investitionen spiegeln den Anstieg des Online-Einzelhandelsanteils im Jahr 2024 wider und veranlassen stationäre Einzelhändler, Bestände und Logistik zu integrieren, um Kunden nahtlos zu bedienen. Nachhaltigkeitsinitiativen rund um zertifiziertes Holz und recycelte Materialien beginnen, Premiumangebote zu definieren, da Käufer zunehmend Herkunftsnachweise und Langlebigkeit in kompakten städtischen Wohnungen fordern.
Test-Rite schloss eine Kapitalerhöhung ab und kündigte einen Börsengang an, um seine Heimverbesserungs- und Möbelketten zu erweitern und Logistik- und Servicefähigkeiten zu stärken. Oppolia eröffnete Ende 2024 einen Ausstellungsraum in Neu-Taipeh, um auf ganzheitliche Hausindividualisierung mit modularen Designs für Küchen, Wohnzimmer, Schlafzimmer und Badezimmer in dicht besiedelten Bezirken abzuzielen. Aurora stellte im August 2025 Produktlinien der Kreislaufwirtschaft vor, die recyceltes PET, Kaffeesatzplatten und meeresrecycelte Stoffe verwenden, und demonstrierte damit, wie Materialinnovation die Produktlebensdauer verlängern und ESG-Ziele unterstützen kann. Für 2026 geplante Fachmessen betonen die Kombination von Handwerkskunst und intelligenter Fertigung, was mit Taiwans Kleinserienindividualisierungsmodell übereinstimmt und gleichzeitig Kosten kontrolliert und Qualität stabilisiert.
Weißflächenmöglichkeiten bestehen weiterhin, insbesondere bei zertifizierten inländischen Holzprodukten und AR-unterstützten Ausstellungsräumen, die die Möbelkonfiguration in kleinen Wohnungen vereinfachen. Kreislaufmodelle, die Möbel aufarbeiten oder weiterverkaufen, gewinnen an Zugkraft und reagieren auf das Verbraucherinteresse an der Verlängerung der Produktlebensdauer und der Reduzierung von Abfall im Einklang mit der nationalen Politik. Die wachsende Online-Durchdringung setzt lokale Marken unter Druck, schnelle Lieferung und transparente Rückgaben anzubieten, was gemeinsame Logistik- und Servicepartnerschaften für kleinere Unternehmen attraktiv macht. Infolgedessen konzentrieren sich Wettbewerbsstrategien im Jahr 2026 auf drei Schlüsselsäulen: Omnichannel-Konsistenz, verifizierte nachhaltige Materialien und Serviceverbesserungen, die den Kauf und die Eigentumserfahrung vereinfachen. Diese Ansätze ermöglichen es Einzelhändlern, kompakte Wohnungen zu bedienen und sich gleichzeitig durch Nachhaltigkeit, Bequemlichkeit und Produktqualität zu differenzieren.
Marktführer der Taiwan-Heimmöbelindustrie
Scan-D Corporation (Scanteak, Scan Living)
IKEA Taiwan
Test-Rite International Co., Ltd. (HOLA, TLW)
Nitori Taiwan Co., Ltd.
Aurora Corporation Furniture
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Zertifizierte und rückverfolgbare Premiumlinien aus Holz bleiben ein bemerkenswerter Freiraum in einem Markt, in dem offizielle Programme Herkunft und CO2-Botschaften betonen, während das heimische Angebot weiterhin begrenzt ist. Die Forestry and Nature Conservation Agency fördert das Taiwan Wood Mark mit QR-Code-Rückverfolgbarkeit und CO2-Speicherkennzeichnung, und das Programm hatte bis November 2025 im Rahmen einer im Juni 2025 gestarteten Förderungsmaßnahme bereits fast 8.000 Sätze in Taiwan produzierter Schultische und -stühle in Schulen platziert. Für Wohnmöbelmarken und Händler bietet dieser institutionelle Nachfrageimpuls einen greifbaren Bezugspunkt, um zertifizierte Sortimente in Wohnkategorien auszuweiten, in denen Käufer für Haltbarkeit, Feuchteleistung und verifizierte Herkunft zahlen.
Eine zweite Chance liegt in kreislauf- und serviceorientierten Geschäftsmodellen, die Austauschzyklen verkürzen und über den ursprünglichen Verkauf hinaus Mehrwert schaffen, insbesondere in kompaktem städtischem Wohnraum, wo Montage, Wartung und Entsorgung die Zufriedenheit bestimmen. IKEA Taiwan hat Kreislaufwirtschaft durch Partnerschaften für Kommission und Spenden (mit ESG.STYLE, der Tzu Chi Foundation und der Tsuei Ma Ma Foundation) in Taipeh und Neu-Taipeh operationalisiert, zusammen mit reparaturorientierten Ersatzteillagerdiensten und B2B-Möbelleasing-Kooperationen (einschließlich Taipei 101 und Taiwan Power Company). Diese Initiativen skizzieren Monetarisierungswege rund um Aufarbeitung, Leasing und Lebenszyklusdienste, die lokale Händler und Baumärkte nachbilden oder in Partnerschaften einbinden können, insbesondere da Online-Möbelumsätze bereits Skalierung im Kaufverhalten bei sperrigen Waren gezeigt haben.
Aktuelle Branchenentwicklungen
- Juli 2026: IKEA Taiwan arbeitet mit dem Umweltschutzamt der Stadt Taoyuan zusammen, um die Ausstellung Life Cooling Formula vom 9. bis 15. Juli 2026 zu starten. Der Start erweitert nachhaltigkeitsorientierte Erlebnisformate in einem Schlüsselmarkt. Die Initiative stärkt den Markenwert und die Besucherfrequenz durch ein staatlich unterstütztes Energiesparprogramm.
- Juni 2026: IKEA Taiwan expandiert nach Tainan und wählt T.S. Mall (Nan Fang Shopping Center) als Standort für sein erstes Geschäft in der Stadt. Die geografische Expansion verbessert die Marktdurchdringung in einem wichtigen Ballungsraum. Der Schritt erhöht den Wettbewerbsdruck in Südtaiwan.
- März 2026: Test-Rite Retail Co., Ltd. (HOLA) gibt bekannt, dass ihre Tochtergesellschaft Zhongxin Industrial Co., Ltd. die Genehmigung erhalten hat, die Nutzungsrechte an der Immobilie Nr. 948, Minzu 1st Road, Zuoying District, Kaohsiung City, an HOLA Home Furnishings Co., Ltd. unterzuvermieten. Die Vereinbarung ordnet Einzelhandelsvermögen für ein Multi-Marken-Filialnetz neu. Sie strafft die Präsenz in Kaohsiung und unterstützt die Optimierung des Omnichannel-Filialnetzes.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Möbel, die für den Wohngebrauch in Taiwan gekauft werden, gemessen als Umsatz, der über offline und online Vertriebskanäle erzielt wird, und ausgewiesen in USD.
Umfangsausschlüsse: Wir schließen Haushaltsgeräte, Heimtextilien, Dekorationsartikel und Baumaterialien aus.
Übersicht der Segmentierung
- Nach Produkt
- Wohnzimmer- und Esszimmermöbel
- Schlafzimmermöbel
- Küchenmöbel
- Heimbüromöbel
- Badezimmermöbel
- Außenmöbel
- Sonstige Möbel
- Nach Material
- Holz
- Metall
- Kunststoff und Polymere
- Sonstige
- Nach Preisklasse
- Einstieg
- Mittelklasse
- Premium
- Nach Vertriebskanal
- Heimwerkermärkte
- Möbelfachgeschäfte
- Online
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordtaiwan
- Zentraltaiwan
- Südtaiwan
- Osttaiwan
- Abgelegene Inseln
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Signalen, die helfen, die Möbelnachfrage und Preisgestaltung in Taiwan zu erklären, und anschließend übersetzten wir diese Signale in Marktwert. Wir konzentrierten uns auf Quellen, die Jahr für Jahr überprüft werden können, und nutzten sie, um realistische Bandbreiten festzulegen, bevor Annahmen finalisiert wurden.
Verwendete Quellen umfassen taiwanesische Regierungsstatistiken (volkswirtschaftliche Gesamtrechnungen, Haushaltsausgabenerhebungen, VPI-Komponenten), taiwanesische Zoll-Import- und Exporttabellen, UN Comtrade zur Überprüfung produktbezogener Handelscodes, OECD-Makroindikatoren für den Kontext der Verbraucherausgaben und Weltbank-Indikatoren zur Unterstützung wirtschaftlicher Reihen. Wir haben zudem Unternehmensberichte und Investorenmaterialien, seriöse Presseberichterstattung und relevante Verbandswebsites zu Kanal- und Kategorietrends überprüft. Für schwer zu erfassende Unternehmensfinanzdaten und Patentaktivitäten im Zusammenhang mit Materialien und Designs nutzten wir kostenpflichtige Datenbanken, die Unternehmensfinanzdaten und Patentrecherchen unterstützen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere Referenzen wurden verwendet, um Daten zu erheben, Erkenntnisse zu validieren und Annahmen zu klären.
Primärinterviews und -umfragen
Unsere Feldarbeit in Taiwan umfasst Interviews und Umfragen mit Möbelherstellern, Einzelhändlern, Vertriebshändlern, Online-Kanalspezialisten und Einkaufsmanagern. Die Befragten helfen dabei, Kanalverkäufe zu klären, die in veröffentlichten Daten nicht vollständig sichtbar sind, Preisentwicklung und Produktverfügbarkeit zu erklären und die in der endgültigen Analyse verwendeten Annahmen zu testen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 18% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 32% |
| Kleinere Akteure: 20% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung wurde mit einem Top-down-Ansatz erstellt, bei dem die Konsumkapazität der Haushalte und wohnungsbezogene Ausgabenmuster in einen Möbelnachfragepool rekonstruiert und anschließend auf Produktgruppen und Vertriebskanäle verteilt wurden. Danach untermauerten wir die Gesamtsummen mit selektiven Bottom-up-Näherungen, wie beispielsweise stichprobenbasierten ASP-Bändern multipliziert mit geschätzten Absatzmengen für wichtige Kategorien, die anschließend mithilfe von Prüfungen bei Einzelhändlern und Vertriebshändlern angepasst wurden.
Zu den wichtigsten Inputs gehörten Haushaltskonsum- und VPI-Signale für möbelbezogene Warenkörbe, Wohnungsfertigstellungen und Renovierungsaktivitäten als Nachfrageauslöser, Importvolumen und Stückwerte als Proxy für Sortiments- und Preisrichtung, Online-Durchdringungstrends im Wohnwareneinzelhandel und Verschiebungen im Kategoriemix zwischen Wohnzimmer-, Schlafzimmer-, Küchen- und Home-Office-Möbeln. Erst nachdem Ausreißer identifiziert und mit mindestens zwei benachbarten Indikatoren verglichen wurden, wurde der endgültige Wachstumspfad festgelegt, was die Wahrscheinlichkeit einer Überreaktion auf kurzfristiges Rauschen verringerte.
Für die Prognose verwendeten wir Szenarioanalysen, unterstützt durch exponentielle Glättung stabiler Reihen, und anschließend wurde Expertenfeedback genutzt, um Wendepunkte im Zusammenhang mit Wohnungszyklen und beschaffungsbedingten Preisanpassungen zu justieren. Wenn Bottom-up-Prüfungen für kleinere Kategorien dünner ausfielen, wurden Lücken durch die Anwendung konservativer, in Interviews bestätigter Kanal- und Preisbereichsanteile geschlossen, bevor die Gesamtsummen wieder auf den Gesamtmarkt abgestimmt wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation der Modellergebnisse anhand unabhängiger Signale, gefolgt von Anomalieprüfungen, damit Kategorie- und Kanalaufteilungen in Taiwan im Zeitverlauf realistisch blieben. Wenn ein Segment viel schneller wuchs, als es die Wohnungsaktivität oder die Importpreisentwicklung nahelegte, wurden Annahmen überprüft und Folgegespräche ausgelöst, um zu klären, was sich geändert hatte.
Vor der Freigabe durchläuft das Modell mehrstufige Analystenprüfungen, und Abweichungsprüfungen werden über Jahre, Kanäle und Preisstufen hinweg durchgeführt, damit sich die Gesamtsummen nicht von beobachtbaren Indikatoren entfernen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse Preisgestaltung, Beschaffung oder Nachfrage verändern. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den taiwanesischen Wohnmöbelmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für taiwanesische Wohnmöbel können sich unterscheiden, selbst wenn sie ähnlich erscheinen, da der einbezogene Produktkorb und die Art der Bewertung von Kanälen studienübergreifend nicht konsistent sind. Unterschiede zeigen sich auch, wenn sich eine Schätzung auf Handelswertsignale stützt und eine andere stärker auf Proxys für Verbraucherausgaben, was zu unterschiedlichen Gesamtsummen führt.
Einige veröffentlichte Zahlen beziehen breitere Ausgaben für Heimwerkerbedarf ein, einschließlich Dekoration und bestimmter Innenausstattungen, was die Zahl nach oben treibt. Bei Mordor Intelligence beschränkt sich die Zählung auf Wohnmöbelumsätze in Taiwan, und angrenzende Nicht-Möbel-Heimkategorien werden ausgeschlossen, wobei jährliche Aktualisierungsprüfungen auf Kategoriepreise und Kanalmix-Annahmen angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,29 Mrd. USD (2025) | |
| Branchenverband A | 1,45 Mrd. USD (2025) | Umfasst häufig ausgewählte Heimdekoration und Einrichtungsartikel neben Möbeln und kann eine breitere Definition von Wohnprodukten anwenden, die den Gesamtwert erhöht. |
| Fachzeitschrift B | 1,18 Mrd. USD (2025) | Stützt sich häufig stärker auf Importwerte und einen engeren erfassten Kategoriesatz, was lokal produzierte Möbel und Einzelhandelsaufschläge, die nicht in Zollwerten erfasst sind, unterzählen kann. |
Die Streuung zwischen den Quellen erklärt sich größtenteils dadurch, was als Möbel gezählt wird und wie Handelswerte in Endmarktumsätze umgerechnet werden. Unser Ansatz hält die Gesamtsumme rückverfolgbar zu praktischen Nachfrageindikatoren und Interviewprüfungen, was die Zahl leichter reproduzierbar und im Zeitverlauf vergleichbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Taiwan-Heimmöbelmarkt aktuell und wie sind die Wachstumsaussichten?
Die Größe des Taiwan-Heimmöbelmarkts beträgt im Jahr 2026 1,36 Milliarden USD und wird bis 2031 voraussichtlich 1,75 Milliarden USD bei einer CAGR von 5,17 % erreichen.
Welche Produktkategorien führen und welche wachsen am schnellsten im taiwanischen Wohnbereich?
Wohnzimmer- und Esszimmermöbel führen mit einem Anteil von 28,91 %, während Heimbüro mit einer CAGR von 6,31 % bis 2031 am schnellsten wächst.
Wie verändert der E-Commerce das Möbelkaufverhalten in Taiwan?
Der Möbel-E-Commerce erreichte im Jahr 2024 30 Milliarden NTD (916 Millionen USD) und 25 % des Kategorieumsatzes, unterstützt durch 3D-Planer, Paketverfolgung und mobile Zahlungen.
Welche Materialien und Preissegmente werden von Haushalten am meisten bevorzugt?
Holz hält einen Anteil von 47,23 %, und Kunststoff sowie Polymere wachsen mit einer CAGR von 5,78 %, während die Mittelklasse mit einem Anteil von 45,61 % führt und Premium mit einer CAGR von 5,94 % wächst.
Welche Regionen verzeichnen die höchste Nachfrage und das stärkste Wachstum?
Nordtaiwan hält einen Anteil von 35,83 %, und Südtaiwan verzeichnet das schnellste Wachstum mit einer CAGR von 6,21 % bis 2031.
Seite zuletzt aktualisiert am:



