
Größe und Marktanteil des südamerikanischen Marktes für pharmazeutische Auftragsherstellung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
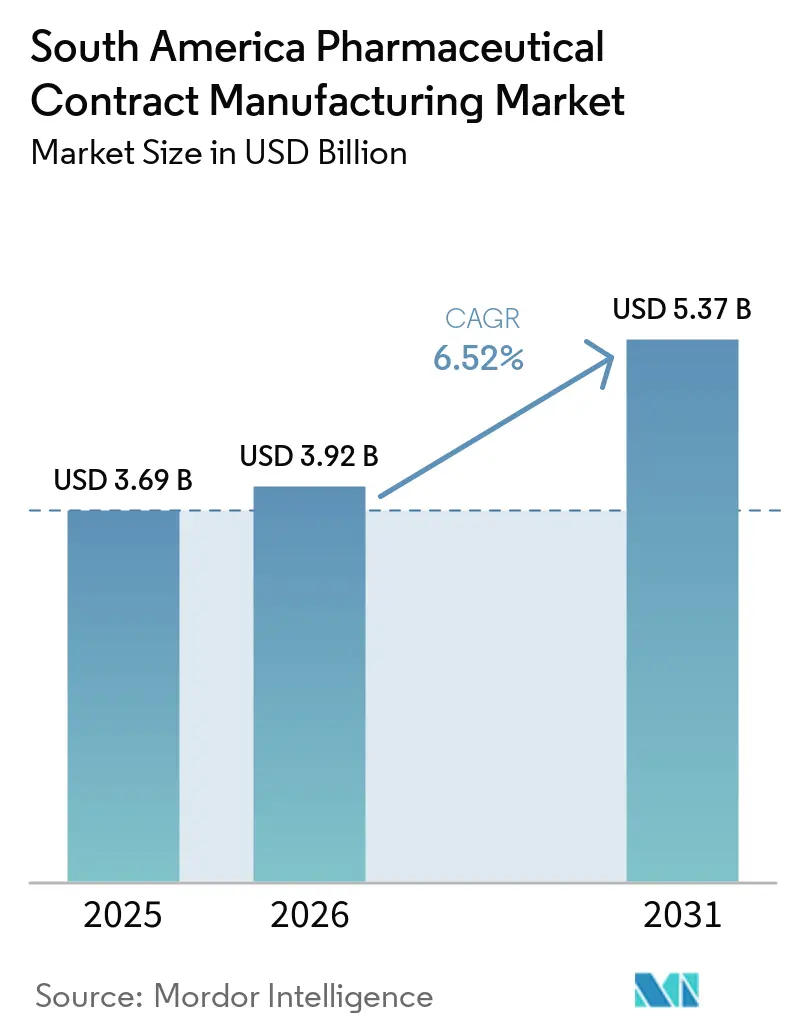
| Marktgröße im Basisjahr (2025) | 3.69 Milliarden US-Dollar |
| Marktgröße (2026) | 3.92 Milliarden US-Dollar |
| Marktgröße (2031) | 5.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.52 % |
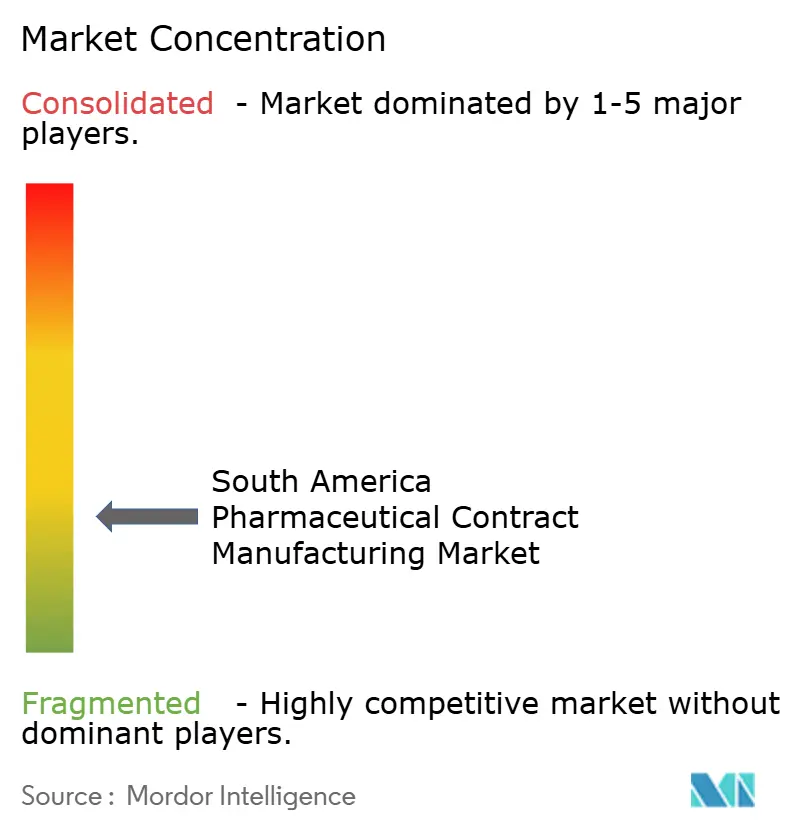
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Marktes für pharmazeutische Auftragsherstellung von Mordor Intelligence
Die Größe des südamerikanischen pharmazeutischen Auftragsfertigungsmarktes wird voraussichtlich von 3,69 Milliarden USD im Jahr 2025 und 3,92 Milliarden USD im Jahr 2026 auf 5,37 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 6,52 % zwischen 2026 und 2031. Alternde Bevölkerungen, chronische Krankheiten und eine verstärkte Nutzung externer Fertigungskapazitäten stützen die Nachfrage nach regionalen Produktionsdienstleistungen. Inländische Laboratorien und multinationale Pharmaunternehmen suchen Partner, die spezialisierte Produktion, lokale Zulassungsanforderungen und kürzere Versorgungswege managen können. Der südamerikanische pharmazeutische Auftragsfertigungsmarkt profitiert zudem von der Nachfrage nach Onkologiemedikamenten, injizierbaren Produkten und Biosimilars, die qualifizierte lokale Kapazitäten erfordern. Unternehmen mit steriler Produktion, Hochsicherheitschemie und zuverlässigen Qualitätssystemen sind gut positioniert, um um höherwertige Projekte zu konkurrieren. Importierte Wirkstoffe (APIs) und schwankende lokale Währungen bleiben wesentliche Einschränkungen für die Kostenkontrolle und die Versorgungskontinuität.
Wichtigste Erkenntnisse des Berichts
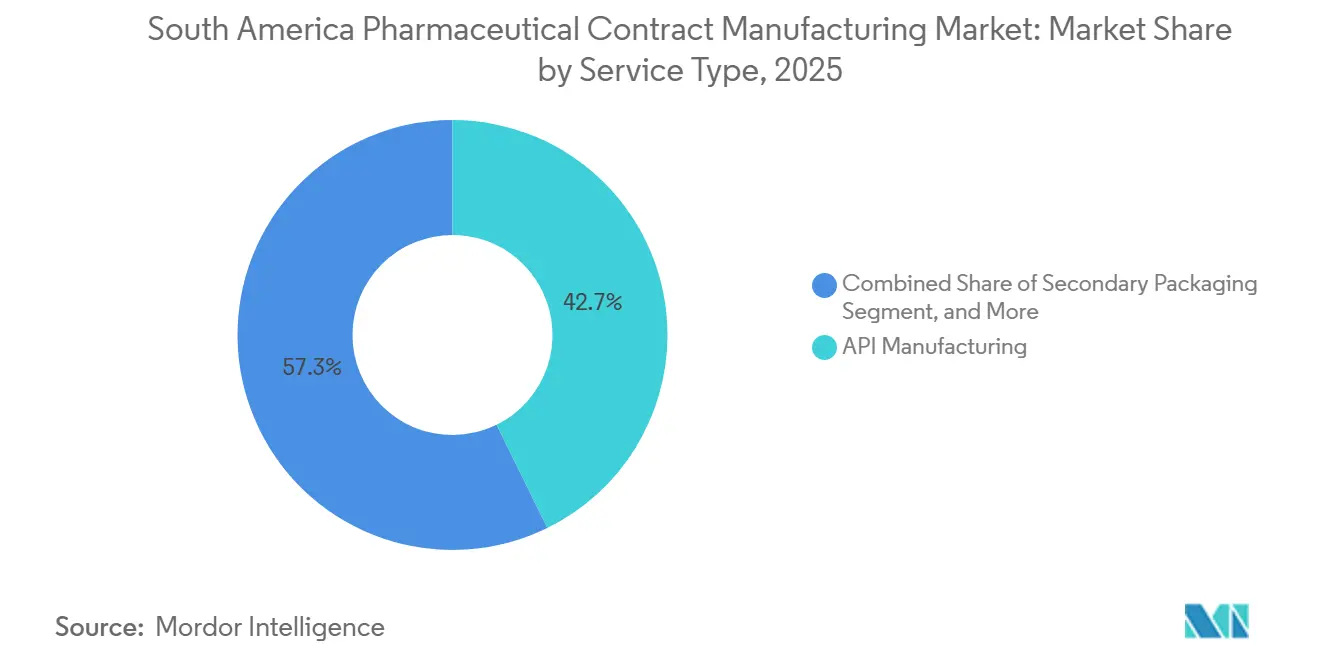
- Nach Dienstleistungsart hielt die API-Herstellung im Jahr 2025 einen Anteil von 42,73 % am südamerikanischen Markt für pharmazeutische Auftragsherstellung, während die Sekundärverpackung bis 2031 voraussichtlich mit einer CAGR von 7,98 % wachsen wird.
- Nach Arzneimittelmolekültyp entfielen im Jahr 2025 56,83 % des südamerikanischen Marktes für pharmazeutische Auftragsherstellung auf niedermolekulare Verbindungen, während fortschrittliche Therapien bis 2031 voraussichtlich mit einer CAGR von 7,78 % wachsen werden.
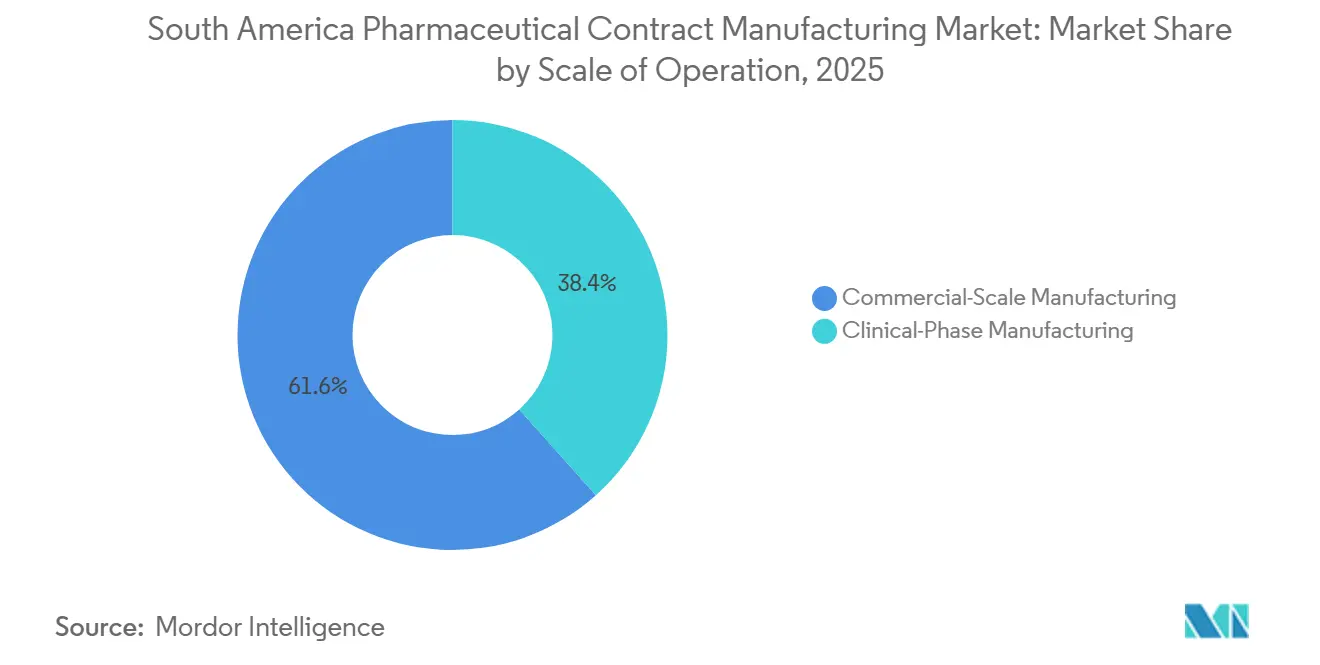
- Nach Betriebsmaßstab hielt die kommerzielle Herstellung im Jahr 2025 einen Anteil von 61,62 % am südamerikanischen Markt für pharmazeutische Auftragsherstellung, während die Herstellung in der klinischen Phase bis 2031 voraussichtlich mit einer CAGR von 7,73 % wachsen wird.
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 45,82 % des südamerikanischen Marktes für pharmazeutische Auftragsherstellung auf Big Pharma, während aufstrebende und virtuelle Biotechnologieunternehmen bis 2031 voraussichtlich mit einer CAGR von 7,83 % wachsen werden.
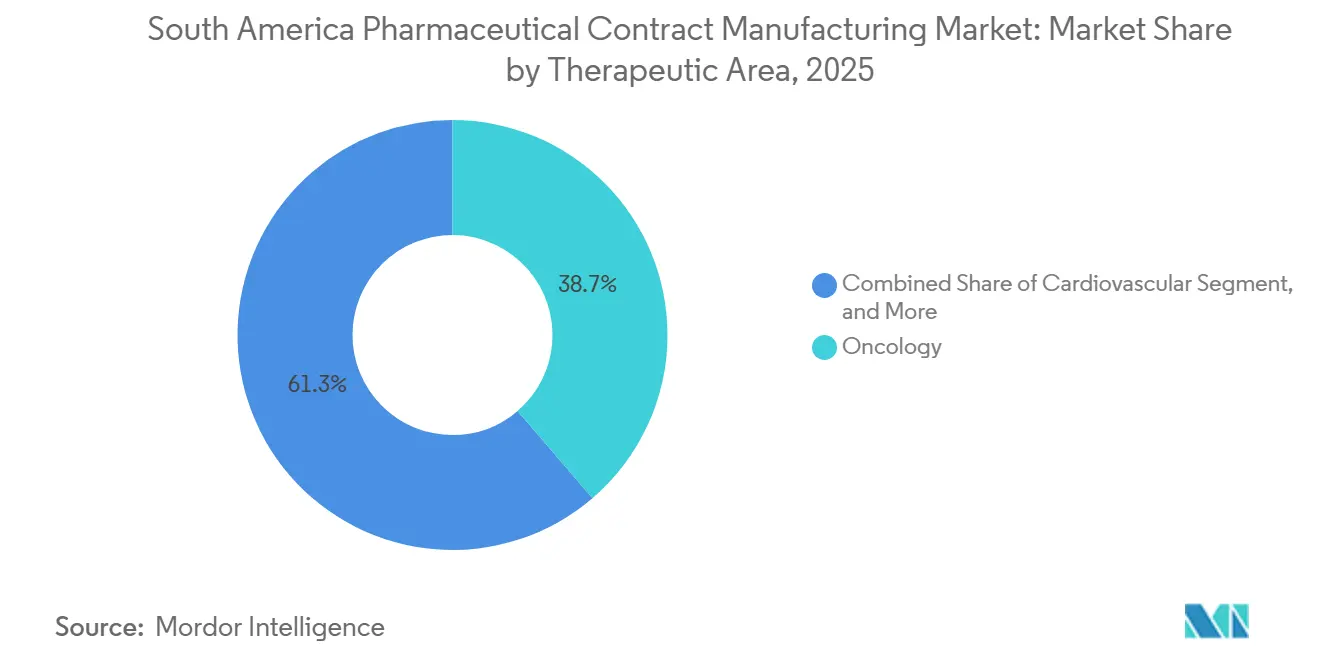
- Nach Therapiegebiet hielt die Onkologie im Jahr 2025 einen Anteil von 38,72 % am südamerikanischen Markt für pharmazeutische Auftragsherstellung, während ZNS-Therapien bis 2031 voraussichtlich mit einer CAGR von 7,22 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 48,73 % am südamerikanischen Markt für pharmazeutische Auftragsherstellung, während Chile bis 2031 voraussichtlich mit einer CAGR von 7,22 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Auslagerung durch inländische und multinationale Pharmaunternehmen | +2.1% | Global, konzentriert in Brasilien und Argentinien, mit Ausstrahlungseffekten auf Kolumbien und Chile | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Generika, Biosimilars und Therapien für chronische Erkrankungen | +1.6% | Brasilien, Argentinien und Chile, mit aufkommender Nachfrage in Kolumbien und Peru | Mittelfristig (2–4 Jahre) |
| Zunehmende Lokalisierung von Biologika und injizierbaren Produkten | +1.2% | Brasilien und Argentinien, mit Ausstrahlungseffekten auf Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Regionale Lieferkettenresilienz und Importsubstitution | +0.7% | Brasilien, mit frühen Gewinnen in Minas Gerais und Pernambuco | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende regulatorische Spezialisierung und Exportplattform-Spezialisierung | +0.3% | Chile und Argentinien, einschließlich der Korridore der Pazifischen Allianz | Langfristig (≥ 4 Jahre) |
| Modulare und kontinuierliche Durchflussherstellung unter Kapitalbeschränkungen | +0.2% | Brasilien und Argentinien, mit aufkommendem Einsatz in Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Auslagerung durch inländische und multinationale Pharmaunternehmen
Die Auslagerung wurde zu einer strategischen Anforderung für inländische Laboratorien und multinationale Auftraggeber, die in der Region tätig sind. Große brasilianische Pharmaunternehmen standen vor Kapazitätsengpässen, als die Produktionsvolumina stiegen, was die Nachfrage nach externen Fertigungspartnern ankurbelte. Blau Farmacêutica schloss Ende 2025 2 neue Linien in seinem Komplex in São Paulo ab, und die Linien traten vor Beginn des kommerziellen Betriebs im Jahr 2026 in die ANVISA-Validierung ein. Multinationale Unternehmen, die Biosimilars und spezialisierte injizierbare Arzneimittel einführen, haben auch stärkere Gründe, regionale Partner zu wählen, anstatt Fertigprodukte per Luftfracht zu importieren. Präferenzen für lokale Inhalte bei öffentlichen Ausschreibungen und der sich entwickelnde Rahmen für die Anerkennung von ANVISA machen qualifizierte regionale Kapazitäten für den Markteintritt nützlicher. Der südamerikanische Markt für pharmazeutische Auftragsherstellung zieht daher Nachfrage von inländischen Unternehmen an, die sterile Biologika, Lyophilisierung und Hochpotenz-API-Fähigkeiten suchen, sowie von multinationalen Auftraggebern.
Nachfrage nach Generika, Biosimilars und Therapien für chronische Erkrankungen
Die Nachfrage nach Generika und Biosimilars erweitert das Arbeitsvolumen für Auftragshersteller. Brasilien nahm im Juli 2025 nach einer 20-jährigen Pause die inländische Insulinproduktion wieder auf, durch eine Partnerschaft für produktive Entwicklung zwischen Biomm, Wockhardt und der Fundação Ezequiel Dias.[1] Dieses Programm zeigte, wie Technologietransfer die inländische Produktion eines wichtigen Medikaments für chronische Krankheiten unterstützen kann. Die PAHO forderte die Länder im Februar 2025 auf, den Zugang zu wesentlichen Krebsmedikamenten zu verbessern, und ermutigte zu regionalen Ansätzen, die die Einführung von Biosimilars unterstützen können. Auftragshersteller können daher sowohl Abfüll- und Verpackungsarbeiten für Biosimilars als auch API-Chargenarbeiten für kostengünstigere Generika erhalten. Diese Kombination begünstigt Anbieter, die mehrere Dienstleistungen anbieten können, anstatt nur einen einzigen Produktionsschritt.
Zunehmende Lokalisierung von Biologika und injizierbaren Produkten
Die Produktion von Biologika und sterilen injizierbaren Produkten erfordert erhebliche Investitionen, aber die inländische Lokalisierung hat klare politische Unterstützung. Das brasilianische Gesundheitsministerium unterzeichnete im Februar 2026 3 Partnerschaften für produktive Entwicklung mit südkoreanischen Partnern für Technologietransfer und inländische Produktion von Bevacizumab, Eculizumab und Aflibercept. Die Beschaffungsverpflichtung für das erste Jahr erreichte 1,104 Milliarden BRL, was zum angegebenen Umrechnungskurs von 2026 201 Millionen USD entspricht. mAbxience betreibt eine Zellkulturanlage mit 24.000 Litern in Garín, Argentinien, mit FDA- und EMA-GMP-Zulassungen, was Auftraggebern einen südamerikanischen Standort bietet, der die regionale und Exportversorgung unterstützen kann. Diese Fähigkeiten verlagern Teile des südamerikanischen Marktes für pharmazeutische Auftragsherstellung über die inländische Versorgung hinaus in Richtung exportorientierter Biologikaproduktion. ANVISAs Änderungen bei der Inspektionsanerkennung im Jahr 2026 können auch wiederholte Inspektionsarbeiten für qualifizierende Hersteller reduzieren.
Regionale Lieferkettenresilienz und Importsubstitution
Die Importabhängigkeit bleibt ein strategisches Problem, da Brasilien im Jahr 2025 90 % der in der pharmazeutischen Produktion verwendeten APIs aus Importen bezog. Das pharmazeutische Handelsdefizit des Landes erreichte neue Höchststände, angetrieben durch Importe von immunologischen Produkten, Biologika, Onkologiemedikamenten und spezialisierten Biotechnologieprodukten. Brasiliens Gesundheits- und Industriepolitik nutzt Partnerschaften für produktive Entwicklung und Finanzierungsinitiativen, um die inländische API- und Biologikakapazität zu stärken. API-Kosten können bis zu 80 % der gesamten Arzneimittelproduktionskosten ausmachen, was die lokale Beschaffung für Hersteller, die preissensible Generika-Programme bedienen, wichtig macht. Der südamerikanische Markt für pharmazeutische Auftragsherstellung kann profitieren, wenn Lieferanten ausgewählte inländische Synthesekapazitäten aufbauen und die Abhängigkeit von importierten Vorleistungen reduzieren. Qualitätsinvestitionen bleiben notwendig, da ANVISAs risikobasierter Zertifizierungsprozess die Erneuerungsanforderungen mit Gesundheitsrisikoprofilen verknüpft.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| GMP-Konformität, Inspektions- und Sanierungskosten | -1.3% | Brasilien und Argentinien, mit Exposition in Kolumbien und Peru | Mittelfristig (2–4 Jahre) |
| Währungsvolatilität und Abhängigkeit von importierten APIs | -1.0% | Brasilien und Argentinien, mit Ausstrahlungseffekten auf Kolumbien und Peru | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Fragmentierung über nationale Märkte hinweg | -0.5% | Alle südamerikanischen Märkte, insbesondere grenzüberschreitende Auftragsherstellungsorganisationen | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeit der Versorgungsinfrastruktur, Lücken in der Kühlkette und Mangel an Fachkräften | -0.2% | Nordostbrasilien, Binnenargentinien, Peru und Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
GMP-Konformität, Inspektions- und Sanierungskosten
Die GMP-Konformität ist eine wesentliche Kostenhürde für Auftragshersteller in Südamerika. ANVISAs RDC 982/2025 führte im Juli 2025 ein gesundheitsrisikobasiertes Modell für die Erneuerung der GMP- und Guten Vertriebspraxis-Zertifizierung ein. Der Rahmen kann den Prozess modernisieren, erfordert jedoch von den Herstellern die Pflege stärkerer Dokumentations- und Qualitätssysteme. Eine FDA-Inspektion in mAbxiencias Anlage in Garín im April 2025 identifizierte Probleme im Zusammenhang mit der Biobürden-Kontrolle, der Umgebungsüberwachung und Validierungsaktivitäten. Befunde an einem regionalen Standort können Technologietransferarbeiten verzögern und Auftraggeber dazu veranlassen, Sekundärlieferanten beizubehalten. Reinraumaufrüstungen, Geräterekqualifizierung und Wiederholungsinspektionen können die Fähigkeit einer mittelgroßen Anlage einschränken, in Kapazitätserweiterungen zu investieren. Kolumbiens GMP-Anforderungen gemäß Dekret 335 erfordern ebenfalls strenge Prozessvalidierungsunterlagen, was kleinere Anlagen vor Herausforderungen stellen kann.
Währungsvolatilität und Abhängigkeit von importierten APIs
Währungsbewegungen schaffen direkte Unsicherheit für Hersteller, die APIs in USD oder EUR kaufen, während sie in lokalen Währungen verkaufen. Der brasilianische Real zeigte bis Mitte 2026 eine stärkere handelsgewichtete Performance, aber seine frühere Abwertung gegenüber dem USD wirkte sich weiterhin auf langfristige Vertragsentscheidungen aus. Argentinien stand vor einer schärferen Herausforderung, da Inflation und periodische Währungsabwertung die Margen in lokaler Währung reduzieren können. Diese Bedingungen können einen Vertrag, der bei Unterzeichnung wettbewerbsfähig ist, nach einer größeren Wechselkursbewegung schwieriger zu managen machen. Eine teilweise inländische API-Beschaffung kann den Anteil der Kosten reduzieren, der an importierte Vorleistungen gebunden ist. Brasiliens Arzneimittelimportrechnung erreichte in der ersten Hälfte des Jahres 2026 neue Höchststände, und immunologische Produkte, Biologika und Onkologiemedikamente gehörten zu den am schnellsten wachsenden Kategorien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
API-Chemie verankert den Umsatz, während die Verpackung voranschreitetDie API-Herstellung hielt im Jahr 2025 einen Anteil von 42,73 % am südamerikanischen Markt für pharmazeutische Auftragsherstellung. Das Segment wurde durch Brasiliens große Basis an Generika-Produktionsstandorten und Argentiniens wachsende Biosimilar-API-Kapazität gestützt. Lange Chargenläufe für etablierte Moleküle schaffen vorhersehbare Produktionspläne und Cashflows für Hersteller. Dies erklärt, warum etablierte inländische Laboratorien API-Fähigkeiten behalten, während sie ausgewählte Darreichungsformaktivitäten auslagern. Die Entwicklung und Herstellung von Fertigarzneimitteln bedient Unternehmen, die Formulierungsunterstützung, Registrierungschargen und Fertigprodukte für regionale klinische Programme benötigen. Es bedient auch virtuelle Biotechnologieunternehmen, die eine Versorgung benötigen, ohne eigene Anlagen zu bauen.
Die Sekundärverpackung wird bis 2031 voraussichtlich mit einer CAGR von 7,98 % wachsen, der höchsten Rate innerhalb dieser Segmentierung. Serialisierung, Manipulationsschutz und länderspezifische Kennzeichnungsanforderungen machen lokale Verpackungskapazitäten für Auftraggeber wichtiger. Diese Anforderungen können eine zentralisierte Verpackung in Europa oder Nordamerika für Produkte, die für mehrere südamerikanische Länder bestimmt sind, weniger geeignet machen. Unither Pharmaceuticals betreibt 2 GMP-zertifizierte Anlagen in Brasilien und hält Zulassungen von ANVISA, INVIMA und DIGEMID.[2] Sein Fußabdruck veranschaulicht, warum Mehrländer-Verpackungs- und Regulierungsfähigkeiten einen Vorteil schaffen können. Der südamerikanische Markt für pharmazeutische Auftragsherstellung gibt Verpackungsanbietern eine größere Rolle, wenn Auftraggeber marktfertige, lokal konforme Einheiten benötigen.

Nach Arzneimittelmolekültyp:
Niedermolekulare Verbindungen führen, während fortschrittliche Therapien an Boden gewinnenNiedermolekulare Verbindungen machten im Jahr 2025 56,83 % des südamerikanischen Marktes für pharmazeutische Auftragsherstellung aus. Ihre Position spiegelte die etablierte Generikabasis und die Chemieinfrastruktur entlang des pharmazeutischen Korridors von São Paulo wider. Die öffentliche Beschaffung über Brasiliens Einheitliches Gesundheitssystem unterstützt eine hohe Nachfrage nach patentfreien Arzneimitteln. Die Fertigungskette, die diese Nachfrage bedient, konzentriert sich nach wie vor weitgehend auf niedermolekulare Produkte. Anbieter mit validierten Chemieprozessen und effizienten Chargenbetrieben können diese breite Volumenbasis weiterhin bedienen. Das Segment gibt Herstellern auch eine Grundlage für Investitionen in komplexere Produktklassen.
Fortschrittliche Therapien werden bis 2031 voraussichtlich mit einer CAGR von 7,78 % wachsen, was sie zur am schnellsten wachsenden Molekülkategorie macht. Zell- und Gentherapien starteten von einer schmaleren Basis als konventionelle Moleküle, sodass individuelle Kapazitätsentscheidungen die Entwicklung in der Kategorie wesentlich prägen können. Biologika spielen ebenfalls eine wachsende Rolle, da die regionale Produktion von biosimilaren monoklonalen Antikörpern und rekombinanten Proteinen sowohl die lokale als auch die Exportversorgung unterstützen kann. ITC-CDMO bietet GMP-konforme Dienstleistungen für zellbasierte Therapien an und hat klinische Phasenprojekte unterstützt.[3] Diese Aktivität zeigt, dass der südamerikanische Markt für pharmazeutische Auftragsherstellung über Frühphasenkapazitäten für fortschrittliche Modalitäten verfügt. Auftraggeber können regionale Anbieter für die klinische Herstellung in Betracht ziehen, wenn deren Qualitäts- und technische Anforderungen erfüllt sind.
Nach Betriebsmaßstab:
Kommerzielle Herstellung führt, während klinische Kapazitäten ausgebaut werdenDie kommerzielle Herstellung machte im Jahr 2025 61,62 % des Umsatzes im Segment Betriebsmaßstab aus. Die routinemäßige Produktion etablierter Generika und Biosimilars für den inländischen Gebrauch und regionale Exporte stützte diesen Anteil. Hohe Gerätenutzung und vorhandene Validierungspakete bieten Kostenvorteile in der kommerziellen Produktion. Langjährig etablierte Produzenten wie Eurofarma Laboratórios und Blau Farmacêutica haben diese Fähigkeiten über viele Jahre aufgebaut. Eurofarma nahm im Oktober 2025 den Betrieb in seinem Montes-Claros-Komplex auf, der 515.000 m² umfasst und 250.000 m² gebaute Infrastruktur beinhaltet. Das modulare Design gibt dem Unternehmen Raum, Kapazitäten entsprechend der Nachfrageentwicklung hinzuzufügen.
Die Herstellung in der klinischen Phase wird bis 2031 voraussichtlich mit einer CAGR von 7,73 % wachsen. Virtuelle Biotechnologieunternehmen und regionale Studienauftraggeber benötigen zunehmend lokale GMP-Chargenproduktion, anstatt Prüfmaterialien aus Nordamerika oder Europa zu importieren. Die Staatliche Universität São Paulo eröffnete 2025 eine biopharmazeutische Pilotanlage mit 20 Millionen BRL (3,4 Millionen USD zum angegebenen Kurs von 2025) vom Gesundheitsministerium und geplanten 60 Millionen BRL (10,2 Millionen USD) für Ausrüstung. Die Anlage wurde zur Unterstützung akademischer und klinischer Forschung in der Biotechnologie konzipiert. Öffentliche Investitionen behandeln die klinische Herstellung sowohl als wissenschaftliche Infrastruktur als auch als kommerziellen Dienst. Dieser Ansatz kann private Partnerschaften und Kostenteilungsvereinbarungen für kleinere Auftraggeber unterstützen.
Nach Endnutzer:
Big Pharma hält die Ausgaben, während virtuelle Biotechnologieunternehmen expandierenBig Pharma machte im Jahr 2025 45,82 % der Endnutzerausgaben aus. Langfristige Verträge für etablierte Produkte und regionale Portfolioeinführungen stützten diese Position. Diese Verträge umfassen oft mehrere Länder und erfordern anspruchsvolle Qualitätsstandards. Bevorzugte Lieferantenvereinbarungen geben etablierten Auftragsherstellern auch einen Vorteil bei der Kundenbindung. Generika-Pharmaunternehmen bleiben wichtige Nutzer, da sie hohe Volumina an oralen festen Darreichungsformen und injizierbaren Produkten benötigen. Brasilianische Laboratorien produzierten im Jahr 2025 8 von 10 im Einzelhandel in Brasilien verkauften Arzneimitteln, was die inländische Nachfragebasis für Fertigungsdienstleistungen stärkt.
Aufstrebende und virtuelle Biotechnologieunternehmen werden bis 2031 voraussichtlich mit einer CAGR von 7,83 % wachsen, der schnellsten Rate unter den Endnutzergruppen. Diese Auftraggeber haben häufig 1 oder 2 klinische Programme und keine internen Produktionsanlagen. Sie benötigen integrierte Unterstützung von der Prozessentwicklung bis zur GMP-Chargenherstellung. Das Segment ist mit Biotechnologie-Inkubatoren und risikokapitalfinanzierten Unternehmen in São Paulo und Buenos Aires verbunden. Im Jahr 2025 berichtete FIFARMA, dass südamerikanische Länder für biomedizinische Investitionen attraktiver wurden, während Marktzugang und regulatorische Vorhersehbarkeit weiterhin Herausforderungen darstellten. Der südamerikanische Markt für pharmazeutische Auftragsherstellung kann von dieser Gruppe Aufträge gewinnen, wenn Anbieter flexible, integrierte Programme anbieten.
Nach Therapiegebiet:
Onkologie behält ihre Größe, während ZNS-Therapien beschleunigenDie Onkologie hielt im Jahr 2025 38,72 % des Umsatzes im Segment Therapiegebiet. Krebs bleibt eine Hauptursache für Krankheit und Tod in der gesamten Region, und PAHO und WHO berichteten im Jahr 2024 von fast 1,5 Millionen neuen Krebsfällen und mehr als 750.000 krebsbedingten Todesfällen in der Region.[4] Die Hochpotenz-API-Eindämmung für zytotoxische Produkte und die aseptische Abfüllung und Verpackung für monoklonale Antikörper erfordern spezialisiertes Fachwissen von qualifizierten Anbietern. Brasiliens Technologietransferpartnerschaften vom Februar 2026 umfassten Bevacizumab und Aflibercept, was die inländische Produktionsunterstützung für Krebsbiologika stärkte. Diese Anforderungen stützen die Nachfrage nach Anlagen mit starken Eindämmungs- und Sterilherstellungsfähigkeiten.
ZNS-Therapien werden bis 2031 voraussichtlich mit einer CAGR von 7,22 % wachsen. Psychiatrische Arzneimittelkäufe in Brasilien stiegen in den 3 Jahren bis August 2025 um 25 %. Die Kategorien Antipsychotika und Aufmerksamkeitsdefizit-Hyperaktivitätsstörung stiegen im gleichen Zeitraum. Diese Nachfrage kann den Bedarf an Formulierungsfähigkeiten für kontrollierte Substanzen und Primärverpackungsfähigkeiten erhöhen. Herz-Kreislauf- und Infektionskrankheitsmedikamente bleiben ebenfalls Teil des therapeutischen Mixes. Der öffentliche Gesundheitsbedarf in Peru, Kolumbien und Bolivien hält die Nachfrage nach antiparasitären und antimikrobiellen APIs aufrecht. Der südamerikanische Markt für pharmazeutische Auftragsherstellung muss auch Brasiliens CONITEC-Technologiebewertungsprozess verfolgen, da Formulierungsentscheidungen die öffentlichen Beschaffungschargenvolumina beeinflussen können.
Geografische Analyse
Brasilien Markt für pharmazeutische Auftragsherstellung
Brasilien hielt im Jahr 2025 einen Anteil von 48,73 % am südamerikanischen Markt für pharmazeutische Auftragsherstellung. Seine führende Position beruht auf einer etablierten pharmazeutischen Infrastruktur, einer breiten Basis GMP-zertifizierter Einrichtungen sowie der Angleichung der ANVISA an internationale Inspektionspraktiken. Die Eröffnung des Montes-Claros-Komplexes durch Eurofarma im Oktober 2025 spiegelte das anhaltende Vertrauen in Brasilien als regionalen Produktionsstandort wider. Der brasilianische Einzelhandelsumsatz im Pharmabereich erreichte 146,8 Milliarden BRL, was zum angegebenen Kurs von 2025 einem Gegenwert von 25 Milliarden USD entspricht, und inländische Hersteller erwirtschafteten 5,80 BRL von jeweils 10 BRL Umsatz. Diese Inlandsnachfrage stützt Auftragsdienstleistungen, obwohl importierte Wirkstoffe die Kostenwettbewerbsfähigkeit schwächen können, wenn der Real abwertet.
Argentinien und Chile Markt für pharmazeutische Auftragsherstellung
Argentinien und Chile stellen die nächsten strategischen Knotenpunkte für den südamerikanischen Markt für pharmazeutische Auftragsherstellung dar. Argentinien verfügt über Einrichtungen mit Biologika-Kapazitäten, darunter der Standort Garín von mAbxience S.L. mit 24.000 Litern Zellkulturkapazität sowie FDA- und EMA-GMP-Zulassungen. Sinergium Biotech unterstützte zudem die regionale COVID-19-Impfstoffversorgung durch seine Fertigungskapazitäten. Argentiniens regulatorisches Fachwissen unterstützt die pharmazeutische Produktion, obwohl makroökonomische Instabilität und Währungskontrollen Investitionspläne und Vertragspreise beeinflussen können.
Weiterer südamerikanischer Markt für pharmazeutische Auftragsherstellung
Kolumbien, Peru und der Rest Südamerikas bieten längerfristige Expansionsmöglichkeiten. Kolumbiens INVIMA hat seinen GMP-Zertifizierungsumfang im Rahmen des Dekrets 335 erweitert, und Unither hält die Genehmigung, den kolumbianischen Markt von Brasilien aus zu beliefern. Perus DIGEMID akzeptiert zunehmend Inspektionen anerkannter Behörden, was Sponsoren dabei helfen kann, bestehende GMP-Dokumentation zu nutzen. Bolivien, Ecuador und andere Länder sind nach wie vor stark auf importierte Fertigprodukte angewiesen, während öffentliche Beschaffungsvorschriften beginnen, die regionale Beschaffung zu fördern.
Wettbewerbslandschaft
Der südamerikanische Markt für pharmazeutische Auftragsherstellung hat eine gestufte Wettbewerbsstruktur. Globale Auftragsforschungs- und -herstellungsorganisationen bieten sterile Biologikaproduktion, aseptische Abfüllung und Verpackung sowie integrierte Entwicklungsfähigkeiten. Ihre Mehrstandortnetzwerke helfen Auftraggebern, die Versorgung zu diversifizieren und dabei konsistente Qualitätssysteme zu nutzen. Zertifizierungen von FDA, EMA und ANVISA können den Validierungsaufwand reduzieren, wenn Auftraggeber Produkte in regionale Anlagen transferieren. Catalent und das Patheon-Netzwerk von Thermo Fisher Scientific konkurrieren durch internationale Betriebsmodelle und breite technische Dienstleistungsangebote, während lokale Zulassungsanforderungen regionalen Unternehmen eine wichtige Rolle geben.
Brasilianische Unternehmen wie Eurofarma, Blau Farmacêutica, EMS und Cristália konkurrieren neben Laboratorios Bagó und Insud Pharma in Argentinien. Diese Unternehmen haben etablierte Stärken bei oralen festen Darreichungsformen und Standard-Injektionsarzneimitteln. Sie investieren auch in Biologika, kontrollierte Substanzen und komplexere Fertigungsprogramme. Blau Farmacêutica plante, die Produktionskapazität bis 2028 um mindestens 70 % zu steigern, wobei Ampullen-, Antibiotika-, Lyophilisat- und monoklonale Antikörper-Linien im Jahr 2026 die Validierung und den kommerziellen Hochlauf durchliefen. Eurofarmas modularer Montes-Claros-Komplex schuf Raum für phasenweise Kapazitätserweiterungen, während Hochpotenz-API-Eindämmung, Zell- und Gentherapien sowie komplexe parenterale Produkte relativ begrenzt bleiben.
Novasynth wendet Durchflusstechnologie auf die GMP-konforme API-Produktion an und integriert Fertigungsdienstleistungen mit einem kapitaleffizienten Betriebsmodell. Größere Anlagen nutzen auch digitale Chargenoptimierung, Prozessanalytik und datengestützte Qualitätssysteme zur Verwaltung von Compliance und Effizienz. Auftraggeber werden wahrscheinlich Anbieter bevorzugen, die Mehrländer-Regulierungsabdeckung mit biologikafähiger Infrastruktur kombinieren, wie Unithers Zulassungen in Brasilien, Kolumbien und Peru zeigen. Der südamerikanische Markt für pharmazeutische Auftragsherstellung weist einen moderaten Wettbewerb in der etablierten kommerziellen Produktion und einen begrenzeteren Wettbewerb für spezialisierte Biologika und hochkomplexe Dienstleistungen auf.
Marktführer in der südamerikanischen pharmazeutischen Auftragsherstellung
-
Catalent Inc.
-
Thermo Fisher Scientific Inc.
-
Lonza Group Ltd.
-
Recipharm AB
-
Unither Pharmaceuticals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika Markt für pharmazeutische Auftragsherstellung Unternehmen in diesem Bericht
- Catalent Inc.
- Thermo Fisher Scientific Inc.
- Lonza Group Ltd.
- Recipharm AB
- Unither Pharmaceuticals
- mAbxience S.L.
- Insud Pharma S.L.
- Eurofarma Laboratorios S.A.
- Laboratorio Cristalia S.A.
- Grupo Centroflora
- TRIQUIM S.A.
- Laboratorios LASCA S.A.
- Sinergium Biotech S.A.
- Altea Farmaceutica S.A.
- Zambon Laboratorios Farmaceuticos Ltda.
- Myralis Industria Farmaceutica Ltda.
- Biosidus S.A.
- Laboratorio Pablo Cassara S.R.L.
- Laboratorios Richmond S.A.C.I.F.
Neueste Industrielle Entwicklungen in Südamerika Markt für pharmazeutische Auftragsherstellung
- August 2026: Laboratório Cristália übernahm den Betrieb von Takedas Produktionsanlage für feste Darreichungsformen in Jaguariúna, São Paulo, nach der CADE-Genehmigung. Die erworbene Anlage verfügte über ein aktives ANVISA-GMP-Zertifikat und erhöhte Cristálias Gesamtzahl auf 11 Produktionswerke in Brasilien. Das Management gab eine Kapazitätssteigerung von 50 % bis 70 % je nach Produktform an. Die Übernahme stärkte Cristálias Position als Auftragshersteller für orale feste Darreichungsformen für inländische und regionale Auftraggeber.
- Juli 2026: WuXi Biologics erhielt die ANVISA-GMP-Zertifizierung für 2 Wirkstoffanlagen und eine Fertigarzneimittelanlage in Wuxi, China. Die Zertifizierung positionierte die globale CRDMO zur Lieferung kommerzieller Biologikaherstellung, einschließlich eines Anti-PD-L1-monoklonalen Antikörpers für die Krebsimmuntherapie, nach Brasilien. Sie ermöglichte auch End-to-End-Dienstleistungen im Rahmen von Brasiliens Rahmen für die Gleichwertigkeit ausländischer GMP.
- Juni 2026: ANVISA veröffentlichte die Normative Instruction 451/2026, die IN 292/2024 ändert und die Anerkennung von Inspektionen durch eine erweiterte Liste gleichwertiger ausländischer Regulierungsbehörden, einschließlich der Jordanischen Lebensmittel- und Arzneimittelbehörde, formalisiert. Die Änderung sollte doppelte Inspektionen reduzieren, ANVISA-Inspektionsressourcen optimieren und GMP-Zertifizierungszeiträume für Arzneimittel- und Biologikaproduktregistrierungen in Brasilien beschleunigen. Sie kam direkt multinationalen Auftraggebern zugute, die einen schnelleren Marktzugang anstreben.
- April 2026: Chiles Gesundheitsministerium und ISP aktualisierten Anhang 2 der Technischen Norm 127 durch Dekret 26/2026. Die Überarbeitung aktualisierte die GMP-Anforderungen für sterile pharmazeutische Produkte und verpflichtete bestehende zugelassene Laboratorien zur Einhaltung innerhalb einer 12-monatigen Wirksamkeitsfrist, zuzüglich bis zu 5 Jahren für bestehende zugelassene Laboratorien. Die Änderung glich die chilenischen Sterilherstellungsstandards stärker an die WHO- und PIC/S-Leitlinien an.
Berichtsumfang des südamerikanischen Marktes für pharmazeutische Auftragsherstellung
Der Bericht über den südamerikanischen Markt für pharmazeutische Auftragsherstellung ist segmentiert nach Dienstleistungsart (API-Herstellung, FDF-Entwicklung und -Herstellung sowie Sekundärverpackung), Arzneimittelmolekültyp (niedermolekulare Verbindungen, Biologika, fortschrittliche Therapien – Zell- und Gentherapien), Betriebsmaßstab (Herstellung in der klinischen Phase und kommerzielle Herstellung), Endnutzer (Big Pharma, Generika-Pharma, aufstrebende und virtuelle Biotechnologieunternehmen sowie Spezial-Pharma), Therapiegebiet (Onkologie, Herz-Kreislauf, ZNS, Infektionskrankheiten und sonstige Therapiegebiete) und Land (Brasilien, Argentinien, Chile, Kolumbien, Peru, übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| API-Herstellung |
| FDF-Entwicklung und -Herstellung |
| Sekundärverpackung |
| Niedermolekulare Verbindungen |
| Biologika |
| Fortschrittliche Therapien, Zell- und Gentherapien |
| Herstellung in der klinischen Phase |
| Kommerzielle Herstellung |
| Big Pharma |
| Generika-Pharma |
| Aufstrebende und virtuelle Biotechnologieunternehmen |
| Spezial-Pharma |
| Onkologie |
| Herz-Kreislauf |
| Zentrales Nervensystem (ZNS) |
| Infektionskrankheiten |
| Sonstige Therapiegebiete |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Peru |
| Übriges Südamerika |
| Nach Dienstleistungsart | API-Herstellung |
| FDF-Entwicklung und -Herstellung | |
| Sekundärverpackung | |
| Nach Arzneimittelmolekültyp | Niedermolekulare Verbindungen |
| Biologika | |
| Fortschrittliche Therapien, Zell- und Gentherapien | |
| Nach Betriebsmaßstab | Herstellung in der klinischen Phase |
| Kommerzielle Herstellung | |
| Nach Endnutzer | Big Pharma |
| Generika-Pharma | |
| Aufstrebende und virtuelle Biotechnologieunternehmen | |
| Spezial-Pharma | |
| Nach Therapiegebiet | Onkologie |
| Herz-Kreislauf | |
| Zentrales Nervensystem (ZNS) | |
| Infektionskrankheiten | |
| Sonstige Therapiegebiete | |
| Nach Land | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südamerikanische Markt für pharmazeutische Auftragsherstellung?
Der Markt wurde im Jahr 2025 auf 3,69 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 5,37 Milliarden USD bei einer CAGR von 6,52 % erreichen.
Welche Dienstleistung hat die größte Bedeutung in der pharmazeutischen Auftragsherstellung in Südamerika?
Die API-Herstellung hielt im Jahr 2025 mit 42,73 % den größten Anteil, gestützt durch die Generikaproduktion und die Biosimilar-API-Kapazität.
Welche Dienstleistung wird bis 2031 voraussichtlich am schnellsten wachsen?
Die Sekundärverpackung wird voraussichtlich mit einer CAGR von 7,98 % wachsen, gestützt durch Serialisierung und länderspezifische Kennzeichnungsanforderungen.
Warum ist Brasilien für die regionale pharmazeutische Auslagerung wichtig?
Brasilien hielt im Jahr 2025 48,73 % des regionalen Umsatzes und verfügt über eine etablierte Fertigungsbasis, inländische Nachfrage und ein breites Regulierungsnetzwerk.
Welche Kundengruppe wird voraussichtlich am schnellsten wachsen?
Aufstrebende und virtuelle Biotechnologieunternehmen werden bis 2031 voraussichtlich mit einer CAGR von 7,83 % wachsen, da diese Unternehmen integrierte externe Entwicklungs- und Fertigungsunterstützung benötigen.