
Marktgröße und Marktanteil für Verpackungen für Konservenlebensmittel in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
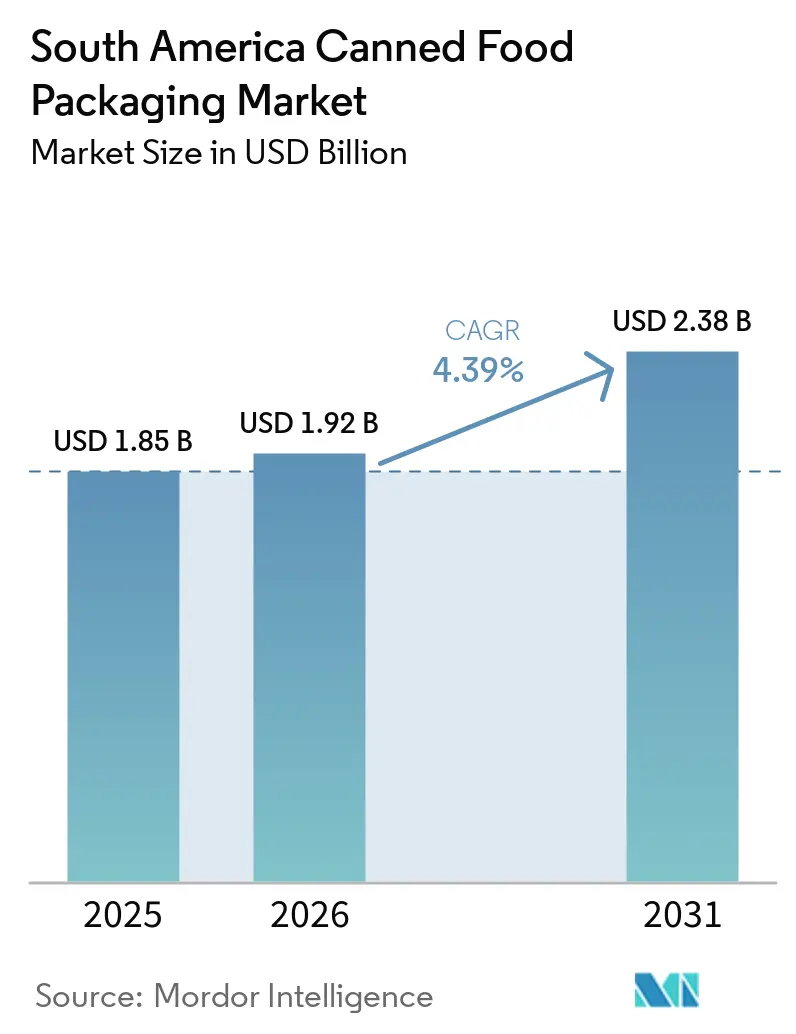
| Marktgröße im Basisjahr (2025) | 1.85 Milliarden US-Dollar |
| Marktgröße (2026) | 1.92 Milliarden US-Dollar |
| Marktgröße (2031) | 2.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.39 % |
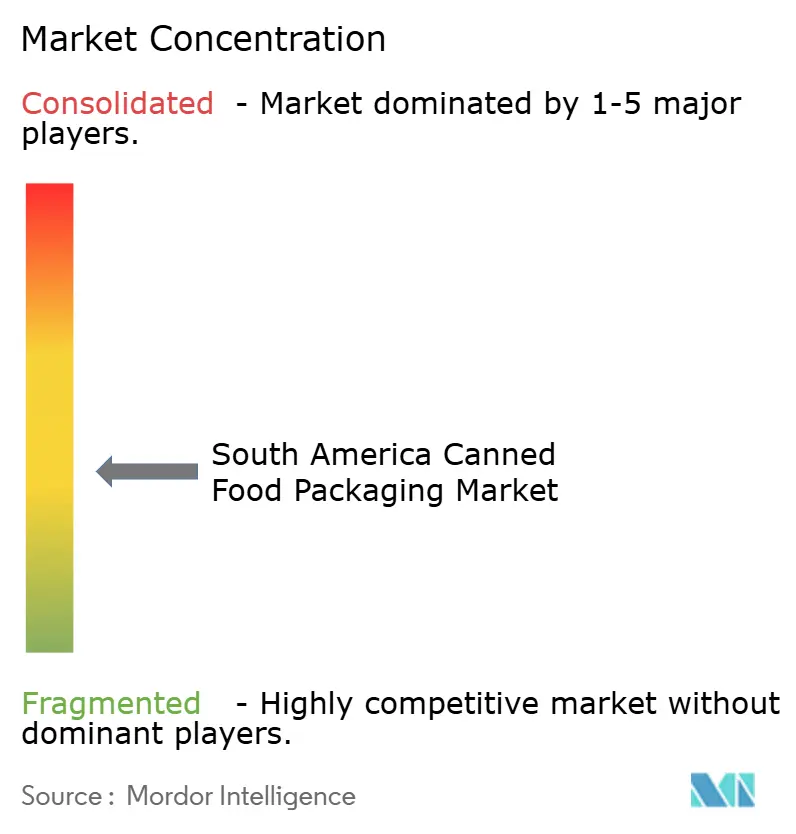
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Verpackungen für Konservenlebensmittel in Südamerika von Mordor Intelligence
Die Marktgröße für Verpackungen für Konservenlebensmittel in Südamerika wurde im Jahr 2025 auf 1,85 Milliarden USD geschätzt und soll von 1,92 Milliarden USD im Jahr 2026 auf 2,38 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,39 % während des Prognosezeitraums (2026–2031). Metalldosen bleiben dort wichtig, wo die Umgebungsverteilung praktischer ist als der Kühltransport, da sie hermetische Versiegelung, Lebensmittelsicherheit und Manipulationsschutz für Verarbeiter, Einzelhändler, Gastronomiebetriebe und Haushalte bieten. Der Markt für Verpackungen für Konservenlebensmittel in Südamerika verändert sich auch intern, da zweiteilige Dosen schneller wachsen als dreiteilige Formate, was den Materialeinsatz, die Linienökonomie und die Produktionsmöglichkeiten der Hersteller verändert. Aluminium gewinnt gegenüber Stahl und Weißblech an Boden, da Dosenhersteller leichtere Formate und stärkere Recyclingmaterialanteile anstreben und gleichzeitig den Produktschutz aufrechterhalten. Brasilien bleibt die wichtigste Produktionsbasis, während Kolumbien schnelleres Wachstum mit neuen Kapazitäten und einem expandierenden organisierten Einzelhandelssektor verbindet. Lieferanten reagieren darauf, indem sie in Kapazitäten investieren, Beschichtungen entwickeln, Recyclingmaterialien beschaffen und digitale Dekoration einsetzen, anstatt sich allein auf den Preiswettbewerb zu verlassen.
Wichtigste Erkenntnisse des Berichts
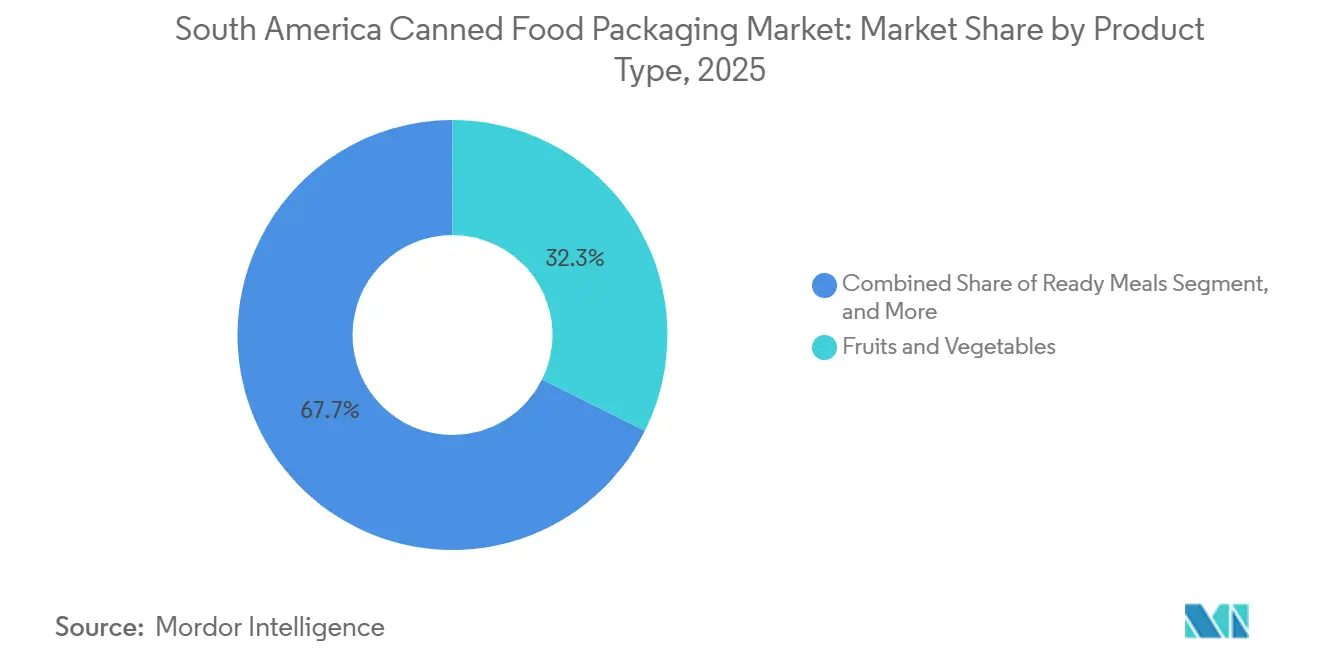
- Nach Produkttyp hielt Obst und Gemüse im Jahr 2025 einen Anteil von 32,34 % am Markt für Verpackungen für Konservenlebensmittel in Südamerika, während Fertiggerichte bis 2031 voraussichtlich mit einer CAGR von 5,12 % wachsen werden.
- Nach Material entfielen im Jahr 2025 58,13 % des Marktanteils für Verpackungen für Konservenlebensmittel in Südamerika auf Stahl und Weißblech, während Aluminium bis 2031 voraussichtlich mit einer CAGR von 5,96 % wachsen wird.
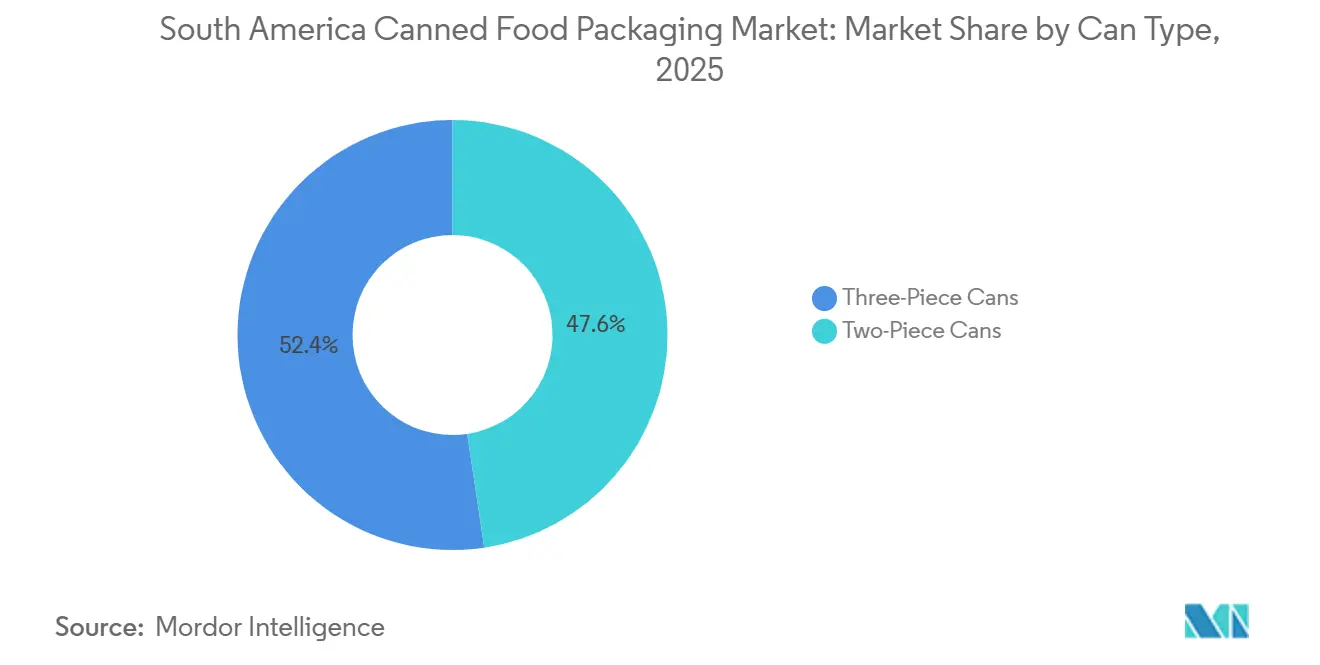
- Nach Dosentyp hielten dreiteilige Dosen im Jahr 2025 einen Umsatzanteil von 52,36 %, während zweiteilige Dosen bis 2031 voraussichtlich mit einer CAGR von 6,11 % wachsen werden.
- Nach Geografie entfielen im Jahr 2025 52,12 % des Umsatzes auf Brasilien, während Kolumbien bis 2031 voraussichtlich mit einer CAGR von 5,87 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Convenience-Produkten und verzehrfertigen Lebensmitteln | +1.2% | Brasilien, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Verlängerung der Haltbarkeit und Reduzierung von Lebensmittelabfällen | +0.9% | Südamerikaweit, am stärksten in Brasilien und dem übrigen Südamerika | Mittelfristig (2–4 Jahre) |
| Expansion des modernen Einzelhandels und des E-Commerce | +0.7% | Brasilien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Präferenz für Recyclingfähigkeit und Reduzierung von Kunststoff | +0.5% | Brasilien als Kern, Ausstrahlungseffekte auf Argentinien und Kolumbien | Langfristig (≥ 4 Jahre) |
| Lokale Beschaffung im Rahmen des Mercosur und Importsubstitution bei Dosen | +0.4% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Kleinchargen-Retortmahlzeiten für Gastronomie- und Notfallkanäle | +0.3% | Kolumbien, Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Convenience-Produkten und verzehrfertigen Lebensmitteln
Städtische Haushalte und Doppelverdiener-Familien bevorzugten im Jahr 2025 weiterhin haltbare Lebensmittel, die nur wenig Zubereitung erfordern, insbesondere dort, wo Pendelgewohnheiten und Zeitdruck den Reiz des täglichen Kochens aus Grundzutaten verringern. Dies begünstigt Fertiggerichte, da Dosen zugängliche Protein-Kohlenhydrat-Kombinationen zu niedrigeren Kosten als gekühlte Convenience-Produkte bieten und es Haushalten ermöglichen, Lebensmittel für den späteren Verbrauch zu lagern. Der Markt für Verpackungen für Konservenlebensmittel in Südamerika profitiert auch von der Nachfrage aus dem Gastronomiebereich nach Soßenbasen, Proteinen und zubereiteten Stärken, die von Schnellrestaurants und institutionellen Caterern verwendet werden und eine gleichbleibende Qualität an mehreren Standorten erfordern. Diese Kunden können Bestände länger halten und den Küchenbetrieb mit geringerer Abhängigkeit von Kühllagerung führen, was ihnen ermöglicht, die Beschaffung nach Verfügbarkeit statt nach täglichen Lieferplänen zu planen. Gastronomiebestellungen können auch in Zeiten regionalen wirtschaftlichen Drucks stabiler sein als Haushaltseinkäufe, da Institutionen und Restaurantbetreiber weiterhin Grundzutaten benötigen, um ihre Speisekarten aufrechtzuerhalten. Die wachsende Bedeutung dieses Kanals gibt Dosenherstellern eine besser planbare Nachfragebasis für Fertiggerichtformate und unterstützt die Produktionsplanung über Lebensmittelkategorien hinweg.
Verlängerung der Haltbarkeit und Reduzierung von Lebensmittelabfällen
Lebensmittelverluste bleiben in Vertriebsnetzen mit begrenzter Kühlkapazität erheblich, insbesondere außerhalb der großen Städte und auf langen Strecken, die landwirtschaftliche Gebiete, Verarbeiter, Großhändler und Einzelhandelsgeschäfte verbinden.[1] Dosen schaffen eine Sauerstoff-, Feuchtigkeits- und Mikrobenbarriere, die es Verarbeitern ermöglicht, Produkte bei Umgebungstemperaturen zu transportieren, ohne auf Kühlfahrzeuge oder Kühlregale im Einzelhandel angewiesen zu sein. Diese Funktion hilft Lebensmittelunternehmen, Brasiliens Landesinneres und Kolumbiens Sekundärstädte zu versorgen, ohne temperaturkontrollierte Logistik hinzuzufügen, die für regionale Verarbeiter schwer zu finanzieren sein kann. Der Markt für Verpackungen für Konservenlebensmittel in Südamerika unterstützt daher regionale Verarbeiter, die Ernteerträge über lokale Frischwarenkanäle hinaus verkaufen und das Angebot über Jahreszeiten hinweg steuern müssen. Eine Haltbarkeit von 2 bis 5 Jahren kann den für die Kühlverteilung erforderlichen Kapitalbedarf senken und kleineren Verarbeitern helfen, die Anforderungen der Supermärkte an eine regelmäßige, zuverlässige Versorgung zu erfüllen. Für Marken, die in nicht-metropolitane Gebiete eintreten, bleibt diese Vertriebsfunktion für flexible Alternativen schwer zu erreichen – bei vergleichbaren Kosten und vergleichbarem Schutz.
Expansion des modernen Einzelhandels und des E-Commerce
Die Expansion von Supermärkten und Verbrauchermärkten setzte sich im Jahr 2025 in Kolumbien und in brasilianischen Sekundärstädten fort und verlagerte mehr Lebensmitteleinkäufe in organisierte Kanäle mit formalem Bestands- und Sortimentsmanagement. Der organisierte Einzelhandel bevorzugt Umgebungsprodukte, da sie keine Kühlgeräte erfordern und ein geringeres Risiko von Bestandsverlusten als gekühlte Waren tragen, was die Betriebskomplexität für Geschäfte reduziert. Konservenprodukte nutzen auch den Regalplatz effizient und können über längere Nachfüllzyklen verfügbar bleiben, was es Einzelhändlern ermöglicht, eine breitere Palette von Lebensmitteln ohne häufige Preissenkungen zu verwalten. Der Online-Lebensmittelhandel verstärkt diese Vorteile, da Dosen keine Kühlkette benötigen und in der Zustellung auf der letzten Meile einfacher zu handhaben sind, einschließlich Lieferungen, die mehrere Umgebungsprodukte kombinieren. Der Markt für Verpackungen für Konservenlebensmittel in Südamerika kann daher profitieren, wenn Einzelhändler ihre formalen Vertriebsnetze ausweiten und Sortimente über städtische und regionale Standorte hinweg standardisieren. Das Wachstum dieser Kanäle gibt Lebensmittelmarken praktische Gründe, Dosen in Kategorien beizubehalten, die zuverlässige Lagerung, wiederholbare Handhabung und Transport über variable Entfernungen erfordern.
Präferenz für Recyclingfähigkeit und Reduzierung von Kunststoff
Metallverpackungen gewinnen bei Lebensmittelmarken an Aufmerksamkeit, die eine recyclingfähige Alternative zu ausgewählten Einwegkunststoffformaten suchen, insbesondere wenn sie eine klare Materialgeschichte für Einzelhändler und Exportkunden benötigen. Brasiliens Recyclinganlage für Aluminiumdosen verzeichnete im Jahr 2025 eine Sammelquote von 100 %, während mehr als 80 % des für die Dosenproduktion verwendeten Aluminiumblechs aus Post-Consumer-Material stammten.[2] Der Verband berichtete, dass dieses System im Laufe des Jahres 5.000 GWh Energie einsparte und damit die Rolle von Recyclingmaterial in der Dosenlieferkette des Landes stärkte. Lebensmittelexporteure sehen sich auch mit einem wachsenden Interesse ausländischer Kunden an dokumentierten Recyclinginputs konfrontiert, insbesondere in den Kategorien Meeresfrüchte, Obst und Speziallebensmittel, die möglicherweise in stärker spezifizierten Kanälen verkauft werden. Ball Beverage Packaging South America hielt im Jahr 2025 ein Chain-of-Custody-Zertifikat der Aluminium Stewardship Initiative. Diese Nachweise können die Verpackungsauswahl bei kommerziellen Ausschreibungen und Markenbeschaffungsentscheidungen beeinflussen, auch wenn Kosten und technische Leistung weiterhin die ersten Kriterien bleiben.[3]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Stahl- und Aluminiumkosten | -0.8% | Südamerikaweit | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch flexible Verpackungen und Kunststoffverpackungen | -0.5% | Brasilien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Verbraucherwahrnehmung von verarbeiteten Lebensmitteln | -0.2% | Brasilien, Argentinien | Langfristig (≥ 4 Jahre) |
| Umstellungs- und Qualifizierungskosten für BPA-freie Beschichtungen | -0.1% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Stahl- und Aluminiumkosten
Stahl und Aluminium machen einen großen Anteil der Kosten einer fertigen Lebensmitteldose aus, was Rohstoffbewegungen zu einem unmittelbaren Betriebsrisiko sowohl für große Dosenhersteller als auch für kleinere regionale Produzenten macht. Lokale Dosenhersteller haben nur begrenzte Möglichkeiten, diese Bewegungen auszugleichen, da relevante Benchmarks auf internationalen Aluminium-, Schrott- und Weißblechmärkten festgelegt werden und nicht allein durch die lokale Lebensmitteldosennachfrage. Rohstoffeinkäufe werden üblicherweise in USD bepreist, während Barverkäufe typischerweise in brasilianischem Real, argentinischem Peso oder kolumbianischem Peso ausgehandelt werden, was eine direkte Währungsinkongruenz bei Beschaffung und Umsatz schafft. Währungsabwertungen können daher die Lücke zwischen Inputkosten und lokalen Verkaufspreisen vergrößern, insbesondere wenn Lebensmittelmarken Preisänderungen ablehnen, nachdem ihre Budgets vereinbart wurden. Der Markt für Verpackungen für Konservenlebensmittel in Südamerika ist besonders exponiert, wenn Jahreskundenverträge schnelle Preisanpassungen einschränken und Dosenhersteller weiterhin wesentliche Lebensmittelverpackungsvolumina liefern müssen. Kleinere Produzenten können Geräteaufrüstungen aufschieben, wenn sie plötzliche Kostensteigerungen nicht von Lebensmittelmarken zurückfordern können, was Investitionen in Gewichtsreduzierung, Beschichtungsänderungen und andere Linienverbesserungen verlangsamt.
Wettbewerb durch flexible Verpackungen und Kunststoffverpackungen
Standbeutel, Retortbeutel und Mehrschichtlaminate konkurrieren mit Dosen bei Soßen, verarbeiteten Fleischprodukten und ausgewählten Obst- und Gemüseprodukten, insbesondere wenn Marken ein anderes Regalerscheinungsbild wünschen. Flexible Verpackungen können bei moderaten Volumina niedrigere Stückkosten bieten und ermöglichen vielfältigere Formen und Grafiken, was sie für Werbe- oder Premiumproduktlinien attraktiv macht. Trivium berichtete, dass ein Lebensmittel- und Spezialkunde in Amerika im Jahr 2025 Tiernahrung von Stahldosen auf Aluminium umstellte und Abfüllvorgänge auslagerte. Dies veranschaulicht, wie Material- und Lieferkettenänderungen die Nachfrage nach einzelnen Dosenformaten gleichzeitig reduzieren können, ohne notwendigerweise den allgemeinen Bedarf an verpackten Lebensmitteln zu verringern. Dosenhersteller reagieren mit leichteren zweiteiligen Dosen, digitaler Dekoration, leicht zu öffnenden Enden und wiederverschließbaren Designs, die Metallprodukte einfacher zu verwenden und optisch differenzierter machen. Diese Maßnahmen zielen darauf ab, die funktionale und optische Lücke zu Beuteln zu verringern, während die Barriereleistung von Metall und die etablierten Vertriebsvorteile von Dosen erhalten bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Obst und Gemüse führend, während Fertiggerichte den Nachfragemix neu gestaltenObst und Gemüse machten im Jahr 2025 32,34 % des Marktanteils für Verpackungen für Konservenlebensmittel in Südamerika aus und sind damit die größte Produktkategorie und eine zentrale Volumenbasis für die Lebensmitteldosenproduktion. Die Kategorie entspricht der regionalen landwirtschaftlichen Produktion und der etablierten Haushaltsnachfrage nach Tomaten, Mais, Erbsen, Palmherzen und tropischen Früchten, die außerhalb der Erntezeiten gekauft werden können. Das Einkonservieren gibt Verarbeitern eine Möglichkeit, saisonale Ernten in eine ganzjährige Versorgung zu stabilen Preisen umzuwandeln und gleichzeitig ihre Abhängigkeit von sofortigen Frischmarktverkäufen zu reduzieren. Dies ist nützlich, wo Frischprodukt-Lieferketten über Städte und Binnenstandorte hinweg ungleichmäßig bleiben und wo saisonaler Überfluss andernfalls kurzfristigen Preisdruck erzeugen kann. Fleischprodukte und Meeresfrüchte treiben ebenfalls eine erhebliche Nachfrage an, wobei Thunfischkonserven eine zugängliche Proteinoption in Küstenstädten und Binnenmärkten bieten, wo Käufer die Lagerstabilität schätzen.
Fertiggerichte werden bis 2031 voraussichtlich mit einer CAGR von 5,12 % wachsen, der schnellsten Rate unter den Produktkategorien im Markt für Verpackungen für Konservenlebensmittel in Südamerika. Das Segment wird von berufstätigen Haushalten in São Paulo, Bogotá und Buenos Aires unterstützt, die weniger Zeit haben, von Grund auf zu kochen, und möglicherweise Produkte bevorzugen, die einfach zu lagern sind. Schnellrestaurants und institutionelle Caterer verwenden auch Konservenkomponenten, um die Zubereitung zu vereinfachen, die Portionskontrolle zu verwalten und die Variabilität zu reduzieren, die beim Umgang mit frischen Zutaten entstehen kann. In wirtschaftlich schwachen Zeiten können einige Verbraucher Konservenmahlzeiten als Ersatz für Restaurantbesuche oder teurere frische Proteine wählen, was eine gewisse Widerstandsfähigkeit für wertorientierte Produktlinien bietet. Bohnen, Suppen, Tiernahrung und andere Konservenprodukte liefern über Wirtschaftszyklen hinweg ein stabiles Volumen, während die Nachfrage nach ihnen Dosenherstellern hilft, die Linienauslastung aufrechtzuerhalten, wenn Premiumkategorien nachlassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Stahl und Weißblech dominieren, während Aluminium an Boden gewinntStahl und Weißblech hielten im Jahr 2025 einen Anteil von 58,13 % am Markt für Verpackungen für Konservenlebensmittel in Südamerika und spiegeln damit ihre zentrale Rolle in etablierten Lebensmitteldosen-Lieferketten wider. Ihre Position spiegelt langjährige Lieferbeziehungen mit Brasiliens Stahlsektor und eine etablierte Infrastruktur für die Lebensmitteldosenherstellung wider, die Verarbeitern seit Jahrzehnten dient. Diese Materialien funktionieren gut in hochsäurehaltigen Anwendungen wie Tomaten, Zitrusfrüchten und Meeresfrüchten, wo Sauerstoffschutz und Korrosionsbeständigkeit für die Produktqualität während der vorgesehenen Haltbarkeit entscheidend sind. Brasilata S.A. Embalagens Metálicas hat seine Position auf lokalisierter Stahldosenproduktion und maßgeschneiderten Lösungen für brasilianische Lebensmittelverarbeiter mit unterschiedlichen Produktanforderungen aufgebaut. Die Nähe zu landwirtschaftlichen Verarbeitungsanlagen kann Vorlaufzeiten verkürzen und Kundenbeziehungen für regionale Dosenhersteller stärken, die sowohl auf Reaktionsfähigkeit als auch auf Standarddosenversorgung konkurrieren.
Aluminium wird bis 2031 voraussichtlich mit einer CAGR von 5,96 % wachsen, unterstützt durch leichtere Formate und eine etablierte Recyclinginfrastruktur. Brasiliens Sammelleistung im Jahr 2025 und die Verwendung von Recyclingblech bieten eine starke Materialgeschichte für Lebensmittelmarken, die dokumentierte Kreislaufwirtschaft anstreben, ohne den Kernschutz eines Metallbehälters zu verändern. Kapazitätsinvestitionen von Crown, Ball, CANPACK und Ardagh erhöhen die Verfügbarkeit von Aluminiumdosen in Brasilien und erweitern die Palette der Formate, die Markeninhabern angeboten werden. Crown kündigte im Mai 2025 eine dritte Produktionslinie in Ponta Grossa an, die die jährliche Kapazität von 2,4 Milliarden auf 3,6 Milliarden Dosen erhöhen soll, wenn die kommerzielle Produktion beginnt. Zinnfreier Stahl und spezialbeschichtete Legierungen bleiben in engeren Anwendungen relevant, obwohl sie einen kleineren Anteil der Nachfrage einnehmen und spezifischere Lebensmittelverarbeitungsanforderungen bedienen.[4]
Nach Dosentyp:
Dreiteilige Dosen führend, während die Technologie für zweiteilige Dosen an Fahrt gewinntDreiteilige Dosen machten im Jahr 2025 52,36 % des Umsatzes aus, unterstützt durch ihre Flexibilität über Lebensmittelkategorien und Dosengrößen hinweg. Ein separat geformter Körper mit geschweißter Konstruktion und zwei Enden kann unterschiedliche Durchmesser und Füllhöhen aufnehmen und gibt Verarbeitern mehr Flexibilität, wenn sich Produktpräsentation oder Abfüllanforderungen unterscheiden. Dies macht das Format geeignet für Obst, Premiumfleisch und Produkte, bei denen die Geometrie die Markenpräsentation unterstützt oder ein vertrautes Verpackungsdesign beibehalten werden kann. Viele regionale Produzenten betreiben dreiteilige Linien für Kunden mit mittlerem Volumen und mehreren Lagereinheiten sowie einem Bedarf an Produktionswechseln über Lebensmittelkategorien hinweg. Die installierte Gerätebasis schafft Wechselkosten und hält dreiteilige Dosen relevant, auch wenn sich die Produktionstechnologie ändert und Großkunden schnellere zweiteilige Linien in Betracht ziehen.
Zweiteilige Dosen werden bis 2031 voraussichtlich mit einer CAGR von 6,11 % wachsen, der höchsten Rate im Markt für Verpackungen für Konservenlebensmittel in Südamerika. Das Tiefzieh- und Abstreckziehverfahren entfernt die Seitennaht, reduziert den Materialeinsatz und unterstützt die Hochgeschwindigkeitsproduktion für Kunden, die sich zu großen Volumina verpflichten können. Inputmaterialeinsparungen von 10 % bis 15 % pro Dose können für Linien, die jährlich Milliarden von Einheiten produzieren, erheblich sein, insbesondere wenn die Rohstoffkosten volatil sind. Crowns Expansion in Ponta Grossa demonstriert den Maßstab, bei dem die Hochgeschwindigkeitsproduktion zweiteiliger Dosen wirtschaftlich sein kann, und zeigt, warum führende Lieferanten die Kapazität in Brasilien erhöhen. Eine breitere Umstellung wird von mehrjährigen Volumenverpflichtungen abhängen, die Kapitalausgaben der Dosenhersteller rechtfertigen und es Lebensmittelmarken ermöglichen, ihre Dosenanforderungen zu standardisieren.
Geografische Analyse
Markt für Konservenverpackungen in Brasilien
Brasilien hielt im Jahr 2025 einen Marktanteil von 52,12 % am Markt für Konservenverpackungen in Südamerika, basierend auf dem Umfang der Dosenproduktion, dem Zugang zu Rohstoffen und der Aluminiumrecyclingkapazität, die eine breite Basis der Lebensmittel- und Getränkeproduktion unterstützt. Der brasilianische Aluminiumdosensektor verkaufte im Jahr 2025 34,1 Milliarden Einheiten – das zweithöchste jemals verzeichnete Volumen – und belegt damit die Tiefe des etablierten Dosensammlung- und Produktionssystems des Landes. Dosenabgefülltes Wasser wuchs im Jahresvergleich um 24 %, während Getränke aus der Dose zum sofortigen Verzehr, Energydrinks und andere Kategorien ebenfalls wuchsen und so die schwächere Nachfrage in etablierten Getränkesegmenten teilweise ausglichen. Diese breitere Nutzung von Aluminiumdosen unterstützt Investitionen in Produktionsinfrastruktur, die auch Lebensmittelanwendungen dienen kann, einschließlich Produkte, die ein etabliertes lokales Angebot erfordern. Brasilien aktualisierte die Regeln für Lebensmittelkontaktmaterialien durch ANVISA RDC 961/2025, gültig ab dem 10. Februar 2025, und fügte TMBPF-DGE zur nationalen Positivliste für Beschichtungen von Lebensmittelkontaktkunststoffverpackungen hinzu. Crown gab einen globalen Investitionsplan von 550 Millionen USD für 2026 bekannt, einschließlich Kapazitätsinvestitionen in Brasilien, was die Bedeutung des Landes in den künftigen Produktionsplänen großer Lieferanten unterstreicht.
Markt für Konservenverpackungen in Kolumbien
Für Kolumbien wird bis 2031 ein CAGR von 5,87 % prognostiziert, womit es die am schnellsten wachsende Region im Markt für Konservenverpackungen in Südamerika darstellt. CANPACK kündigte im August 2025 Pläne für eine neue Aluminiumdosenfabrik in der Nähe von Barranquilla mit einer Kapazität von 1 Milliarde Dosenkörpern jährlich an. Die Anlage ist durch eine langfristige Vereinbarung mit einem strategischen Kunden abgesichert und stärkt das Angebot für den Vertrieb in Nordkolumbien, einschließlich Routen, die die inländische und die exportorientierte Nachfrage in der Nähe bedienen können. Ein Projekt von CANPACK und Bavaria in Malambo mit einem Gesamtinvestitionsvolumen von 548 Milliarden COP (entspricht 130 Millionen USD zum durchschnittlichen Wechselkurs 2025) soll 2027 den Betrieb aufnehmen. Moderner Einzelhandel, steigende Einkommen und eine organisierte Lebensmittelproduktion unterstützen die Nachfrageaussichten des Landes und schaffen eine breitere Basis für eine gleichmäßige Verteilung verpackter Lebensmittel.
Argentinien und benachbarte Märkte
Argentinien bleibt ein bedeutender Markt, obwohl Währungsvolatilität und Einfuhrbeschränkungen die Rohstoffbeschaffung für Dosenhersteller erschweren und die lokale Preisgestaltung komplizieren können. Die inländische Aluminiumkapazität, die auf dem Aluar-Schmelzwerk basiert, bietet eine gewisse Nähe zur Materialversorgung, während Stahl und Weißblech stärker externen Bedingungen und potenziellen Lieferstörungen ausgesetzt bleiben. Meeresfrüchte, Tomatenmark und Fertiggerichte werden weiterhin in Dosen verpackt, da die Umgebungsverteilung über fragmentierte Kühlkettennetze und über lange Strecken zwischen Produktions- und Verbrauchsgebieten funktionieren kann. Argentinien verabschiedete im April 2026 die gemeinsame Resolution Nr. 01/2026, mit der die Mercosur-GMC-Resolution 28/24 in die nationalen Vorschriften für TMBPF-DGE in Innenbeschichtungen von Lebensmittel- und Getränkedosen aufgenommen wurde. Chile, Peru, Ecuador und kleinere Märkte im Südlichen Kegel sind ebenfalls auf Metalldosen angewiesen, und in Bergregionen und Binnengebieten macht eine begrenzte Kühlverteilung haltbare Produkte für die lokale Lebensmittelversorgung unverzichtbar.
Wettbewerbslandschaft
Der Markt für Verpackungen für Konservenlebensmittel in Südamerika ist mäßig fragmentiert unter globalen Dosenherstellern, wobei Crown Holdings, Ball Corporation, CANPACK und Trivium Packaging den Markt anführen. Ihr Vorteil ergibt sich aus eigenen Produktionsanlagen, großen Kundenvereinbarungen, Rohstoffbeschaffungsmaßstab und Investitionskapazität, die es ihnen ermöglicht, kostspielige Upgrades in Fertigung, Dekoration und Lebensmittelkontakt-Compliance durchzuführen. Der Wettbewerb konzentriert sich zunehmend auf die Zweiteilproduktion, Aluminium mit Recyclingmaterialanteil, Beschichtungs-Compliance und digitale Dekoration, da Lebensmittelmarken sowohl zuverlässige Versorgung als auch sichtbare Verpackungsdifferenzierung wünschen. Crowns angekündigte Expansion in Ponta Grossa würde die jährliche Kapazität von 2,4 Milliarden auf 3,6 Milliarden Dosen erhöhen. Die Investition veranschaulicht, wie große Lieferanten sich auf Großkunden-Verpflichtungen in Brasilien vorbereiten und die Stückkosten durch Skaleneffekte senken wollen. Crowns Jahresbericht 2025 identifizierte auch geplante Investitionen für 2026, einschließlich Kapazitätsarbeiten in Brasilien.
Triviums Segment Lebensmittel und Spezialprodukte erzielte im Jahr 2025 einen Umsatz von 2,42 Milliarden USD, was 75 % des Konzernumsatzes entspricht und die Bedeutung von Speziallebensmitteln und Metallverpackungen für das Gesamtgeschäft bestätigt. Das Unternehmen verzeichnete auch weichere Volumina in Amerika im Jahr 2026, nachdem ein Lebensmittelkunde ein Produkt von Stahl auf Aluminium umgestellt und die Abfüllung ausgelagert hatte. Dieses Beispiel zeigt, dass die Lieferantenleistung durch die Materialwahl und das Betriebsmodell eines Kunden beeinflusst werden kann, selbst wenn die zugrunde liegende Nachfrage nach verpackten Lebensmitteln stabil bleibt. Im Februar 2026 erhielt Trivium Packaging Brazil einen WorldStar-Preis für seine Budweiser NFL Aluminiumflasche für Budweiser Brazil. Das Produkt demonstriert die Kompetenz des Unternehmens im Bereich Premium-Aluminiumdesign und -dekoration, die auf Kunden übertragen werden kann, die eine markantere Lebensmittel- und Spezialverpackung suchen.
Kleinere regionale Unternehmen können dort konkurrieren, wo Kunden kurze Auflagen, spezialisierte Dosenformen oder lebensmittelechte Beschichtungsunterstützung benötigen, die große, standardisierte Linien nicht effizient bereitstellen können. Brasilata und Sonoco können Kunden ansprechen, die lokale Reaktionsfähigkeit und maßgeschneiderte Formate statt standardisierter Hochvolumenversorgung benötigen, insbesondere für vielfältige Produktpaletten oder kleinere Lebensmittelverarbeiter. Die Migration zu BPA-freien Beschichtungen und Tests bieten eine Chance für Unternehmen, die frühzeitig Genehmigungen für exportorientierte Meeresfrüchte- und Obstmarken sichern. Die ANVISA-Aktualisierung von 2025 und die argentinische Regelung von 2026 erhöhen die Bedeutung der verifizierten Lebensmittelkontakt-Compliance. Kleine Retortdosen für institutionelle Gastronomie und Notfallkanäle bleiben im Vergleich zu Mainstream-Einzelhandelsformaten ebenfalls unterversorgt. Digitaldruck kann die Mindestbestellmengenbarrieren für limitierte Auflagen und Aktionslebensmittelprodukte weiter senken und regionalen Lieferanten eine Möglichkeit bieten, Kundenstarts ohne die hohen Mindestvolumina der konventionellen Dekoration zu unterstützen.
Marktführer in der Branche für Verpackungen für Konservenlebensmittel in Südamerika
-
Crown Holdings, Inc.
-
Trivium Packaging B.V.
-
CANPACK S.A.
-
Brasilata S.A. Embalagens Metálicas
-
Ball Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Konservenverpackungen in Südamerika Unternehmen in diesem Bericht
- Crown Holdings, Inc.
- Trivium Packaging B.V.
- CANPACK S.A.
- Sonoco Products Company
- Silgan Holdings Inc.
- Ball Corporation
- Brasilata S.A. Embalagens Metálicas
- Envases Universales de México, S.A.P.I. de C.V.
- Grupo Zapata, S.A. de C.V.
- Massilly Holding S.A.S.
- Tecnocap S.p.A.
- Toyo Seikan Group Holdings, Ltd.
- Toyo Seikan Kaisha, Ltd.
- CPMC Holdings Limited
- Kian Joo Can Factory Berhad
- Nampak Limited
- Colep Packaging S.A.
- JFE Container Co., Ltd.
- Daiwa Can Company
- Hokkan Holdings Limited
- Mauser Packaging Solutions
- Ideal Can Canada Inc.
Neueste Industrielle Entwicklungen in Markt für Konservenverpackungen in Südamerika
- April 2026: Argentiniens ANMAT und das Landwirtschaftsministerium veröffentlichten die Gemeinsame Resolution Nr. 01/2026. Die Regelung integrierte die Mercosur-GMC-Resolution 28/24 und genehmigte TMBPF-DGE für Lebensmittel- und Getränkedosenbeschichtungen mit definierten Migrationsgrenzen.
- Februar 2026: Trivium Packaging Brazil gewann einen WorldStar Global Packaging Award 2026 für die Budweiser NFL Aluminiumflasche, die für Budweiser Brazil entwickelt wurde.
- Dezember 2025: Abralatas berichtete von 34,1 Milliarden in Brasilien verkauften Aluminiumdosen im Jahr 2025 und einer Recyclingquote von 100 %. Mehr als 80 % des für Dosen verwendeten Aluminiumblechs stammten aus Recyclingmaterial.
- August 2025: CANPACK kündigte eine neue Aluminiumdosenanlage in der Nähe von Barranquilla, Kolumbien, mit einer Kapazität von 1 Milliarde Dosenkörper jährlich an.
Berichtsumfang für den Markt für Verpackungen für Konservenlebensmittel in Südamerika
Der Markt für Verpackungen für Konservenlebensmittel in Südamerika bezieht sich auf die Produktion und Lieferung von Metallbehältern, die speziell zur Konservierung und Lagerung von Lebensmitteln entwickelt wurden. Dazu gehören zwei- und dreiteilige Dosen, die aus Materialien wie Stahl, Weißblech und Aluminium hergestellt werden. Diese Verpackungslösungen bieten eine robuste, luftdichte Barriere gegen Verunreinigungen und verlängern die Haltbarkeit, was sie für die Verpackung von Fertiggerichten, Fleisch, Meeresfrüchten sowie Obst und Gemüse in der gesamten Region unverzichtbar macht.
Der Bericht über den Markt für Verpackungen für Konservenlebensmittel in Südamerika ist segmentiert nach Produkttyp (Fertiggerichte, Fleischprodukte, Meeresfrüchte, Obst und Gemüse und weitere Produkttypen), Material (Stahl und Weißblech, Aluminium und weitere Materialien), Dosentyp (Dreiteilige Dosen und Zweiteilige Dosen) sowie Geografie (Brasilien, Argentinien, Kolumbien und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Fertiggerichte |
| Fleischprodukte |
| Meeresfrüchte |
| Obst und Gemüse |
| Weitere Produkttypen |
| Stahl und Weißblech |
| Aluminium |
| Weitere Materialien |
| Dreiteilige Dosen |
| Zweiteilige Dosen |
| Brasilien |
| Argentinien |
| Kolumbien |
| Übriges Südamerika |
| Nach Produkttyp | Fertiggerichte |
| Fleischprodukte | |
| Meeresfrüchte | |
| Obst und Gemüse | |
| Weitere Produkttypen | |
| Nach Material | Stahl und Weißblech |
| Aluminium | |
| Weitere Materialien | |
| Nach Dosentyp | Dreiteilige Dosen |
| Zweiteilige Dosen | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Verpackungen für Konservenlebensmittel in Südamerika?
Der Markt für Verpackungen für Konservenlebensmittel in Südamerika wird im Jahr 2026 auf 1,92 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 4,39 % 2,38 Milliarden USD erreichen, unterstützt durch die Distribution haltbarer Lebensmittel, praktische verpackte Mahlzeiten und Dosenformate, die es ermöglichen, Lebensmittelprodukte ohne Kühllogistik zu lagern und zu transportieren.
Welche Lebensmittelkategorie führt die Nachfrage nach Konservenverpackungen in Südamerika an?
Obst und Gemüse führen mit 32,34 % des Umsatzes im Jahr 2025, unterstützt durch die regionale landwirtschaftliche Produktion, eine starke Verbraucherbekanntheit und die Notwendigkeit, saisonales Obst und Gemüse das ganze Jahr über verfügbar zu machen.
Welches Material wächst bei Lebensmitteldosen am schnellsten?
Aluminium wird bis 2031 voraussichtlich mit einer CAGR von 5,96 % wachsen, aufgrund von Gewichtsreduzierung und Brasiliens etabliertem Recyclingsystem, das im Jahr 2025 eine Sammelquote von 100 % verzeichnete.
Warum gewinnen zweiteilige Dosen an Akzeptanz?
Zweiteilige Dosen werden bis 2031 voraussichtlich mit einer CAGR von 6,11 % wachsen, da sie weniger Material verbrauchen, die Seitennaht eliminieren, eine Hochvolumenproduktion unterstützen und bei großen Produktionsvolumina Kosten senken können, während Hersteller das Format auch nutzen können, um den Durchsatz zu verbessern und die Versorgung für große Lebensmittel- und Getränkekunden zu standardisieren.
Welches Land hat die schnellste Wachstumsprognose?
Kolumbien wird bis 2031 voraussichtlich mit einer CAGR von 5,87 % wachsen, unterstützt durch das Wachstum des modernen Einzelhandels, die organisierte Lebensmittelherstellung und neue Dosenherstellungskapazitäten, die in der Nähe von Barranquilla angekündigt wurden.
Was sind die Hauptrisiken für Dosenhersteller in der Region?
Volatile Metallkosten, Schwäche der Lokalwährung, konkurrierende flexible Verpackungen und Qualifizierungsanforderungen für Lebensmittelkontaktbeschichtungen bleiben die Hauptrisiken, insbesondere für Produzenten mit begrenzter Preisflexibilität, kleinerem Beschaffungsmaßstab oder geringerer Fähigkeit, regulatorische Test- und Linienumstellungskosten zu absorbieren.