
Marktgröße und Marktanteile für Mechanische, Elektrische und Sanitäre (MEP) Dienstleistungen in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.43 Milliarden US-Dollar |
| Marktgröße (2026) | 2.71 Milliarden US-Dollar |
| Marktgröße (2031) | 4.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.55 % |
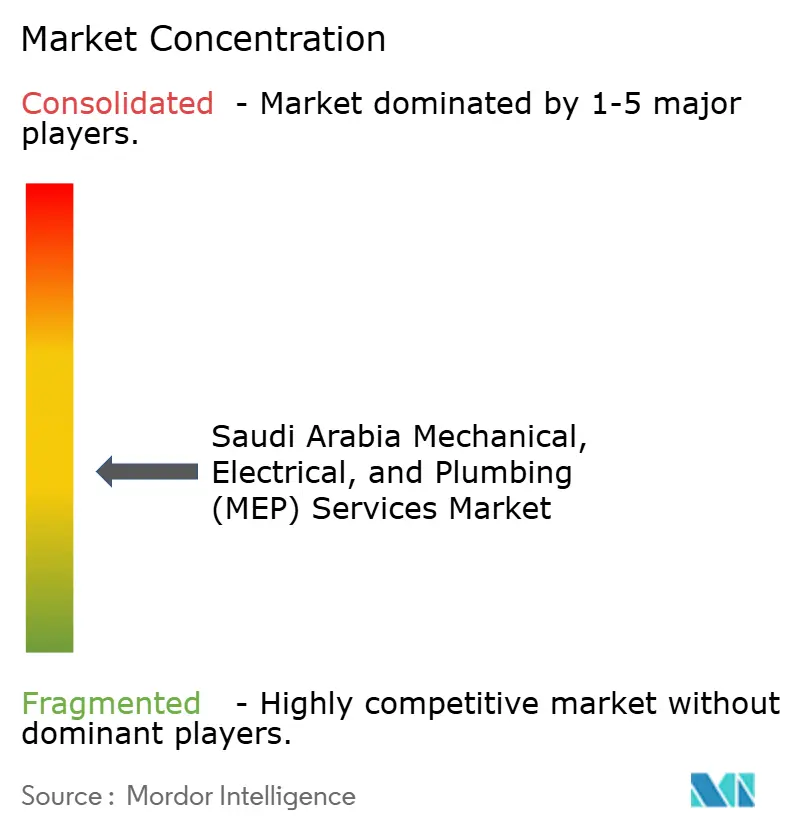
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mechanische, Elektrische und Sanitäre (MEP) Dienstleistungen in Saudi-Arabien von Mordor Intelligence
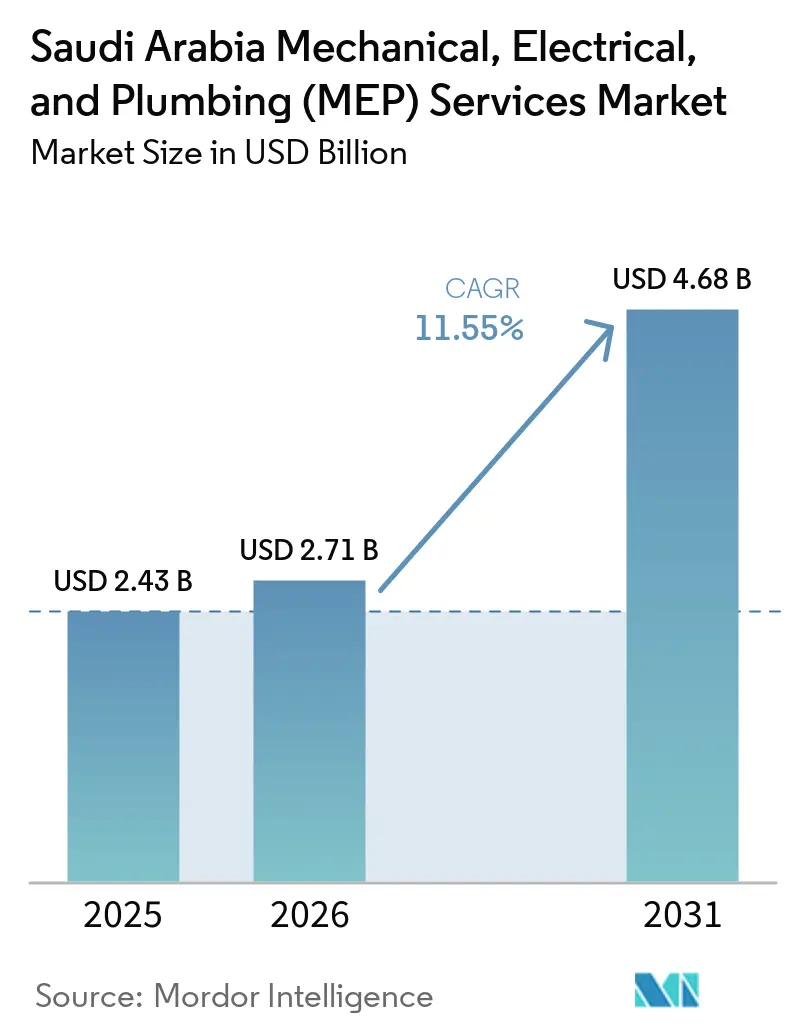
Die Marktgröße für Mechanische, Elektrische und Sanitäre Dienstleistungen in Saudi-Arabien wird voraussichtlich von 2,43 Milliarden USD im Jahr 2025 auf 2,71 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 11,55 % über 2026–2031 einen Wert von 4,68 Milliarden USD erreichen.
Der Markt für MEP-Dienstleistungen in Saudi-Arabien wird durch den Übergang von frühen Rohbauarbeiten hin zur Gebäudefertigstellung, zum Innenausbau, zur Systeminstallation, zur Prüfung und zur Übergabe bei großen Entwicklungsprojekten gestützt, bei denen der Wert koordinierter Gebäudetechnik deutlicher sichtbar wird. Dieser Wandel rückt mechanische, elektrische und sanitäre Pakete früher in die Projektpläne, da Eigentümer komplexe Systeme mit strukturellen, architektonischen, brandschutztechnischen, steuerungstechnischen und betrieblichen Anforderungen koordinieren müssen, bevor Gebäude fertiggestellt werden. Die Nachfrage wird auch weniger abhängig von einem einzigen Gebäudetyp, da Gewerbeprojekte, Hotels, Krankenhäuser, Verkehrsanlagen, Industrieanlagen und Rechenzentren spezialisierte Systeme, eine zuverlässige Inbetriebnahme und laufende Wartung nach der Eröffnung erfordern. Auftragnehmer mit lokaler Produktion, Inbetriebnahmekompetenz, integrierten Liefermodellen und der Kapazität zur Unterstützung von Betriebsanlagen sind besser positioniert, um um höherwertige Aufträge zu konkurrieren und Beschaffungserwartungen zu erfüllen, die über einen einfachen Installationsumfang hinausgehen. Geräteverfügbarkeit, Fachkräftemangel, Zahlungsfristen und unvollständige Anlagendaten bleiben wichtige Einschränkungen bei der Ausführung, insbesondere wenn mehrere komplexe Entwicklungsprojekte gleichzeitig die Installationsphase erreichen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Mechanische Dienstleistungen im Jahr 2025 einen Anteil von 41,3 % am Umsatz der MEP-Dienstleistungen in Saudi-Arabien, während Integrierte MEP-Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 12,21 % wachsen werden.
- Nach Dienstleistungsart hielten Wartung, Reparatur und Nachrüstung im Jahr 2025 einen Anteil von 35,4 % am Umsatz der MEP-Dienstleistungen in Saudi-Arabien, während Verwaltete und Leistungsbasierte Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 12,56 % wachsen werden.
- Nach Endverbraucherbranche hielt der Gewerbebereich im Jahr 2025 einen Anteil von 42,6 % am Umsatz der MEP-Dienstleistungen in Saudi-Arabien, während die Infrastruktur bis 2031 voraussichtlich mit einem CAGR von 12,67 % wachsen wird.
- Nach Geografie hielt Riad im Jahr 2025 einen Anteil von 36,7 % am Umsatz der MEP-Dienstleistungen in Saudi-Arabien und wird bis 2031 voraussichtlich mit einem CAGR von 12,91 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Mechanische, Elektrische und Sanitäre (MEP) Dienstleistungen in Saudi-Arabien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach MEP-Paketen für Giga-Projekte der Vision 2030 | +3.0% | National, mit der höchsten Konzentration in Riad, dem NEOM-Korridor und Diriyah | Kurzfristig (≤ 2 Jahre) |
| Gewerblicher und gemischt genutzter Ausbau in Riad | +2.5% | Riad, mit Ausstrahlungseffekten auf Dschidda | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Infrastruktur für Gastgewerbe, Pilgerfahrt und Tourismus | +1.8% | Mekka, Medina und die Küste des Roten Meeres | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Rechenzentren, industrieller Kühlung und Stromqualität | +1.5% | Riad und Ostprovinz, mit Ausstrahlungseffekten auf NEOM | Mittelfristig (2–4 Jahre) |
| Einführung von Building Information Modeling, digitalem Inbetriebnahmemanagement und intelligenten Gebäuden | +0.8% | National, mit frühen Gewinnen in Riad und Dschidda | Mittelfristig (2–4 Jahre) |
| Lokalisierte MEP-Fertigung und modulare Lieferung | +0.6% | National, mit Aktivitäten in der King Abdullah Economic City und Dammam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach MEP-Paketen für Giga-Projekte der Vision 2030
Der Markt für MEP-Dienstleistungen in Saudi-Arabien gewinnt Aufträge von NEOM, Qiddiya, Diriyah, New Murabba und dem King Salman International Airport, deren Größe und technische Anforderungen die Koordination der Gebäudetechnik zu einer zentralen Projektaufgabe machen. Diese Programme haben MEP-Arbeiten von einer späten Bauaktivität zu einer frühen Planungsanforderung gemacht, da strukturelle, architektonische, mechanische, elektrische, sanitäre und steuerungstechnische Systeme aufeinander abgestimmt sein müssen, bevor die Installation beginnt. Eigentümer unterteilen Hauptarbeiten in separate MEP-Pakete und schaffen damit Nachfrage nach Auftragnehmern, die Designkoordination, Beschaffung, Installation, Prüfung, Inbetriebnahme und Übergabe verwalten können, während sie mit mehreren Bauteams zusammenarbeiten. Die Paketstruktur gibt Spezialunternehmen eine klarere Rolle bei Entwicklungen, die zuvor auf breite Bauumfänge angewiesen waren, und macht Liefernachweise, Schnittstellenpläne und die Verantwortung für die Systemleistung bei der Beschaffung wichtiger. Sie schafft auch eine größere Gruppe von Subunternehmern und Lieferanten, deren Arbeit direkt damit verknüpft ist, ob ein ganzes Gebäude oder ein Stadtteil pünktlich in die Prüfphase eintreten kann. Die Expo 2030 Riad und die FIFA 2034 bieten feste Liefertermine, die die Kontinuität in der Projektpipeline unterstützen und das Risiko verringern knnen, dass Arbeiten ohne einen klaren Endpunkt verschoben werden.
Gewerblicher und gemischt genutzter Ausbau in Riad
Riad schafft wiederkehrende Nachfrage nach Installations-, Inbetriebnahme-, Nachrüstungs- und Betriebsarbeiten im Markt für MEP-Dienstleistungen in Saudi-Arabien, anstatt einer Nachfrage, die auf die anfängliche Rohbauphase beschränkt ist[1]. Bürotürme, gemischt genutzte Stadtteile, Hotels, medizinische Einrichtungen, Rechenzentren, Einkaufszentren und Unternehmensgeländen erfordern Systeme, die komplexer und stärker überwacht werden als jene, die im einfachen Gebäudebau verwendet werden. Das King Abdullah Financial District, das Mukaab-Projekt und Projekte entlang der King Fahad Road erweitern den installierten Bestand der Stadt an Kühlungs-, Strom-, Sanitär-, Steuerungs- und Brandschutzanlagen. Dieser installierte Bestand generiert Folgeaufträge nach Abschluss des ursprünglichen Bauvertrags, da Systeme während des Betriebs getestet, angepasst, ersetzt, leistungsgesteuert und mit dokumentierter Servicehistorie versehen werden müssen. Dies gibt Eigentümern auch einen stärkeren Grund, Anbieter auszuwählen, die die Systeme eines gesamten Gebäudes verstehen können, anstatt nur zu reagieren, wenn eine einzelne Anlage ausfällt. Internationale Spezialisten werden durch den Umfang technisch anspruchsvoller Arbeiten und durch den Bedarf an starker Koordination zwischen Design-, Beschaffungs-, Baustellenlieferungs- und Facility-Management-Teams angezogen.
Ausbau der Infrastruktur für Gastgewerbe, Pilgerfahrt und Tourismus
Investitionen im Gastgewerbe in Mekka und Medina erweitern den Markt für MEP-Dienstleistungen in Saudi-Arabien durch Hotel-, Wohn- und Besucherinfrastrukturprojekte, die während Perioden sehr hoher Nachfrage konsistent betrieben werden müssen. Diese Anlagen benötigen zuverlässige Kühlungs-, Wasser-, Sanitär-, Strom-, Brandschutz-, Steuerungs- und Sicherheitssysteme, da sie große Besuchervolumen unter anspruchsvollen klimatischen Bedingungen bedienen[2]. Rua Al Haram, Rua Al Madinah, Dar Al Hijrah Pilgrim City, Masar Makkah und Thakher Makkah wurden in der bereitgestellten Forschung als wichtige Entwicklungsprogramme identifiziert, die erhebliche Gebäudetechnikpakete erfordern. Das Nachfrageprofil geht über die Installation hinaus, da Hotelimmobilien regelmäßige Wartung, Inbetriebnahmeunterstützung, Wasseranlageninspektionen, Leistungsüberwachung und sorgfältige Koordination mit dem Betriebspersonal nach der Eröffnung benötigen. Spitzenbesuchszeiten machen Ausfallzeiten bei Kühlungs-, Wasser-, Sanitär- oder Elektroanlagen besonders schwierig, was die Bedeutung von Präventivmaßnahmen und schneller Reaktionsfähigkeit erhöht. Auftragnehmer mit Erfahrung in Fernkühlung, Sanitäranlagen, Hochleistungsklimaanlagen und großen Betriebsportfolios können diese Anforderungen effektiver erfüllen[3].
Nachfrage nach Rechenzentren, industrieller Kühlung und Stromqualität
Rechenzentren und Industrieanlagen fügen dem Markt für MEP-Dienstleistungen in Saudi-Arabien spezialisierte Arbeiten hinzu, da ihre Systeme mit einem Maß an Ausfallsicherheit betrieben werden müssen, das in vielen Standardgebäuden nicht erforderlich ist. Diese Einrichtungen erfordern Hochleistungskühlung, Stromverteilung, redundante Elektroanordnungen, Wärmemanagement, Überwachung, sorgfältig getestete Notstromsysteme und Steuerungen, die einen stabilen Betrieb aufrechterhalten können. Oracles angekündigtes lokales Infrastrukturengagement und Humains geplante Rechenkapazität deuten auf eine anhaltende Nachfrage nach missionskritischer Installation und Inbetriebnahme in der bereitgestellten Forschung hin. Die Wüstenumgebung erhöht die technischen Anforderungen an Kühlungs- und Elektroanlagen, während Industriestandorte auch Aufmerksamkeit für Prozesslasten, Stromqualität und Geräteleistung unter Dauerbetrieb erfordern. Diese Bedingungen schaffen einen Bedarf an spezialisierter Designprüfung, detaillierter Prüfung und Inbetriebnahmedokumentation, die nachweisen kann, dass die Anlage nach der Inbetriebnahme wie erforderlich funktionieren wird. Saudi-arabische Standards für Kühlgeräte erhöhen den Wert lokaler technischer Kompetenz und von Geräten, die die erforderlichen Konformitätsbedingungen erfüllen können.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorlaufzeiten für importierte Geräte und Preisvolatilität | -1.2% | National, mit dem stärksten Effekt in Riad und der Ostprovinz | Kurzfristig (≤ 2 Jahre) |
| Qualifizierte MEP-Arbeitskräfte und Engpässe bei der Baustellenausführung | -1.0% | National, mit dem stärksten Effekt im NEOM-Korridor und Riad | Kurzfristig (≤ 2 Jahre) |
| Zahlungszyklusdruck und Liquiditätsdruck bei Auftragnehmern | -0.8% | National, konzentriert auf staatlich finanzierte Projekte | Mittelfristig (2–4 Jahre) |
| Fragmentierte Anlagendaten begrenzen leistungsbasierte Vertragsgestaltung | -0.5% | National, konzentriert auf ältere Gewerbe- und Industriebestände | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorlaufzeiten für importierte Geräte und Preisvolatilität
Importierte Kältemaschinen, Mittelspannungsschaltanlagen, Gebäudemanagementsystem-Controller und kundenspezifische Elektroschaltschränke können den Markt für MEP-Dienstleistungen in Saudi-Arabien verzögern, wenn Projektprogramme eng getaktet sind und ein einzelnes Teil benötigt wird, bevor Tests beginnen können. Ein verspätetes Bauteil kann Tests und Inbetriebnahme für ein gesamtes Paket verhindern, Arbeiten anderer Gewerke verzögern und fertiggestellte Bereiche daran hindern, in die Übergabephase überzugehen. Dies erzeugt Druck auf Auftragnehmer, da Fertigstellungsmeilensteine oft mit Zahlungsauslösern verknüpft sind, während Lieferanten möglicherweise unterschiedlichen Zahlungs- und Lieferbedingungen gegenüberstehen. Produktregistrierungs- und Konformitätsschritte erhöhen die Vorlaufzeit für Geräte, die zuvor nicht im Königreich registriert wurden. Lokale Produktion und modulare Montage können einige Risiken reduzieren, decken jedoch noch nicht alle spezialisierten Produkte ab, die für Krankenhäuser, Rechenzentren, Infrastruktur und Industriestandorte erforderlich sind. Beschaffungsplanung, frühzeitige technische Genehmigung und klare Lieferantenkoordination bleiben daher zentral für Kostenkontrolle und Termintreue.
Qualifizierte MEP-Arbeitskräfte und Engpässe bei der Baustellenausführung
Der Markt für MEP-Dienstleistungen in Saudi-Arabien benötigt Inbetriebnahmeingenieure, Elektrofachleute, Sanitärtechniker, Steuerungsexperten und Projektmanager mit Erfahrung in komplexen Anlagen und umfangreichen Bauprogrammen. Rechenzentren, Krankenhäuser, Giga-Projekte, Hotels, Industrieanlagen und andere große Entwicklungen konkurrieren um dasselbe begrenzte Spezialtalent, insbesondere wenn sie gleichzeitig die Installations- und Übergabephasen erreichen. Dies kann die Kosten für Subunternehmer erhöhen, die Anzahl der einem Auftragnehmer zur Verfügung stehenden Kolonnen einschränken und kritische Positionen während aktiver Bauphasen unbesetzt lassen. Abgelegene Projektstandorte schaffen einen zusätzlichen Bedarf an Logistik, Unterkunft, Aufsicht, Ersatzteilen und technischem Support, was den Baustelleneinsatz anspruchsvoller macht. Ausbildung, lokale Einstellung, standardisiertes Design, wiederholbare vorgefertigte Baugruppen und stärkere Baustellenplanung können den Druck im Laufe der Zeit mildern. Bis sich die Kapazitäten verbessern, wird die Verfügbarkeit von Arbeitskräften weiterhin die Lieferqualität, die Projektabfolge und die Margen der Auftragnehmer beeinflussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Mechanische Dienstleistungen führen, während integrierte Lieferung an Bedeutung gewinnt
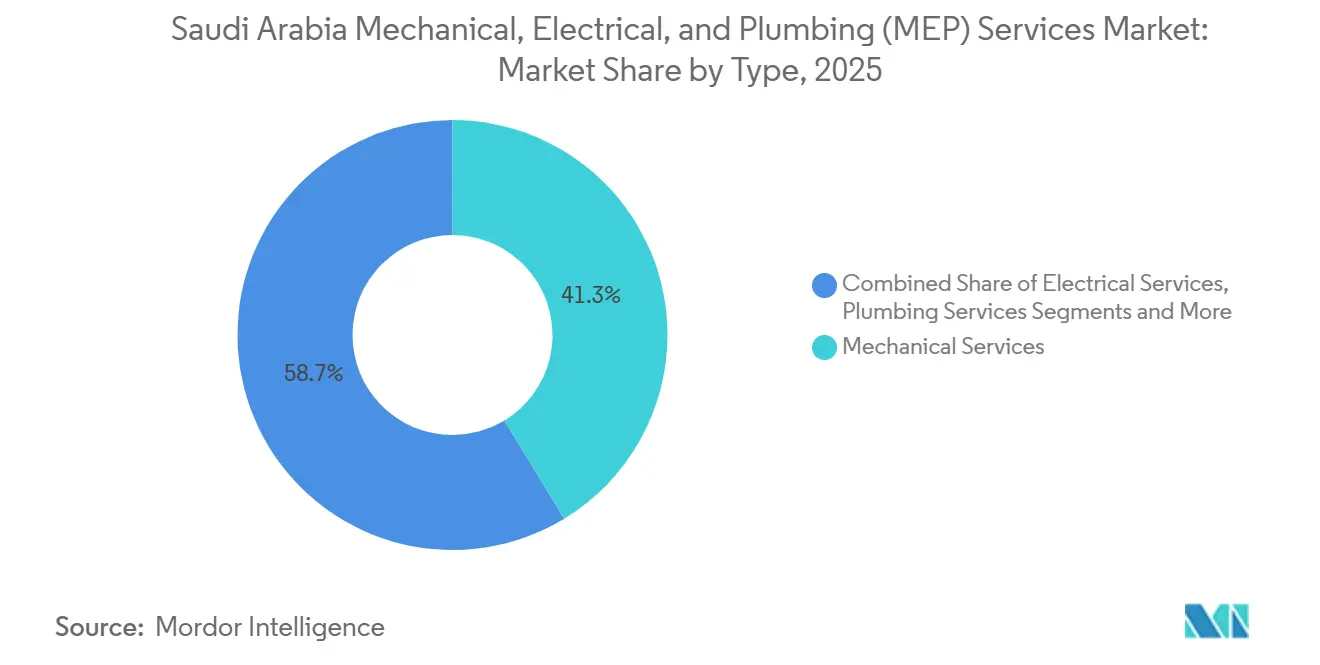
Mechanische Dienstleistungen hielten im Jahr 2025 einen Anteil von 41,3 % am Umsatz der MEP-Dienstleistungen in Saudi-Arabien, unterstützt durch den breiten Bedarf an Heizungs-, Lüftungs-, Klimatisierungs- und Kältesystemen. Kühlung ist eine Betriebsanforderung in Gewerbe-, Gesundheits-, Wohn-, Gastgewerbe-, Industrie- und öffentlichen Immobilien, was den mechanischen Umfang bei Neubauten und dem Anlagenbetrieb prominent hält. Krankenhäuser und Rechenzentren erhöhen den Wert dieser Arbeit, da sie zuverlässige Kühlung, Redundanz, Tests, Steuerungen und dokumentierte Inbetriebnahme benötigen. Mechanische Pakete interagieren auch eng mit Sanitär-, Elektro-, Brandschutz- und Gebäudemanagementsystemen, sodass Auftragnehmer Schnittstellen verwalten müssen, auch wenn ihr formaler Umfang begrenzt ist. Die Größe der mechanischen Kategorie spiegelt sowohl das Volumen der Kühlgeräte als auch die Notwendigkeit wider, ihre Leistung in Betriebsgebäuden aufrechtzuerhalten.
Integrierte MEP-Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 12,21 % wachsen, da Eigentümer eine einzige Lieferpartei suchen, um mechanische, elektrische und sanitäre Arbeiten zu koordinieren. Dieser Ansatz kann Schnittstellenstreitigkeiten reduzieren, die Verantwortung während Tests und Übergabe klären und Eigentümern einen einzigen Ansprechpartner für die Systemkoordination geben. Elektrische Dienstleistungen und Sanitärdienstleistungen behalten eine stetige Nachfrage, da jedes größere Gebäude Stromverteilung, Wassersysteme, Entwässerung, Steuerungen und konforme Installation benötigt. Lokale Fertigungsaktivitäten unterstützen die integrierte Lieferung, indem sie den Zugang zu ausgewählten Geräten verbessern und die Abhängigkeit von separaten Versorgungskanälen reduzieren. Die MEP-Dienstleistungsbranche in Saudi-Arabien bewegt sich in Richtung umfassenderer Servicepakete, ohne die zentrale Rolle der mechanischen Fachkompetenz zu verringern.


Nach Dienstleistungsart: Wartung und Nachrüstung halten die größte Basis, während verwaltete Verträge expandieren
Wartung, Reparatur und Nachrüstung hielten im Jahr 2025 einen Marktanteil von 35,4 % am Markt für MEP-Dienstleistungen in Saudi-Arabien. Die Kategorie wird durch den wachsenden Bestand an Gewerbegebäuden, Gesundheitseinrichtungen, Hotels, Industrieanlagen und öffentlichen Anlagen gestützt, die regelmäßige technische Wartung benötigen. Diese Anlagen erfordern Inspektion, Reparaturen, energiebezogene Anpassungen, Reinigung, Austausch veralteter Geräte und Reaktion auf Betriebsprobleme. Die Arbeit ist oft wiederkehrend, was eine stabilere Umsatzbasis schaffen kann als ein einzelnes Installationsprojekt, und erfordert, dass Auftragnehmer den Betriebszustand jeder Anlage verstehen. Diese breite installierte Basis erklärt, warum Wartungs- und Nachrüstungsdienstleistungen die größte Dienstleistungskategorie bleiben.
Verwaltete und Leistungsbasierte Dienstleistungen werden bis 2031 voraussichtlich mit einem CAGR von 12,56 % wachsen. Gebäudeeigentümer suchen nach Verträgen, die mehr Verantwortung für Betriebsergebnisse, Anlagenverfügbarkeit und Energieleistung bei Spezialanbietern platzieren. Solche Vereinbarungen hängen von zuverlässigen Anlagendaten, Serviceteams, Überwachungssystemen und der Fähigkeit ab, den Zustand von Geräten im Laufe der Zeit zu messen. Design und Engineering sowie Installation, Prüfung und Inbetriebnahme bleiben während der Bauphase unerlässlich, aber ihr relativer Beitrag kann sich abschwächen, wenn mehr Anlagen in Betrieb gehen. Das COSMA-Facility-Management-Angebot der Kabbani Construction Group zeigt, wie Auftragnehmer die Unterstützung von der Installation in den mehrjährigen Betrieb ausweiten können. Der Markt für MEP-Dienstleistungen in Saudi-Arabien schafft daher mehr Wert für Unternehmen, die eine Anlage nach Abschluss der Bauarbeiten verwalten können.
Nach Endverbraucherbranche: Gewerbliche Nachfrage führt, während Infrastruktur am schnellsten wächst
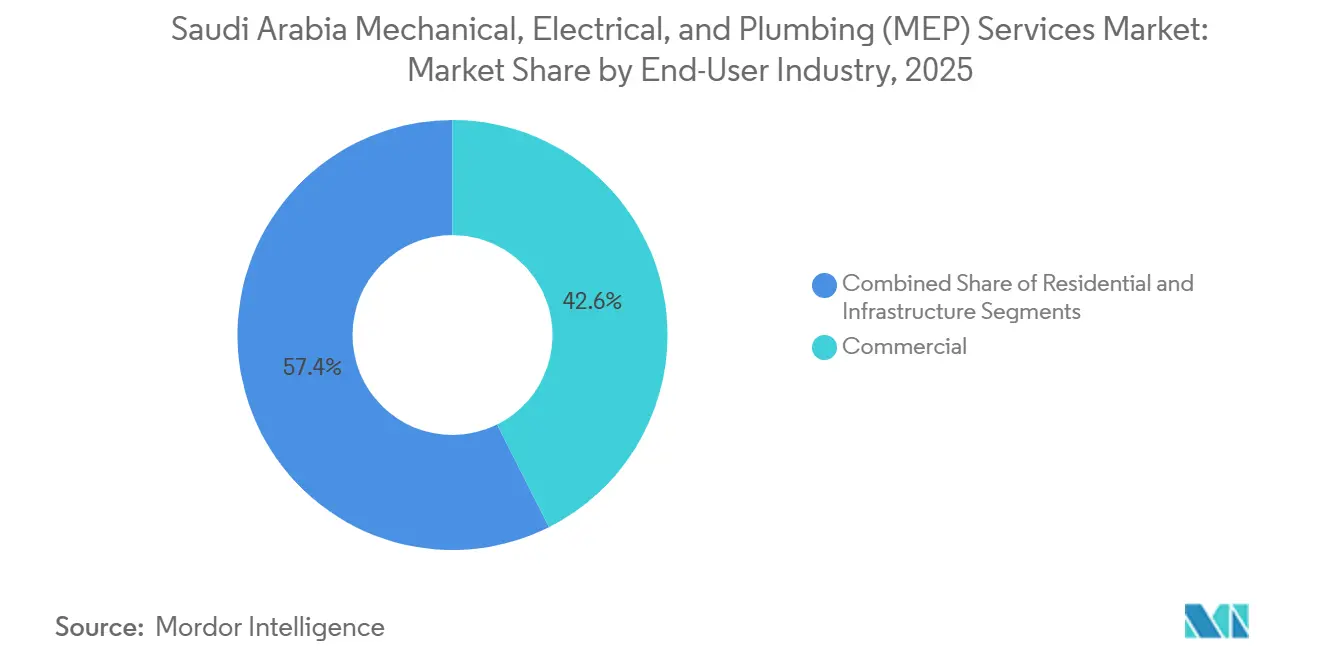
Der Gewerbesektor machte im Jahr 2025 42,6 % der Marktgröße für MEP-Dienstleistungen in Saudi-Arabien aus. Riads Büro-, Einzelhandels-, Gastgewerbe- und gemischt genutzte Projekte sind wichtige Beitragende, während Entwicklungsaktivitäten in Dschidda und der Ostprovinz zur Nachfragebasis beitragen. Gewerbeimmobilien erfordern koordinierte Kühlung, Strom, Sanitär, Brandschutz, Steuerungen, Lüftung und regelmäßige Wartung, oft in Gebäuden, die für Bewohner attraktiv und komfortabel bleiben müssen. Der Wert dieser Systeme steigt in Premium-Büros, Hotels, Einkaufszentren und medizinischen Gebäuden, da ihre technischen Anforderungen und Serviceerwartungen anspruchsvoller sind. Neuer Gewerbebestand produziert auch zukünftige Arbeiten bei Inbetriebnahme, Nachrüstung, Austausch und Anlagenbetrieb.
Die Infrastruktur wird von 2026 bis 2031 voraussichtlich mit einem CAGR von 12,67 % wachsen. Flughäfen, Massentransit, Wasseraufbereitungsanlagen und Versorgungsnetze erfordern große mechanische, elektrische und sanitäre Systeme mit anspruchsvollen Test-, Sicherheits-, Zuverlässigkeits- und Betriebsanforderungen. Diese Projekte sind mit breiteren wirtschaftlichen Diversifizierungsprogrammen und Lieferplänen für große Veranstaltungen verknüpft, was die Bedeutung einer rechtzeitigen Inbetriebnahme erhöht. Die Wohnungsnachfrage bleibt durch das nationale Wohnungsbauprogramm und die Wohneigentumszielsetzungen in der bereitgestellten Forschung gestützt. Verkehrsterminals, Stadien und andere öffentliche Einrichtungen umfassen auch Einzelhandels-, Gastgewerbe- und Besucherfunktionen, die Systemkomplexität auf Gewerbeniveau hinzufügen. Die MEP-Dienstleistungsbranche in Saudi-Arabien profitiert, wenn Infrastrukturarbeiten öffentliche Funktionen mit komplexen Gebäudetechnikanforderungen verbinden.
Geografische Analyse
Riad hielt im Jahr 2025 einen Anteil von 36,7 % am Markt für MEP-Dienstleistungen in Saudi-Arabien und wird bis 2031 voraussichtlich mit einem CAGR von 12,91 % wachsen. Die Stadt vereint Giga-Projekte, gewerbliche Immobilien, Gesundheitseinrichtungen, Gastgewerbeanlagen, Rechenzentrumsausbau, Unternehmensbüros, Einzelhandelsziele und gemischt genutzte Stadtteile, was eine breite lokale Basis für technische Gebäudesysteme schafft. Diese Kombination unterstützt sowohl ein großes Arbeitsvolumen als auch hohe technische Anforderungen, da diese Gebäude Kühlung, Strom, Sanitär, Sicherheitssysteme, Steuerungen, Tests und spätere Betriebsunterstützung benötigen. New Murabba und der King Salman International Airport gehören zu den Projekten, die die Nachfrage nach koordinierten Systemen stärken, während andere Gewerbeprojekte wiederkehrende Wartungs- und Nachrüstungsbedarfe hinzufügen. Riad hat auch eine hohe Konzentration an Unternehmens-, Einzelhandels- und gemischt genutzten Entwicklungen, die es Auftragnehmern ermöglicht, lokale Teams aufzubauen und mehrere Anlagentypen von derselben Betriebsbasis aus zu bedienen.
Mekka und Medina unterstützen einen eigenständigen Teil des Marktes für MEP-Dienstleistungen in Saudi-Arabien, da Hotel- und Pilgerfahrtsprojekte Hochleistungswasser-, Sanitär-, Kühlungs-, Elektro-, Lüftungs- und Sicherheitssysteme benötigen, die während Perioden intensiver Besuchernachfrage betrieben werden können. Die bereitgestellte Forschung identifiziert große Hotelentwicklungen in Mekka und das Rua Al Madinah-Projekt in Medina als wichtige Ergänzungen zu dieser Pipeline. Diese Gebäude müssen hohe Besuchervolumen in einem anspruchsvollen Klima bedienen, sodass zuverlässige Kühlung, Wasserverfügbarkeit, Entwässerung und Wartungskapazität ab dem Zeitpunkt der Eröffnung unerlässlich sind. Diese Arbeit kann nach der Bauphase durch Inbetriebnahme, Systemanpassung, Geräteaustausch, vorbeugende Wartung und Betriebsunterstützung fortgesetzt werden. Die Ostprovinz hat ein anderes Profil, da ihre Nachfrage mit industrieller Kühlung, elektrischen Prozesssystemen, Stromqualität und Anlagen im Zusammenhang mit Petrochemie und fortgeschrittener Fertigung verknüpft ist. Auftragnehmer in dieser Region benötigen Fähigkeiten, die industrielle Zertifizierung, Prozesssicherheit und disziplinierte Wartungsbedingungen sowie standardmäßige gewerbliche Gebäudearbeiten berücksichtigen.
Andere Regionen tragen von einer kleineren Basis aus durch den Red Sea International Airport, die Turaif Industrial City, regionale Krankenhäuser, Bildungseinrichtungen und andere verteilte Projekte bei. NEOMs Präsenz in Tabuk bringt hochwertige MEP-Arbeiten an Standorte, die historisch gesehen begrenztere Bauanforderungen hatten, was den Bedarf an lokalen Versorgungsarrangements und spezialisierten Außendienstteams erhöht. Abgelegene Standorte können die Lieferkosten erhöhen, da Teams Logistik, Unterkunft, Aufsicht, Ersatzteile, zuverlässigen Transport und technischen Support benötigen, bevor Bau und Inbetriebnahme reibungslos ablaufen können. Diese Verteilung von Projekten erweitert den Markt für MEP-Dienstleistungen in Saudi-Arabien über die größten Städte hinaus und verbindet ihn mit einer breiteren Gruppe von öffentlichen, Tourismus-, Industrie- und regionalen Entwicklungsprogrammen. Es belohnt auch Auftragnehmer, die qualifizierte Teams an mehreren Standorten mobilisieren können, während sie gemeinsame Design-, Qualitäts-, Sicherheits- und Prüfpraktiken aufrechterhalten. Die geografische Expansion wird davon abhängen, ob Lieferanten diese betrieblichen Anforderungen bewältigen können, ohne die Terminkontrolle, die Geräteverfügbarkeit oder die Qualität der endgültigen Übergabe zu schwächen.
Wettbewerbslandschaft
Der Markt für MEP-Dienstleistungen in Saudi-Arabien hat ein gemischtes Konzentrationsprofil, da die größten Giga-Projektpakete dazu neigen, Auftragnehmer mit etablierter Ausführungskapazität, starken Auftragsbeständen, Zugang zu Geräten und der Fähigkeit zur Koordination komplexer Systeme über einen großen Standort zu bevorzugen. Gewerbe- und Wohnarbeiten bleiben stärker fragmentiert über mittelgroße und kleinere Unternehmen, insbesondere wenn Projekte kleiner, lokaler sind oder nur einen Teil des vollständigen mechanischen, elektrischen und sanitären Umfangs erfordern. Der Wettbewerb basiert auf Lieferzuverlässigkeit, technischen Qualifikationen, lokalem Inhalt, Preisgestaltung, Lieferantenbeziehungen und der Fähigkeit, Schnittstellen zwischen mehreren Gewerken zu verwalten, ohne kritische Tests zu verzögern. Building Information Modeling wird zu einer Basisanforderung für komplexe Arbeiten, da es Auftragnehmern hilft, physische Konflikte zwischen Systemen vor der Installation zu überprüfen und nutzbare Informationen durch die Übergabe aufrechtzuerhalten. Auftragnehmer, die zuverlässige Test-, Inbetriebnahme-, Dokumentations- und Übergabeprozesse nachweisen können, haben einen Vorteil bei hochwertigen Projekten, bei denen die Gebäudeleistung nach der Eröffnung ein zentrales Anliegen ist.
Lokale Fertigung ist zu einem praktischen Wettbewerbsfaktor im Markt für MEP-Dienstleistungen in Saudi-Arabien geworden, da sie den Zugang zu ausgewählten Produkten verbessern, Beschaffungsanforderungen unterstützen und das durch Verzögerungen bei importierten Geräten entstehende Betriebsrisiko reduzieren kann. Johnson Controls Arabia eröffnete eine 600-Tonnen-Luftkühlungs-Kältemaschinen-Produktionslinie und ein AHRI-zertifiziertes Prüflabor in seinem YORK Manufacturing Complex. Dasselbe Unternehmen vereinbarte auch die Lieferung von mehr als 133 in Saudi-Arabien hergestellten, AHRI-zertifizierten luftgekühlten Kältemaschinen für Ziele von Saudi Entertainment Ventures. Diese Schritte unterstützen einen schnelleren Gerätezugang, stärkere Qualifikationen für lokalen Inhalt und einen vollständigeren Prüfweg für im Königreich verwendete Geräte. Nemetschek Group und buildingSMART Saudi Arabia schlossen auch eine Partnerschaft zur Unterstützung von openBIM-Praktiken und ISO 19650-konformen Standards im Architektur-, Ingenieur-, Bau- und Betriebssektor. Solche Schritte machen digitale Koordination, nachvollziehbare Projektdaten, lokale technische Infrastruktur und Vertrautheit mit strukturierten Lieferstandards bei der Auftragnehmerauswahl wichtiger.
Chancen bestehen im integrierten Betrieb und in der Wartung für große Gewerbe- und gemischt genutzte Portfolios sowie in vorgefertigten MEP-Systemen für Wohn- und Gastgewerbeprojekte, bei denen wiederholte Gebäudelayouts eine standardisiertere Lieferung unterstützen können. Eigentümer, die große Anlagenportfolios verwalten, können einheitliche Vereinbarungen gegenüber mehreren getrennten Spezialverträgen bevorzugen, da sie nach der Bauphase eine klarere Betriebsverantwortung und eine einfachere Servicebeziehung wünschen. Technologiegestützte Facility Manager können sich durch Geräteüberwachung und vorausschauende Wartung differenzieren. Dennoch hängt die Nützlichkeit dieser Ansätze von der Qualität der zugrunde liegenden Anlagendaten und der Fähigkeit ab, rechtzeitig auf Warnungen zu reagieren. Die Einhaltung des Saudi Building Code und der Anforderungen des Leadership in Energy and Environmental Design wird auch zu einem nützlichen Differenzierungsmerkmal bei komplexen Projekten, da Auftragnehmer nachweisen müssen, dass Systeme korrekt entworfen, installiert und dokumentiert wurden. Kabbani Construction Group erweiterte die Dienstleistungen ihrer Tochtergesellschaft SOGEC um Freileitungsarbeiten und erweiterte damit ihr Angebot an elektrischer Infrastruktur. Der Markt für MEP-Dienstleistungen in Saudi-Arabien bleibt daher sowohl bei der Projektlieferung als auch bei der langfristigen Anlagenunterstützung wettbewerbsintensiv, wobei Unternehmen versuchen, einen Vorteil durch lokale Kompetenz, integrierte Dienstleistungen und zuverlässige Betriebsleistung aufzubauen.
Branchenführer im Bereich Mechanische, Elektrische und Sanitäre (MEP) Dienstleistungen in Saudi-Arabien
-
SaudiTaab Contracting Co.
-
Specialized MEP Co. Ltd. (SMEP)
-
Huda Arabia Contracting Co.
-
BEC Arabia
-
Integrated Holistic Construction Company (IHCC)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Die Tochtergesellschaft SOGEC der Kabbani Construction Group erweiterte ihr Dienstleistungsportfolio durch die Hinzufügung von Freileitungsdienstleistungen zu ihrer integrierten elektrischen Infrastrukturkapazität in Saudi-Arabien.
- April 2026: Johnson Controls Arabia eröffnete die größte 600-Tonnen-Luftkühlungs-Kältemaschinen-Produktionslinie des Königreichs im YORK Manufacturing Complex in der King Abdullah Economic City. Das Unternehmen eröffnete auch Saudi-Arabiens erstes AHRI-zertifiziertes Leistungsprüflabor für Geräte bis zu 600 Tonnen.
- Februar 2026: Johnson Controls Arabia und Saudi Entertainment Ventures unterzeichneten eine Vereinbarung über die Lieferung von mehr als 133 in Saudi-Arabien hergestellten, AHRI-zertifizierten luftgekühlten Kältemaschinen für Unterhaltungsziele im gesamten Königreich.


Berichtsumfang für den Markt für Mechanische, Elektrische und Sanitäre (MEP) Dienstleistungen in Saudi-Arabien
| Mechanische Dienstleistungen |
| Elektrische Dienstleistungen |
| Sanitärdienstleistungen |
| Integrierte MEP-Dienstleistungen |
| Design und Engineering |
| Installation, Prüfung und Inbetriebnahme |
| Wartung, Reparatur und Nachrüstung |
| Verwaltete / Leistungsbasierte Dienstleistungen |
| Wohnbereich |
| Gewerbe |
| Infrastruktur |
| Riad |
| Mekka |
| Ostprovinz |
| Übriges Saudi-Arabien |
| Nach Typ | Mechanische Dienstleistungen |
| Elektrische Dienstleistungen | |
| Sanitärdienstleistungen | |
| Integrierte MEP-Dienstleistungen | |
| Nach Dienstleistungsart | Design und Engineering |
| Installation, Prüfung und Inbetriebnahme | |
| Wartung, Reparatur und Nachrüstung | |
| Verwaltete / Leistungsbasierte Dienstleistungen | |
| Nach Endverbraucherbranche | Wohnbereich |
| Gewerbe | |
| Infrastruktur | |
| Nach Region | Riad |
| Mekka | |
| Ostprovinz | |
| Übriges Saudi-Arabien |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für MEP-Dienstleistungen in Saudi-Arabien?
Der Markt für MEP-Dienstleistungen in Saudi-Arabien wird voraussichtlich bis 2031 einen Wert von 4,68 Milliarden USD erreichen und von 2026 bis 2031 mit einem CAGR von 11,55 % wachsen, da Gebäudefertigstellung, Innenausbau, Inbetriebnahme und Anlagenbetriebsarbeiten über mehrere Projekttypen hinweg zunehmen.
Welche Dienstleistungsart hatte im Jahr 2025 den größten Anteil?
Wartung, Reparatur und Nachrüstung führten die Dienstleistungsarten mit einem Anteil von 35,4 % im Jahr 2025 an. Der große installierte Bestand an Gewerbe-, Gesundheits-, Gastgewerbe-, Industrie- und öffentlichen Anlagen unterstützt wiederkehrende Inspektions-, Reparatur-, Anpassungs-, Austausch- und Servicearbeiten nach Abschluss der Bauarbeiten.
Welcher Typ führt bei den MEP-Dienstleistungen in Saudi-Arabien?
Mechanische Dienstleistungen führten im Jahr 2025 mit einem Anteil von 41,3 %, unterstützt durch den breiten Bedarf an Kühlungs- und Lüftungssystemen. Ihre Rolle ist besonders wichtig in Gewerbeimmobilien, Krankenhäusern, Hotels, Industrieanlagen und Rechenzentren, die auf kontrollierte Umgebungen angewiesen sind.
Welche Endverbraucherkategorie wächst am schnellsten?
Die Infrastruktur wird bis 2031 voraussichtlich mit einem CAGR von 12,67 % wachsen, unterstützt durch Flughäfen, Massentransit, Wassersysteme und Versorgungsprojekte. Diese Einrichtungen erfordern koordinierte Systeme, die auf Sicherheit, Ausfallsicherheit, zuverlässigen Betrieb und effektive Wartung im Laufe der Zeit getestet werden.
Welche saudi-arabische Region wächst am schnellsten bei MEP-Arbeiten?
Riad ist das am schnellsten wachsende regionale Gebiet mit einem prognostizierten CAGR von 12,91 % bis 2031. Seine Entwicklungspipeline umfasst Giga-Projekte, Gewerbeviertel, Gesundheitseinrichtungen, Gastgewerbeanlagen, Rechenzentren und einen wachsenden Bestand an Betriebsgebäuden.
Welche Faktoren begrenzen die MEP-Projektlieferung in Saudi-Arabien?
Gerätelieferzeiten, Preisvolatilität, Fachkräftemangel, Zahlungsdruck und unvollständige Anlagendaten können die Ausführung einschränken. Diese Faktoren sind am störendsten, wenn komplexe Projekte spezialisierte Geräte, Tests, Inbetriebnahme, eng koordinierte Außendienstteams und zuverlässige Entscheidungen zwischen Auftragnehmern und Lieferanten benötigen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

