
Taille et part du marché des services mécaniques, électriques et de plomberie (MEP) en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.43 Milliards de dollars |
| Taille du Marché (2026) | 2.71 Milliards de dollars |
| Taille du Marché (2031) | 4.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.55 % |
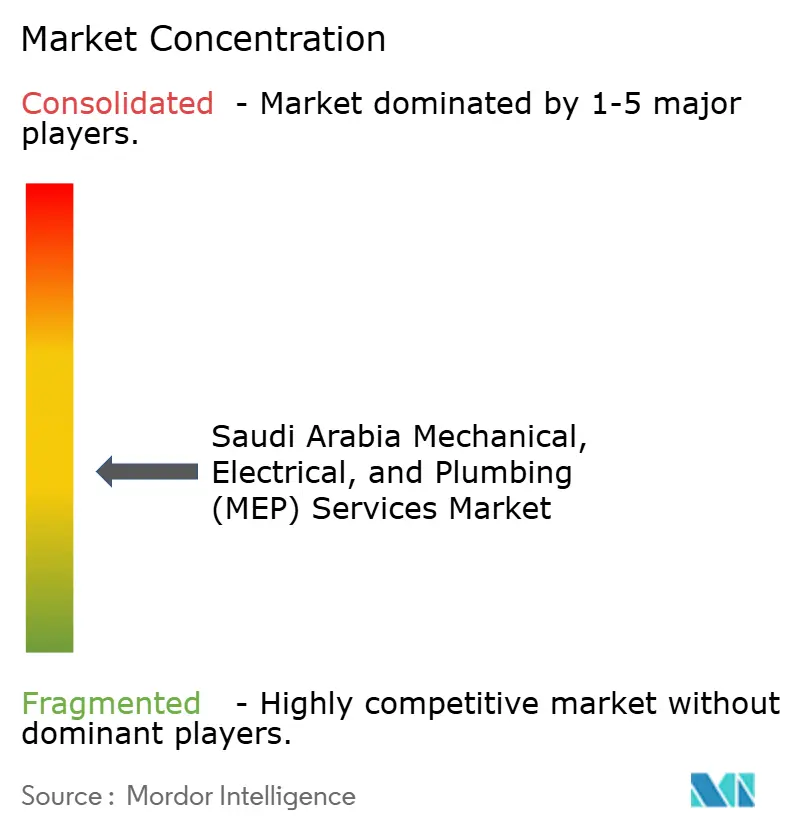
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services mécaniques, électriques et de plomberie (MEP) en Arabie Saoudite par Mordor Intelligence
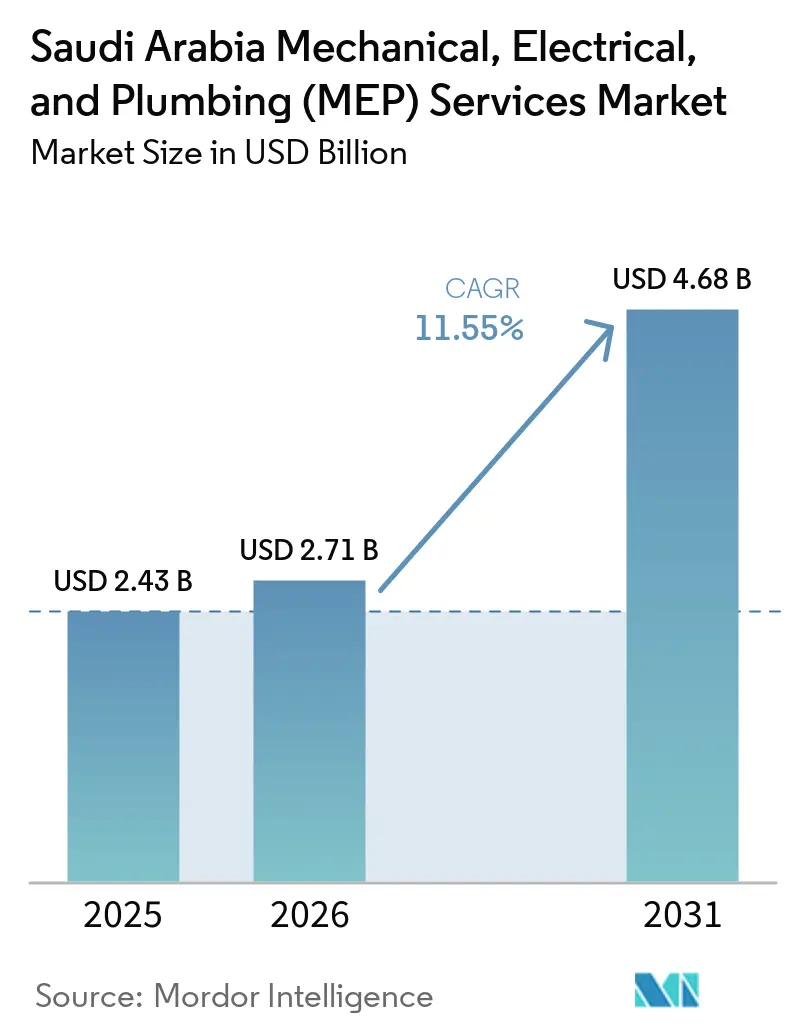
La taille du marché des services mécaniques, électriques et de plomberie en Arabie Saoudite devrait passer de 2,43 milliards USD en 2025 à 2,71 milliards USD en 2026 et atteindre 4,68 milliards USD d'ici 2031, à un CAGR de 11,55 % sur la période 2026-2031.
Le marché des services MEP en Arabie Saoudite est soutenu par la transition des premiers travaux de génie civil vers l'achèvement des bâtiments, l'aménagement intérieur, l'installation des systèmes, les essais et la réception dans le cadre de grands projets, où la valeur des services techniques coordonnés de bâtiment devient plus visible. Cette évolution place les lots mécaniques, électriques et de plomberie plus tôt dans les calendriers de projet, car les maîtres d'ouvrage doivent coordonner des systèmes complexes avec les exigences structurelles, architecturales, de sécurité incendie, de contrôle et d'exploitation avant l'achèvement des bâtiments. La demande devient également moins dépendante d'un seul type de bâtiment, car les projets commerciaux, les hôtels, les hôpitaux, les infrastructures de transport, les installations industrielles et les centres de données nécessitent des systèmes spécialisés, une mise en service fiable et une maintenance continue après l'ouverture. Les entrepreneurs disposant d'une production locale, de compétences en mise en service, de modèles de livraison intégrés et de la capacité à soutenir les actifs en exploitation sont mieux positionnés pour concourir sur des travaux à plus haute valeur ajoutée et pour répondre aux attentes des donneurs d'ordre qui vont au-delà d'un simple périmètre d'installation. La disponibilité des équipements, les pénuries de main-d'œuvre technique, les délais de paiement et l'incomplétude des informations sur les actifs restent des contraintes importantes à l'exécution, en particulier lorsque plusieurs projets complexes entrent simultanément en phase d'installation.
Points clés du rapport
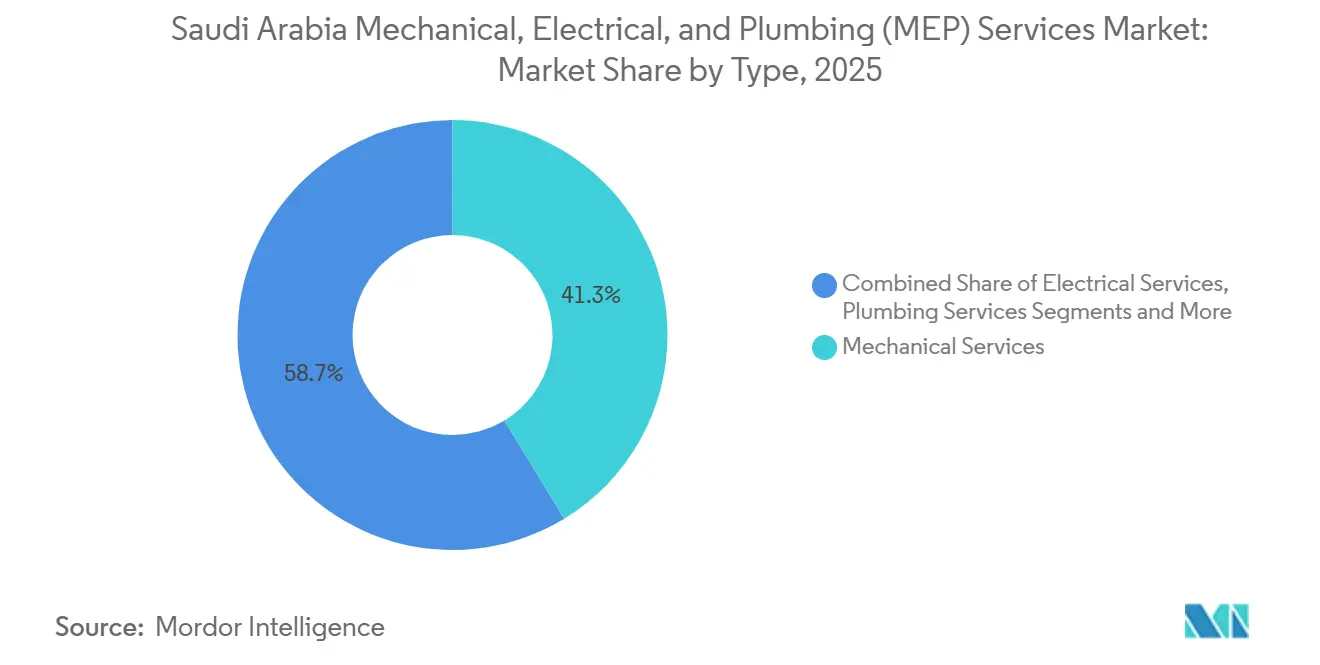
- Par type, les services mécaniques ont représenté 41,3 % du chiffre d'affaires des services MEP en Arabie Saoudite en 2025, tandis que les services MEP intégrés devraient croître à un CAGR de 12,21 % jusqu'en 2031.
- Par type de service, la maintenance, la réparation et la rénovation ont représenté 35,4 % du chiffre d'affaires des services MEP en Arabie Saoudite en 2025, tandis que les services gérés et basés sur la performance devraient croître à un CAGR de 12,56 % jusqu'en 2031.
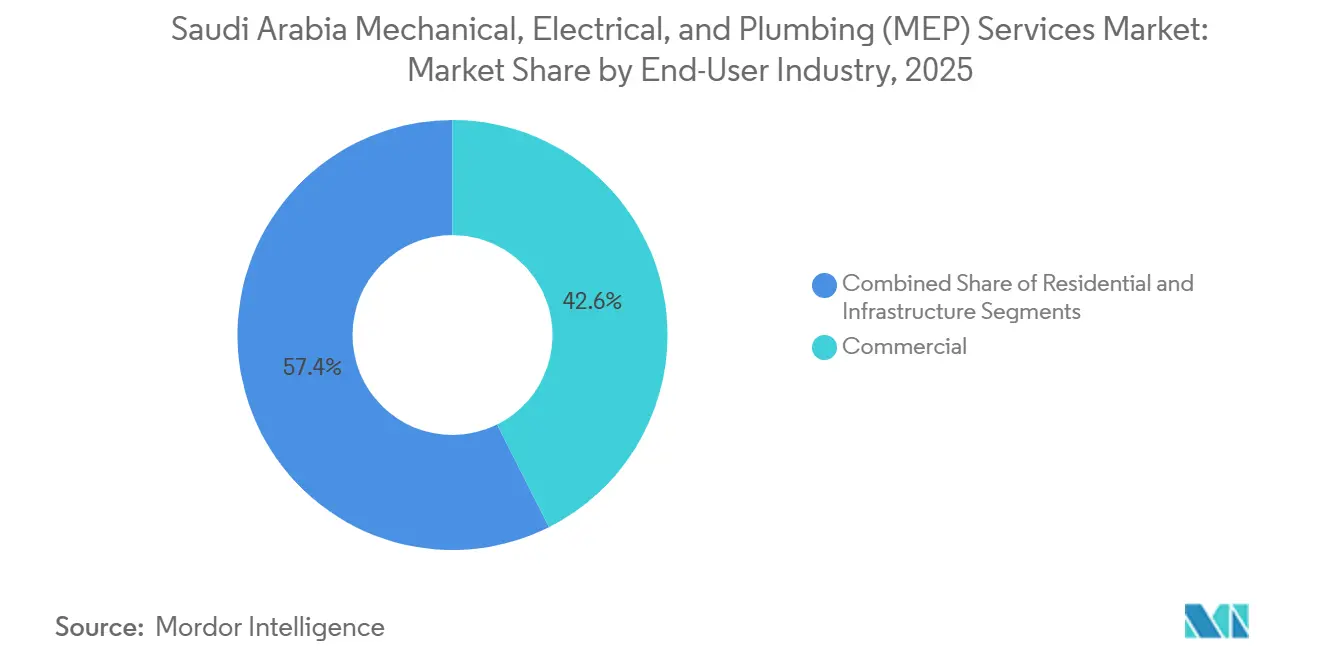
- Par secteur d'utilisation final, le secteur commercial a représenté 42,6 % du chiffre d'affaires des services MEP en Arabie Saoudite en 2025, tandis que l'infrastructure devrait croître à un CAGR de 12,67 % jusqu'en 2031.
- Par géographie, Riyad a représenté 36,7 % du chiffre d'affaires des services MEP en Arabie Saoudite en 2025 et devrait croître à un CAGR de 12,91 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services mécaniques, électriques et de plomberie (MEP) en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de lots MEP dans le cadre des mégaprojets Vision 2030 | +3.0% | National, avec la plus forte concentration à Riyad, dans le corridor NEOM et à Diriyah | Court terme (≤ 2 ans) |
| Développement commercial et mixte à Riyad | +2.5% | Riyad, avec des retombées sur Djeddah | Court terme (≤ 2 ans) |
| Expansion de l'infrastructure hôtelière, du pèlerinage et du tourisme | +1.8% | La Mecque, Médine et la côte de la mer Rouge | Moyen terme (2-4 ans) |
| Demande en centres de données, refroidissement industriel et qualité de l'alimentation électrique | +1.5% | Riyad et Province orientale, avec des retombées sur NEOM | Moyen terme (2-4 ans) |
| Modélisation des informations du bâtiment, mise en service numérique et adoption des bâtiments intelligents | +0.8% | National, avec des gains précoces à Riyad et Djeddah | Moyen terme (2-4 ans) |
| Fabrication MEP localisée et livraison modulaire | +0.6% | National, avec une activité dans la ville économique du roi Abdallah et à Dammam | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de lots MEP dans le cadre des mégaprojets Vision 2030
Le marché des services MEP en Arabie Saoudite bénéficie de travaux provenant de NEOM, Qiddiya, Diriyah, New Murabba et l'aéroport international du roi Salmane, dont la taille et les exigences techniques font de la coordination des services techniques de bâtiment une tâche centrale du projet. Ces programmes ont fait évoluer les travaux MEP d'une activité de fin de construction à une exigence de planification précoce, car les systèmes structurels, architecturaux, mécaniques, électriques, de plomberie et de contrôle doivent être alignés avant le début de l'installation. Les maîtres d'ouvrage divisent les grands travaux en lots MEP distincts, créant une demande pour des entrepreneurs capables de gérer la coordination de la conception, les achats, l'installation, les essais, la mise en service et la réception tout en travaillant avec plusieurs équipes de construction. La structure en lots offre aux entreprises spécialisées un rôle plus clair dans des projets qui s'appuyaient auparavant sur de larges périmètres de construction, et elle rend les dossiers de livraison, les plans d'interface et la responsabilité des performances des systèmes plus importants lors des appels d'offres. Elle crée également un groupe plus large de sous-traitants et de fournisseurs dont le travail est directement lié à la capacité d'un bâtiment ou d'un quartier entier à entrer en phase d'essais dans les délais. L'Expo 2030 Riyad et la FIFA 2034 fournissent des dates de livraison fixes qui peuvent soutenir la continuité du pipeline de projets et réduire le risque que les travaux soient reportés sans échéance claire.
Développement commercial et mixte à Riyad
Riyad génère une demande récurrente pour les travaux d'installation, de mise en service, de rénovation et d'exploitation dans le cadre du marché des services MEP en Arabie Saoudite, plutôt qu'une demande limitée à la phase initiale de construction du gros œuvre[1]. Les tours de bureaux, les quartiers mixtes, les hôtels, les établissements médicaux, les centres de données, les centres commerciaux et les campus d'entreprises nécessitent des systèmes plus complexes et plus étroitement surveillés que ceux utilisés dans la construction de bâtiments ordinaires. Le quartier financier du roi Abdallah, le projet Mukaab et les projets le long de la route du roi Fahad s'ajoutent à la base installée de la ville en matière de refroidissement, d'alimentation électrique, de plomberie, de contrôle et d'actifs de sécurité incendie. Cette base installée génère des travaux complémentaires après l'achèvement du contrat de construction initial, car les systèmes nécessitent des essais, des ajustements, des remplacements, une gestion des performances et un historique de service documenté pendant leur exploitation. Cela donne également aux maîtres d'ouvrage une raison plus forte de sélectionner des prestataires capables de comprendre l'ensemble des systèmes d'un bâtiment plutôt que d'intervenir uniquement lorsqu'un actif tombe en panne. Les spécialistes internationaux sont attirés par l'ampleur des travaux techniquement exigeants et par la nécessité d'une coordination solide entre les équipes de conception, d'approvisionnement, de livraison sur site et de gestion des installations.
Expansion de l'infrastructure hôtelière, du pèlerinage et du tourisme
L'investissement hôtelier à La Mecque et à Médine élargit le marché des services MEP en Arabie Saoudite à travers des projets d'hôtels, de résidences et d'infrastructures d'accueil des visiteurs qui doivent fonctionner de manière constante pendant les périodes de très forte demande. Ces actifs nécessitent des systèmes fiables de refroidissement, d'eau, d'assainissement, d'alimentation électrique, de protection incendie, de contrôle et de sécurité incendie, car ils accueillent de grands volumes de visiteurs dans des conditions climatiques difficiles[2]. Rua Al Haram, Rua Al Madinah, Dar Al Hijrah Pilgrim City, Masar Makkah et Thakher Makkah ont été identifiés dans les recherches fournies comme des programmes de développement importants nécessitant des lots substantiels de services techniques de bâtiment. Le profil de la demande s'étend au-delà de l'installation, car les actifs hôteliers nécessitent une maintenance régulière, un soutien à la mise en service, des contrôles des systèmes d'eau, une surveillance des performances et une coordination soigneuse avec le personnel d'exploitation après l'ouverture. Les périodes de pointe des visiteurs rendent les pannes des systèmes de refroidissement, d'eau, d'assainissement ou d'alimentation électrique particulièrement difficiles, ce qui accroît l'importance des travaux préventifs et de la capacité d'intervention rapide. Les entrepreneurs ayant de l'expérience dans le refroidissement de district, la plomberie, la climatisation à haute capacité et les grands portefeuilles d'exploitation peuvent répondre à ces exigences plus efficacement[3].
Demande en centres de données, refroidissement industriel et qualité de l'alimentation électrique
Les centres de données et les installations industrielles ajoutent des travaux spécialisés au marché des services MEP en Arabie Saoudite, car leurs systèmes doivent fonctionner avec un niveau de résilience qui n'est pas requis dans de nombreux bâtiments standard. Ces installations nécessitent un refroidissement à haute capacité, une distribution d'énergie, des dispositifs électriques redondants, une gestion thermique, une surveillance, des systèmes de secours soigneusement testés et des contrôles capables de maintenir des opérations stables. L'engagement annoncé d'Oracle en matière d'infrastructure locale et la capacité de calcul planifiée par Humain indiquent une demande continue pour l'installation et la mise en service d'installations à mission critique dans les recherches fournies. L'environnement désertique augmente les exigences d'ingénierie pour les systèmes de refroidissement et électriques, tandis que les sites industriels nécessitent également une attention aux charges de processus, à la qualité de l'alimentation électrique et aux performances des équipements en exploitation continue. Ces conditions créent un besoin de revue de conception spécialisée, d'essais détaillés et de dossiers de mise en service pouvant démontrer que l'installation fonctionnera comme requis une fois occupée. Les normes saoudiennes relatives aux équipements de refroidissement augmentent la valeur des capacités techniques locales et des équipements pouvant satisfaire aux conditions de conformité requises.
Analyse de l'impact des contraintes*
| Contraintes | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Délais d'approvisionnement des équipements importés et volatilité des prix | -1.2% | National, avec l'effet le plus fort à Riyad et dans la Province orientale | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre MEP qualifiée et goulets d'étranglement dans l'exécution sur site | -1.0% | National, avec l'effet le plus fort dans le corridor NEOM et à Riyad | Court terme (≤ 2 ans) |
| Pression sur les cycles de paiement et la trésorerie des entrepreneurs | -0.8% | National, concentré dans les projets financés par l'État | Moyen terme (2-4 ans) |
| La fragmentation des données sur les actifs limite les contrats basés sur la performance | -0.5% | National, concentré dans les parcs commerciaux et industriels anciens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Délais d'approvisionnement des équipements importés et volatilité des prix
Les refroidisseurs importés, les appareillages de commutation à moyenne tension, les contrôleurs de systèmes de gestion technique du bâtiment et les tableaux électriques sur mesure peuvent retarder le marché des services MEP en Arabie Saoudite lorsque les programmes de projet sont étroitement séquencés et qu'un seul élément est nécessaire avant que les essais puissent commencer. Un composant en retard peut empêcher les essais et la mise en service d'un lot plus large, retarder les travaux d'autres corps d'état et laisser des zones achevées dans l'impossibilité de passer à la réception. Cela crée une pression sur les entrepreneurs, car les jalons d'achèvement sont souvent liés à des déclencheurs de paiement, tandis que les fournisseurs peuvent être soumis à des conditions de paiement et de livraison différentes. Les étapes d'enregistrement des produits et de conformité s'ajoutent aux délais d'approvisionnement des équipements qui n'ont pas encore été enregistrés dans le Royaume. La production locale et l'assemblage modulaire peuvent réduire une partie de l'exposition, mais ils ne couvrent pas encore tous les produits spécialisés requis pour les hôpitaux, les centres de données, les infrastructures et les sites industriels. La planification des achats, l'approbation technique précoce et une coordination claire avec les fournisseurs restent donc essentielles au contrôle des coûts et à la fiabilité des délais.
Pénuries de main-d'œuvre MEP qualifiée et goulets d'étranglement dans l'exécution sur site
Le marché des services MEP en Arabie Saoudite a besoin d'ingénieurs de mise en service, de spécialistes électriques, de techniciens en plomberie, d'experts en contrôle et de chefs de projet ayant de l'expérience dans des installations complexes et des programmes de construction à fort volume. Les centres de données, les hôpitaux, les mégaprojets, les hôtels, les installations industrielles et d'autres grands projets se disputent les mêmes talents spécialisés limités, en particulier lorsqu'ils atteignent simultanément les phases d'installation et de réception. Cela peut augmenter les coûts des sous-traitants, limiter le nombre d'équipes disponibles pour un entrepreneur et laisser des postes critiques vacants pendant les périodes de construction active. Les emplacements de projet éloignés créent un besoin supplémentaire en logistique, hébergement, supervision, pièces de rechange et soutien technique, ce qui rend le déploiement sur site plus exigeant. La formation, le recrutement local, la conception standardisée, les assemblages préfabriqués répétables et une meilleure planification de chantier peuvent atténuer une partie de la pression au fil du temps. Jusqu'à ce que les capacités s'améliorent, la disponibilité de la main-d'œuvre continuera de façonner la qualité de livraison, le séquençage des projets et les marges des entrepreneurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les services mécaniques sont en tête tandis que la livraison intégrée gagne du terrain
Les services mécaniques ont représenté 41,3 % du chiffre d'affaires des services MEP en Arabie Saoudite en 2025, soutenus par le large besoin en systèmes de chauffage, ventilation, climatisation et réfrigération. Le refroidissement est une exigence opérationnelle dans les propriétés commerciales, de santé, résidentielles, hôtelières, industrielles et publiques, ce qui maintient le périmètre mécanique au premier plan dans la nouvelle construction et l'exploitation des actifs. Les hôpitaux et les centres de données augmentent la valeur de ces travaux, car ils nécessitent un refroidissement fiable, de la redondance, des essais, des contrôles et une mise en service documentée. Les lots mécaniques interagissent également étroitement avec la plomberie, l'électricité, la protection incendie et les systèmes de gestion technique du bâtiment, de sorte que les entrepreneurs doivent gérer les interfaces même lorsque leur périmètre formel est limité. La taille de la catégorie mécanique reflète à la fois le volume des équipements de refroidissement et la nécessité de maintenir leurs performances dans les bâtiments en exploitation.
Les services MEP intégrés devraient croître à un CAGR de 12,21 % de 2026 à 2031, les maîtres d'ouvrage recherchant un interlocuteur unique pour coordonner les travaux mécaniques, électriques et de plomberie. Cette approche peut réduire les litiges d'interface, clarifier les responsabilités lors des essais et de la réception, et offrir aux maîtres d'ouvrage un point de responsabilité unique pour la coordination des systèmes. Les services électriques et les services de plomberie maintiennent une demande stable, car chaque grand bâtiment nécessite une distribution d'énergie, des systèmes d'eau, un drainage, des contrôles et une installation conforme. L'activité de fabrication locale soutient la livraison intégrée en améliorant l'accès à certains équipements et en réduisant la dépendance à des canaux d'approvisionnement distincts. Le secteur des services MEP en Arabie Saoudite évolue vers des lots de services plus larges sans réduire le rôle central de l'expertise mécanique spécialisée.


Par type de service : la maintenance et la rénovation détiennent la plus grande base, tandis que les contrats gérés se développent
La maintenance, la réparation et la rénovation ont représenté 35,4 % de la part du marché des services MEP en Arabie Saoudite en 2025. La catégorie est soutenue par le parc croissant de bâtiments commerciaux, d'établissements de santé, d'hôtels, d'installations industrielles et d'actifs publics nécessitant un entretien technique régulier. Ces actifs nécessitent des inspections, des réparations, des ajustements liés à l'énergie, un nettoyage, le remplacement d'équipements vieillissants et une réponse aux problèmes d'exploitation. Le travail est souvent récurrent, ce qui peut créer une base de revenus plus stable qu'un projet d'installation unique et exige des entrepreneurs qu'ils comprennent l'état d'exploitation de chaque actif. Cette large base installée explique pourquoi les services de maintenance et de rénovation restent la plus grande catégorie de services.
Les services gérés et basés sur la performance devraient croître à un CAGR de 12,56 % jusqu'en 2031. Les propriétaires de bâtiments recherchent des contrats qui confient davantage de responsabilités en matière de résultats opérationnels, de disponibilité des actifs et de performance énergétique à des prestataires spécialisés. De tels accords dépendent d'informations fiables sur les actifs, d'équipes de service, de systèmes de surveillance et de la capacité à mesurer l'état des équipements dans le temps. La conception et l'ingénierie ainsi que l'installation, les essais et la mise en service restent essentiels pendant la construction, mais leur contribution relative peut se modérer à mesure que davantage d'actifs entrent en exploitation. L'offre de gestion des installations COSMA de Kabbani Construction Group montre comment les entrepreneurs peuvent étendre leur soutien de l'installation à des opérations pluriannuelles. Le marché des services MEP en Arabie Saoudite crée donc davantage de valeur pour les entreprises capables de gérer un actif après l'achèvement de la construction.
Par secteur d'utilisation final : la demande commerciale est en tête tandis que l'infrastructure connaît la croissance la plus rapide
Le secteur commercial a représenté 42,6 % de la taille du marché des services MEP en Arabie Saoudite en 2025. Les projets de bureaux, de commerce de détail, d'hôtellerie et d'usage mixte à Riyad sont des contributeurs importants, tandis que l'activité de développement à Djeddah et dans la Province orientale s'ajoute à la base de demande. Les propriétés commerciales nécessitent un refroidissement coordonné, une alimentation électrique, une plomberie, une protection incendie, des contrôles, une ventilation et une maintenance régulière, souvent dans des bâtiments qui doivent rester attrayants et confortables pour les occupants. La valeur de ces systèmes augmente dans les bureaux haut de gamme, les hôtels, les centres commerciaux et les bâtiments médicaux, car leurs exigences techniques et leurs attentes en matière de service sont plus élevées. Le nouveau parc commercial génère également des travaux futurs en matière de mise en service, de rénovation, de remplacement et d'exploitation des installations.
L'infrastructure devrait croître à un CAGR de 12,67 % de 2026 à 2031. Les aéroports, les transports en commun, les installations de traitement des eaux et les réseaux de services publics nécessitent des systèmes mécaniques, électriques et de plomberie importants avec des exigences d'essais, de sécurité, de fiabilité et d'exploitation exigeantes. Ces projets sont liés à des programmes de diversification économique plus larges et à des calendriers de livraison pour des événements majeurs, ce qui accroît l'importance d'une mise en service dans les délais. La demande résidentielle reste soutenue par le programme national de logement et les objectifs d'accession à la propriété dans les recherches fournies. Les terminaux de transport, les stades et autres installations publiques comprennent également des fonctions commerciales, hôtelières et d'accueil des visiteurs qui ajoutent une complexité de systèmes de niveau commercial. Le secteur des services MEP en Arabie Saoudite bénéficie lorsque les travaux d'infrastructure combinent des fonctions publiques avec des exigences complexes en matière de services techniques de bâtiment.
Analyse géographique
Riyad a représenté 36,7 % de la part du marché des services MEP en Arabie Saoudite en 2025 et devrait croître à un CAGR de 12,91 % jusqu'en 2031. La ville regroupe des mégaprojets, de l'immobilier commercial, des établissements de santé, des actifs hôteliers, des centres de données, des bureaux d'entreprises, des destinations commerciales et des quartiers mixtes, ce qui crée une large base locale pour les systèmes techniques de bâtiment. Cette combinaison soutient à la fois un grand volume de travaux et des exigences techniques élevées, car ces bâtiments nécessitent un refroidissement, une alimentation électrique, une plomberie, des systèmes de sécurité incendie, des contrôles, des essais et un soutien opérationnel ultérieur. New Murabba et l'aéroport international du roi Salmane figurent parmi les projets qui renforcent la demande de systèmes coordonnés, tandis que d'autres projets commerciaux génèrent des besoins récurrents en maintenance et en rénovation. Riyad dispose également d'une forte concentration de développements d'entreprises, commerciaux et mixtes, permettant aux entrepreneurs de constituer des équipes locales et de servir plusieurs types d'actifs depuis la même base opérationnelle.
La Mecque et Médine soutiennent une partie distincte du marché des services MEP en Arabie Saoudite, car les projets hôteliers et de pèlerinage nécessitent des systèmes d'eau, d'assainissement, de refroidissement, d'alimentation électrique, de ventilation et de sécurité incendie à haute capacité pouvant fonctionner pendant les périodes d'intense demande des visiteurs. Les recherches fournies identifient le développement hôtelier majeur à La Mecque et le projet Rua Al Madinah à Médine comme des ajouts importants à ce pipeline. Ces bâtiments doivent accueillir de grands volumes de visiteurs dans un climat exigeant, de sorte que la fiabilité du refroidissement, la disponibilité de l'eau, le drainage et la capacité de maintenance sont essentiels dès l'ouverture. Ces travaux peuvent se poursuivre après la construction par la mise en service, l'ajustement des systèmes, le remplacement des équipements, la maintenance préventive et le soutien opérationnel. La Province orientale présente un profil différent, car sa demande est liée au refroidissement industriel, aux systèmes électriques de processus, à la qualité de l'alimentation électrique et aux installations associées à la pétrochimie et à la fabrication avancée. Les entrepreneurs dans cette région ont besoin de capacités répondant aux certifications industrielles, à la sécurité des procédés et aux conditions de maintenance rigoureuses, ainsi qu'aux travaux de construction commerciale standard.
Les autres régions contribuent à partir d'une base plus modeste à travers l'aéroport international de la mer Rouge, la ville industrielle de Turaif, les hôpitaux régionaux, les établissements d'enseignement et d'autres projets distribués. L'empreinte de NEOM à Tabuk apporte des travaux MEP à haute spécification dans des zones qui avaient historiquement des exigences de construction plus limitées, augmentant le besoin de dispositifs d'approvisionnement locaux et d'équipes de terrain spécialisées. Les emplacements éloignés peuvent augmenter les coûts de livraison, car les équipes ont besoin de logistique, d'hébergement, de supervision, de pièces de rechange, de transport fiable et de soutien technique avant que la construction et la mise en service puissent se dérouler sans heurts. Cette distribution des projets élargit le marché des services MEP en Arabie Saoudite au-delà des plus grandes villes et le connecte à un groupe plus large de programmes de développement public, touristique, industriel et régional. Elle récompense également les entrepreneurs capables de mobiliser des équipes qualifiées sur plusieurs sites tout en maintenant des pratiques communes de conception, de qualité, de sécurité et d'essais. L'expansion géographique dépendra de la capacité des fournisseurs à gérer ces exigences opérationnelles sans affaiblir le contrôle des délais, la disponibilité des équipements ou la qualité de la réception finale.
Paysage concurrentiel
Le marché des services MEP en Arabie Saoudite présente un profil de concentration mixte, car les plus grands lots de mégaprojets tendent à favoriser les entrepreneurs disposant d'une capacité d'exécution établie, de carnets de commandes solides, d'un accès aux équipements et de la capacité à coordonner des systèmes complexes sur un grand site. Les travaux commerciaux et résidentiels restent plus fragmentés entre des entreprises de taille moyenne et plus petites, en particulier lorsque les projets sont plus petits, plus localisés ou ne nécessitent qu'une partie du périmètre mécanique, électrique et de plomberie complet. La concurrence repose sur la fiabilité de la livraison, les références techniques, le contenu local, les prix, les relations avec les fournisseurs et la capacité à gérer les interfaces entre plusieurs corps d'état sans retarder les essais critiques. La modélisation des informations du bâtiment devient une exigence de base pour les travaux complexes, car elle aide les entrepreneurs à identifier les conflits physiques entre les systèmes avant l'installation et à maintenir des informations utilisables jusqu'à la réception. Les entrepreneurs capables de démontrer des processus fiables d'essais, de mise en service, de documentation et de réception ont un avantage dans les projets à haute valeur ajoutée où la performance du bâtiment après l'ouverture est une préoccupation majeure.
La fabrication locale est devenue un facteur concurrentiel pratique sur le marché des services MEP en Arabie Saoudite, car elle peut améliorer l'accès à certains produits, soutenir les exigences d'approvisionnement et réduire le risque opérationnel créé par les retards d'équipements importés. Johnson Controls Arabia a inauguré une ligne de production de refroidisseurs à air de 600 tonnes et un laboratoire d'essais certifié AHRI dans son complexe de fabrication YORK. La même entreprise a également accepté de fournir plus de 133 refroidisseurs à air fabriqués en Arabie Saoudite et certifiés AHRI pour les destinations de Saudi Entertainment Ventures. Ces initiatives soutiennent un accès plus rapide aux équipements, de meilleures références en matière de contenu local et un parcours d'essais plus complet pour les équipements utilisés dans le Royaume. Nemetschek Group et buildingSMART Saudi Arabia ont également conclu un partenariat pour soutenir les pratiques openBIM et les normes alignées sur l'ISO 19650 dans le secteur de l'architecture, de l'ingénierie, de la construction et de l'exploitation. Ces initiatives rendent la coordination numérique, les données de projet traçables, l'infrastructure technique locale et la familiarité avec les normes de livraison structurées plus importantes dans la sélection des entrepreneurs.
Des opportunités subsistent dans les opérations et la maintenance intégrées pour les grands portefeuilles commerciaux et mixtes, ainsi que dans les systèmes MEP préfabriqués pour les projets résidentiels et hôteliers, où des plans de bâtiments répétés peuvent soutenir une livraison plus standardisée. Les maîtres d'ouvrage gérant de grands portefeuilles d'actifs peuvent préférer des accords unifiés à plusieurs contrats spécialisés déconnectés, car ils souhaitent une responsabilité opérationnelle plus claire et une relation de service plus simple après la construction. Les gestionnaires de facilities utilisant la technologie peuvent se différencier grâce à la surveillance des équipements et à la maintenance prédictive. Cependant, l'utilité de ces approches dépend de la qualité des données sous-jacentes sur les actifs et de la capacité à agir sur les alertes en temps utile. La conformité au Code de construction saoudien et aux exigences du Leadership in Energy and Environmental Design devient également un facteur de différenciation utile dans les projets complexes, car les entrepreneurs doivent démontrer que les systèmes ont été conçus, installés et documentés correctement. Kabbani Construction Group a élargi les services de sa filiale SOGEC pour inclure les travaux sur les lignes électriques aériennes, élargissant ainsi son offre d'infrastructure électrique. Le marché des services MEP en Arabie Saoudite reste donc compétitif à la fois dans la livraison de projets et le soutien à long terme des actifs, les entreprises cherchant à construire un avantage grâce aux capacités locales, aux services intégrés et à des performances opérationnelles fiables.
Leaders du secteur des services mécaniques, électriques et de plomberie (MEP) en Arabie Saoudite
-
SaudiTaab Contracting Co.
-
Specialized MEP Co. Ltd. (SMEP)
-
Huda Arabia Contracting Co.
-
BEC Arabia
-
Integrated Holistic Construction Company (IHCC)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : La filiale SOGEC de Kabbani Construction Group a élargi son portefeuille de services en ajoutant des services de lignes électriques aériennes à sa capacité d'infrastructure électrique intégrée en Arabie Saoudite.
- Avril 2026 : Johnson Controls Arabia a inauguré la plus grande ligne de production de refroidisseurs à air de 600 tonnes du Royaume dans le complexe de fabrication YORK de la ville économique du roi Abdallah. L'entreprise a également lancé le premier laboratoire d'essais de performance certifié AHRI d'Arabie Saoudite pour les équipements jusqu'à 600 tonnes.
- Février 2026 : Johnson Controls Arabia et Saudi Entertainment Ventures ont signé un accord pour la fourniture de plus de 133 refroidisseurs à air fabriqués en Arabie Saoudite et certifiés AHRI pour des destinations de divertissement à travers le Royaume.


Périmètre du rapport sur le marché des services mécaniques, électriques et de plomberie (MEP) en Arabie Saoudite
| Services mécaniques |
| Services électriques |
| Services de plomberie |
| Services MEP intégrés |
| Conception et ingénierie |
| Installation, essais et mise en service |
| Maintenance, réparation et rénovation |
| Services gérés / basés sur la performance |
| Résidentiel |
| Commercial |
| Infrastructure |
| Riyad |
| La Mecque |
| Province orientale |
| Reste de l'Arabie Saoudite |
| Par type | Services mécaniques |
| Services électriques | |
| Services de plomberie | |
| Services MEP intégrés | |
| Par type de service | Conception et ingénierie |
| Installation, essais et mise en service | |
| Maintenance, réparation et rénovation | |
| Services gérés / basés sur la performance | |
| Par secteur d'utilisation final | Résidentiel |
| Commercial | |
| Infrastructure | |
| Par région | Riyad |
| La Mecque | |
| Province orientale | |
| Reste de l'Arabie Saoudite |


Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les services MEP en Arabie Saoudite ?
Le marché des services MEP en Arabie Saoudite devrait atteindre 4,68 milliards USD d'ici 2031, avec une expansion à un CAGR de 11,55 % de 2026 à 2031, à mesure que les travaux d'achèvement des bâtiments, d'aménagement intérieur, de mise en service et d'exploitation des actifs augmentent dans plusieurs types de projets.
Quel type de service détenait la plus grande part en 2025 ?
La maintenance, la réparation et la rénovation ont dominé les types de services avec une part de 35,4 % en 2025. La large base installée d'actifs commerciaux, de santé, hôteliers, industriels et publics soutient des travaux récurrents d'inspection, de réparation, d'ajustement, de remplacement et de service après l'achèvement de la construction.
Quel type est en tête des services MEP en Arabie Saoudite ?
Les services mécaniques sont en tête avec une part de 41,3 % en 2025, soutenus par le large besoin en systèmes de refroidissement et de ventilation. Leur rôle est particulièrement important dans les propriétés commerciales, les hôpitaux, les hôtels, les installations industrielles et les centres de données qui dépendent d'environnements contrôlés.
Quel secteur d'utilisation final connaît la croissance la plus rapide ?
L'infrastructure devrait croître à un CAGR de 12,67 % jusqu'en 2031, soutenue par les aéroports, les transports en commun, les systèmes d'eau et les projets de services publics. Ces installations nécessitent des systèmes coordonnés testés pour la sécurité, la résilience, le fonctionnement fiable et une maintenance efficace dans le temps.
Quelle région saoudienne connaît la croissance la plus rapide pour les travaux MEP ?
Riyad est la zone régionale à la croissance la plus rapide, avec un CAGR projeté de 12,91 % jusqu'en 2031. Son pipeline de développement comprend des mégaprojets, des quartiers commerciaux, des établissements de santé, des actifs hôteliers, des centres de données et un parc croissant de bâtiments en exploitation.
Quels facteurs limitent la livraison des projets MEP en Arabie Saoudite ?
Les délais d'approvisionnement des équipements, la volatilité des prix, les pénuries de main-d'œuvre qualifiée, la pression sur les paiements et l'incomplétude des données sur les actifs peuvent limiter l'exécution. Ces facteurs sont les plus perturbateurs lorsque des projets complexes nécessitent des équipements spécialisés, des essais, une mise en service, des équipes de terrain étroitement coordonnées et des décisions fiables entre entrepreneurs et fournisseurs.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

