
Tamaño y Participación del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 2.43 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.68 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.55 % |
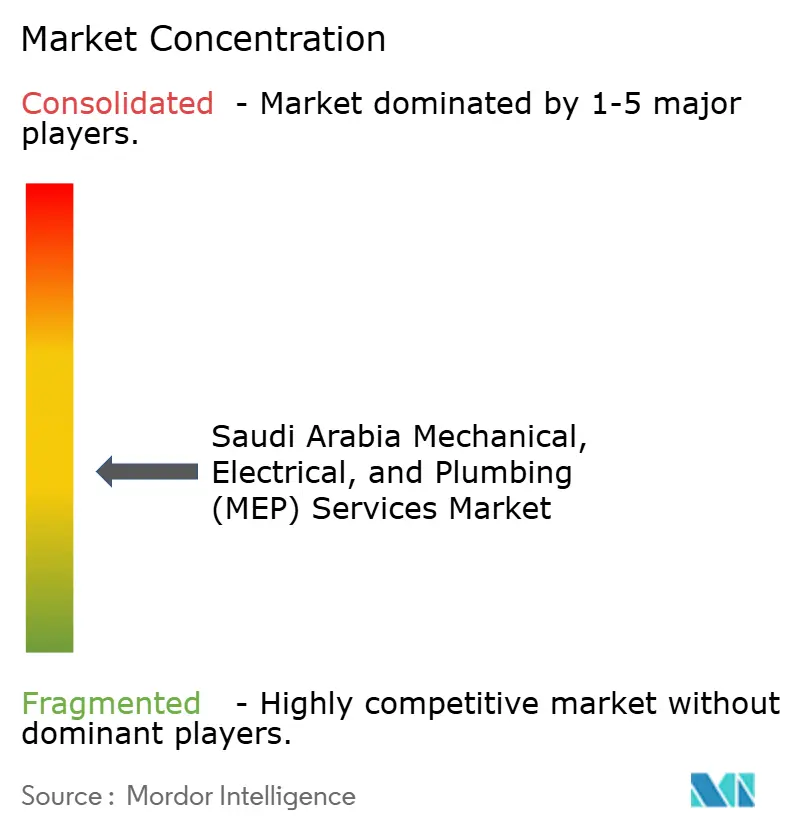
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de Arabia Saudita por Mordor Intelligence
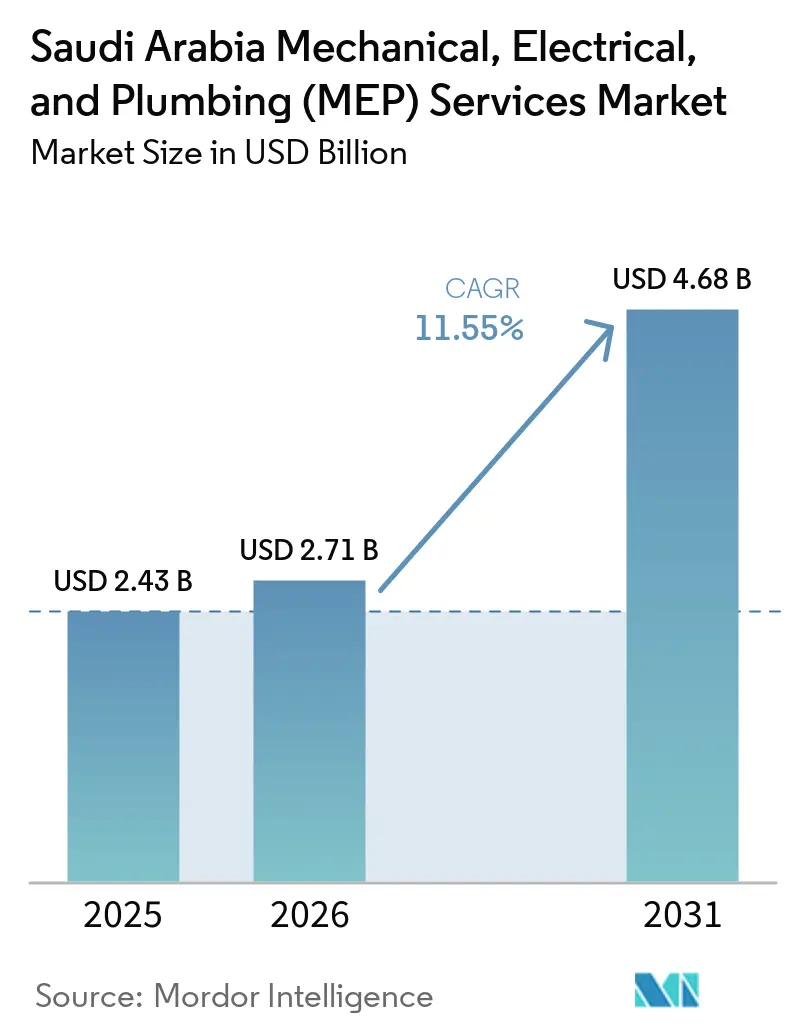
Se espera que el tamaño del Mercado de Servicios Mecánicos, Eléctricos y de Plomería de Arabia Saudita crezca de 2,43 mil millones de USD en 2025 a 2,71 mil millones de USD en 2026 y se prevé que alcance 4,68 mil millones de USD en 2031 a una CAGR del 11,55% durante 2026-2031.
El mercado de servicios MEP de Arabia Saudita está siendo impulsado por la transición de las obras civiles iniciales hacia la finalización de edificios, el acondicionamiento interior, la instalación de sistemas, las pruebas y la entrega en grandes desarrollos, donde el valor de los servicios de construcción coordinados se vuelve más visible. Este cambio sitúa los paquetes mecánicos, eléctricos y de plomería en etapas más tempranas de los cronogramas de proyectos, ya que los propietarios necesitan coordinar sistemas complejos con los requisitos estructurales, arquitectónicos, de protección contra incendios, de control y operativos antes de que los edificios estén terminados. La demanda también está volviéndose menos dependiente de un único tipo de edificio, ya que los proyectos comerciales, hoteles, hospitales, activos de transporte, instalaciones industriales y centros de datos requieren sistemas especializados, una puesta en marcha confiable y mantenimiento continuo tras su apertura. Los contratistas con producción local, habilidades de puesta en marcha, modelos de entrega integrados y la capacidad de dar soporte a activos operativos están mejor posicionados para competir por trabajos de mayor valor y para cumplir con las expectativas de contratación que van más allá de un alcance básico de instalación. La disponibilidad de equipos, la escasez de mano de obra técnica, los plazos de pago y la información incompleta sobre activos siguen siendo limitaciones importantes para la ejecución, especialmente cuando varios desarrollos complejos entran en la fase de instalación al mismo tiempo.
Conclusiones Clave del Informe
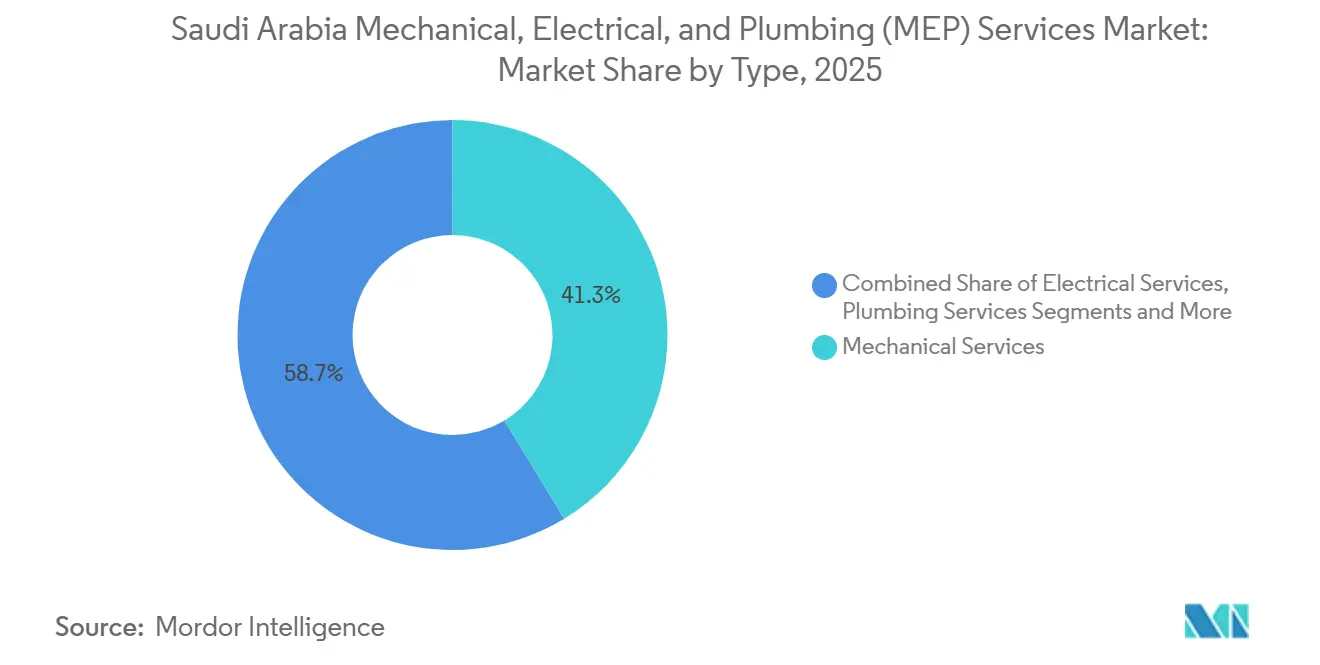
- Por tipo, los Servicios Mecánicos representaron el 41,3% de los ingresos del mercado de servicios MEP de Arabia Saudita en 2025, mientras que se prevé que los Servicios MEP Integrados crezcan a una CAGR del 12,21% hasta 2031.
- Por tipo de servicio, el Mantenimiento, Reparación y Modernización representó el 35,4% de los ingresos del mercado de servicios MEP de Arabia Saudita en 2025, mientras que se prevé que los Servicios Gestionados y Basados en Rendimiento crezcan a una CAGR del 12,56% hasta 2031.
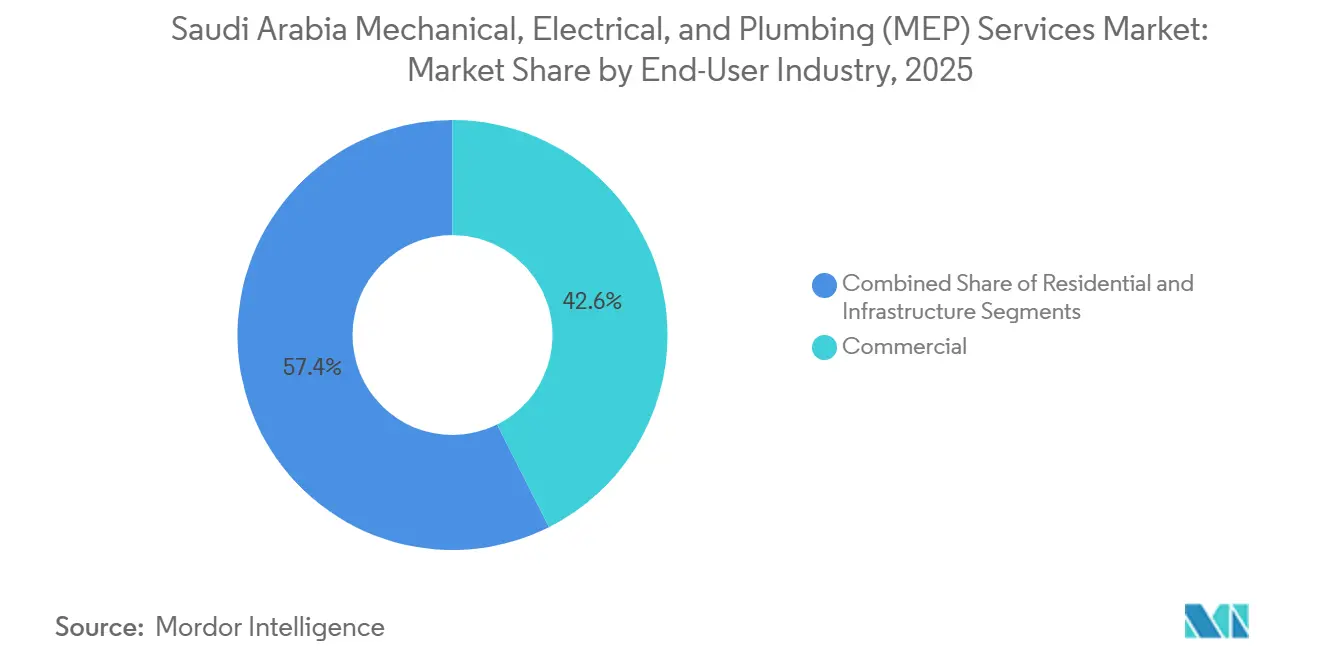
- Por industria de usuario final, el sector Comercial representó el 42,6% de los ingresos del mercado de servicios MEP de Arabia Saudita en 2025, mientras que se prevé que la Infraestructura crezca a una CAGR del 12,67% hasta 2031.
- Por geografía, Riad representó el 36,7% de los ingresos del mercado de servicios MEP de Arabia Saudita en 2025 y se prevé que crezca a una CAGR del 12,91% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Paquetes MEP en Gigaproyectos de Visión 2030 | +3.0% | Nacional, con la mayor concentración en Riad, el corredor NEOM y Diriyah | Corto plazo (≤ 2 años) |
| Desarrollo Comercial y de Uso Mixto en Riad | +2.5% | Riad, con efecto secundario en Yeda | Corto plazo (≤ 2 años) |
| Expansión de Infraestructura de Hospitalidad, Peregrinación y Turismo | +1.8% | La Meca, Medina y la costa del Mar Rojo | Mediano plazo (2-4 años) |
| Demanda de Centros de Datos, Refrigeración Industrial y Calidad de Energía | +1.5% | Riad y Provincia Oriental, con efecto secundario en NEOM | Mediano plazo (2-4 años) |
| Modelado de Información de Construcción, Puesta en Marcha Digital y Adopción de Edificios Inteligentes | +0.8% | Nacional, con avances tempranos en Riad y Yeda | Mediano plazo (2-4 años) |
| Fabricación MEP Localizada y Entrega Modular | +0.6% | Nacional, con actividad en la Ciudad Económica Rey Abdullah y Dammam | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Paquetes MEP en Gigaproyectos de Visión 2030
El mercado de servicios MEP de Arabia Saudita está obteniendo trabajo de NEOM, Qiddiya, Diriyah, New Murabba y el Aeropuerto Internacional Rey Salman, cuyo tamaño y requisitos técnicos hacen de la coordinación de servicios de construcción una tarea central del proyecto. Estos programas han trasladado el trabajo MEP de una actividad tardía de construcción a un requisito de planificación temprana, ya que los sistemas estructurales, arquitectónicos, mecánicos, eléctricos, de plomería y de control deben estar alineados antes de que comience la instalación. Los propietarios están dividiendo las obras principales en paquetes MEP separados, creando demanda de contratistas que puedan gestionar la coordinación del diseño, la adquisición, la instalación, las pruebas, la puesta en marcha y la entrega mientras trabajan con varios equipos de construcción. La estructura de paquetes otorga a las empresas especializadas un papel más claro en desarrollos que anteriormente dependían de alcances de construcción amplios, y hace que los registros de entrega, los planes de interfaz y la responsabilidad sobre el rendimiento del sistema sean más importantes durante la contratación. También crea un grupo más amplio de subcontratistas y proveedores cuyo trabajo está directamente vinculado a si un edificio o distrito completo puede entrar en fase de pruebas a tiempo. La Expo 2030 de Riad y la FIFA 2034 proporcionan fechas de entrega fijas que pueden apoyar la continuidad en el flujo de proyectos y reducir el riesgo de que el trabajo se aplace sin un punto final claro.
Desarrollo Comercial y de Uso Mixto en Riad
Riad está generando demanda recurrente de instalación, puesta en marcha, modernización y operaciones dentro del mercado de servicios MEP de Arabia Saudita, en lugar de una demanda limitada a la etapa inicial de construcción de estructura y núcleo[1]. Las torres de oficinas, los distritos de uso mixto, los hoteles, las instalaciones médicas, los centros de datos, los centros comerciales y los campus corporativos requieren sistemas más complejos y más estrechamente monitoreados que los utilizados en la construcción básica de edificios. El Distrito Financiero Rey Abdullah, el desarrollo Mukaab y los proyectos a lo largo de la Carretera Rey Fahad amplían la base instalada de activos de refrigeración, energía, plomería, control y seguridad vital de la ciudad. Esa base instalada genera trabajo posterior una vez que el contrato de construcción original está completo, ya que los sistemas necesitan pruebas, ajustes, reemplazos, gestión del rendimiento e historial de servicio documentado durante la operación. Esto también da a los propietarios una razón más sólida para seleccionar proveedores que puedan comprender los sistemas de un edificio completo en lugar de responder solo cuando un activo falla. Los especialistas internacionales se sienten atraídos por la escala del trabajo técnicamente exigente y por la necesidad de una fuerte coordinación entre los equipos de diseño, adquisición, entrega en obra e instalaciones.
Expansión de Infraestructura de Hospitalidad, Peregrinación y Turismo
La inversión en hospitalidad en La Meca y Medina está expandiendo el mercado de servicios MEP de Arabia Saudita a través de proyectos de hoteles, residencias e infraestructura para visitantes que deben operar de manera consistente durante períodos de muy alta demanda. Estos activos necesitan sistemas confiables de refrigeración, agua, saneamiento, energía, protección contra incendios, control y seguridad vital, ya que atienden a grandes volúmenes de visitantes en condiciones climáticas exigentes[2]. Rua Al Haram, Rua Al Madinah, Dar Al Hijrah Pilgrim City, Masar Makkah y Thakher Makkah fueron identificados en la investigación suministrada como programas de desarrollo importantes que requieren paquetes sustanciales de servicios de construcción. El perfil de demanda se extiende más allá de la instalación, ya que los activos hoteleros necesitan mantenimiento regular, soporte de puesta en marcha, verificaciones del sistema de agua, monitoreo del rendimiento y coordinación cuidadosa con el personal operativo tras la apertura. Los períodos de mayor afluencia de visitantes hacen que el tiempo de inactividad en los sistemas de refrigeración, agua, saneamiento o eléctricos sea especialmente difícil, lo que aumenta la importancia del trabajo preventivo y la capacidad de respuesta rápida. Los contratistas con experiencia en refrigeración de distrito, plomería, aire acondicionado de alta capacidad y grandes carteras operativas pueden abordar estos requisitos de manera más efectiva[3].
Demanda de Centros de Datos, Refrigeración Industrial y Calidad de Energía
Los centros de datos y las instalaciones industriales están añadiendo trabajo especializado al mercado de servicios MEP de Arabia Saudita porque sus sistemas deben operar con un nivel de resiliencia que no se requiere en muchos edificios estándar. Estas instalaciones requieren refrigeración de alta capacidad, distribución de energía, configuraciones eléctricas redundantes, gestión térmica, monitoreo, sistemas de respaldo cuidadosamente probados y controles que puedan mantener operaciones estables. El compromiso de infraestructura local anunciado por Oracle y la capacidad de cómputo planificada por Humain apuntan a una demanda continua de instalación y puesta en marcha de misión crítica en la investigación suministrada. El entorno desértico eleva los requisitos de ingeniería para los sistemas de refrigeración y eléctricos, mientras que los sitios industriales también requieren atención a las cargas de proceso, la calidad de la energía y el rendimiento de los equipos bajo operación continua. Estas condiciones crean la necesidad de una revisión de diseño especializada, pruebas detalladas y registros de puesta en marcha que puedan demostrar que la instalación funcionará según lo requerido una vez que esté ocupada. Las normas sauditas para equipos de refrigeración aumentan el valor de la capacidad técnica local y de los equipos que pueden cumplir las condiciones de conformidad requeridas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Plazos de Entrega de Equipos Importados y Volatilidad de Precios | -1.2% | Nacional, con el mayor efecto en Riad y la Provincia Oriental | Corto plazo (≤ 2 años) |
| Cuellos de Botella en Mano de Obra MEP Calificada y Ejecución en Obra | -1.0% | Nacional, con el mayor efecto en el corredor NEOM y Riad | Corto plazo (≤ 2 años) |
| Presión sobre el Ciclo de Pagos y el Flujo de Caja de los Contratistas | -0.8% | Nacional, concentrado en proyectos financiados por el gobierno | Mediano plazo (2-4 años) |
| Datos de Activos Fragmentados Limitan la Contratación Basada en Rendimiento | -0.5% | Nacional, concentrado en el parque comercial e industrial más antiguo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Plazos de Entrega de Equipos Importados y Volatilidad de Precios
Los enfriadores importados, el equipo de media tensión, los controladores de sistemas de gestión de edificios y los paneles eléctricos personalizados pueden retrasar el mercado de servicios MEP de Arabia Saudita cuando los programas de proyectos están estrechamente secuenciados y se necesita un solo elemento antes de que puedan comenzar las pruebas. Un componente tardío puede impedir las pruebas y la puesta en marcha de un paquete más amplio, retrasar el trabajo de otros oficios y dejar áreas completadas sin poder avanzar hacia la entrega. Esto crea presión sobre los contratistas porque los hitos de finalización suelen estar vinculados a activadores de pago, mientras que los proveedores pueden enfrentar diferentes condiciones de pago y entrega. Los pasos de registro de productos y conformidad añaden tiempo de espera para equipos que no han sido registrados previamente en el Reino. La producción local y el ensamblaje modular pueden reducir cierta exposición, pero aún no cubren todos los productos especializados requeridos para hospitales, centros de datos, infraestructura e instalaciones industriales. La planificación de adquisiciones, la aprobación técnica temprana y la coordinación clara con los proveedores siguen siendo, por tanto, elementos centrales para el control de costos y la fiabilidad del cronograma.
Cuellos de Botella en Mano de Obra MEP Calificada y Ejecución en Obra
El mercado de servicios MEP de Arabia Saudita necesita ingenieros de puesta en marcha, especialistas eléctricos, técnicos de plomería, expertos en control y gerentes de proyecto con experiencia en instalaciones complejas y programas de construcción de alto volumen. Los centros de datos, hospitales, gigaproyectos, hoteles, instalaciones industriales y otros grandes desarrollos compiten por el mismo talento especializado limitado, especialmente cuando alcanzan las etapas de instalación y entrega al mismo tiempo. Esto puede aumentar los costos de los subcontratistas, limitar el número de cuadrillas disponibles para un contratista y dejar posiciones críticas vacantes durante los períodos de construcción activa. Las ubicaciones remotas de los proyectos crean una necesidad adicional de logística, alojamiento, supervisión, repuestos y soporte técnico, lo que hace que el despliegue en obra sea más exigente. La capacitación, la contratación local, el diseño estandarizado, los ensamblajes prefabricados repetibles y una planificación de obra más sólida pueden aliviar parte de la presión con el tiempo. Hasta que mejore la capacidad, la disponibilidad de mano de obra seguirá condicionando la calidad de la entrega, la secuenciación de proyectos y los márgenes de los contratistas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Servicios Mecánicos Lideran Mientras la Entrega Integrada Gana Terreno
Los Servicios Mecánicos representaron el 41,3% de los ingresos del mercado de servicios MEP de Arabia Saudita en 2025, respaldados por la amplia necesidad de sistemas de calefacción, ventilación, aire acondicionado y refrigeración. La refrigeración es un requisito operativo en propiedades comerciales, sanitarias, residenciales, de hospitalidad, industriales y públicas, lo que mantiene el alcance mecánico prominente en la nueva construcción y la operación de activos. Los hospitales y los centros de datos aumentan el valor de este trabajo porque necesitan refrigeración confiable, redundancia, pruebas, controles y puesta en marcha documentada. Los paquetes mecánicos también interactúan estrechamente con los sistemas de plomería, eléctricos, de protección contra incendios y de gestión de edificios, por lo que los contratistas deben gestionar las interfaces incluso cuando su alcance formal es limitado. El tamaño de la categoría mecánica refleja tanto el volumen de equipos de refrigeración como la necesidad de mantener su rendimiento en edificios en operación.
Se prevé que los Servicios MEP Integrados crezcan a una CAGR del 12,21% de 2026 a 2031, ya que los propietarios buscan una única parte de entrega para coordinar el trabajo mecánico, eléctrico y de plomería. Este enfoque puede reducir las disputas de interfaz, aclarar la responsabilidad durante las pruebas y la entrega, y dar a los propietarios un único punto de responsabilidad para la coordinación de sistemas. Los Servicios Eléctricos y los Servicios de Plomería mantienen una demanda constante porque cada edificio importante necesita distribución de energía, sistemas de agua, drenaje, controles e instalación conforme. La actividad de fabricación local apoya la entrega integrada al mejorar el acceso a equipos seleccionados y reducir la dependencia de canales de suministro separados. La industria de servicios MEP de Arabia Saudita está avanzando hacia paquetes de servicio más amplios sin reducir el papel central de la experiencia mecánica especializada.


Por Tipo de Servicio: El Mantenimiento y la Modernización Mantienen la Mayor Base, Mientras los Contratos Gestionados se Expanden
El Mantenimiento, la Reparación y la Modernización representaron el 35,4% de la participación del mercado de servicios MEP de Arabia Saudita en 2025. La categoría está respaldada por el creciente parque de edificios comerciales, instalaciones sanitarias, hoteles, plantas industriales y activos públicos que necesitan servicio técnico rutinario. Estos activos requieren inspección, reparaciones, ajustes relacionados con la energía, limpieza, reemplazo de equipos envejecidos y respuesta a problemas operativos. El trabajo suele ser recurrente, lo que puede crear una base de ingresos más estable que un único proyecto de instalación y requiere que los contratistas comprendan el estado operativo de cada activo. Esta amplia base instalada ayuda a explicar por qué los servicios de mantenimiento y modernización siguen siendo la mayor categoría de servicios.
Se prevé que los Servicios Gestionados y Basados en Rendimiento crezcan a una CAGR del 12,56% hasta 2031. Los propietarios de edificios buscan contratos que transfieran más responsabilidad sobre los resultados operativos, la disponibilidad de activos y el rendimiento energético a proveedores especializados. Dichos acuerdos dependen de información confiable sobre activos, equipos de servicio, sistemas de monitoreo y la capacidad de medir el estado de los equipos a lo largo del tiempo. El Diseño e Ingeniería y la Instalación, Pruebas y Puesta en Marcha siguen siendo esenciales durante la construcción, pero su contribución relativa puede moderarse a medida que más activos entren en operación. La oferta de gestión de instalaciones COSMA de Kabbani Construction Group muestra cómo los contratistas pueden extender el soporte desde la instalación hasta operaciones plurianuales. El mercado de servicios MEP de Arabia Saudita está creando, en consecuencia, más valor para las empresas que pueden gestionar un activo una vez finalizada la construcción.
Por Industria de Usuario Final: La Demanda Comercial Lidera Mientras la Infraestructura Crece Más Rápido
El sector Comercial representó el 42,6% del tamaño del mercado de servicios MEP de Arabia Saudita en 2025. Los proyectos de oficinas, comercio minorista, hospitalidad y uso mixto de Riad son contribuyentes importantes, mientras que la actividad de desarrollo en Yeda y la Provincia Oriental añade a la base de demanda. Las propiedades comerciales requieren refrigeración coordinada, energía, plomería, protección contra incendios, controles, ventilación y mantenimiento regular, a menudo dentro de edificios que deben permanecer atractivos y cómodos para los ocupantes. El valor de estos sistemas aumenta en oficinas premium, hoteles, centros comerciales y edificios médicos porque sus requisitos técnicos y expectativas de servicio son más exigentes. El nuevo parque comercial también genera trabajo futuro en puesta en marcha, modernización, reemplazo y operación de instalaciones.
Se prevé que la Infraestructura crezca a una CAGR del 12,67% de 2026 a 2031. Los aeropuertos, el transporte masivo, las plantas de tratamiento de agua y las redes de servicios públicos requieren importantes sistemas mecánicos, eléctricos y de plomería con exigentes requisitos de pruebas, seguridad, fiabilidad y operación. Estos proyectos están vinculados a programas más amplios de diversificación económica y a calendarios de entrega para grandes eventos, lo que aumenta la importancia de la puesta en marcha oportuna. La demanda residencial sigue respaldada por el programa nacional de vivienda y los objetivos de propiedad de vivienda en la investigación suministrada. Las terminales de transporte, los estadios y otras instalaciones públicas también incluyen funciones comerciales, de hospitalidad y para visitantes que añaden complejidad de sistemas de grado comercial. La industria de servicios MEP de Arabia Saudita se beneficia cuando el trabajo de infraestructura combina funciones públicas con requisitos complejos de servicios de construcción.
Análisis Geográfico
Riad representó el 36,7% de la participación del mercado de servicios MEP de Arabia Saudita en 2025 y se prevé que crezca a una CAGR del 12,91% hasta 2031. La ciudad reúne gigaproyectos, bienes raíces comerciales, instalaciones sanitarias, activos de hospitalidad, desarrollo de centros de datos, oficinas corporativas, destinos minoristas y distritos de uso mixto, lo que crea una amplia base local para sistemas técnicos de construcción. Esta combinación apoya tanto un gran volumen de trabajo como altos requisitos técnicos, ya que estos edificios necesitan refrigeración, energía, plomería, sistemas de seguridad vital, controles, pruebas y soporte operativo posterior. New Murabba y el Aeropuerto Internacional Rey Salman se encuentran entre los proyectos que refuerzan la demanda de sistemas coordinados, mientras que otros proyectos comerciales añaden necesidades recurrentes de mantenimiento y modernización. Riad también tiene una alta concentración de desarrollo corporativo, minorista y de uso mixto, lo que permite a los contratistas construir equipos locales y atender varios tipos de activos desde la misma base operativa.
La Meca y Medina apoyan una parte diferenciada del mercado de servicios MEP de Arabia Saudita porque los proyectos hoteleros y de peregrinación necesitan sistemas de alta capacidad de agua, saneamiento, refrigeración, electricidad, ventilación y seguridad vital que puedan operar durante períodos de intensa demanda de visitantes. La investigación suministrada identifica el importante desarrollo hotelero en La Meca y el proyecto Rua Al Madinah en Medina como adiciones importantes a este flujo de proyectos. Estos edificios deben atender a grandes volúmenes de visitantes en un clima exigente, por lo que la refrigeración confiable, la disponibilidad de agua, el drenaje y la capacidad de mantenimiento son esenciales desde el momento de la apertura. Este trabajo puede continuar después de la construcción a través de la puesta en marcha, el ajuste de sistemas, el reemplazo de equipos, el mantenimiento preventivo y el soporte operativo. La Provincia Oriental tiene un perfil diferente porque su demanda está vinculada a la refrigeración industrial, los sistemas eléctricos de proceso, la calidad de la energía y las instalaciones asociadas con la petroquímica y la fabricación avanzada. Los contratistas en esta región necesitan capacidades que aborden la certificación industrial, la seguridad de procesos y las condiciones de mantenimiento disciplinadas, así como el trabajo estándar de construcción comercial.
Otras regiones están contribuyendo desde una base más pequeña a través del Aeropuerto Internacional del Mar Rojo, la Ciudad Industrial de Turaif, hospitales regionales, instalaciones educativas y otros proyectos distribuidos. La presencia de NEOM en Tabuk está llevando trabajo MEP de alta especificación a ubicaciones que históricamente tenían requisitos de construcción más limitados, aumentando la necesidad de acuerdos de suministro local y equipos de campo especializados. Las ubicaciones remotas pueden elevar los costos de entrega porque los equipos necesitan logística, alojamiento, supervisión, repuestos, transporte confiable y soporte técnico antes de que la construcción y la puesta en marcha puedan proceder sin contratiempos. Esta distribución de proyectos amplía el mercado de servicios MEP de Arabia Saudita más allá de las ciudades más grandes y lo conecta con un grupo más amplio de programas de desarrollo público, turístico, industrial y regional. También recompensa a los contratistas que pueden movilizar equipos calificados en varias ubicaciones mientras mantienen prácticas comunes de diseño, calidad, seguridad y pruebas. La expansión geográfica dependerá de si los proveedores pueden gestionar esas demandas operativas sin debilitar el control del cronograma, la disponibilidad de equipos o la calidad de la entrega final.
Panorama Competitivo
El mercado de servicios MEP de Arabia Saudita tiene un perfil de concentración mixto porque los paquetes de gigaproyectos más grandes tienden a favorecer a los contratistas con capacidad de ejecución establecida, carteras sólidas, acceso a equipos y la capacidad de coordinar sistemas complejos en un sitio grande. El trabajo comercial y residencial sigue siendo más fragmentado entre empresas medianas y pequeñas, especialmente donde los proyectos son más pequeños, más localizados o requieren solo una parte del alcance completo mecánico, eléctrico y de plomería. La competencia se basa en la fiabilidad de la entrega, las credenciales técnicas, el contenido local, los precios, las relaciones con los proveedores y la capacidad de gestionar las interfaces entre múltiples oficios sin retrasar las pruebas críticas. El Modelado de Información de Construcción está convirtiéndose en un requisito básico para el trabajo complejo porque ayuda a los contratistas a revisar los conflictos físicos entre sistemas antes de la instalación y a mantener información utilizable durante la entrega. Los contratistas que pueden demostrar procesos confiables de pruebas, puesta en marcha, documentación y entrega tienen una ventaja en proyectos de alto valor donde el rendimiento del edificio tras la apertura es una preocupación clave.
La fabricación local se ha convertido en un factor competitivo práctico en el mercado de servicios MEP de Arabia Saudita porque puede mejorar el acceso a productos seleccionados, apoyar los requisitos de adquisición y reducir el riesgo operativo creado por los retrasos en equipos importados. Johnson Controls Arabia inauguró una línea de producción de enfriadores de aire de 600 toneladas y un laboratorio de pruebas certificado por AHRI en su Complejo de Fabricación YORK. La misma empresa también acordó suministrar más de 133 enfriadores de aire fabricados en Arabia Saudita y certificados por AHRI para los destinos de Saudi Entertainment Ventures. Estos movimientos apoyan un acceso más rápido a los equipos, credenciales de contenido local más sólidas y una vía de pruebas más completa para los equipos utilizados en el Reino. Nemetschek Group y buildingSMART Arabia Saudita también establecieron una asociación para apoyar las prácticas de openBIM y los estándares alineados con ISO 19650 en el sector de arquitectura, ingeniería, construcción y operaciones. Tales movimientos hacen que la coordinación digital, los datos de proyectos trazables, la infraestructura técnica local y la familiaridad con los estándares de entrega estructurada sean más importantes en la selección de contratistas.
Las oportunidades permanecen en las operaciones y el mantenimiento integrados para grandes carteras comerciales y de uso mixto, y en los sistemas MEP prefabricados para proyectos residenciales y de hospitalidad, donde los diseños de edificios repetidos pueden apoyar una entrega más estandarizada. Los propietarios que gestionan grandes carteras de activos pueden preferir acuerdos unificados sobre varios contratos especializados desconectados porque desean una responsabilidad operativa más clara y una relación de servicio más simple después de la construcción. Los gestores de instalaciones habilitados por tecnología pueden diferenciarse a través del monitoreo de equipos y el mantenimiento predictivo. Sin embargo, la utilidad de estos enfoques depende de la calidad de los datos subyacentes de los activos y de la capacidad de actuar sobre las alertas a tiempo. El cumplimiento del Código de Construcción Saudita y los requisitos de Liderazgo en Energía y Diseño Ambiental también se está convirtiendo en un diferenciador útil en proyectos complejos porque los contratistas deben demostrar que los sistemas han sido diseñados, instalados y documentados correctamente. Kabbani Construction Group amplió los servicios de su filial SOGEC para incluir el trabajo en líneas de energía aéreas, ampliando su oferta de infraestructura eléctrica. El mercado de servicios MEP de Arabia Saudita sigue siendo, por tanto, competitivo tanto en la entrega de proyectos como en el soporte de activos a largo plazo, con empresas que buscan construir una ventaja a través de la capacidad local, los servicios integrados y el rendimiento operativo confiable.
Líderes de la Industria de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de Arabia Saudita
-
SaudiTaab Contracting Co.
-
Specialized MEP Co. Ltd. (SMEP)
-
Huda Arabia Contracting Co.
-
BEC Arabia
-
Integrated Holistic Construction Company (IHCC)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: La filial SOGEC de Kabbani Construction Group amplió su cartera de servicios añadiendo servicios de líneas de energía aéreas a su capacidad de infraestructura eléctrica integrada en Arabia Saudita.
- Abril de 2026: Johnson Controls Arabia inauguró la línea de producción de enfriadores de aire de 600 toneladas más grande del Reino en el Complejo de Fabricación YORK en la Ciudad Económica Rey Abdullah. La empresa también lanzó el primer laboratorio de pruebas de rendimiento certificado por AHRI de Arabia Saudita para equipos de hasta 600 toneladas.
- Febrero de 2026: Johnson Controls Arabia y Saudi Entertainment Ventures firmaron un acuerdo para el suministro de más de 133 enfriadores de aire fabricados en Arabia Saudita y certificados por AHRI para destinos de entretenimiento en todo el Reino.


Alcance del Informe del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de Arabia Saudita
| Servicios Mecánicos |
| Servicios Eléctricos |
| Servicios de Plomería |
| Servicios MEP Integrados |
| Diseño e Ingeniería |
| Instalación, Pruebas y Puesta en Marcha |
| Mantenimiento, Reparación y Modernización |
| Servicios Gestionados / Basados en Rendimiento |
| Residencial |
| Comercial |
| Infraestructura |
| Riad |
| La Meca |
| Provincia Oriental |
| Resto de Arabia Saudita |
| Por Tipo | Servicios Mecánicos |
| Servicios Eléctricos | |
| Servicios de Plomería | |
| Servicios MEP Integrados | |
| Por Tipo de Servicio | Diseño e Ingeniería |
| Instalación, Pruebas y Puesta en Marcha | |
| Mantenimiento, Reparación y Modernización | |
| Servicios Gestionados / Basados en Rendimiento | |
| Por Industria de Usuario Final | Residencial |
| Comercial | |
| Infraestructura | |
| Por Región | Riad |
| La Meca | |
| Provincia Oriental | |
| Resto de Arabia Saudita |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los servicios MEP de Arabia Saudita?
Se prevé que el mercado de servicios MEP de Arabia Saudita alcance 4,68 mil millones de USD en 2031, expandiéndose a una CAGR del 11,55% de 2026 a 2031, a medida que aumentan los trabajos de finalización de edificios, acondicionamiento interior, puesta en marcha y operaciones de activos en varios tipos de proyectos.
¿Qué tipo de servicio tuvo la mayor participación en 2025?
El Mantenimiento, la Reparación y la Modernización lideró los tipos de servicio con una participación del 35,4% en 2025. La amplia base instalada de activos comerciales, sanitarios, de hospitalidad, industriales y públicos apoya la inspección, reparación, ajuste, reemplazo y trabajo de servicio recurrentes después de que se haya completado la construcción.
¿Qué tipo lidera los servicios MEP de Arabia Saudita?
Los Servicios Mecánicos lideraron con una participación del 41,3% en 2025, respaldados por la amplia necesidad de sistemas de refrigeración y ventilación. Su papel es especialmente importante en propiedades comerciales, hospitales, hoteles, instalaciones industriales y centros de datos que dependen de entornos controlados.
¿Qué categoría de usuario final está creciendo más rápido?
Se proyecta que la Infraestructura crezca a una CAGR del 12,67% hasta 2031, respaldada por aeropuertos, transporte, sistemas de agua y proyectos de servicios públicos. Estas instalaciones requieren sistemas coordinados que sean probados para garantizar seguridad, resiliencia, operación confiable y mantenimiento efectivo a lo largo del tiempo.
¿Qué región de Arabia Saudita está creciendo más rápido en trabajo MEP?
Riad es el área regional de más rápido crecimiento, con una CAGR proyectada del 12,91% hasta 2031. Su flujo de desarrollo incluye gigaproyectos, distritos comerciales, instalaciones sanitarias, activos de hospitalidad, centros de datos y un creciente parque de edificios en operación.
¿Qué factores limitan la entrega de proyectos MEP en Arabia Saudita?
Los plazos de entrega de equipos, la volatilidad de precios, la escasez de mano de obra calificada, la presión de pagos y los datos incompletos de activos pueden limitar la ejecución. Estos factores son más disruptivos cuando los proyectos complejos necesitan equipos especializados, pruebas, puesta en marcha, equipos de campo estrechamente coordinados y decisiones confiables entre contratistas y proveedores.


 Sus datos están seguros y nunca se venden ni se comparten.

