
Marktgröße und Marktanteil für Immobilien-Marketingdienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.88 Milliarden US-Dollar |
| Marktgröße (2031) | 11.31 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.49 % |
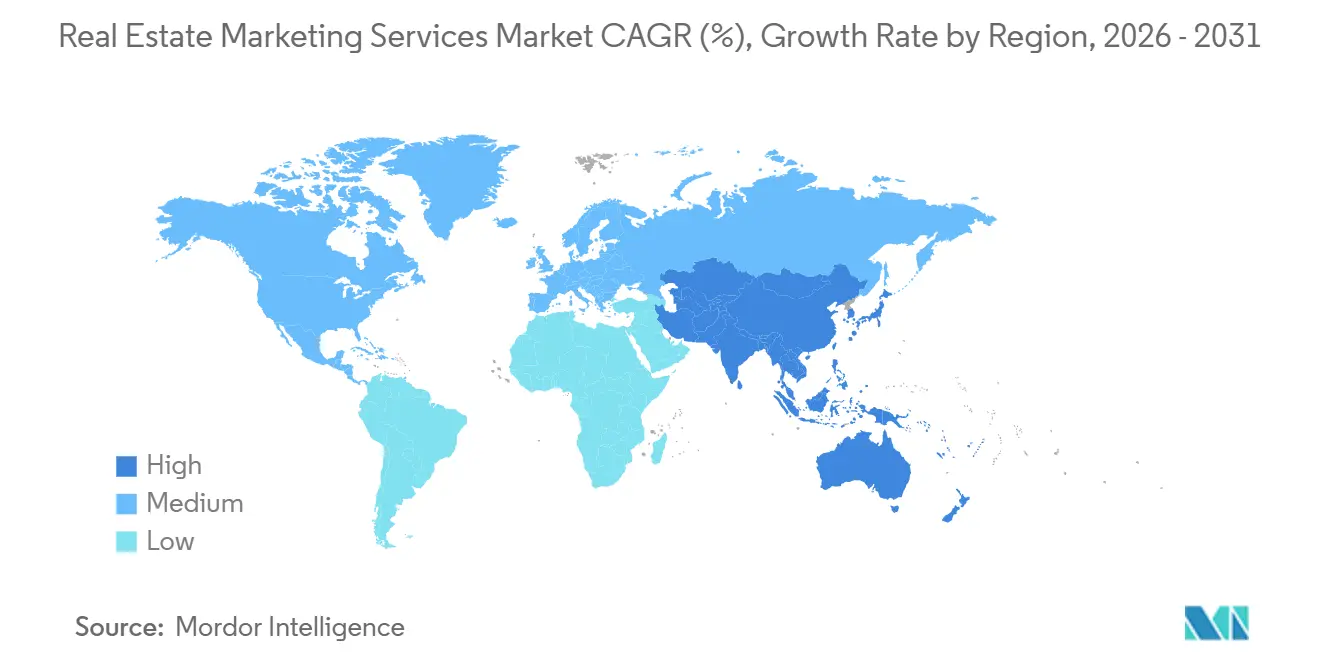
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
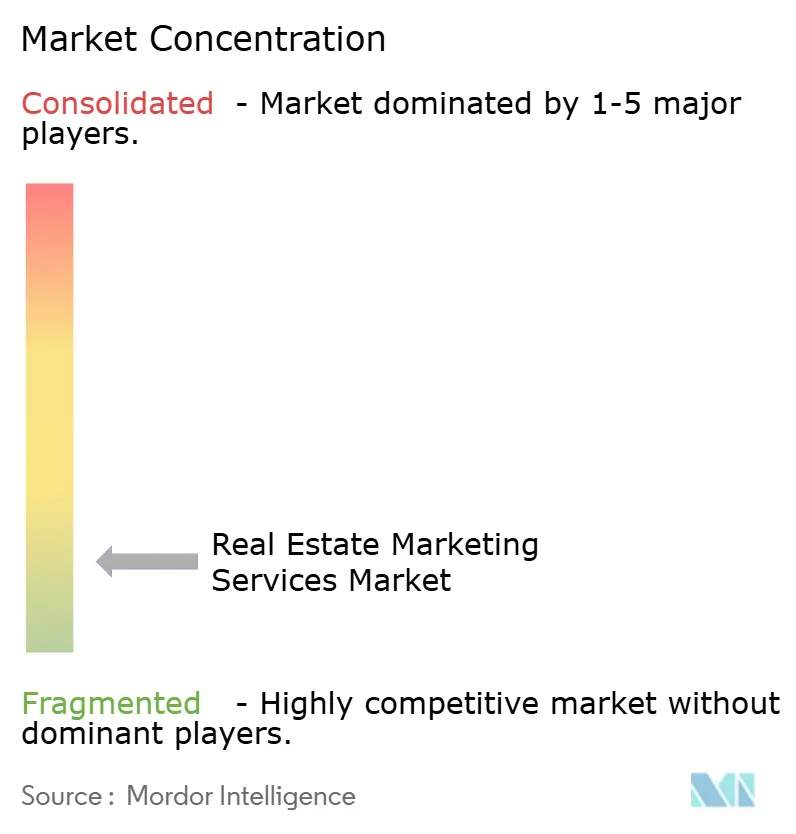
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Immobilien-Marketingdienstleistungen von Mordor Intelligence
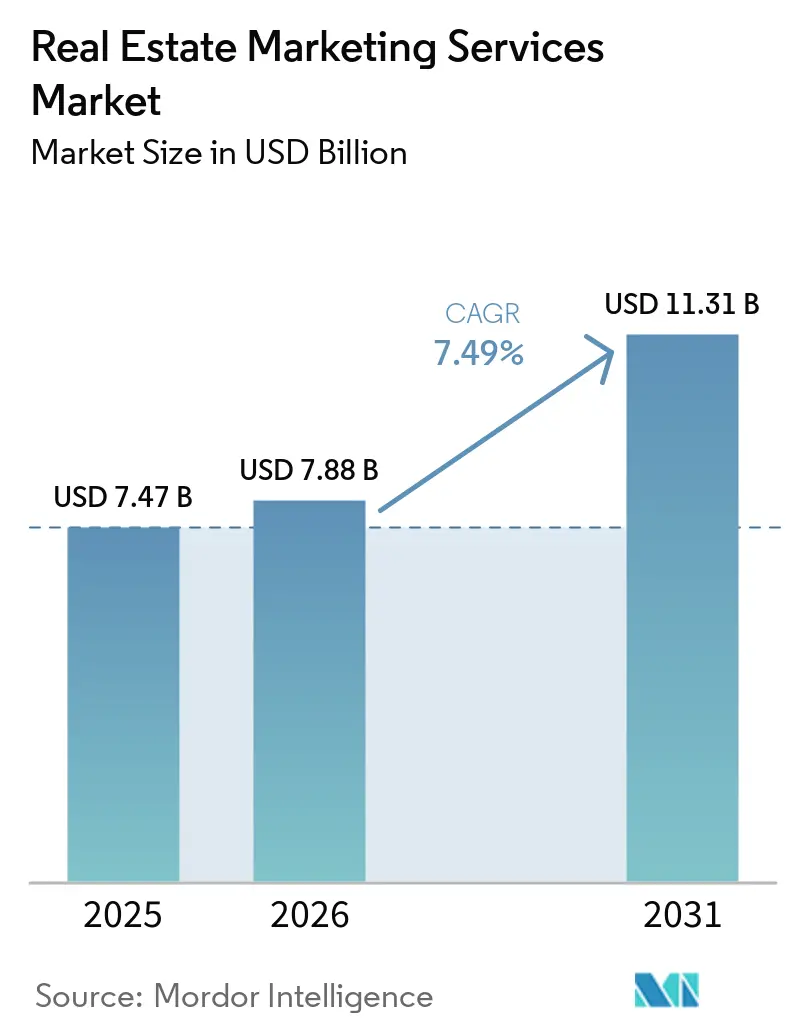
Die Marktgröße für Immobilien-Marketingdienstleistungen wird voraussichtlich von 7,47 Milliarden USD im Jahr 2025 und 7,88 Milliarden USD im Jahr 2026 auf 11,31 Milliarden USD bis 2031 anwachsen, was einer CAGR von 7,49 % zwischen 2026 und 2031 entspricht. Der Markt für Immobilien-Marketingdienstleistungen wird durch die Verlagerung der Immobiliensuche hin zu Websites, Anwendungen, Suchmaschinen und anderen digitalen Kanälen gestützt. Professionelles Marketing ist für Makler, Entwickler und institutionelle Vermieter zu einem wiederkehrenden Betriebsbedarf geworden, da die Online-Sichtbarkeit die Käuferentdeckung und die Gewinnung von Verkäufern beeinflusst. Käufer vergleichen Makler nun, bevor sie Kontakt aufnehmen, was eine kontinuierliche digitale Präsenz auch dann wichtig macht, wenn die Transaktionsaktivität nachlässt. Der Markt für Immobilien-Marketingdienstleistungen entwickelt sich auch in Richtung analysegesteuerter Kampagnengestaltung, da Anbieter Marketingaktivitäten mit qualifizierten Leads und abgeschlossenen Transaktionen verknüpfen. Plattformanbieter erweitern Automatisierungs-, CRM- und Content-Tools, während Full-Service-Anbieter dort relevant bleiben, wo Kampagnenplanung, lokale Umsetzung und Compliance-Management Branchenkenntnisse erfordern.
Wichtigste Erkenntnisse des Berichts
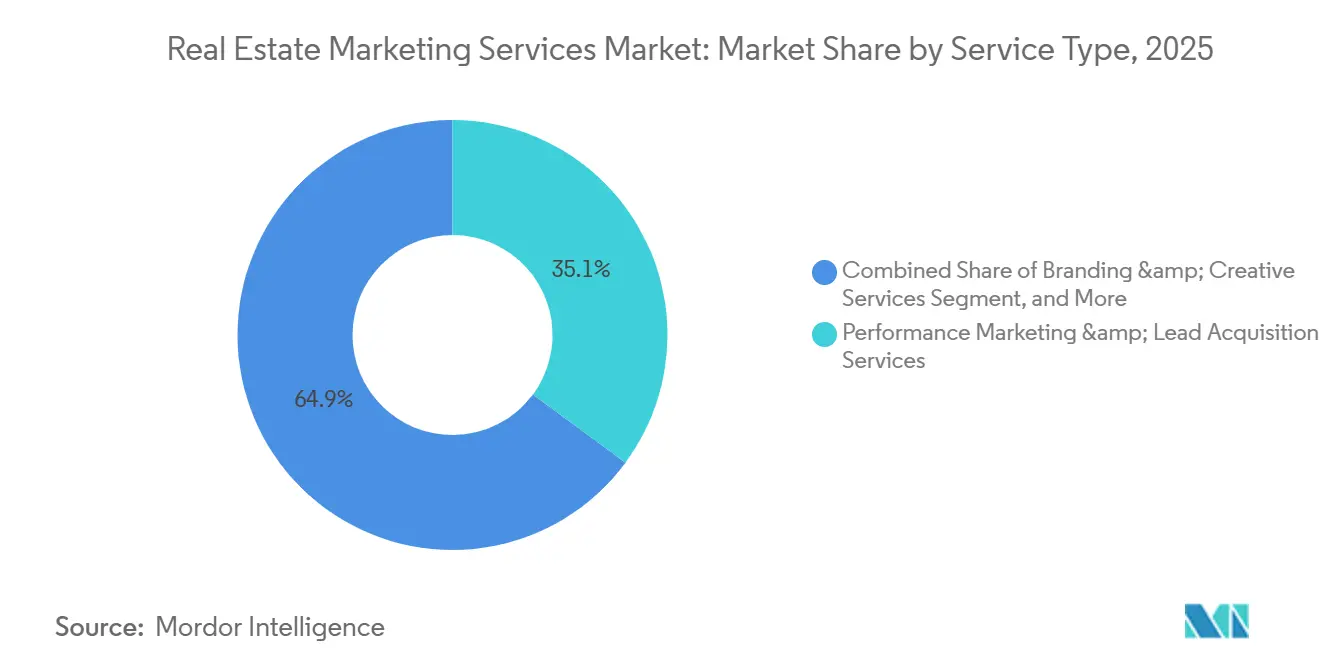
- Nach Dienstleistungsart hielten Performance-Marketing und Lead-Akquisitionsdienstleistungen im Jahr 2025 einen Marktanteil von 35,12 % am Markt für Immobilien-Marketingdienstleistungen, während Marketingstrategie-, Forschungs- und Analysedienstleistungen bis 2031 voraussichtlich mit einer CAGR von 8,55 % wachsen werden.
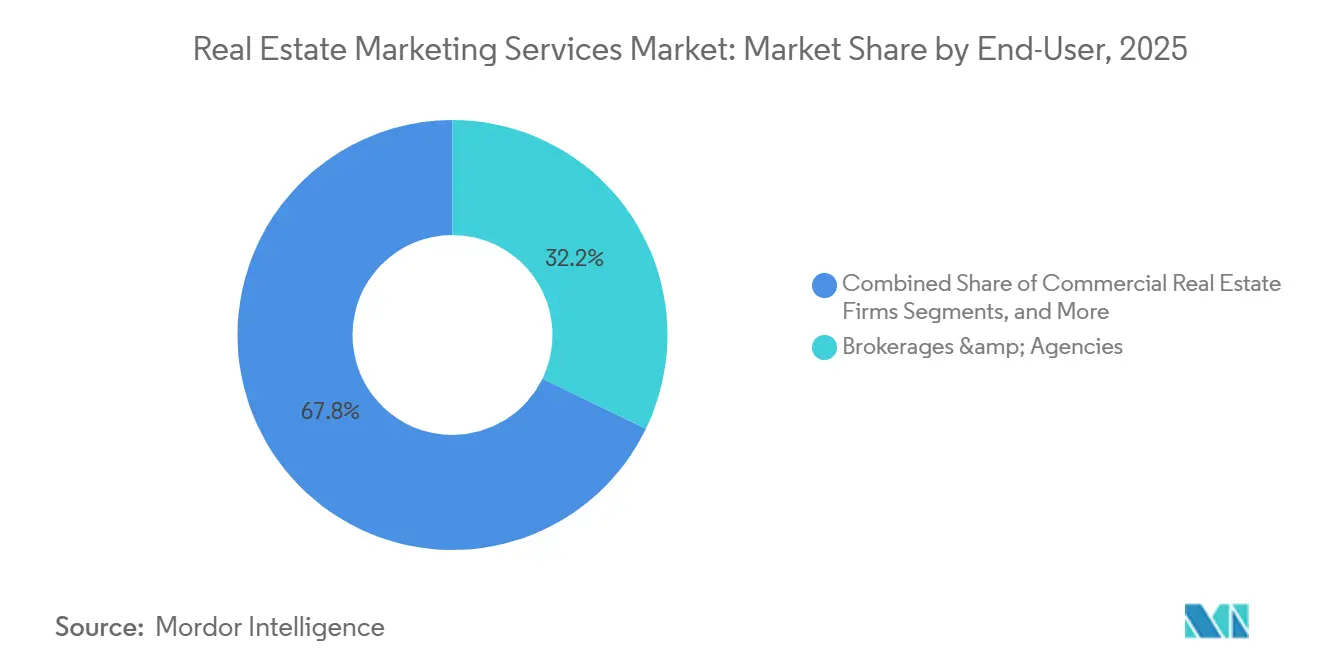
- Nach Endnutzer hielten Maklerunternehmen und Agenturen im Jahr 2025 einen Anteil von 32,19 %, während Wohnimmobilienentwickler bis 2031 voraussichtlich mit einer CAGR von 8,32 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 38,34 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,38 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digital-First-Immobiliensuche und Online-Maklerfindung | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Social-Media- und CRM-gestützte qualitätsorientierte Lead-Generierung | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Übernahme von Performance-Marketing durch Entwickler und Maklerunternehmen | +1.2% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Erwartungen an Rich-Media-Inserate seitens Verkäufern und Käufern | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-Suchoptimierung und Auffindbarkeit über Antwort-Engines | +0.8% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Verkäufergewinnung vor der Listung und phasenweise Listungsförderung | +0.6% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Digital-First-Immobiliensuche und Online-Maklerfindung
Der Markt für Immobilien-Marketingdienstleistungen profitiert von der nahezu universellen Nutzung von Online-Recherchen durch Immobilienkäufer und -verkäufer, bevor sie ein Gespräch mit einem Makler aufnehmen. Die National Association of REALTORS berichtete, dass Online-Kanäle im Jahr 2025 zum wichtigsten Weg wurden, über den Verbraucher einen Makler fanden, noch vor persönlichen Empfehlungen. Diese Veränderung macht eine dauerhafte digitale Sichtbarkeit zu einer notwendigen Betriebsausgabe für Immobilienfachleute und nicht mehr zu einer Werbemaßnahme, die bei schwierigen Bedingungen pausiert werden kann. Eine Reduzierung der Sichtbarkeit in einer Schwächephase kann dazu führen, dass Makler weniger sichtbar sind, wenn die Kundenaktivität wieder zunimmt, da Käufer weiterhin Profile, Inserate und lokale Expertise online vergleichen werden. Bank of America berichtete, dass potenzielle Käufer zunehmend KI-Tools für die Immobilienkaufrecherche nutzten, wobei die Übernahme besonders unter jüngeren Käufergruppen, einschließlich der Generation Z und Millennials, auffällig war.[1]Bank of America, "2026 Homebuyer Insights Report," Bank of America, bankofamerica.com. Der breitere Entdeckungsprozess umfasst nun konventionelle Suche, Immobilienportale und KI-generierte Antworten, was den Umfang an Planungs-, Content- und Optimierungsarbeit erhöht, der vom Markt für Immobilien-Marketingdienstleistungen gefordert wird.
Social-Media- und CRM-gestützte qualitätsorientierte Lead-Generierung
Social-Media- und CRM-Systeme sind zur zentralen Grundlage der Lead-Generierung im Markt für Immobilien-Marketingdienstleistungen geworden, da sie die anfängliche Kundenansprache mit strukturierter Nachverfolgung verbinden. Die National Association of REALTORS stellte fest, dass REALTORS Social Media als ihre wichtigste Lead-generierende Technologie identifizierten, gefolgt von CRM-Plattformen. Soziale Plattformen können hohe Anfragevolumina zu geringeren Kosten pro Lead generieren, aber diese Leads erfordern oft eine längere und sorgfältigere Nachverfolgung als Portal- oder Empfehlungskontakte. Diese Anforderung schafft Nachfrage nach CRM-Konfiguration, Zielgruppensegmentierung, Nachrichtensequenzierung und Customer Journeys, die potenzielle Käufer eingebunden halten, bevor sie bereit sind zu transagieren. CallRail berichtete, dass befragte US-amerikanische Immobilienunternehmen planten, KI für Lead-Scoring und Attributionsmessung einzusetzen.[2]CallRail, "2026 Real Estate Marketing Outlook Report," CallRail, callrail.com. Anbieter im Markt für Immobilien-Marketingdienstleistungen, die Kunden dabei helfen, Lead-Qualität und Nachverfolgungsprozesse zu verbessern, können Bedürfnisse bedienen, die über die Platzierung und Verwaltung einzelner Kampagnen hinausgehen.
Übernahme von Performance-Marketing durch Entwickler und Maklerunternehmen
Entwickler und Maklerunternehmen verlagern Werbebudgets hin zu Programmen, die Ausgaben mit qualifizierten Anfragen und Pipeline-Ergebnissen verknüpfen, die von Vertriebsteams überprüft werden können. CallRail stellte fest, dass bezahlte Suche und bezahlte Social-Media-Werbung die 2 Taktiken waren, die am häufigsten als effektiv für neue Immobilienunternehmen identifiziert wurden, während 82 % der Befragten Pay-per-Click für 2026 priorisierten. Diese Verlagerung bewegt Ausgaben weg von breiten Kampagnen, die nicht leicht mit einem Kundenergebnis verknüpft oder anhand qualifizierter Anfrage- und Pipeline-Kennzahlen bewertet werden können. Kampagnenmanagement, Landing-Page-Design und CRM-Integration werden wichtiger, wenn Kunden Aktivitäten vom ersten Klick bis zur Vertragsunterzeichnung über mehrere Kanäle hinweg verfolgen müssen. Mobile-First-Zielgruppen und eine stärkere programmatische Werbeinfrastruktur weiten diesen Ansatz auf süd- und südostasiatische Märkte aus, wo Entwickler showroombasierte Aktivitäten durch digitale Kundengewinnung ersetzen. Der Markt für Immobilien-Marketingdienstleistungen bietet daher Chancen für Spezialisten, die Performance-Aktivitäten, zuverlässige Attribution, Lead-Bearbeitung und klare Budgetentscheidungen miteinander verbinden können.
Erwartungen an Rich-Media-Inserate seitens Verkäufern und Käufern
Die Erwartungen der Verkäufer an Fotografie, Video und virtuelle Immobilienerlebnisse stützen weiterhin die Nachfrage nach professionellen Mediendienstleistungen bei Inseratsstarts und laufenden Werbemaßnahmen. Die National Association of REALTORS® berichtete, dass ein erheblicher Anteil der Verkäufer Makler bevorzugte, die professionelle Fotografie anboten, während viele eher bereit waren, Makler zu beauftragen, die virtuelle Touren anboten.[3]National Association of REALTORS®, "NAR Existing-Home Sales Report Shows 2.4% Decrease in June," National Association of REALTORS®, nar.realtor. Der Verband stellte auch fest, dass viele REALTORS Drohnenfotografie und -video nutzten, während andere virtuelle Touren anboten. Diese Dienstleistungen bieten Maklern wiederverwendbare Inhalte für Portale, Websites, soziale Plattformen, direkte Ansprache und die verschiedenen Phasen des Vermarktungszyklus einer Immobilie. KI-gestützte Produktion kann die Kosten für die Erstellung von Assets senken, erhöht aber auch die Aufmerksamkeit für die Authentizität, Dokumentation und den angemessenen Einsatz von Inseratsmedien. Der Markt für Immobilien-Marketingdienstleistungen kann daher Arbeiten unterstützen, die Inhaltsproduktion mit Offenlegungsmanagement und Überprüfungsprozessen für KI-optimierte Materialien verbinden.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität des Transaktionsvolumens und knappes Inseratsangebot | -2.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Kundengewinnungskosten auf Portalen und in bezahlten Medien | -1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-Sichtbarkeit konzentriert Nachfrage auf einen kleinen Anteil von Maklern | -0.7% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Offenlegungs- und Authentizitätsrisiken bei KI-optimierten Inseratsmedien | -0.5% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität des Transaktionsvolumens und knappes Inseratsangebot
Marketingausgaben sind direkt mit dem Inseratsangebot und der Transaktionsaktivität verknüpft, was die Dienstleistungsnachfrage empfindlich gegenüber Immobilienzyklen und der Anzahl aktiv vermarkteter Objekte macht. Die Verkäufe bestehender Eigenheime in den Vereinigten Staaten verbesserten sich gegenüber dem Vorjahr leicht, während Bestand und Angebot weiterhin eingeschränkt blieben. Die National Association of REALTORS bezeichnete das jüngste Verkaufsniveau als historisch niedrig, und der letzte Messwert blieb unter dem Niveau vor der Pandemie. Bank of America stellte fest, dass viele potenzielle Käufer auf eine Verbesserung der Preise und Zinsen warteten, während die Immobilienpreise erhöht blieben. Ein geringeres Inseratsangebot kann aktive Kampagnen reduzieren, Maklerbudgets einschränken und den Zeitraum verkürzen, der Performance-Marketing-Teams zur Verfügung steht, um Kampagnenaktivitäten zu testen, zu verfeinern und zu optimieren. Dieser Druck ist besonders stark für portalabhängige Makler, die Werbung oder Leads häufiger kaufen, wenn die Transaktionsaktivität höher ist, was die Ausgaben im Markt für Immobilien-Marketingdienstleistungen einschränken kann.
Steigende Kundengewinnungskosten auf Portalen und in bezahlten Medien
Steigende Portal- und Kosten für bezahlte Medien können die Marketingrenditen für Makler und kleinere Maklerunternehmen verringern, die weniger Flexibilität in ihren Akquisitionsbudgets haben. News Corp berichtete, dass das Lead-Volumen von Realtor.com im Geschäftsquartal Q4 2025 im Jahresvergleich um 17 % zurückging, während der Umsatz pro Lead stieg, da sich die Plattform auf qualitativ hochwertigere Akquisition konzentrierte. Dieses Ergebnis spiegelte einen Markt wider, in dem weniger Leads für Kunden, die sie kaufen, teurer sein können, selbst wenn die Plattform größeren Wert auf Lead-Qualität legt. CoStar erhöhte die Abonnementgebühren für neue Homes.com-Mitglieder ab dem 1. Mai 2026, was die Kosten der formellen Portalbeteiligung erhöhte.[4]CoStar Group, "CoStar Group Reports First Quarter 2026 Results," CoStar Group, costargroup.com. Gut kapitalisierte Kunden können diese Kosten leichter absorbieren als kleinere Betreiber, was die Unterschiede zwischen Unternehmenskonten und unabhängigen Maklern vergrößern kann. Die daraus resultierende Verlagerung hin zu eigenen Medien und CRM-gestützten Programmen kann die Nachfrage nach Analysen, CRM-Strategie, Content-Arbeit und Datenverwaltung im Markt für Immobilien-Marketingdienstleistungen steigern, kann aber auch größere Vorabinvestitionen von Kunden erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Analyseausgaben steigen mit zunehmender Reife der Lead-QualitätPerformance-Marketing und Lead-Akquisitionsdienstleistungen machten im Jahr 2025 35,12 % der Marktgröße für Immobilien-Marketingdienstleistungen aus. Die führende Position spiegelte die Bedeutung von Pay-per-Click, bezahlter Social-Media-Werbung und Portalwerbung für Makler und Entwickler wider, die messbare kurzfristige Pipeline-Ergebnisse anstreben. Markenbildungs- und Kreativdienstleistungen lieferten eine stabile Umsatzbasis, da Fachleute erkennbare Identitäten über wechselnde Inserate und Kampagnen hinweg aufrechterhalten müssen. Verwaltungsdienstleistungen für digitale Assets und Inserate generierten ebenfalls wiederkehrende Nachfrage durch Fotografie, Video, Inseratsaktualisierungen und Content-Distribution. Veranstaltungs- und Erlebnismarketingdienstleistungen stellten einen kleineren, aber dauerhaften Teil der Ausgaben dar, insbesondere für Luxuswohnprogramme und Vorverkaufsaktivitäten von Entwicklern.
Marketingstrategie-, Forschungs- und Analysedienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 8,55 % wachsen und damit die am schnellsten wachsende Dienstleistungsart im Markt für Immobilien-Marketingdienstleistungen darstellen. Das Segment spiegelt eine Verlagerung von der Optimierung des Anfragevolumens hin zur Gestaltung von Kampagnen rund um Lead-Qualität und Transaktionsergebnisse wider. Unternehmen entwickeln Multi-Touch-Attributionsmodelle, die Aktivitäten vom ersten Eindruck bis zur Abschlussphase verfolgen. Salesforce stellte im Juni 2026 autonome Marketing-Agenten vor, darunter Hunter zur Identifizierung von Leads aus Verhaltenssignalen und einen Marketing Goals Agent zum Aufbau und zur Optimierung von Kampagnen rund um definierte Ziele. Full-Service-Agenturen können diese Tools auf immobilienspezifische Strategie, Kanalauswahl, Leistungsüberprüfung und die Interpretation von Kampagnenergebnissen anwenden.


Nach Endnutzer:
Maklerunternehmen verankern Ausgaben, während Entwickler das Wachstum vorantreibenMaklerunternehmen und Agenturen hielten im Jahr 2025 einen Anteil von 32,19 %. Sie vermarkten aktive Inserate für Verkäufer und pflegen gleichzeitig die Sichtbarkeit, um Käufer anzuziehen und Makler zu rekrutieren, was ihren Ausgaben ein konsistenteres Muster verleiht als Kategorien, die von einem einzigen Kampagnentyp abhängen. Eine Reduzierung der Sichtbarkeit während eines Abschwungs kann es schwieriger machen, die Aufmerksamkeit der Kunden zu erhalten, wenn sich die Marktbedingungen verbessern. Gewerbeimmobilienunternehmen, Immobilienverwaltungsgesellschaften sowie REITs und institutionelle Investoren bilden eine eigenständige Kundengruppe mit Bedürfnissen, die sich auf Kapitalmarktpublikum, institutionelle Mieter und Asset-Positionierung konzentrieren, anstatt auf die Lead-Generierung für Wohnimmobilienkäufer.
Wohnimmobilienentwickler werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,32 % wachsen. Neue Projekteinführungen und Off-Plan-Verkäufe erfordern eine anhaltende Förderung, bevor Einheiten übergeben werden, insbesondere im asiatisch-pazifischen Raum und im Nahen Osten. Die Immobilien-Marketingdienstleistungsbranche bedient diese Kunden durch Kombinationen aus Analysen, Markenbildung, Performance-Aktivitäten und CRM-Konfiguration. Die Anforderungen von Entwicklern können breiter sein als die Bedürfnisse einzelner Makler, da Kampagnen sowohl das Projektbewusstsein als auch die Lead-Konvertierung unterstützen müssen. Dies erhöht den Wert von Anbietern, die mehrere Dienstleistungsarten innerhalb eines Programms koordinieren können. Der Markt für Immobilien-Marketingdienstleistungen kann längere Dienstleistungsbeziehungen unterstützen, bei denen ein Anbieter Planung, Einführungsaktivitäten, Kundennachverfolgung und Leistungsberichterstattung koordiniert.
Geografische Analyse
Markt für Immobilien-Marketingdienstleistungen in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 38,34 %. Die Region profitiert von einer entwickelten digitalen Werbeinfrastruktur sowie ausgereiften Portal- und CRM-Ökosystemen in den Vereinigten Staaten und Kanada. Hohe Makler-zu-Angebot-Verhältnisse fördern den Wettbewerb um die Aufmerksamkeit von Käufern und Verkäufern in den Bereichen bezahlte Medien, Angebotsdistribution, CRM-Management und Content-Produktion. Die Vereinigten Staaten sind besonders bedeutsam, da Veränderungen bei Transaktionen die Marketing-Budgets von Maklern und Agenten schnell beeinflussen können.
Markt für Immobilien-Marketingdienstleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,38 % wachsen. Mobile-first-Käufergruppen in Indien und die rasche Urbanisierung in südostasiatischen Städten fördern die Nachfrage nach Performance-Kampagnen und Dienstleistungen für Entwickler-Launches. Projektentwickler verlagern sich von Showroom-Besuchen hin zu messbaren digitalen Kanälen, darunter Suche, soziale Medien und programmatische Werbung, um Wohnprojekte zu vermarkten. Der Markt für Immobilien-Marketingdienstleistungen bietet Kampagnenteams Möglichkeiten, Botschaften, Lead-Bearbeitung und Kanalallokation an die unterschiedlichen nationalen Käuferpräferenzen anzupassen.
Markt für Immobilien-Marketingdienstleistungen in EMEA und Südamerika
Europa weist unterschiedliche Profile digitaler Reife in Deutschland, dem Vereinigten Königreich und Frankreich auf, wobei das Vereinigte Königreich bei der Messung von bezahlten, organischen und Conversion-Aktivitäten weiter fortgeschritten ist. Märkte im Nahen Osten werden zunehmend formalisiert, was die Nachfrage nach professionellen Dienstleistungen schafft, da Werbeaktivitäten einer stärkeren Aufsicht unterliegen. Die Vereinigten Arabischen Emirate bleiben das digital am weitesten entwickelte Immobilienmarketingumfeld der Region, mit internationalen Käuferkampagnen, die Suche, soziale Medien und WhatsApp-Follow-up nutzen. Südamerika befindet sich in einem früheren Stadium der Einführung, wobei Brasilien aufgrund von Urbanisierung und digitaler Werbeinfrastruktur die größte adressierbare Chance bietet. Afrikanische Märkte, angeführt von Südafrika, Ägypten und Nigeria, entwickeln sich von traditionellen Außenwerbemitteln hin zur digitalen Immobilienvermarktung.

Wettbewerbslandschaft
Der Markt für Immobilien-Marketingdienstleistungen weist eine fragmentierte Agenturschicht und eine stärker konzentrierte Technologieplattformschicht auf. Unabhängige Agenturen konkurrieren durch lokales Wissen und fokussierte Ausführung für bestimmte Immobilientypen oder Gebiete. Ihre lokale Relevanz kann auch dann stark bleiben, wenn Unternehmensanbieter breitere Technologie-Suiten anbieten. Plattformanbieter integrieren CRM, Automatisierung, Analysen und Content-Tools in einheitliche Produkte, die Wechselkosten erzeugen und die Ausgaben von Maklerunternehmen und Entwicklerkunden ausweiten können.
Salesforce erweiterte seine Marketingfähigkeiten im Juni 2026 mit Piper für die eingehende Qualifizierung, Hunter für die Akquise und Agentforce Content Agent für die Erstellung von Multichannel-Inhalten. Die Tools erweitern die Automatisierung vom Kampagnenmanagement auf Lead-Qualifizierung, Akquise und Content-Erstellung. Adobe kündigte im April 2026 Adobe CX Enterprise Coworker als agentische KI-Orchestrierungsschicht für die autonome Ausführung von Marketing-Workflows an. Diese Entwicklungen erhöhen die Bedeutung von Dienstleistungen, die Strategie, Immobilienkontext und Koordination über Kanäle hinweg adressieren.
Compass stellte fest, dass vorvermarktete Inserate in seiner Analyse von 70.809 Wohntransaktionen von April 2025 bis März 2026 einen durchschnittlichen Abschlusspreis erzielten, der 4,6 % höher war als bei direkten MLS-Inseraten. Diese Unternehmensforschung unterstützt die phasenweise Inseratsförderung als definierte Werbekategorie. CoStar reduzierte seine geplante Nettoinvestition in Homes.com für 2026 auf 550 Millionen USD gegenüber 850 Millionen USD im Jahr 2025, was das Wettbewerbsumfeld für Agenturen veränderte, die Programme rund um dieses Portal aufgebaut hatten. Der Markt für Immobilien-Marketingdienstleistungen bietet Raum für Anbieter, die KI-gestützte Abläufe mit compliance-orientierter Kampagnenaufsicht verbinden. Die Auffindbarkeit über Antwort-Engines könnte jedoch mehr Sichtbarkeit bei leistungsstarken Maklern konzentrieren und die bedienbare Basis unter kleineren unabhängigen Praktikern verringern.
Marktführer in der Immobilien-Marketingdienstleistungsbranche
-
CoStar Group, Inc.
-
Luxury Presence, Inc.
-
BoomTown ROI LLC
-
Placester, Inc.
-
Curaytor, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Immobilien-Marketingdienstleistungen
- Luxury Presence, Inc.
- BoomTown ROI LLC
- Placester, Inc.
- Curaytor, Inc.
- Real Geeks, LLC
- Agent Image, Inc.
- Chime Technologies, Inc.
- Sierra Interactive, LLC
- MoxiWorks, LLC
- SharpLaunch, Inc.
- Zillow Group, Inc.
- CoStar Group, Inc.
- Move, Inc.
- REA Group Ltd
- Rightmove plc

Recent Industry Developments in Markt für Immobilien-Marketingdienstleistungen
- Juli 2026: Zillow reichte Klage gegen Midwest Real Estate Data (MRED) und Compass ein und behauptete eine Verschwörung im Zusammenhang mit seiner Listing Access Standards-Richtlinie, nachdem MRED Zillows Datenfeed für den Großraum Chicago ausgesetzt hatte, was Zillow mit weniger Inseraten als den Wettbewerbern Redfin und Realtor.com zurückließ. CoStar reichte gleichzeitig eine Amicus-Stellungnahme ein, die Zillows Inseratspolitik anfocht, und verschärfte damit die Wettbewerbs- und Rechtsdynamik im Markt für Wohnportalwerbung.
- Juli 2026: Compass veröffentlichte eine Analyse von rund 296.000 Wohntransaktionen, die zeigte, dass auf Zillow gelistete Häuser im Durchschnitt 1,3 % weniger erzielten als solche, die vom Portal ausgeschlossen waren. Das Unternehmen bezeichnete dies als „Zillow-Steuer”, die auf 5.590 USD pro Transaktion beim mittleren Hauspreis von 430.000 USD geschätzt wurde – ein Befund, der den Return-on-Investment-Fall für portalbasiertes Marketing direkt in Frage stellt.
- Juni 2026: Salesforce stellte auf seiner Connections-Veranstaltung in Chicago agentische Marketing-Tools vor, darunter Piper, ein KI-SDR fr die eingehende Qualifizierung, Hunter, ein Akquise-Agent, und Agentforce Content Agent, der Multichannel-Inhalte aus einem einzigen Briefing erstellt. Die Tools sind allgemein verfügbar oder in der Pilotphase und zielen auf die Automatisierung des Immobilienmarketings auf Unternehmensebene ab.
- Mai 2026: Saudi-Arabiens REGA veröffentlichte umfassende Vorschriften für Immobilienmarketing und -werbung, die am 1. Mai 2026 in Kraft traten. Die Vorschriften schreiben eine separate Werbelizenz für jede Immobilienwerbung auf Websites, in sozialen Medien oder in einem beliebigen Medienkanal vor, ersetzen frühere Leitlinien und regulieren formal einen Markt, der zuvor von lizenzierten Marketingdienstleistungsunternehmen unzureichend bedient wurde.


Globaler Berichtsumfang des Marktes für Immobilien-Marketingdienstleistungen
Der Markt für Immobilien-Marketingdienstleistungen umfasst Agenturen, Beratungsunternehmen und Technologieanbieter, die Immobilien, Immobilienmarken, Entwicklungen und verwandte Dienstleistungen bewerben. Er bedient Entwickler, Makler, Agenten, Immobilienverwalter, Investoren und Proptech-Unternehmen, die Käufer, Verkäufer, Mieter oder Investoren gewinnen möchten.
Der Bericht über den Markt für Immobilien-Marketingdienstleistungen ist segmentiert nach Dienstleistungsart (Performance-Marketing, Markenbildung und Kreativleistungen, Verwaltung digitaler Assets, Veranstaltungs- und Erlebnismarketing sowie Marketingstrategie und Analyse), Endnutzer (Maklerunternehmen, Wohnimmobilienentwickler, Gewerbeimmobilienunternehmen, Immobilienverwaltungen und REITs) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Performance-Marketing und Lead-Akquisitionsdienstleistungen |
| Markenbildungs- und Kreativdienstleistungen |
| Verwaltungsdienstleistungen für digitale Assets und Inserate |
| Veranstaltungs- und Erlebnismarketingdienstleistungen |
| Marketingstrategie-, Forschungs- und Analysedienstleistungen |
| Maklerunternehmen und Agenturen |
| Wohnimmobilienentwickler |
| Gewerbeimmobilienunternehmen |
| Immobilienverwaltungsgesellschaften |
| REITs und institutionelle Investoren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Niederlande | |
| Polen | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| Japan | |
| Australien | |
| Südkorea | |
| Indonesien | |
| Philippinen | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Türkei |
| Israel | |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Kenia | |
| Ägypten | |
| Übriges Afrika |
| Nach Dienstleistungsart | Performance-Marketing und Lead-Akquisitionsdienstleistungen | |
| Markenbildungs- und Kreativdienstleistungen | ||
| Verwaltungsdienstleistungen für digitale Assets und Inserate | ||
| Veranstaltungs- und Erlebnismarketingdienstleistungen | ||
| Marketingstrategie-, Forschungs- und Analysedienstleistungen | ||
| Nach Endnutzer | Maklerunternehmen und Agenturen | |
| Wohnimmobilienentwickler | ||
| Gewerbeimmobilienunternehmen | ||
| Immobilienverwaltungsgesellschaften | ||
| REITs und institutionelle Investoren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Niederlande | ||
| Polen | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| Japan | ||
| Australien | ||
| Südkorea | ||
| Indonesien | ||
| Philippinen | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Türkei | |
| Israel | ||
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Kenia | ||
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Immobilien-Marketingdienstleistungen?
Die Marktgröße für Immobilien-Marketingdienstleistungen beträgt im Jahr 2026 7,88 Milliarden USD und wird bis 2031 voraussichtlich 11,31 Milliarden USD erreichen, bei einer CAGR von 7,49 %.
Welche Dienstleistungsart führte die Ausgaben für Immobilien-Marketingdienstleistungen an?
Performance-Marketing und Lead-Akquisitionsdienstleistungen führten im Jahr 2025 mit einem Anteil von 35,12 %.
Welche Dienstleistungsart wird bis 2031 voraussichtlich am schnellsten wachsen?
Marketingstrategie-, Forschungs- und Analysedienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 8,55 % wachsen.
Welcher Endnutzer hatte im Jahr 2025 den größten Anteil?
Maklerunternehmen und Agenturen hielten im Jahr 2025 einen Anteil von 32,19 %, da sie Inserate vermarkten und gleichzeitig die Sichtbarkeit bei Käufern, Verkäufern und Maklern aufrechterhalten.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 8,38 % wachsen, gestützt durch Mobile-First-Käufer und digitale Werbung für neue Wohnprojekte.
Wie verändern KI-Tools die Immobilienmarketingdienstleistungen?
KI-Tools werden für Lead-Scoring, Attribution, Content-Erstellung, Kampagnenoptimierung und konversationelles Engagement eingesetzt, was den Bedarf an Strategie und Kampagnenaufsicht erhöht.
Seite zuletzt aktualisiert am:



