
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
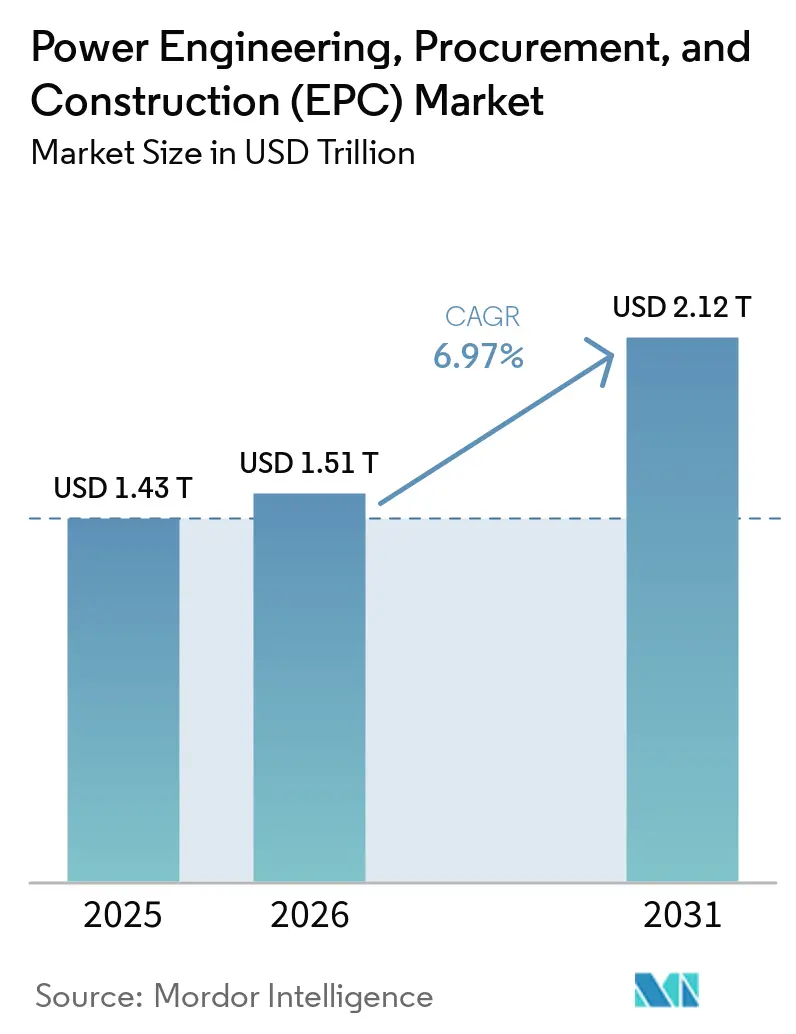
| Marktgröße (2026) | 1.51 Billionen US-Dollar |
| Marktgröße (2031) | 2.12 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.97 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Angola
- Äquatorialguinea
- Australien
- Brasilien
- China
- Deutschland
- Ecuador
- Frankreich
- Indien
- Irak
- Italien
- Japan
- Kanada
- Kasachstan
- Katar
- Malaysia
- Mexiko
- Nigeria
- Rumänien
- Russland
- Saudi-Arabien
- Sudan
- Südostasien
- Thailand
- Tschad
- Usbekistan
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Marktanalyse für Energie-Engineering, Beschaffung und Bau (EPC) von Mordor Intelligence
Die Größe des Marktes für Energie-Engineering, Beschaffung und Bau wird voraussichtlich von 1,43 Billionen USD im Jahr 2025 auf 1,51 Billionen USD im Jahr 2026 steigen und bis 2031 2,12 Billionen USD erreichen, mit einer CAGR von 6,97 % über den Zeitraum 2026–2031.
Steigende nationale Netto-Null-Mandate, beschleunigte Zubaukapazitäten im Bereich erneuerbare Energien und ein Anstieg von Eigenversorgungs-Mikronetzen für hyperscale Rechenzentren erweitern die Projektpipeline und diversifizieren gleichzeitig das Risikoprofil über verschiedene Regionen hinweg.[1] Asien-Pazifik dominiert die aktuelle Aktivität, aber Südamerika verzeichnet das schnellste Wachstum, da Brasiliens Auktionen und Chiles Wasserstoffpläne netzgekoppelte und hinter dem Zähler liegende Installationen ausweiten. Die Wettbewerbsdynamik bleibt fließend: Chinesische und indische Konglomerate gewinnen Volumen über den Preis, während HVDC-Spezialisten und Offshore-Wind-Integratoren bei komplexen Leistungsumfängen Prämienmargen erzielen. Zwei strukturelle Hemmnisse – hohe Anfangsinvestitionen und ein Mangel an HVDC/Offshore-Fachkräften – verlängern weiterhin die Inbetriebnahmezeiten in Nordamerika und Europa.
Wichtigste Erkenntnisse des Berichts
- Der globale Markt für Strom-EPC ist in Stromerzeugung EPC und Stromübertragung und -verteilung (T&D) EPC unterteilt. Stromerzeugung EPC machte 2025 50,98 % des Marktes aus, während Stromübertragung und -verteilung (T&D) EPC bis 2031 mit einer CAGR von 7,39 % wachsen und damit die Stromerzeugung EPC übertreffen soll.
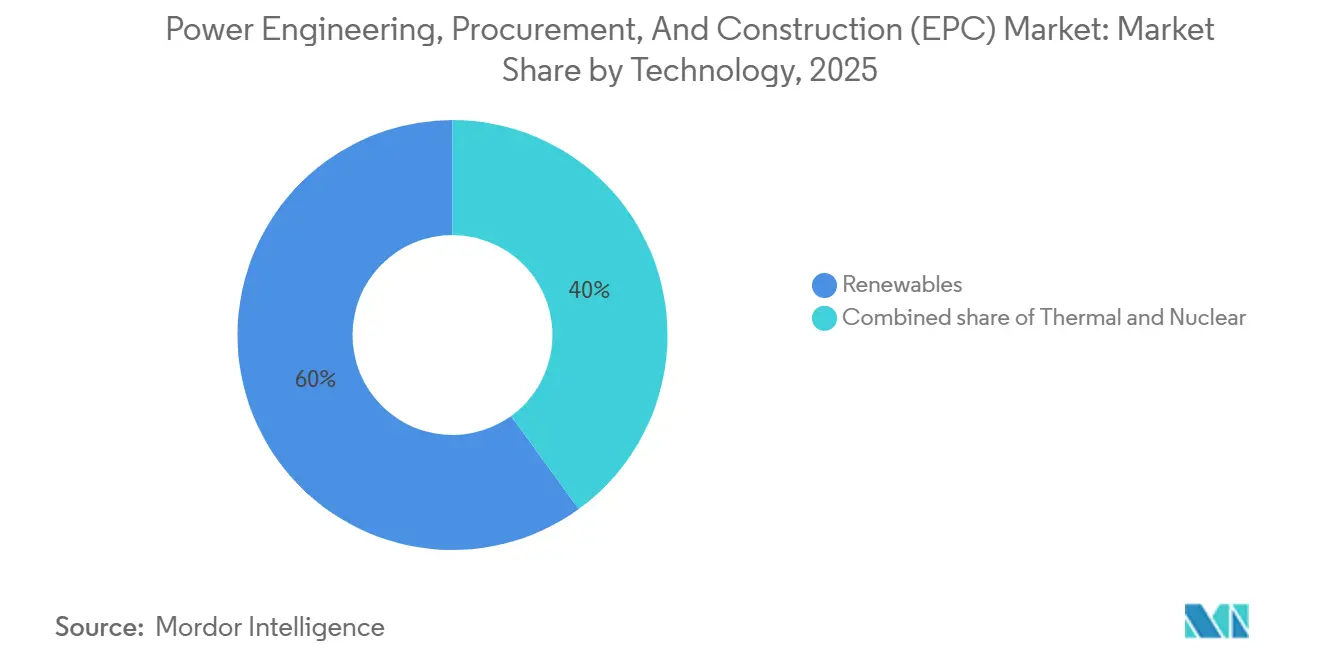
- Nach Technologie entfielen 2025 60 % des Marktes für Stromerzeugung EPC auf erneuerbare Energien, die bis 2031 mit einer CAGR von 7,8 % wachsen.
- Nach Kapazitätsband erfasste der Bereich über 500 MW im Jahr 2025 51,5 % der globalen Marktgröße für Stromerzeugung EPC, während das Segment für dezentrale Energieressourcen bis zu 100 MW bis 2031 mit einer CAGR von 8,1 % wachsen soll.
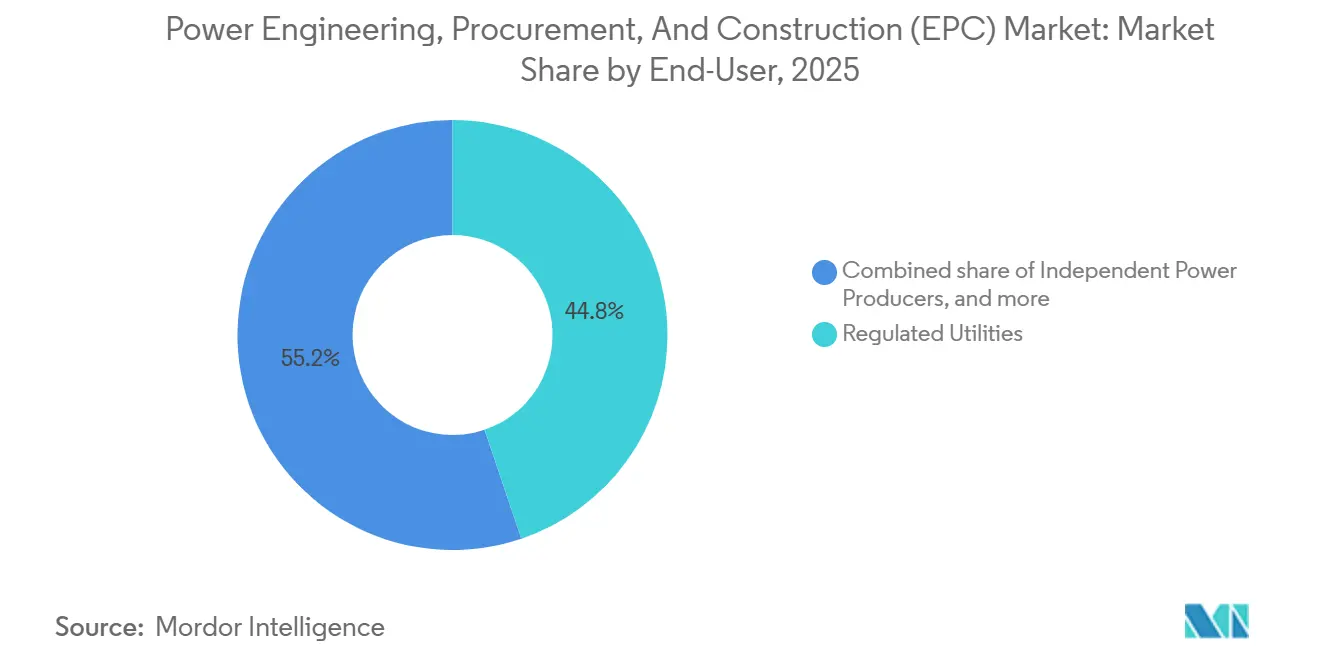
- Nach Endnutzer hielten regulierte Versorgungsunternehmen 2025 44,8 % des Marktes für Stromerzeugung EPC; unabhängige Stromerzeuger wachsen bis 2031 am schnellsten mit 7,7 %.
- Nach Geografie führte Asien-Pazifik 2025 mit einem Anteil von 59,4 % am Markt für Stromerzeugung EPC, während Südamerika bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen wird.
- Der Markt für Stromübertragung und -verteilung (T&D) EPC ist nach Geografie segmentiert: Asien-Pazifik hatte 2025 mit 48,1 % den größten Anteil und soll auch das Marktwachstum mit einer CAGR von 8,6 % bis 2031 anführen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Stromnachfrage in Schwellenländern | +1.2% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Beschleunigter Ausbau erneuerbarer Energien | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik, Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ersatz alternder Netz- und Erzeugungsanlagen | +0.9% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Nationale Netto-Null-Mandate erschließen EPC-Pipelines | +1.5% | Global, angeführt von EU, Nordamerika, China, Indien | Mittelfristig (2–4 Jahre) |
| Hyperscale-Rechenzentrum-Mikronetze | +0.7% | Nordamerika, Europa, Asien-Pazifik-Knotenpunkte (Singapur, Tokio) | Kurzfristig (≤ 2 Jahre) |
| GW-skalige Grüner-Wasserstoff-Projekte | +0.6% | Naher Osten, Europa, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Stromnachfrage in Schwellenländern
Der Stromverbrauch in Schwellenländern steigt jährlich um 5–7 %, was Versorgungsunternehmen dazu veranlasst, EPC-Ausschreibungen für Gasturbinen und Solaranlagen im Versorgungsmaßstab zu beschleunigen, die Versorgungslücken schließen.[2] Indien hat 2024 24 GW an erneuerbaren Energien hinzugefügt, dennoch verzeichnen Industriestaaten weiterhin Spitzenlastengpässe, die jährlich 8 Milliarden USD in Eigenversorgungs-EPC-Verträge lenken.[3] Die Elektrifizierungsrate in Subsahara-Afrika erreichte 2025 54 %, aber Netzausbaukosten von 3.000 USD pro ländlichem Anschluss lenken Geberprogramme in Richtung Minigrid-EPC-Pakete, die Solar, Speicher und Prepaid-Zähler bündeln. Lokale Fertigungsbetriebe und Lieferantennetzwerke gewinnen einen Vorteil, da Einfuhrzölle auf Transformatoren die Projektkosten um bis zu 20 % erhöhen können. Das Vertragsmodell verlagert sich von schlüsselfertigen Pauschalpreisen hin zu EPCM-Rahmenwerken, die das Terminrisiko beim Auftraggeber belassen, aber die Gerätemargen des Auftragnehmers erhalten.[4]
Beschleunigter Ausbau erneuerbarer Energien
Der globale Zubau erneuerbarer Energien erreichte 2024 507 GW, aber die EPC-Ausführung hinkt der Geräteverfügbarkeit um 12–18 Monate hinterher, bedingt durch Verzögerungen bei Flächen und Netzanschlüssen. Der 3,5-GW-Komplex Terra Solar auf den Philippinen demonstriert Skalenveränderungen; vorgefertigte Montagegestelle reduzieren die Vor-Ort-Installation auf 14 Monate bei einem Vertrag über 3,5 Milliarden USD. Offshore-Wind breitet sich entlang der Atlantikküste aus, doch begrenzte Jones-Act-Schiffe verschieben die Termine für erste Turbinen in das späte Jahr 2026 und hinterlassen einen Auftragsrückstand von 12 Milliarden USD für marine EPC-Unternehmen. Schwimmendes Offshore-Wind unter 1 GW erfordert heute Nischen-Know-how bei der Verankerung, das weniger als ein Dutzend Auftragnehmer besitzen. Strengere Vorschriften, wie das einjährige Fenster der EU für Umweltverträglichkeitsprüfungen, zwingen EPC-Bieter dazu, ökologische Studien vorzuziehen und dabei Risiko und Geschwindigkeit abzuwägen.
Nationale Netto-Null-Mandate erschließen EPC-Pipelines
Mehr als 140 Länder haben Netto-Null-Ziele gesetzt, was bis 2035 in 1.200 GW geplanter Erzeugungskapazität und 400.000 Leitungskilometern an Übertragungsausbauten resultiert. US-Steuergutschriften erfordern nun 40 % inländischen Stahl und 55 % inländische Arbeitskräfte, was Angebotsteams umgestaltet und ausländische Auftragnehmer von Bonussätzen ausschließt. Indiens Grüner-Wasserstoff-Mission sieht eine Produktion von 5 Millionen Tonnen pro Jahr vor und treibt 60 GW an erneuerbaren Energien und EPC-Verträge im Wert von 25 Milliarden USD an. Saudi-Arabiens NEOM-Grüner-Wasserstoff-Anlage wurde 2024 mit dem bisher größten einzelnen EPC-Vertrag über 4 GW Hybridkapazität in Betrieb genommen. Beschaffungszyklen verkürzen sich von 24 auf 12 Monate, was Auftragnehmer mit modularen Lieferketten begünstigt.
Hyperscale-Rechenzentrum-Mikronetze
Hyperscale-Rechenzentren verbrauchten 2024 460 TWh und könnten bis 2030 1.000 TWh erreichen, da KI-Arbeitslasten zunehmen. Betreiber umgehen 3,7-jährige Netzwarteschlangen, indem sie 20-jährige Stromabnahmeverträge abschließen, die mit kolokalisierten Erzeugungsanlagen verknüpft sind, wie Microsofts 500-MW-Kernkraftabnahme im Jahr 2024. Black & Veatch und Kiewit haben Abteilungen gegründet, die Umspannwerksplanung, Diesel-Backup und Batterien unter einer einzigen Verantwortungsstelle bündeln. Mikronetz-EPC-Margen liegen bei 12–15 %, fast doppelt so hoch wie bei Versorgungsprojekten, aufgrund verdichteter Zeitpläne und maßgeschneiderter Garantien. Die Inbetriebnahme mit digitalem Zwilling validiert Inselbetrieb und Schwarzstartfunktionen vor der Übergabe und erfüllt dabei die Normen IEEE 1547 und IEC 62933.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Finanzierungsrisiko | -0.8% | Global, besonders ausgeprägt in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Globale Lieferkettenvolatilität | -0.5% | Global, mit besonderem Druck in Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an HVDC/Offshore-EPC-Fachkräften | -0.4% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Genehmigungsverzögerungen für große Infrastrukturprojekte | -0.6% | Nordamerika, Europa, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Finanzierungsrisiko
Projekte im Versorgungsmaßstab erfordern 1–4 Milliarden USD Kapital, doch die Schuldenaufschläge in Schwellenländern liegen 450–650 Basispunkte über US-Staatsanleihen, was den Bankappetit dämpft. Eine Währungsabwertung von 10 % kann die Renditen um 200–300 Basispunkte schmälern, wenn Ausrüstung in Dollar denominiert ist. Auftragnehmer strukturieren zunehmend Bau-Betriebs-Übertragungs-Deals, die die Zahlung bis zur kommerziellen Inbetriebnahme aufschieben, obwohl die Bilanzexposition die Anzahl paralleler Aufträge begrenzt. Inflation bei Stahl, Kupfer und Zement – zwischen 2023 und 2025 um 12–18 % gestiegen – löst höhere Gewalt-Ansprüche bei Festpreisverträgen aus und lenkt Auftraggeber in Richtung Kostenerstattungsmodelle.
Genehmigungsverzögerungen für große Infrastrukturprojekte
Der US-amerikanische Durchschnitt von der Umweltprüfung bis zur Baugenehmigung stieg 2024 bei Übertragungsprojekten auf 4,2 Jahre, gegenüber 2,8 Jahren im Jahr 2019. Ähnliche Muster zeigen sich in der EU, wo grenzüberschreitende HVDC-Verbindungen 36–48 Monate für mehrstaatige Genehmigungen benötigen. Projektentwickler setzen nun auf frühzeitige Einbindung der Gemeinschaft und Trassenflexibilität, was 3–5 % zu den Softcost-Budgets hinzufügt, aber mehrjährige Rechtsstreitigkeiten vermeidet. Die Haltekosten der Auftragnehmer steigen, da Ausrüstung ungenutzt bleibt; Transformatorlieferzeiten von 18 Monaten verschärfen Verzugsstrafen. Diese Engpässe begrenzen die erreichbare Wachstumsrate trotz starker Nachfrage unterhalb der Fertigungskapazitäten für Komponenten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Erneuerbare Energien bauen Führung ausErneuerbare Energien machten 2025 60 % des Marktanteils für Stromerzeugung EPC bei den Erzeugungsausgaben aus und verfolgen eine CAGR von 7,8 % bis 2031. Die EPC-Kosten für Solaranlagen im Versorgungsmaßstab sind auf 850 USD pro kW für Festneigungsanlagen gesunken, aber bifaziale Module und Tracker fügen 100–150 USD pro kW hinzu, was die Auftragnehmermargen auf 6–8 % komprimiert. Offshore-Wind hält Bruttomargen über 12 %, da die Stückkosten aufgrund der Meereslogistik bei rund 4.000 USD pro kW liegen. Hybride Solar-Speicher-Projekte repräsentieren bereits 18 % der Vergaben im Bereich erneuerbare Energien, angetrieben durch Netzbetreiber, die 2–4 Stunden abrufbare Kapazität vorschreiben.
Sekundäre Dynamiken untermauern diese Führungsposition. Fremdkapitallinien für erneuerbare Energien werden in OECD-Märkten zu 4–6 % bepreist, verglichen mit 8–12 % für Kohle und Kernkraft, und Kreditgeber bevorzugen die kürzeren Bauzyklen von Solar- und Onshore-Windprojekten. Auftragnehmer mit digitalen Zwillings-Workflows reduzieren Inbetriebnahmefehler um 20 % und verkürzen die Zeit bis zur Umsatzgenerierung. Bedenken hinsichtlich gestrandeter Vermögenswerte beeinträchtigen neue Kohlekraftwerksaufträge, die nun nur noch 8 GW betragen und auf eine Handvoll Schwellenländer konzentriert sind. Die thermische Umrüstung auf Gas oder Biomasse bietet eine Nische für Brownfield-Spezialisten. Kernkraft-EPC-Unternehmen setzen auf kleine modulare Reaktoren, doch das Erstmover-Risiko und die Tiefe der Lieferkette bleiben Einschränkungen.



Nach Kapazitätsband:
Dezentrale Ressourcen gewinnen SpielraumProjekte über 500 MW kontrollierten 2025 51,5 % der Ausgaben und nutzten Skaleneffekte, die die EPC-Kosten für Solar unter 1 Million USD pro MW und für Onshore-Wind unter 1,5 Millionen USD pro MW drücken. Dezentrale Energieressourcen unter 100 MW verzeichnen jedoch mit einer CAGR von 8,1 % bis 2031 das schnellste Wachstum, getrieben durch die Nachfrage von Hyperscale-Rechenzentren und Fernbergbau nach Resilienz. Das mittlere Band von 100–499 MW erfasste einen Anteil von 28 %, da unabhängige Stromerzeuger und kommunale Versorgungsunternehmen handhabbare Auftragsgrößen anstreben.
Auftragnehmer reorganisieren sich, um dieser Aufteilung gerecht zu werden. Große EPC-Unternehmen erwerben Mikronetz-Integratoren, um Aufträge unter 100 MW zu erschließen, während reine Anbieter erneuerbarer Energien Konsortien bilden, um Bürgschaftsanforderungen bei Gigawatt-Ausschreibungen zu erfüllen. Modulare Fabrikvormontage reduziert die Vor-Ort-Arbeit um 30 % und verkürzt Zeitpläne um bis zu drei Monate. Mikronetze unter 10 MW wuchsen 2024 um 11 %, insbesondere bei australischen und chilenischen Bergwerken, die Dieselkosten mit Solar-Batterie-Hybriden um 40–60 % senkten. Rechenzentrumlösungen im Bereich 50–150 MW kombinieren Gasmotoren für den Schwarzstart mit Lithium-Ionen-Speichern, um die Konformität mit IEEE 1547 zu erfüllen.
Nach Endnutzer:
Unabhängige Stromerzeuger holen aufRegulierte Versorgungsunternehmen hielten 2025 44,8 % der Erzeugungsausgaben, doch unabhängige Stromerzeuger wachsen mit einer CAGR von 7,7 %, da Händler-Erneuerbare Unternehmens-Stromabnahmeverträge außerhalb der Versorgungsbeschaffung gewinnen. Industrielle Eigenstromerzeugung erfasste 22 % durch die Installation von 50–200-MW-Solar-Speicher-Hybriden, die das Ausfallrisiko in Asien und Afrika absichern. Öffentliche Einrichtungen in China und dem Nahen Osten vergaben EPC-Aufträge im Wert von 18 %, gestützt durch staatliche Garantien, die die Finanzierungskosten senken.
Unternehmens-Stromabnahmeverträge über insgesamt 48 GW im Jahr 2024, angeführt von Amazon, Microsoft und Google, umgehen Versorgungsunternehmen und speisen unabhängige Stromerzeuger-Pipelines. Händlergeneratoren unterbieten regulierte Tarife in deregulierten Märkten um 10–15 % und setzen die EPC-Auftragsrückstände der Versorgungsunternehmen unter Druck. Kleinere Hersteller bündeln Dachsolar über virtuelle Kraftwerke und poolen 5–10 MW Kapazität, um die Kreditwürdigkeit zu verbessern. Versorgungsunternehmen behalten Vorteile bei der tarifbasierten Finanzierung, lagern aber zunehmend riskantere Bauprojekte über EPCM-Vereinbarungen aus, die Festpreissicherheit gegen Terminflexibilität tauschen.

Geografische Analyse
APAC-Markt für Energie-Engineering, Beschaffung und Bau (EPC)
Der asiatisch-pazifische Raum kontrollierte 2025 59,4 % des EPC-Werts in der Stromerzeugung, angetrieben durch Chinas jährlichen Ausbau erneuerbarer Energien von 120 GW und Indiens Zubau von 24 GW. Chinas Kohle-EPC sank 2024 auf 8 GW, da die Politik auf Wind-, Solar- und Kernenergie für das Neutralitätsziel 2060 umschwenkt. Indien beibehielt 12 GW thermisches EPC für die Versorgungssicherheit, legt nun aber bei Solarprojekten über 500 MW eine 60-prozentige Inlandsanteilsregel auf.
Südamerika-Markt für Energie-Engineering, Beschaffung und Bau (EPC)
Südamerika ist die am schnellsten wachsende Region (Stromerzegungs-EPC) mit einer CAGR von 7,5 % bis 2031, gestützt auf Brasiliens 15 GW Auktionsgewinne 2024 zu Preisen unter 30 USD pro MWh und Chiles Pipeline von 25 GW wasserstoffgebundener Projekte. Argentinien und Kolumbien ergänzen das Bild mit Nischenprojekten in den Bereichen Gas und Offshore-Wind, wobei Devisenkontrollen und unterschiedliche Schifffahrtsgesetze die Kostenstrukturen beeinflussen.
Nordamerika- und Europa-Markt für Energie-Engineering, Beschaffung und Bau (EPC)
Nordamerika und Europa teilen gemeinsame Engpässe. Netzanschluss-Warteschlangen verschieben 60 GW baureifen Kapazitäten in die Jahre 2027–2028 und stärken die Bedeutung von Anlagen hinter dem Zähler. Die Inlandsanteilsregeln des Inflation Reduction Act veranlassen Fluor und Bechtel, Transformatoren im Inland zu beziehen, was die Beschaffung um 8 bis 12 Monate verlängert, aber Steuergutschriften von 30 % erschließt. Europas nächster Wachstumsschub hängt von schwimmenden Offshore-Windplattformen ab, bei denen die EPC-Kosten 40 % über denen von Festgründungslösungen liegen.
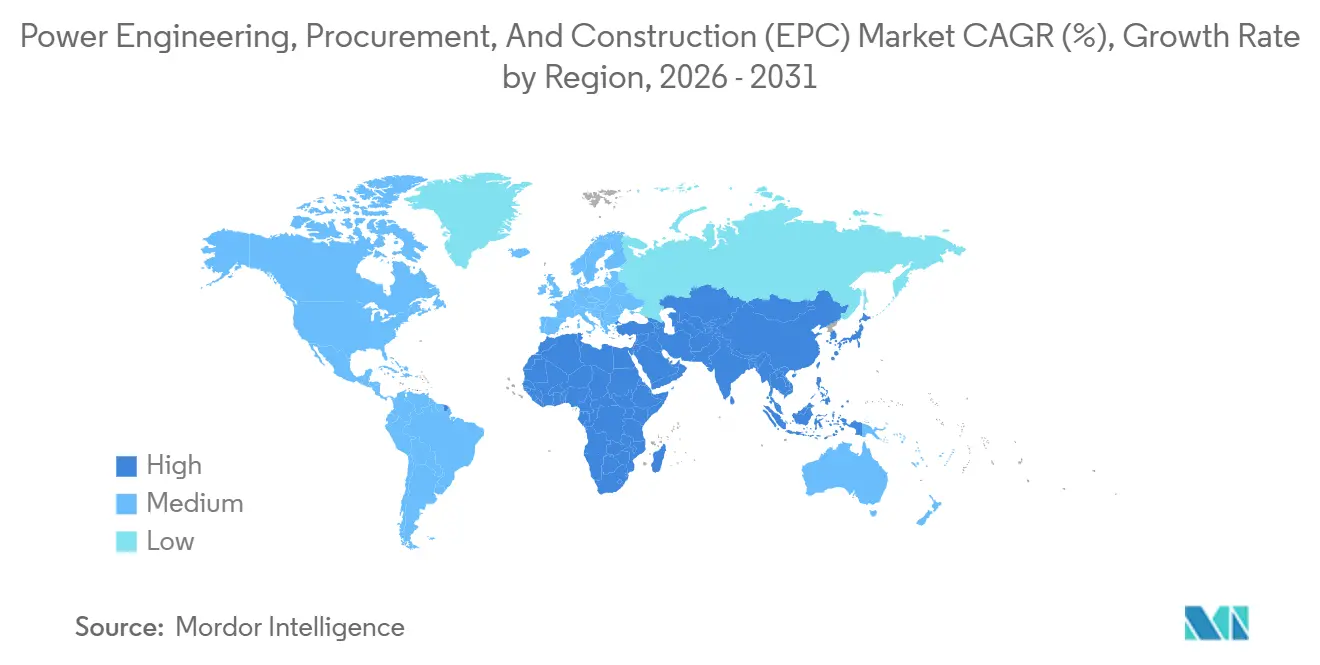
Regionale Ausgaben
Alle Regionen
Regulatorisches Umfeld
Die Ausführung von EPC-Projekten im Energiesektor wird durch Genehmigungs- und Netzanschlusspolitik geprägt, wobei die Fristen für Umweltprüfungen und die Regeln zur Netzanbindung die Termine für den Baubeginn bestimmen. In den Vereinigten Staaten deuten politische Maßnahmen im Jahr 2026 und aktive Gesetzgebung im Bereich der bundesstaatlichen Genehmigungsverfahren, einschließlich der vom Weißen Haus hervorgehobenen NEPA-bezogenen Reformen und im 119. Kongress voranschreitender Gesetzentwürfe wie S.4475 sowie der im Juni 2026 veröffentlichte Text des American Energy and Mineral Infrastructure Act, auf Bestrebungen hin, die Genehmigungsverfahren für große Energieinfrastrukturprojekte zu straffen, mit direkten Auswirkungen auf die Zeitpläne für Übertragungs- und Erzeugungs-EPC-Projekte.
In Europa wird der beschleunigte Ausbau erneuerbarer Energien durch vereinfachte Genehmigungsrahmen im Rahmen von RED III unterstützt, einschließlich der Ausweisung erneuerbarer „Vorranggebiete" und verkürzter Genehmigungsfristen, die in gezielten Zonen häufig als 12-monatiger Pfad bezeichnet werden. In allen Märkten bleiben Netzengpässe ein regulatorischer Schwerpunkt, da Anschlusswarteschlangen und Anforderungen an die Systemplanung detailliertere Studien, gestaffelte Netzanbindungen und strengere technische Konformität für Speicher und Großlasten erforderlich machen. Dies erhöht den Wert von EPC-Auftragnehmern, die frühzeitige Genehmigungsverfahren, Netzanbindung und Normenintegration unterstützen können.
Wettbewerbslandschaft
Marktkonzentration
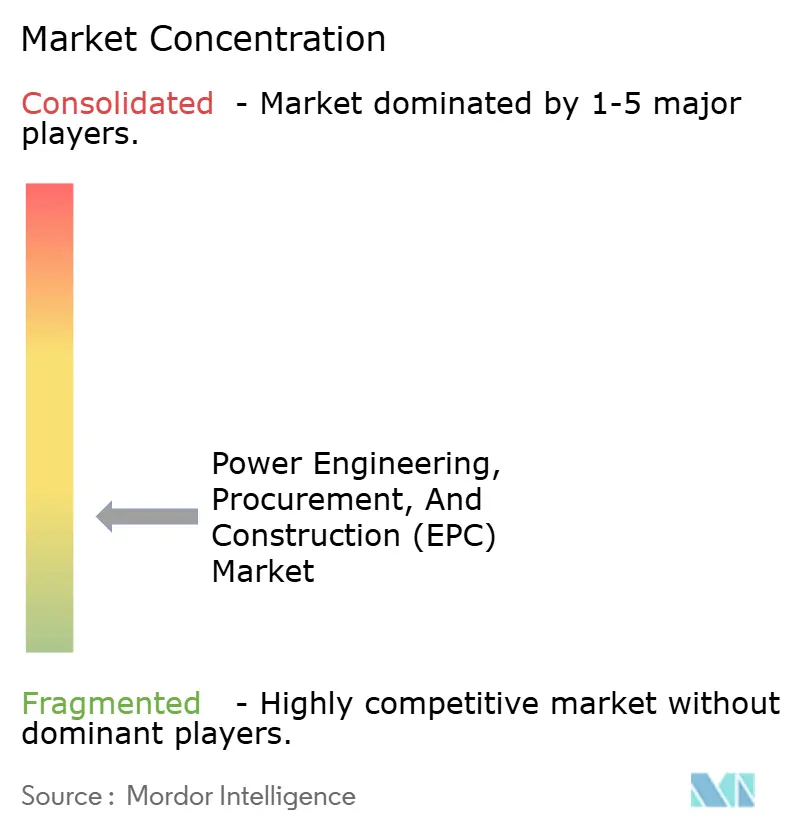
Der Strom-EPC-Markt weist eine moderate Fragmentierung auf: Die zehn größten Auftragnehmer erfassen rund 35–40 % des globalen Wertes, doch regionale Champions genießen Heimmarktschutz durch politische und Inhaltsanforderungen. Chinesische Staatsunternehmen unterbieten westliche Wettbewerber um bis zu 20 %, sehen sich aber einer OECD-Prüfung gegenüber, die adressierbare Projekte einschränkt. Indische Unternehmen wie Larsen & Toubro und Adani Infrastructure integrieren sich vertikal in Module und Projektentwicklung und verwischen dabei die Grenzen zwischen EPC und unabhängigen Stromerzeugern.
Westliche multinationale Unternehmen verfolgen höhermargige reine Ingenieurleistungen, die 10–12 % Honorare einbringen und das Baurisiko eliminieren. Technologie ist der nächste Burggraben: Hitachi Energys HVDC Light und ABBs modulare Multilevel-Umrichter ermöglichen bidirektionalen Fluss und Schwarzstart, was für Offshore-Wind-Verbindungen geschätzt wird. Siemens Energy und GE Vernova integrieren digitale Zwillinge, um Inbetriebnahmezeiten um 15–20 % zu verkürzen. Disruptoren wie Fluence und Wärtsilä integrieren sich rückwärts in Solar-EPC, während Autodesk und Bentley Systems Projektmanagementsoftware lizenzieren, die 2–3 % des Vertragswertes erfasst, ohne Bilanzexposition.
Marktführer im Bereich Energie-Engineering, Beschaffung und Bau (EPC)
-
Bechtel Corporation
-
PowerChina
-
Larsen & Toubro
-
Fluor Corporation
-
Siemens Energy AG (EPC-Dienstleistungen)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Energie-Engineering, Beschaffung und Bau (EPC) Unternehmen in diesem Bericht
- Bechtel Corporation
- PowerChina
- Larsen & Toubro
- Fluor Corporation
- McDermott International
- Saipem SpA
- Kiewit Corporation
- John Wood Group PLC
- KBR Inc.
- Black & Veatch
- China Energy Engineering Corp
- ACS Group - Cobra
- Hitachi Energy
- Siemens Energy AG
- General Electric Vernova
- ABB Ltd
- Schneider Electric SE
- Eaton Corporation
- Linxon
- AECOM
- Chiyoda Corporation
- Adani Infrastructure
- Tata Power Solar EPC
- Samsung C&T
Marktchancen und Zukunftsaussichten
Die Kombination von Solar- und Speicheranlagen sowie die Integration von Großspeichern erweitern den adressierbaren EPC-Umfang, da Netzbetreiber und Abnehmer eine gesicherte Erzeugungsleistung und schnellere Umsetzung suchen, statt auf Übertragungsnetzausbauten zu warten. Diese Verschiebung zeigt sich in Projektfinanzierungen und Baubeginnen im Jahr 2026, darunter der finanzielle Abschluss von Masdar für ein 5,2-GW-Solarprojekt in Kombination mit einem 19-GWh-BESS in Abu Dhabi (Investition von 6,1 Milliarden USD) sowie der Baubeginn von Cypress Creek Energy für das 4,5-Milliarden-USD-Projekt Steel River Energy Center in Arkansas (2,5 GW Solar und 2,9 GWh Speicher), das durch einen 20-jährigen Google-PPA abgesichert ist. Beide Fälle erweitern die EPC-Nachfrage nach integrierten Bauleistungen, Hochspannungs-Balance-of-Plant und Speicherinbetriebnahme.
Mechanismen zur Sicherung von Kapazität und Systemadäquanz schaffen ebenfalls designgetriebenen Spielraum für EPC-Auftragnehmer, da sich die technischen Anforderungen weiterentwickeln. Deutschlands StromVKG, verabschiedet im Juli 2026, führt einen zentralisierten, auktionsbasierten Kapazitätsmarkt mit festgelegten Lieferregeln ein, die die Technologieauswahl und Anlagenkonfigurationen beeinflussen. In Nordamerika verdeutlichen FERC-Maßnahmen im Jahr 2026, die auf die Netzanbindung von Großlasten und Zuverlässigkeitsstandards für rechnergestützte Lasten abzielen, dass datenzentrengetriebene Netzausbauten eine kurzfristige Quelle für Umspannwerks-, Netzanbindungs- und Behind-the-Meter-Mikronetz-EPC-Arbeiten darstellen. Konventionelle Erzeugung bleibt weiterhin Ankerpunkt für große Aufträge zur Stabilität, darunter der von Energy China im Juni 2026 erhaltene EPC-Vertrag über 1,69 Milliarden USD für das 2,6-GW-GuD-Kraftwerk Taweelah C in Abu Dhabi.
Neueste Industrielle Entwicklungen in Markt für Energie-Engineering, Beschaffung und Bau (EPC)
- Mai 2026: Bechtel schloss mit Sabine Pass Liquefaction Stage V, LLC (Cheniere Energy Partners, L.P.) einen Pauschalfestpreis-EPC-Vertrag über 4,69 Milliarden USD für Phase 1 des Sabine Pass Expansion Project in Louisiana ab, einschließlich Train 7 und einer Boil-off-Gas-Rückverflüssigungsanlage. Am 22. Mai 2026 wurde eine begrenzte Freigabe zum Baubeginn erteilt, wodurch der Übergang von der Planung zu einem feldausführbaren Umfang erfolgte. Der Auftrag unterstreicht die anhaltende Nachfrage nach EPC-Kapazitäten für Megaprojekte und risikotragenden Umsetzungsmodellen bei großen Energieinfrastrukturvorhaben.
- November 2025: HyperStrong International (Germany) GmbH ging mit LEAG Clean Power GmbH eine Partnerschaft im Rahmen eines EPC-Vertrags ein, um ein 1,6-GWh-Großspeicherprojekt (BESS) in Deutschland zu realisieren. Die Projektgröße hebt die Speicherung von einer ergänzenden Zusatzkomponente zu einem primären EPC-Umfang, der Netzanbindung, Steuerungstechnik und Inbetriebnahmekomplexität abdeckt. Dies deutet auch darauf hin, dass europäische Großspeicherprojekte zunehmend über EPC-Strukturen abgewickelt werden statt über fragmentierte Multi-Vendor-Vereinbarungen.
- Januar 2024: Microsoft unterzeichnete eine 500-MW-Abnahmevereinbarung für Kernenergie im Rahmen einer langfristigen Stromversorgung für Großlasten, was die Rolle unternehmerischer Abnehmer bei der Gestaltung von Erzeugungspipelines unterstreicht. Für EPC-Auftragnehmer stützen solche Abnahmestrukturen die Bankfähigkeit komplexer Projekte und können Engineering- und Netzanbindungsarbeiten vorziehen. Die Vereinbarung entspricht auch der breiteren Entwicklung hin zu Behind-the-Meter- und dedizierten Versorgungslösungen, wo Netzwarteschlangen lang sind.
Markt für Energie-Engineering, Beschaffung und Bau (EPC) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Erlöse aus Engineering-, Beschaffungs- und Bauleistungen, die für Stromerzeugungsprojekte sowie für den Ausbau von Übertragungs- und Verteilungsnetzen erbracht werden, von der Planung bis zur Inbetriebnahme.
Ausschlüsse aus dem Umfang: Reiner Betriebs- und Wartungsaufwand, eigenständige Erlöse aus der Geräteherstellung sowie auftraggeberseitige interne Projektsteuerung, die nicht als EPC vergeben wird, sind ausgeschlossen.
Segmentierungsübersicht
- Stromerzeugung EPC
- Nach Technologie
- Thermisch
- Nuklear
- Erneuerbare Energien
- Nach Kapazitätsband
- Bis zu 100 MW (Dezentrale Energieressourcen, Mikronetz)
- 100 bis 499 MW
- Über 500 MW
- Nach Endnutzer
- Regulierte Versorgungsunternehmen
- Unabhängige Stromerzeuger
- Industrielle Eigenstromerzeugung
- Öffentlicher Sektor und Staatsunternehmen
- Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Südamerika
- Naher Osten und Afrika
- Nach Technologie
- Stromübertragung und -verteilung (T&D) EPC
- Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Südamerika
- Naher Osten und Afrika
- Nach Geografie
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit wurde genutzt, um den Nachfragekontext zu etablieren und das Modell an reale Bauzyklen zu knüpfen. Wir haben öffentliche Energie- und Baustatistiken sowie politische Signale herangezogen, wie etwa IEA-Daten zu Strominvestitionen und Kapazitäten, IRENA-Daten zu Zuwächsen bei erneuerbaren Kapazitäten, U.S. EIA-Reihen zu Erzeugung und Kapazität, Infrastrukturindikatoren der Weltbank sowie UN Comtrade-Handelsströme für Energieanlagen.
Diese Signale wurden anschließend mithilfe öffentlicher Projektpipelines, Offenlegungen von Versorgungsunternehmen und Projektentwicklern sowie Jahresberichten und Investorenpräsentationen von Auftragnehmern mit der EPC-Erlösbildung verknüpft. Wissenschaftliche und technische Veröffentlichungen wurden auf typische Bauzeitpläne, Beschaffungsanteile und Inbetriebnahmemuster geprüft, die die Erlösrealisierung beeinflussen. Für Unternehmensfinanzdaten wurden zudem Nachrichten, Patentrecherchen und Vertragsankündigungen sowie kostenpflichtige Abonnements für Unternehmensinformationen und die globale Verfolgung von Verträgen und Ausschreibungen genutzt. Die oben genannten Quellen sind beispielhaft; wir haben auch weitere öffentliche und kostenpflichtige Referenzen gesichtet, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, wie EPC-Werte über Engineering, Beschaffung, Bau und Inbetriebnahme verbucht werden und wie sich Leistungsänderungen in Vertragswerten niederschlagen. Wir haben mit EPC-Auftragnehmern, Versorgungsunternehmen und unabhängigen Stromerzeugern, Ausrüstungs- und Balance-of-Plant-Lieferanten sowie Projektberatern in der Region Asien-Pazifik, EMEA und Amerika gesprochen, was uns half, Pipeline-Konversionsraten, typische Kostenaufteilungen und Preisbewegungen zu überprüfen, die aus öffentlichen Offenlegungen allein nicht ersichtlich waren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | Vorstandsmitglieder: 12 % | Asien-Pazifik: 47 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 39 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 49 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Das Hauptmodell verwendet einen Top-down- und Bottom-up-Ansatz, bei dem installierte und geplante Kapazitätszuwächse, Netzausbaubedarf und die Sichtbarkeit der Projektpipeline in adressierbaren EPC-Ausgaben nach Region und Projekttyp übersetzt werden. In der Praxis verwenden wir Eingaben wie jährliche Kapazitätszuwächse nach Technologie, Übertragungs- und Umspannwerkausbauprogramme, durchschnittliche EPC-Kosten pro MW, den typischen Beschaffungsanteil innerhalb des EPC sowie die Baudauer (die Erlöse über Jahre verschiebt), um den Jahresumsatz zu rekonstruieren.
Um die Gesamtwerte realistisch zu halten, haben wir die Modellergebnisse durch selektive Bottom-up-Prüfungen bestätigt, einschließlich der Stichprobenerhebung offengelegter Vertragsabschlüsse, typischer Projektgrößen sowie einer geografischen Plausibilitätsprüfung der Lieferanten- und Auftragnehmererlöse. Wo Vertragswerte nicht öffentlich offengelegt wurden, haben wir bereichsbasierte Annahmen aus Interviews verwendet und diese anschließend mithilfe vergleichbarer Projektbenchmarks und lokaler Kostenindizes eingegrenzt. Für die Prognose wurde eine Szenarioanalyse angewendet, da Politik, Zinssätze und Genehmigungszeiträume Projektstartdaten verschieben können; anschließend wurde Expertenfeedback genutzt, um einen Basisszenario mit realistischer Konversion angekündigter Projekte in ausgeführte EPC-Arbeiten auszuwählen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit die inhaltliche Aussage und die Berechnungen übereinstimmen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Trends bei der Kapazitätsinbetriebnahme, Netz-Capex-Plänen, Ausschreibungsintensität und der Entwicklung des Auftragsbestands der Auftragnehmer und untersuchen dann alle größeren Abweichungen, die nicht mit diesen Prüfungen übereinstimmen.
Vor der Freigabe werden die Annahmen von einem weiteren Analysten überprüft, gefolgt von einem abschließenden Konsistenzcheck über Regionen und Teilmärkte hinweg, damit sich die Gesamtwerte abstimmen lassen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere politische Änderungen, große Projektabsagen oder starke Bewegungen bei den Inputkosten. Unmittelbar vor der Lieferung überprüfen wir die wichtigsten Eingaben erneut und passen das Modell an, wenn neue öffentliche Veröffentlichungen oder Interviewfeedback den kurzfristigen Ausblick verändern.
Vergleich der Marktgröße für Energie-Engineering, Beschaffung und Bau (EPC) von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Energie-EPC können weit auseinanderliegen, da Unternehmen nicht immer dieselben Leistungen messen und auch unterschiedliche Zeitpunkte für die Erlösrealisierung und Währungsumrechnungen wählen. Wir halten das Modell nachvollziehbar, indem wir es an eine kleine Anzahl beobachtbarer Bauindikatoren knüpfen und diese Gesamtwerte dann mit Vertrags- und Auftragsbestandssignalen aus Interviews gegenchecken.
Einige veröffentlichte Zahlen konzentrieren sich ausschließlich auf Kraftwerks-EPC und fassen zudem unterschiedliche Projektphasen in einem einzigen Posten zusammen. Im Modell von Mordor Intelligence ist Übertragungs- und Verteilungs-EPC neben Erzeugungs-EPC enthalten, und reiner Betrieb und Wartung sowie reine Geräteverkäufe werden herausgehalten, sodass die Gesamtwerte nur vertraglich vereinbarte EPC-Leistungen widerspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,43 Billionen USD (2025) | |
| Globale Unternehmensberatung A | 0,78 Billionen USD (2025) | Verwendet häufig einen engeren Einbeziehungsrahmen, der den vollständigen EPC-Wert bei Großprojekten unterschätzen kann, und die Annahmen für den Übertragungs- und Verteilungs- sowie den Inbetriebnahmeumfang sind nicht klar vom Geräteaufwand getrennt. |
| Fachzeitschrift B | 0,25 Billionen USD (2024) | Erfasst typischerweise nur Stromerzeugungs-EPC und spiegelt eine Mischung aus angekündigten und in Betrieb genommenen Aktivitäten wider, was das Jahr verschieben und Netzausbauten ausschließen kann, die bedeutende EPC-Erlöse generieren. |
Die Abweichung ergibt sich hauptsächlich daraus, was gezählt wird und auf welches Jahr es bezogen ist, nicht aus Rechenfehlern. Wenn der Umfang über Erzeugungs- und Netz-EPC hinweg konsistent gehalten und der Erlöszeitpunkt an die Projektdurchführung ausgerichtet wird, lässt sich die Marktgröße leichter reproduzieren und für die Planung nutzen.
Im Bericht beantwortete Schlüsselfragen
Welchen Prognosewert wird der Strom-EPC-Markt bis 2031 erreichen?
Der Strom-EPC-Markt soll bis 2031 einen Wert von 2.120,01 Milliarden USD erreichen und zwischen 2026 und 2031 eine CAGR von 6,97 % aufrechterhalten.
Welche Technologie führt die aktuellen Strom-EPC-Ausgaben an?
Erneuerbare Energien machen 60 % des Wertes für Stromerzeugung EPC im Jahr 2025 aus und wachsen bis 2031 jährlich um 7,8 %.
Welche Region wächst am schnellsten bei Stromerzeugung-EPC-Verträgen?
Südamerika ist die am schnellsten wachsende Region mit einer CAGR von 7,5 %, gestützt durch brasilianische Auktionen und chilenische Wasserstoffprojekte.
Warum sind Hyperscale-Rechenzentren für das Wachstum des Strom-EPC-Marktes wichtig?
Rechenzentren umgehen Netzwarteschlangen, indem sie standortgebundene Mikronetze finanzieren – ein Segment mit EPC-Margen von 12–15 %, das sich schnell ausweitet.
Was hemmt eine schnellere Strom-EPC-Bereitstellung in reifen Märkten?
Verlängerte Genehmigungszyklen von durchschnittlich 4,2 Jahren in den Vereinigten Staaten sowie Fachkräftemangel im Bereich HVDC und Offshore-Wind verzögern Projektstarts.
Wie konzentriert ist die Wettbewerbslandschaft?
Die globale Marktkonzentration liegt auf einer Skala von 1 bis 10 bei 3, wobei die zehn größten Auftragnehmer rund 35–40 % des Gesamtumsatzes halten, aber einem starken regionalen Wettbewerb ausgesetzt sind.