
Taille et part du marché du Pickleball
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
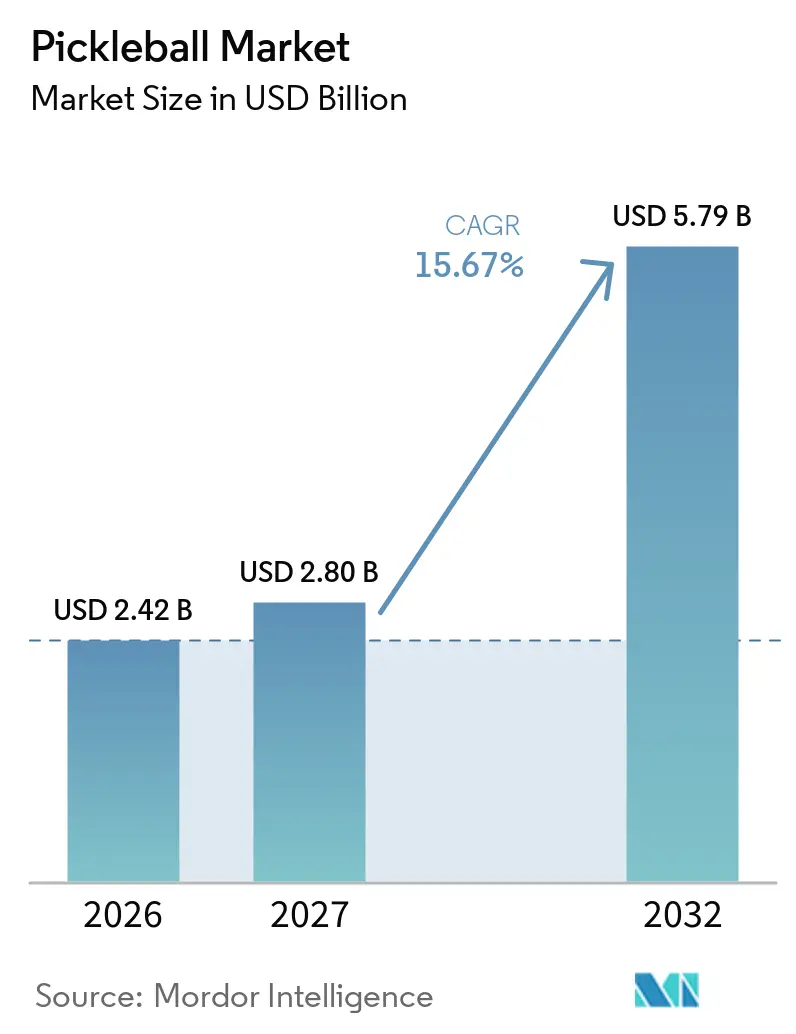
| Taille du Marché (2027) | 2.80 Milliards de dollars |
| Taille du Marché (2032) | 5.79 Milliards de dollars |
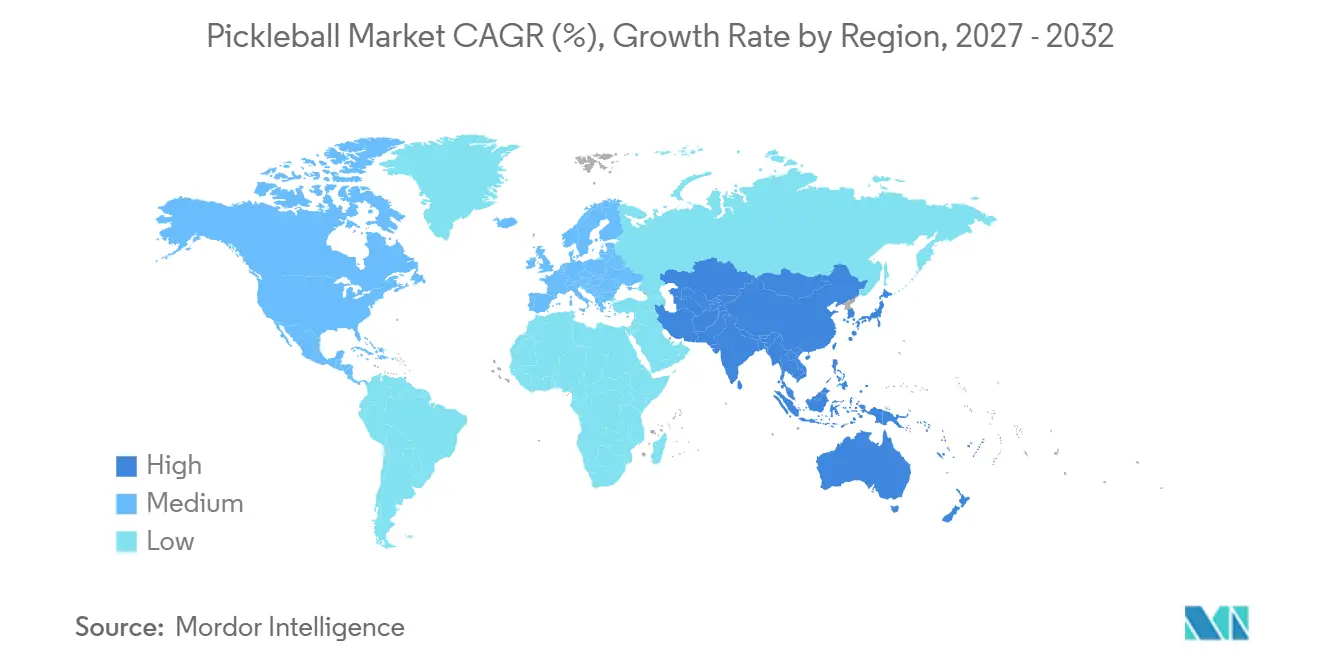
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
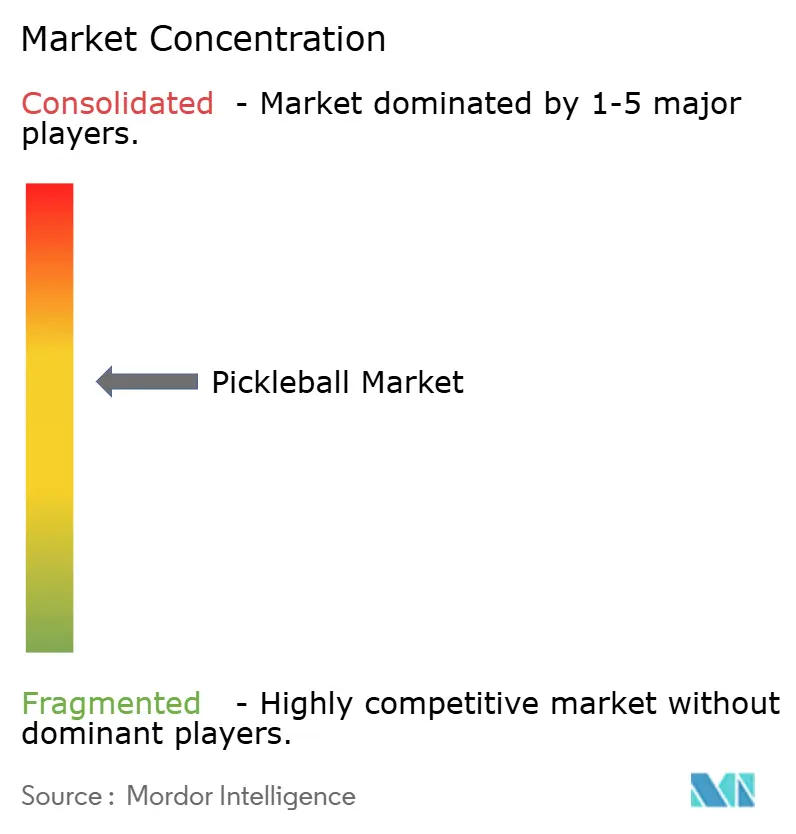
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Pickleball par Mordor Intelligence
La taille du marché du Pickleball était évaluée à 2,42 milliards USD en 2026 et devrait croître de 2,80 milliards USD en 2027 pour atteindre 5,79 milliards USD d'ici 2032, à un CAGR de 15,7 % durant la période de prévision (2027-2032). La croissance de la participation élargit la base d'acheteurs, tandis que la fréquence de jeu plus élevée accroît la demande de remplacement pour les raquettes, les balles et les équipements connexes. La Sports & Fitness Industry Association a recensé 24,3 millions de joueurs américains en 2025 et identifié 7,5 millions de participants réguliers ayant joué au moins 8 fois par an. Le marché du Pickleball bénéficie également du soutien de salles dédiées, d'événements professionnels et d'une gamme de produits plus large couvrant les niveaux débutant et performance. La certification des équipements et la prévention de la contrefaçon sont devenues plus importantes à mesure que les marques se disputent la confiance dans les circuits de tournois et en ligne. L'Amérique du Nord reste le centre commercial, tandis que l'Asie-Pacifique offre la plus forte croissance régionale projetée à mesure que la participation et les achats numériques se développent.
Points clés du rapport
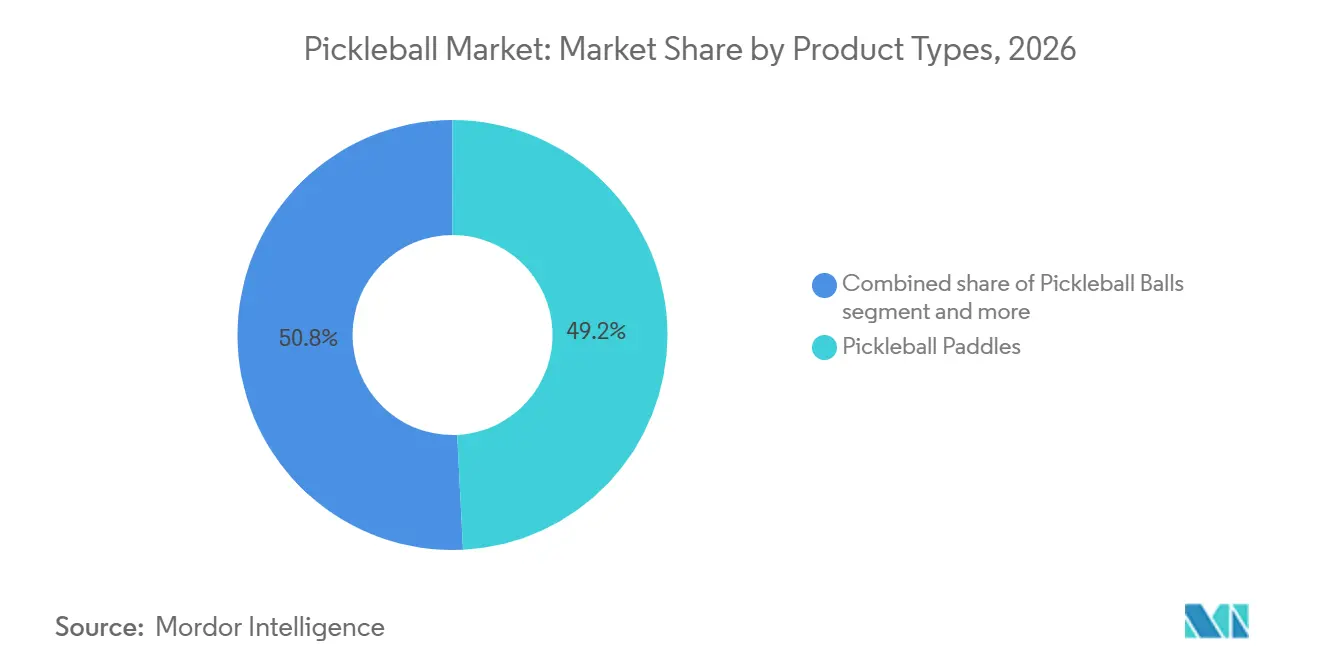
- Par type de produit, les raquettes détenaient 49,23 % du marché du Pickleball en 2026, et sont projetées pour croître à un CAGR de 16,32 % jusqu'en 2032.
- Par genre, les joueurs masculins détenaient 64,53 % du marché du Pickleball en 2026, tandis que le segment féminin devrait croître à un CAGR de 16,68 % jusqu'en 2032.
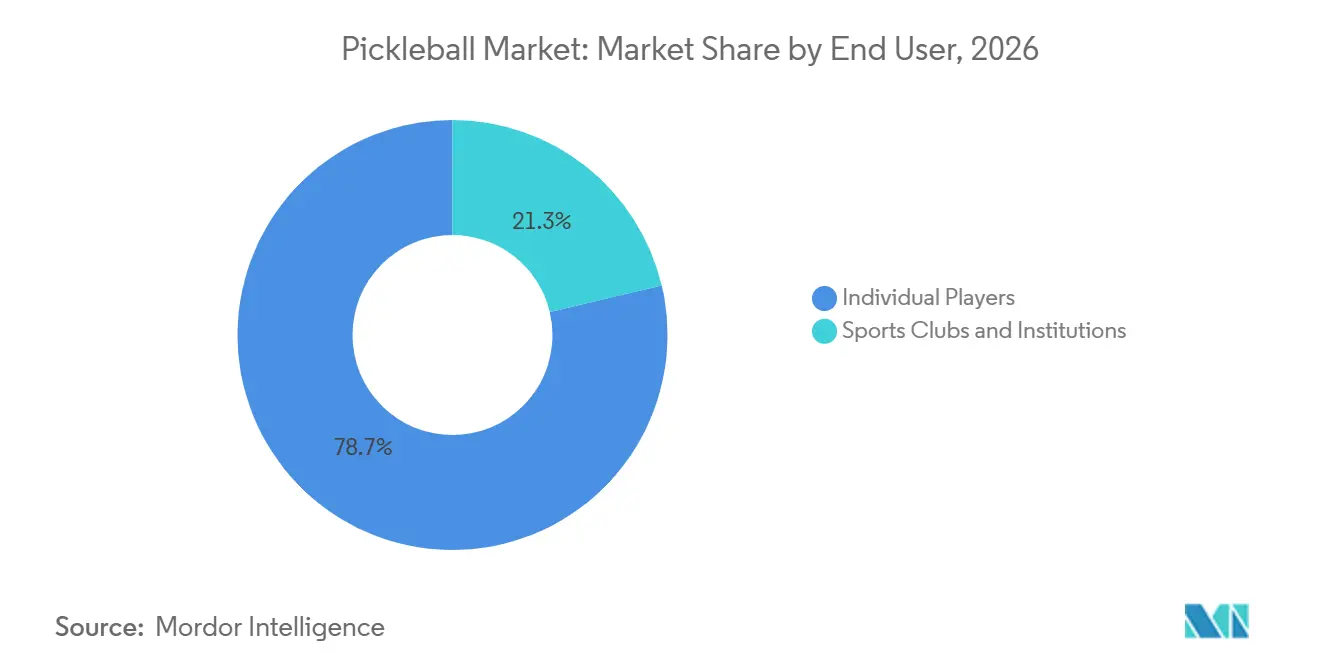
- Par utilisateur final, les joueurs individuels détenaient 78,65 % du marché du Pickleball en 2026, tandis que les clubs sportifs et les institutions devraient croître à un CAGR de 16,43 % jusqu'en 2032.
- Par canal de distribution, les canaux hors ligne détenaient 63,87 % du marché du Pickleball en 2026, tandis que les canaux en ligne devraient croître à un CAGR de 16,79 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 59,56 % du marché du Pickleball en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 16,54 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial du Pickleball
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Élargissement de la participation selon l'âge, le genre et le niveau de compétence | +4.0% | Mondial | Moyen terme (2-4 ans) |
| Expansion des terrains dédiés, des salles intérieures et de l'offre d'infrastructures | +2.5% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion du circuit professionnel, commercialisation des tournois et visibilité médiatique | +2.0% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Plus grande disponibilité d'équipements abordables, adaptés aux débutants et conformes à la réglementation | +1.5% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Innovation produit dans les matériaux de raquettes, la puissance, l'effet et le design ergonomique | +2.0% | Mondial | Moyen terme (2-4 ans) |
| Endorsements professionnels, visibilité financée par les sponsors et collaborations avec les joueurs | +1.0% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Élargissement de la participation selon l'âge, le genre et le niveau de compétence
Le marché du Pickleball bénéficie d'une base de joueurs qui s'étend désormais bien au-delà de son public initial de retraités. La SFIA a identifié les personnes âgées de 13 à 24 ans comme le groupe le plus important par participation en 2025. Les femmes représentaient 42,9 % de l'ensemble des joueurs en 2025, ce qui élargit la demande d'équipements et de vêtements adaptés à différents besoins. Les 7,5 millions de participants réguliers soutiennent les achats récurrents, car la pratique régulière augmente l'usure des raquettes, des balles, des grips et des chaussures[1]. Cette base plus large de participants offre aux détaillants un mix plus important d'acheteurs primo-accédants, récréatifs et orientés performance. Elle donne également aux marques une raison plus forte de proposer des produits à plusieurs niveaux de prix plutôt que de s'appuyer sur un seul segment premium.
Expansion des terrains dédiés, des salles intérieures et de l'offre d'infrastructures
Les nouveaux terrains et clubs intérieurs stimulent directement la demande de filets, de balles, de raquettes et d'équipements pour installations. USA Pickleball a recensé 82 613 terrains aux États-Unis en 2025 et enregistré 14 155 nouveaux terrains en 2024[2]. En octobre 2025, Picklr comptait 52 clubs ouverts et annonçait des plans pour 70 emplacements supplémentaires au cours des 12 mois suivants. Les salles intérieures permettent de jouer pendant les mois plus froids ou pluvieux et contribuent à rendre les dépenses en équipements moins saisonnières. Les clubs stimulent également les achats répétés de balles, de raquettes de prêt et de filets de remplacement. Cette croissance de l'offre renforce le lien entre la pratique organisée et les achats institutionnels sur le marché du Pickleball.
Expansion du circuit professionnel, commercialisation des tournois et visibilité médiatique
Les événements professionnels rendent le sport plus visible auprès des consommateurs, des sponsors et des détaillants. La Major League Pickleball et le PPA Tour ont déclaré 25 millions USD de revenus de sponsoring en 2024, contre 16 millions USD en 2023, avec 35 millions USD projetés pour 2025. Le même communiqué indiquait que la diffusion de la finale CBS de la MLP avait attiré en moyenne 499 000 téléspectateurs[3]. La couverture des tournois offre aux fabricants d'équipements un moyen concret de démontrer leurs produits en action. Les partenariats avec des athlètes peuvent également associer de nouveaux lancements à des joueurs reconnus et à des moments forts d'événements. Cette visibilité soutient l'intérêt des consommateurs sur le marché du Pickleball, en particulier pour les équipements de performance.
Innovation produit dans les matériaux de raquettes, la puissance, l'effet et le design ergonomique
Les fabricants de raquettes différencient leurs produits par les matériaux, la construction du cœur, le ressenti et l'homologation pour les tournois. JOOLA a lancé sa collection Pro V en mars 2026, dotée de la géométrie de raquette KineticFrame et de la forme Kosmos, développée avec Federico Staksrud. Le cadre PBCoR.43 d'USA Pickleball détermine quels produits peuvent être utilisés lors des tournois officiels. La certification crée une distinction claire entre les options récréatives et les produits conçus pour la compétition. Une homologation plus rapide peut aider un fabricant à atteindre les détaillants avant l'arrivée de modèles comparables. L'innovation produit soutient donc les prix premium, mais elle accroît également l'importance d'une communication claire sur la conformité sur le marché du Pickleball.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des équipements de Pickleball premium et de niveau professionnel | -2.0% | Mondial, concentré en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Équipements contrefaits, non conformes et de qualité irrégulière | -0.8% | Mondial, accentué dans les canaux en ligne | Court terme (≤ 2 ans) |
| Infrastructures fédérales, de terrains et de distribution limitées dans les marchés émergents | -1.0% | Amérique du Sud, Moyen-Orient et Afrique, et Asie-Pacifique du Sud-Est | Long terme (≥ 4 ans) |
| Concurrence des sports de raquette et de plein air établis pour les terrains, le temps et les dépenses des consommateurs | -0.7% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des équipements de Pickleball premium et de niveau professionnel
Les raquettes premium peuvent constituer une barrière tarifaire à l'accès dans les marchés sensibles aux prix. La recherche identifie des modèles d'entrée de gamme à 80 USD et des constructions de niveau professionnel à 200-350 USD. Cet écart peut limiter le nombre de consommateurs qui évoluent vers des produits supérieurs à mesure que leur niveau de compétence s'améliore. Il peut également rendre les produits certifiés moins accessibles sur les marchés où les équipements importés supportent des coûts à l'arrivée plus élevés. La question de l'accessibilité financière est particulièrement pertinente là où l'accès aux terrains et la distribution commerciale formelle sont encore en développement. Les marques qui proposent des produits débutants fiables et une progression de gamme claire peuvent adresser une plus grande partie du marché du Pickleball sans diminuer la confiance dans les modèles de performance.
Équipements contrefaits, non conformes et de qualité irrégulière
Les raquettes contrefaites peuvent nuire à la confiance des consommateurs et rendre l'évaluation de la conformité aux tournois plus difficile. USA Pickleball a lancé une initiative anti-contrefaçon unifiée en décembre 2025 avec l'APP Tour, DUPR, la MLP, le PPA Tour, l'UPA-A et la World Pickleball Federation. USA Pickleball a également signalé une collaboration avec Pickleball Instruments pour soutenir les tests de conformité. Les places de marché en ligne rendent la traçabilité des produits plus difficile que les circuits de vente spécialisés. Le risque s'accroît lorsque des copies non autorisées apparaissent peu après le lancement d'un produit certifié populaire. Des directives de certification claires, des réseaux de distribution autorisés et des efforts d'application peuvent aider les marques légitimes à protéger le marché du Pickleball.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les raquettes ancrent la valeur, les accessoires élargissent le panier
Les raquettes représentaient 49,23 % de la part du marché du Pickleball en 2026. Leur position dominante reflète le rôle essentiel de la raquette dans toutes les formes de jeu. Les acheteurs comparent souvent le grip, le poids, le matériau de la face, la forme, le contrôle et la puissance avant de choisir un modèle. Les utilisateurs récréatifs peuvent opter pour un produit de démarrage abordable, tandis que les joueurs réguliers peuvent envisager une raquette de performance certifiée. La catégorie des raquettes bénéficie également de la demande de remplacement, qu'elle soit due à l'usure régulière ou à l'évolution des préférences d'un joueur. Les balles de Pickleball représentent un autre achat récurrent important car ce sont des produits consommables. Les filets et poteaux dépendent davantage de la construction d'installations, des programmes communautaires et des achats institutionnels. Les sacs, grips, bandeaux et équipements de protection peuvent augmenter la valeur de chaque achat en magasin. Cette gamme de produits secondaires offre aux détaillants un panier plus large que les seules raquettes. Elle permet également aux marques d'accompagner les clients à travers plusieurs étapes de leur pratique.
Le segment des raquettes devrait croître à un CAGR de 16,32 % jusqu'en 2032, ce qui en fait la catégorie de produits à la croissance la plus rapide. Cette mesure de la taille du marché du Pickleball reflète une demande continue pour des designs à spécifications plus élevées. Les faces en fibre de carbone, les structures thermoformées, les bords remplis de mousse et les géométries de cœur sur mesure ont créé une gamme plus large de choix de performance. Le lancement de la Pro V de JOOLA en mars 2026 montre comment les marques utilisent une nouvelle géométrie et la collaboration avec des athlètes pour renouveler leurs gammes de produits. Les normes d'équipement d'USA Pickleball font de l'homologation une étape commerciale importante pour les produits destinés aux tournois. Les fabricants peuvent utiliser la certification pour expliquer l'adéquation des produits aux joueurs sérieux. Ce même processus peut augmenter le coût et le délai nécessaires pour introduire un nouveau modèle. Les balles, filets, sacs et accessoires restent des compléments utiles car ils répondent aux besoins d'entraînement, de voyage, de confort et d'installation. Ensemble, ces catégories élargissent l'offre de produits tandis que les raquettes restent le principal moteur de valeur.

Par genre : le segment féminin réduit l'écart de participation
Les joueurs masculins détenaient 64,53 % du marché en 2026. Cette position reflète le schéma antérieur de participation compétitive au sport. Les hommes restent un public majeur pour les raquettes de performance et les équipements orientés tournois. Leur comportement d'achat soutient une demande large pour des produits mettant l'accent sur la puissance, l'effet et la durabilité. Les détaillants peuvent servir cette base via les pro shops, les clubs, les magasins de sport spécialisés et les canaux en ligne directs. Le segment soutient également la visibilité des équipements à travers les événements professionnels et les endorsements de joueurs. Son échelle actuelle offre aux fabricants une large base de clients existants pour les nouvelles sorties de produits. Cependant, une position de revenus dominée par les hommes ne signifie pas que les marques peuvent se reposer uniquement sur un design de produit unisexe. Les données de participation montrent une base de joueurs plus équilibrée que ce que les parts de revenus historiques suggèrent. Cela rend le développement de produits spécifiques au genre de plus en plus pertinent dans l'ensemble du secteur du Pickleball.
Le segment féminin devrait croître à un CAGR de 16,68 % jusqu'en 2032. La SFIA a rapporté que les femmes représentaient 42,9 % des joueurs en 2025. Cette base de participation soutient la demande de produits qui reconnaissent les préférences en matière de coupe, de confort, de style et de performance. JOOLA a élargi sa collection de chaussures R4LLy avec des tailles pour femmes en avril 2026. Ce développement produit montre que les marques vont au-delà de la simple adaptation générique des produits. Il donne également aux détaillants de nouvelles raisons d'organiser des présentations de produits et des campagnes numériques autour des joueuses. Une visibilité professionnelle plus forte peut encourager les primo-acheteurs et aider les joueurs existants à évoluer vers des produits à plus haute valeur. Le segment féminin crée donc une opportunité de croissance claire pour les marques qui combinent crédibilité en matière de performance avec la coupe et le choix de produits.
Par utilisateur final : les joueurs individuels en tête, les institutions accélèrent
Les joueurs individuels représentaient 78,65 % du marché en 2026. Cette position dominante est cohérente avec un sport fondé sur la participation personnelle et les achats d'équipements autofinancés. Les individus achètent des raquettes, des balles, des sacs, des chaussures et des accessoires pour la pratique sociale, récréative et compétitive. Le choix des produits est souvent déterminé par le confort, le niveau de compétence, le prix et la possibilité de tester l'équipement dans un club ou un magasin. Les sites de vente directe aux consommateurs permettent également aux consommateurs de comparer les modèles et de bénéficier d'une éducation à la marque. La large base individuelle aide les fabricants à atteindre les clients via plusieurs formats de vente au détail. Elle soutient également les achats de remplacement récurrents parmi les joueurs réguliers. Les ligues communautaires et les installations locales peuvent encourager les joueurs à acquérir des équipements supplémentaires à mesure qu'ils s'impliquent davantage. Ce modèle axé sur le consommateur reste central sur le marché du Pickleball. Il offre aux marques une large base pour les produits d'entrée de gamme et les montées en gamme premium.
Les clubs sportifs et les institutions devraient croître à un CAGR de 16,43 % jusqu'en 2032. Les nouvelles installations intérieures nécessitent des achats en volume de balles, filets, équipements de rangement et raquettes de prêt. Le pipeline d'expansion annoncé par Picklr illustre la demande créée par les ouvertures de clubs dédiés. Les institutions comprennent également les écoles, les centres de loisirs, les salles communautaires et les programmes de bien-être en entreprise. Ces acheteurs sont plus susceptibles d'effectuer des achats répétés en quantité qu'un ménage individuel. Leurs décisions d'achat mettent souvent l'accent sur la durabilité, la sécurité, la disponibilité et la cohérence des prix. Ils peuvent également initier de nouveaux groupes de joueurs au sport, qui effectueront ensuite des achats individuels. Ce lien rend la croissance des installations importante tant pour les ventes interentreprises que pour les ventes aux consommateurs. Un approvisionnement fiable en produits et un soutien à la formation peuvent aider les fabricants à établir des relations à long terme avec les acheteurs institutionnels. Il en résulte un canal en croissance qui complète, plutôt que remplace, la demande individuelle.
Par canal de distribution : le hors ligne conserve son échelle, le en ligne commande la croissance
Les canaux hors ligne détenaient 63,87 % du marché en 2026. Les détaillants spécialisés, les pro shops, les magasins d'articles de sport et les points de vente en club aident les acheteurs à évaluer le poids, la taille du grip, l'équilibre et le ressenti d'une raquette avant d'effectuer un achat. Ce processus pratique reste important pour les joueurs qui choisissent leur première raquette ou remplacent un modèle familier. Les magasins physiques peuvent également fournir des conseils produits locaux et une disponibilité immédiate. Les clubs peuvent vendre des équipements directement là où les consommateurs jouent et apprennent. Ces points de vente sont bien placés pour expliquer la certification pour les tournois et les accessoires compatibles. Le personnel de vente peut aider les clients à distinguer les produits d'entrée de gamme, intermédiaires et de performance. La vente au détail hors ligne reste donc précieuse pour instaurer la confiance et réduire l'incertitude à l'achat. Elle constitue également un point de contrôle important pour la distribution autorisée. Ces atouts expliquent pourquoi les ventes en personne restent le canal le plus important sur le marché du Pickleball.
Les canaux en ligne devraient se développer à un CAGR de 16,79 % jusqu'en 2032. Les boutiques numériques donnent aux marques accès à des clients au-delà des villes de Pickleball établies et des réseaux de clubs. Elles permettent également aux comparaisons de produits, aux partenariats avec des athlètes, aux contenus éducatifs et au service client direct d'apparaître au sein d'un seul parcours d'achat. Selkirk a élargi sa présence internationale en 2025 avec des sièges en Malaisie et en Estonie, renforçant sa capacité à servir l'Asie et l'Europe. Les ventes numériques sont particulièrement utiles là où la vente au détail spécialisée locale reste limitée. Cependant, la croissance en ligne augmente également l'exposition aux annonces de produits contrefaits ou peu claires. Les efforts anti-contrefaçon d'USA Pickleball sont donc pertinents pour le développement des ventes en ligne. Les marques qui identifient clairement les vendeurs autorisés peuvent protéger les acheteurs et préserver la crédibilité des produits. Une stratégie de vente au détail équilibrée peut combiner les tests physiques de produits avec un réapprovisionnement en ligne pratique et des achats répétés.
Analyse géographique
L'Amérique du Nord détenait 59,56 % de la part du marché du Pickleball en 2026. Les États-Unis sont le principal contributeur de la région car ils combinent la base de joueurs la plus profonde avec les infrastructures de terrains et d'événements les plus développées. La SFIA a recensé 24,3 millions de joueurs américains en 2025, tandis qu'USA Pickleball enregistrait 82 613 terrains cette année-là. La région dispose de détaillants spécialisés, de réseaux de clubs, de tournois et de circuits professionnels bien établis. Son expansion en clubs crée également une demande soutenue pour les équipements institutionnels. Les 52 clubs en activité de Picklr et les 70 emplacements supplémentaires proposés témoignent d'un investissement continu dans les installations. Les marques nord-américaines bénéficient d'une base de consommateurs informés, plus susceptibles de reconnaître la certification, les endorsements d'athlètes et les différences de produits. Le Canada et le Mexique ajoutent une demande régionale, bien que les États-Unis restent le marché commercial et compétitif central.
L'Asie-Pacifique devrait enregistrer un CAGR de 16,54 % jusqu'en 2032, le taux de croissance régionale le plus élevé du marché du Pickleball. La région dispose d'un large public potentiel, mais la disponibilité des terrains, la compétition organisée et les réseaux de distribution varient considérablement selon les pays. La Chine, l'Inde, l'Indonésie et les Philippines figurent parmi les marchés qui attirent l'attention des marques et des organisateurs de tournois. La taille du marché du Pickleball en Asie-Pacifique est soutenue par l'accès au commerce numérique et l'intérêt croissant pour les sports sociaux à faible barrière d'entrée. L'activité professionnelle basée en Asie peut améliorer la visibilité des équipements et offrir aux distributeurs locaux un point d'entrée. Le PPA Tour Asia a identifié Facolos, Paddletek et Franklin comme partenaires officiels de raquettes pour sa saison 2025. Des produits certifiés abordables et des arrangements de distribution clairs seront importants pour convertir la notoriété en achats réguliers.
L'Europe se développe grâce à l'intérêt manifesté en Espagne, en Italie et au Royaume-Uni, où les clubs et les organisateurs construisent des communautés de participation locales. La croissance régionale est freinée par les différences d'accès aux salles, d'enregistrement auprès des fédérations sportives et de couverture commerciale. L'Amérique du Sud offre une opportunité en phase précoce alors que le Brésil ajoute des joueurs et des terrains, tandis que l'accès à des équipements certifiés abordables reste important. La demande au Moyen-Orient et en Afrique se développe également à travers les programmes de bien-être, les clubs dédiés et l'activité événementielle locale. Ces régions peuvent créer de nouveaux canaux de vente, mais elles nécessitent des partenaires locaux qui comprennent les prix, les conditions des installations et les besoins en service après-vente. L'environnement concurrentiel mondial dépendra de qui pourra associer l'innovation produit à une distribution locale fiable. Les marques dotées de solides capacités en ligne peuvent pénétrer rapidement les nouveaux marchés, tandis que les partenaires physiques restent importants pour les tests de produits et la confiance des clients.
Paysage concurrentiel
Le marché du Pickleball est modérément concentré, avec des marques multisports et des spécialistes en concurrence sur plusieurs niveaux de prix. Wilson, HEAD, Franklin, Selkirk, JOOLA, CRBN et d'autres spécialistes se font concurrence avec différentes forces en matière de produits et de canaux. Les marques multisports établies peuvent s'appuyer sur des relations commerciales plus larges et des portefeuilles d'articles de sport familiers. Les marques spécialisées se concentrent souvent sur la technologie des raquettes, les partenariats avec des athlètes et l'engagement direct avec les clients. Ce mix maintient une concurrence active sur les produits d'entrée de gamme, intermédiaires et premium. Les exigences de certification influencent également la position sur le marché, car les clients axés sur les tournois ont besoin de produits répondant aux normes applicables. Les exigences en matière d'équipements d'USA Pickleball font de la conformité une considération commerciale pour les marques servant le jeu organisé. Il en résulte un environnement concurrentiel où la crédibilité des produits et l'accès à la distribution comptent autant que la visibilité de la marque. Les nouveaux entrants plus petits peuvent encore attirer l'attention avec un design ciblé, mais ils doivent instaurer la confiance dans la qualité et la disponibilité des produits. Cet équilibre concurrentiel façonnera le développement du marché du Pickleball dans les régions établies et émergentes.
Les récents mouvements stratégiques montrent comment les marques leaders investissent dans de nouveaux produits et une portée plus large. Selkirk a reçu un investissement de Bluestone Equity Partners en janvier 2026 pour soutenir l'innovation produit, la vente au détail omnicanale et une expansion ciblée en Asie. JOOLA a lancé sa collection Pro V en mars 2026, utilisant le design KineticFrame et une nouvelle forme de raquette pour renouveler sa gamme de performance. Ces actions combinent le développement produit avec une association crédible de joueurs et une narration commerciale. Razer et JOOLA ont également lancé une raquette en édition limitée fin 2025, ce qui a introduit une marque de jeux vidéo dans une collaboration de produits de Pickleball. De tels mouvements peuvent élargir la notoriété au-delà des joueurs existants, mais ils doivent être soutenus par une qualité et un approvisionnement fiables en produits. Les partenariats stratégiques influencent donc la concurrence lorsqu'ils offrent un avantage clair en termes de produit, de clientèle ou de canal.
La prochaine opportunité concurrentielle réside dans la satisfaction des besoins insuffisamment couverts sans perdre la crédibilité en matière de performance. Les joueuses représentent une base de clients en croissance, et des produits conçus spécifiquement pour elles peuvent aider les marques à se démarquer là où les designs génériques ne sont plus suffisants. Les produits certifiés à des prix accessibles sont également importants dans les pays où les équipements premium importés restent chers. L'expansion en ligne peut élargir l'accès, mais elle nécessite une distribution autorisée et des outils de vérification simples pour contrôler le risque de contrefaçon. La croissance des installations crée des opportunités pour des relations d'approvisionnement en volume avec les clubs, les écoles et les opérateurs de loisirs. Le partenariat élargi de Selkirk avec Invited a placé des équipements et des programmes de certification d'entraînement dans plus de 50 clubs privés de golf et de country clubs en 2025. La concurrence s'étend également au-delà des raquettes vers des produits où la durabilité et la régularité du jeu influencent le choix des produits. Les entreprises qui combinent développement produit, conformité aux tournois, disponibilité locale et confiance après-vente sont mieux positionnées à mesure que le marché du Pickleball se développe.
Leaders du secteur du Pickleball
-
Selkirk Sport
-
JOOLA Pickleball
-
Franklin Sports, Inc.
-
Paddletek
-
Escalade Sports, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : JOOLA a lancé POWER FX, sa première raquette à construction en mousse basée sur la technologie brevetée Propulsion Core, vendue au prix de 179,95 USD dans les détaillants nationaux, marquant l'entrée de JOOLA dans la catégorie des raquettes en mousse en réponse à la demande croissante des joueurs pour des matériaux de cœur alternatifs.
- Mars 2026 : JOOLA a lancé sa collection Pro V dotée d'une géométrie de raquette hybride KineticFrame en instance de brevet, incluant la nouvelle forme Kosmos co-développée avec l'athlète professionnel Federico Staksrud, la gamme de performance la plus complète de JOOLA à ce jour.
- Février 2026 : Selkirk a remanié sa gamme SLK avec 3 nouveaux modèles, Valkyrie, Geo et Dauntless, retirant 6 références historiques pour créer une architecture de progression joueur à 4 raquettes répondant aux retours des détaillants et des consommateurs sur la saturation du marché.
Périmètre du rapport sur le marché mondial du Pickleball
Le Pickleball désigne un sport de raquette pratiqué sur un terrain à l'aide de raquettes solides et d'une balle en plastique perforée, soutenu par des équipements et des accessoires conçus pour la pratique récréative et compétitive. Le marché du Pickleball est segmenté par type de produit, genre, utilisateur final, canal de distribution et géographie. Par type de produit, le marché comprend les raquettes de Pickleball, les balles de Pickleball, les filets et poteaux, les sacs de Pickleball et les accessoires (grips, bandeaux et accessoires de protection). Par genre, le marché est segmenté en masculin et féminin. Par utilisateur final, le marché est catégorisé en joueurs individuels et clubs sportifs & institutions. Par canal de distribution, le marché est divisé en canaux en ligne et canaux hors ligne. Par géographie, le rapport couvre l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique et le Moyen-Orient et l'Afrique, avec la taille du marché et les prévisions fournies pour chaque région. La taille du marché a été calculée en termes de valeur en USD pour tous les segments susmentionnés.
| Raquettes de Pickleball |
| Balles de Pickleball |
| Filets et poteaux |
| Sacs de Pickleball |
| Accessoires (grips, bandeaux et accessoires de protection) |
| Masculin |
| Féminin |
| Joueurs individuels |
| Clubs sportifs et institutions |
| Canaux en ligne |
| Canaux hors ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Israël |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Raquettes de Pickleball | |
| Balles de Pickleball | ||
| Filets et poteaux | ||
| Sacs de Pickleball | ||
| Accessoires (grips, bandeaux et accessoires de protection) | ||
| Par genre | Masculin | |
| Féminin | ||
| Par utilisateur final | Joueurs individuels | |
| Clubs sportifs et institutions | ||
| Par canal de distribution | Canaux en ligne | |
| Canaux hors ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Israël | |
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du secteur des équipements de Pickleball d'ici 2032 ?
Il est prévu qu'il atteigne 5,79 milliards USD d'ici 2032, avec un CAGR de 15,7 % de 2027 à 2032.
Quelle est la plus grande catégorie de produits de Pickleball ?
Les raquettes sont en tête avec 49,23 % de part en 2026 et devraient également croître à un CAGR de 16,32 % jusqu'en 2032.
Quel canal de vente connaît la croissance la plus rapide pour les équipements de Pickleball ?
Les canaux en ligne devraient croître à un CAGR de 16,79 % jusqu'en 2032, soutenus par les ventes directes et un accès géographique plus large.
Quelle région offre la croissance la plus rapide pour les fournisseurs d'équipements de Pickleball ?
L'Asie-Pacifique devrait croître à un CAGR de 16,54 % jusqu'en 2032, soutenue par une notoriété croissante et un accès commercial en développement.