
Marktgröße und Marktanteil der Bodenabfertigungsdienste für Luftfracht
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 20.86 Milliarden US-Dollar |
| Marktgröße (2032) | 29.27 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Bodenabfertigungsdienste für Luftfracht von Mordor Intelligence
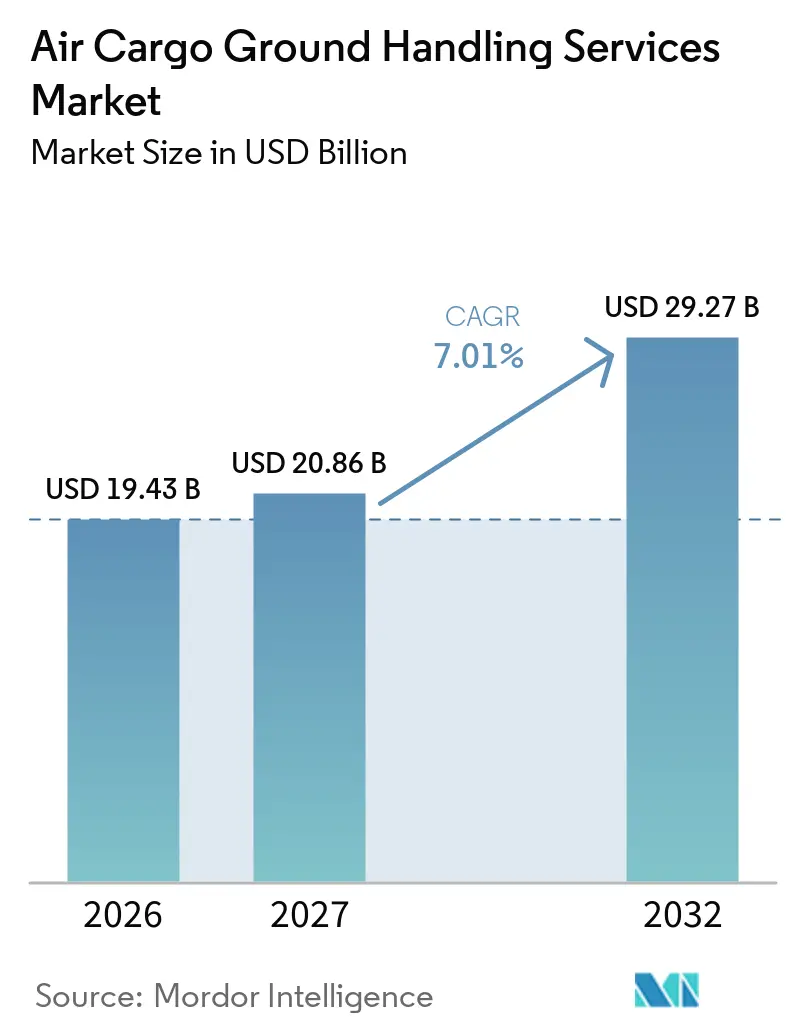
Die Marktgröße für Bodenabfertigungsdienste für Luftfracht wird voraussichtlich von 19,43 Milliarden USD im Jahr 2026 und 20,86 Milliarden USD im Jahr 2027 auf 29,27 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 7,01 % zwischen 2027 und 2032.
Die Frachtfrage stieg 2025 um 3,4 % in Fracht-Tonnen-Kilometern, während die internationale Aktivität um 4,2 % zunahm, was die Terminalaktivität in den Bereichen Vorfeld, Screening, Dokumentation und temperaturkontrollierte Dienste unterstützte.[1] Änderungen der Regelungen für Niedrigwert-Paketsendungen in den Vereinigten Staaten und der Europäischen Union erhöhen den Dokumentationsbedarf und die Abfertigungskomplexität für grenzüberschreitende Sendungen. E-Commerce- und Pharmaverkehr verändern die Serviceanforderungen, da Abfertigungsunternehmen mehr zeitkritische und spezialisierte Sendungen bearbeiten müssen. Längere Betriebsverträge, die üblicherweise 5 bis 15 Jahre dauern, bieten eine gewisse Einnahmestabilität, wenn sich Handelsvolumina zwischen Routen verschieben. Der Markt für Bodenabfertigungsdienste für Luftfracht ist zudem mit Arbeitskräftemangel, überlasteten Vorfeldern und ungleichmäßigen Handelsmustern an wichtigen Drehkreuzen konfrontiert. Der Markt für Bodenabfertigungsdienste für Luftfracht wird durch die Fähigkeit jeder Station geprägt, die Zuverlässigkeit der Abfertigungszeiten bei Handelsvolatilität zu gewährleisten.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielt die Flugzeugbeladung und -entladung im Jahr 2026 einen Marktanteil von 27,80 % am Markt für Bodenabfertigungsdienste für Luftfracht, während Frachtscreening und Sicherheitsabfertigung bis 2032 voraussichtlich mit einer CAGR von 7,50 % wachsen werden.
- Nach Frachtart hielt allgemeine Fracht im Jahr 2026 einen Anteil von 42,35 % an der Marktgröße der Bodenabfertigungsdienste für Luftfracht, während E-Commerce bis 2032 voraussichtlich mit einer CAGR von 8,39 % expandieren wird.
- Nach Frachtbewegung hielt die Importfrachtabfertigung im Jahr 2026 einen Marktanteil von 39,77 % am Markt für Bodenabfertigungsdienste für Luftfracht, während die Transit- und Transferfrachtabfertigung bis 2032 voraussichtlich mit einer CAGR von 7,62 % expandieren wird.
- Nach Endnutzer hielten Spediteure im Jahr 2026 einen Anteil von 30,29 % an der Marktgröße der Bodenabfertigungsdienste für Luftfracht, während Integratoren und Expressdienstleister bis 2032 voraussichtlich mit einer CAGR von 7,88 % expandieren werden.
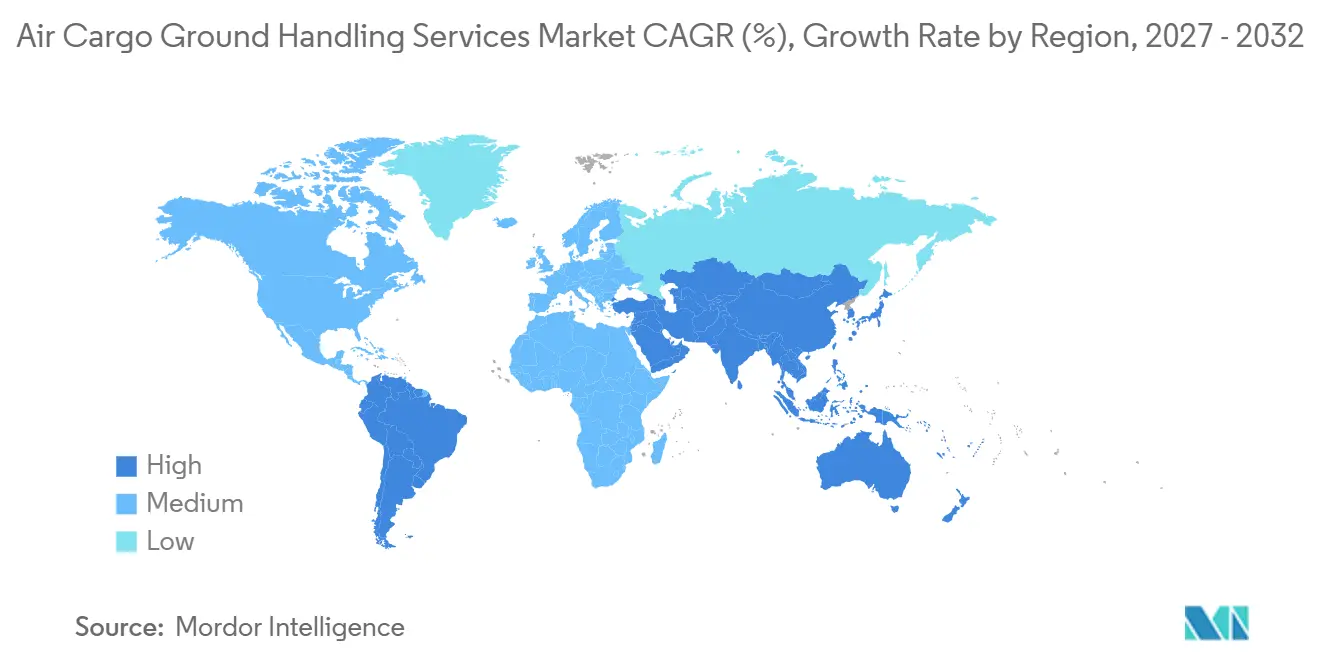
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 33,20 % am Markt für Bodenabfertigungsdienste für Luftfracht, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 7,57 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachstum des grenzüberschreitenden E-Commerce und zeitkritischer Sendungen | +1.5% | Asien-Pazifik, Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Expansion des pharmazeutischen und temperatursensiblen Luftfrachtaufkommens | +1.2% | Global, am stärksten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Automatisierung von Frachtterminals und Anforderungen an digitale Transparenz | +1.0% | Global, Asien-Pazifik und EU führend bei der Einführung | Langfristig (≥ 4 Jahre) |
| Outsourcing spezialisierter Abfertigungsoperationen durch Fluggesellschaften und Flughäfen | +0.9% | Global, Nordamerika und MEA gewinnen an Dynamik | Kurzfristig (≤ 2 Jahre) |
| Expansion dedizierter Frachtdrehkreuze und Belly-Cargo-Netzwerke | +0.8% | Asien-Pazifik, Naher Osten, Nordamerika | Mittelfristig (2–4 Jahre) |
| Ungenutzte Flughafenkapazitäten in der Nacht und 24/7-Abfertigungsbedarf | +0.5% | Asien-Pazifik, EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des grenzüberschreitenden E-Commerce und zeitkritischer Sendungen
E-Commerce ist zu einer zentralen Nachfragequelle für den Markt für Bodenabfertigungsdienste für Luftfracht geworden, da Pakete eine schnelle Annahme, Rückverfolgbarkeit und genaue Dimensionierung erfordern. IATA gibt an, dass der grenzüberschreitende E-Commerce bis 2027 voraussichtlich nahezu 30 % des Luftfrachtvolumens ausmachen wird, verglichen mit derzeit 20 %.[2] Plattformen diversifizieren Logistikkorridore, da sich die Handelsregeln in den Vereinigten Staaten und der Europäischen Union ändern. Xiamen exportierte mehr als 30 Millionen grenzüberschreitende E-Commerce-Pakete über seine Luftroute nach São Paulo, nachdem dieser Korridor eröffnet wurde. Die Wirtschaftszone des Flughafens Zhengzhou verarbeitete 2025 mehr als 470.000 Tonnen internationaler Fracht, während die grenzüberschreitenden E-Commerce-Exporte der Provinz Henan in den ersten drei Quartalen um 106,2 % stiegen. Paketintensiver Verkehr erhöht die Anforderungen an Annahmelinien, ULD-Aufbau, Zolldokumentation und Beladungspläne, insbesondere wenn Fracht unregelmäßige Abmessungen oder geringe Dichte aufweist. Der Markt für Bodenabfertigungsdienste für Luftfracht ist auf diese Stationen angewiesen, um wachsende Paketströme zu verarbeiten, ohne die Sendungskontrolle zu beeinträchtigen.
Expansion des pharmazeutischen und temperatursensiblen Luftfrachtaufkommens
Pharmazeutischer Verkehr unterstützt die Nachfrage nach spezialisierter Abfertigung, da Biologika, Zelltherapien und Impfstoffe eine kontrollierte Kette von der Annahme bis zur Flugzeugübergabe benötigen. Die WHO veröffentlichte im Juli 2025 aktualisierte internationale Leitlinien zur Verpackung und zum Versand von Impfstoffen und bezeichnete Luftfracht als primäres Transportmittel für Impfstoffe.[3] Die Leitlinien identifizieren Vorfeld- und Abfertigungsaktivitäten als Hochrisikopunkte für Temperaturabweichungen. Die IATA CEIV Pharma-Anforderungen unterstützen validierte temperaturkontrollierte Umgebungen, Überwachung und dokumentierte Verfahren an wichtigen Drehkreuzen. American Airlines Cargo erweiterte im September 2025 die 24/7-Echtzeitüberwachung für aktive temperaturkontrollierte Einheiten in seinem ExpediteTC-Service. Höherwertige, kleinvolumige Sendungen können den Umsatz pro abgefertigtem Kilogramm schneller steigern als der Gewichtsdurchsatz, was zertifizierte Abfertigungskapazitäten für den Markt für Bodenabfertigungsdienste für Luftfracht wichtig macht. Der Markt für Bodenabfertigungsdienste für Luftfracht gewinnt an Wert, wenn diese Sendungen eine ununterbrochene Temperaturkontrolle erhalten.
Automatisierung von Frachtterminals und Anforderungen an digitale Transparenz
Der digitale Datenaustausch wird zu einer Betriebsanforderung für Abfertigungsunternehmen, die große Fluggesellschafts- und Spediteurnetzwerke bedienen. Cathay Cargo wurde im Februar 2025 zum ersten Luftfrachtunternehmen, das IATA ONE Record im täglichen Austausch mit Spediteuren einsetzt. ONE Record gibt Stakeholdern in Echtzeit Zugang zu einem gemeinsamen Sendungsdatensatz. IATAs Technologieumfrage 2026 bewertete Echtzeit-Transparenzplattformen, vernetzte IoT-Geräte und RFID als Technologien mit sehr hoher Wirkung. Automatisierte Dimensionierung kann Frachtmaße erfassen, ohne den Frachtfluss zu unterbrechen, was die Produktivität bei Annahme und Aufbau unterstützt. Europäische Zollanforderungen und die Einführung von ONE Record drängen Abfertigungsunternehmen dazu, ältere Frachtssysteme über APIs zu verbinden, oder sie riskieren schwächere Beziehungen zu Fluggesellschaften und Spediteuren. Der Markt für Bodenabfertigungsdienste für Luftfracht bewegt sich daher auf gemeinsame, zugängliche Sendungsdatensätze zu.
Outsourcing spezialisierter Abfertigungsoperationen durch Fluggesellschaften und Flughäfen
Fluggesellschaften und Flughäfen übertragen mehr spezialisierte Abfertigungsarbeiten an Drittanbieter, da Arbeitskosten, Sicherheitsverpflichtungen und Frachtkomplexit zunehmen. Schiphol leitete im Dezember 2025 ein Ausschreibungsverfahren ein, um seinen Abfertiger-Pool von 6 Unternehmen auf 3 zu reduzieren. Der Flughafen wählte KLM, dnata und Viggo für 7-Jahres-Verträge aus, die 2027 beginnen. Langfristige Servicevereinbarungen umfassen zunehmend Zertifizierungs-, Gefahrgut-Kompetenz- und Technologieanforderungen. Betreiber mit CEIV-Zertifizierungen, akkreditierten Gefahrgutprogrammen und kompatiblen Datenschnittstellen sind besser positioniert, um diese Verträge zu gewinnen. Diese Konzentration von Kompetenzen übt Druck auf nicht zertifizierte Anbieter aus, die hauptsächlich an Sekundärflughäfen und in Dienstleistungsbereichen mit geringerem Wert tätig sind. Der Markt für Bodenabfertigungsdienste für Luftfracht verschafft zertifizierten Anbietern einen breiteren Zugang zu spezialisierten Verträgen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Mangel an qualifiziertem Vorfeld-Personal und hohe Fluktuation | -0.8% | Global, Amerika am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Flughafensystemintegration und veraltete Datenschnittstellen | -0.6% | Global, Schwellenmärkte am stärksten exponiert | Langfristig (≥ 4 Jahre) |
| Hohe Compliance-Belastung für Gefahrgut, Pharmazeutika und lebende Tiere | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Vorfeld-Überlastung, Vorfeldbeschränkungen und Engpässe in Spitzenzeiten | -0.4% | Nordamerika, Europa, Asien-Pazifik Spitzendrehkreuze | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifiziertem Vorfeld-Personal und hohe Fluktuation
Arbeitskräftemangel auf dem Vorfeld begrenzt den Frachtdurchsatz in Amerika, Europa und Teilen des Asien-Pazifik-Raums, während die Frachtfrage wächst. Das US-amerikanische Rechnungsprüfungsamt berichtete im August 2025, dass Flughafendienstleister mit wirtschaftlichem und beruflichem Druck konfrontiert waren, der Rekrutierung und Bindung beeinträchtigte. Frachtvorfeldjobs erfordern zudem technische Fähigkeiten, da Bodenunterstützungsgeräte zunehmend elektrifiziert und digital vernetzt werden. IATAs Ausbildungspass für Bodenoperationen ermöglicht qualifiziertem Personal, zwischen Arbeitgebern zu wechseln, ohne gleichwertige Schulungen zu wiederholen.[4] Das Programm wurde mit der Lufthansa Group entwickelt, aber eine breitere Einführung blieb begrenzt. Automatisierung kann qualifizierte Arbeit bei unregelmäßiger Fracht, Lebendtierlogistik und der Annahme gefährlicher Materialien nicht vollständig ersetzen, sodass die Verfügbarkeit von Arbeitskräften eine Kapazitätsgrenze für den Markt für Bodenabfertigungsdienste für Luftfracht darstellt.
Fragmentierte Flughafensystemintegration und veraltete Datenschnittstellen
Abfertigungsunternehmen betreiben weiterhin proprietäre Frachtssysteme, veraltete Port-Community-Systeme und Cargo-IMP-Nachrichten. Diese Mischung erhöht die Kosten für die Datenabstimmung, verlangsamt Sendungsübergaben und erhöht das Fehlerrisiko bei Mehrfachabfertigungsreisen. IATA identifizierte bis Anfang 2026 mehr als 1.200 staatliche und betreiberspezifische Variationen bei den Anforderungen für die Gefahrgutabfertigung. Jede Variation fügt Zuordnungsarbeit für Betreiber hinzu, die mehrere Rechtsgebiete bedienen. Regionale Abfertigungsunternehmen und Betreiber in Schwellenmärkten können Schwierigkeiten haben, die Systemneuentwicklung neben der physischen Expansion zu finanzieren. Vorabinformationspflichten für den Zoll, einschließlich des EU-Einfuhrkontrollsystems 2 und der US-amerikanischen Vorabfrachtinformationsregeln, fügen weitere Verpflichtungen hinzu, bevor API-basierte Systeme weit verbreitet sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
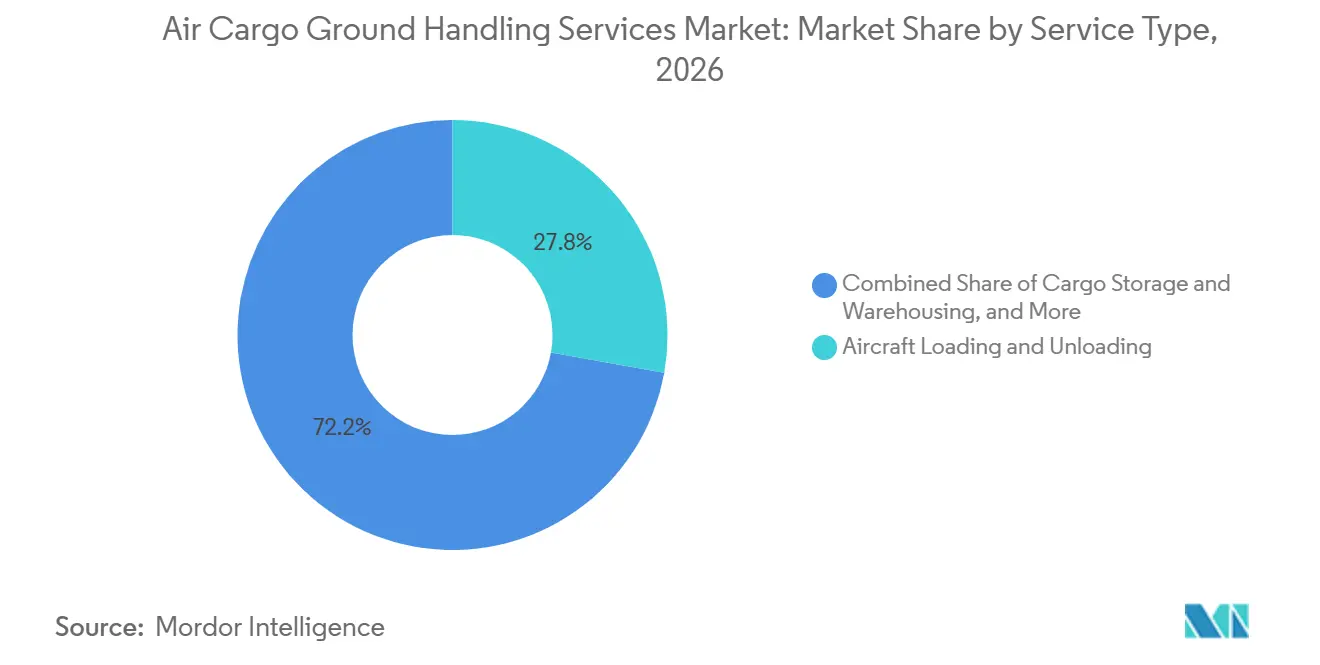
Sicherheitsabfertigung gewinnt an Bedeutung, da der regulatorische Druck zunimmtDie Flugzeugbeladung und -entladung hielt im Jahr 2026 einen Marktanteil von 27,80 % am Markt für Bodenabfertigungsdienste für Luftfracht, da jede Frachtbewegung eine physische Vorfeld-Übergabe erfordert. Der Dienst bleibt sowohl arbeits- als auch ausrüstungsintensiv bei Schmal- und Breitkörperflugzeugen. Seine Position spiegelt das große Frachtvolumen wider, das unabhängig von Herkunft, Ziel oder Frachtart über das Vorfeld abgewickelt wird. Ein Anstieg der Gefahrgutvolumina um 17,5 % im Jahr 2025, der größtenteils mit Lithiumbatteriesendungen zusammenhängt, unterstützte diese Nachfrage. IATAs Gefahrgutvorschriften 2026 fügen strengere Ladegrenzen für Lithium-Ionen-Batterien, Checklisten für Versender und formale Bezeichnungen für hybridangetriebene Fahrzeuge hinzu. Diese Anforderungen erweitern die Rolle des Screening-Personals, der konformen Dokumentation und der spezialisierten Annahmeverfahren. Die Sicherheitsabfertigung gewinnt daher an Bedeutung, da Abfertigungsunternehmen Fracht mit höherem Sicherheits- und Compliance-Risiko verwalten. Die Branche der Bodenabfertigungsdienste für Luftfracht benötigt konsistente Schulungen und dokumentierte Kontrollen an Stationen, die diese Ströme bedienen.
Frachtscreening und Sicherheitsabfertigung verzeichneten von 2027 bis 2032 eine CAGR von 7,50 %. IATA startete im März 2026 DG Digital, um Gefahrgutdeklarationen von der Einreichung bis zur API-basierten Übertragung zu digitalisieren. Japanische Versuche verzeichneten eine Ablehnungsrate für Gefahrgut von 0,5 %, verglichen mit einem globalen Durchschnitt von 4,5 % für papierbasierte Prozesse. Die Frachtannahme und -dokumentation profitiert von diesen Datenverbesserungen, da Dokumente schneller zwischen Versendern, Fluggesellschaften und Abfertigungsunternehmen übermittelt werden können. Der Frachtaufbau und -abbau profitiert ebenfalls, wenn Dimensionierungsdaten zum Zeitpunkt der Annahme erfasst werden. Automatisierte Systeme können manuelle Handgriffe reduzieren und eine konsistentere Palettenbildung unterstützen. Frachtlagerung und Lagerhaltung expandiert mit der Entwicklung pharmazeutischer Kühlketten und den Importlagerbedarfen des E-Commerce. CEIV-Programme und ICAO-Anhang-18-Standards beeinflussen weiterhin Gerätekäufe, Prozessgestaltung und Personalqualifikationen. Der Markt für Bodenabfertigungsdienste für Luftfracht belohnt daher Anbieter, die physische Kapazität mit sicheren digitalen Aufzeichnungen verbinden können. Dienstleistungsportfolios verlagern sich hin zu Aktivitäten mit höherer Kontrolle, die schwieriger durch einfache Vorfeld-Arbeitskräfte allein bereitzustellen sind.

Nach Frachtart:
E-Commerce verändert die Basis der allgemeinen FrachtAllgemeine Fracht behielt im Jahr 2026 einen Anteil von 42,35 % an der Marktgröße der Bodenabfertigungsdienste für Luftfracht, gestützt durch Industriematerialien, Konsumgüter und standardmäßige Handelsfracht. Diese Sendungen bilden eine stabile Basis für internationale Fluggesellschafts-Frachtoperationen. Ihr Abfertigungsbedarf ist im Allgemeinen vorhersehbarer als paketintensiver oder temperatursensitiver Verkehr. Versender trennen zeitkritische und wirtschaftliche Ebenen, was mehr Nachfrage nach differenzierten Serviceniveaus schafft. Die E-Commerce-Volumina zwischen China und der EU stiegen Ende 2025 um 29 % im Jahresvergleich, nachdem die Vereinigten Staaten die De-minimis-Ausnahmen abgeschafft hatten, auch wenn die Ströme zwischen China und den Vereinigten Staaten zurückgingen. Dieses Muster zeigt, dass politische Änderungen die Luftfrachtabfertigungsnachfrage zwischen Korridoren umlenken können, anstatt sie zu beseitigen. E-Commerce erfordert Paketsortierung, genaue Datenerfassung, schnelle Zollabfertigung und zuverlässige Transferprozesse. Diese Anforderungen verändern die Betriebsprioritäten im gesamten Markt für Bodenabfertigungsdienste für Luftfracht.
E-Commerce verzeichnete von 2027 bis 2032 eine CAGR von 8,39 %. Gesundheitswesen und Pharmazeutika gewinnen strategisch an Bedeutung, da die Temperaturkontrolle während der Vorfeld- und Bodenabfertigung versagen kann. WHO-Leitlinien aus dem Jahr 2025 identifizierten diese Phasen als sensible Punkte in der Impfstoffversandkette. Frische Produkte und verderbliche Waren sind ebenfalls auf zertifizierte Kühlkettenabfertigung angewiesen, insbesondere auf Süd-Nord-Handelsrouten aus Afrika und Südamerika. Elektronik und Hochtechnologie-Fracht umfasst Serverausrüstung, Halbleiterkomponenten und Datenspeichereinheiten. IATA berichtete, dass 2025 mehr als zwei Drittel der globalen KI-infrastrukturbezogenen Güter nach Wert per Luftfracht transportiert wurden. Dieser Verkehr kann sichere Abfertigung, schnelle Verbindungen und niedrige Schadensraten erfordern. Industriegüter bleiben eine wichtige Basis, insbesondere wenn Automobilhersteller Luftfracht für dringende Teileauffüllung nutzen. Der Fracht-Mix erfordert von Abfertigungsunternehmen, hochvolumige allgemeine Fracht mit spezialisierten Prozessen für sensible und zeitkritische Sendungen in Einklang zu bringen. Der Markt für Bodenabfertigungsdienste für Luftfracht profitiert, wenn Stationen Kapazitäten zwischen diesen Frachtanforderungen umschalten können. Dieser Mix erweitert auch den Wert zertifizierter Lager-, Screening- und Dokumentationsdienste.
Nach Frachtbewegung:
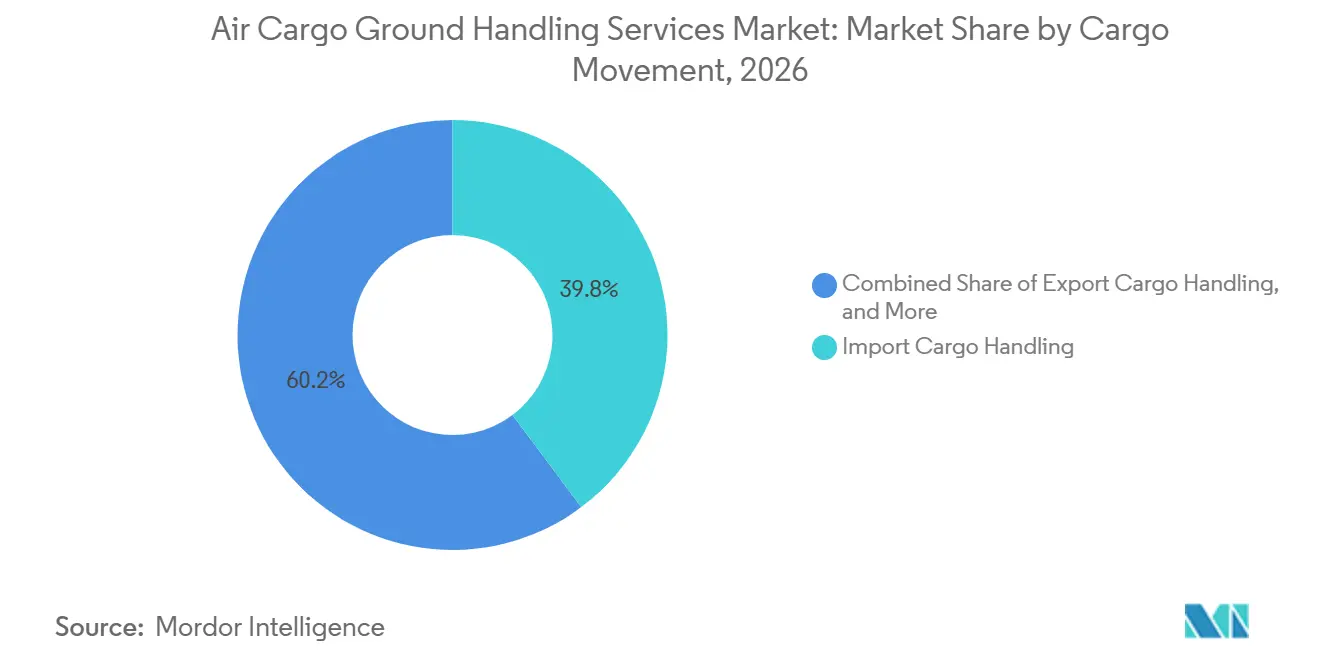
Transitabfertigung entwickelt sich zum WachstumsschwerpunktDie Importfrachtabfertigung hielt im Jahr 2026 einen Marktanteil von 39,77 % am Markt für Bodenabfertigungsdienste für Luftfracht, was die starke Eingangsfrachtfrage in Nordamerika und Europa für Produkte aus asiatisch-pazifischen Fertigungszentren widerspiegelt. Die Importabwicklung umfasst Dekonsolidierung, Dokumentation, Sortierung und Koordination mit nachgelagerten Vertriebsnetzwerken. Diese Aktivitäten finden innerhalb kurzer Lieferfenster statt und erfordern sowohl Arbeits- als auch Systemkapazitäten. Änderungen im Fluggesellschaftsnetzwerk und tiefere Hub-and-Spoke-Strukturen erhöhen die Menge an Fracht, die durch Zwischenstationen bewegt wird. Die Fracht-Tonnen-Kilometer im Asien-Pazifik-Raum stiegen im April 2026 um 10,5 % im Jahresvergleich, während Afrika um 7,7 % wuchs und der globale Durchschnitt bei 4,0 % lag. Diese Ströme stärken die Rolle der Drehkreuze in Asien und dem Nahen Osten. Der Markt für Bodenabfertigungsdienste für Luftfracht benötigt schnellere ULD-Kreuzübergaben und eine bessere Koordination zwischen Ankunfts- und Abflugfenstern.
Die Transit- und Transferfrachtabfertigung verzeichnete von 2027 bis 2032 eine CAGR von 7,62 %. Transitströme erfordern auch Zolllager, die Fracht vor der Zollabfertigung am Bestimmungsort unterstützen können. Die Echtzeit-Slot-Koordination wird wichtig, wenn ankommende und abgehende Flüge enge Verbindungsfenster haben. Abfertigungsunternehmen müssen die Frachtintegrität aufrechterhalten, während sie Sendungen zwischen Flugzeugen, Lagerhäusern und zollkontrollierten Zonen bewegen. Eine verpasste Verbindung kann Kosten für Fluggesellschaften, Spediteure und Frachtbesitzer verursachen. Der Markt für Bodenabfertigungsdienste für Luftfracht ist auf zeitgesteuerte Transfers angewiesen, um die Servicequalität in Hub-Netzwerken zu schützen. Die Exportfrachtabfertigung hat einen kleineren Anteil, aber die Fertigungsdiversifizierung in Südostasien und Indien schafft zusätzliche Ausgangskorridore. Diese Korridore verbinden lokale Produktionsstandorte mit europäischen und nahöstlichen Zielen. Neue Routen erfordern lokale Teams, die Exportdokumentation, Sicherheitskontrollen und fluggesellschaftsspezifische Verfahren verstehen. Die Branche der Bodenabfertigungsdienste für Luftfracht profitiert daher von Stationen, die Import-, Export- und Transitverkehr über eine gemeinsame Betriebsplattform verwalten können. Betreiber mit Multi-Hub-Netzwerken können Personal und Ausrüstung dorthin umleiten, wo Handelsrouten schneller wachsen.
Nach Endnutzer:
Integratoren beschleunigen sich, während sich Spediteursbeziehungen weiterentwickelnSpediteure hielten im Jahr 2026 einen Anteil von 30,29 % an der Marktgröße der Bodenabfertigungsdienste für Luftfracht, da sie als kommerzielle Vermittler zwischen Frachtbesitzern und Fluggesellschaftskapazitäten fungieren. Sie sind auf Abfertigungsunternehmen für physische Verarbeitung, Lagerung und Dokumentationsunterstützung an Flughafenterminals angewiesen. Spediteursbeziehungen entwickeln sich hin zu gebündelten Angeboten, die Konsolidierung, Beförderungsbereitschaft und elektronische Zollverbindungen umfassen. Dieser Ansatz geht über einzelne Abfertigungstransaktionen hinaus. Ihre zeitdefiniten Sendungen erfordern ein Betriebsmodell, das Fracht vom Ursprung über den Transfer bis zur Lieferung kontrolliert. Bodenabfertigungsunternehmen spielen eine zentrale Rolle, da jeder Transfer darüber entscheiden kann, ob eine versprochene Lieferzeit eingehalten wird. Expressnetzwerke benötigen auch konsistentes Scannen, Sortieren, Sicherheit und Vorfeld-Leistung an Gateway-Flughäfen. Der Markt für Bodenabfertigungsdienste für Luftfracht ist zunehmend mit diesen eng verwalteten Express-Workflows verknüpft. Diese Anforderungen unterstützen integrierte Verträge im Markt für Bodenabfertigungsdienste für Luftfracht.
Integratoren und Expressdienstleister verzeichneten von 2027 bis 2032 eine CAGR von 7,88 %. Dedizierte Frachtfluggesellschaften erweitern Frachtflugzeug-Netzwerke und Hub-Infrastruktur, was Nachfrage nach Vorfeld- und Lagerdiensten schafft, die sich von der Belly-Cargo-Arbeit unterscheiden. Frachtflugzeuge können spezialisierte Ausrüstung, größere Lager-Staging-Bereiche und andere Abfertigungsverfahren benötigen. Passagierfluggesellschaften mit Belly-Cargo bleiben die größte Quelle des Frachtvolumens nach Fluganzahl. Etihad Cargo erweiterte bis März 2026 die Belly-Hold-Kapazität auf mehr als 1.000 wöchentliche Passagierflüge. Flughafenbehörden und Terminalbetreiber entwickeln direkte Abfertigungskapazitäten, um Verkehr an neueren Frachtflughäfen zu erfassen. Dies ist bei Greenfield-Entwicklungen im Asien-Pazifik-Raum erkennbar, wo Frachtkapazitäten zu größeren Flughafenprojekten hinzugefügt werden. Die Branche der Bodenabfertigungsdienste für Luftfracht sieht sich mit vielfältigeren Käuferanforderungen konfrontiert, da Fluggesellschaften, Spediteure, Integratoren und Flughäfen unterschiedliche Servicekombinationen suchen. Anbieter, die Verfahren anpassen können und dabei gemeinsame Qualitätsstandards aufrechterhalten, haben eine stärkere Grundlage für langfristige Beziehungen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 33,20 %, gestützt durch Frachtdichte an JFK, Miami, Chicago O'Hare, Dallas-Fort Worth und Los Angeles. Luftfracht ermöglichte US-amerikanische Importe im Wert von 157 Milliarden USD im ersten Quartal 2025, was 82 % des gesamten Anstiegs der US-amerikanischen Importe in diesem Zeitraum entspricht. Dieser vorgezogene Handel schuf kurze Perioden intensiver Nachfrage nach Gateway-Abfertigungskapazitäten. Die FAA verhängte für den Sommer 2026 Planungsreduzierungen am Flughafen Chicago O'Hare, nachdem die geplanten Spitzentagesvolumina um 14,9 % über dem Niveau des Sommers 2025 lagen. Kanada verzeichnete 2025 ein Frachttonnagewachstum von 8 %, während Mexiko um mehr als 4 % zurückging, was zu ungleichmäßiger Nachfrage auf Stationsebene in der Region führte. Das New Terminal One-Projekt am JFK signalisiert anhaltende Investitionen in Flughafenkapazitäten und langfristige Betreiberlizenzen.
Europa nimmt eine wichtige Position im Markt für Bodenabfertigungsdienste für Luftfracht durch Frankfurt, Amsterdam Schiphol, Paris Charles de Gaulle und London Heathrow ein. Europäische Fluggesellschaften verzeichneten 2025 ein Wachstum der Fracht-Tonnen-Kilometer von 2,9 %, während die Europa-Asien-Route um 10,3 % wuchs. Schiphols Entscheidung, Abfertigungsunternehmen von 6 auf 3 Anbieter zu konsolidieren, spiegelt einen politischen Fokus auf Servicestandards und Arbeitsbedingungen wider. Fraport unterzeichnete im Februar 2026 einen Mietvertrag mit Kühne+Nagel für ein neues Frachtlager am Flughafen Frankfurt. DHL Global Forwarding eröffnete im Juni 2025 einen 24.500 m² großen Hub in Frankfurt mit einer Jahreskapazität von bis zu 300.000 Tonnen. Afrika verzeichnete im April 2026 ein Wachstum der Fracht-Tonnen-Kilometer von 7,7 % im Jahresvergleich, was die Rolle der Region als Transit-Gateway stärkt. Südamerika baut zusätzliche Verbindungen zu europäischen Märkten durch dedizierte Frachtrouten auf.
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,57 % expandieren, unterstützt durch intraregionalen Handel, zusätzliche Frachtkapazitäten und umgeleitete E-Commerce-Ströme. Asiatisch-pazifische Fluggesellschaften verzeichneten 2025 ein Wachstum der Fracht-Tonnen-Kilometer von 8,4 %, die höchste Rate unter den Regionen. Der innerasiatische Verkehr wuchs um 10,0 %, während der Asien-Europa-Verkehr in diesem Jahr um 10,3 % wuchs. Air India SATS Airport Services nahm den Betrieb am Noida International Airport im Rahmen einer 37-jährigen Konzession auf. AISATS hielt einen Marktanteil von 70 % im indischen Bodenabfertigungssektor und kündigte Investitionen von 1.500 Crore INR (180 Millionen USD) in Terminals und Logistikzonen an. Der Flughafen Shenzhen eröffnete im April 2025 Chinas erstes internationales Frachtterminal mit 24/7-Zollabfertigung. Diese Entwicklungen stärken die Rolle der Region im Markt für Bodenabfertigungsdienste für Luftfracht. Der Markt für Bodenabfertigungsdienste für Luftfracht gewinnt weitere Kapazitäten, da diese Einrichtungen Handelsrouten und lokale Vertriebsnetzwerke verbinden.
Wettbewerbslandschaft
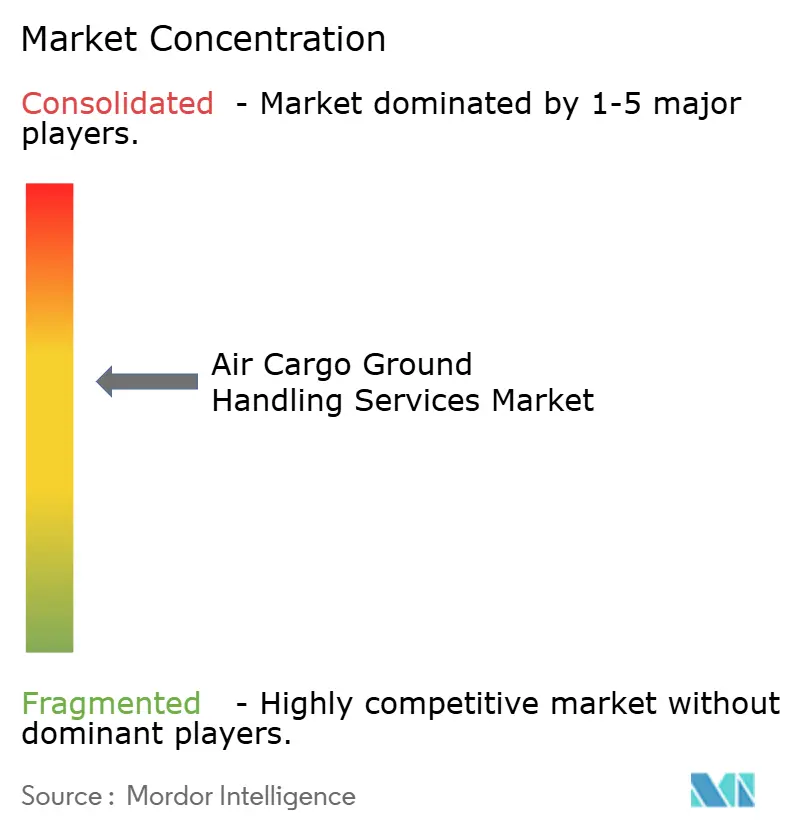
Der Markt für Bodenabfertigungsdienste für Luftfracht ist weltweit mäßig konzentriert, wobei international skalierte Betreiber um wichtige Flughafenlizenzen konkurrieren, während regionale und flughafenverbundene Anbieter Positionen an kapazitätsbeschränkten lokalen Flughäfen halten. Swissport International AG expandierte durch das Shanghai Pudong Digital and Intelligent International Cargo Terminal nach Festlandchina. Das Unternehmen nahm im Juni 2025 auch den Betrieb an 13 saudi-arabischen Flughäfen auf und verfolgte Frachtinvestitionen in Kolumbien und Marokko. Das Unternehmen sicherte sich zudem einen Vertrag mit der Lufthansa Group am Flughafen London Heathrow. Menzies Aviation erwarb G2 Secure Staff für 305 Millionen USD und verdoppelte damit seine US-amerikanische Präsenz auf 108 Standorte. Das Unternehmen sicherte sich auch eine 15-jährige Lizenz am Bengaluru International Airport und erweiterte den Betrieb in Belgien und Angola. dnata eröffnete eine automatisierte Frachtanlage am Flughafen Amsterdam Schiphol mit einer Investition von 70 Millionen EUR (82,34 Millionen USD) und einer jährlichen Kapazität von 600.000 Tonnen. Diese Maßnahmen zeigen eine Präferenz für Portfolioerweiterung, langfristige Flughafenrechte und Stationen mit hohen Markteintrittsbarrieren.
Digitale Kompetenz wird zu einem Schlüsselfaktor bei Ausschreibungen, da Fluggesellschaften und Spediteure zuverlässige Sendungsdaten an mehreren Standorten benötigen. Das MACH-System von Menzies Aviation ist an 46 Stationen in Betrieb und verarbeitet 55 % seines globalen Frachttonnagenaufkommens. Diese Plattform unterstützt Echtzeit-Transparenz und konsistentere Betriebsprozesse im gesamten Netzwerk. Worldwide Flight Services, ein Unternehmen von SATS Ltd., betreibt E-Commerce- und Spediteursabfertigungseinrichtungen an 17 europäischen Flughäfen. Die Übernahme von Aviapartner Cargo NV in Brüssel im März 2026 stärkte seine belgische Präsenz. Qatar Airways Cargo führte im Februar 2026 sein Ramp Offload and Load Supervision-Tool ein, um Papierbeladungsanweisungen durch digitale Vorfeld-Workflows zu ersetzen. Zertifizierte Betreiber können diese Fähigkeiten nutzen, um Fluggesellschafts- und Spediteursanforderungen in mehreren Ländern zu erfüllen.
IATA CEIV-Zertifizierungen für pharmazeutische Produkte, Lithiumbatterien, verderbliche Waren und lebende Tiere konzentrieren Spezialvolumina bei qualifizierten Abfertigungsunternehmen. Diese Dynamik trennt global skalierte Anbieter von kleineren regionalen Betreibern mit weniger zertifizierten Standorten. Flughafenlizenzlaufzeiten, Frachtterminalkapazität, Arbeitskräfteverfügbarkeit und Datenintegration begrenzen den einfachen Markteintritt an wichtigen Drehkreuzen. Regionale Spezialisten behalten weiterhin Wert, wo lokales Flughafenwissen und Zugriffsrechte wichtig sind. Flughafenverbundene Unternehmen können auch durch ihre Betriebsbeziehungen und Infrastrukturzugang geschützte Positionen halten. Langfristige Verträge helfen internationalen Betreibern, wiederkehrende Einnahmen aufzubauen, sobald sie einen Standort gesichert haben. Der Wettbewerb bleibt aktiv, da Fluggesellschaften und Flughäfen Ausschreibungen nutzen können, um Anbieterpools und Servicestandards neu zu gestalten.
Branchenführer der Bodenabfertigungsdienste für Luftfracht
-
SATS Ltd.
-
Swissport International AG
-
Emirates Group
-
Menzies Aviation
-
Fraport AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bodenabfertigungsdienste für Luftfracht Unternehmen in diesem Bericht
- Swissport International AG
- Emirates Group (dnata)
- SATS Ltd.
- Menzies Aviation
- Fraport AG
- Celebi Aviation Holding
- Aviapartner
- Qatar Airways Group
- TAV Airports Holding
- Goldair Handling
- Airline Assistance Switzerland
- Cardig Aero Services
- Unifi Aviation
- Saudi Ground Services Company
- PrimeFlight Aviation Services
- DHL Group
- PT Jasa Angkasa Semesta
- Bangkok Flight Services
- AOT Ground Aviation Services
- Alliance Ground International
Neueste Industrielle Entwicklungen in Markt für Bodenabfertigungsdienste für Luftfracht
- September 2026: Swissport International AG und Etihad Airways unterzeichneten eine Absichtserklärung zur Erweiterung ihrer globalen Bodenabfertigungs- und Frachtpartnerschaft von 30 auf 40 Flughäfen, mit 10 neuen Standorten in Afrika, Europa, Nordamerika, dem Nahen Osten und Asien.
- September 2026: Menzies Aviation gewann einen neuen Vertrag mit JetSMART zur Bereitstellung umfassender Bodenabfertigungsdienste an 11 Flughäfen in Kolumbien, was sein kolumbianisches Netzwerk mehr als verdoppelt und eine bestehende Beziehung aus Chile erweitert.
- Juli 2026: Swissport International AG startete eine neue Full-Service-Bodenabfertigungs- und Frachtpartnerschaft mit Hainan Airlines am Auckland International Airport, zeitgleich mit der Eröffnung des neuen Auckland Cargo Centre von Swissport, bei dem Hainan Airlines als erster Fluggesellschaftskunde der Einrichtung benannt wurde.
- Juni 2026: WFS, ein Unternehmen von SATS Ltd., erhielt einen 5-Jahres-Vertrag von Geodis für Spediteursabfertigungsdienste am Flughafen Brüssel und erweiterte damit sein E-Commerce- und Spediteursabfertigungsnetzwerk auf 17 europäische Flughäfen.
Berichtsumfang des globalen Marktes für Bodenabfertigungsdienste für Luftfracht
Segmentierungsübersicht
| Frachtannahme und -dokumentation |
| Frachtscreening und Sicherheitsabfertigung |
| Frachtaufbau und -abbau |
| Flugzeugbeladung und -entladung |
| Frachtlagerung und Lagerhaltung |
| Sonstige |
| Allgemeine Fracht |
| Frische Produkte und verderbliche Waren |
| Industriegüter (Automobilteile und -komponenten usw.) |
| E-Commerce |
| Gesundheitswesen und Pharmazeutika |
| Elektronik und Hochtechnologie |
| Sonstige |
| Importfrachtabfertigung |
| Exportfrachtabfertigung |
| Transit- und Transferfrachtabfertigung |
| Passagierfluggesellschaften mit Belly-Cargo |
| Dedizierte Frachtfluggesellschaften |
| Spediteure |
| Integratoren und Expressdienstleister |
| Flughafenbehörden und Terminalbetreiber |
| Sonstige Logistik- und Frachtdienstleister |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Frachtannahme und -dokumentation | |
| Frachtscreening und Sicherheitsabfertigung | ||
| Frachtaufbau und -abbau | ||
| Flugzeugbeladung und -entladung | ||
| Frachtlagerung und Lagerhaltung | ||
| Sonstige | ||
| Nach Frachtart | Allgemeine Fracht | |
| Frische Produkte und verderbliche Waren | ||
| Industriegüter (Automobilteile und -komponenten usw.) | ||
| E-Commerce | ||
| Gesundheitswesen und Pharmazeutika | ||
| Elektronik und Hochtechnologie | ||
| Sonstige | ||
| Nach Frachtbewegung | Importfrachtabfertigung | |
| Exportfrachtabfertigung | ||
| Transit- und Transferfrachtabfertigung | ||
| Nach Endnutzer | Passagierfluggesellschaften mit Belly-Cargo | |
| Dedizierte Frachtfluggesellschaften | ||
| Spediteure | ||
| Integratoren und Expressdienstleister | ||
| Flughafenbehörden und Terminalbetreiber | ||
| Sonstige Logistik- und Frachtdienstleister | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert der Bodenabfertigungsdienste für Luftfracht im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 19,43 Milliarden USD geschätzt und soll bis 2032 einen Wert von 29,27 Milliarden USD erreichen.
Wie hoch ist die prognostizierte Wachstumsrate bis 2032?
Die prognostizierte CAGR beträgt 7,01 % von 2027 bis 2032.
Welche Dienstleistungsart hat den größten Marktanteil?
Die Flugzeugbeladung und -entladung hält mit 27,80 % im Jahr 2026 den größten Marktanteil.
Welche Frachtart wächst am schnellsten?
E-Commerce ist die am schnellsten wachsende Frachtart mit einer CAGR von 8,39 % bis 2032.
Welche Region hat den größten Marktanteil?
Nordamerika hält mit 33,20 % im Jahr 2026 den größten regionalen Marktanteil.
Welche Region wächst am schnellsten?
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,57 % wachsen.