
Marktgröße und Marktanteil für offene Netzwerktests und -zertifizierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.91 Milliarden US-Dollar |
| Marktgröße (2031) | 6.76 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 18.36 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für offene Netzwerktests und -zertifizierung von Mordor Intelligence
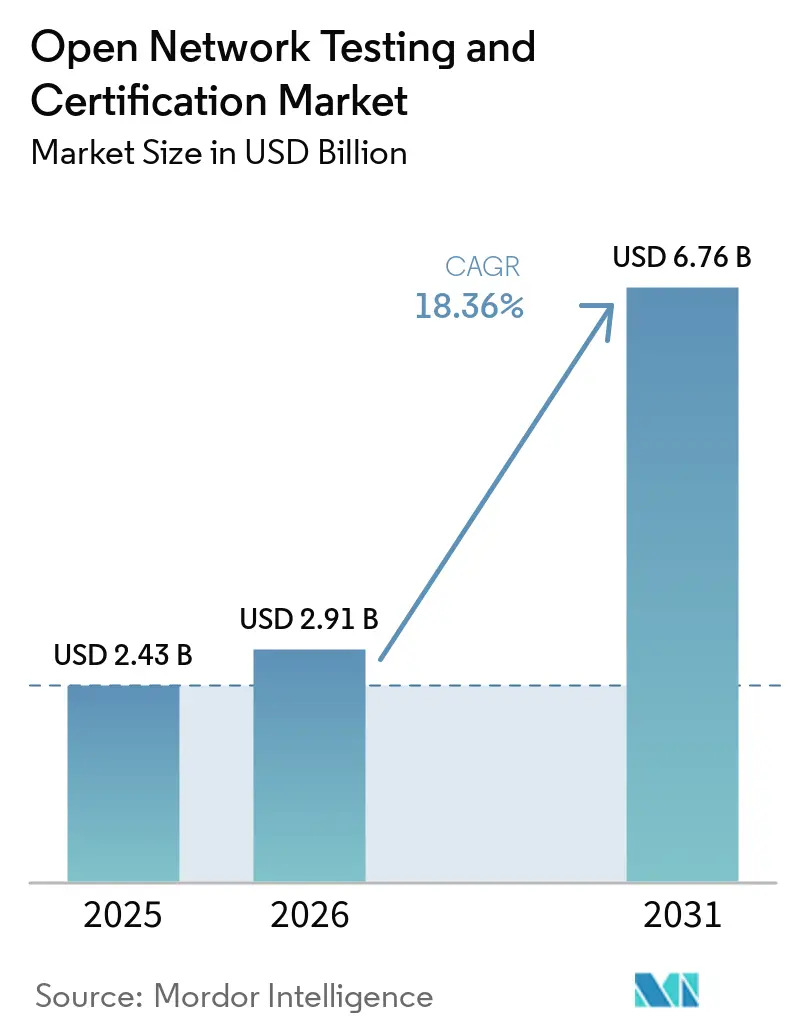
Die Marktgröße für offene Netzwerktests und -zertifizierung wird voraussichtlich von 2,43 Milliarden USD im Jahr 2025 auf 2,91 Milliarden USD im Jahr 2026 und bis 2031 auf 6,76 Milliarden USD anwachsen, was einer CAGR von 18,36 % zwischen 2026 und 2031 entspricht. Das Wachstum ist an Betreiberinvestitionen in Open-RAN-Infrastruktur in Nordamerika, dem asiatisch-pazifischen Raum und dem Golf-Kooperationsrat gebunden. Diese Investitionen verlagern das Testen von einer internen Ingenieursaktivität hin zu einem strukturierten Arbeitsablauf, der Betreiber, Anbieter, Labore und Systemintegratoren einbezieht. Die O-RAN Alliance schloss Release 5 im Juni 2026 ab und erweiterte die Abdeckung auf fortgeschrittenes Massive-MIMO-Beamforming und KI-native RAN-Funktionen, wobei zukünftige Releases mit den 3GPP-Zeitplänen abgestimmt wurden. Diese Ergänzungen erweitern den Arbeitsumfang für qualifizierte offene Test- und Integrationszentren und erfordern von Anbietern die Aktualisierung ihrer Validierungswerkzeuge. KI-gestützte Funkfunktionen erweitern den Testumfang zusätzlich, da deterministische Konformitätsverfahren das variable Modellverhalten nicht vollständig bewerten können. Der Markt für offene Netzwerktests und -zertifizierung bietet daher Chancen in den Bereichen digitale Zwillingssimulation, Over-the-Air-Verhaltensvalidierung, KI-Modell-Benchmarking und verwaltete Testdienste.
Wichtigste Erkenntnisse des Berichts
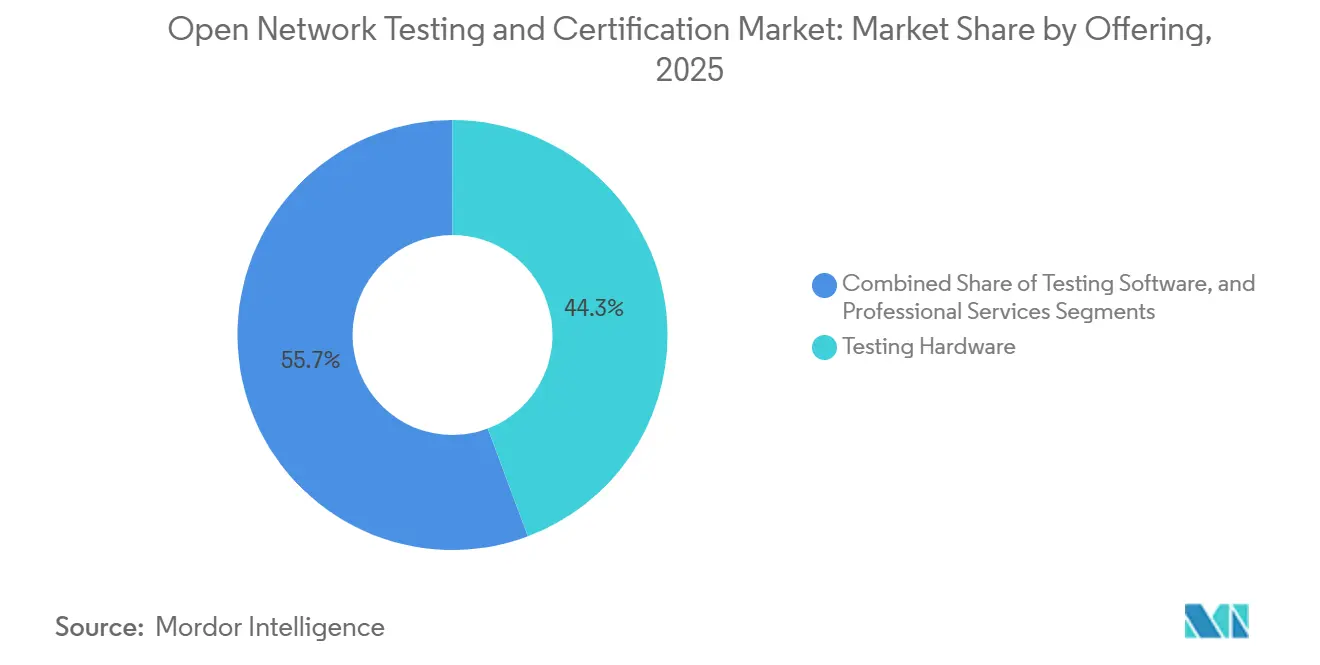
- Nach Angebot hielt Testhardware im Jahr 2025 einen Marktanteil von 44,28 % im Markt für offene Netzwerktests und -zertifizierung, während Professional Services bis 2031 voraussichtlich mit einer CAGR von 19,28 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 48,52 % des Marktes für offene Netzwerktests und -zertifizierung auf die 5G-Netzwerkbereitstellung, während Cloud-RAN-Tests bis 2031 voraussichtlich mit einer CAGR von 20,34 % wachsen werden.
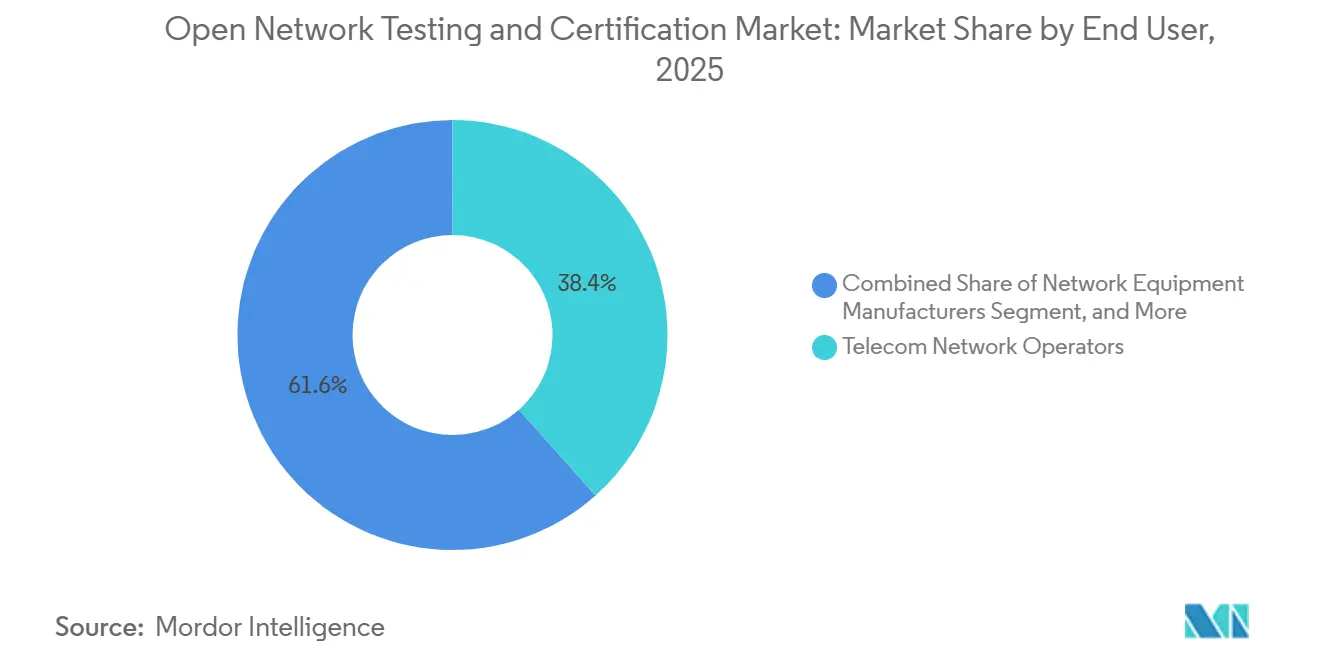
- Nach Endnutzer hielten Telekommunikationsnetzwerkbetreiber im Jahr 2025 einen Marktanteil von 38,41 % im Markt für offene Netzwerktests und -zertifizierung, während Zertifizierungslabore bis 2031 voraussichtlich mit einer CAGR von 20,83 % wachsen werden.
- Nach Bereitstellungsmodell behielt das lokale Testen im Jahr 2026 einen Anteil von 42,39 %, während Cloud-basiertes Testen bis 2031 voraussichtlich mit einer CAGR von 20,27 % wachsen wird.
- Nach Netzwerkarchitektur hielt virtualisiertes RAN im Jahr 2025 einen Anteil von 40,36 %, während disaggregiertes RAN-Testen bis 2031 voraussichtlich mit einer CAGR von 19,96 % wachsen wird.
- Nach Servicetyp entfiel im Jahr 2025 ein Anteil von 36,42 % auf verwaltetes Testen, während Zertifizierungsdienste bis 2031 voraussichtlich mit einer CAGR von 20,36 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 37,24 % im Markt für offene Netzwerktests und -zertifizierung, während der Nahe Osten bis 2031 voraussichtlich mit einer CAGR von 20,14 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für offene Netzwerktests und -zertifizierung
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von O-RAN-Standardisierung und -Zertifizierung | +4.2% | Global, konzentriert in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Ausbau von 5G- und 5G-Advanced-Netzwerken | +3.8% | Global, stärkste Nachfrage aus dem asiatisch-pazifischen Raum und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Risiko der Interoperabilität mehrerer Anbieter | +3.2% | Nordamerika, Europa und asiatisch-pazifische Märkte mit fortgeschrittenen Open-RAN-Bereitstellungen | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Cloud-nativer und virtualisierter RAN-Validierung | +2.9% | Global, mit frühen Gewinnen in Nordamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Betreibernachfrage nach anbieternetralen Workflows nach dem Prinzip „einmal testen, vielfach bereitstellen” | +2.4% | Global, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| KI-gestütztes kontinuierliches Testen und digitale Zwillingssimulation | +1.8% | Nordamerika und asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von O-RAN-Standardisierung und -Zertifizierung
Das O-RAN-Zertifizierungs- und Auszeichnungsprogramm verwendet Konformitätszertifikate, Interoperabilitätsauszeichnungen und End-to-End-Auszeichnungen, um Workflows nach dem Prinzip „einmal testen, vielfach bereitstellen” zu unterstützen. Diese Struktur macht formale Zertifizierungen bei Beschaffungsentscheidungen mit mehreren Anbietern immer wichtiger. Japan OTIC vergab im Januar 2026 eine Konformitätszertifizierung und eine Interoperabilitätsauszeichnung an Rakuten Symphony und schloss damit alle 3 Zertifizierungsklassen für den Anbieter ab. Wiederholte Zertifizierungen verwandeln isolierte Laboraktivitäten in einen wiederholbaren Dienst, den Labore über verschiedene Anbieterprogramme hinweg anbieten können. ETSI formalisierte die O-RAN-R1-Schnittstellentestspezifikation im Februar 2026 durch sein Publicly Available Specification-Verfahren. Der Markt für offene Netzwerktests und -zertifizierung erhält eine klarere Grundlage für die Compliance, da diese Testanforderungen in europäische Beschaffungs- und technische Überprüfungsprozesse einfließen.
Ausbau von 5G- und 5G-Advanced-Netzwerken
5G-Rollouts erfordern Validierungen von der Spektrumqualifizierung über die Funkkonformität, das Fronthaul-Timing bis hin zu Funktionstests. 5G Advanced fügt der Validierungsarbeit Carrier-Aggregation, Massive-MIMO-Beamforming und KI-gestützte RAN-Steuerung hinzu. Der O-RAN Alliance Spring 2026 Global PlugFest umfasste Multi-Anbieter-Massive-MIMO-Integration und Over-the-Air-Tests. Digital Catapult berichtete, dass die Teilnehmer End-to-End-Massive-MIMO-Tests beim ersten derartigen Ereignis im Vereinigten Königreich abgeschlossen haben. Diese Aktivitäten zeigen, dass die Beamforming-Validierung über die Laborforschung hinaus in formale Interoperabilitätsprogramme übergegangen ist. Der Markt für offene Netzwerktests und -zertifizierung profitiert davon, da Betreiber Tests sowohl für die Funkleistung als auch für KI-basierte Netzwerkfunktionen fordern.
Risiko der Interoperabilität mehrerer Anbieter
Open-RAN-Systeme kombinieren Komponenten verschiedener Lieferanten, was Integrationsarbeit erfordert, bevor formale Verfahren beginnen können. Digital Catapult stellte fest, dass System-Setup und Multi-Anbieter-Integration 70–80 % der Aktivitäten beim Spring 2026 PlugFest ausmachten. NTT EAST veröffentlichte im März 2026 einen Bericht über einen privaten 5G-RIC-Konnektivitätstest mit 26 Unternehmen. Die Arbeit dokumentierte auch die Leistungsreduzierung unter bestimmten Bedingungen durch RIC-gesteuerte Funksteuerung. Der xG-ALOE Plugfest im Oktober 2025 testete Komponenten in den Bereichen zeitkritische Vernetzung, Lokalisierung, Sensorik und Sicherheit in Zusammenarbeit mit 12 Organisationen. Der Markt für offene Netzwerktests und -zertifizierung benötigt daher Dienste zur Bewertung von Wechselwirkungen über die Funk-, Transport-, Cloud-, Timing- und Sicherheitsschichten hinweg.
Nachfrage nach Cloud-nativer und virtualisierter RAN-Validierung
Containerisierte RAN-Software fügt zu etablierten HF-Verfahren Infrastruktur-Benchmarking, Orchestrierungsprüfungen und Container-Sicherheitstests hinzu. Spirent führte im Oktober 2025 Cloud-natives Infrastruktur-Benchmarking in Landslide für CPU, Arbeitsspeicher, Speicher und Netzwerkbereitschaft ein. Vodafone testete O-Cloud-Container-Plattformen in seinem Benchmark 2025 mit mehr als 500 Testfällen. VIAVI erweiterte seine VALOR Lab-as-a-Service-Einrichtung im April 2025 um eine HF-abgeschirmte reflexionsarme Kammer und 2 Kundenlabore. Die Einrichtung bietet Anbietern die Möglichkeit, Cloud-basierte Vorabprüfungen mit physischen Funkmessungen zu kombinieren. Der Markt für offene Netzwerktests und -zertifizierung kann kleineren Lieferanten dienen, die eine Validierung auf Carrier-Niveau benötigen, ohne ein vollständiges Labor aufzubauen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Test- und Messinfrastruktur | -2.4% | Global, am stärksten in Südamerika und Afrika | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Multi-Domain-Integration | -2.1% | Global, insbesondere in Europa und dem asiatisch-pazifischen Raum mit älteren Netzwerkschichten | Mittelfristig (2–4 Jahre) |
| Sich weiterentwickelnde O-RAN-Spezifikationen und Volatilität der Testfälle | -1.7% | Global, konzentriert in Nordamerika und Europa, wo Zertifizierungszeitpläne am strengsten sind | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von spezialisierten Open-RAN-Testingenieuren | -1.4% | Global, akut im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Test- und Messinfrastruktur
Carrier-grade O-RU-Testaufbauten erfordern Signalgeneratoren, Spektrumanalysatoren, Emulatoren und häufig HF-abgeschirmte Over-the-Air-Kammern. Diese Anlagen können für eine einzelne Einrichtung Investitionen von mehreren Millionen Dollar erfordern. Die U.S. National Telecommunications and Information Administration integrierte 2025 3 kommerzielle Open-RAN-Systeme in ihr CRAIN-Labor.[1]U.S. National Telecommunications and Information Administration, "Lessons Learned from ITS Open RAN System Integration," Institute for Telecommunication Sciences, its.ntia.gov Ihre Arbeit zeigte die Konfigurations- und Hardwareabhängigkeiten bei der Einrichtung einer Multi-Anbieter-Umgebung. Diese Kosten begünstigen Anbieter mit breiten Instrumentenportfolios und Ressourcen, um mit Standardveröffentlichungen Schritt zu halten. Sie schränken auch die lokale Testkapazität in Südamerika und Afrika ein, wo der Zugang zu Lab-as-a-Service-Einrichtungen begrenzt bleibt.
Komplexität der Multi-Domain-Integration
Die Open-RAN-Validierung umfasst virtualisiertes Computing, PTP- und SyncE-Timing, optischen Transport, RIC-Steuerungsschleifen und Cloud-native Orchestrierung. Der xG-ALOE Plugfest zeigte, dass sich das Testen über Fronthaul-Schnittstellen hinaus auf zeitkritische Vernetzung, Lokalisierung, Sensorik und Sicherheit erstreckt. Diese Breite macht es schwierig, Teams mit Fachwissen in den Bereichen Funk, Cloud und Synchronisierung innerhalb eines einzigen Programms zusammenzustellen. Deutschland verlangt Sicherheitsbewertungen für 5G-Betreiber, was der technischen Integrationsarbeit eine unabhängige Compliance-Prüfung hinzufügt. Der Markt für offene Netzwerktests und -zertifizierung sieht sich mit längeren Projektzyklen und begrenzter lokaler OTIC-Kapazität konfrontiert. Die Komplexität unterstützt auch die Nachfrage nach spezialisierten Integratoren, die mehrere Testdisziplinen koordinieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Hardware führt, aber Dienste verändern den Umsatzmix
Testhardware hielt 2025 44,28 % des Angebotssegments. Die physische HF-Validierung erfordert weiterhin Carrier-grade-Signalgeneratoren, O-RU-Konformitätsaufbauten und Spektrumanalysatoren. Software-Emulation kann diese Werkzeuge für Massive-MIMO-Strahlmuster oder S-Plane-Timing-Toleranzprüfungen nicht ersetzen. Rohde und Schwarz und VIAVI unterstützten das Berliner i14y Lab bei seiner ersten europäischen O-RAN-Konformitätszertifizierung für ein Indoor-O-RU von VVDN Technologies. Ihr Ansatz kombinierte den R&S SMW200A-Signalgenerator mit dem VIAVI TM500 O-RU Tester. Dieses Beispiel zeigt, warum Instrumentenqualität und Softwareintegration für den Markt für offene Netzwerktests und -zertifizierung zentral bleiben.
Professional Services wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,28 % wachsen. Betreiber setzen zunehmend auf verwaltete Programme, da erfahrene Open-RAN-Testingenieure knapp sind. Im Markt für offene Netzwerktests und -zertifizierung bietet Testsoftware Automatisierung, Orchestrierung und Analysen über die Hardwareschicht hinweg. Jede neue O-RAN-Spezifikationsversion fügt Testfälle hinzu und erfordert kontinuierliche Software-Updates. Das Telecom Infra Project veröffentlichte 2025 den Small Cell End-to-End Test Plan Version 2 zur Unterstützung der Validierung disaggregierter 5G-NR-Small-Cells. Diese Standarderweiterung unterstützt Hardware, Software und die Dienste der Branche für offene Netzwerktests und -zertifizierung, die sie verbinden.


Nach Anwendung: Bereitstellungstests als Anker, Cloud-RAN-Tests auf dem Vormarsch
Die 5G-Netzwerkbereitstellung entfiel 2025 auf 48,52 % des anwendungsbezogenen Anteils. Betreiber müssen Funkeinheiten qualifizieren, das Fronthaul-Timing validieren und die Sicherheitsgewährleistung vor der Standortaktivierung abschließen. Diese Aktivitäten machen Bereitstellungstests zur zentralen Nachfragequelle im gesamten Markt für offene Netzwerktests und -zertifizierung. Open-RAN-Integrationstests werden zu einem eigenständigen Budgetbereich, da Projekte von Pilotprojekten zu kommerziellen Bereitstellungen übergehen. Digitale Zwillingsplattformen werden eingesetzt, um Verhaltensanalysen zu unterstützen und potenzielle Fehlerbedingungen vor der Produktionsbereitstellung zu identifizieren. Diese Arbeit erweitert den Bedarf an koordinierten Tests über physische und virtuelle Netzwerkkomponenten hinweg.
Cloud-RAN-Tests werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 20,34 % wachsen. Die Migration von Betreibern zu containerisiertem RAN schafft Anforderungen für Kubernetes-Validierung, Infrastruktur-Benchmarking und verteiltes Computing-Verhaltenstesting. Diese Arbeit unterscheidet sich von herkömmlicher Funkkonformität, da die Leistung sowohl von der Software als auch von der zugrunde liegenden Rechenumgebung abhängt. Die 4G-Netzwerkmodernisierung bleibt relevant, wo Betreiber ältere Systeme mit O-RAN-konformer O-eNB-Ausrüstung erneuern. Im Markt für offene Netzwerktests und -zertifizierung unterstützt die Telekommunikationsgerätevalidierung auch die Lieferkettenqualifizierung, bevor Geräte in den Feldeinsatz gelangen.
Nach Endnutzer: Betreiber als Ausgabenanker, Zertifizierungslabore wachsen am schnellsten
Telekommunikationsnetzwerkbetreiber hielten 2025 38,41 % des Endnutzeranteils. Betreiber kaufen Testdienste und treffen auch die endgültige Abnahmeentscheidung vor der kommerziellen Aktivierung. Sie führen in der Regel unabhängige Abnahmetests nach der formalen OTIC-Zertifizierung durch. Japan OTIC vergab im Dezember 2025 eine Interoperabilitätsauszeichnung an NEC für die MB5420-Funkeinheit.[2]Japan OTIC, "Japan OTIC Issues O-RAN Interoperability Badges," Japan OTIC, japan-otic.jp Rakuten Symphony schloss dann im Januar 2026 alle 3 Zertifizierungsklassen ab. Das Tempo der Auszeichnungsvergabe beeinflusst zunehmend die Ausschreibungen der Betreiber im asiatisch-pazifischen Raum.
Zertifizierungslabore werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 20,83 % wachsen. Die OTIC-Qualifizierung breitet sich im asiatisch-pazifischen Raum, in Europa und im Nahen Osten aus, da Regierungen akkreditierte Testzentren unterstützen. Netzwerkausrüstungshersteller sind eine weitere wichtige Käufergruppe, da Betreiber Zertifizierungsanforderungen in Beschaffungsverträge aufnehmen. Im Markt für offene Netzwerktests und -zertifizierung nutzen Systemintegratoren Testdienste zur Qualitätssicherung und können verwaltete Tests an ihre Kunden weiterverkaufen. Diese Doppelrolle kann für Integratoren mit Multi-Anbieter-Laborfähigkeiten zusätzliche Einnahmen generieren. Der Markt für offene Netzwerktests und -zertifizierung gibt Laboren und Systemintegratoren eine größere Rolle bei der formalen Anbieterqualifizierung.
Nach Bereitstellungsmodell: Lokale Bereitstellung dominiert, Cloud-basiertes Testen wächst am schnellsten
Lokales Testen behielt 2026 einen Anteil von 42,39 %. Die Over-the-Air-Konformität für Massive-MIMO hängt von physischen HF-Messungen in reflexionsarmen Kammerumgebungen ab. Cloud-Plattformen können diese Messungen heute nicht vollständig reproduzieren. Lokale Systeme werden weiterhin von Betreibern und Laboren unterstützt, die direkten Zugang zu kalibrierter Funkausrüstung benötigen. VIAVI erweiterte VALOR im April 2025 um eine reflexionsarme Kammer und 2 zusätzliche Kundenlabore. Die Erweiterung verdeutlicht den anhaltenden Bedarf an physischer Laborkapazität.
Cloud-basiertes Testen wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 20,27 % wachsen. Lab-as-a-Service-Plattformen unterstützen vorläufige Protokollprüfungen, Multi-Zell-Lasttests und bedarfsgesteuerte Ausführung. Sie geben kleineren Anbietern Zugang zu Testfähigkeiten ohne einen vollständigen lokalen Aufbau. Der Markt für offene Netzwerktests und -zertifizierung kann von hybriden Ansätzen profitieren, die Cloud-basierte Systemvalidierung mit lokalen HF- und Over-the-Air-Messungen kombinieren. Diese Anordnung ermöglicht es, frühe Compliance-Probleme zu beheben, bevor begrenzte Kammerzeit gebucht wird. Hybridmodelle werden wahrscheinlich Organisationen dienen, die weder eine vollständige lokale Einrichtung noch einen vollständig Cloud-basierten Workflow rechtfertigen können.
Nach Netzwerkarchitektur: Virtualisiertes RAN führt, disaggregiertes RAN expandiert am schnellsten
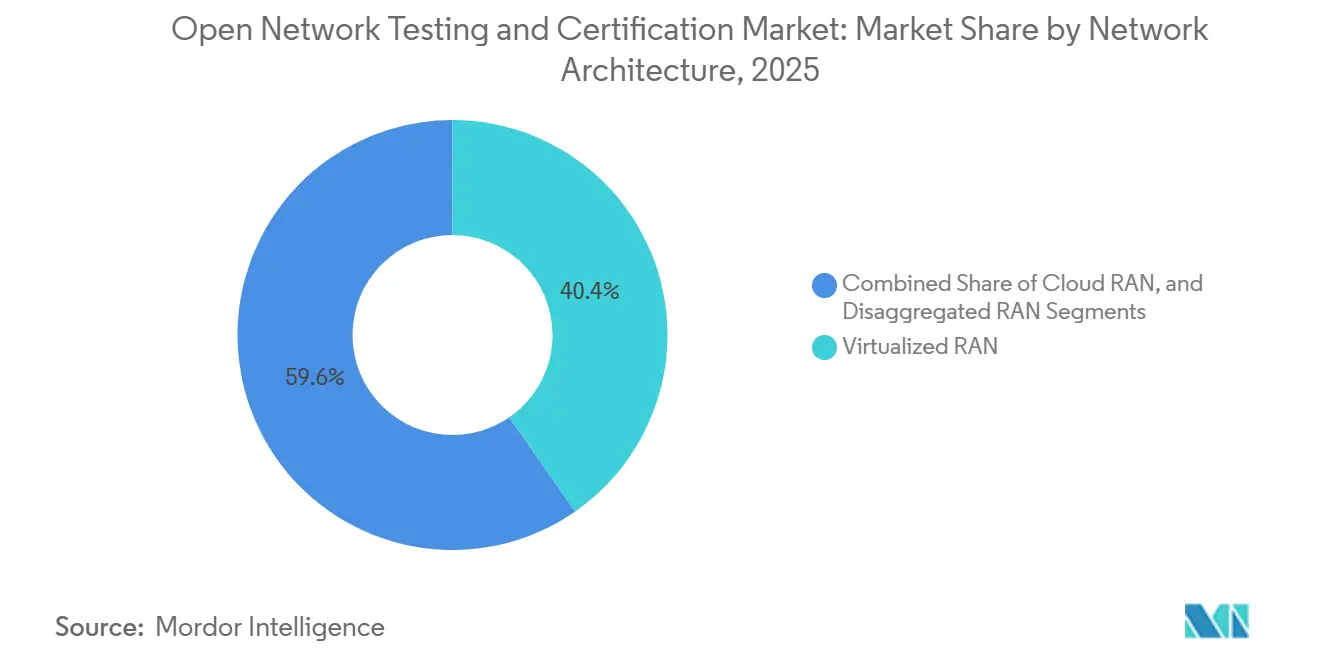
Virtualisiertes RAN hielt 2025 40,36 % des Netzwerkarchitektursegments. Viele Betreiber wählten vRAN als ersten Migrationsschritt, da dabei RAN-Software auf handelsüblichen Servern betrieben wird. Dieser Ansatz vermeidet die unmittelbare Komplexität einer vollständig disaggregierten Architektur. Die Marktgröße für offene Netzwerktests und -zertifizierung, die mit vRAN verbunden ist, profitiert von laufenden 4G- und 5G-Modernisierungsprogrammen. Betreiber müssen weiterhin Softwareleistung, Serverbereitschaft, Transport-Timing und Funkverhalten gemeinsam validieren. Diese Anforderungen halten vRAN-Tests wichtig, während sich Cloud-native Architekturen entwickeln.
Disaggregiertes RAN-Testen wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,96 % wachsen. Separate O-RU-, O-DU- und O-CU-Komponenten erfordern Validierungen über die Schnittstellen von O-RAN WG4, WG5 und WG11. Im Markt für offene Netzwerktests und -zertifizierung identifizieren statische Konformitätslisten allein nicht alle Fehlermodi in einer Multi-Anbieter-Konfiguration. Digitale Zwillingsmethoden können die prädiktive RAN-Validierung vor der Produktionsbereitstellung unterstützen. Der Markt für offene Netzwerktests und -zertifizierung ist daher mehr Testfällen ausgesetzt, bei denen Komponenten und Softwarefunktionen separat bezogen werden. Cloud-RAN-Tests gewinnen auch nach kommerzieller Cloud-nativer RAN-Aktivität im Nahen Osten an regionaler Relevanz.
Nach Servicetyp: Verwaltetes Testen als Umsatzanker, Zertifizierung wächst am schnellsten
Verwaltetes Testen hielt 2025 36,42 % des Servicetyp-Anteils. Tier-1-Betreiber nutzen langfristige Programme, die Forschung, Vorintegration und Live-Netzwerk-Qualitätssicherung abdecken. Dies reduziert den Bedarf, große interne Teams für jede Testdisziplin zu unterhalten. Spirent wurde im Dezember 2025 von Vodafone ausgewählt, um die Multi-Anbieter-5G-Softwareintegration in paneuropäischen mobilen Kernsprachnetzen zu automatisieren. Das Programm demonstriert den Umfang des verwalteten Testens in komplexen Mobilfunknetzen. Der Markt für offene Netzwerktests und -zertifizierung wird weiterhin von Anbietern unterstützt, die kontinuierliche Tests statt isolierter Aufträge anbieten können.
Zertifizierungsdienste werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 20,36 % wachsen. Das O-RAN-Zertifizierungs- und Auszeichnungsprogramm weitet sich geografisch aus und erweitert seinen Sicherheitsfokus. Die Beratungsnachfrage konzentriert sich auf neue Open-RAN-Programme, insbesondere dort, wo Betreibern interne Programmmanagementerfahrung fehlt. Integrationsdienste unterstützen den Laboraufbau und die Multi-Anbieter-Hardwarekonfiguration. Der Markt für offene Netzwerktests und -zertifizierung benötigt auch Teams, die Arbeitsabläufe über Funk-, Cloud-, Timing- und Sicherheitsanforderungen hinweg kalibrieren können. Das Zertifizierungswachstum spiegelt den Bedarf an extern anerkannten Nachweisen wider, dass Geräte definierten Spezifikationen entsprechen.
Geografische Analyse
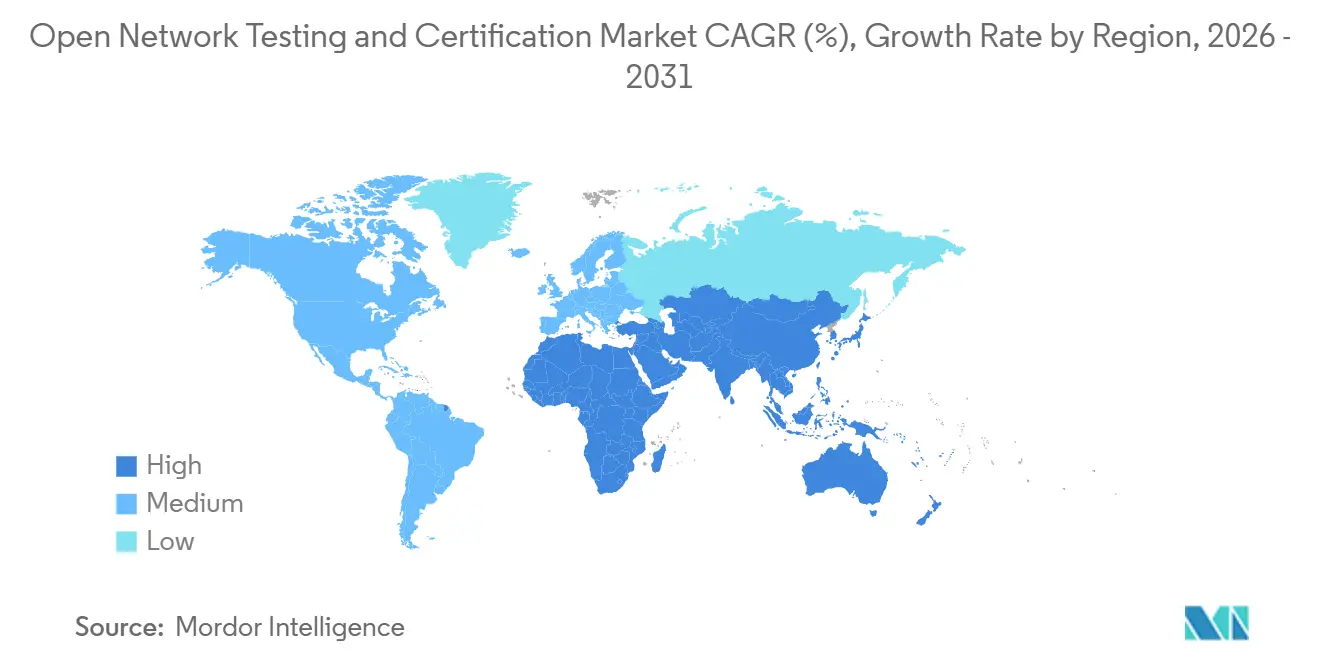
Nordamerika hielt 2025 einen regionalen Anteil von 37,24 %. Die Region verfügt über eine dichte Konzentration von OTIC-qualifizierten Laboren, erfahrenen Testingenieuren und staatlicher Unterstützung für offene drahtlose Systeme. Die NTIA integrierte 2025 3 kommerzielle Open-RAN-Systeme in ihr CRAIN-Labor. Die Arbeit lieferte öffentliche Multi-Anbieter-Integrationsergebnisse und zeigte die technischen Anforderungen von Carrier-grade-Konfigurationen. Keysight schloss im Oktober 2025 die Übernahme von Spirent für 1,16 Milliarden GBP (1,46 Milliarden USD) ab. Die Transaktion kombinierte Design-Emulation, Konformitätstests, Kernnetzwerksimulation, Live-Netzwerk-Servicequalitätssicherung und zugehörige automatisierte Workflow-Fähigkeiten.
Der asiatisch-pazifische Raum ist ein wichtiges Volumenzentrum aufgrund des japanischen Zertifizierungsökosystems, der 5G-Advanced-Pläne Südkoreas und der weiteren Aktivitäten in Indien, China und Südostasien. Japan OTIC vergab 2025 2 Interoperabilitätsauszeichnungen an NECs MB5420-Funkeinheit. NTT EAST veröffentlichte im März 2026 Japans ersten offengelegten Multi-Anbieter-RIC-Konnektivitätstest in einer privaten 5G-Umgebung. Europa verfügt über 4 qualifizierte OTICs in Berlin, Turin, Madrid und Paris. Der Berliner xG-ALOE Plugfest testete Open-RAN-Komponenten in den Bereichen zeitkritische Vernetzung, Sensorik und Sicherheit.
Der Nahe Osten wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 20,14 % wachsen. GCC-Betreiber steigen in kommerzielle Open-RAN-Bereitstellungen ein, was Nachfrage nach Konformitäts-, Timing- und Sicherheitsvalidierung schafft. Zain Kuwait und Parallel Wireless schlossen im Februar 2025 einen 5G-Standalone-Open-RAN-Proof-of-Concept mit Download-Geschwindigkeiten von über 1,3 Gbps ab.[3]Parallel Wireless, "Zain Kuwait and Parallel Wireless Successfully Complete Groundbreaking Trial," Parallel Wireless, parallelwireless.com TAWALs aus Saudi-Arabien und Nokia demonstrierten 2025 eine Live-Multi-Tenant-Open-RAN-Edge-Cloud-Plattform. Begrenzte lokale OTIC-Kapazität schafft eine Öffnung für spezialisierte Einrichtungen in der Region. Südamerika und Afrika bleiben Märkte in einem früheren Entwicklungsstadium, da hohe Infrastrukturkosten und begrenzte Ingenieurkapazitäten lokale Tests einschränken.

Wettbewerbslandschaft
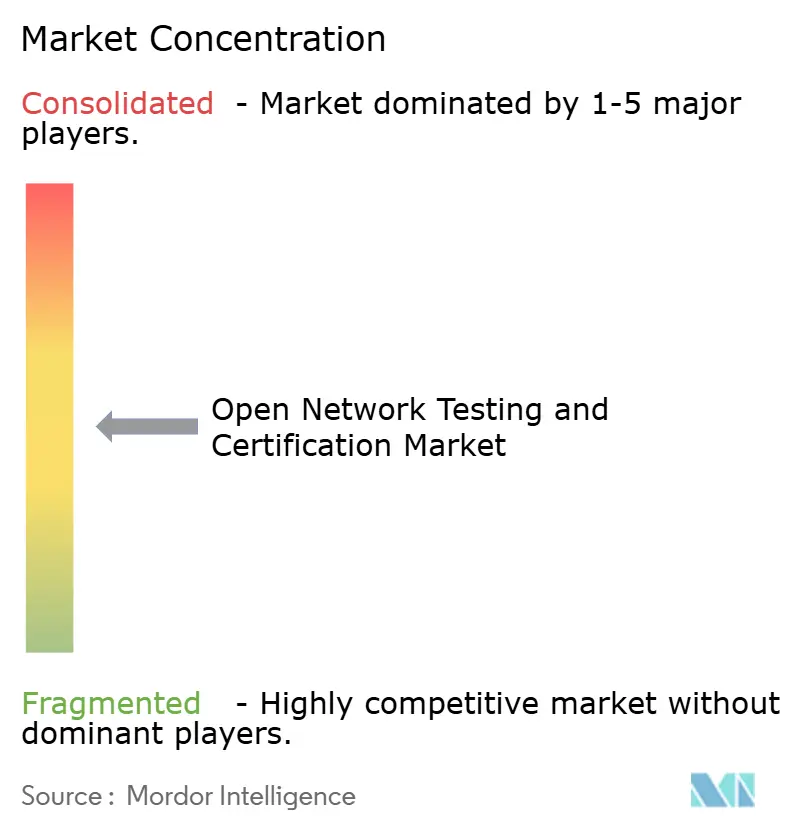
Der Markt für offene Netzwerktests und -zertifizierung ist unter führenden integrierten Anbietern mäßig konzentriert und unter Spezialanbietern fragmentiert. Die Übernahme von Spirent durch Keysight im Oktober 2025 für 1,16 Milliarden GBP (1,46 Milliarden USD) war das wichtigste Konsolidierungsereignis. Im Rahmen eines Zustimmungsdekrets des U.S. Department of Justice veräußerte Keysight bestimmte Hochgeschwindigkeits-Ethernet-, Netzwerksicherheits- und Kanalemulationsaktiva, behielt jedoch 5G-, Cloud- und Open-RAN-Testaktivitäten. Das kombinierte Unternehmen deckt den Bereich von Design und Simulation bis hin zur Servicequalitätssicherung ab. Rohde und Schwarz konzentriert sich auf HF-Signalerzeugung und -analyse für die O-RU-Konformität. VIAVI betont Lab-as-a-Service-Bereitstellung und OTIC-Laborinfrastruktur.
Anritsu bietet Lösungen für die O-RAN-WG4-Konformität durch seine O-RAN Radio Unit Test Solution an. EXFOs Nova-RAN-Plattform unterstützt anbieternetrales Service-Assurance über den gesamten Open-RAN-Software-Stack. Keysight demonstrierte während des MWC Barcelona 2026 einen KI-RAN-Validierungs-Workflow mit Samsung und NVIDIA.[4] EXFO, "Open RAN Testing," EXFO, exfo.com Der Workflow kombinierte KI- und ML-Modelltraining, Datengenerierung und Leistungs-Benchmarking für Samsungs 5G-Advanced-vRAN-Software. Im Markt für offene Netzwerktests und -zertifizierung erweitert dieser strategische Schritt das Testen über herkömmliche Bestanden/Nicht-Bestanden-Konformitätsverfahren und traditionelle Labor-Testskripte hinaus. Er positioniert auch das KI-Modellverhalten als zukünftigen Bereich der Produktdifferenzierung.
Der Markt für offene Netzwerktests und -zertifizierung bietet Raum für Spezialisten in den Bereichen Timing, Sicherheit, Verhaltensvalidierung und digitale Zwillingssimulation. Calnex demonstrierte während des MWC Barcelona 2026 3 Live-Open-RAN- und KI-RAN-Konformitätspakete. Der Fokus auf PTP-Timing-Genauigkeit und S-Plane-Resilienz zeigt, warum Präzisionswerkzeuge neben umfassenderen Software-Suiten relevant bleiben. VIAVI und Calnex kündigten im November 2025 Vor-Zertifizierungs-Testbeds an, die Protokoll-, Signal- und Timing-Domänen abdecken. Solche Partnerschaften ermöglichen es spezialisierten Anbietern, ihre Abdeckung zu erweitern, ohne jede Fähigkeit intern aufzubauen.
Branchenführer für offene Netzwerktests und -zertifizierung
-
Keysight Technologies, Inc.
-
Rohde & Schwarz GmbH & Co. KG
-
Anritsu Corporation
-
EXFO Inc.
-
LitePoint Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: EXFO veröffentlichte aktualisierte Timing- und Synchronisationstestspezifikationsblätter in englischer, japanischer, chinesischer und französischer Ausgabe und erweiterte damit den mehrsprachigen Zugang zu Fronthaul-Synchronisierungswerkzeugen, die für die O-RAN-S-Plane-Compliance auf globalen Betreibermärkten entscheidend sind.
- Juni 2026: Die O-RAN Alliance schloss Release 5 ab und erweiterte die Testabdeckung auf fortgeschrittenes Massive-MIMO-Beamforming und KI-native RAN-Funktionen, während der zukünftige Release-Zeitplan mit 3GPP abgestimmt wurde, um eine effiziente 6G-Standardisierung zu unterstützen.
- März 2026: Keysight und Samsung demonstrierten beim MWC Barcelona 2026 gemeinsam mit NVIDIA einen End-to-End-KI-RAN-Validierungs-Workflow, der KI- und ML-Modelltraining, Datengenerierung und Leistungs-Benchmarking für Samsungs 5G-Advanced-vRAN-Software auf der NVIDIA-Aerial-Plattform integriert, die vom NVIDIA GH200 Grace Hopper Superchip angetrieben wird.
- Februar 2026: Keysight und Ericsson validierten die Full-Stack-Pre-6G-Interoperabilität zwischen einer Ericsson-Pre-6G-Basisstation und Pre-6G-Prototypgeräten mithilfe von Keysights WaveJudge Wireless Analyzer Solutions, live demonstriert beim MWC Barcelona 2026.


Globaler Berichtsumfang des Marktes für offene Netzwerktests und -zertifizierung
Der Markt für offene Netzwerktests und -zertifizierung umfasst Lösungen und Dienste, die offene Netzwerkhardware, -software und -protokolle hinsichtlich Leistung, Interoperabilität, Sicherheit und Compliance bewerten, validieren und zertifizieren. Dieser Bericht analysiert Markttrends, Wachstumstreiber, Herausforderungen, Wettbewerbsdynamiken und wichtige Entwicklungen in den Bereichen Testwerkzeuge, Zertifizierungsdienste, Endnutzerindustrien und geografische Regionen.
Der Bericht zum Markt für offene Netzwerktests und -zertifizierung ist segmentiert nach Angebot (Testhardware, Testsoftware und Professional Services), Anwendung (5G-Netzwerkbereitstellung, 4G-Netzwerkmodernisierung, Open-RAN-Integration, Telekommunikationsgerätevalidierung, Cloud-RAN-Tests und sonstige Anwendungen), Endnutzer (Telekommunikationsnetzwerkbetreiber, Netzwerkausrüstungshersteller, Systemintegratoren und Zertifizierungslabore), Bereitstellungsmodell (Cloud-basiert, lokal und hybrid), Netzwerkarchitektur (virtualisiertes RAN, Cloud-RAN und disaggregiertes RAN), Servicetyp (verwaltetes Testen, Beratung, Integration und Zertifizierung) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Testhardware |
| Testsoftware |
| Professional Services |
| 5G-Netzwerkbereitstellung |
| 4G-Netzwerkmodernisierung |
| Open-RAN-Integration |
| Telekommunikationsgerätevalidierung |
| Cloud-RAN-Tests |
| Sonstige Anwendungen |
| Telekommunikationsnetzwerkbetreiber |
| Netzwerkausrüstungshersteller |
| Systemintegratoren |
| Zertifizierungslabore |
| Cloud-basiert |
| Lokal |
| Hybrid |
| Virtualisiertes RAN |
| Cloud-RAN |
| Disaggregiertes RAN |
| Verwaltetes Testen |
| Beratung |
| Integration |
| Zertifizierung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Angebot | Testhardware | |
| Testsoftware | ||
| Professional Services | ||
| Nach Anwendung | 5G-Netzwerkbereitstellung | |
| 4G-Netzwerkmodernisierung | ||
| Open-RAN-Integration | ||
| Telekommunikationsgerätevalidierung | ||
| Cloud-RAN-Tests | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Telekommunikationsnetzwerkbetreiber | |
| Netzwerkausrüstungshersteller | ||
| Systemintegratoren | ||
| Zertifizierungslabore | ||
| Nach Bereitstellungsmodell | Cloud-basiert | |
| Lokal | ||
| Hybrid | ||
| Nach Netzwerkarchitektur | Virtualisiertes RAN | |
| Cloud-RAN | ||
| Disaggregiertes RAN | ||
| Nach Servicetyp | Verwaltetes Testen | |
| Beratung | ||
| Integration | ||
| Zertifizierung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für offene Netzwerktests und -zertifizierung?
Die Marktgröße für offene Netzwerktests und -zertifizierung wird voraussichtlich von 2,43 Milliarden USD im Jahr 2025 auf 2,91 Milliarden USD im Jahr 2026 und bis 2031 auf 6,76 Milliarden USD anwachsen, was einer CAGR von 18,36 % zwischen 2026 und 2031 entspricht.
Was treibt die Nachfrage nach offenen Netzwerktests und -zertifizierung an?
Open-RAN-Bereitstellung, 5G-Advanced-Funktionen, Anforderungen an die Interoperabilität mehrerer Anbieter und Cloud-native RAN-Validierung erhöhen die Testanforderungen.
Welches Angebot führt die Nachfrage in diesem Sektor an?
Testhardware führte das Angebotssegment mit einem Anteil von 44,28 % im Jahr 2025 an, da die physische HF-Validierung weiterhin auf Carrier-grade-Instrumente angewiesen ist.
Welche Anwendung wächst am schnellsten?
Cloud-RAN-Tests werden bis 2031 voraussichtlich mit einer CAGR von 20,34 % wachsen, da Betreiber containerisierte RAN-Software und die zugehörige Recheninfrastruktur validieren.
Welche Region expandiert am schnellsten im Bereich Open-RAN-Tests?
Der Nahe Osten wird bis 2031 voraussichtlich mit einer CAGR von 20,14 % wachsen, da GCC-Betreiber in kommerzielle Open-RAN-Bereitstellungen einsteigen.
Seite zuletzt aktualisiert am:



