
Nordafrika Geflügelfleischmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 8.49 Milliarden US-Dollar |
| Marktgröße (2026) | 8.83 Milliarden US-Dollar |
| Marktgröße (2031) | 11.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.22 % |
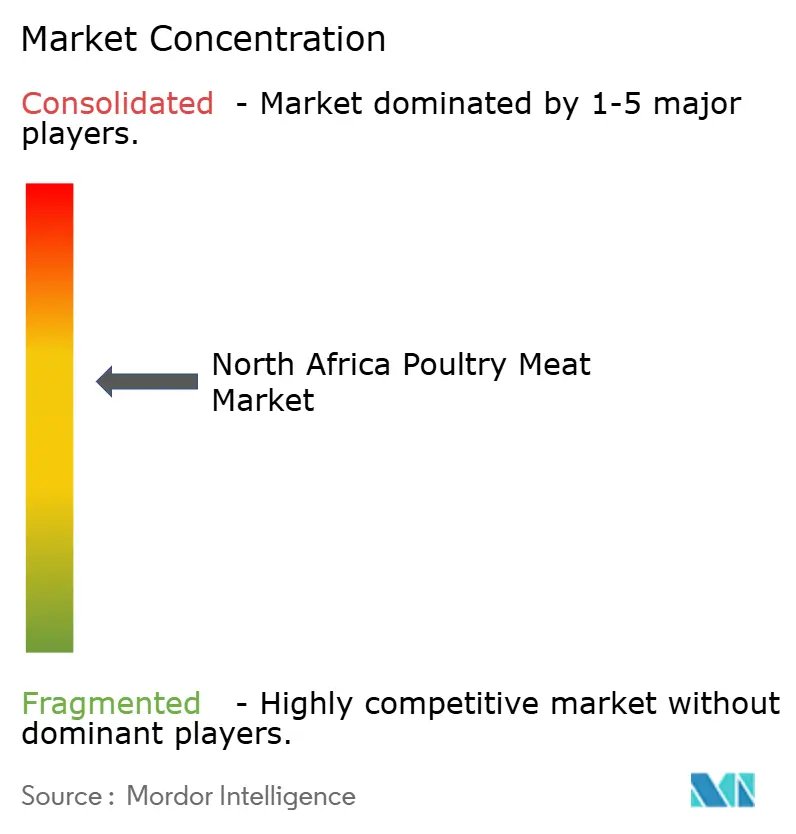
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordafrika Geflügelfleischmarkt Analyse von Mordor Intelligence
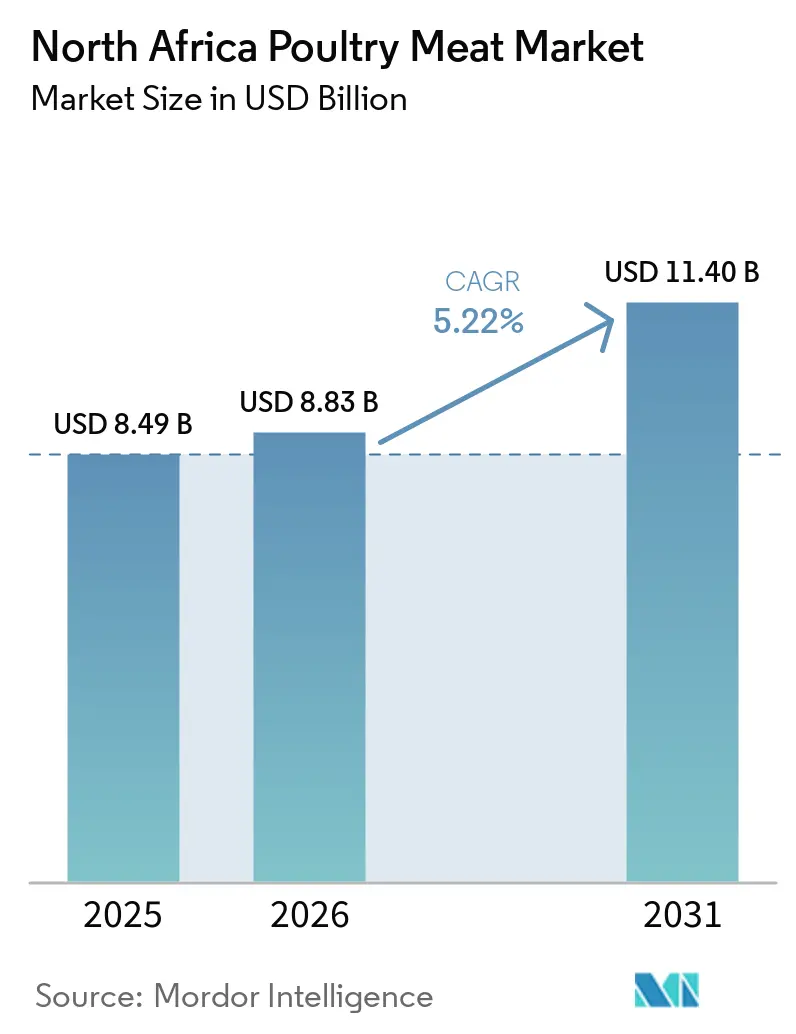
Die Größe des Nordafrika Geflügelfleischmarktes wird voraussichtlich von 8,49 Milliarden USD im Jahr 2025 auf 8,83 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,22 % über 2026–2031 einen Wert von 11,40 Milliarden USD erreichen. Der Markt verzeichnet ein stetiges Wachstum, das durch die zunehmende Verbraucherpräferenz für Geflügel als erschwingliche Quelle tierischen Proteins getrieben wird, unterstützt durch Bevölkerungswachstum, Urbanisierung und veränderte Ernährungsgewohnheiten. Steigende Investitionen in die Geflügelzucht, Verarbeitungsanlagen, Kühlketteninfrastruktur und Produktionstechnologien verbessern die Versorgungseffizienz und die Verfügbarkeit von Geflügelprodukten in Einzel- und Gastronomiekanälen. Der Markt steht jedoch vor Herausforderungen durch Schwankungen der Futterkosten, die Abhängigkeit von importierten Futtermittelzutaten, Krankheitsausbrüche, die Geflügelbestände betreffen, sowie sich entwickelnde Lebensmittelsicherheits- und Tiergesundheitsvorschriften, die weiterhin die Produktionskosten und die betriebliche Effizienz beeinflussen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfiel im Jahr 2025 in ganz Nordafrika ein Umsatzanteil von 74,55 % auf Huhn, während Truthahn bis 2031 voraussichtlich mit einem CAGR von 6,05 % wachsen wird.
- Nach Form entfiel im Jahr 2025 in der Region ein Anteil von 58,46 % auf Frisch/Gekühlt, während verarbeitetes Geflügel bis 2031 voraussichtlich mit einem CAGR von 6,14 % wachsen wird.
- Nach Vertriebskanal entfiel im Jahr 2025 ein Anteil von 68,44 % der Nordafrika Geflügelfleischmarktgröße auf den Einzelhandel, während der Außer-Haus-Konsum bis 2031 voraussichtlich mit einem CAGR von 6,29 % steigen wird.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 32,86 % der Nordafrika Geflügelfleischmarktgröße auf Ägypten, während der Rest Nordafrikas bis 2031 voraussichtlich mit einem CAGR von 6,12 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Nordafrika Geflügelfleischmarkt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Konsum von erschwinglichem Geflügelprotein | +1.4% | Regional, am stärksten in Ägypten, Marokko und Algerien | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Investitionen in Geflügelzuchttechnologien und Produktionseffizienz | +1.0% | Zuerst Ägypten, mit Ausstrahlungseffekten auf Marokko und Algerien | Mittelfristig (2–4 Jahre) |
| Ausbau moderner Einzelhandels- und Schnellrestaurantnetzwerke | +0.9% | Städtische Korridore in Ägypten und Marokko, aufkommend in Algerien | Mittelfristig (2–4 Jahre) |
| Staatliche Unterstützung für die inländische Geflügelproduktion und Ernährungssicherheit | +0.6% | Regional, am stärksten in Ägypten und Algerien | Langfristig (≥ 4 Jahre) |
| Ausbau der Kühlketteninfrastruktur und Geflügelverarbeitungskapazität | +0.7% | Algerien, Marokko und Ägypten | Mittelfristig (2–4 Jahre) |
| Stärkung der Lebensmittelsicherheitsstandards und Formalisierung der Lieferkette | +0.4% | Marokko, Ägypten und Algerien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Konsum von erschwinglichem Geflügelprotein
Die wachsende Präferenz für Geflügel als erschwingliche Quelle tierischen Proteins unterstützt weiterhin den Nordafrika Geflügelfleischmarkt, angetrieben durch seinen Kostenvorteil und sein günstiges Nährwertprofil im Vergleich zu anderen Fleischsorten. Laut dem Ausblick 2025–2034 der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) und der Ernährungs- und Landwirtschaftsorganisation (FAO) wird der weltweite Geflügelkonsum bis 2034 voraussichtlich um etwa 21 % steigen – das höchste Wachstum unter allen wichtigen Fleischkategorien[1]Quelle: Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, "OECD‑FAO Agricultural Outlook 2025‑2034", oecd.org. Der Ausblick prognostiziert ferner, dass Geflügel im Prognosezeitraum 62 % des weltweit zusätzlich konsumierten Fleisches ausmachen wird. Der Fleischkonsum in Afrika wird voraussichtlich im nächsten Jahrzehnt um 33 % steigen, was die anhaltende regionale Nachfrage nach tierischem Protein widerspiegelt, wobei Geflügel aufgrund seiner Erschwinglichkeit voraussichtlich ein wichtiger Nutznießer bleiben wird[2]Quelle: Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, "OECD‑FAO Agricultural Outlook 2025‑2034", oecd.org. Darüber hinaus wird Geflügel bis 2034 voraussichtlich 45 % aller weltweit aus Fleischquellen konsumierten Proteine liefern, was seine Position als zugänglichstes tierisches Protein für Verbraucher festigt[3]Quelle: Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, "OECD‑FAO Agricultural Outlook 2025‑2034", oecd.org.
Zunehmende Investitionen in Geflügelzuchttechnologien und Produktionseffizienz
Wachsende Investitionen in Geflügelzuchttechnologien und Produktionseffizienz unterstützen das Wachstum des Nordafrika Geflügelfleischmarktes, indem sie die Produktivität und Wettbewerbsfähigkeit kommerzieller Geflügelbetriebe verbessern. Produzenten setzen zunehmend auf klimatisierte Geflügelställe, automatisierte Fütterungs- und Tränksysteme, Präzisionsernährung und verbesserte Herdenmanagementpraktiken, um die Produktionsleistung zu optimieren und betriebliche Verluste zu reduzieren. Fortschritte in der Geflügelgenetik und moderne Produktionstechniken tragen ebenfalls zu einer verbesserten Futterverwertungseffizienz, Tiergesundheit und Produktionskonsistenz bei. Diese Investitionen ermöglichen es Geflügelproduzenten, die betriebliche Effizienz zu verbessern und gleichzeitig die steigende Nachfrage der Region nach Geflügelfleisch zu decken.
Ausbau moderner Einzelhandels- und Schnellrestaurantnetzwerke
Der Ausbau moderner Einzelhandels- und Schnellrestaurantnetzwerke trägt zum Wachstum des Nordafrika Geflügelfleischmarktes bei, indem er die Verfügbarkeit und Zugänglichkeit von Geflügelprodukten erhöht. Das Wachstum von Supermärkten, Verbrauchermärkten, Convenience-Stores und organisierten Gastronomieeinrichtungen hat die Nachfrage nach frischen, gekühlten, gefrorenen und verarbeiteten Geflügelprodukten gestärkt. Expandierende Schnellrestaurantketten treiben auch eine höhere Beschaffung von standardisiertem Geflügelfleisch voran, um den Verbraucherpräferenzen für bequeme und verzehrfertige Mahlzeiten gerecht zu werden. Diese Entwicklungen ermutigen Geflügelproduzenten und -verarbeiter, Produktqualität, Verpackung und Vertriebskapazitäten zu verbessern, um den organisierten Einzel- und Gastronomiekanälen besser zu dienen.
Staatliche Unterstützung für die inländische Geflügelproduktion und Ernährungssicherheit
Staatliche Initiativen zur Stärkung der inländischen Geflügelproduktion und zur Verbesserung der Ernährungssicherheit unterstützen weiterhin das Wachstum des Nordafrika Geflügelfleischmarktes. In der gesamten Region setzen Regierungen Maßnahmen um, um die Vieh- und Geflügelproduktion zu verbessern, Veterinärdienste zu stärken, die Krankheitsüberwachung zu verbessern und Investitionen in die kommerzielle Geflügelzucht zu fördern. Im Juli 2025 gab Ägyptens Landwirtschaftsministerium bekannt, dass das Land im Rahmen seiner umfassenderen Ernährungssicherheitsstrategie nahezu vollständige Selbstversorgung bei Geflügel erreicht hat, unterstützt durch kontinuierliche Investitionen in Tiergesundheit, Veterinärdienste und die Entwicklung des Geflügelsektors. Diese politischen Maßnahmen verbessern die Widerstandsfähigkeit der inländischen Geflügellieferketten, unterstützen langfristiges Wachstum und verringern die Abhängigkeit von importierten Geflügelprodukten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von importierten Futtergetreideimporten und Kostenvolatilität | -1.3% | Regional, am stärksten in Marokko und Algerien | Kurzfristig (≤ 2 Jahre) |
| Ausbrüche der Aviären Influenza und Biosicherheitsherausforderungen | -0.9% | Regional, mit höherem Risiko in Ägypten, Libyen und Marokko | Kurzfristig (≤ 2 Jahre) und Mittelfristig (2–4 Jahre) |
| Strom-, Wasser- und Logistikengpässe in den Geflügellieferketten | -0.5% | Algerien, Marokko und Ägypten | Langfristig (≥ 4 Jahre) |
| Hohe Abhängigkeit von importiertem Zuchtmaterial und veterinären Betriebsmitteln | -0.4% | Zuerst Marokko und Algerien, Ägypten in geringerem Maße | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von Futtergetreideimporten und Kostenvolatilität
Die Abhängigkeit von importierten Futtergetreideimporten hemmt weiterhin das Wachstum des Nordafrika Geflügelfleischmarktes, indem sie Produzenten Schwankungen der globalen Rohstoffpreise und Lieferkettenunterbrechungen aussetzt. Die Geflügelproduktion in der Region ist stark auf importierten Mais und Sojaschrot angewiesen, die einen erheblichen Anteil der Gesamtproduktionskosten ausmachen. Volatilität auf den internationalen Futtergetreidemärkten kann die Inputkosten erhöhen, die Produzentenmargen verringern und Preisunsicherheit in der gesamten Geflügelwertschöpfungskette erzeugen. Diese Herausforderungen sind besonders bedeutsam für kleine und mittelgroße Produzenten mit begrenzter Kapazität, steigende Futterkosten zu absorbieren oder langfristige Lieferverträge zu sichern.
Ausbrüche der Aviären Influenza und Biosicherheitsherausforderungen
Wiederkehrende Ausbrüche der Aviären Influenza und anhaltende Biosicherheitsherausforderungen hemmen weiterhin das Wachstum des Nordafrika Geflügelfleischmarktes, indem sie die Produktion stören und die betrieblichen Risiken erhöhen. Krankheitsausbrüche führen häufig zur Keulung von Herden, Bewegungseinschränkungen und vorübergehenden Handelsbeschränkungen, was zu Versorgungsunterbrechungen und finanziellen Verlusten für Geflügelproduzenten führt. Die Aufrechterhaltung wirksamer Biosicherheitsmaßnahmen erfordert kontinuierliche Investitionen in Betriebshygiene, Krankheitsüberwachung, Impfprogramme und Veterinärdienste, was die Produktionskosten erhöht, insbesondere für kleine und mittelgroße Betriebe. Diese Herausforderungen beeinflussen weiterhin die Produktionsstabilität und die Widerstandsfähigkeit der Geflügellieferketten in der gesamten Region.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Die Dominanz von Huhn koexistiert mit dem strukturellen Wachstum von Truthahn
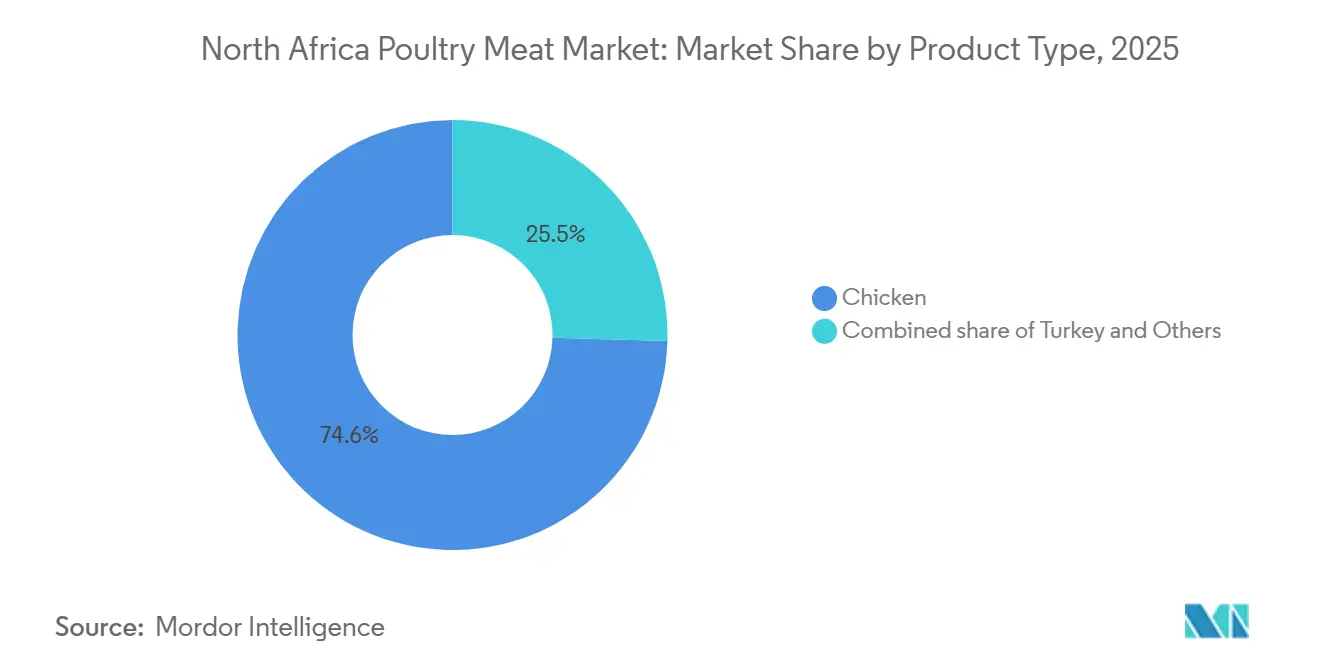
Huhn machte im Jahr 2025 74,55 % des Nordafrika Geflügelfleischmarktes nach Wert aus und ist damit das größte Produktsegment. Diese Dominanz wird durch seine Erschwinglichkeit, breite Verbraucherakzeptanz und eine gut etablierte Produktions- und Vertriebsinfrastruktur in der gesamten Region unterstützt. Umfangreiche kommerzielle Landwirtschaftsbetriebe, integrierte Lieferketten und breite Verfügbarkeit über Einzel- und Gastronomiekanäle stärken weiterhin die Marktposition von Huhn. Seine Vielseitigkeit in frischen, gefrorenen und verarbeiteten Produktformaten trägt ebenfalls zur anhaltenden Nachfrage bei.
Truthahn wird voraussichtlich den schnellsten CAGR von 6,05 % im Zeitraum 2026–2031 verzeichnen. Das Wachstum wird durch zunehmendes Verbraucherinteresse an diversifizierten Geflügelprodukten, expandierende kommerzielle Truthahnzucht und schrittweise Verbesserungen der Zucht- und Produktionskapazitäten in der Region unterstützt. Staatliche Initiativen zur Stärkung der inländischen Weißfleischproduktion und Investitionen in integrierte Geflügelbetriebe unterstützen ebenfalls die Expansion des Segments. Die zunehmende Verfügbarkeit von Truthahnfleisch über organisierte Einzel- und Gastronomiekanäle wird voraussichtlich das Marktwachstum im Prognosezeitraum weiter vorantreiben.


Nach Form: Die Dominanz von Frisch/Gekühlt verdeckt den strategischen Wert des verarbeiteten Segments
Frisches/gekühltes Geflügel machte im Jahr 2025 58,46 % des Nordafrika Geflügelfleischmarktes nach Wert aus und ist damit das größte Formsegment. Diese Dominanz wird durch eine starke Verbraucherpräferenz für frisch geschlachtetes Geflügel, breite Verfügbarkeit über traditionelle Einzelhandelskanäle und etablierte inländische Vertriebsnetze unterstützt. Frisches und gekühltes Geflügel bleibt die bevorzugte Wahl für den Haushaltskonsum und Gastronomieanwendungen aufgrund seiner wahrgenommenen Frische und Qualität. Seine umfangreiche Verfügbarkeit in städtischen und ländlichen Märkten stärkt seine Marktposition weiter.
Verarbeitetes Geflügel wird voraussichtlich den schnellsten CAGR von 6,14 % im Zeitraum 2026–2031 verzeichnen. Das Wachstum wird durch die steigende Nachfrage nach bequemen und wertgesteigerten Geflügelprodukten angetrieben, darunter Nuggets, Würstchen, marinierte Produkte und kochfertige Angebote. Der Ausbau des organisierten Einzelhandels, von Schnellrestaurantketten und modernen Lebensmittelverarbeitungsanlagen unterstützt die Verfügbarkeit von verarbeitetem Geflügel in der gesamten Region. Stärkere Lebensmittelsicherheitsstandards und laufende Investitionen in die Geflügelverarbeitung und Kühlketteninfrastruktur werden ebenfalls voraussichtlich zum weiteren Wachstum des Segments beitragen.
Nach Vertriebskanal: Die Breite des Einzelhandels trifft auf den Schwung des Außer-Haus-Konsums
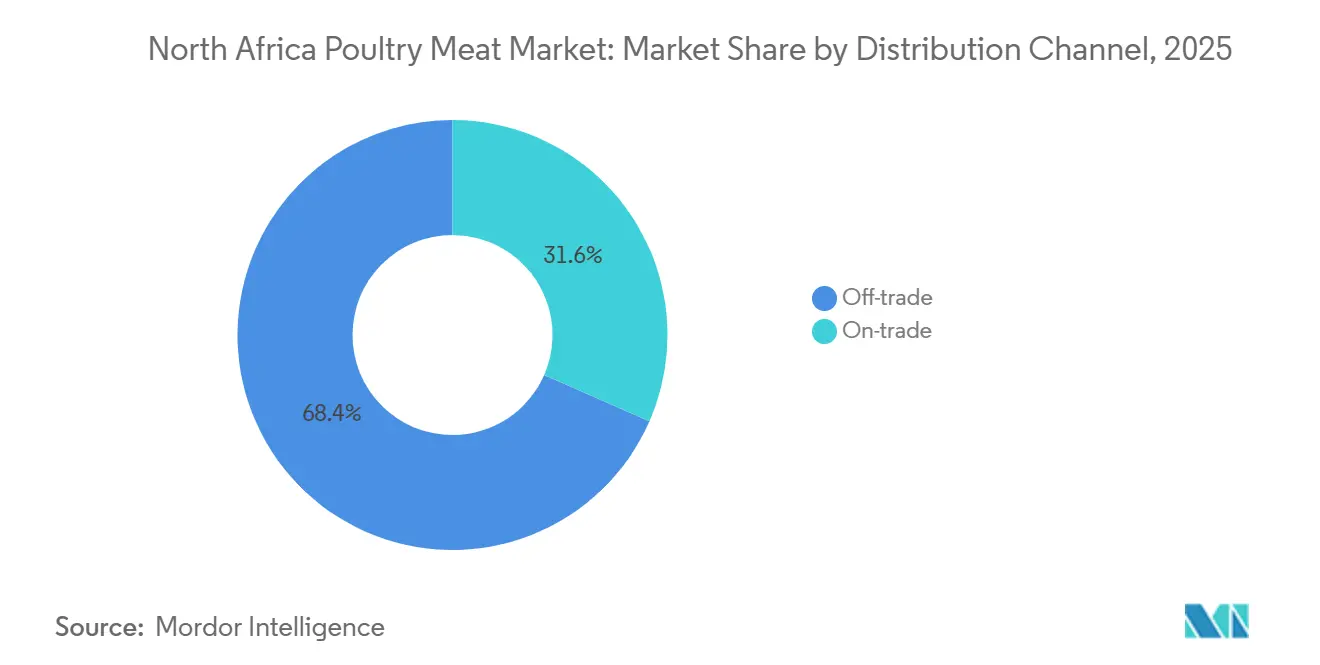
Einzelhandelskanäle machten im Jahr 2025 68,44 % des Nordafrika Geflügelfleischmarktes nach Wert aus und sind damit der größte Vertriebskanal. Diese Dominanz wird durch weit verbreitete Verbraucherkäufe über Supermärkte, Verbrauchermärkte, traditionelle Lebensmittelgeschäfte, Metzgereien und andere Einzelhandelsgeschäfte unterstützt. Starke Zugänglichkeit, umfangreiche Produktverfügbarkeit und etablierte Einzelhandelsnetze treiben weiterhin den Umsatz über Einzelhandelskanäle an. Die wachsende Präsenz des organisierten Einzelhandels verbessert auch die Verfügbarkeit von frischen, gefrorenen und verarbeiteten Geflügelprodukten in der gesamten Region.
Außer-Haus-Konsumkanäle werden voraussichtlich den schnellsten CAGR von 6,29 % im Zeitraum 2026–2031 verzeichnen. Das Wachstum wird durch die Expansion von Hotels, Restaurants, Cafés, Schnellrestaurants und Cateringdiensten angetrieben, die weiterhin die Geflügelbeschaffungsmengen erhöhen. Die steigende Nachfrage nach bequemen Speiseoptionen und die wachsende Präferenz für geflügelbasierte Menüangebote unterstützen die Expansion des Segments. Die zunehmende Einführung standardisierter Beschaffungspraktiken und halal-zertifizierter Geflügelprodukte durch Gastronomieunternehmen wird voraussichtlich weiter zum Wachstum des Außer-Haus-Konsumkanals beitragen.
Geografische Analyse
Ägypten machte im Jahr 2025 32,86 % des Nordafrika Geflügelfleischmarktes nach Wert aus und ist damit der größte regionale Markt. Diese Position wird durch eine gut etablierte kommerzielle Geflügelindustrie, umfangreiche Produktionskapazitäten und eine integrierte Wertschöpfungskette gestützt, die Brütereien, Futterproduktion, Landwirtschaft, Verarbeitung und Vertrieb umfasst. Staatliche Initiativen zur Stärkung der inländischen Geflügelproduktion und Ernährungssicherheit sowie eine starke Verbrauchernachfrage und ein etabliertes Einzelhandelsnetz stärken weiterhin seine dominante Marktposition.
Das restliche Nordafrika-Segment, bestehend aus Tunesien, Libyen, Mauretanien und Sudan, wird voraussichtlich den schnellsten CAGR von 6,12 % im Zeitraum 2026–2031 verzeichnen. Das Wachstum wird voraussichtlich durch die zunehmende Kommerzialisierung von Geflügelproduktionssystemen und kontinuierliche Investitionen in Verarbeitung, Kühlketteninfrastruktur und Lebensmittelsicherheitsstandards angetrieben. Laufende Bemühungen zur Verbesserung der inländischen Geflügelproduktion und der Effizienz der Lieferkette werden voraussichtlich auch das Marktwachstum in diesen Ländern unterstützen.
Marokko und Algerien nehmen neben Ägypten bedeutende Positionen im Nordafrika Geflügelfleischmarkt ein. Marokko profitiert von einer gut entwickelten kommerziellen Geflügelindustrie, starker inländischer Nachfrage und einem etablierten Verarbeitungssektor. Algerien stärkt weiterhin seine Geflügelindustrie durch staatliche Unterstützung und Bemühungen zur Verbesserung der inländischen Produktion. Zusammen machen diese beiden Länder einen erheblichen Anteil der regionalen Geflügelproduktion und des Konsums aus und tragen wesentlich zur Gesamtentwicklung des Nordafrika Geflügelfleischmarktes bei.
Wettbewerbslandschaft
Der Nordafrika Geflügelfleischmarkt ist mäßig konsolidiert, wobei der Wettbewerb durch eine Mischung aus großen integrierten Geflügelproduzenten und etablierten regionalen Herstellern geprägt wird. Zu den wichtigsten Unternehmen auf dem Markt gehören Cairo Poultry Company, Zalar Holding, Dakahlia Poultry, Mansoura Poultry Company und Wadi Group. Diese Unternehmen konkurrieren auf der Grundlage von Produktionskapazität, Produktqualität, Vertriebsnetzen, vertikaler Integration und Lebensmittelsicherheitsstandards und halten dabei ihre Präsenz in den Kategorien frischer, gefrorener und verarbeiteter Geflügelprodukte aufrecht.
Führende Marktteilnehmer konzentrieren sich auf den Ausbau der Produktionskapazität, die Verbesserung der Verarbeitungskapazitäten und die Stärkung vertikal integrierter Betriebe, um die betriebliche Effizienz zu verbessern und die Rohstoffversorgung zu sichern. Unternehmen investieren auch in moderne Geflügelzuchtpraktiken, Verarbeitungsanlagen, Kühlketteninfrastruktur und die Erweiterung des Produktportfolios, um der sich entwickelnden Verbrauchernachfrage gerecht zu werden und zunehmend strengen Lebensmittelsicherheits- und Qualitätsstandards zu entsprechen. Strategische Kooperationen mit modernen Einzel- und Gastronomiekanälen unterstützen ihre Wettbewerbspositionierung weiter.
Die Wettbewerbslandschaft erlebt auch das Aufkommen regionaler Geflügelproduzenten und spezialisierter Verarbeiter, die ihre Marktpräsenz durch Produktdiversifizierung, verbesserte Vertriebsnetze und gesteigerte Produktionseffizienz ausbauen möchten. Die zunehmende Betonung von Biosicherheit, Rückverfolgbarkeit, Nachhaltigkeit und wertgesteigerten Geflügelprodukten ermutigt sowohl etablierte Unternehmen als auch aufstrebende Akteure, ihre Marktposition zu stärken und auf sich entwickelnde Branchenanforderungen zu reagieren.
Nordafrika Geflügelfleischbranche Marktführer
Zalar Holding
Cairo Poultry Company
Wadi Group
Dakahlia Poultry
Mansoura Poultry Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: Ägyptens Ministerium für Landwirtschaft und Landgewinnung erteilte in der ersten Februarhälfte 2026 468 Betriebsgenehmigungen für Vieh-, Geflügel-, Futtermittelherstellungs- und Milchsammelaktivitäten. Die Genehmigungen umfassten 22 neue Vieh- und Geflügelanlagen, die nach Erfüllung der präventiven Gesundheits- und Biosicherheitsanforderungen eine technische Freigabe erhielten, was den weiteren Ausbau der Geflügelproduktionskapazität in Ägypten unterstützt.
- Oktober 2025: Cairo Poultry Company kündigte eine Investition von 2,6 Millionen USD in ein neues Masthähnchenproduktionsprojekt im ägyptischen Gouvernement Sharqia an. Die Anlage soll die jährliche Produktionskapazität des Unternehmens um etwa 2,3 Millionen Tiere erhöhen und seine Masthähnchenproduktions- und Versorgungskapazitäten auf dem ägyptischen Geflügelmarkt stärken.
- November 2023: Mitsui & Co. erwarb einen Anteil an Wadi Poultry (Teil der Wadi Group) und unterstützte damit die integrierten Geflügelproduktions- und Verarbeitungsaktivitäten des Unternehmens sowie seine langfristigen Expansionspläne.


Nordafrika Geflügelfleischmarkt Berichtsumfang
Der Nordafrika Geflügelfleischmarkt umfasst die Produktion, Verarbeitung, den Vertrieb und den Verkauf von Geflügelfleischprodukten für den Einzel-, Gastronomie- und Industriebereich in der gesamten Region. Der Markt ist nach Produkttyp in Huhn, Truthahn und Sonstiges segmentiert; nach Form in Frisch/Gekühlt, Gefroren, Konserven und Verarbeitet; nach Vertriebskanal in Außer-Haus-Konsum und Einzelhandel; und nach Geografie in Marokko, Ägypten, Algerien und den Rest Nordafrikas. Für jedes Segment wurden die Marktgröße und -prognosen in Wertangaben (Milliarden USD) und Volumen (Tonnen) erstellt.
| Huhn |
| Truthahn |
| Sonstiges |
| Frisch/Gekühlt | |
| Gefroren | |
| Konserven | |
| Verarbeitet | Nuggets |
| Aufschnitt | |
| Würstchen | |
| Zarte Stücke/Mariniert | |
| Fleischbällchen | |
| Sonstiges |
| Außer-Haus-Konsum | Hotels |
| Restaurants | |
| Catering | |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Online-Einzelhandelskanal | |
| Sonstiger Vertriebskanal |
| Marokko |
| Ägypten |
| Algerien |
| Rest Nordafrikas |
| Nach Produkttyp | Huhn | |
| Truthahn | ||
| Sonstiges | ||
| Nach Form | Frisch/Gekühlt | |
| Gefroren | ||
| Konserven | ||
| Verarbeitet | Nuggets | |
| Aufschnitt | ||
| Würstchen | ||
| Zarte Stücke/Mariniert | ||
| Fleischbällchen | ||
| Sonstiges | ||
| Nach Vertriebskanal | Außer-Haus-Konsum | Hotels |
| Restaurants | ||
| Catering | ||
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandelskanal | ||
| Sonstiger Vertriebskanal | ||
| Nach Geografie | Marokko | |
| Ägypten | ||
| Algerien | ||
| Rest Nordafrikas | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Nordafrika Geflügelfleischmarktes bis 2031?
Der Nordafrika Geflügelfleischmarkt wird voraussichtlich bis 2031 einen Wert von 11,40 Milliarden USD erreichen, ausgehend von 8,49 Milliarden USD im Jahr 2025 bei einem CAGR von 5,22 % über 2026–2031.
Welches Produktsegment führt die Geflügelfleischnachfrage in Nordafrika an?
Huhn bleibt der führende Produkttyp mit einem Anteil von 74,55 % im Jahr 2025, da es die erschwinglichste Option ist und das breiteste Versorgungsnetz in der gesamten Region hat.
Wie beeinflussen Restaurantketten die Geflügelnachfrage in der Region?
Expandierende Ketten wie Marrybrown und McDonald's Egypt erhöhen die Nachfrage nach standardisierten, halal-zertifizierten, gekühlten und verarbeiteten Geflügelprodukten, was formelle Verarbeiter stärker begünstigt als informelle Lieferanten.
Welche Form von Geflügelfleisch wächst in Nordafrika am schnellsten?
Verarbeitetes Geflügel wird voraussichtlich bis 2031 mit einem CAGR von 6,14 % wachsen, unterstützt durch die steigende Nachfrage nach Convenience-Lebensmitteln und eine bessere Kühlkettenabdeckung.
Seite zuletzt aktualisiert am:



