
Marktgröße und Marktanteil für verwaltete OT-Schwachstellenmanagement-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.72 Milliarden US-Dollar |
| Marktgröße (2032) | 3.81 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.24 % |
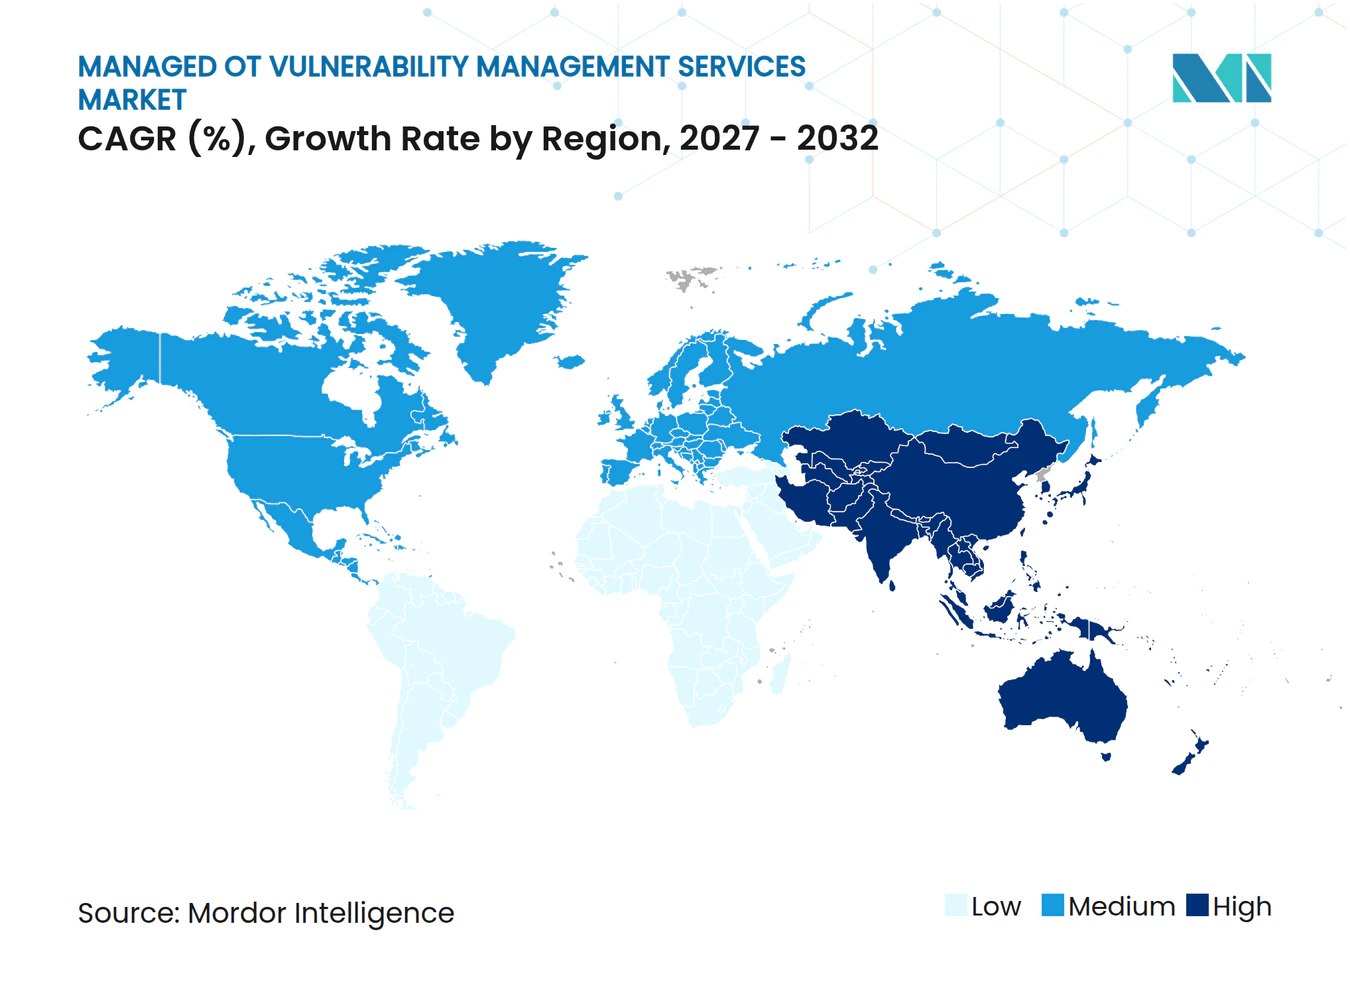
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete OT-Schwachstellenmanagement-Dienste von Mordor Intelligence
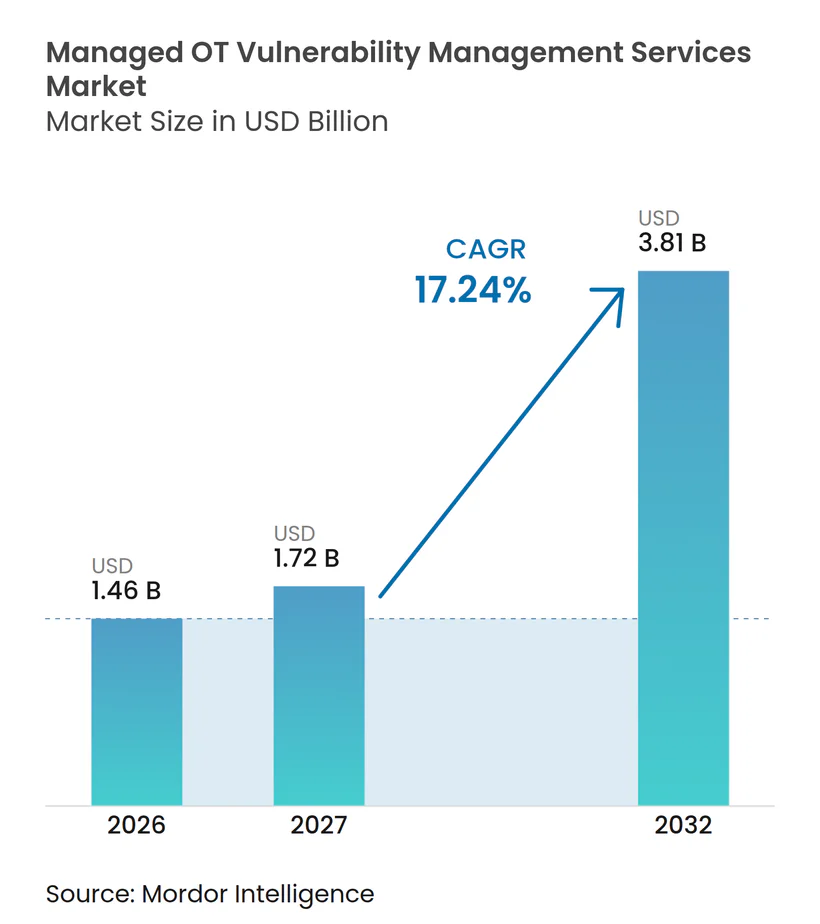
Die Marktgröße für verwaltete OT-Schwachstellenmanagement-Dienste wird voraussichtlich 2026 1,46 Milliarden USD, 2027 1,72 Milliarden USD betragen und bis 2032 3,81 Milliarden USD erreichen, mit einer CAGR von 17,24 % von 2027 bis 2032. Die Schätzung spiegelt einen Wandel von periodischen Scan-Projekten hin zu kontinuierlichen ausgelagerten Programmen für Asset-Erkennung, Schwachstellenbewertung, Expositionsbewertung, Behebungskoordination, Dokumentation, Eskalation, sicheres operatives Follow-up und verantwortungsvolles Management-Review wider. Eine stärkere Verbindung zwischen Unternehmenssystemen und operativer Technologie erhöht die Anzahl der Assets, die einer laufenden Überwachung bedürfen. Betreiber kritischer Infrastrukturen sehen sich zudem mit formaleren Cybersicherheitsanforderungen und einem begrenzten Angebot an Spezialisten konfrontiert, die industrielle Prozesse verstehen. Anbieter reagieren durch gemeinsam verwaltete Modelle, passives Monitoring, Risikopriorisierung und Dienste, die Edge-Erfassung mit Cloud-Analytik kombinieren. Diese Bedingungen halten den Markt für verwaltete OT-Schwachstellenmanagement-Dienste an betriebliche Anforderungen gebunden und nicht an diskretionäre Technologieausgaben, da Betreiber einen wiederholbaren Weg benötigen, um zu verstehen, welche verbundenen Assets exponiert sind, welche Schwachstellen sofortiges Handeln erfordern, wer für die Reaktion verantwortlich sein muss und welche Kontrollen das Risiko reduzieren können, wenn ein Patch nicht angewendet werden kann, ohne die Produktion zu beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielten verwaltete OT-Schwachstellenbewertungsdienste 2026 einen Anteil von 27,58 % am Markt für verwaltete OT-Schwachstellenmanagement-Dienste, während verwaltete OT-Expositionsmanagement- und Risikopriorisierungsdienste bis 2032 voraussichtlich mit einer CAGR von 19,73 % wachsen werden.
- Nach Dienstleistungsbereitstellungsmodell hielten vollständig verwaltete Dienste 2026 einen Anteil von 43,39 %, während gemeinsam verwaltete Vereinbarungen bis 2032 voraussichtlich mit einer CAGR von 20,61 % wachsen werden.
- Nach Bereitstellungsmodus hielt cloudbasierte Bereitstellung 2026 einen Anteil von 47,52 % am Markt für verwaltete OT-Schwachstellenmanagement-Dienste, während hybride und Multi-Cloud-Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 21,92 % wachsen wird.
- Nach OT-Asset-Typ hielten speicherprogrammierbare Steuerungen 2026 einen Anteil von 26,91 %, während industrielle IoT-, Edge-Geräte und andere OT-Assets bis 2032 voraussichtlich mit einer CAGR von 21,82 % wachsen werden.
- Nach Endbenutzerbranche hielt die industrielle Fertigung 2026 einen Anteil von 26,69 %, während der Regierungs- und öffentliche Sektor bis 2032 voraussichtlich mit einer CAGR von 22,54 % wachsen wird.
- Nach Geografie hielt Nordamerika 2026 einen Anteil von 38,64 % am Markt für verwaltete OT-Schwachstellenmanagement-Dienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 19,86 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ausweitung der IT/OT-Konnektivität und industriellen Digitalisierung | +4.5% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmendes Cyberrisiko für kritische Infrastrukturen | +4.0% | Global, verstärkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Stärkung der OT-Cybersicherheitsregulierung | +3.0% | EU, Nordamerika, asiatisch-pazifischer Kernraum | Mittelfristig (2–4 Jahre) |
| Mangel an internem OT-Cybersicherheits-Fachwissen | +2.5% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum von Mehrstandort-Industriebetrieben und Fernwartung | +1.5% | Global, frühe Gewinne in Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Risikobasierte Priorisierung von OT-Schwachstellen unter Verwendung industriellen Kontexts | +1.0% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der IT/OT-Konnektivität und industriellen Digitalisierung
Die industrielle Digitalisierung schwächt die Trennung, die operative Technologie einst vor Bedrohungen aus der Unternehmens-IT schützte. Hersteller verbinden SCADA-Systeme, speicherprogrammierbare Steuerungen und Engineering-Workstations mit Cloud-Management-Plattformen. IBM berichtete, dass 49 % der 670 OT-beeinflussenden Schwachstellen, die in der ersten Hälfte des Jahres 2025 offengelegt wurden, kritische oder hohe CVSS-Bewertungen aufwiesen.[1] Fernüberwachung und vorausschauende Wartung verbessern die Betriebstransparenz, erfordern jedoch auch Bewertungsabdeckung, wenn ein Standort vernetzt wird. Chinas MLPS-2.0-Richtlinien verpflichten staatseigene Unternehmen, 7–10 % der IT-Budgets für OT-Sicherheit aufzuwenden, was Ausgaben für vernetzte industrielle Umgebungen unterstützt. Der Markt für verwaltete OT-Schwachstellenmanagement-Dienste profitiert davon, da jede vernetzte Anlage Inventarisierung, Risikoüberprüfung und Folgemanagement erfordert.
Zunehmendes Cyberrisiko für kritische Infrastrukturen
Ransomware-Gruppen und staatlich geförderte Akteure zielen auf industrielle Umgebungen ab, um finanziellen und geopolitischen Druck auszuüben. Claroty stellte fest, dass 40 % der befragten Organisationen OT-Assets mit bekannten ausnutzbaren Schwachstellen hatten, die dem Internet ausgesetzt waren, während 68 % der KEVs in der Fertigung mit aktiven Ransomware-Gruppen in Verbindung gebracht wurden. IBM berichtete, dass OT-beeinflussende Vorfälle 2025 im Durchschnitt 4,56 Millionen USD kosteten und 23 % der betroffenen Organisationen direkte Schäden an OT-Systemen oder -Geräten erlitten. Der SANS-Bericht zum Stand der ICS-Sicherheit 2025 ergab, dass die Hälfte der ICS-Vorfälle mit unbefugtem externem Zugriff begann. Weniger als 15 % der Organisationen in dieser Umfrage verfügten über fortschrittliche ICS-fähige Fernzugriffskontrollen, wie Sitzungsaufzeichnung oder gerätespezifische Genehmigungen. Der Markt für verwaltete OT-Schwachstellenmanagement-Dienste wird unterstützt, weil kontinuierliche verwaltete Abdeckung die Lücke zwischen exponierten Assets und der Fähigkeit, diese Risiken zu identifizieren, zu priorisieren und zu kontrollieren, schließt.
Stärkung der OT-Cybersicherheitsregulierung
Regulatorische Anforderungen machen OT-Schwachstellenmanagement für viele Asset-Eigentümer zu einer Compliance-Verpflichtung. NIS2 führte die Verantwortlichkeit von Führungskräften und Bußgelder von bis zu 10 Millionen EUR (11,3 Millionen USD) ein, während IEC 62443 eine zentrale technische Referenz für industrielle Cybersicherheitsprogramme bleibt.[2] Im September 2025 veröffentlichten CISA und das britische National Cyber Security Centre gemeinsame Leitlinien, die eine Ausrichtung an IEC 62443 und ISO/IEC 27001 empfehlen. Diese Rahmenwerke machen Asset-Inventare, Zugriffsaufzeichnungen und dokumentierte Risikobehandlung in verwalteten Serviceverträgen wichtiger. Der SANS-Bericht stellte fest, dass regulierte Standorte 50 % weniger finanzielle und sicherheitsbezogene Auswirkungen durch Vorfälle erlitten als nicht regulierte Vergleichsunternehmen. Für den Markt für verwaltete OT-Schwachstellenmanagement-Dienste werden verwaltete Compliance- und Berichtsdienste daher zu einem praktischen Bestandteil eines umfassenderen Schwachstellenmanagementprogramms.
Mangel an internem OT-Cybersicherheits-Fachwissen
OT-Cybersicherheit erfordert Kenntnisse industrieller Protokolle, Prozesssicherheit, herstellerspezifischer Steuerungssysteme und Methoden zur Sicherheitsuntersuchung. Nur 20 % der Organisationen mit industriellen Umgebungen unterhielten laut dem Global Cybersecurity Outlook 2026, zitiert von Honeywell, dedizierte OT-Sicherheitsteams. Mehrstandortbetreiber können nicht immer qualifizierte Spezialisten zu vertretbaren Kosten an jeder Anlage einsetzen. Der Markt für verwaltete OT-Schwachstellenmanagement-Dienste gewinnt an Unterstützung, da gemeinsam verwaltete und vollständig verwaltete Dienste Zugang zu zentralisiertem Fachwissen bieten und es Anlagenteams gleichzeitig ermöglichen, die operative Kontrolle zu behalten, wodurch eine klare Aufgabenteilung für routinemäßiges Monitoring, technische Eskalation, Vorfallunterstützung, Zugriffsüberprüfung, Schwachstellenbewertung und Kommunikation mit den Personen entsteht, die für die Verfügbarkeit und Sicherheit der Produktionsanlagen verantwortlich sind. Die SANS-Umfrage ergab, dass Organisationen, die Feldtechniker in Cybersicherheitsübungen einbezogen, Bereitschaftsniveaus berichteten, die 1,7-mal höher waren als bei jenen, die dies nicht taten. Dies unterstreicht den Wert von Anbietern, die industrielles Urteilsvermögen mit routinemäßigen Schwachstellenoperationen verbinden können, da ein nützlicher Dienst verstehen muss, ob eine technische Änderung während eines Wartungsfensters abgeschlossen werden kann, ob sie sicherheitsrelevante Ausrüstung betrifft, welches Betriebsteam das Asset besitzt und ob eine kompensierende Kontrolle in einer laufenden Produktionsumgebung geeigneter ist als ein sofortiger Patch.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Veraltete und proprietäre OT-Systeme, die dem Patchen widerstehen | -2.0% | Global, konzentriert in reifen Industrieländern | Langfristig (≥ 4 Jahre) |
| Risiken betrieblicher Störungen durch aktives Scannen und Behebung | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte OT-Telemetrie und begrenzte Interoperabilität | -1.0% | Global, am stärksten ausgeprägt im Nahen Osten und Afrika sowie in Südamerika | Mittelfristig (2–4 Jahre) |
| Schwierigkeit bei der Quantifizierung des Return on Investment für OT-Sicherheit | -0.8% | Global, am stärksten ausgeprägt bei KMU und im öffentlichen Sektor | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Veraltete und proprietäre OT-Systeme, die dem Patchen widerstehen
End-of-Life-SPSen, SCADA-Systeme und eingebettete Steuerungen verwenden häufig proprietäre Firmware, die eine direkte Behebung einschränkt. Sicherheitsupdates können Herstellerkoordination, physischen Zugang, geplante Wartungsfenster und Produktionsstillstände erfordern. Die NIST-Leitlinien erkennen an, dass OT-Eigentümer beim Management industrieller Systeme betriebliche Anforderungen mit Cybersicherheitskontrollen in Einklang bringen müssen. Im Markt für verwaltete OT-Schwachstellenmanagement-Dienste verlassen sich Anbieter daher auf Netzwerksegmentierung, virtuelles Patchen und Verhaltensüberwachung, wenn direkte Patches nicht durchführbar sind. Die Asset-Inventarleitlinien von CISA aus dem Jahr 2025 empfehlen, die potenziellen Kosten von Ausfallzeiten mit Ersatz- oder kompensierenden Kontrolloptionen zu vergleichen. Diese Faktoren erhöhen die Komplexität der Leistungserbringung und können ein Engagement verlängern, bevor ein Kunde einen Behebungsplan akzeptiert.
Risiken betrieblicher Störungen durch aktives Scannen und Behebung
Aktives Scannen kann empfindliche OT-Geräte stören, einschließlich SPSen, eingebetteter HMIs und älterer industrieller Switches. Dieses Risiko ist besonders wichtig in der Öl- und Gasindustrie, der Chemieindustrie und der Stromerzeugung, wo Prozesse nicht leicht unterbrochen werden können. Der SANS-Bericht dokumentierte, dass industrielle Organisationen Cybersicherheitspraktiken an die betrieblichen Anforderungen von ICS-Umgebungen anpassen müssen. Der Markt für verwaltete OT-Schwachstellenmanagement-Dienste erfordert von Anbietern den Einsatz von passivem Monitoring, Deep-Packet-Inspection und Netzwerkverkehrskorrelation, um eine Asset- und Schwachstellenübersicht zu erstellen, während die Informationen sorgfältig gegen technische Aufzeichnungen, Herstellerdokumentation und Betriebsbedingungen validiert werden, damit die resultierende Bewertung inaktive Geräte, veraltete Aufzeichnungen oder normalen industriellen Datenverkehr nicht mit einem unmittelbaren Schwachstellenzustand verwechselt. Passive Methoden können die Abdeckung verlangsamen und Aktualisierungen von Schwachstellenaufzeichnungen verzögern. Tests mit digitalen Zwillingen können das Produktionsrisiko vor der Bewertung einer Produktionsumgebung reduzieren, erhöhen jedoch den Aufwand, die Zeit und die Kosten des Dienstes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
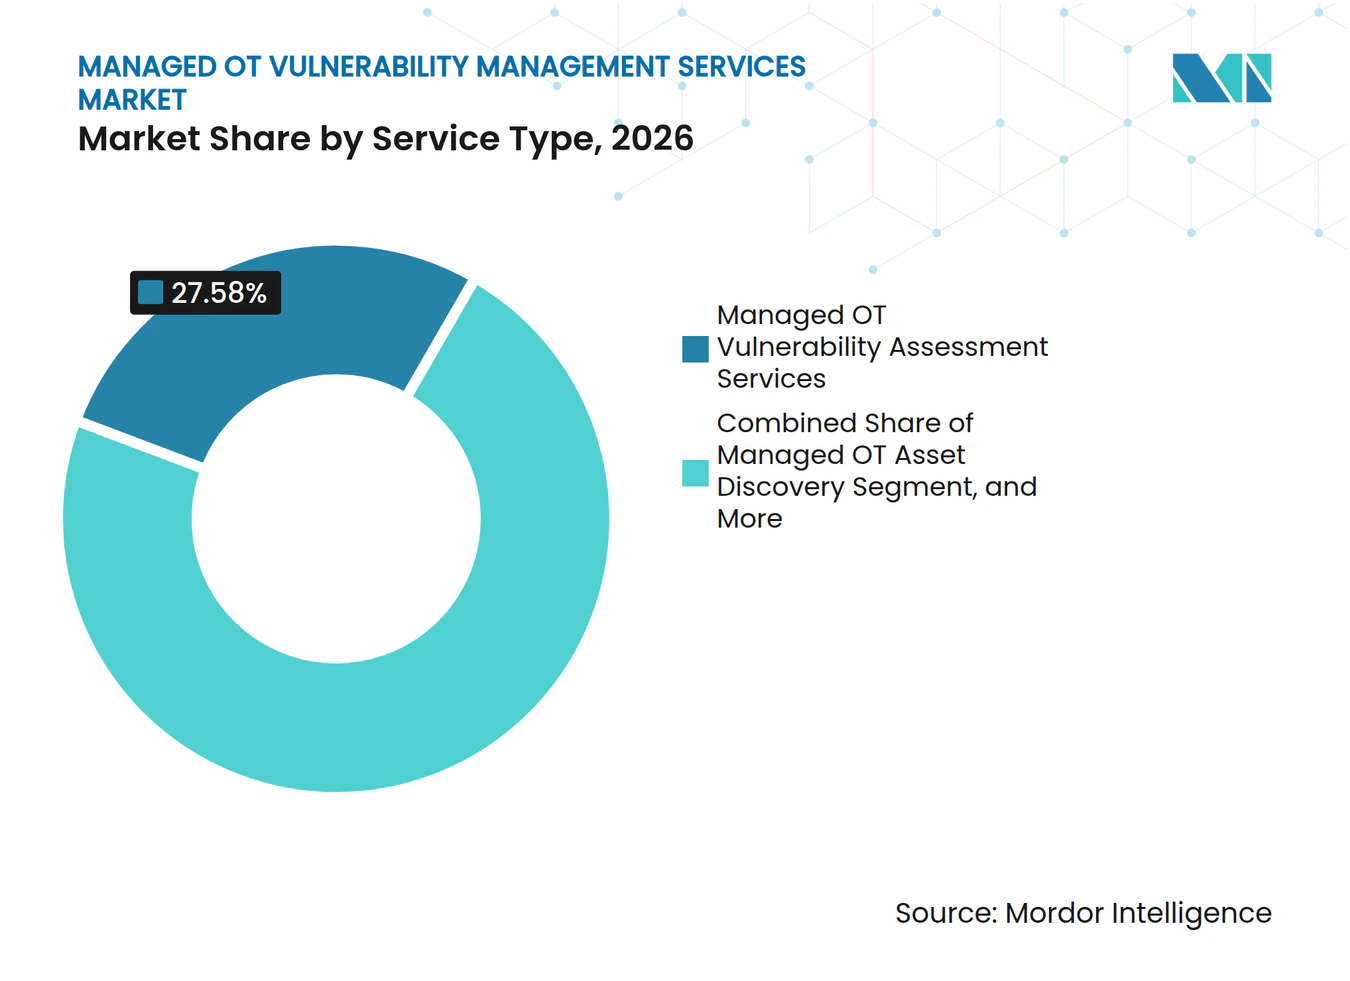
Expositionsmanagement baut auf der Führungsposition bei Bewertungen aufVerwaltete OT-Schwachstellenbewertungsdienste hielten 2026 einen Anteil von 27,58 % am Markt für verwaltete OT-Schwachstellenmanagement-Dienste. Der Dienst bleibt ein häufiger Einstiegspunkt, da Asset-Eigentümer eine Basisinventarisierung und Risikoübersicht benötigen, bevor sie ein kontinuierlicheres Programm betreiben können, und die Arbeit liefert eine strukturierte Aufzeichnung von Assets, Softwareversionen, Expositionsbedingungen und verantwortlichen Betriebsteams, die für spätere Programmentscheidungen genutzt werden kann. Periodische Bewertungen unterstützen auch Compliance-Überprüfungen und geben Vorständen eine definierte Übersicht über die aktuelle Exposition. Verwaltete OT-Expositionsmanagement- und Risikopriorisierungsdienste werden bis 2032 voraussichtlich mit einer CAGR von 19,73 % wachsen. Organisationen mit etablierten Inventaren wechseln zu Programmen, die Schwachstellen nach Produktionsauswirkungen statt nach generischen CVSS-Scores priorisieren. Die Marktgröße für verwaltete OT-Schwachstellenmanagement-Dienste für diesen Dienst wird von Kunden unterstützt, die eine überschaubare Liste von Maßnahmen statt eines langen ungelösten Schwachstellenrückstands wünschen.
Verwaltete OT-Asset-Erkennungs- und Inventarisierungsdienste verbinden Bewertungsarbeit mit einem gepflegten Bild der Anlagenumgebung. Verwaltete OT-Schwachstellenüberwachungsdienste helfen Betreibern, Änderungen zwischen Bewertungszyklen zu identifizieren, einschließlich neuer Geräte, Konfigurationsänderungen, geänderter Netzwerkverbindungen und neu veröffentlichter Schwachstelleninformationen, die die dem bereits im Inventar erfassten Equipment zugewiesene Priorität ändern können. Verwaltete OT-Behebungsplanungs- und Validierungsdienste übersetzen Erkenntnisse in Maßnahmen, die sicher rund um Betriebspläne abgeschlossen werden können, und helfen dem Kunden, Produktionszeitplanung, technische Abhängigkeiten, Herstellerunterstützung, verfügbare Wartungsfenster und die betrieblichen Auswirkungen jeder Änderung abzuwägen, bevor sie genehmigt wird. Verwaltete OT-Compliance- und Berichtsdienste werden relevanter, da NIS2, IEC 62443 und branchenspezifische Rahmenwerke dokumentierte Nachweise erfordern. Die Asset-Inventarleitlinien von CISA aus dem Jahr 2025 beschreiben Inventarisierung, Taxonomie, Lebenszyklusmanagement und KEV-Querverweise als Kernpraktiken für Eigentümer und Betreiber. Zusammen verbinden diese Dienste einen technischen Befund mit einer operativen Entscheidung, was die Dienstleistungserbringung auf wiederkehrende Programmaktivitäten ausrichtet und Anlagen-, Sicherheits-, Compliance- und Führungsteams eine gemeinsame Aufzeichnung darüber gibt, was sofortige Aufmerksamkeit erfordert, was geplant werden kann und was durch kompensierende Kontrollen verwaltet werden muss.



Nach Dienstleistungsbereitstellungsmodell:
Gemeinsam verwaltete Dienste gewinnen mit zunehmender KundenreifeVollständig verwaltete Dienste hielten 2026 einen Anteil von 43,39 % am Markt für verwaltete OT-Schwachstellenmanagement-Dienste. Viele Betreiber verfügen über begrenzte OT-Sicherheitspersonalkapazitäten und bevorzugen es, einem Anbieter die Verantwortung für routinemäßige Asset-Erkennung, Monitoring, Berichterstattung und Koordination zu übertragen. Das Modell ist auch für Organisationen praktisch, die Anlagen an mehreren Standorten mit unterschiedlichen lokalen Kapazitäten betreiben, da ein zentralisierter Anbieter konsistente Prozesse für Inventarisierung, Monitoring, Eskalation, Berichterstattung und Interaktion mit Anlagenpersonal anwenden kann, ohne ein separates Spezialistenteam an jedem Standort zu benötigen. Gemeinsam verwaltete Vereinbarungen werden bis 2032 voraussichtlich mit einer CAGR von 20,61 % wachsen. Diese Verträge ermöglichen es internen Teams, Betriebswissen aufzubauen, während ein Spezialistanbieter Erkennung, Intelligence und komplexere Untersuchungen unterstützt. Der Marktanteil für verwaltete OT-Schwachstellenmanagement-Dienste, der von vollständig verwalteter Bereitstellung gehalten wird, spiegelt aktuelle Personalengpässe wider, während die Nachfrage nach gemeinsam verwalteten Diensten ein reiferes Betriebsmodell widerspiegelt.
Rockwell Automation erweiterte seine SecureOT Managed Services im Oktober 2026 um Firewall Managed Services für Fortinet FortiGate-Infrastruktur und Infrastructure Managed Services für bestehende kundeneigene industrielle Netzwerke.[3] Die Erweiterung veranschaulicht, wie OEM-geführte Bereitstellung sich an Kundenpräferenzen für flexible Verantwortungsteilung anpasst. On-Demand- und Retainer-basierte Dienste unterstützen kleinere Betreiber und projektspezifische Anforderungen wie regulatorische Audits, Fusionssorgfaltspflicht und Vorfallreaktion. Diese Modelle stehen unter Druck durch Abonnements, die wiederkehrenden Zugang in einer festen monatlichen Vereinbarung bündeln. Hybrid verwaltete Vereinbarungen sind für multinationale Unternehmen nützlich, die in verschiedenen OT-Umgebungen und regulatorischen Zuständigkeitsbereichen tätig sein müssen. Vollständig verwaltete Dienste könnten etwas Marktanteil verlieren, wenn Kunden interne Kompetenzzentren aufbauen, bleiben jedoch wichtig für Organisationen mit begrenzter Spezialistenkapazität, insbesondere wenn der Kunde kontinuierliche Abdeckung benötigt, aber kein Personal mit Erfahrung in industrieller Steuerung und Cybersicherheit rekrutieren, schulen und halten kann.
Nach Bereitstellungsmodus:
Hybride Architekturen adressieren betriebliche EinschränkungenCloudbasierte Bereitstellung machte 2026 47,52 % des Marktes für verwaltete OT-Schwachstellenmanagement-Dienste aus. Zentralisierte Asset-Inventare und einheitliche Schwachstellen-Dashboards helfen Betreibern, verteilte Anlagen über eine gemeinsame Oberfläche zu überwachen. Hybride und Multi-Cloud-Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 21,92 % wachsen. Echtzeit-Prozesssteuerungsschleifen und sicherheitsinstrumentierte Systeme benötigen Latenzen im Submillisekundenbereich, die ein Cloud-Roundtrip in zeitkritischen industriellen Steuerungsumgebungen nicht immer bereitstellen kann. Edge-Verarbeitungsknoten können Telemetrie in der Nähe der Geräte erfassen und verarbeiten, bevor Informationen an Cloud-Analytik übertragen werden. Der Markt für verwaltete OT-Schwachstellenmanagement-Dienste bewegt sich daher auf Architekturen zu, die die Datenverarbeitung an die Prozesssensitivität anpassen, sodass Anbieter zentralisierte Berichterstattung und Analyse beibehalten können, während zeitkritische Datenverarbeitung in der Nähe der Geräte bleibt, die physische Prozesse und Sicherheitsfunktionen steuern.
Claroty startete im Januar 2026 eine KI-gestützte CPS-Bibliothek mit Schneider Electric und Rockwell Automation. Die Funktion unterstützt die Verfolgung von Firmware-Versionen und die Korrelation mit vom Hersteller veröffentlichten Schwachstelleninformationen.[4] On-Premises-Bereitstellung bleibt in nuklearen, Verteidigungs- und Pharmaumgebungen mit Datensouveränitäts- oder Air-Gap-Anforderungen wichtig. Diese Umgebungen können auch On-Site-Infrastruktur für Bewertung und Monitoring erfordern. Für große Industriekunden wird ein hybrides Design, das Edge-resident passive Sensoren mit Cloud-Analytik kombiniert, zum praktischen Bereitstellungsmodell. Anbieter, die sowohl die Edge- als auch die Cloud-Komponenten verwalten können, haben eine stärkere Position in Unternehmensverträgen, benötigen jedoch auch mehr verteilte Erfassungskapazität, Betriebswissen über die unterstützten Geräte und ein Bereitstellungsmodell, das die Sichtbarkeit aufrechterhalten kann, wenn Standortkonnektivität, Richtlinien oder Datenspeicherungsanforderungen die Cloud-Übertragung einschränken.
Nach OT-Asset-Typ:
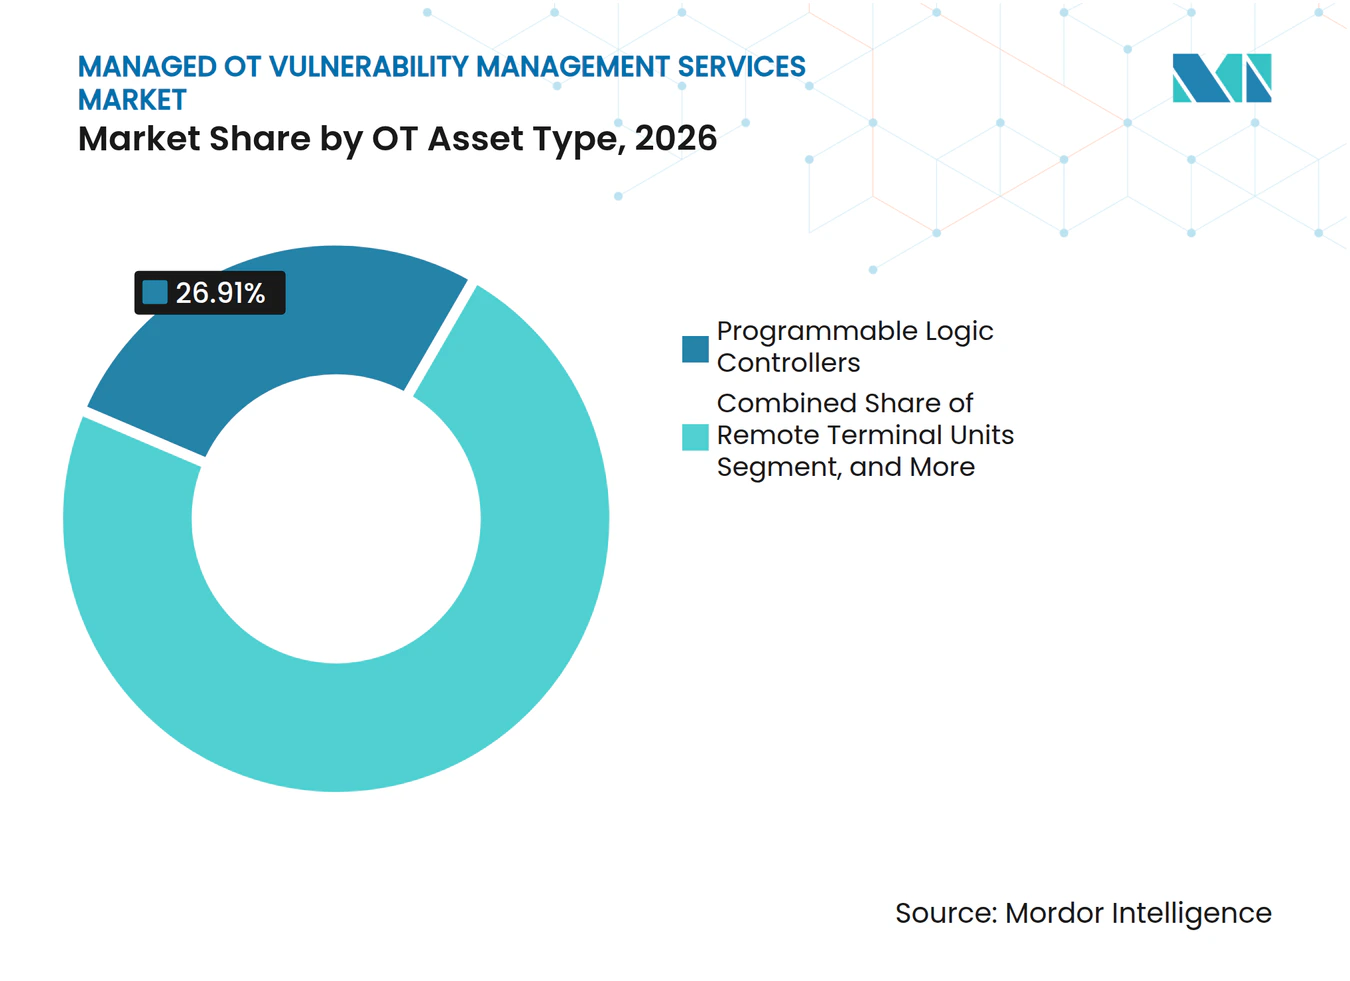
Vernetzte Edge-Assets erhöhen die SPS-ExpositionSpeicherprogrammierbare Steuerungen hielten 2026 einen Anteil von 26,91 % am Markt für verwaltete OT-Schwachstellenmanagement-Dienste. SPSen sind primäre Steuerungsschicht-Assets, und ihre Kompromittierung kann physische Prozesse sowie Informationssysteme beeinträchtigen. Industrielle IoT-, Edge-Geräte und andere OT-Assets werden bis 2032 voraussichtlich mit einer CAGR von 21,82 % wachsen. Intelligente Sensoren, Condition-Monitoring-Gateways und Edge-Computing-Knoten schaffen eine breite und vielfältige Angriffsfläche. Herkömmliche Inventarisierungstools wurden nicht dafür entwickelt, jedes verbundene Gerät in dieser Art von Umgebung zu identifizieren. Claroty stellte fest, dass 12 % von fast 1 Million bewerteten OT-Geräten bekannte ausnutzbare Schwachstellen enthielten.
Remote Terminal Units, Human Machine Interfaces und industrielle Steuerungsserver sowie Engineering-Workstations nehmen wichtige mittlere Positionen in einer industriellen Umgebung ein. HMIs erhalten besondere Aufmerksamkeit, da ihre Windows-basierte Architektur sie für gängige Malware anfällig machen kann, die sich über IT- und OT-Netzwerkverbindungen bewegt. Sicherheitsinstrumentierte Systeme, Sicherheitssteuerungen und SCADA-Systeme erfordern eine hochwertigere Bewertung aufgrund ihrer Rolle in der Prozesssicherheit. IEC-61511-Verpflichtungen und IEC-62443-SL-3-Anforderungen unterstützen ein strukturiertes Schwachstellenmanagement für diese Asset-Klassen. Die Vielfalt der Geräte macht einen selbstgesteuerten Ansatz für viele Asset-Eigentümer schwierig, da jede Gerätekategorie unterschiedliche Firmware, Kommunikationsprotokolle, Wartungseinschränkungen, Sicherheitsimplikationen und Herstellersupportvereinbarungen haben kann, die in der Risikopriorisierung und Behebungsplanung berücksichtigt werden müssen. Diese Komplexität begünstigt Dienstleister, die ein vollständiges Inventar erstellen und Assets unter Verwendung industriellen Kontexts statt einer einzigen IT-orientierten Methode bewerten können, insbesondere wenn eine Schwachstelle die Prozessverfügbarkeit, die Gerätezuverlässigkeit, die Arbeitssicherheit oder die Fähigkeit zur Aufrechterhaltung wesentlicher Dienste beeinträchtigen kann.

Nach Endbenutzerbranche:
Fertigung führt, während die Nachfrage des öffentlichen Sektors zunimmtDie industrielle Fertigung hielt 2026 einen Anteil von 26,69 % am Markt für verwaltete OT-Schwachstellenmanagement-Dienste. Der Sektor hat eine breite OT-Exposition, häufige Ransomware-Aufmerksamkeit und steigende Anforderungen unter NIS2 und branchenspezifischen Rahmenwerken. Der Regierungs- und öffentliche Sektor wird bis 2032 voraussichtlich mit einer CAGR von 22,54 % wachsen. Nationale Cybersicherheitsmandate lenken mehr Ressourcen auf Wasseraufbereitung, Stromnetze, Transportnetzwerke und Kommunikationsinfrastruktur. Japan stellte 2025 mehr als 3,8 Milliarden USD für öffentlich-private ICS- und kritische Infrastruktur-Cybersicherheitsprojekte bereit. Die Marktgröße für verwaltete OT-Schwachstellenmanagement-Dienste für Verträge im öffentlichen Sektor wird auch durch Anforderungen für strukturierte Sicherheitsbewertungen, Architekturüberprüfung und Compliance-Unterstützung gestützt.
Claroty identifizierte die Fertigung als führende Ransomware-Zielkategorie und berichtete, dass 68 % der KEVs in der Fertigung mit aktiven Ransomware-Gruppen in Verbindung gebracht wurden. Die Gesundheits- und Biowissenschaftsbranche gewinnt an Aufmerksamkeit, da internetverbundene Medizingeräte und Gebäudemanagementsysteme Exposition in der Nähe von patientensicherheitsrelevanten Systemen schaffen. BFSI, IT und Telekommunikation sowie Einzelhandel und E-Commerce haben kleinere Anteile, betreiben jedoch verteilte Rechenzentren und Steuerungsinfrastruktur auf Filialebene. Ihre Anforderungen unterscheiden sich von Prozessindustrien, doch jede erfordert Sichtbarkeit in kritische verbundene Assets. Staatliche Beschaffung schafft oft langfristige Managed-Service-Möglichkeiten, da sie technische Anforderungen mit formaler Aufsicht verbindet. In allen Endbenutzer-Kategorien ist die stärkste Servicenachfrage mit Umgebungen verbunden, in denen ein Cybervorfall physische Abläufe oder öffentliche Dienste unterbrechen kann, da die Kosten einer verzögerten Erkennung über Informationsverlust hinaus zu Produktionsverzögerungen, Geräteschäden, Sicherheitsbedenken und Störungen für Kunden oder Bürger führen können.
Geografische Analyse
Markt für verwaltete OT-Schwachstellenmanagement-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 38,64 % am Markt für verwaltete OT-Schwachstellenmanagement-Dienste. Die Region verfügt über eine hohe Konzentration kritischer Infrastrukturanlagen, eine frühe Einführung verwalteter OT-Programme sowie etablierte Anforderungen für Stromversorger, Pipelines und andere regulierte Betriebe. Die CISA-Leitlinien zur Asset-Inventarisierung vom August 2025 haben den definierten Umfang der Asset-Identifikation, des Lebenszyklusmanagements und der KEV-Querverweise für OT-Betreiber erweitert. CISA, das FBI und das britische National Cyber Security Centre veröffentlichten im September 2025 zudem Architekturleitlinien zur Aufrechterhaltung einer maßgeblichen Übersicht über OT-Systeme. Kanada und Mexiko tragen durch grenzüberschreitende Energieinfrastruktur, die mit US-amerikanischen Betreibern verbunden ist, zur Nachfrage bei; dabei machen gemeinsame Betriebsbeziehungen und regulatorische Erwartungen eine konsistente Asset-Transparenz, Schwachstellendokumentation und koordinierte Sanierungsplanung über Anlagen hinweg wichtig, die möglicherweise von unterschiedlichen Teams verwaltet werden.
Markt für verwaltete OT-Schwachstellenmanagement-Dienste in Europa und im asiatisch-pazifischen Raum
Europa ist die zweitgrößte Region, wobei Deutschland, das Vereinigte Königreich und Frankreich die wichtigsten Nachfragezentren darstellen. Die Umsetzung der NIS2-Richtlinie in 21 EU-Mitgliedstaaten hat das OT-Risikomanagement für Hersteller und Energiebetreiber formalisiert. Orange Cyberdefense erhielt im Juli 2026 einen Rahmenvertrag für IT- und OT-Sicherheitsüberwachung von der schwedischen Behörde für zivile Notfallplanung. Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 19,86 % wachsen. Singapur verzeichnete von 2021 bis 2024 einen mehr als vierfachen Anstieg bei APT-Erkennungen und führt eine obligatorische Meldepflicht für Betreiber kritischer Informationsinfrastrukturen ein, die von APTs angegriffen werden. Japans öffentlich-private Investitionen und Chinas MLPS-2.0-Allokationsregeln bilden eine wiederkehrende Grundlage für die Beschaffung von OT-Sicherheitslösungen und unterstreichen den Bedarf an Anbietern, die umfassende staatliche Anforderungen in wiederholbare Dienste für Asset-Erkennung, Überwachung, Berichterstattung und Risikopriorisierung übersetzen können.
Markt für verwaltete OT-Schwachstellenmanagement-Dienste in Südamerika und im Nahen Osten und Afrika
In Südamerika entwickelt sich die Nachfrage in den Bereichen Energie, Bergbau und Petrochemie, insbesondere in Brasilien und Argentinien. Internationale Betreiber können globale OT-Sicherheitsstandards auf lokale Anlagen ausweiten, was eine Öffnung für verwaltete Dienste schafft. Im Nahen Osten erhöhen Saudi-Arabien und die Vereinigten Arabischen Emirate ihre OT-Exposition durch petrochemische Projekte, Entsalzungsanlagen und Smart-City-Vorhaben. Honeywell betreibt OT-Cybersicherheits-Exzellenzzentren in Dubai und Dammam zur Unterstützung der regionalen Dienstleistungserbringung. Afrika bleibt die kleinste Region, obwohl die Modernisierung der Energieinfrastruktur projektbezogene Nachfrage erzeugt. Fragmentierte Telemetrie und begrenzte Interoperabilität in Südamerika und Afrika können die kontinuierliche Überwachung einschränken, weshalb Retainer-basierte und bedarfsorientierte Engagements häufig die erste Form der Dienstleistungsadoption darstellen. Dies ermöglicht es Organisationen, mit gezielten Asset-Bewertungen, Prüfungsvorbereitung oder Sanierungsplanung zu beginnen, bevor sie sich zu einer vollständigen verwalteten Überwachungsvereinbarung verpflichten.
Wettbewerbslandschaft
Marktkonzentration
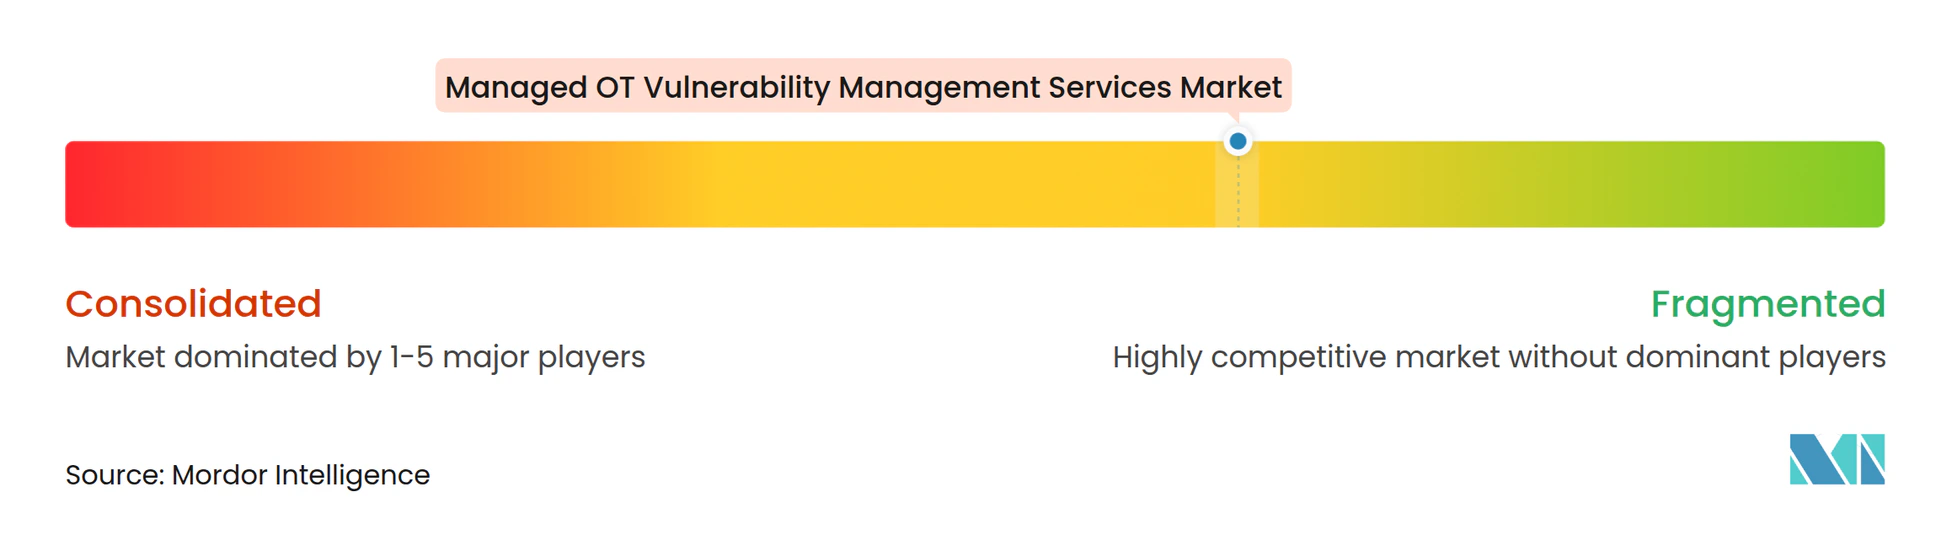
Der Markt für verwaltete OT-Schwachstellenmanagement-Dienste ist mäßig fragmentiert. Er umfasst reine OT-Sicherheitsspezialisten, IT-Dienstleistungsunternehmen, industrielle Automatisierungs-OEMs und Netzwerksicherheitsanbieter. Im Markt für verwaltete OT-Schwachstellenmanagement-Dienste konkurrieren Anbieter auf Basis industrieller Bedrohungsintelligenz, Asset-Sichtbarkeit, protokollbewusster Verhaltensanalyse und der Fähigkeit, Erkennung, Monitoring, Expositionsmanagement und Compliance-Berichterstattung als einen Dienst zu liefern. Accenture vereinbarte im Juni 2026 den Erwerb einer Mehrheitsbeteiligung an Dragos sowie aller Anteile an runZero und NetRise zu einem kombinierten Unternehmenswert von 4,175 Milliarden USD. Die Transaktion verband globale IT-Dienstleistungsbereitstellung mit Spezialistenkapazitäten für OT-Asset-Sichtbarkeit und Firmware-Expositionsanalyse und spiegelt den Wert wider, der Plattformen beigemessen wird, die industrielle Geräte identifizieren, ihre operative Rolle verstehen und Schwachstellen auf eine Weise priorisieren können, die Standard-IT-Management-Tools nicht ohne Weiteres bieten. Dragos schloss die Akquisitionen im September 2026 ab und schuf eine erweiterte OT-Plattform, die Asset-Sichtbarkeit, Bedrohungserkennung, Firmware-Expositionsanalyse und Angriffsflächen-Intelligence kombinierte.
Honeywell, Rockwell Automation, Siemens, Schneider Electric und andere industrielle Automatisierungsunternehmen haben einen Vorteil durch installierte Geräte, technische Dokumentation und etablierte Kundenbeziehungen. Honeywell erweiterte seine OT-Cybersicherheitssuite im Juni 2026 mit Cyber Proactive Defense, einem herstellerunabhängigen 24/7-OT-Sicherheitsoperationszentrum, und automatisierter Governance-, Risiko- und Compliance-Berichterstattung. Im Markt für verwaltete OT-Schwachstellenmanagement-Dienste erweitern diese Ergänzungen OEM-geführte Dienste um kontinuierliches Monitoring und Compliance-Arbeit. Claroty sicherte sich im Januar 2026 150 Millionen USD in einer Series-F-Finanzierungsrunde und entwickelte seine CPS-Bibliothek mit Schneider Electric und Rockwell Automation. Sein Ansatz zeigt, wie Partnerschaften mit Geräteherstellern eine Plattform stärken können, ohne eine Übernahme durch einen Dienstleistungskonzern zu erfordern, da Produkt-, Firmware- und Asset-Informationen von Industriepartnern die Vollständigkeit und praktische Relevanz von Schwachstellenintelligenz für die Geräteeigentümer verbessern können, die ihre Technologien bereits betreiben.
Das mittlere Marktsegment im Markt für verwaltete OT-Schwachstellenmanagement-Dienste ist weniger vollständig bedient, da große Beratungsunternehmen möglicherweise Engagementgrößen erfordern, die kleinere Industriebetreiber nicht unterstützen können. Point-Solution-Anbieter verfügen möglicherweise auch nicht über die für kontinuierliche Abdeckung erforderliche Bereitstellungsinfrastruktur. Anbieter, die passive, agentenlose Bewertung anbieten, können Kundenbedenken hinsichtlich Produktionsstörungen ansprechen und dem Markt für verwaltete OT-Schwachstellenmanagement-Dienste einen klareren Weg in sensible Betriebsumgebungen eröffnen. Die Bandbreite fähiger Teilnehmer verhindert, dass eine kleine Gruppe die meisten Verträge kontrolliert, da ein Betreiber unter Spezialplattformen, Automatisierungsanbietern, globalen Sicherheitsdienstleistern und Netzwerksicherheitsunternehmen basierend auf seiner Asset-Basis, seinem Abdeckungsbedarf, seinem Beschaffungsansatz, seinem Standort, seinem bevorzugten Bereitstellungsmodell und dem Grad der internen Kapazität, die er behalten möchte, wählen kann. Der Markt für verwaltete OT-Schwachstellenmanagement-Dienste bleibt für verschiedene Bereitstellungsmodelle offen, da diese Anforderungen zwischen einem einzelnen Fertigungsstandort, einem verteilten Versorgungsunternehmen, einem staatlichen Betreiber und einer multinationalen Industriegruppe stark variieren.
Marktführer in der Branche für verwaltete OT-Schwachstellenmanagement-Dienste
-
Accenture plc
-
ABB Ltd.
-
Atos SE
-
Capgemini SE
-
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete OT-Schwachstellenmanagement-Dienste Unternehmen in diesem Bericht
- Accenture plc
- ABB Ltd.
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Claroty Ltd.
- Deloitte Touche Tohmatsu Limited
- Dragos, Inc.
- DNV AS
- Ernst & Young Global Limited
- Forescout Technologies, Inc.
- Fortinet, Inc.
- Honeywell International Inc.
- International Business Machines Corporation
- KPMG International Limited
- Nozomi Networks, Inc.
- Orange SA
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Tata Consultancy Services Limited
- Tenable Holdings, Inc.
- Thales S.A.
- Wipro Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete OT-Schwachstellenmanagement-Dienste
- Oktober 2026: Rockwell Automation erweiterte seine SecureOT Managed Services Suite um Firewall Managed Services für Fortinet FortiGate-Firewalls und Infrastructure Managed Services, die 24/7-Monitoring und Hardware-Lebenszyklusmanagement für bestehende kundeneigene industrielle Netzwerke ohne Hardwareersatz bieten, wodurch Einführungshürden für den Einsatz von Multi-Vendor-OT-Managed-Services direkt gesenkt werden.
- Juni 2026: Honeywell erweiterte seine OT-Cybersicherheitssuite um 5 neue Funktionen, darunter die KI-gestützte Cyber-Proactive-Defense-Monitoring-Lösung, ein herstellerunabhängiges 24/7-OT-Sicherheitsoperationszentrum und ein Cyber-Governance-Risiko-und-Compliance-Modul zur Automatisierung der Audit-Beweiserhebung, das kontinuierliches verwaltetes Monitoring und Compliance-Berichterstattung für Industriebetreiber in den Bereichen Fertigung, Energie und kritische Infrastruktur adressiert.
- Juni 2026: Accenture gab seine Vereinbarung zur Übernahme einer Mehrheitsbeteiligung an Dragos sowie aller Anteile an runZero und NetRise zu einem kombinierten Unternehmenswert von 4,175 Milliarden USD bekannt, aufbauend auf seinem bestehenden Cybersicherheitsgeschäft im Wert von 10 Milliarden USD, um eine End-to-End-OT-Sicherheitsplattform für Betreiber kritischer Infrastrukturen bereitzustellen – die größte einzelne strategische Investition in verwaltete OT-Cybersicherheit in der Marktgeschichte.
- Januar 2026: Claroty sicherte sich 150 Millionen USD in einer Series-F-Finanzierungsrunde unter der Führung von Golub Growth, wobei die Bewertung seit März 2024 um 80 % gestiegen ist, und startete die KI-gestützte CPS-Bibliothek in Partnerschaft mit Schneider Electric und Rockwell Automation, die OT-Asset-Spezifikationsverfolgung, Firmware-Versionsidentifizierung und Korrelation mit vom Hersteller veröffentlichten Schwachstellen automatisiert, um manuelle Lücken in industriellen Asset-Inventaren zu schließen.
Berichtsumfang des globalen Marktes für verwaltete OT-Schwachstellenmanagement-Dienste
Markt für verwaltete OT-Schwachstellenmanagement-Dienste zur Unterstützung industrieller Organisationen bei der Erkennung, Bewertung, Priorisierung und Behebung oder Minderung von Sicherheitsschwächen in operativen Technologie-Assets, einschließlich SCADA-Systemen, SPSen, HMIs, RTUs und Anlagennetzwerken. Diese Dienste nutzen OT-sichere Erkennung und risikobasierte Priorisierung unter Berücksichtigung von Sicherheit, Betriebszeit, Altsystemen und begrenzten Wartungsfenstern.
Der Marktbericht für verwaltete OT-Schwachstellenmanagement-Dienste ist segmentiert nach Dienstleistungstyp (verwaltete OT-Asset-Erkennungs- und Inventarisierungsdienste, verwaltete OT-Schwachstellenbewertungsdienste, verwaltete OT-Expositionsmanagement- und Risikopriorisierungsdienste, verwaltete OT-Schwachstellenüberwachungsdienste, verwaltete OT-Behebungsplanungs- und Validierungsdienste sowie verwaltete OT-Compliance- und Berichtsdienste), Dienstleistungsbereitstellungsmodell (vollständig verwaltet, gemeinsam verwaltet, On-Demand und Retainer-basiert sowie hybrid verwaltet), Bereitstellungsmodus (cloudbasiert, On-Premises sowie hybrid und Multi-Cloud), OT-Asset-Typ (speicherprogrammierbare Steuerungen, Remote Terminal Units, Human Machine Interfaces, industrielle Steuerungsserver und Engineering-Workstations, sicherheitsinstrumentierte Systeme und Sicherheitssteuerungen, Supervisory-Control-and-Data-Acquisition-Systeme sowie andere OT-Asset-Typen), Endbenutzerbranche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, industrielle Fertigung, Einzelhandel und E-Commerce sowie andere Endbenutzer-Branchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltete OT-Asset-Erkennungs- und Inventarisierungsdienste |
| Verwaltete OT-Schwachstellenbewertungsdienste |
| Verwaltete OT-Expositionsmanagement- und Risikopriorisierungsdienste |
| Verwaltete OT-Schwachstellenüberwachungsdienste |
| Verwaltete OT-Behebungsplanungs- und Validierungsdienste |
| Verwaltete OT-Compliance- und Berichtsdienste |
| Vollständig verwaltet |
| Gemeinsam verwaltet |
| On-Demand und Retainer-basiert |
| Hybrid verwaltet |
| Cloudbasiert |
| On-Premises |
| Hybrid und Multi-Cloud |
| Speicherprogrammierbare Steuerungen |
| Remote Terminal Units |
| Human Machine Interfaces |
| Industrielle Steuerungsserver und Engineering-Workstations |
| Sicherheitsinstrumentierte Systeme und Sicherheitssteuerungen |
| Supervisory-Control-and-Data-Acquisition-Systeme |
| Andere OT-Asset-Typen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Andere Endbenutzer-Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Verwaltete OT-Asset-Erkennungs- und Inventarisierungsdienste | |
| Verwaltete OT-Schwachstellenbewertungsdienste | ||
| Verwaltete OT-Expositionsmanagement- und Risikopriorisierungsdienste | ||
| Verwaltete OT-Schwachstellenüberwachungsdienste | ||
| Verwaltete OT-Behebungsplanungs- und Validierungsdienste | ||
| Verwaltete OT-Compliance- und Berichtsdienste | ||
| Nach Dienstleistungsbereitstellungsmodell | Vollständig verwaltet | |
| Gemeinsam verwaltet | ||
| On-Demand und Retainer-basiert | ||
| Hybrid verwaltet | ||
| Nach Bereitstellungsmodus | Cloudbasiert | |
| On-Premises | ||
| Hybrid und Multi-Cloud | ||
| Nach OT-Asset-Typ | Speicherprogrammierbare Steuerungen | |
| Remote Terminal Units | ||
| Human Machine Interfaces | ||
| Industrielle Steuerungsserver und Engineering-Workstations | ||
| Sicherheitsinstrumentierte Systeme und Sicherheitssteuerungen | ||
| Supervisory-Control-and-Data-Acquisition-Systeme | ||
| Andere OT-Asset-Typen | ||
| Nach Endbenutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Andere Endbenutzer-Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete OT-Schwachstellenmanagement-Dienste?
Die Marktgröße für verwaltete OT-Schwachstellenmanagement-Dienste wird voraussichtlich 2026 1,46 Milliarden USD, 2027 1,72 Milliarden USD betragen und bis 2032 3,81 Milliarden USD erreichen, mit einer CAGR von 17,24 % von 2027 bis 2032.
Welcher Dienstleistungstyp führt beim verwalteten OT-Schwachstellenmanagement?
Verwaltete OT-Schwachstellenbewertungsdienste führen mit einem Anteil von 27,58 % im Jahr 2026, während Expositionsmanagement und Risikopriorisierung der am schnellsten wachsende Dienstleistungstyp ist.
Warum führen Industriebetreiber verwaltete OT-Sicherheitsdienste ein?
Vernetzte OT-Assets, Bedrohungen für kritische Infrastrukturen, regulatorische Anforderungen und ein Mangel an internen OT-Spezialisten unterstützen die Einführung.
Welches Bereitstellungsmodell wächst beim OT-Schwachstellenmanagement am schnellsten?
Hybride und Multi-Cloud-Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 21,92 % wachsen, da industrielle Steuerungssysteme lokale Verarbeitung neben Cloud-Analytik benötigen.
Welche Endbenutzer-Kategorie wächst am schnellsten?
Der Regierungs- und öffentliche Sektor wird bis 2032 voraussichtlich mit einer CAGR von 22,54 % wachsen, unterstützt durch Cybersicherheitsmandate für kritische Infrastrukturen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 19,86 % wachsen, unterstützt durch öffentliche Investitionen, Bedrohungsaktivitäten und sich entwickelnde Compliance-Anforderungen.