
Marktgröße und Marktanteil für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 8.05 Milliarden US-Dollar |
| Marktgröße (2032) | 12.76 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2031) | 11.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste von Mordor Intelligence
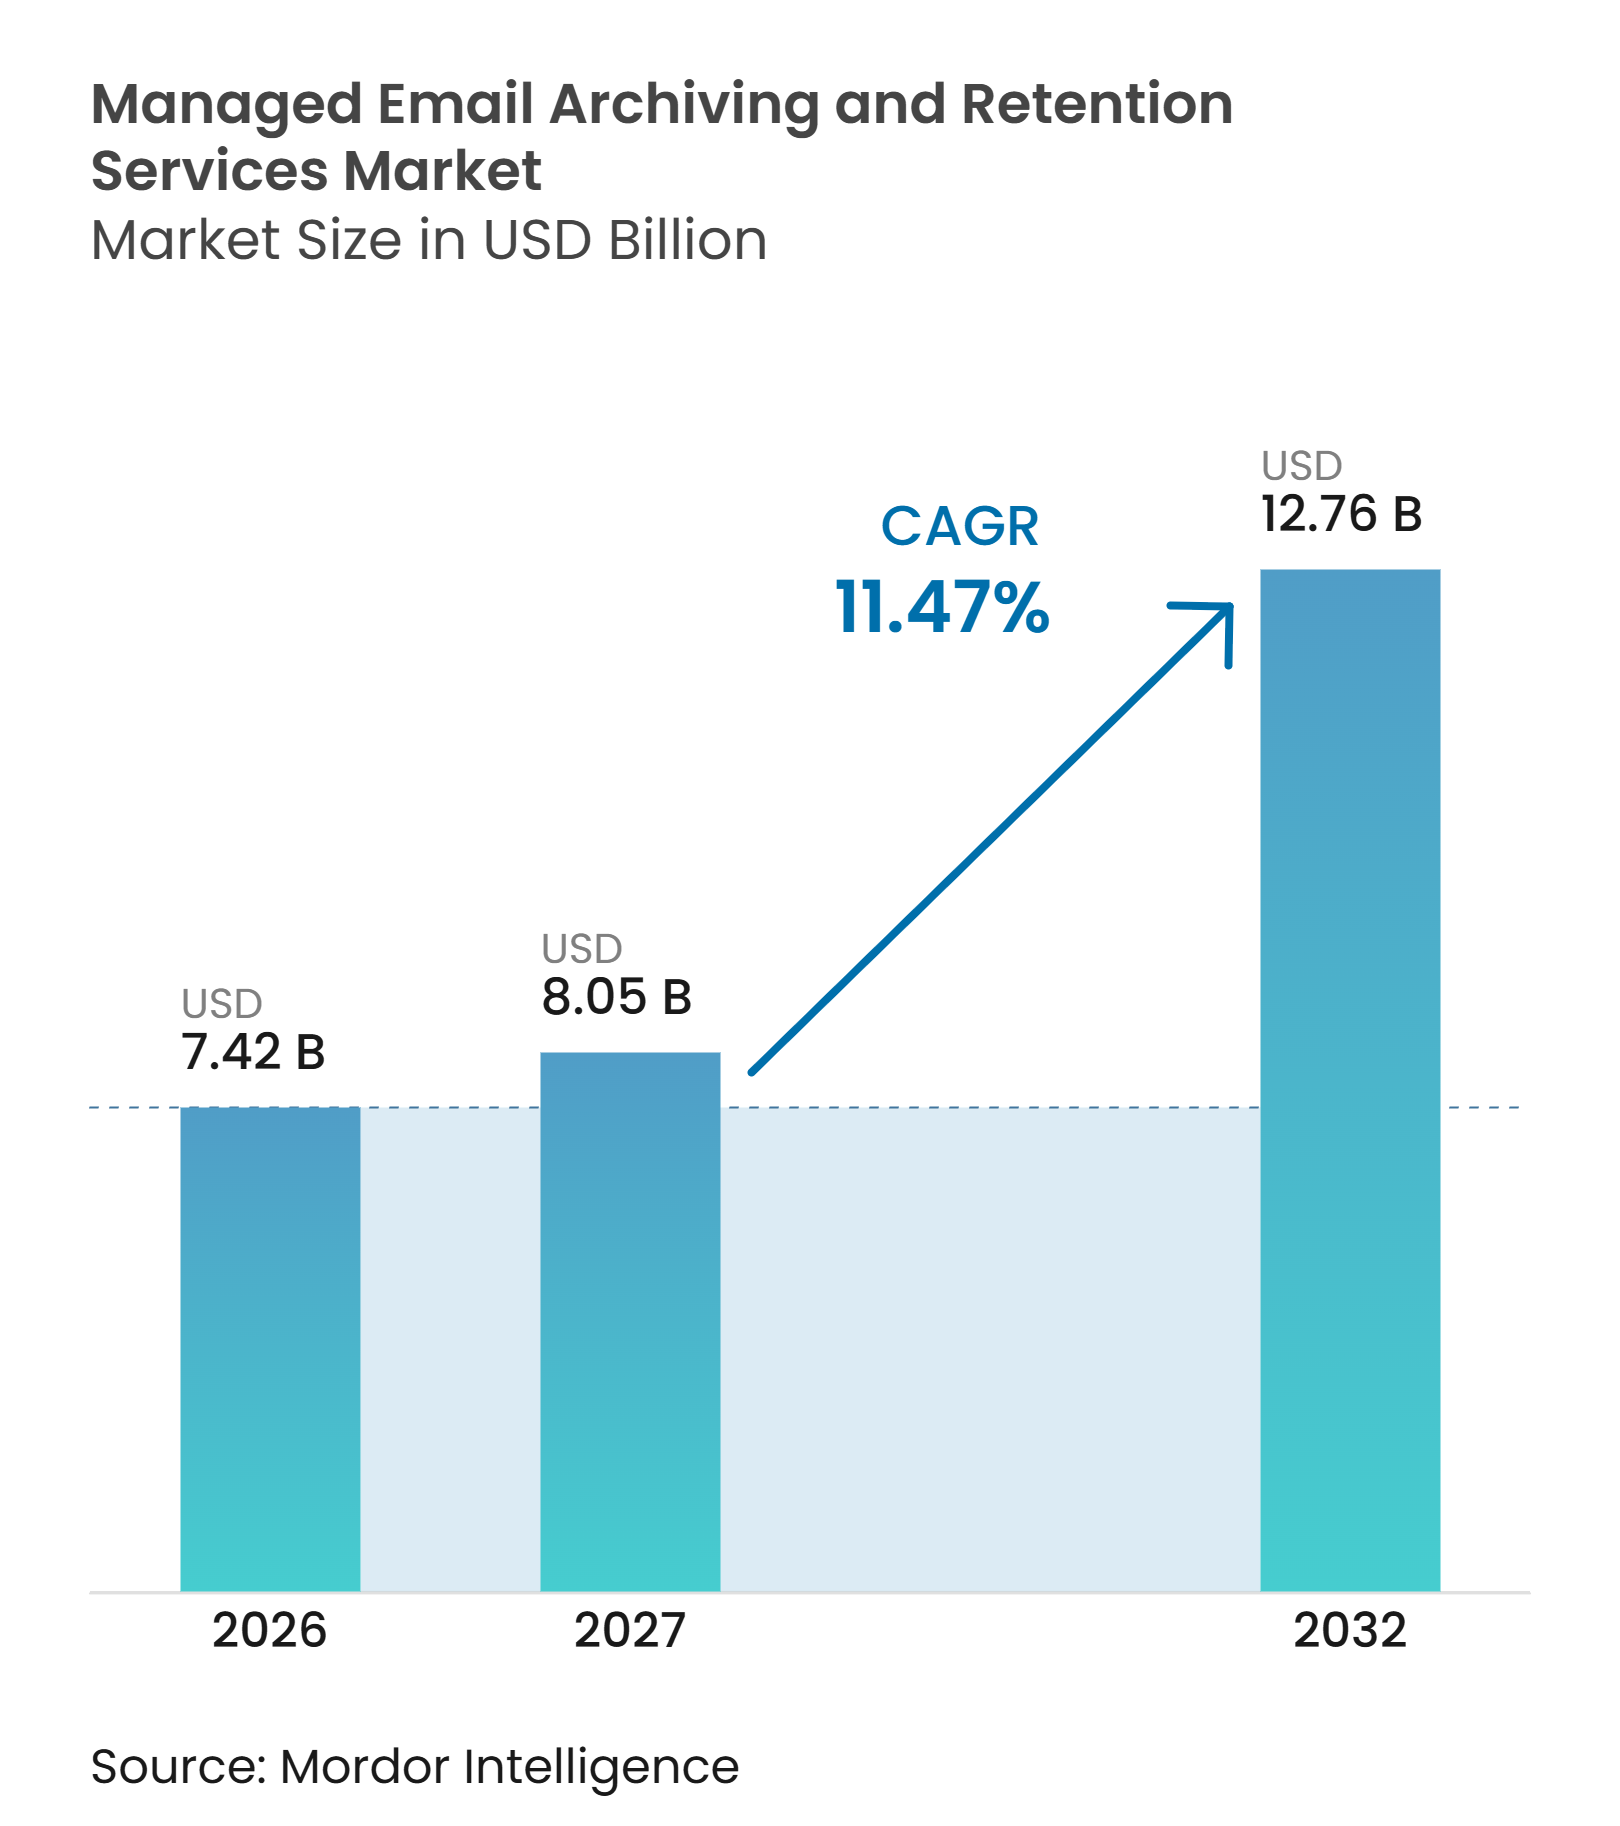
Die Marktgröße für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste wird für 2026 auf 7,42 Milliarden USD geschätzt und soll bis 2032 auf 12,76 Milliarden USD anwachsen, was einer CAGR von 11,47 % von 2027 bis 2032 entspricht. Der Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste geht über seine frühere Rolle als Compliance-Instrument für Finanzdienstleistungen hinaus, da Aufzeichnungspflichten nun für mehr regulierte Organisationen gelten. Die Einführung von Cloud-Produktivitätslösungen hat zudem Lücken bei nativen Aufbewahrungsfunktionen, rechtlichen Haltefunktionen und der Erfassung mehrerer Kommunikationskanäle aufgedeckt. Ransomware hat manipulationssichere Archive sowohl für Compliance-Verantwortliche als auch für Sicherheitsteams relevant gemacht. Anbieter reagieren darauf, indem sie Kommunikationserfassung, Prüfwerkzeuge und verwaltete Betriebsabläufe in umfassenderen Governance-Plattformen zusammenführen. Native Aufbewahrungsprodukte von Microsoft und Google können die Nachfrage nach eigenständigen Plattformen bei weniger regulierten mittelgroßen Organisationen einschränken, bieten jedoch noch nicht die gleiche Governance-Tiefe, die in regulierten Sektoren erforderlich ist.
Wichtigste Erkenntnisse des Berichts
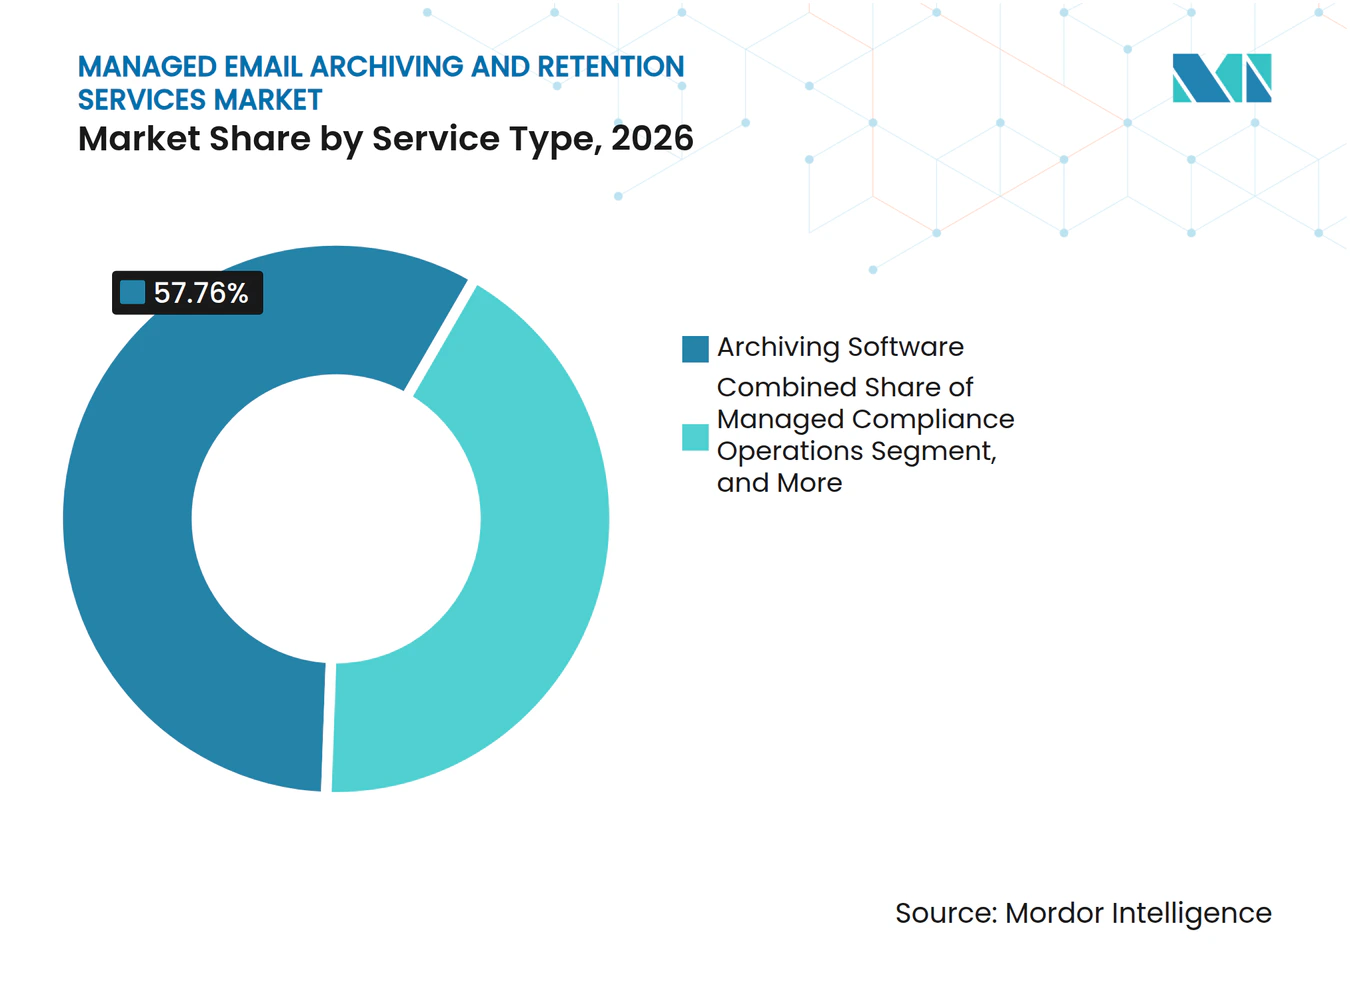
- Nach Servicetyp hielt Archivierungssoftware im Jahr 2026 einen Anteil von 57,76 % am Servicetyp-Umsatz, während verwaltete Compliance-Operationen bis 2032 voraussichtlich mit einer CAGR von 12,62 % wachsen werden.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 46,69 % des Umsatzes auf direkte Unternehmensabonnements, während die Bereitstellung über Managed Service Provider bis 2032 voraussichtlich mit einer CAGR von 12,84 % wachsen wird.
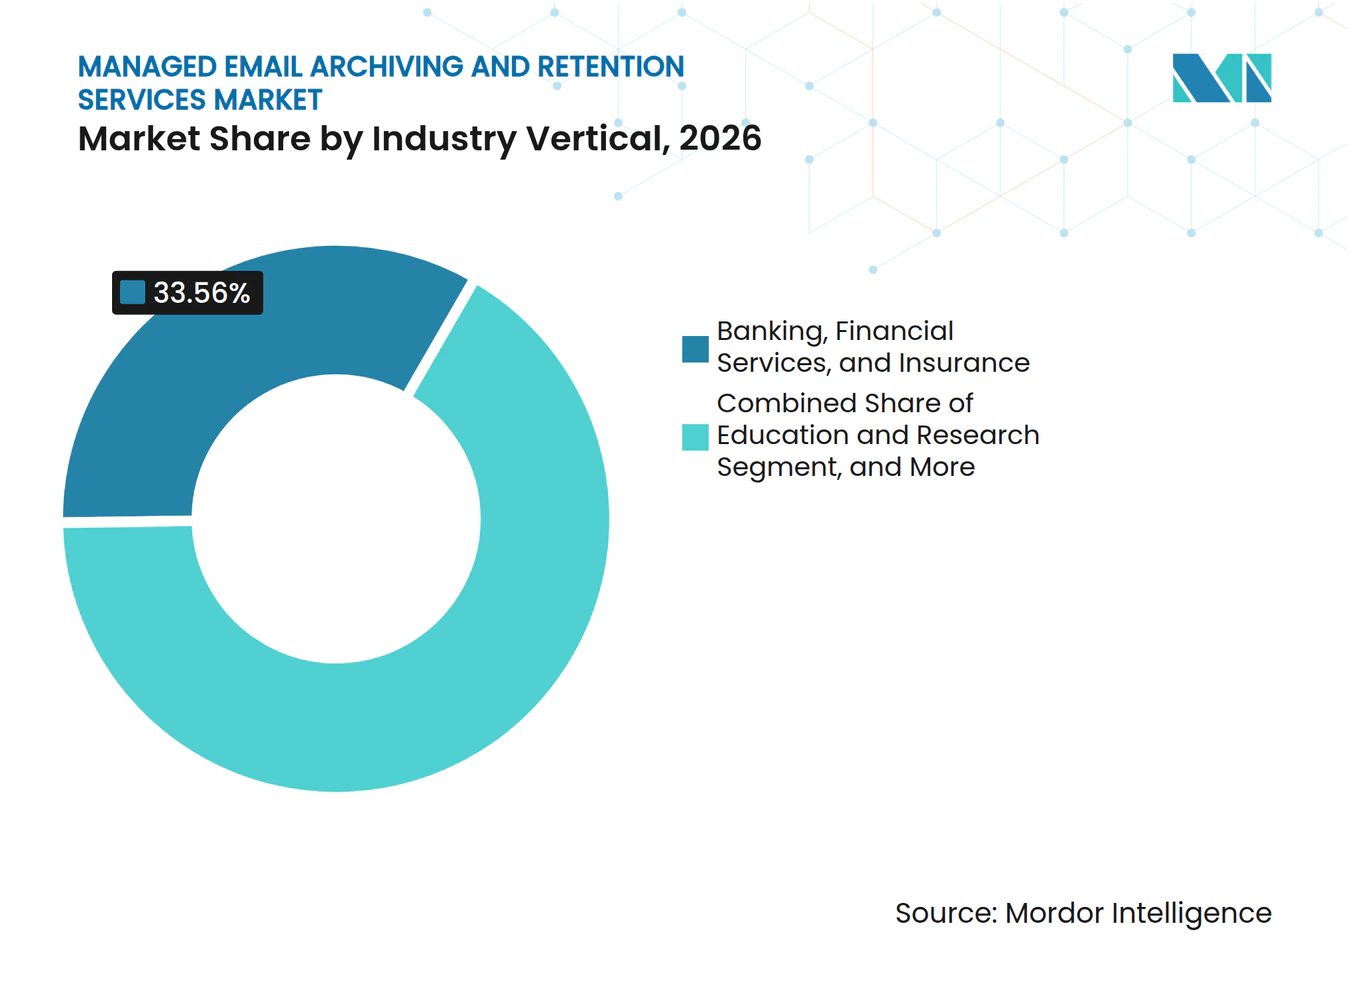
- Nach Branchenvertikale hielt BFSI im Jahr 2026 einen Umsatzanteil von 33,56 % und wird bis 2032 voraussichtlich mit einer CAGR von 12,78 % wachsen.
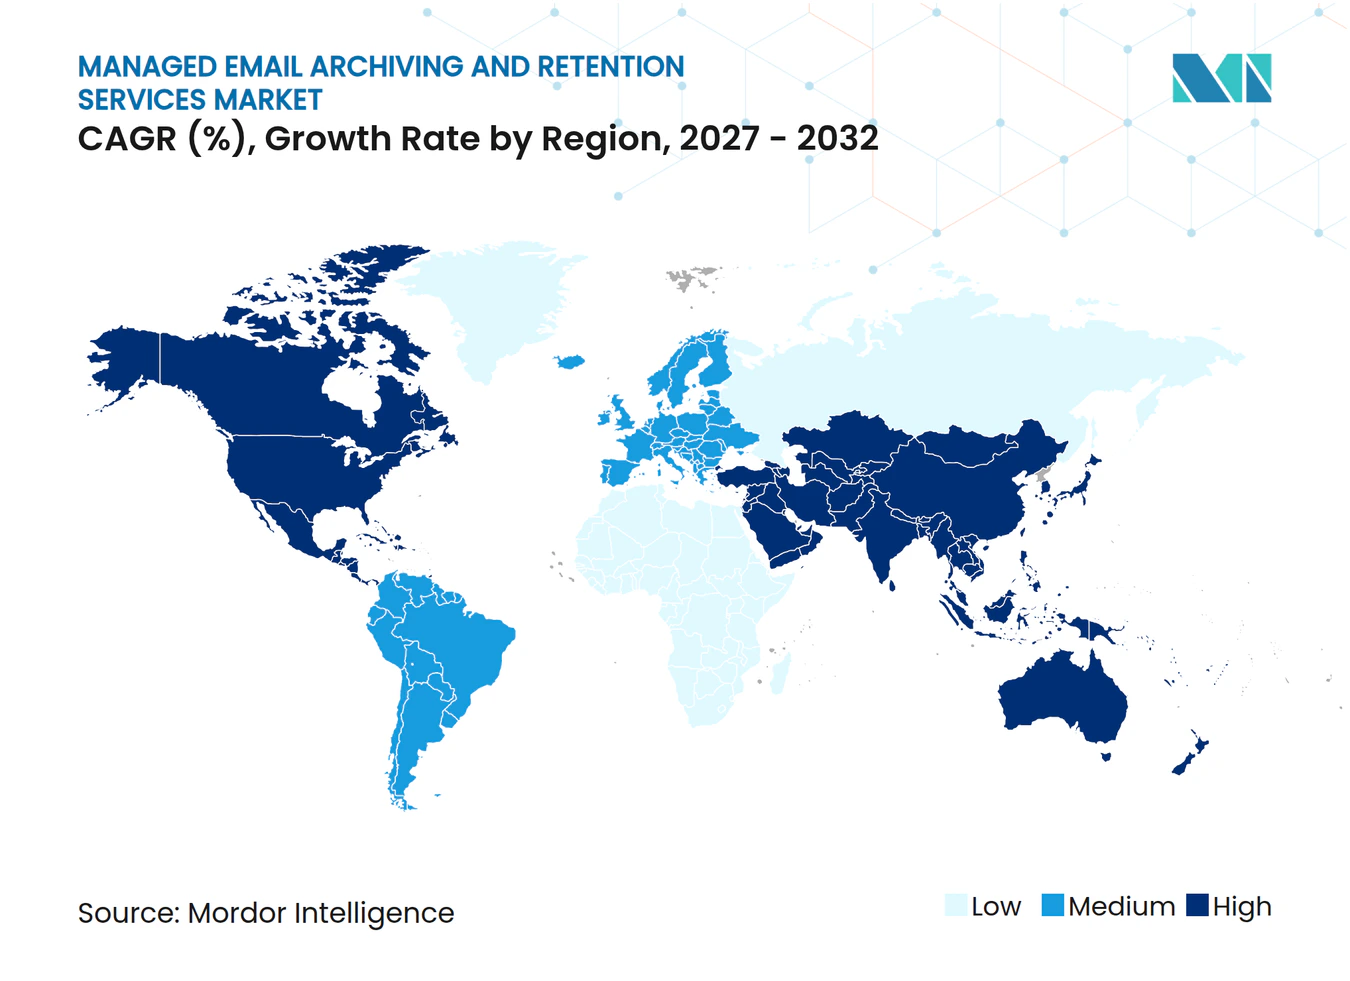
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 43,34 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 12,68 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende gesetzliche Aufzeichnungspflichten für elektronische Kommunikation | +3.2% | Global, mit konzentrierter Durchsetzung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Cloud-Migration und Einführung von Microsoft 365 | +2.5% | Global, mit höchster Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ransomware und Anforderungen an unveränderliche Archive | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| KI-gestützte eDiscovery- und Überwachungsnachfrage | +1.3% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Sovereign-Cloud-Programme und regionale Datenspeicherung | +0.9% | Europa, asiatisch-pazifischer Raum und Naher Osten | Langfristig (≥ 4 Jahre) |
| Aufbewahrungsmetadaten als trainingsfertige Daten für generative KI | +0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende gesetzliche Aufzeichnungspflichten für elektronische Kommunikation
Der Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste wird durch die breitere geografische und sektorale Reichweite von Vorschriften zur Aufbewahrung elektronischer Kommunikation gestützt. Der FINRA-Bericht 2025 identifizierte anhaltende Verstöße von Broker-Dealern bei der Erfassung, Überprüfung und Archivierung von Geschäftskommunikation, einschließlich Kommunikation über Drittanbieterkonten und private Gerätekanäle.[1] Die SEC-Änderungen von Januar 2023 zu Regel 17a-4 stärkten die Anforderungen an Drittanbieter-Aufzeichnungsverpflichtungen und beließen die Verantwortung beim regulierten Unternehmen. Organisationen können daher Prüfungsbefunde erhalten, selbst wenn ihre Archivinfrastruktur technisch konform ist, sofern die Anbieterüberwachung und die Kommunikationsstichproben unzureichend sind. Diese betrieblichen Lücken begünstigen Anbieter, die Technologie mit dokumentierten Überprüfungs- und Aufsichtsverfahren kombinieren. Das japanische Finanzinstrumente- und Börsengesetz verpflichtet registrierte Wertpapierfirmen zur Aufbewahrung von E-Mail-Aufzeichnungen und deren zeitnahem Abruf, was die Nachfrage in einem reifen asiatisch-pazifischen Markt aufrechthält.
Cloud-Migration und Einführung von Microsoft 365
Die Cloud-Migration schafft eine klare Öffnung für den Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste, da Aufbewahrungsanforderungen sichtbarer werden, wenn Kommunikation auf Microsoft 365 zentralisiert wird. Microsoft erhöhte im Oktober 2026 die automatisch erweiterbare Archivkapazität für berechtigte E5-Nutzer von 1,5 TB auf 3 TB, was die Speicherkapazität verbessert, ohne Governance- und Drittanbieter-Verpflichtungsanforderungen zu lösen.[2] Native Funktionen können unzureichend sein, wenn Organisationen unveränderlichen Speicher, rechtliche Haltefunktionen für mehrere Verwahrer oder die Erfassung über Kanäle hinaus über E-Mail benötigen. Exchange Online verarbeitet monatlich mehr als 400 Milliarden E-Mails, was den Umfang der zu indizierenden und aufzubewahrenden Daten verdeutlicht. Der Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste profitiert, wenn Organisationen Compliance-Metadaten und Suchqualität als betriebliche Anforderungen und nicht als Speicherfunktionen behandeln. Mittelgroße Organisationen, die von serverbasierter E-Mail migrieren, werden wahrscheinlich Managed Service Provider bevorzugen, wenn sie keine internen Ressourcen für den Betrieb dieser Kontrollen haben.
Ransomware und Anforderungen an unveränderliche Archive
Ransomware-Angriffe auf Backup-Infrastrukturen haben den Wert sicherer E-Mail-Archive als Wiederherstellungsressource im Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste erhöht. Sophos stellte fest, dass 66 % der Ransomware-Vorfälle mit verschlüsselten Daten im Jahr 2026 Backups zur Wiederherstellung nutzten, verglichen mit 54 % in der Umfrage von 2025.[3] Proofpoint berichtete, dass 62 % der Organisationen unveränderliche Backup-Technologie einsetzten, obwohl nur 16 % dieser Implementierungen seiner Definition absoluter Unveränderlichkeit entsprachen. Verwaltete Anbieter schließen diese Lücke durch WORM-konforme Aufbewahrung, Verwahrungsketten-Aufzeichnungen und Unterstützung bei Drittanbieter-Audits. Dies macht das Archivdesign sowohl für die Wiederherstellungsplanung als auch für die Compliance-Rolle des Markts für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste relevant. Die CISA-Empfehlung vom August 2026 zur Gunra-Ransomware empfahl offline, unveränderliche Backups an einem physisch getrennten und segmentierten Standort.
KI-gestützte eDiscovery- und Überwachungsnachfrage
Der Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste profitiert auch vom Einsatz von KI in eDiscovery und der Kommunikationsüberwachung. Compliance-Teams müssen steigende Volumina von E-Mails, Teams-, Slack-, WhatsApp- und KI-generierten Kommunikationen überprüfen, was die Kapazität manueller Prüfteams übersteigt. KI-gestützte Werkzeuge können Risiken priorisieren, mehrsprachige Überprüfungen unterstützen und Kontext analysieren, ohne sich ausschließlich auf manuell gepflegte Schlüsselwortlisten zu stützen. Smarsh berichtete, dass seine neuesten Werkzeuge verhaltens- und kontextbezogene Signale nutzen, um vorhersehbare, wenig werthaltige Warnmeldungen in mehrsprachiger Kommunikation zu reduzieren. Diese Fähigkeiten können die Aufmerksamkeit der Prüfer auf risikoreichere Aufzeichnungen lenken und gleichzeitig einen dokumentierten Überprüfungsprozess aufrechterhalten. Theta Lake erhielt 2026 die ISO-42001-Zertifizierung für seine KI-Erkennungs- und Überprüfungsfunktionen, während Archive360 mit Microsoft an agentischer KI zur Erkennung und Aufbewahrung von Richtlinienverstößen in archivierten Kommunikationen zusammenarbeitete.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität und Kosten der Migration von Legacy-PST-Dateien und Archiven | -2.1% | Global, mit höchster Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Überschneidung mit nativen Aufbewahrungsfunktionen von Microsoft 365 und Google Workspace | -1.7% | Global | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Datenübertragung und Datensouveränitätsbeschränkungen | -1.0% | Europa, asiatisch-pazifischer Raum und Naher Osten | Langfristig (≥ 4 Jahre) |
| Versteckte API-, Egress- und Langzeitspeicherkosten | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität und Kosten der Migration von Legacy-PST-Dateien und Archiven
Legacy-Personal-Storage-Table-Dateien und lokale Archive bleiben eine wesentliche Adoptionsbarriere im Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste. Organisationen müssen die Verwahrungskette erhalten, Duplikate entfernen, Formate konvertieren und die Durchsuchbarkeit sowie die Integrität rechtlicher Haltefunktionen beim Verschieben historischer Daten aufrechterhalten. Migrationsprojekte können 12 bis 24 Monate dauern und erfordern Budgets für professionelle Dienstleistungen, die andernfalls ein verwaltetes Abonnement finanzieren könnten. Fehler wie verwaiste Elemente, getrennte Postfach-Stubs und fehlgeschlagene Hash-Validierungen können nach Abschluss der technischen Migration ein Entdeckungsrisiko schaffen. Dies erhöht die Kosten und Dauer von Entscheidungen im Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste für Organisationen mit großen Legacy-Repositories. Archive360 bietet Werkzeuge an, die die Verwahrungskette erhalten sollen, wenn Organisationen Systeme wie Veritas Enterprise Vault und OpenText AXS-One verlassen, aber der erforderliche Aufwand kann Käufer in verlängerten Proof-of-Concept-Phasen halten.
Überschneidung mit nativen Aufbewahrungsfunktionen von Microsoft 365 und Google Workspace
Verbesserte Aufbewahrungsfunktionen in Microsoft Purview und Google Vault können die Nachfrage nach eigenständigen Diensten einschränken, insbesondere in Sektoren mit weniger anspruchsvollen Compliance-Anforderungen. Mimecast erweiterte im Juni 2025 seine Google-Workspace-Abdeckung um Google Chat, Google Meet, Google Calendar und Google Drive, um Governance-Funktionen über die native Aufbewahrung hinaus bereitzustellen. Microsofts Auto-Archivierungsfunktion vom Januar 2026 verschiebt alternde Nachrichten, wenn die Postfachauslastung 96 % erreicht, was die Lücke im Speichermanagement weiter verringert. Das Hemmnis ist am stärksten bei mittelgroßen Organisationen, wo die Kostensensitivität höher und die formalen Aufzeichnungspflichten enger sind. Der Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste ist weniger exponiert, wo regulierte Käufer formale Aufsicht und Drittanbieter-Zugriffsvereinbarungen benötigen. Regulierte Käufer benötigen weiterhin Prüfpfade, Drittanbieter-Verpflichtungen und Aufsichts-Workflows, die native Werkzeuge nicht vollständig bereitstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Compliance-Operationen übertreffen das SoftwarewachstumVerwaltete Compliance-Operationen werden voraussichtlich mit einer CAGR von 12,62 % von 2027 bis 2032 wachsen und sind damit der am schnellsten wachsende Servicetyp in der Branche für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste. Regionalbanken, Anlageberater und Gesundheitssysteme übertragen zunehmend die tägliche Überwachung, das Prüfpfadmanagement und die Prüfungsreaktionsarbeit an Spezialisten. Diese Präferenz verlagert die Kaufentscheidung von der Softwareauswahl hin zur Identifizierung eines Anbieters, der eine Compliance-Funktion betreiben kann. Sie bringt auch betriebliche Verantwortlichkeit und Archivtechnologie in dieselbe Anbieterbeziehung. Käufer nutzen diese Dienste, wenn interne Teams Überprüfungsprozesse und regulatorische Nachweise nicht konsistent aufrechterhalten können.
Archivierungssoftware hielt im Jahr 2026 einen Anteil von 57,76 % an der Marktgröße für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste, da Cloud-native Abonnements in Unternehmenskonten tief verankert bleiben. Beratungs- und Bewertungsarbeiten führen mittelgroße Organisationen häufig an Compliance-Bereitschaftsanforderungen heran, bevor eine umfassendere Implementierung erfolgt. Integrations- und Migrationsdienste profitieren vom Ersatz älterer Archivplattformen, während Support und Wartung wiederkehrende Einnahmen mit geringeren Margen liefern. Diese etablierte Softwarebasis gibt dem Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste eine Plattform, um verwaltete Operationen neben Abonnements hinzuzufügen. Proofpoint stellte im März 2026 seine Nuclei Discovery and Archive Suite für kleine und mittelständische Unternehmen vor, die eine Ein-Klick-Bereitstellung mit KI-gestützter Compliance-Überwachung kombiniert.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
MSP-Kanal übertrifft das direkte UnternehmenswachstumDie Bereitstellung über Managed Service Provider wird voraussichtlich mit einer CAGR von 12,84 % von 2027 bis 2032 wachsen, da Einzelhandelsunternehmen, Hersteller und regionale Finanzinstitute operative Unterstützung suchen. Diesen Kunden fehlt es häufig an Personal, das eine Implementierung eigenständig konfigurieren, warten und dokumentieren kann. Proofpoint unterzeichnete im zweiten Quartal 2025 eine Vereinbarung zur Übernahme von Hornetsecurity, um menschenzentrierte Sicherheits- und Archivierungsfähigkeiten auf Managed Service Provider auszuweiten, die kleine und mittelständische Unternehmen bedienen. Die Transaktion zeigte, dass führende Anbieter den Kanal als wichtigen Weg zu kleineren regulierten Kunden betrachten.
Direkte Unternehmensabonnements repräsentierten im Jahr 2026 einen Marktanteil von 46,69 % bei verwalteten E-Mail-Archivierungs- und Aufbewahrungsdiensten, gestützt durch große Konten in BFSI, Regierung und Gesundheitswesen. Diese Organisationen neigen dazu, Mehrjahresverträge direkt auszuhandeln und Compliance-Technologieteams für die Verwaltung von Konfigurationen zu unterhalten. Systemintegratoren und Wiederverkäufer bleiben wichtig bei Regierungs- und Unternehmensbeschaffungen, die wettbewerbsfähige Ausschreibungen oder die Integration mit Content-Management-Systemen erfordern. Die Branche für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste stützt sich auch auf lokale Integratoren in Sovereign-Cloud-Umgebungen, wo lokale Verträge und Sicherheitsfreigaben entscheidend sein können. Unabhängig vom Kanal bleibt das regulierte Unternehmen für die Aufzeichnungsführung verantwortlich, was Käufer dazu veranlassen kann, nach der Implementierung verwaltete Operationen hinzuzufügen.
Nach Branchenvertikale:
BFSI führt gleichzeitig beim Umsatz und beim schnellsten WachstumBFSI hielt im Jahr 2026 einen Umsatzanteil von 33,56 % und wird bis 2032 voraussichtlich mit einer CAGR von 12,78 % wachsen. Seine Position spiegelt strenge Kommunikationsaufbewahrungsanforderungen gemäß SEC-Regel 17a-4, FINRA-Regel 4511, MiFID II und den Verhaltensregeln der britischen Financial Conduct Authority wider. Der Sektor behandelt eDiscovery, Handelsüberwachung und Aufsichtsprüfung als erforderliche betriebliche Infrastruktur. Er muss auch eine wachsende Anzahl von Kommunikationskanälen erfassen, einschließlich KI-Assistenten-Ausgaben, WhatsApp, Sprache und herkömmlicher E-Mail. FINRA identifizierte in seinem Aufsichtsbericht 2025 weiterhin Schwachstellen bei der Aufzeichnungsführung im Zusammenhang mit Geschäftskommunikation.
Regierungs- und öffentliche Sektororganisationen bewahren offizielle Kommunikation auf, um Informationsfreiheits-, öffentliche Aufzeichnungs- und Untersuchungspflichten zu erfüllen. Das südkoreanische Nationalarchiv identifizierte ein cloudbasiertes intelligentes Aufzeichnungsmanagementsystem als Priorität für 2025, was einen Modernisierungspfad im öffentlichen Sektor widerspiegelt, der anderswo im asiatisch-pazifischen Raum relevant sein könnte. Gesundheits- und Biowissenschaftsorganisationen stehen vor neuen Aufbewahrungsanforderungen, da Telemedizin die Patientenkommunikation über herkömmliche E-Mail hinaus erweitert. IT und Telekommunikation, Bildung und Forschung, Einzelhandel und E-Commerce sowie Fertigung und Energie haben jeweils unterschiedliche Aufzeichnungs- oder Rechtsstreitigkeitsanforderungen. Diese Bandbreite verringert die Abhängigkeit von Finanzdienstleistungen allein im Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 43,34 % bei verwalteten E-Mail-Archivierungs- und Aufbewahrungsdiensten. Seine Reife spiegelt langjährige bundesstaatliche und selbstregulatorische Anforderungen wider, die die Unternehmensadoption vorangetrieben haben. Anbieter bieten zunehmend verwaltete Compliance-Operationen, Überwachungsdienste und Prüfungsbereitschaftsprogramme zusätzlich zu Aufbewahrungs- und Suchwerkzeugen an. Kanada wendet elektronische Kommunikationsaufbewahrungsanforderungen auf Kapitalmarktteilnehmer über CIRO an, und Mexiko formalisiert elektronische Aufzeichnungsanforderungen für Finanzdienstleistungen. Der Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste wird auch durch Anbieterübernahmen und Plattformkonsolidierung in der Region geprägt.
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 12,68 % von 2027 bis 2032 wachsen. Neue Datenschutzgesetze, digitale Finanzdienstleistungsaktivitäten und die Modernisierung des öffentlichen Sektors unterstützen die Nachfrage in der gesamten Region. Japan verpflichtet Wertpapierfirmen zur Aufbewahrung von E-Mails und deren zeitnahem Abruf, während das e-Bunsho-Gesetz die Anforderungen an elektronische Dokumente für Unternehmen ausgeweitet hat. Die Änderung des südkoreanischen Gesetzes zum Schutz personenbezogener Daten trat im September 2026 in Kraft und führte strengere Pflichten für personenbezogene Daten in der elektronischen Kommunikation ein. Theta Lake startete im März 2026 Rechenzentrumsimplementierungen in China, um Datenlokalisierungsanforderungen gemäß dem chinesischen Cybersicherheitsgesetz und dem Gesetz zum Schutz personenbezogener Daten zu unterstützen.
Europa ist der zweitgrößte regionale Markt, geprägt durch DSGVO-Datensparsamkeitsanforderungen, MiFID-II-Aufbewahrungsregeln und britische Aufsichtserwartungen. Deutschland, Frankreich und das Vereinigte Königreich bleiben bedeutende Unternehmensmärkte, während die Nachfrage anderswo in Europa mit der Reifung der Compliance-Praktiken steigt. Brasiliens Lei Geral de Proteção de Dados weitet formale Governance-Pflichten auf die Unternehmenskommunikation in Südamerika aus. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in Sovereign-Cloud-Infrastruktur für den Regierungs- und Finanzdienstleistungsbereich.
Wettbewerbslandschaft
Marktkonzentration
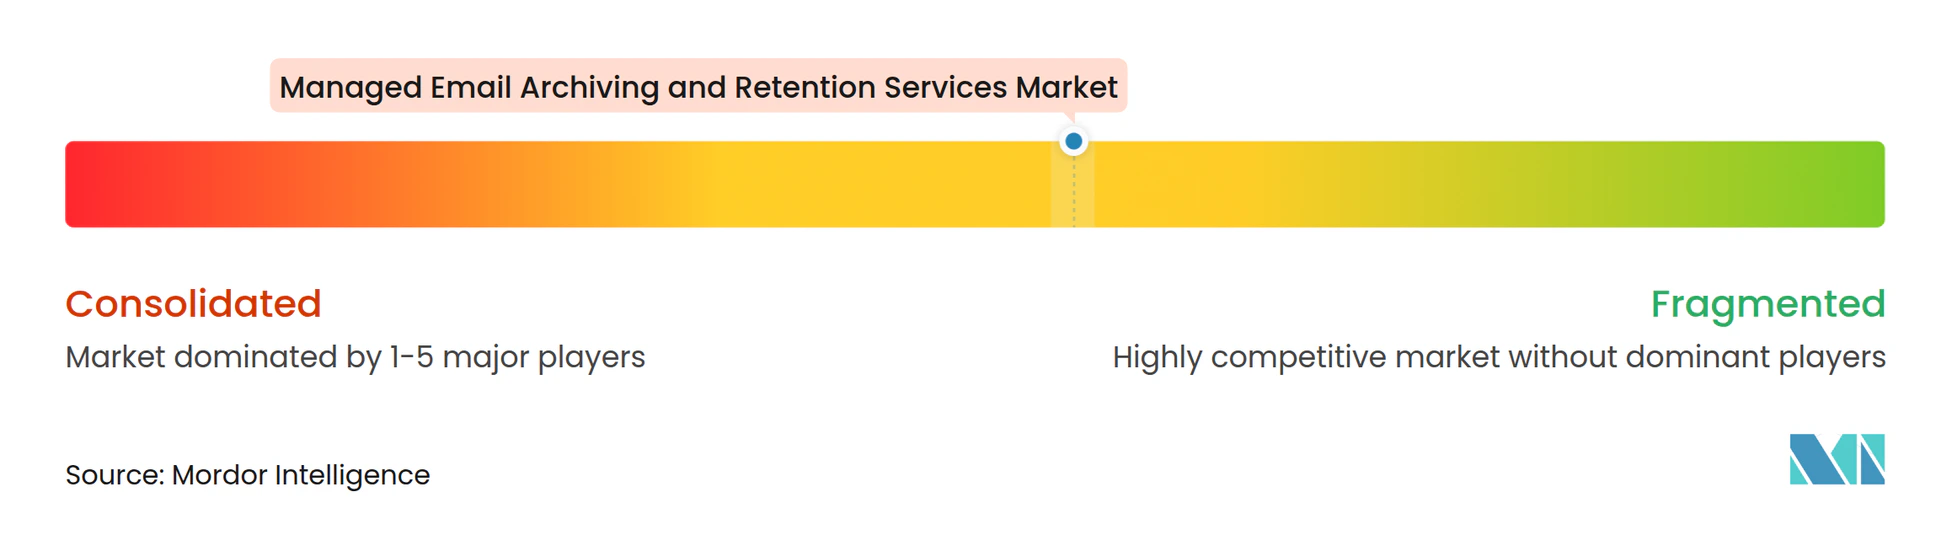
Der Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste weist auf der Unternehmensebene eine moderate Konzentration auf. Große Käufer bevorzugen Anbieter, die mehr als 100 Kommunikationskanäle erfassen, KI-gestützte Überwachung unterstützen und Bereitstellungsoptionen anbieten können, die Datenspeicheranforderungen erfüllen. Dies schafft eine bedeutende Barriere für reine Speicher- und Einzelkanalprodukte. Proofpoint integrierte die serverlose, KI-native Architektur von Nuclei nach der Übernahme des Unternehmens im Jahr 2025 in sein Governance-Angebot. Smarsh übernahm CallCabinet im Februar 2025, um Spracherfassung, Transkription, Stimmungsanalyse und Sprecheridentifikation zu seiner Plattform hinzuzufügen.
Innerhalb des Markts für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste differenzieren sich ZL Technologies und Global Relay durch eDiscovery für mehrere Verwahrer und jurisdiktionsübergreifende Governance-Fähigkeiten. Die ISO-42001-Zertifizierung von Theta Lake fügt eine unabhängige, normenbasierte Überlegung für Käufer hinzu, die KI-Erkennungsfunktionen bewerten. Das Segment der kleinen und mittelständischen Unternehmen hat weniger Optionen auf Governance-Niveau, was den Fokus auf vereinfachte, KI-gestützte Implementierungen erklärt. Die Suite von Proofpoint vom März 2026 versuchte, diesen Bedarf durch Self-Service-eDiscovery, Ein-Klick-Bereitstellung, KI-gestützte Überwachung und keine Exportgebühren zu decken. Käufer in diesem Segment können verwaltete Kanäle wählen, wenn sie keine internen Compliance-Teams zusammenstellen können.
Sovereign-Cloud-Archivierung ist eine sich entwickelnde Chance in Europa, den Märkten des Golfkooperationsrats und China, da archivierte Daten möglicherweise innerhalb einer definierten Jurisdiktion verbleiben müssen. OpenText kündigte 2026 eine Investition von 105 Millionen EUR in Cork und Galway für agentische KI und Sovereign-Cloud-Expansion in Europa an. FINRAs Anforderung, dass Drittanbieter für Aufzeichnungen Zugangsverpflichtungen direkt bei Regulierungsbehörden einreichen müssen, begünstigt Anbieter mit etablierten betrieblichen und regulatorischen Fähigkeiten. Der Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste bleibt für spezialisierte Anbieter offen, aber Compliance-Infrastruktur und Mehrkanalabdeckung prägen die Käuferauswahl.
Marktführer für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste
-
Proofpoint, Inc.
-
Smarsh, Inc.
-
Mimecast Services Limited
-
Veritas Technologies LLC
-
Global Relay Communications Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste Unternehmen in diesem Bericht
- Proofpoint, Inc.
- Smarsh, Inc.
- Mimecast Services Limited
- Global Relay Communications Inc.
- Jatheon Technologies Inc.
- Archive360, Inc.
- ZL Technologies, Inc.
- Pagefreezer Software Inc.
- MailStore Software GmbH
- Intradyn, Inc.
- TitanHQ Limited
- MirrorWeb Limited
- Theta Lake, Inc.
- Veritas Technologies LLC
- Barracuda Networks, Inc.
- OpenText Corporation
- Commvault Systems, Inc.
- Micro Focus International plc
- Solix Technologies, Inc.
- HubStor Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste
- Oktober 2026: Smarsh erweiterte die Funktionen in Professional Archive, Web Archive, Cyber Compliance und Vendor Risk Management, fügte geplante Erfassungsunterstützung für Claude Cowork über die Claude Compliance API hinzu und setzte KI-gestützte Agenten zur Rauschreduzierung und Fehlverhaltenserkennnung ein. Diese Agenten erkennen verhaltens- und kontextbezogene Risikosignale in mehrsprachiger Kommunikation und reduzieren vorhersehbare, wenig werthaltige Warnmeldungen, wodurch die Compliance-Überwachung in Richtung kontinuierlicher, KI-gestützter Aufsicht verschoben wird. Das Update erweitert auch die Erfassungsabdeckung für aufkommende KI-gestützte Arbeitsmuster, die regulierte Geschäftsaufzeichnungen erzeugen können.
- Oktober 2026: Barracuda Cloud Archiving Service fügte Unterstützung für mehrsprachige Benutzeroberflächen hinzu, sodass Compliance-Teams in nicht englischsprachigen Märkten Archivierungs-Workflows in ihrer bevorzugten Sprache navigieren können – eine Funktion, die bei europäischen und asiatisch-pazifischen Unternehmensbeschaffungen geschätzt wird, wo der Betrieb in der Landessprache eine Grundvoraussetzung ist. Die Funktion soll die Verwaltung für verteilte Teams vereinfachen, die Aufbewahrungspflichten in mehreren Sprachen verwalten.
- September 2026: Smarsh startete AskSmarsh AI und einen MCP-Server, der die Abfrage von Kommunikationsarchiven in natürlicher Sprache ohne strukturierte Suchsyntax ermöglicht. Die Funktion stellt eine Verlagerung von Such- und Abruf-Workflows hin zu konversationellen Untersuchungs-Workflows dar, die es Compliance-Beauftragten ermöglicht, archivierte Daten direkt abzufragen, und die technische Hürde für Ad-hoc-Antworten auf regulatorische Anfragen senkt. Sie unterstützt Archivnutzer, die Aufzeichnungen finden und interpretieren müssen, ohne auf spezialisierte Suchsyntax angewiesen zu sein.
- September 2026: Barracuda Cloud Archiving Service migrierte seine Microsoft-365-Integration von Exchange Web Services zu Microsoft Graph nach Microsofts Einstellung von EWS für Exchange Online. Die Änderung erforderte eine erneute Administratorauthentifizierung, um die Kontinuität der nächtlichen E-Mail-Synchronisierung sicherzustellen und die Archivierungs-Compliance-Pflichten aufrechtzuerhalten.
Globaler Berichtsumfang für den Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste
Der Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste umfasst ausgelagerte und cloudbasierte Dienste, die es Organisationen ermöglichen, geschäftliche E-Mail-Kommunikation gemäß Corporate Governance, rechtlicher Entdeckung, regulatorischer Compliance und Datenspeicherungsanforderungen zu erfassen, zu archivieren, aufzubewahren, zu verwalten, zu durchsuchen, zu überwachen und abzurufen.
Der Marktbericht für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste ist segmentiert nach Servicetyp (Archivierungssoftware, Beratung und Bewertung, Integration und Migration, Support und Wartung sowie verwaltete Compliance-Operationen), Bereitstellungsmodell (direktes Unternehmensabonnement, Bereitstellung über Managed Service Provider sowie Bereitstellung über Systemintegratoren und Wiederverkäufer), Branchenvertikale (Banken, Finanzdienstleistungen und Versicherungen; Regierung und öffentlicher Sektor; Gesundheitswesen und Biowissenschaften; Informationstechnologie und Telekommunikation; Bildung und Forschung; Einzelhandel und E-Commerce; Fertigung und Energie; sowie sonstige Branchenvertikalen) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien und Rest von Südamerika], Europa [Vereinigtes Königreich, Deutschland, Frankreich, Russland und Rest von Europa], asiatisch-pazifischer Raum [China, Japan, Indien und Rest des asiatisch-pazifischen Raums], Naher Osten [Saudi-Arabien, Vereinigte Arabische Emirate, Türkei und Rest des Nahen Ostens] und Afrika [Südafrika, Nigeria und Rest von Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Archivierungssoftware |
| Beratung und Bewertung |
| Integration und Migration |
| Support und Wartung |
| Verwaltete Compliance-Operationen |
| Direktes Unternehmensabonnement |
| Bereitstellung über Managed Service Provider |
| Bereitstellung über Systemintegratoren und Wiederverkäufer |
| Banken, Finanzdienstleistungen und Versicherungen |
| Regierung und öffentlicher Sektor |
| Gesundheitswesen und Biowissenschaften |
| Informationstechnologie und Telekommunikation |
| Bildung und Forschung |
| Einzelhandel und E-Commerce |
| Fertigung und Energie |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Russland | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Nigeria | |
| Rest von Afrika |
| Nach Servicetyp | Archivierungssoftware | |
| Beratung und Bewertung | ||
| Integration und Migration | ||
| Support und Wartung | ||
| Verwaltete Compliance-Operationen | ||
| Nach Bereitstellungsmodell | Direktes Unternehmensabonnement | |
| Bereitstellung über Managed Service Provider | ||
| Bereitstellung über Systemintegratoren und Wiederverkäufer | ||
| Nach Branchenvertikale | Banken, Finanzdienstleistungen und Versicherungen | |
| Regierung und öffentlicher Sektor | ||
| Gesundheitswesen und Biowissenschaften | ||
| Informationstechnologie und Telekommunikation | ||
| Bildung und Forschung | ||
| Einzelhandel und E-Commerce | ||
| Fertigung und Energie | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Russland | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Rest von Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete E-Mail-Archivierungs- und Aufbewahrungsdienste?
Der Markt wird für 2026 auf 7,42 Milliarden USD geschätzt und soll bis 2032 auf 12,76 Milliarden USD anwachsen, mit einer CAGR von 11,47 % von 2027 bis 2032.
Welcher Servicetyp wächst am schnellsten?
Verwaltete Compliance-Operationen werden bis 2032 voraussichtlich mit einer CAGR von 12,62 % wachsen, da Käufer zunehmend Überwachungs- und Prüfungsreaktionsarbeiten auslagern.
Warum gewinnen verwaltete Dienste an Akzeptanz?
Mittelgroße regulierte Organisationen benötigen häufig Unterstützung bei der Konfiguration, dem Betrieb und der Dokumentation von Aufbewahrungskontrollen über mehrere Kommunikationskanäle hinweg.
Welche Kundenvertikale führt die Nachfrage an?
Banken, Finanzdienstleistungen und Versicherungen (BFSI) hielten im Jahr 2026 einen Umsatzanteil von 33,56 % und werden bis 2032 voraussichtlich mit einer CAGR von 12,78 % wachsen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 12,68 % wachsen, unterstützt durch Datenschutzvorschriften, digitale Finanzdienstleistungen und die Modernisierung des öffentlichen Sektors.
Können native Cloud-Aufbewahrungswerkzeuge dedizierte Archivierungsdienste ersetzen?
Native Werkzeuge können das Speichermanagement unterstützen, aber stark regulierte Organisationen benötigen weiterhin robustere Prüfpfade, Aufsichts-Workflows, Mehrkanalerfassung und Drittanbieter-Aufzeichnungsfähigkeiten.