
Marktgröße und Marktanteil für verwaltete digitale Risiko- und Markenschutzdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.59 Milliarden US-Dollar |
| Marktgröße (2032) | 7.04 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete digitale Risiko- und Markenschutzdienste von Mordor Intelligence
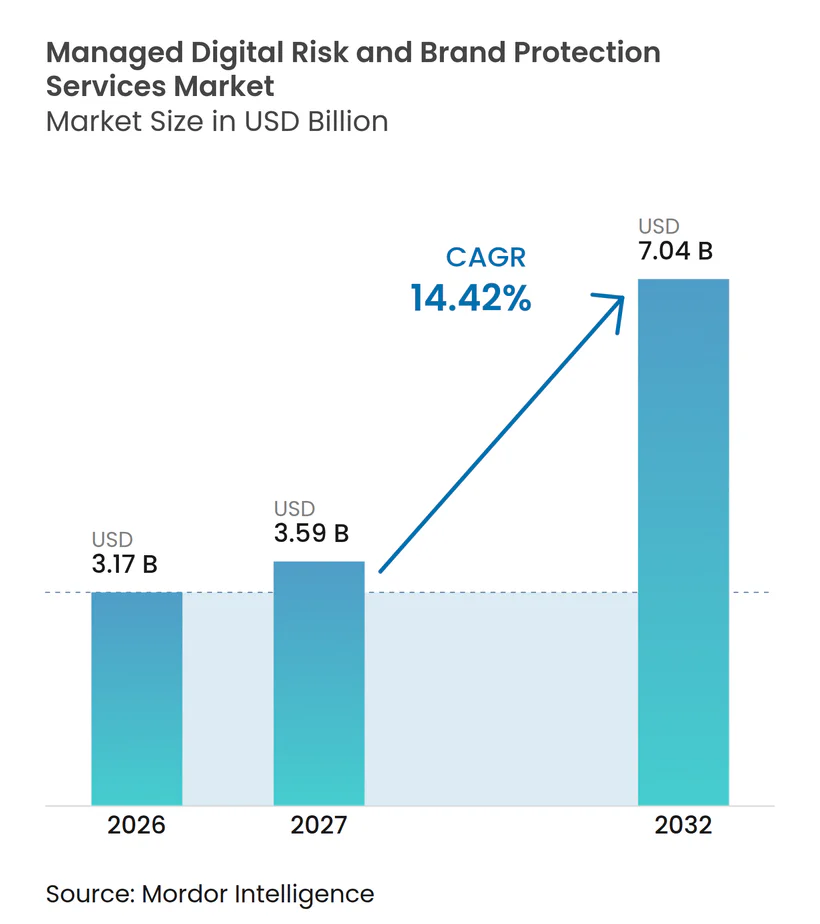
Die Marktgröße für verwaltete digitale Risiko- und Markenschutzdienste wird im Jahr 2026 auf 3,17 Milliarden USD geschätzt und soll bis 2032 auf 7,04 Milliarden USD anwachsen, mit einer CAGR von 14,42 % von 2027 bis 2032. Zunehmende Markenimitationen, Phishing, gefälschte Angebote und betrügerische Onlineshops rücken den Markenschutz näher an die Kernprioritäten für Umsatz und Betrugsprävention heran. Der Markt für verwaltete digitale Risiko- und Markenschutzdienste wächst auch deshalb, weil grenzüberschreitender E-Commerce und Social Commerce mehr Orte schaffen, an denen Missbrauch sich über Plattformen und Rechtsgebiete hinweg ausbreiten kann. KI-gestützte Erkennung und automatisierte Entfernungsmaßnahmen verändern den Wettbewerb unter Anbietern, wobei Geschwindigkeit, Abdeckung und die Fähigkeit, verbundene Verkäufer zu verknüpfen, immer wichtiger werden. Die regulatorische Rechenschaftspflicht für Plattformen stärkt den Bedarf an dokumentierten Überwachungs- und Durchsetzungsprozessen in Europa und zunehmend auch im asiatisch-pazifischen Raum.
Wichtigste Erkenntnisse des Berichts
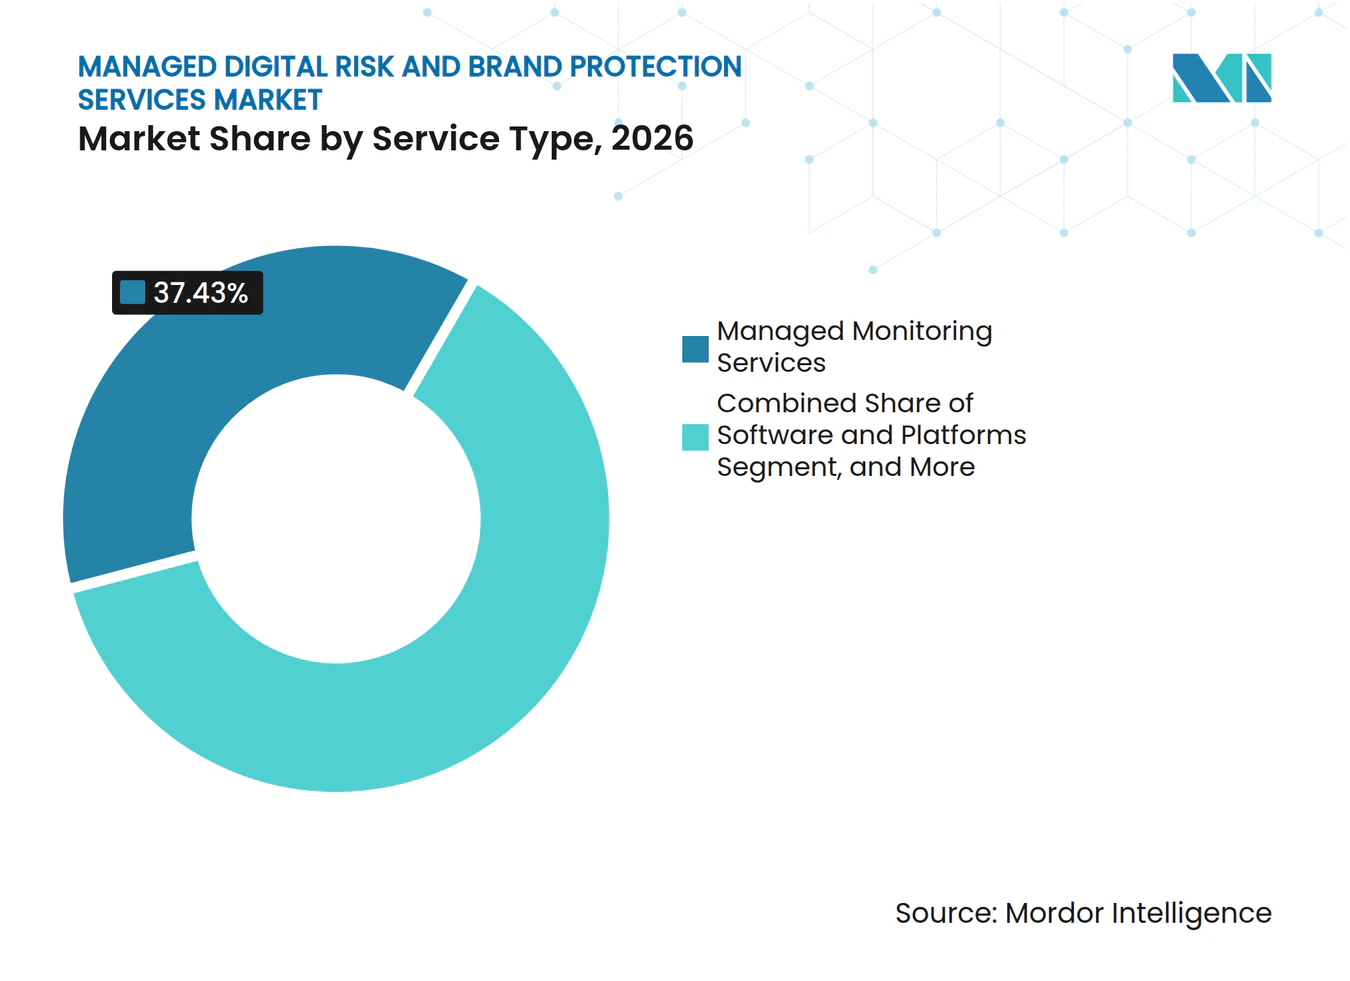
- Nach Dienstleistungstyp hielten verwaltete Überwachungsdienste im Jahr 2026 einen Marktanteil von 37,43 % am Markt für verwaltete digitale Risiko- und Markenschutzdienste, während verwaltete Durchsetzungs- und Entfernungsdienste bis 2032 voraussichtlich mit einer CAGR von 15,67 % wachsen werden.
- Nach Bereitstellungsmodell hielten vollständig verwaltete Dienste im Jahr 2026 einen Marktanteil von 34,87 %, während gemeinsam verwaltete Dienste bis 2032 voraussichtlich mit einer CAGR von 15,11 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Marktanteil von 63,27 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 15,34 % wachsen werden.
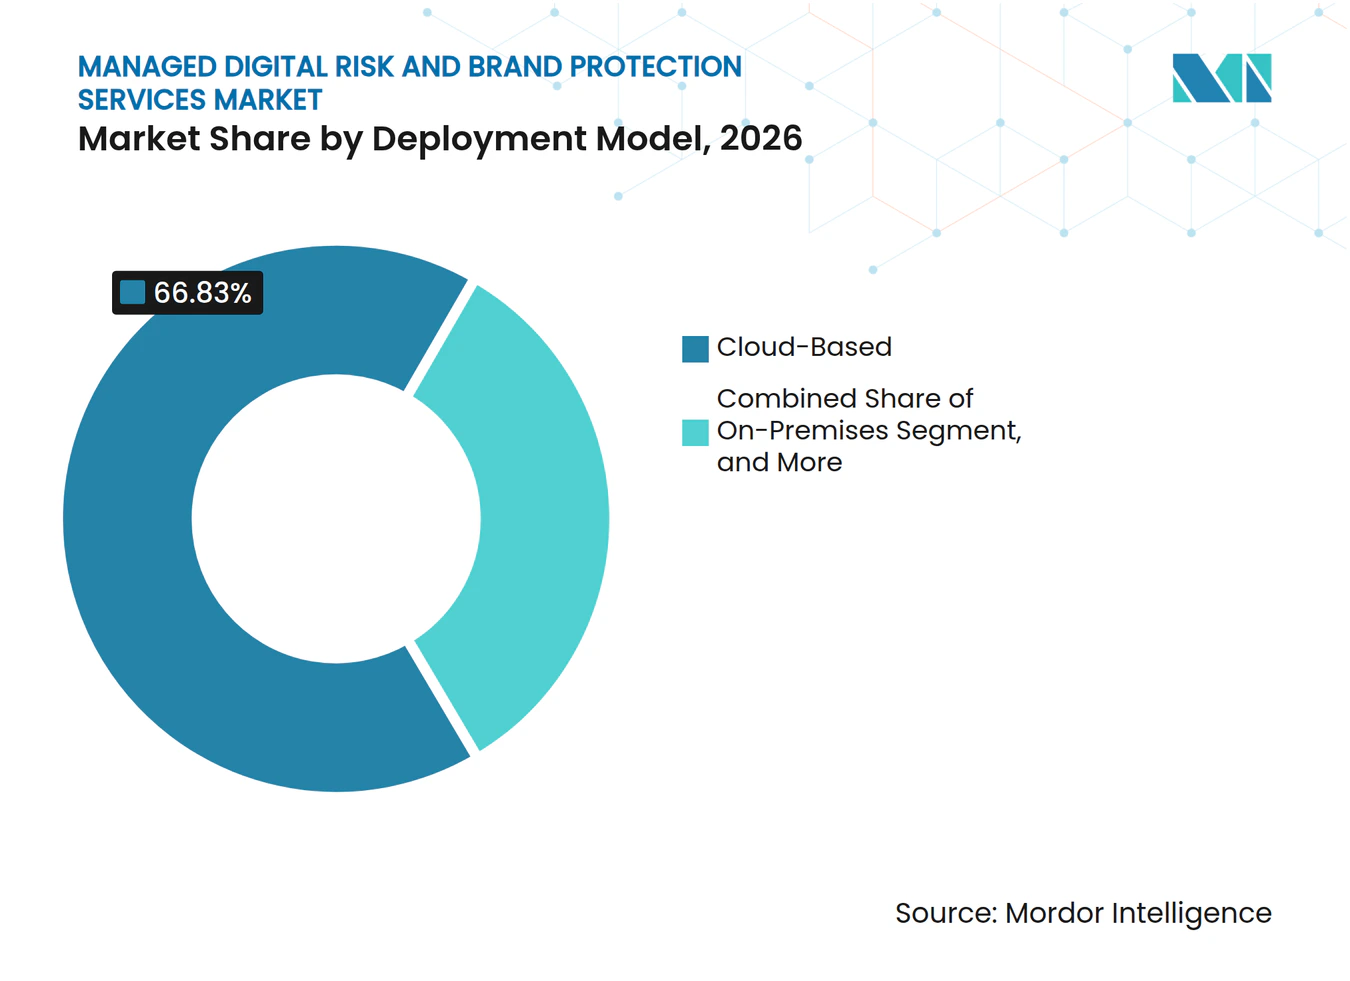
- Nach Einsatzmodell entfielen im Jahr 2026 66,83 % des Marktes auf cloudbasierte Bereitstellung, während hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 15,23 % wachsen wird.
- Nach Endnutzerbranche hielt der Einzel- und E-Commerce-Handel im Jahr 2026 einen Anteil von 26,47 % am Markt für verwaltete digitale Risiko- und Markenschutzdienste, während BFSI bis 2032 voraussichtlich mit einer CAGR von 15,93 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 42,37 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 15,29 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verluste durch Markenimitationen und Phishing | +3.2% | Global, mit Schwerpunkt in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des grenzüberschreitenden E-Commerce und Social Commerce | +2.8% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Erkennung und automatisierte Entfernungsmaßnahmen | +2.3% | Global | Mittelfristig (2–4 Jahre) |
| Regulatorische und plattformbezogene Rechenschaftspflichten | +1.9% | Europa, Nordamerika, wachsende Reichweite im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Missbrauch generativer KI bei Suche und Shopping | +1.7% | Global, konzentriert in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Identitätsgraphen zur Unterbrechung von Verkäufernetzwerken | +1.2% | Global, frühe Einführung in Nordamerika und im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verluste durch Markenimitationen und Phishing treiben die Beschaffung in Unternehmen an
Markenimitationen sind zu einem wesentlichen Problem für Umsatz und Verbraucherschäden geworden, das Unternehmen nicht als routinemäßige Betriebskosten behandeln können, da sie Kunden umleiten können, bevor diese eine authentische Website erreichen, das Markenvertrauen schwächen und wiederkehrende Arbeit für Sicherheits-, Betrugs-, Rechts- und Kundendienstteams erzeugen. Die Federal Trade Commission verzeichnete im Jahr 2025 Verluste durch gemeldete Betrügereien mit Identitätsdiebstahl in Höhe von 3,5 Milliarden USD, wobei Unternehmensimitationen für fast 1 Milliarde USD verantwortlich waren. Das FBI verzeichnete in seinem Internet Crime Report 2025 Verluste durch Cyberkriminalität in Höhe von 20,9 Milliarden USD, während Phishing und Spoofing 191.561 Beschwerden generierten.[1] Gemeinschaftsbanken und kleinere Kreditgenossenschaften verzeichneten 2025 einen stärkeren Anstieg bei der Zielerfassung, was die Nachfrage über die traditionelle Unternehmenskundenbasis hinaus ausweitet. Dieser Druck stützt den Markt für verwaltete digitale Risiko- und Markenschutzdienste, da Käufer schnellere Überwachung, klare Eskalationswege und Durchsetzung über Websites, Domains, soziale Kanäle, Werbung und Marktplätze hinweg benötigen, wobei ein verwalteter Partner die Arbeit organisieren kann, wenn ein Fall mehrere kundenseitige Kanäle gleichzeitig betrifft.
Ausweitung des grenzüberschreitenden E-Commerce und Social Commerce vergrößert die Durchsetzungsfläche
Social Commerce hat die Verteilung von Fälschungen von isolierten Marktplatzangeboten zu koordinierten Operationen verlagert, die mehrere Plattformen und Rechtsgebiete nutzen, wobei dieselbe Kampagne einen Social-Media-Beitrag zur Aufmerksamkeitsgenerierung, ein Marktplatzangebot zur Abwicklung eines Verkaufs und eine Auslandslieferroute nutzt, um den Verkäufer vom Kunden zu distanzieren. MarqVision beschrieb Routen, bei denen ein illegaler Betreiber Produkte auf TikTok bewirbt, über einen südostasiatischen Marktplatz abwickelt und Bestellungen aus einem chinesischen Lager erfüllt. Im Oktober 2025 brachten OLAF und das EUIPO mehr als 100 Teilnehmer aus über 50 Zollbehörden und großen Online-Plattformen zusammen, um E-Commerce-Fälschungen zu bekämpfen. Der Markenverband schätzte, dass 6 % der in Europa importierten Markenprodukte gefälscht sind, wobei Kosmetika, Spielzeug, Elektronik und Bekleidung zu den betroffenen Kategorien gehören. Eine strengere Durchsetzung in China verlagert einige Aktivitäten nach Indonesien, Thailand und auf die Philippinen, was den Bedarf an regionaler Überwachung erhöht. Der Markt für verwaltete digitale Risiko- und Markenschutzdienste profitiert, wenn Markeninhaber einen einzigen Anbieter benötigen, der Beweise, Erkennung und Maßnahmen kanalübergreifend koordiniert, anstatt separate Marktplatzreaktionen zu verwalten, insbesondere wenn derselbe Verkäufer oder dieselbe Kampagne schnell zwischen sozialen, Einzelhandels-, Zahlungs- und Fulfillment-Umgebungen wechselt.
KI-gestützte Erkennung und automatisierte Entfernungsmaßnahmen definieren die Betriebswirtschaft neu
KI-basierte Überwachung verkürzt die Zeit, die benötigt wird, um Markenbedrohungen zu identifizieren und darauf zu reagieren, was den Fall für verwaltete Durchsetzungsausgaben stärkt und verschleierte Angebote sowie wiederkehrende Muster aufdecken kann, die Schlüsselwortsuchen oder manuelle Bildüberprüfungen möglicherweise nicht konsistent identifizieren. Corsearch erklärte, dass seine Zeal-2.0-Plattform täglich durchschnittlich 150.000 Angebote pro Kunde verarbeitet und semantische Erkennung einsetzt, um verschleierte Verstöße zu identifizieren. Netcraft meldete eine Erfolgsquote von 99,8 % bei Entfernungsmaßnahmen über mehr als 50.000 Telefonbetrug-Entfernungen und eine mediane Lösungszeit von 21 Stunden für seinen Phone Scam Disruption-Dienst. Microsoft dokumentierte, dass KI-Tools betrügerische E-Commerce-Onlineshops in Minuten statt in Tagen erstellen können. MarqVision meldete im Februar 2025 weiterhin umfangreiche Maßnahmen gegen Fälschungen und illegale Inhalte. Der Markt für verwaltete digitale Risiko- und Markenschutzdienste begünstigt daher Anbieter, die die Lücke zwischen Erkennung, Beweiserhebung, Fallpriorisierung und Entfernungsmaßnahmen schließen, da eine schnelle Reaktion für einen Kunden nützlicher ist, wenn die unterstützenden Beweise und der Berichtsdatensatz im selben Arbeitsablauf verfügbar sind.
Regulatorische und plattformbezogene Rechenschaftspflichten schaffen dauerhaften Compliance-Bedarf
Der Digital Services Act verpflichtet EU-Intermediäre, Melde- und Maßnahmenprozesse zu betreiben und relevante Händlerinformationen zu überprüfen, was eine disziplinierte Dokumentation und reaktionsfähige Arbeitsabläufe für Plattformen und Markeninhaber, die schädliche Aktivitäten melden, wichtiger macht. Die Europäische Kommission kann Bußgelder von bis zu 6 % des weltweiten Jahresumsatzes für Verstöße gegen den Digital Services Act verhängen. Das deutsche Digitale-Dienste-Gesetz hat die Bundesnetzagentur als nationalen Koordinator für digitale Dienste eingesetzt und ihr Durchsetzungsverantwortlichkeiten übertragen. Diese Anforderungen ermutigen Markeninhaber, Beweise, Eskalationsaufzeichnungen und koordinierte Meldeverfahren zu pflegen. Compliance-Maßnahmen in Vietnam, Indien und Singapur weiten eine ähnliche Nachfrage in den asiatisch-pazifischen Raum aus. Der Markt für verwaltete digitale Risiko- und Markenschutzdienste gewinnt an Bedeutung, wo Organisationen eine zuverlässige Überwachung nachweisen und die Durchsetzung über mehrere Rechtssysteme hinweg verwalten müssen, da ein Dienstleister helfen kann, Beweise, Berichterstattung, Fallverantwortung und Plattform-Follow-up mit dem internen Compliance-Prozess des Kunden abzustimmen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Durchsetzung und jurisdiktionelle Reibung | -2.1% | Global, am stärksten in Südostasien, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Integrations- und Fachanalystenengpässe | -1.6% | Global | Mittelfristig (2–4 Jahre) |
| Kostenlose plattformeigene Durchsetzung reduziert Drittanbieterausgaben | -1.3% | Global, konzentriert in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Kosten durch gegnerische Umgehung und Wiederauftreten | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Durchsetzung und jurisdiktionelle Reibung erhöhen die Kosten pro Entfernungsmaßnahme
Fälschungsoperateure nutzen Unterschiede in Markenrechten, Plattformstandards und Durchsetzungsvereinbarungen aus, um grenzüberschreitende Aktivitäten aufrechtzuerhalten. Ein Verkäufer kann über eine US-amerikanische Social-Media-Plattform werben, über einen südostasiatischen Marktplatz abwickeln und aus einem chinesischen Lager liefern, was unterschiedliche Reaktionszeiten, lokale Einreichungsanforderungen und Beweisstandards für einen Fall schafft, der effektiv ein einziger ist. Das APEC Digital Enforcement Guidebook 2025 identifizierte jurisdiktionelle Fragmentierung als zentrale Herausforderung für die grenzüberschreitende Markendurchsetzung. Das Problem ist in Teilen Afrikas und des Nahen Ostens schwerwiegender, wo die Koordination von Zoll und lokaler Expertise bei Domain-Streitigkeiten begrenzt sein kann. Es kann auch die Ergebnisse für Kunden weniger vorhersehbar machen, die eine zeitnahe Entfernung über mehrere Kanäle hinweg benötigen. Anbieter mit mehrsprachigen Netzwerken und dem Status als vertrauenswürdige Melder sind besser positioniert, um diese Komplexität zu bewältigen, während kleinere Spezialisten möglicherweise höhere Betriebskosten haben und sich auf begrenztere Plattformbeziehungen oder lokale Unterstützungsvereinbarungen für einzelne Länder stützen müssen.
Integrations- und Fachanalystenengpässe begrenzen die Bereitstellungsgeschwindigkeit
Die Integration von Markenschutzdaten in Sicherheits-, Betrugs- und Rechtssysteme kann die Bereitstellung verzögern, insbesondere für mittelständische Organisationen. Plattformen müssen häufig Daten mit Sicherheitsinformations- und Ereignisverwaltungssystemen, Betrugsmaschinen und rechtlichen Fallverwaltungstools austauschen, während Kunden auch eine klare Verantwortung für Überprüfungs- und Eskalationsentscheidungen benötigen. ISC2 schätzte im Jahr 2025 eine globale Lücke im Bereich der Cybersicherheitsfachkräfte von mehr als 4 Millionen Fachleuten. Das gemeinsam verwaltete Modell gibt Kunden strategische Kontrolle, während Anbieter hochvolumige Überwachungs- und Durchsetzungsarbeiten übernehmen. Diese Vereinbarung unterstützt die prognostizierte CAGR von 15,11 % für gemeinsam verwaltete Dienste, beseitigt jedoch nicht den Aufwand, der für die Integration von Systemen und die Definition von Verantwortlichkeiten erforderlich ist. Erstkäufer im asiatisch-pazifischen Raum und in Südamerika können aufgrund begrenzter Fachkenntnisse und Integrationsressourcen eine langsamere Einführung erleben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Überwachung verankert den Umsatz, während Durchsetzung am schnellsten wächstVerwaltete Überwachungsdienste hielten im Jahr 2026 einen Marktanteil von 37,43 % am Markt für verwaltete digitale Risiko- und Markenschutzdienste, da Überwachung der Ausgangspunkt für die Durchsetzung über Domains, soziale Plattformen, Marktplätze und App-Stores hinweg ist. Sie gibt Kunden die Sichtbarkeit, die benötigt wird, um Missbrauch zu identifizieren, bevor er eskaliert oder entfernt werden kann. Ermittlungs- und Nachrichtendienste gewinnen in BFSI- und Regierungskonten an Relevanz, die Attribution und Beweise für rechtliche Schritte benötigen. Beratungs- und Supportdienste generieren auch Umsatz durch Onboarding und Programmgestaltung. Diese Dienste bleiben wichtig, wenn ein Kunde interne Prozesse aufbaut oder einen neuen Online-Kanal betritt, und geben dem Markt für verwaltete digitale Risiko- und Markenschutzdienste eine wiederkehrende Arbeitsbasis, die langfristige Durchsetzungsprogramme unterstützen kann.
Verwaltete Durchsetzungs- und Entfernungsdienste werden bis 2032 voraussichtlich mit einer CAGR von 15,67 % wachsen, da Käufer klare, messbare Maßnahmen statt nur Bedrohungswarnungen suchen. Akamai startete Brand Guardian im März 2026, um Imitationserkennung, Internet-Sichtbarkeit und automatisierte Entfernungsmaßnahmen zu kombinieren.[2] Red Points startete AI Commerce Protection im Oktober 2025, um gefälschte Angebote in KI-gestützten Einkaufserlebnissen zu erkennen und zu entfernen. Der Markt für verwaltete digitale Risiko- und Markenschutzdienste entwickelt sich hin zu integrierten Arbeitsabläufen, die Überwachung direkt mit Maßnahmen verbinden.



Nach Bereitstellungsmodell:
Vollständig verwaltete Dienste führen, während gemeinsam verwaltete Dienste beschleunigenVollständig verwaltete Dienste hielten im Jahr 2026 einen Marktanteil von 34,87 %, da viele Unternehmen Kontinuität in einem Bereich wünschen, in dem Durchsetzungsgeschwindigkeit finanzielle Verluste und Verbraucherschäden reduzieren kann. Das Modell ist nützlich für Kunden, die keine Spezialistenteams für Marktplatzüberwachung, Domain-Missbrauch oder grenzüberschreitende Eskalation haben. Selbstverwaltete Software bleibt für Organisationen mit ausgereiften Sicherheitsbetriebszentren und internen Ermittlern relevant. Projektbasierte Dienste eignen sich weiterhin für Produkteinführungen, Markteintrittsscans und schnelle Reaktionsarbeiten. Die Branche für verwaltete digitale Risiko- und Markenschutzdienste unterstützt weiterhin mehrere Bereitstellungsansätze, da die Ressourcen der Kunden stark variieren und der Markt Organisationen mit sehr unterschiedlichen internen Fähigkeiten, Budgets und Eskalationsprozessen bedienen muss.
Gemeinsam verwaltete Dienste werden bis 2032 voraussichtlich mit einer CAGR von 15,11 % wachsen, da Organisationen die strategische Aufsicht behalten und Anbieteranalysten sowie Automatisierung für hochvolumige Durchsetzung nutzen. Bolster AI startete seine Signals-Plattform im Oktober 2025, um externe Betrugstelemetrie und Cyberrisikodaten für leitende Sicherheitsteams zusammenzuführen. Dieser Ansatz unterstützt Teams, die Markenintelligenz als Teil umfassenderer Betrugs- und Bedrohungsmanagementprogramme benötigen. Er ermöglicht es Kunden auch, Prioritäten zu definieren, während der Anbieter wiederholbare Aktivitäten übernimmt. Anbieter benötigen Orchestrierungstools, die ihre Durchsetzungsmaschinen mit bestehenden Kundensicherheitssystemen verbinden, da Integrationsanforderungen eine Adoptionsbarriere bleiben und Kunden einen praktischen Weg benötigen, Fälle zu überprüfen, ohne doppelte Arbeit über Teams hinweg zu erzeugen.
Nach Unternehmensgröße:
Großunternehmen führen, während kleine und mittlere Unternehmen expandierenGroßunternehmen hielten im Jahr 2026 einen Marktanteil von 63,27 %, da sie Multi-Marken-Portfolios für geistiges Eigentum über viele Plattformen und Rechtsgebiete hinweg verwalten. Ihre Beschaffungsprozesse und Sicherheitsressourcen unterstützen auch umfassende Überwachungsprogramme. Große globale Marken können gleichzeitig mit Missbrauch über Einzelhandelskanäle, soziale Netzwerke, Domains und mobile Anwendungen konfrontiert sein. Diese Breite macht verwaltete Dienste wertvoll, selbst wenn interne Rechts- oder Sicherheitsteams gut entwickelt sind. Der Marktanteil von Großunternehmen im Markt für verwaltete digitale Risiko- und Markenschutzdienste spiegelt den Umfang und die Kontinuität ihrer Durchsetzungsbedürfnisse wider, einschließlich der Notwendigkeit, globale Richtlinien festzulegen und gleichzeitig lokale Berichterstattungs-, Überprüfungs- und rechtliche Anforderungen zu verwalten.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 15,34 % wachsen, da Automatisierung die Kosten einzelner Durchsetzungsmaßnahmen senkt. MarqVision erklärte, dass Marken typischerweise 5 % bis 10 % Umsatzsteigerungen durch die Bekämpfung von Fälschungen und unautorisierten Verkäuferinterferenzen erzielen. Mode-, Konsumgüter- und Spezialmarken sind zunehmend mit Imitationen auf TikTok Shop und Shopee konfrontiert, selbst wenn ihnen die Größe global anerkannter Marken fehlt. Diese Verschiebung weitet die Nachfrage nach Analysten-Support aus, ohne ein vollständig ausgelagertes Programm zu erfordern.
Nach Einsatzmodell:
Cloud führt, während Hybrid Datenspeicherungsanforderungen adressiertCloudbasierte Bereitstellung entfiel im Jahr 2026 auf 66,83 % des Marktes, da kontinuierliches, plattformübergreifendes Scanning flexible Rechenkapazität erfordert. Es unterstützt die Echtzeitüberwachung über eine breite Palette von Online-Kanälen. MarqVision erklärte, dass seine Plattform über mehr als 1.500 Plattformen in mehr als 118 Ländern über gemeinsame Infrastruktur verfügt. Aggregierte Signale können dazu beitragen, die KI-Erkennungsleistung zu verbessern, indem Anbieter wiederkehrende Missbrauchsmuster identifizieren können. On-Premises-Bereitstellung bleibt für Organisationen in Regierung, Verteidigung und Finanzdienstleistungen relevant, die strenge Anforderungen an sensible Daten haben, insbesondere wenn interne Kontrollen die Bewegung von Telemetrie oder Beweisen außerhalb der Organisation einschränken.
Hybride Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 15,23 % wachsen, da Unternehmen cloudbasierte Erkennung mit lokaler Datenverarbeitung kombinieren. Dieses Modell adressiert Datenspeicherungsanforderungen in Deutschland, Indien, China und Saudi-Arabien. Es ermöglicht einer Organisation, skalierbare Erkennung zu nutzen und gleichzeitig ausgewählte Informationen in der eigenen Umgebung zu behalten. Die Marktgröße für hybride Bereitstellung im Markt für verwaltete digitale Risiko- und Markenschutzdienste wird von Käufern gestützt, die sowohl breite Sichtbarkeit als auch stärkere Kontrolle über die Datenverarbeitung benötigen. Anbieter benötigen flexible Programmierschnittstellen und Bereitstellungsoptionen, die Cloud-Durchsetzungsorchestrierung mit lokal gehosteten Datenspeichern verbinden, damit Kundenteams gemeinsame Erkennungsfähigkeiten nutzen können, ohne die Kontrolle über ausgewählte Informationen aufzugeben.

Nach Endnutzerbranche:
Einzelhandel führt, während BFSI von der Konvergenz mit Betrug profitiertEinzel- und E-Commerce-Handel hielt im Jahr 2026 einen Marktanteil von 26,47 %, da Marken-Konsumgüter einen starken Anreiz für Fälscher und unautorisierte Verkäufer schaffen. Social Commerce fügt neue Orte für Produktmissbrauch und Kundentäuschung hinzu. Einzelhändler müssen auch Produktangebote, Domains, Werbung, Social-Media-Konten und Kundenkommunikation schützen. Diese Bedürfnisse machen kontinuierliche Überwachung wichtiger als gelegentliche Ermittlungen. Der Markt für verwaltete digitale Risiko- und Markenschutzdienste bedient diesen Sektor, indem er Anbietern ermöglicht, produkt-, marken- und betrugsbezogene Beweise in einem einzigen Programm zu kombinieren, sodass Kunden verwandte Aktivitäten sehen und handeln können, bevor ein irreführendes Angebot oder eine Nachricht mehr Verbraucher erreicht.
BFSI wird bis 2032 voraussichtlich mit einer CAGR von 15,93 % wachsen, da Markenimitationen zunehmend mit Kontoübernahmen und Finanzbetrug überlappen. Allure Security berichtete, dass Kontoübernahmen im Zusammenhang mit Imitationen den Jahresumsatz einer Kreditgenossenschaft um 2,7 % bis 11 % beeinflussen können. Gesundheitswesen, Fertigung, Regierung und Verteidigung expandieren ebenfalls stetig, da KI-generierte Imitationen von Anbietern, Zertifizierungen und Dienstleistungen folgenreicher werden. Informationstechnologie- und Telekommunikationsunternehmen sind sowohl als Ziele als auch als von Angreifern genutzte Infrastrukturanbieter exponiert. Anbieter, die Sicherheits-, Betrugs-, Marketing- und Rechtsteams unterstützen, können einen stärkeren Fall für gemeinsame Budgets innerhalb dieser Organisationen machen, was dem Markt für verwaltete digitale Risiko- und Markenschutzdienste eine Rolle sowohl bei der Verlustprävention als auch bei der Markenintegritätsarbeit gibt.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,37 % am Markt für verwaltete digitale Risiko- und Markenschutzdienste, da es viele global anerkannte Marken, ausgereifte Sicherheitsbeschaffung und etablierte Durchsetzungstools hat. Die Federal Trade Commission meldete bis April 2026 mehr als 70 Millionen USD an Verbraucherentschädigungen und mehr als ein Dutzend Maßnahmen im Rahmen ihrer Impersonation Rule. Die Vereinigten Staaten machen den größten Teil des regionalen Umsatzes aus, während Kanada und Mexiko expandieren, da Marken grenzüberschreitender Exposition durch Verletzungsnetzwerke in Südamerika und dem asiatisch-pazifischen Raum ausgesetzt sind. Gemeinsam verwaltete Dienste werden zunehmend relevant, da Sicherheitsbetriebszentren externe Markeninformationen in ein breiteres Bedrohungsmanagement integrieren.
Europa ist die zweitgrößte Region, wobei Deutschland, das Vereinigte Königreich und Frankreich die Hauptumsatzbasis bilden, während die Bundesnetzagentur für die nationale Koordination und Durchsetzung im Rahmen des deutschen Digitale-Dienste-Gesetzes verantwortlich ist. Der Markenverband berichtete, dass 6 % der in Europa importierten Markenprodukte gefälscht sind, was einen klaren Grund für Investitionen in die Durchsetzung liefert.[3] Südamerika ist eine sich entwickelnde Chance, mit Phishing-Kampagnen, die auf Einzelhandelsmarken in Mexiko, Chile und Brasilien abzielen. Kaspersky identifizierte im Jahr 2025 mehr als 1.000 bösartige Phishing-Domains, die auf Online-Einzelhandelsmarken in diesen Ländern abzielten. Axurs lokale Sprachkompetenz und Plattformbeziehungen verschaffen ihm eine bedeutende regionale Position, während Mercado Libres Markenschutzprogramme die Nutzung verwalteter Durchsetzungsdienste unterstützen.
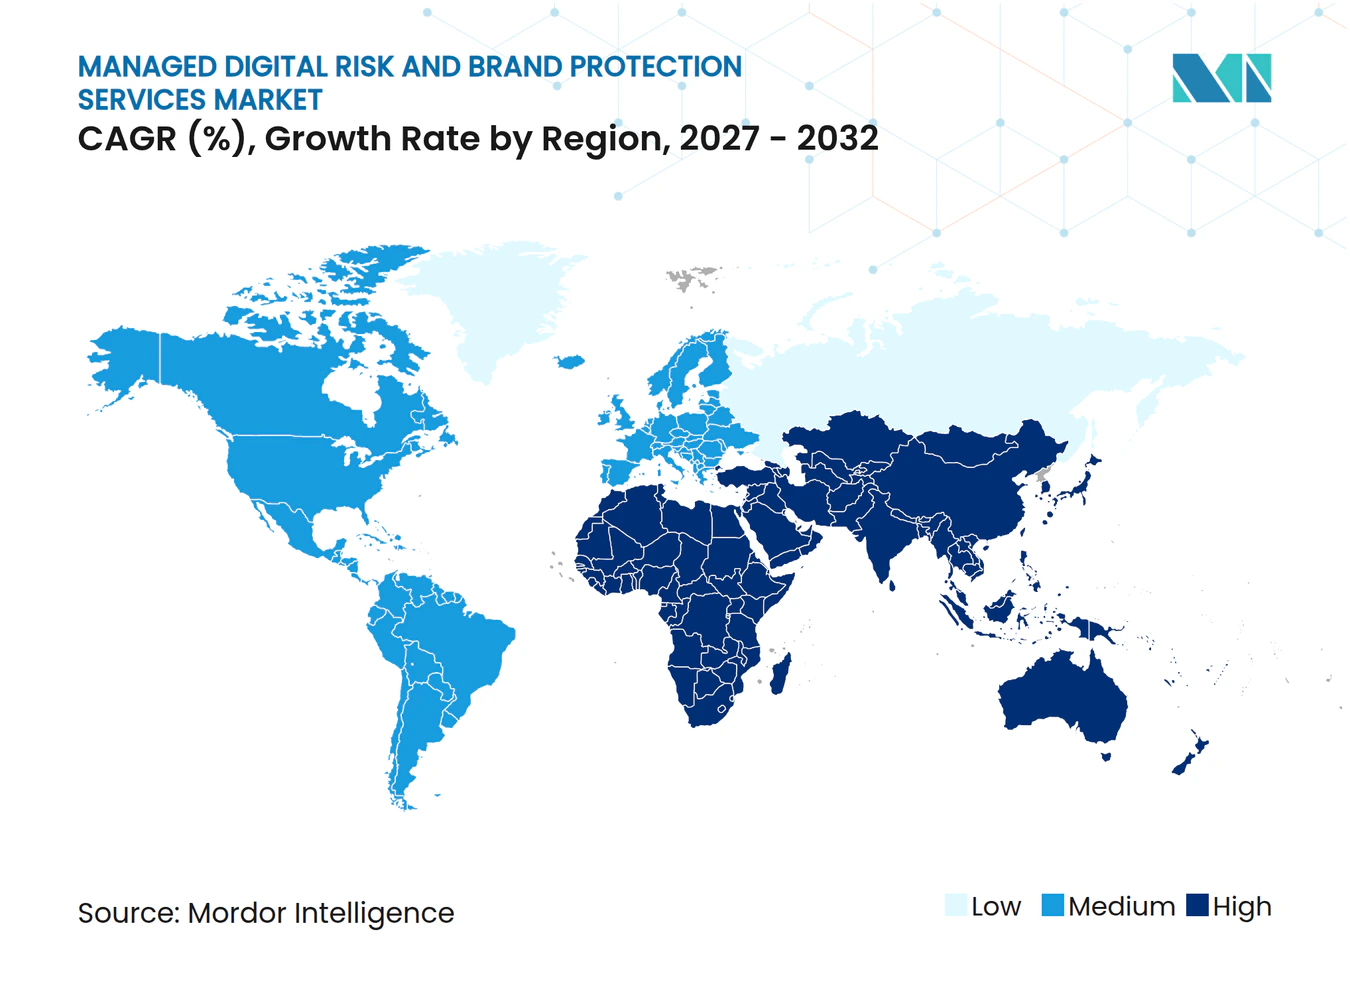
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 15,29 % wachsen, der höchsten regionalen Wachstumsrate im Markt für verwaltete digitale Risiko- und Markenschutzdienste. Die Region kombiniert Fälschungsherstellungsnetzwerke mit schnell wachsendem Social Commerce, was eine große und sich verändernde Durchsetzungsfläche schafft. Japan und Südkorea sind wachsende Unternehmensbedarfszentren, und MarqVisions Finanzierungsrunde vom September 2025 beinhaltete Unterstützung für die Japan-Expansion und ein Tokioter Büro. Plattformhaftungsregeln in China, Fälschungsmeldungen in Vietnam und strengere Datenschutzanforderungen in Indien stärken die compliance-bezogene Nachfrage. Der Nahe Osten und Afrika halten einen kleineren Anteil, wobei Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika als fortgeschrittenere Teilmärkte fungieren, da internationale Marken die Überwachungsanforderungen ausweiten.
Wettbewerbslandschaft
Marktkonzentration
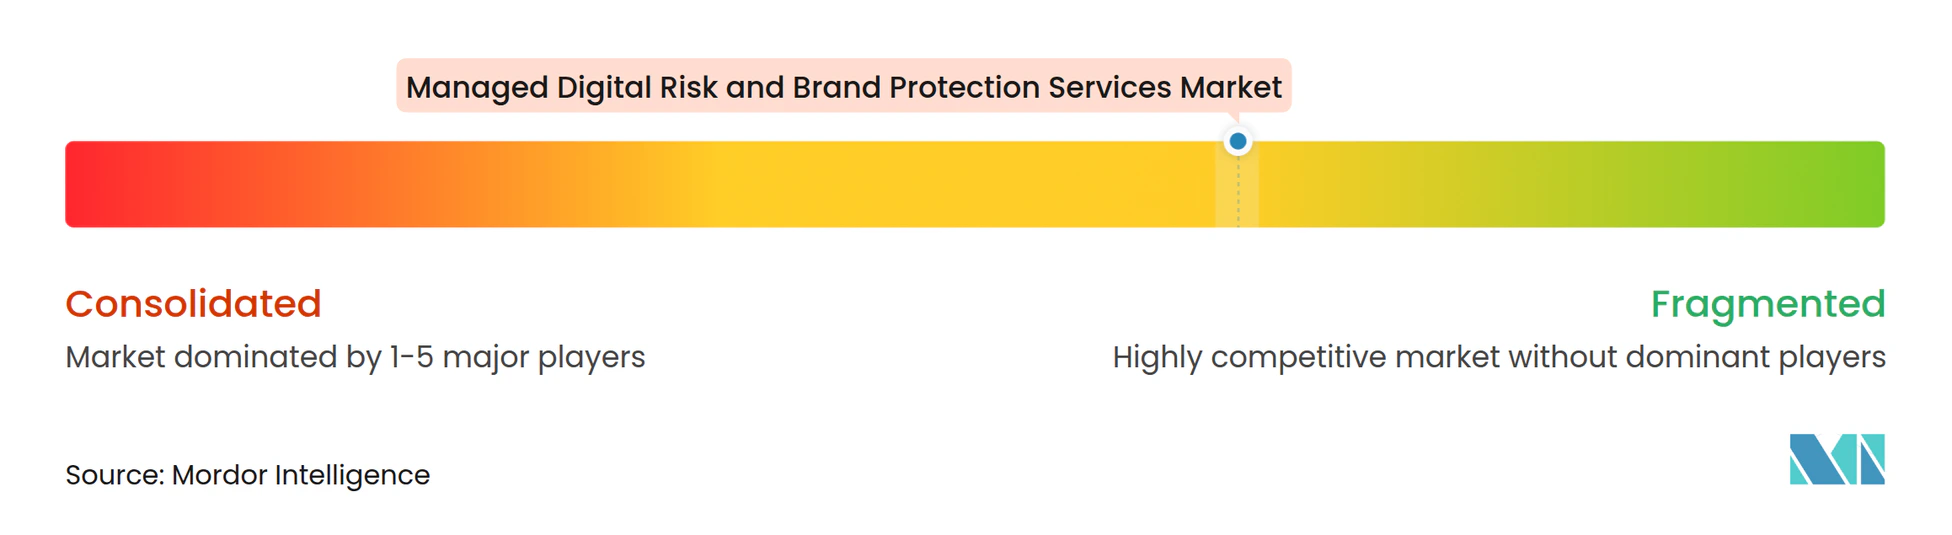
Der Markt für verwaltete digitale Risiko- und Markenschutzdienste bleibt fragmentiert, wobei Spezialplattformen, Cybersicherheitsanbieter und KI-fokussierte Unternehmen in verwandten Dienstleistungskategorien konkurrieren. MarkMonitor und Corporation Service Company stützen sich auf etablierte Domain-Management- und rechtliche Durchsetzungsbeziehungen, um große Unternehmenskunden zu halten, während Red Points, Bolster AI und MarqVision durch Automatisierung, breite Abdeckung und Durchsetzungsgeschwindigkeit konkurrieren.
Group-IB und CybelAngel kombinieren Nachrichten- und Markenschutzfähigkeiten, was ihnen Relevanz in BFSI-Konten verleiht, während Axur durch Sprachkompetenz und lokale Plattformbeziehungen einen regionalen Vorteil in Südamerika hat. Diese Mischung von Wettbewerbern bedeutet, dass Kunden Anbieter basierend auf Branchenbedürfnissen, Geografie, Betriebsmodell und Integrationsanforderungen auswählen können. Wettbewerbsaktivitäten konzentrieren sich auf den Schutz für KI-Chatbots und agentischen Commerce, stärkere Identitätsgraphen, Verkäufernetzwerkanalyse und engere Verbindungen zwischen Markentelemetrie und externem Angriffsflächen-Management.
Akamai startete Brand Guardian im März 2026 und fügte seiner breiteren Internet-Plattform automatisierte Betrugserkennung und Entfernungsfähigkeiten hinzu. Red Points startete Actor Networks im Oktober 2025, um verletzende Akteure über gemeinsame Identifikatoren wie E-Mail-Adressen, Telefonnummern, Zahlungskonten und Lageradressen zu verbinden. Tracer AI startete im Juni 2025 eine dedizierte ChatGPT-Schutzlösung, was die Bewegung hin zur Überwachung KI-gesteuerter Einkaufs- und Informationskanäle widerspiegelt.
Branchenführer im Markt für verwaltete digitale Risiko- und Markenschutzdienste
-
ZeroFox, Inc.
-
BrandShield Ltd.
-
Netcraft Ltd
-
MarkMonitor Inc.
-
Corporation Service Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete digitale Risiko- und Markenschutzdienste Unternehmen in diesem Bericht
- ZeroFox, Inc.
- BrandShield Ltd.
- Netcraft Ltd
- MarkMonitor Inc.
- Corporation Service Company
- OpSec Security
- Bolster AI, Inc.
- MarqVision, Inc.
- Fortra, LLC
- Group-IB Global Private Limited
- CybelAngel SAS
- Axur Segurança e Defesa Cibernética S.A.
- BrandVerity, Inc.
- Tracer, Inc.
- Allure Security Technology, Inc.
- Recorded Future, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete digitale Risiko- und Markenschutzdienste
- September 2026: Netcraft gewann im Jahr 2026 5 weitere der 12 größten US-amerikanischen Finanzinstitute als Kunden mit zunehmendem Entfernungsvolumen, was die wachsende Einführung KI-gestützter Markenbedrohungsunterbrechung als Mainstream-Sicherheitsfähigkeit bei großen Banken demonstriert.
- Juni 2026: Das Signals Research Program von ZeroFox deckte eine anhaltende Domain-Imitationsoperation auf, bei der 73 korrelierte Domains identifiziert wurden, die zwischen Juli 2025 und Juni 2026 registriert wurden und ZeroFox, Red Points, Corsearch und Group-IB imitierten, was zeigt, dass Bedrohungsakteure systematisch die Vertrauensinfrastruktur angreifen, auf die verwaltete Durchsetzungsnetzwerke angewiesen sind.
- Mai 2026: Bolster AI startete die Überwachung betrügerischer Werbung und erweiterte damit den externen Bedrohungsschutz auf bezahlte Werbekanäle, wo KI-generierte Markenimitationskampagnen zunehmend Such- und Social-Media-Werbung ausnutzen, bevor authentische Markenkommunikation Verbraucher erreicht.
- März 2026: Akamai startete Brand Guardian am 25. März 2026, eine KI-gestützte Weiterentwicklung seines Brand Protector-Produkts, das Imitationserkennung, globale Internet-Traffic-Überwachung und automatisierte Entfernungsmaßnahmen mit einer Genauigkeit von 99,99 % integriert und auf Finanzdienstleistungs-, Einzelhandels- und Gesundheitswesenunternehmen abzielt.
Berichtsumfang des globalen Marktes für verwaltete digitale Risiko- und Markenschutzdienste
Der Markt für verwaltete digitale Risiko- und Markenschutzdienste umfasst Drittanbieterdienste, die Organisationen dabei helfen, digitale Bedrohungen für ihre Marken, Vermögenswerte, Kunden und Mitarbeiter zu identifizieren, zu überwachen, zu bewerten und zu mindern. Diese Dienste umfassen digitale Risikoüberwachung, Erkennung von Markenimitationen, Phishing- und Betrugsüberwachung, Social-Media-Überwachung, Domain-Überwachung, Darknet-Überwachung, Bedrohungsintelligenz und Entfernungsdienste.
Der Marktbericht für verwaltete digitale Risiko- und Markenschutzdienste ist segmentiert nach Dienstleistungstyp (verwaltete Überwachungsdienste, verwaltete Durchsetzungs- und Entfernungsdienste, Ermittlungs- und Nachrichtendienste sowie Beratungs-, Implementierungs-, Schulungs- und Supportdienste), Bereitstellungsmodell (vollständig verwaltete Dienste, gemeinsam verwaltete Dienste, selbstverwaltete Software und projektbasierte Dienste), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Einsatzmodell (On-Premises, cloudbasiert und hybrid), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzel- und E-Commerce-Handel, Fertigung, Regierung und Verteidigung sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltete Überwachungsdienste |
| Verwaltete Durchsetzungs- und Entfernungsdienste |
| Ermittlungs- und Nachrichtendienste |
| Beratungs-, Implementierungs-, Schulungs- und Supportdienste |
| Vollständig verwaltete Dienste |
| Gemeinsam verwaltete Dienste |
| Selbstverwaltete Software |
| Projektbasierte Dienste |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| On-Premises |
| Cloudbasiert |
| Hybrid |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzel- und E-Commerce-Handel |
| Fertigung |
| Regierung und Verteidigung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Verwaltete Überwachungsdienste | |
| Verwaltete Durchsetzungs- und Entfernungsdienste | ||
| Ermittlungs- und Nachrichtendienste | ||
| Beratungs-, Implementierungs-, Schulungs- und Supportdienste | ||
| Nach Bereitstellungsmodell | Vollständig verwaltete Dienste | |
| Gemeinsam verwaltete Dienste | ||
| Selbstverwaltete Software | ||
| Projektbasierte Dienste | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Einsatzmodell | On-Premises | |
| Cloudbasiert | ||
| Hybrid | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzel- und E-Commerce-Handel | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete digitale Risiko- und Markenschutzdienste?
Der Markt wird im Jahr 2026 auf 3,17 Milliarden USD geschätzt und soll bis 2032 auf 7,04 Milliarden USD anwachsen, mit einer CAGR von 14,42 % von 2027 bis 2032.
Was treibt die Nachfrage nach verwalteten digitalen Risiko- und Markenschutzdiensten an?
Markenimitationen, Phishing-Verluste, grenzüberschreitender Social Commerce, KI-gestützter Betrug und plattformbezogene Rechenschaftspflichten erhöhen die Nachfrage.
Welcher Dienstleistungstyp wächst am schnellsten im Bereich verwalteter digitaler Risiko- und Markenschutzdienste?
Verwaltete Durchsetzungs- und Entfernungsdienste werden bis 2032 voraussichtlich mit einer CAGR von 15,67 % wachsen.
Welche Kundengruppe wird voraussichtlich am schnellsten wachsen?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 15,34 % wachsen, da Automatisierung die Durchsetzungskosten senkt.
Welche Region verzeichnet das schnellste prognostizierte Wachstum?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 15,29 % wachsen, unterstützt durch das Wachstum des Social Commerce und Fälschungsherstellungsnetzwerke.