
Taille et part du marché des services gérés de risque numérique et de protection de marque
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
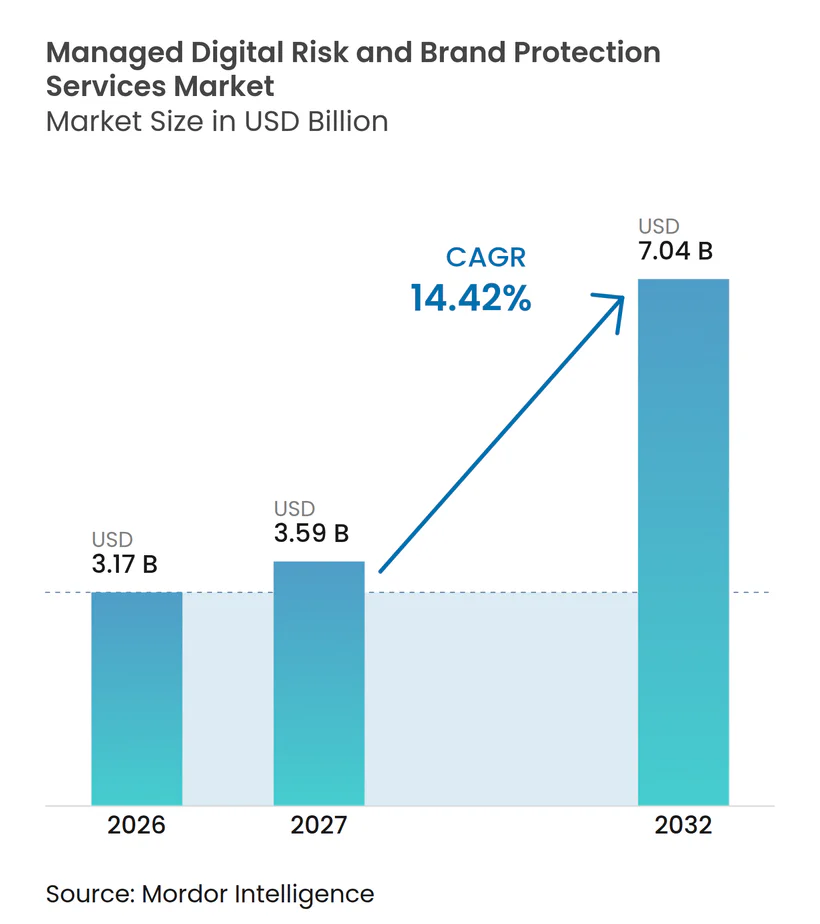
| Taille du Marché (2027) | 3.59 Milliards de dollars |
| Taille du Marché (2032) | 7.04 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de risque numérique et de protection de marque par Mordor Intelligence
La taille du marché des services gérés de risque numérique et de protection de marque est évaluée à 3,17 milliards USD en 2026 et devrait atteindre 7,04 milliards USD d'ici 2032, avec un CAGR de 14,42 % de 2027 à 2032. L'escalade des usurpations d'identité, du phishing, des annonces de contrefaçons et des vitrines frauduleuses rapproche la protection de marque des priorités essentielles en matière de revenus et de prévention de la fraude. Le marché des services gérés de risque numérique et de protection de marque se développe également parce que le commerce électronique transfrontalier et le commerce social créent davantage d'espaces où les abus peuvent se propager sur les plateformes et les juridictions. La détection basée sur l'IA et les suppressions automatisées modifient la façon dont les prestataires se font concurrence, la rapidité, la couverture et la capacité à relier les vendeurs associés devenant plus importantes. La responsabilisation réglementaire des plateformes renforce la nécessité de processus de surveillance et d'application documentés en Europe et de plus en plus dans la région Asie-Pacifique.
Principaux enseignements du rapport
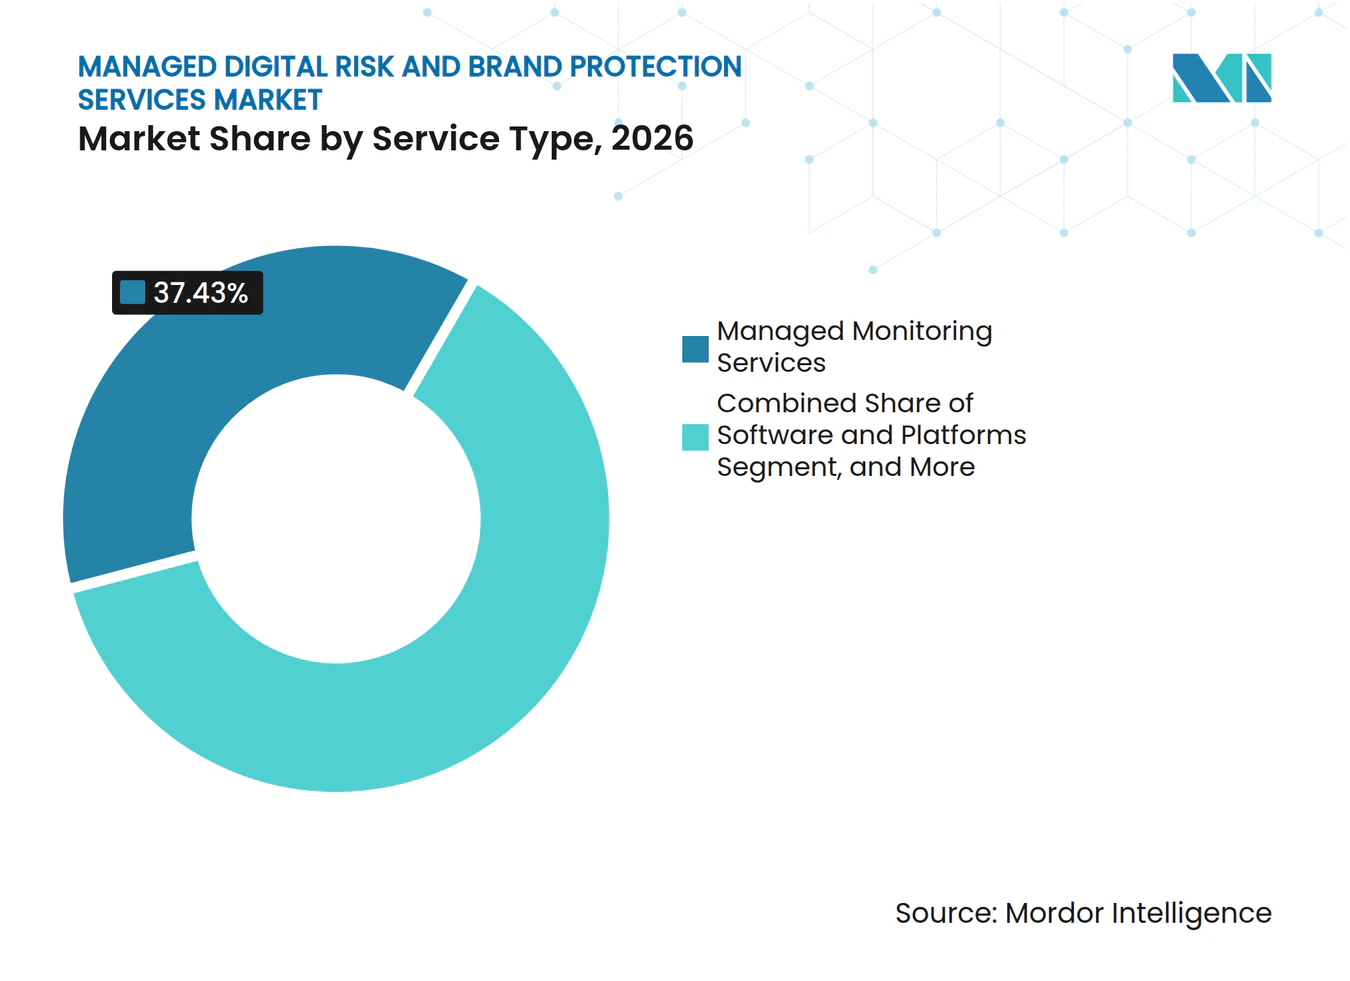
- Par type de service, les services de surveillance gérés ont représenté 37,43 % de la part du marché des services gérés de risque numérique et de protection de marque en 2026, tandis que les services gérés d'application et de suppression devraient croître à un CAGR de 15,67 % jusqu'en 2032.
- Par modèle de prestation, les services entièrement gérés ont représenté 34,87 % du marché en 2026, tandis que les services co-gérés devraient se développer à un CAGR de 15,11 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises ont représenté 63,27 % du marché en 2026, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 15,34 % jusqu'en 2032.
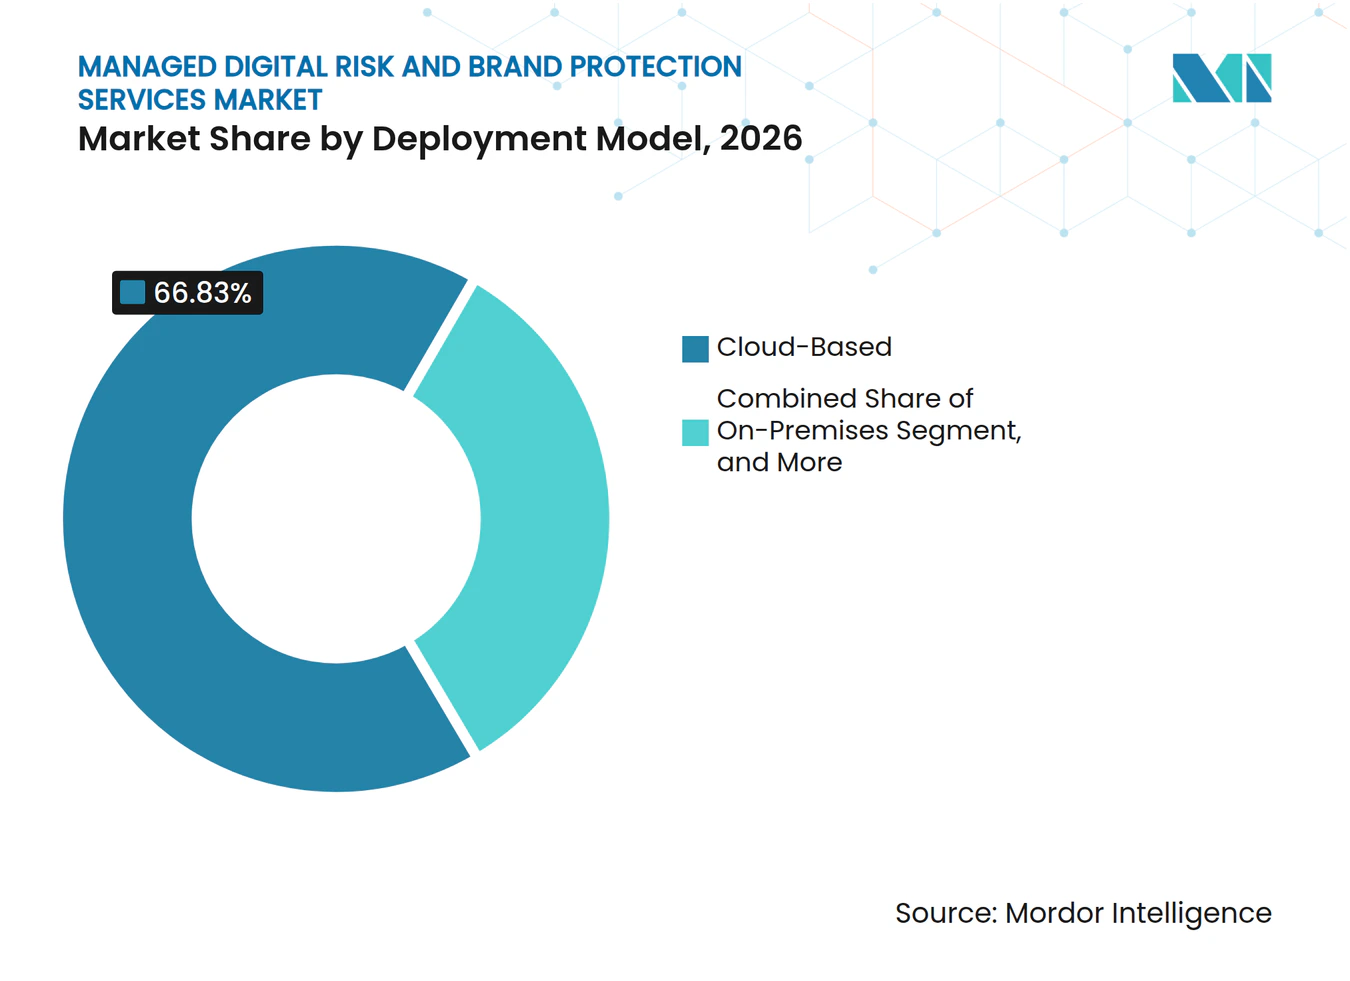
- Par modèle de déploiement, le déploiement en nuage a représenté 66,83 % du marché en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 15,23 % jusqu'en 2032.
- Par secteur d'utilisation final, le commerce de détail et le commerce électronique ont représenté 26,47 % du marché des services gérés de risque numérique et de protection de marque en 2026, tandis que le secteur BFSI devrait croître à un CAGR de 15,93 % jusqu'en 2032.
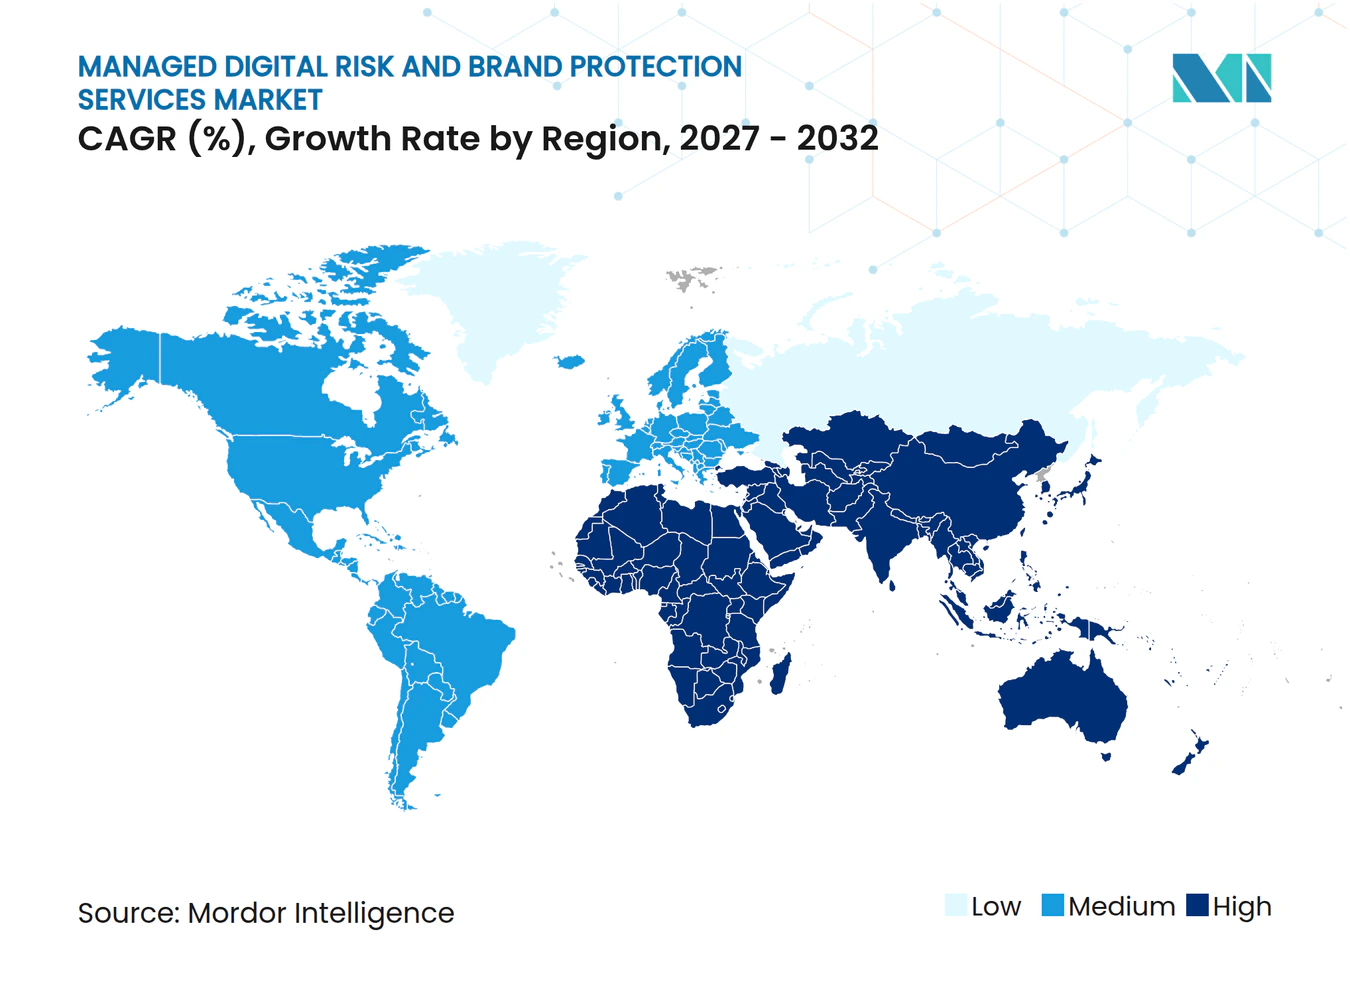
- Par géographie, l'Amérique du Nord a représenté 42,37 % du marché en 2026, tandis que la région Asie-Pacifique devrait croître à un CAGR de 15,29 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des pertes liées à l'usurpation de marque et au phishing | +3.2% | Mondial, concentration maximale en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Expansion du commerce électronique transfrontalier et du commerce social | +2.8% | Cœur Asie-Pacifique, débordement vers l'Europe et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Détection basée sur l'IA et suppressions automatisées | +2.3% | Mondial | Moyen terme (2-4 ans) |
| Exigences réglementaires et de responsabilisation des plateformes | +1.9% | Europe, Amérique du Nord, portée croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Abus de recherche et d'achats par IA générative | +1.7% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Graphes d'identité pour la perturbation des réseaux de vendeurs | +1.2% | Mondial, adoption précoce en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La hausse des pertes liées à l'usurpation de marque et au phishing stimule les achats en entreprise
L'usurpation de marque est devenue un problème matériel de revenus et de préjudice aux consommateurs que les entreprises ne peuvent pas traiter comme un coût d'exploitation ordinaire, car elle peut rediriger les clients avant qu'ils n'atteignent un site authentique, affaiblir la confiance envers la marque et créer un travail récurrent pour les équipes de sécurité, de lutte contre la fraude, juridiques et de service client. La Commission fédérale du commerce a enregistré 3,5 milliards USD de pertes signalées liées aux arnaques aux imposteurs en 2025, l'usurpation d'identité d'entreprises représentant près de 1 milliard USD. Le FBI a enregistré 20,9 milliards USD de pertes liées à la cybercriminalité dans son rapport annuel sur la criminalité sur Internet 2025, tandis que le phishing et l'usurpation d'identité ont généré 191 561 plaintes.[1] Les banques communautaires et les petites coopératives de crédit ont fait face à une augmentation plus marquée du ciblage en 2025, élargissant la demande au-delà de la clientèle d'entreprise traditionnelle. Cette pression soutient le marché des services gérés de risque numérique et de protection de marque, car les acheteurs ont besoin d'une surveillance plus rapide, de voies d'escalade claires et d'une application sur les sites web, les domaines, les canaux sociaux, les publicités et les places de marché, avec un partenaire géré capable de maintenir le travail organisé lorsqu'un cas affecte plusieurs canaux orientés client à la fois.
L'expansion du commerce électronique transfrontalier et du commerce social élargit la surface d'application
Le commerce social a déplacé la distribution de contrefaçons des annonces isolées sur les places de marché vers des opérations coordonnées utilisant plusieurs plateformes et juridictions, la même campagne utilisant une publication sociale pour attirer l'attention, une annonce sur une place de marché pour traiter une vente, et une route d'exécution à l'étranger pour éloigner le vendeur du client. MarqVision a décrit des routes où un opérateur illicite fait la promotion de produits sur TikTok, effectue des transactions via une place de marché d'Asie du Sud-Est et exécute les commandes depuis un entrepôt chinois. En octobre 2025, l'OLAF et l'EUIPO ont réuni plus de 100 participants de plus de 50 autorités douanières et des principales plateformes en ligne pour lutter contre la contrefaçon dans le commerce électronique. Markenverband a estimé que 6 % des produits de marque importés en Europe sont des contrefaçons, avec les cosmétiques, les jouets, l'électronique et l'habillement parmi les catégories concernées. Le renforcement de l'application en Chine déplace une partie de l'activité vers l'Indonésie, la Thaïlande et les Philippines, augmentant le besoin de surveillance régionale. Le marché des services gérés de risque numérique et de protection de marque bénéficie lorsque les propriétaires de marques ont besoin d'un seul prestataire pour coordonner les preuves, la détection et l'action sur les canaux plutôt que de gérer des réponses séparées sur les places de marché, en particulier lorsque le même vendeur ou la même campagne se déplace rapidement entre les environnements sociaux, de vente au détail, de paiement et d'exécution.
La détection basée sur l'IA et les suppressions automatisées redéfinissent l'économie opérationnelle
La surveillance basée sur l'IA réduit le temps nécessaire pour identifier et agir sur les menaces envers les marques, ce qui renforce l'argument en faveur des dépenses d'application gérées et peut mettre en évidence des annonces déguisées et des schémas récurrents que les recherches par mots-clés ou les examens manuels d'images ne peuvent pas identifier de manière cohérente. Corsearch a déclaré que sa plateforme Zeal 2.0 traite en moyenne 150 000 annonces par client chaque jour et utilise la détection sémantique pour identifier les infractions déguisées. Netcraft a signalé un taux de réussite de suppression de 99,8 % sur plus de 50 000 suppressions d'arnaques téléphoniques et un délai médian de résolution de 21 heures pour son service de perturbation des arnaques téléphoniques. Microsoft a documenté que les outils d'IA peuvent créer des vitrines de commerce électronique frauduleuses en quelques minutes plutôt qu'en quelques jours. MarqVision a signalé des actions continues à volume élevé contre les contrefaçons et les contenus illégaux en février 2025. Le marché des services gérés de risque numérique et de protection de marque favorise donc les prestataires qui comblent l'écart entre la détection, la collecte de preuves, la priorisation des cas et l'action de suppression, car une réponse rapide est plus utile à un client lorsque les preuves à l'appui et le dossier de rapport sont disponibles dans le même flux de travail.
Les exigences réglementaires et de responsabilisation des plateformes créent une demande de conformité durable
La loi sur les services numériques oblige les intermédiaires de l'UE à mettre en place des processus de notification et d'action et à vérifier les informations pertinentes sur les commerçants, rendant la tenue rigoureuse des dossiers et les flux de travail réactifs plus importants pour les plateformes et les propriétaires de marques signalant des activités nuisibles. La Commission européenne peut imposer des amendes allant jusqu'à 6 % du chiffre d'affaires annuel mondial en cas de violation de la loi sur les services numériques. La loi allemande sur les services numériques a établi la Bundesnetzagentur comme coordinateur national des services numériques et lui a assigné des responsabilités d'application. Ces exigences encouragent les propriétaires de marques à maintenir des preuves, des dossiers d'escalade et des procédures de rapport coordonnées. Les mesures de conformité au Vietnam, en Inde et à Singapour étendent une demande similaire vers la région Asie-Pacifique. Le marché des services gérés de risque numérique et de protection de marque gagne du terrain là où les organisations doivent démontrer une surveillance fiable et gérer l'application dans plusieurs systèmes juridiques, car un prestataire de services peut aider à aligner les preuves, les rapports, la propriété des cas et le suivi des plateformes avec le processus de conformité interne du client.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Application fragmentée et friction juridictionnelle | -2.1% | Mondial, plus aigu en Asie du Sud-Est, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Contraintes d'intégration et d'analystes qualifiés | -1.6% | Mondial | Moyen terme (2-4 ans) |
| Application native gratuite des plateformes réduisant les dépenses auprès de tiers | -1.3% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Coûts d'évasion adversariale et de réapparition | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'application fragmentée et la friction juridictionnelle augmentent les coûts par suppression
Les opérateurs de contrefaçons exploitent les différences en matière de droits sur les marques, de normes des plateformes et d'accords d'application pour maintenir une activité transfrontalière. Un vendeur peut faire la promotion via une plateforme sociale américaine, effectuer des transactions sur une place de marché d'Asie du Sud-Est et exécuter les commandes depuis un entrepôt chinois, créant des délais de réponse différents, des exigences de dépôt locales et des normes de preuve différentes pour ce qui est effectivement un seul cas. Le Guide d'application numérique de l'APEC 2025 a identifié la fragmentation juridictionnelle comme un défi central pour l'application transfrontalière des marques. Le problème est plus grave dans certaines parties de l'Afrique et du Moyen-Orient, où la coordination des douanes et l'expertise locale dans les litiges de domaines peuvent être limitées. Cela peut également rendre les résultats moins prévisibles pour les clients qui ont besoin d'une suppression rapide sur plusieurs canaux. Les prestataires disposant de réseaux multilingues et du statut de signaleur de confiance sont mieux placés pour absorber cette complexité, tandis que les spécialistes plus petits peuvent faire face à des coûts d'exploitation plus élevés et peuvent avoir besoin de s'appuyer sur des relations de plateforme plus limitées ou des arrangements de soutien local pour des pays individuels.
Les contraintes d'intégration et d'analystes qualifiés limitent la vitesse de déploiement
L'intégration des données de protection de marque avec les systèmes de sécurité, de lutte contre la fraude et les systèmes juridiques peut retarder le déploiement, en particulier pour les organisations du marché intermédiaire. Les plateformes doivent souvent échanger des données avec les systèmes de gestion des informations et des événements de sécurité, les moteurs de lutte contre la fraude et les outils de gestion des dossiers juridiques, tandis que les clients ont également besoin d'une propriété claire des décisions d'examen et d'escalade. ISC2 a estimé un écart mondial de main-d'œuvre en cybersécurité de plus de 4 millions de professionnels en 2025. Le modèle co-géré donne aux clients un contrôle stratégique tandis que les prestataires gèrent la surveillance à volume élevé et le travail d'application. Cet arrangement soutient le CAGR projeté de 15,11 % pour les services co-gérés, mais il ne supprime pas le travail nécessaire pour intégrer les systèmes et définir les responsabilités. Les premiers acheteurs en Asie-Pacifique et en Amérique du Sud peuvent connaître une adoption plus lente en raison de compétences spécialisées et de ressources d'intégration limitées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la surveillance ancre les revenus tandis que l'application croît le plus rapidementLes services de surveillance gérés ont représenté 37,43 % de la part du marché des services gérés de risque numérique et de protection de marque en 2026, car la surveillance est le point de départ de l'application sur les domaines, les plateformes sociales, les places de marché et les boutiques d'applications. Elle donne aux clients la visibilité nécessaire pour identifier les abus avant qu'ils puissent être escaladés ou supprimés. Les services d'investigation et de renseignement gagnent en pertinence dans les comptes BFSI et gouvernementaux qui ont besoin d'attribution et de preuves pour des actions en justice. Les services de conseil et de soutien génèrent également des revenus grâce à l'intégration et à la conception de programmes. Ces services restent importants lorsqu'un client construit des processus internes ou entre dans un nouveau canal en ligne, et ils donnent au marché des services gérés de risque numérique et de protection de marque une base récurrente de travail pouvant soutenir des programmes d'application à plus long terme.
Les services gérés d'application et de suppression devraient croître à un CAGR de 15,67 % jusqu'en 2032, car les acheteurs recherchent des actions claires et mesurables plutôt que de simples alertes sur les menaces. Akamai a lancé Brand Guardian en mars 2026 pour combiner la détection d'usurpation d'identité, la visibilité sur Internet et les suppressions automatisées.[2] Red Points a lancé AI Commerce Protection en octobre 2025 pour détecter et supprimer les annonces de contrefaçons dans les expériences d'achat alimentées par l'IA. Le marché des services gérés de risque numérique et de protection de marque évolue vers des flux de travail intégrés qui connectent directement la surveillance à l'action.



Par modèle de prestation :
les services entièrement gérés sont en tête tandis que les services co-gérés s'accélèrentLes services entièrement gérés ont représenté 34,87 % du marché en 2026, car de nombreuses entreprises souhaitent une continuité dans un domaine où la rapidité d'application peut réduire les pertes financières et les préjudices aux consommateurs. Le modèle est utile pour les clients qui ne disposent pas d'équipes spécialisées pour la surveillance des places de marché, les abus de domaines ou l'escalade transfrontalière. Les logiciels auto-gérés restent pertinents pour les organisations disposant de centres d'opérations de sécurité matures et d'enquêteurs internes. Les services basés sur des projets restent adaptés aux lancements de produits, aux analyses d'entrée sur le marché et aux travaux d'intervention rapide. Le secteur des services gérés de risque numérique et de protection de marque continue de soutenir plusieurs approches de prestation, car les ressources des clients varient considérablement, et le marché doit servir des organisations avec des compétences internes, des budgets et des processus d'escalade très différents.
Les services co-gérés devraient croître à un CAGR de 15,11 % jusqu'en 2032, car les organisations conservent la supervision stratégique et utilisent les analystes et l'automatisation des prestataires pour l'application à volume élevé. Bolster AI a lancé sa plateforme Signals en octobre 2025 pour rassembler la télémétrie externe sur la fraude et les données de cyber-risque pour les équipes de sécurité senior. Cette approche soutient les équipes qui ont besoin de renseignements sur les marques dans le cadre de programmes plus larges de gestion de la fraude et des menaces. Elle permet également aux clients de définir des priorités tandis que le prestataire gère les activités répétables. Les prestataires auront besoin d'outils d'orchestration qui connectent leurs moteurs d'application aux systèmes de sécurité existants des clients, car les exigences d'intégration restent un obstacle à l'adoption et les clients ont besoin d'un moyen pratique d'examiner les cas sans créer de travail en double entre les équipes.
Par taille d'organisation :
les grandes entreprises sont en tête tandis que les petites et moyennes entreprises se développentLes grandes entreprises ont représenté 63,27 % du marché en 2026, car elles gèrent des portefeuilles de propriété intellectuelle multi-marques sur de nombreuses plateformes et juridictions. Leurs processus d'achat et leurs ressources en matière de sécurité soutiennent également des programmes de surveillance complets. Les grandes marques mondiales peuvent faire face à des abus simultanément sur les canaux de vente au détail, les réseaux sociaux, les domaines et les applications mobiles. Cette ampleur rend les services gérés précieux même lorsque les équipes juridiques ou de sécurité internes sont bien développées. La part de marché des grandes entreprises dans les services gérés de risque numérique et de protection de marque reflète l'ampleur et la continuité de leurs besoins en matière d'application, notamment la nécessité de définir une politique mondiale tout en gérant les exigences locales en matière de rapports, d'examen et de conformité juridique.
Les petites et moyennes entreprises devraient croître à un CAGR de 15,34 % jusqu'en 2032, car l'automatisation réduit le coût des actions d'application individuelles. MarqVision a déclaré que les marques voient généralement des gains de 5 % à 10 % sur leur chiffre d'affaires en s'attaquant aux interférences des vendeurs contrefacteurs et non autorisés. Les marques de mode, de biens de consommation et de spécialité font de plus en plus face à des usurpations d'identité sur TikTok Shop et Shopee, même lorsqu'elles n'ont pas l'envergure des marques reconnues mondialement. Ce changement élargit la demande de soutien analytique sans nécessiter un programme entièrement externalisé.
Par modèle de déploiement :
le nuage est en tête tandis que le déploiement hybride répond aux exigences de résidence des donnéesLe déploiement en nuage a représenté 66,83 % du marché en 2026, car la surveillance continue et multi-plateformes nécessite une capacité de calcul flexible. Il prend en charge la surveillance en temps réel sur un large ensemble de canaux en ligne. MarqVision a déclaré que sa plateforme couvre plus de 1 500 plateformes dans plus de 118 pays via une infrastructure partagée. Les signaux agrégés peuvent aider à améliorer les performances de détection par l'IA en permettant aux prestataires d'identifier des schémas d'abus répétés. Le déploiement sur site reste pertinent pour les organisations gouvernementales, de défense et de services financiers qui ont des exigences strictes en matière de données sensibles, en particulier lorsque les contrôles internes limitent le mouvement de la télémétrie ou des preuves en dehors de l'organisation.
Le déploiement hybride devrait croître à un CAGR de 15,23 % jusqu'en 2032, car les entreprises combinent la détection en nuage avec le traitement local des données. Ce modèle répond aux exigences de résidence des données en Allemagne, en Inde, en Chine et en Arabie saoudite. Il permet à une organisation d'utiliser une détection évolutive tout en conservant certaines informations dans son propre environnement. La taille du marché des services gérés de risque numérique et de protection de marque pour le déploiement hybride est soutenue par des acheteurs qui ont besoin à la fois d'une large visibilité et de contrôles plus stricts sur le traitement des données. Les prestataires ont besoin d'interfaces de programmation d'applications flexibles et d'options de déploiement qui relient l'orchestration de l'application en nuage aux entrepôts de données hébergés localement, afin que les équipes clientes puissent utiliser des capacités de détection partagées sans renoncer au contrôle sur certaines informations.

Par secteur d'utilisation final :
le commerce de détail est en tête tandis que le BFSI bénéficie de la convergence avec la lutte contre la fraudeLe commerce de détail et le commerce électronique ont représenté 26,47 % du marché en 2026, car les biens de consommation de marque créent une forte incitation pour les contrefacteurs et les vendeurs non autorisés. Le commerce social ajoute de nouveaux espaces pour l'utilisation abusive des produits et la tromperie des clients. Les détaillants doivent également protéger les annonces de produits, les domaines, les publicités, les comptes sociaux et les communications avec les clients. Ces besoins rendent la surveillance continue plus importante que les investigations occasionnelles. Le marché des services gérés de risque numérique et de protection de marque sert ce secteur en permettant aux prestataires de combiner les preuves liées aux produits, aux marques et à la fraude dans un seul programme, permettant aux clients de voir les activités connexes et d'agir avant qu'une annonce ou un message trompeur n'atteigne davantage de consommateurs.
Le BFSI devrait croître à un CAGR de 15,93 % jusqu'en 2032, car l'usurpation de marque chevauche de plus en plus la prise de contrôle de compte et la fraude financière. Allure Security a signalé que la prise de contrôle de compte liée à l'usurpation d'identité peut affecter le chiffre d'affaires annuel d'une coopérative de crédit de 2,7 % à 11 %. Les secteurs de la santé, de la fabrication, du gouvernement et de la défense se développent également régulièrement, car l'usurpation d'identité générée par l'IA des prestataires, des certifications et des services devient plus conséquente. Les entreprises de technologies de l'information et de télécommunications sont exposées à la fois en tant que cibles et en tant que fournisseurs d'infrastructure utilisés par les attaquants. Les fournisseurs qui soutiennent les équipes de sécurité, de lutte contre la fraude, de marketing et juridiques peuvent présenter un argument plus solide pour des budgets partagés au sein de ces organisations, ce qui donne au marché des services gérés de risque numérique et de protection de marque un rôle à la fois dans la prévention des pertes et dans le travail d'intégrité de la marque.
Analyse géographique
L'Amérique du Nord a représenté 42,37 % de la part du marché des services gérés de risque numérique et de protection de marque en 2026, car elle compte de nombreuses marques reconnues mondialement, une maturité dans les achats de sécurité et des outils d'application établis. La Commission fédérale du commerce a signalé plus de 70 millions USD en réparations aux consommateurs et plus d'une douzaine d'actions en vertu de sa règle sur l'usurpation d'identité d'ici avril 2026. Les États-Unis représentent la majeure partie des revenus régionaux, tandis que le Canada et le Mexique se développent à mesure que les marques font face à une exposition transfrontalière aux réseaux de contrefaçon en Amérique du Sud et en Asie-Pacifique. Les services co-gérés deviennent de plus en plus pertinents à mesure que les centres d'opérations de sécurité intègrent des informations externes sur les marques dans une gestion plus large des menaces.
L'Europe est la deuxième région en importance, avec l'Allemagne, le Royaume-Uni et la France fournissant la principale base de revenus, tandis que la Bundesnetzagentur allemande est responsable de la coordination nationale et de l'application dans le cadre de la loi allemande sur les services numériques. Markenverband a signalé que 6 % des produits de marque importés en Europe sont des contrefaçons, fournissant une raison claire d'investir dans l'application.[3] L'Amérique du Sud est une opportunité en développement, avec des campagnes de phishing ciblant les marques de vente au détail au Mexique, au Chili et au Brésil. Kaspersky a identifié plus de 1 000 domaines de phishing malveillants ciblant les marques de vente au détail en ligne dans ces pays en 2025. La capacité linguistique locale d'Axur et ses relations avec les plateformes lui confèrent une position régionale significative, tandis que les programmes de protection de marque de Mercado Libre soutiennent l'utilisation des services d'application gérés.
La région Asie-Pacifique devrait se développer à un CAGR de 15,29 % jusqu'en 2032, le taux de croissance régional le plus élevé du marché des services gérés de risque numérique et de protection de marque. La région combine des réseaux de fabrication de contrefaçons avec un commerce social en forte croissance, ce qui crée une surface d'application large et changeante. Le Japon et la Corée du Sud sont des centres de demande d'entreprise en croissance, et le financement de septembre 2025 de MarqVision comprenait un soutien pour l'expansion au Japon et un bureau à Tokyo. Les règles de responsabilité des plateformes en Chine, les signalements de contrefaçons au Vietnam et les exigences plus strictes en matière de protection des données en Inde renforcent la demande liée à la conformité. Le Moyen-Orient et l'Afrique détiennent une part plus petite, avec l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud agissant comme les sous-marchés les plus avancés à mesure que les marques internationales étendent leurs exigences de surveillance.
Paysage concurrentiel
Concentration du Marché
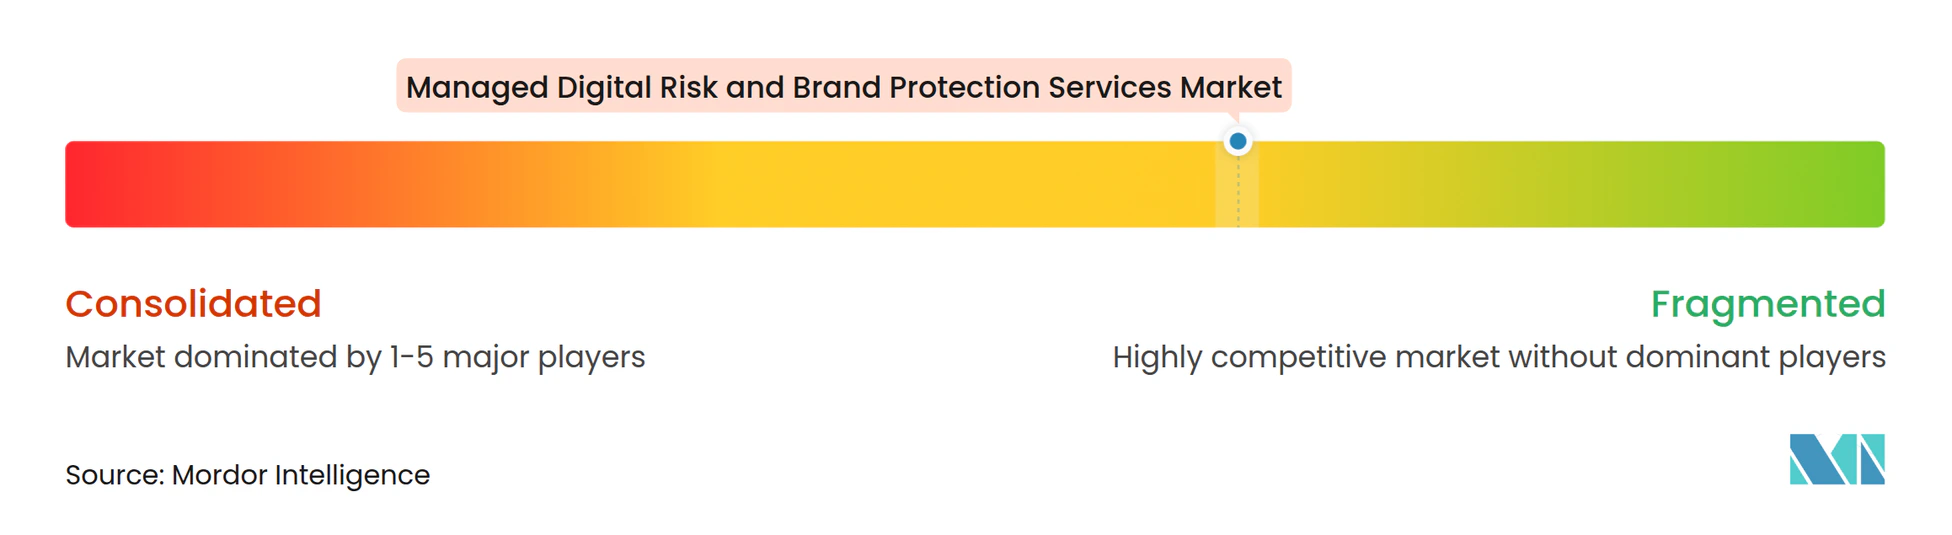
Le marché des services gérés de risque numérique et de protection de marque reste fragmenté, avec des plateformes spécialisées, des fournisseurs de cybersécurité et des entreprises axées sur l'IA en concurrence dans des catégories de services connexes. MarkMonitor et Corporation Service Company s'appuient sur des relations établies en matière de gestion de domaines et d'application juridique pour fidéliser les grands clients d'entreprise, tandis que Red Points, Bolster AI et MarqVision se font concurrence en offrant automatisation, large couverture et rapidité d'application.
Group-IB et CybelAngel combinent des capacités de renseignement et de protection de marque, ce qui leur confère une pertinence dans les comptes BFSI, tandis qu'Axur dispose d'un avantage régional en Amérique du Sud grâce à ses capacités linguistiques et à ses relations avec les plateformes locales. Ce mélange de concurrents signifie que les clients peuvent choisir des prestataires en fonction des besoins sectoriels, de la géographie, du modèle opérationnel et des exigences d'intégration. L'activité concurrentielle se concentre sur la protection des chatbots d'IA et du commerce agentique, des graphes d'identité plus solides, l'analyse des réseaux de vendeurs et des liens plus étroits entre la télémétrie de marque et la gestion de la surface d'attaque externe.
Akamai a lancé Brand Guardian en mars 2026, ajoutant des capacités de détection automatisée de la fraude et de suppression à sa plateforme Internet plus large. Red Points a lancé Actor Networks en octobre 2025 pour connecter les acteurs contrevenants à l'aide d'identifiants partagés tels que les adresses e-mail, les numéros de téléphone, les comptes de paiement et les adresses d'entrepôt. Tracer AI a lancé une solution dédiée de protection ChatGPT en juin 2025, reflétant l'évolution vers la surveillance des canaux d'achat et d'information pilotés par l'IA.
Leaders du secteur des services gérés de risque numérique et de protection de marque
-
ZeroFox, Inc.
-
BrandShield Ltd.
-
Netcraft Ltd
-
MarkMonitor Inc.
-
Corporation Service Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés de risque numérique et de protection de marque Entreprises couvertes dans ce rapport
- ZeroFox, Inc.
- BrandShield Ltd.
- Netcraft Ltd
- MarkMonitor Inc.
- Corporation Service Company
- OpSec Security
- Bolster AI, Inc.
- MarqVision, Inc.
- Fortra, LLC
- Group-IB Global Private Limited
- CybelAngel SAS
- Axur Segurança e Defesa Cibernética S.A.
- BrandVerity, Inc.
- Tracer, Inc.
- Allure Security Technology, Inc.
- Recorded Future, Inc.
Développements industriels récents dans Marché des services gérés de risque numérique et de protection de marque
- Septembre 2026 : Netcraft a ajouté 5 des 12 principales institutions financières américaines comme clients en 2026 avec un volume de suppressions en accélération, démontrant l'adoption croissante par les grandes banques de la perturbation des menaces de marque alimentée par l'IA en tant que capacité de sécurité gérée grand public.
- Juin 2026 : Le programme de recherche Signals de ZeroFox a découvert une opération d'usurpation de domaine soutenue identifiant 73 domaines corrélés enregistrés entre juillet 2025 et juin 2026 qui usurpaient l'identité de ZeroFox, Red Points, Corsearch et Group-IB, révélant que les acteurs malveillants ciblent systématiquement l'infrastructure de confiance sur laquelle reposent les réseaux d'application gérés.
- Mai 2026 : Bolster AI a lancé la surveillance des publicités frauduleuses, étendant la protection contre les menaces externes aux canaux de publicité payante où les campagnes d'usurpation de marque générées par l'IA exploitent de plus en plus la publicité sur les moteurs de recherche et les réseaux sociaux avant que les communications authentiques de la marque n'atteignent les consommateurs.
- Mars 2026 : Akamai a lancé Brand Guardian le 25 mars 2026, une évolution alimentée par l'IA de son produit Brand Protector intégrant la détection d'usurpation d'identité, la surveillance du trafic Internet mondial et les suppressions automatisées avec une précision de 99,99 % ciblant les entreprises des services financiers, du commerce de détail et de la santé.
Périmètre du rapport mondial sur le marché des services gérés de risque numérique et de protection de marque
Le marché des services gérés de risque numérique et de protection de marque englobe les services tiers qui aident les organisations à identifier, surveiller, évaluer et atténuer les menaces numériques affectant leurs marques, actifs, clients et employés. Ces services comprennent la surveillance des risques numériques, la détection d'usurpation de marque, la surveillance du phishing et de la fraude, la surveillance des médias sociaux, la surveillance des domaines, la surveillance du dark web, le renseignement sur les menaces et les services de suppression.
Le rapport sur le marché des services gérés de risque numérique et de protection de marque est segmenté par type de service (services de surveillance gérés, services gérés d'application et de suppression, services d'investigation et de renseignement, et services de conseil, de mise en œuvre, de formation et de soutien), modèle de prestation (services entièrement gérés, services co-gérés, logiciels auto-gérés et services basés sur des projets), taille d'organisation (grandes entreprises et petites et moyennes entreprises), modèle de déploiement (sur site, basé sur le nuage et hybride), secteur d'utilisation final (technologies de l'information et télécommunications, BFSI, santé, commerce de détail et commerce électronique, fabrication, gouvernement et défense, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de surveillance gérés |
| Services gérés d'application et de suppression |
| Services d'investigation et de renseignement |
| Services de conseil, de mise en œuvre, de formation et de soutien |
| Services entièrement gérés |
| Services co-gérés |
| Logiciels auto-gérés |
| Services basés sur des projets |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Sur site |
| Basé sur le nuage |
| Hybride |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé |
| Commerce de détail et commerce électronique |
| Fabrication |
| Gouvernement et défense |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Services de surveillance gérés | |
| Services gérés d'application et de suppression | ||
| Services d'investigation et de renseignement | ||
| Services de conseil, de mise en œuvre, de formation et de soutien | ||
| Par modèle de prestation | Services entièrement gérés | |
| Services co-gérés | ||
| Logiciels auto-gérés | ||
| Services basés sur des projets | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le nuage | ||
| Hybride | ||
| Par secteur d'utilisation final | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Gouvernement et défense | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de risque numérique et de protection de marque ?
Le marché est évalué à 3,17 milliards USD en 2026 et devrait atteindre 7,04 milliards USD d'ici 2032, avec un CAGR de 14,42 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services gérés de risque numérique et de protection de marque ?
L'usurpation de marque, les pertes liées au phishing, le commerce social transfrontalier, la fraude basée sur l'IA et les exigences de responsabilisation des plateformes augmentent la demande.
Quel type de service connaît la croissance la plus rapide dans le domaine de la gestion du risque numérique et de la protection de marque ?
Les services gérés d'application et de suppression devraient croître à un CAGR de 15,67 % jusqu'en 2032.
Quel groupe de clients devrait se développer le plus rapidement ?
Les petites et moyennes entreprises devraient croître à un CAGR de 15,34 % jusqu'en 2032, car l'automatisation réduit les coûts d'application.
Quelle région connaît la croissance projetée la plus rapide ?
La région Asie-Pacifique devrait croître à un CAGR de 15,29 % jusqu'en 2032, soutenue par la croissance du commerce social et les réseaux de fabrication de contrefaçons.