
Größe und Marktanteil des indischen Luxusmöbelmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
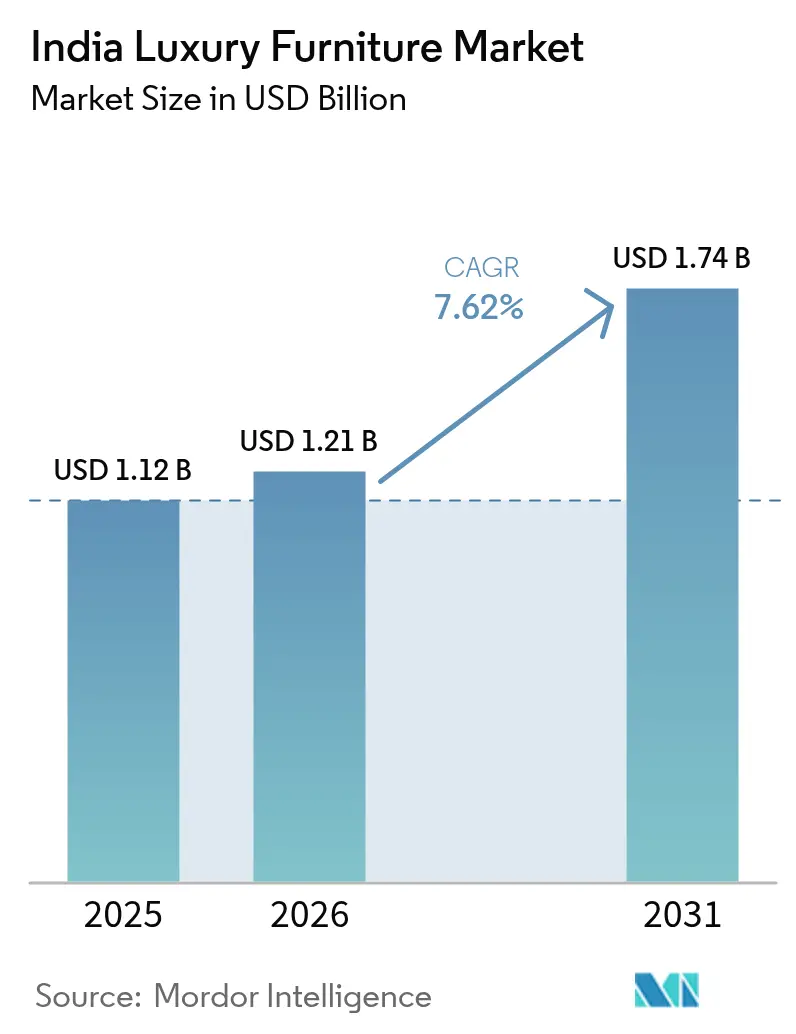
| Marktgröße im Basisjahr (2025) | 1.12 Milliarden US-Dollar |
| Marktgröße (2026) | 1.21 Milliarden US-Dollar |
| Marktgröße (2031) | 1.74 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.62 % |
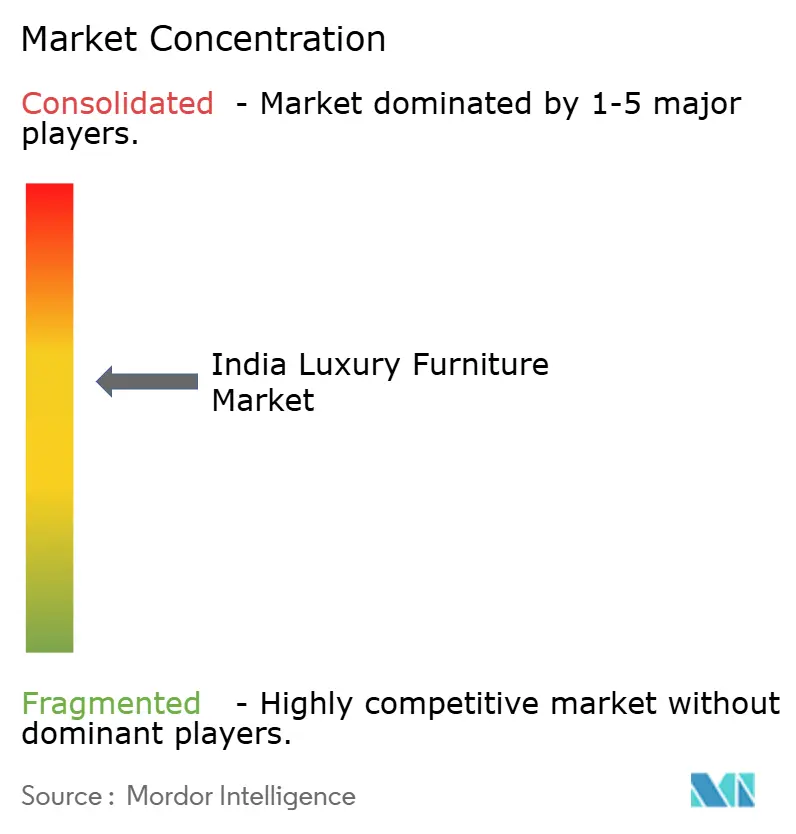
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Luxusmöbelmarkts von Mordor Intelligence
Die Größe des indischen Luxusmöbelmarkts wurde im Jahr 2025 auf 1,12 Milliarden USD geschätzt und soll von 1,21 Milliarden USD im Jahr 2026 auf 1,74 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,62 % während des Prognosezeitraums (2026–2031). Robuste Vermögensbildung, die Ausweitung von Markenfilialen im Einzelhandel und eine entschiedene Verlagerung hin zu hochwertigen Wohnräumen stützen diesen Trend. Steigende verfügbare Einkommen infolge der Steuererleichterungen im Unionshaushalt 2025–26 kurbeln die Nachfrage nach hochwertigen Einrichtungsgegenständen an, während Upgrades im Omnichannel-Vertrieb die geografische Reichweite für anspruchsvolle Verbraucher erweitern. Die institutionelle Beschaffung durch Hotelketten und Büros der Klasse A gewinnt an Dynamik, beschleunigt die Konsolidierung der Lieferanten und vertieft die Spezifikationsstandards. ESG-gesteuertes Sourcing, von Prominenten unterstützte Inneneinrichtungstrends und die rasche Verbreitung von Trends über soziale Medien verstärken die Premiumisierung und veranlassen Marken, in Designpartnerschaften, agiles Prototyping und zertifizierte Materialien zu investieren. Gleichzeitig erhöhen die Volatilität der Rohstoffpreise und die Fristen für die BIS-Zertifizierung die Compliance-Kosten und drängen das Ökosystem in Richtung eines organisierten, qualitätsorientierten Fertigungssektors.
Wichtigste Erkenntnisse des Berichts
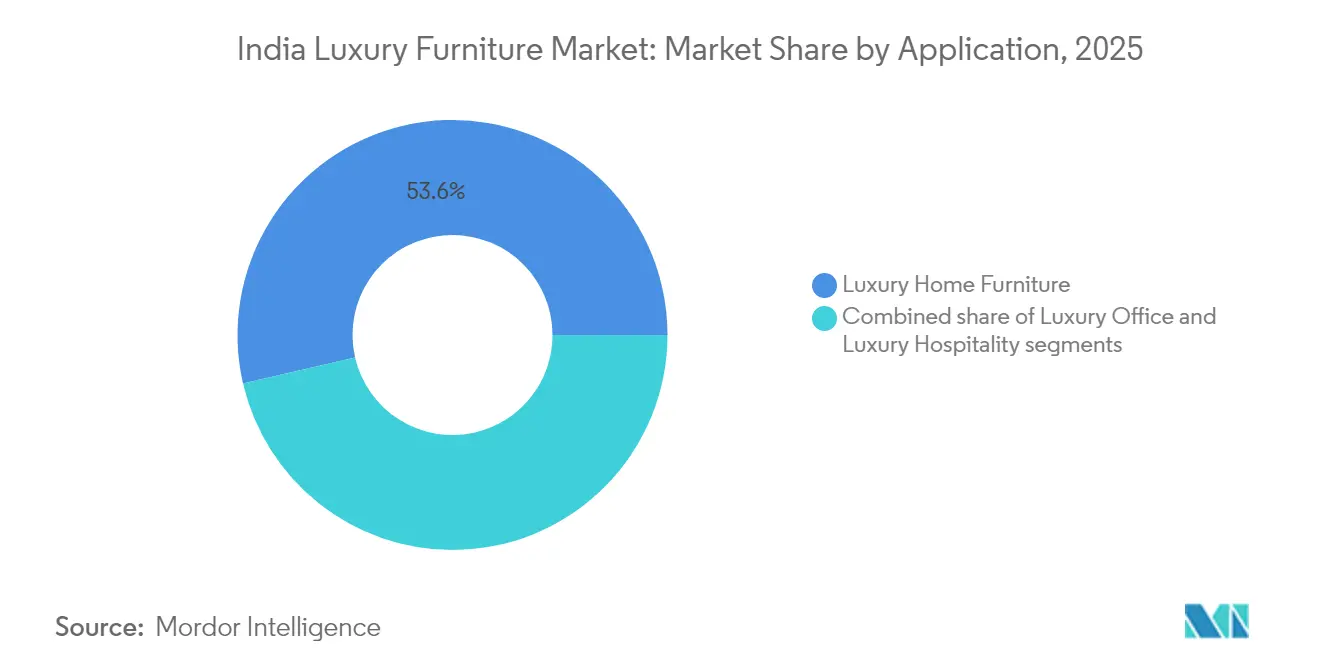
- Nach Anwendung entfiel auf Luxus-Wohnmöbel im Jahr 2025 ein Marktanteil von 53,62 % am indischen Luxusmöbelmarkt, während Luxus-Hotelmöbel bis 2031 mit einer CAGR von 8,48 % wachsen.
- Nach Material entfiel auf Holz im Jahr 2025 ein Anteil von 58,72 % an der Größe des indischen Luxusmöbelmarkts und es wird ein Wachstum mit einer CAGR von 9,03 % bis 2031 prognostiziert.
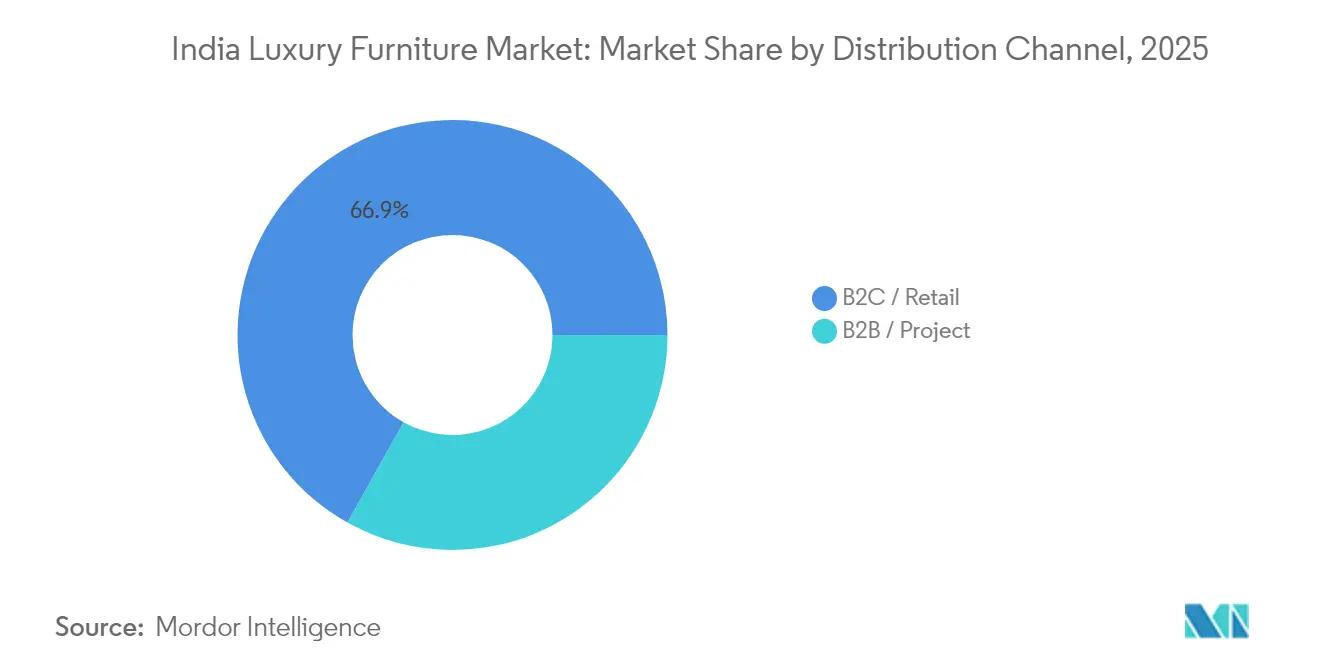
- Nach Vertriebskanal hielt der B2B-Projektverkauf im Jahr 2025 einen Anteil von 33,12 % und verzeichnete mit 7,91 % bis 2031 die höchste prognostizierte CAGR.
- Nach Geografie führte Westindien im Jahr 2025 mit einem Umsatzanteil von 31,05 %; für Nordostindien wird bis 2031 eine CAGR von 8,07 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum indischen Luxusmöbelmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende Ausgabenbereitschaft der oberen Mittelschicht | +2.1% | National, Metropolen und Städte der Klasse 1 | Mittelfristig (2–4 Jahre) |
| Expansion von Marken-Einzelhandelsketten und E-Commerce | +1.8% | National; frühe Gewinne in West- und Südindien | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung des Wohnraumdesigns durch prominente Architekten | +1.2% | Westindien, Metropolen in Nordindien | Mittelfristig (2–4 Jahre) |
| Boom bei Büroflächen der Klasse A und Coworking-Spaces | +1.5% | National, Ausweitung auf Städte der Klasse 2 | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Hotelpipeline von Marken in Städten der Klasse 2/3 | +1.9% | National, Märkte der Klasse 2/3 | Langfristig (≥ 4 Jahre) |
| ESG-Vorgaben für nachhaltige/grüne Materialien | +0.8% | Global; exportorientierte Cluster | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Ausgabenbereitschaft der oberen Mittelschicht Indiens
Möbelkäufe haben sich von bedarfsorientierten Ausgaben zu Lifestyle-Statements entwickelt, die sozialen Status kommunizieren. Das verfügbare Einkommen stieg infolge der Steuerreform 2025, die die Einkommensteuer auf Gehälter bis zu 1,2 Millionen INR erließ, und lenkte einen Teil der Haushaltsbudgets in Richtung hochwertiger Wohnraumausstattung[1]Presseamt der Regierung Indiens, „KEINE EINKOMMENSTEUER AUF JAHRESEINKOMMEN BIS ZU 1,2 MILLIONEN RUPIEN IM NEUEN STEUERREGIME,” pib.gov.in. Kürzere Renovierungszyklen von nun 10–12 Jahren spiegeln den Wunsch nach zeitgemäßer Ästhetik wider, die mit globalen Designnarrativen übereinstimmt, und fördern wiederkehrende Ausgaben im indischen Luxusmöbelmarkt. Soziale Plattformen beschleunigen die Stilverbreitung von Metropolen in Städte der Klasse 2 innerhalb von 18–24 Monaten und zwingen Marken dazu, Mikrokollektionen zu lancieren, die mit trendigen Farbpaletten synchronisiert sind. Luxusshowrooms in Mumbai, Delhi und Bangalore berichten von einem Anstieg der Warenkorbgrößen um 12–15 %, nachdem sie Erlebniszentrumsformate eingeführt haben, bei denen kuratierte Arrangements emotionale Kaufentscheidungen auslösen. Anspruchsvolle Käufer fordern zunehmend Herkunftszertifikate für Materialien und verbinden damit Statuskonsumption mit bewusstem Leben.
Rasche Expansion von Marken-Einzelhandelsketten und E-Commerce-Plattformen
Omnichannel-Strategien gestalten die Einkaufswege neu, indem sie haptische Ladenerlebnisse mit digitalem Komfort verbinden. IKEAs kompakte Stadtgeschäfte mit 2.300–6.500 m² ergänzen 13.900 m² große Fulfillment-Hubs, die 24-Stunden-Lieferungen versprechen, ohne das Markenerlebnis zu beeinträchtigen [2]Bailay Rasul, „Ikea plant 2.300 m² große ‚Mini'-Geschäfte in Indien,” indiaretailing.com. Inländische Akteure wie HomeLane integrieren nach der Übernahme von Design Café Designberatung, Fertigung und Endmontage auf einem einzigen Technologie-Stack und verkürzen die Projektvorlaufzeiten von 12 auf 6 Wochen. Fortschrittliche 3D-Visualisierer ermöglichen es Kunden, Sofas oder Kleiderschränke auf Raumfotos zu projizieren, was die Online-Konversionsraten auf über 18 % steigert und die Rücksendequoten durch präzise räumliche Übereinstimmungen senkt. Einheitliche Lagerbestände stellen sicher, dass Online-Aktionen sofort dem Showroom-Bestand zugeordnet werden, was die Preisintegrität wahrt. Diese Innovationen demokratisieren gemeinsam den indischen Luxusmöbelmarkt, indem sie wohlhabende Haushalte in Städten der Klasse 3 erreichen, ohne hohe Immobilienausgaben zu erfordern.
Premiumisierung des Wohnraumdesigns durch prominente Architekten
Hochkarätige Architekten sind zu Designinfluencern geworden, die globale Trends in kulturell resonante Innenräume übersetzen und die Verbraucherpräferenzen nachgelagert prägen. Das Thema „Stille Opulenz” des Jahres 2025 bevorzugt gedämpften Luxus durch taktile Stoffe, aufwendige Tischlerarbeiten und dezente Metallinlays und verlagert die Nachfrage hin zu handwerklichen Limitierungen [3]Sayoni Bhaduri, „Indiens Inneneinrichtungstrends 2025,” luxe.outlookindia.com. Von Prominenten gestaltete Musterwohnungen in neuen Luxustürmen beschleunigen die Designakzeptanz, wobei Möbelmarken durch Co-Branding sofortige Glaubwürdigkeit gewinnen. Maßgefertigte Anfragen – smarte Couchtische mit verdeckten Ladegeräten oder modulare Tagesbetten mit handgewebter Seide – erfordern agile Fabriken, die zu Produktionen mit geringem Volumen und hoher Variantenvielfalt in der Lage sind. Das Storytelling rund um die handwerkliche Herkunft – wie handgeschnitztes Teakholz aus Rajasthan oder Rattangeflecht aus Nagaland – ermöglicht es Marken, Preisaufschläge von 25–30 % gegenüber Massenalternativen zu erzielen. Kooperationen verkürzen auch die Zeitspanne vom Konzept bis ins Regal, halten Kollektionen frisch und sichern die Relevanz im indischen Luxusmöbelmarkt.
Boom bei Büroflächen der Klasse A und Coworking-Spaces
Büroflächenabsorptionsprognosen von 6–6,5 Millionen m² für 2025 führen zu einer Massenbeschaffung von ergonomischen, technologiegestützten Arbeitsstationen. Coworking-Betreiber priorisieren sofort einsatzbereite Möbel, die einen 24/7-Betrieb, modulare Umkonfiguration und schnelle Desinfektionsanforderungen unterstützen, was die Spezifikationskomplexität erhöht und Eintrittsbarrieren für unorganisierte Lieferanten schafft. Hersteller wie Godrej Interio setzen Motion-Stühle mit flexiblen Lendenwirbelmodulen ein, die sich an dynamische Körperhaltungen anpassen und intelligente Sensoren für die Belegungsanalyse integrieren. Hybrides Arbeiten treibt die Quernachfrage an, da Büroangestellte kompakte Sitz-Steh-Schreibtische für Heimarbeitsplätze kaufen, die professionelle Ästhetik bewahren, und damit die Grenzen zwischen B2B und B2C im indischen Luxusmöbelmarkt verwischen. Städte der Klasse 2 wie Jaipur und Coimbatore verzeichnen neue Büroflächen der Klasse A, was die institutionelle Nachfrage über traditionelle Metropolen hinaus ausweitet. Das Ergebnis ist ein positiver Kreislauf: Steigende Qualitätserwartungen an Büros übertragen sich auf Wohnpräferenzen und verstärken das Narrativ hochwertiger Möbel.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatile Rohstoffpreise (Holz, Metall, Leder) | -1.4% | National; importabhängige Regionen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierter, unorganisierter Sektor begrenzt Preisprämien | -0.9% | Landesweit; Konzentration in Städten der Klasse 2/3 | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Tischlern und Polsterern | -0.7% | Fertigungscluster | Langfristig (≥ 4 Jahre) |
| Langwierige Baugenehmigungen und Brandschutzfreigaben | -0.5% | Landesweit; Varianz auf Staatsebene | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Rohstoffpreise
Weiches Schnittholz kostete im April 2024 durchschnittlich 27.500 INR pro Tonne, doch die monatlichen Schwankungen übersteigen 15 %, was die Kostenprognosen für Hersteller verzerrt, die Projektangebote sechs Monate im Voraus festlegen [4]IndexMundi, „Weiches Schnittholz – Monatlicher Preis,” indexmundi.com. Die Importe stiegen in zwei Jahrzehnten von 630 Millionen USD auf 2,3 Milliarden USD und setzen den indischen Luxusmöbelmarkt Währungsschwankungen und Frachtaufschlägen aus. Die BIS-Zertifizierung im Februar 2026 wird Chargenprüfungen und Werksaudits erfordern und Compliance-Zeitpläne in bereits enge Projektpläne einbringen. Chinas Bevorratung tropischer Harthölzer hat die CIF-Raten für Teak und Merbau in die Höhe getrieben und indische Käufer gezwungen, alternative Holzarten und Ingenieurholzplatten zu erkunden. Hersteller sichern sich durch den Vorabkauf von Stämmen ab, wenn die Rupie aufwertet, aber das Halten umfangreicher Lagerbestände belastet das Betriebskapital. Die Weitergabe von Preiserhöhungen an die Verbraucher verzögert sich um mindestens ein Quartal, was die Bruttomargen in Spitzenzeiten komprimiert.
Stark fragmentierter unorganisierter Sektor begrenzt Preisprämien
Rund 2.400 Sperrholzeinheiten sind landesweit tätig, doch weniger als 1.000 erfüllen die obligatorischen Qualitätskontrollverordnungen, was einen dualen Markt aufrechterhält, in dem nicht zertifizierte Produkte Markenangebote um 25–35 % unterbieten. Informelle Werkstätten stützen sich auf familiäre Arbeitsnetzwerke und Bartransaktionen, entgehen dem Steuernetz und senken die Kostenstrukturen, was die Wahrnehmung der Verbraucher hinsichtlich des Wertunterschieds zwischen Luxus- und Massenprodukten verwässert. In Städten der Klasse 3 priorisieren Käufer oft die optische Ähnlichkeit gegenüber der Materialherkunft, was organisierten Marken die Rechtfertigung von Preisprämien ohne weit verbreitete Designkompetenz erschwert. Staatliche Smart-City-Cluster versprechen 28.602 Crore INR an Infrastruktur zur Förderung der formellen Fertigung, aber die Projektumsetzungen verzögern sich von Staat zu Staat und verlangsamen die Konsolidierung. Die Dominanz des unorganisierten Sektors hemmt auch die Exportaussichten, da ausländische Käufer zögern, wenn inländische Lieferketten fragmentiert erscheinen. Um dem entgegenzuwirken, investieren führende Marken in Schulungsprogramme für Franchise-Händler, die Haltbarkeitstests im Geschäft demonstrieren und so schrittweise wertorientierte Käufer konvertieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Hotellerie treibt Premium-Wachstum an
Luxus-Hotelmöbel hielten im Jahr 2025 einen Anteil von 33,57 % am indischen Luxusmöbelmarkt und sollen bis 2031 bei einer CAGR von 8,48 % die Marke von 610 Millionen USD überschreiten. Kettenbetreiber schreiben ASTM-E84-Brandschutzklassen, feuchtigkeitsversiegelte Kanten und erhöhte Abriebwerte vor, was die technischen Anforderungen über Wohnstandards hinaus erhöht. Lieferanten, die Marriott- oder ITC-Verträge gewinnen, sichern sich oft Folgeaufträge für Pipelineobjekte und stabilisieren die Kapazitätsauslastung. Wohnmöbel behalten im Jahr 2025 einen Anteil von 53,62 %, aber ihre Expansion verlangsamt sich auf 6,85 %, da Wiederholungskäufe das inkrementelle Volumen dominieren. Käufer in Metropolen verlangen versteckte Ladedocks, Velours-Hochleistungsstoffe und wandelbare Stauräume, die Luxus mit Lifestyle-Pragmatismus verbinden.
Büroausstattungen nehmen im Jahr 2025 einen Anteil von 12,81 % ein, katalysiert durch Coworking-Unternehmen, die anpassungsfähige Layouts benötigen, die Privatsphäre-Pods und sofort einsatzbereite Konferenztische integrieren. Ergonomische Benchmarks wie BIFMA X5.1 informieren nun sogar KMU-Beschaffungen und drängen lokale Lieferanten dazu, ihre Prüfeinrichtungen aufzurüsten. Bildungs- und Gesundheitssegmente zeigen, obwohl kleiner, zweistelliges Wachstum, da Administratoren Möbelqualität mit dem Wohlbefinden der Nutzer gleichsetzen und antibakterielle Laminate und Schreibtische mit abgerundeten Kanten für die Sicherheitskonformität beschaffen. Es wird erwartet, dass die ab 2026 geltenden BIS-Normen nicht zertifizierte Lieferanten aus institutionellen Ausschreibungen ausschließen und die Nachfrage bei etablierten Marken konsolidieren, die bereit sind, die Größe des indischen Luxusmöbelmarkts in den kommenden Jahren zu skalieren.


Nach Material: Holzdominanz stärkt Nachhaltigkeitsfokus
Holzprodukte hielten im Jahr 2025 einen Anteil von 58,72 % neben der schnellsten CAGR von 9,03 % und bestätigten damit ihre kulturelle und ästhetische Anziehungskraft in Indien. Vermögende Verbraucher bevorzugen amerikanische Weißeiche, schwarzen Walnussbaum und birmanisches Teakholz wegen ihrer Maserungscharakteristik, was dazu führte, dass US-Holzexporte nach Indien im Jahr 2023 84 Millionen USD erreichten. ESG-orientierte Käufer fordern FSC- oder PEFC-Zertifikate, und Hotelmarken listen diese zunehmend als nicht verhandelbar in Angebotsanfragen auf. Mit E0-formaldehydarmen Harzen verklebte Ingenieurholzfurniere bieten eine mittlere Premiumalternative und erweitern die Materialzugänglichkeit, ohne Umweltanforderungen zu beeinträchtigen.
Metalle, die im Jahr 2025 einen Anteil von 18,55 % ausmachen, wandern von reinen Büroumgebungen zu Wohnakzenten wie mattgoldenen Barschränken oder Metallbetten mit Baldachin. Die Nachfrage nach pulverbeschichteten Stahlgestellen bei Esstischen mit Marmorplatte zeigt die materialübergreifende Harmonie, die auf jüngere Luxuskäufer abzielt. Die Glasintegration steigt bei Nischenprodukten für Smart Homes – transparente OLED-Panels, die in Couchtische eingebettet sind, zeigen Nachrichtenfeeds oder Stimmungsbeleuchtungsvoreinstellungen an. Leder behält eine treue Anhängerschaft bei Sesseln und Bürostühlen, aber vegane Alternativen wie Kaktus-Leder gewinnen die Aufmerksamkeit umweltbewusster Verbraucher. Nachhaltige Verbundwerkstoffe – Bambus-Harzplatten, aus Myzel gewachsene Paneele – sind noch in der Entstehungsphase, verzeichnen aber ein jährliches Wachstum von 12–15 %, was auf eine disruptive Grenze für den indischen Luxusmöbelmarkt hindeutet.
Nach Vertriebskanal: B2B-Projektverkäufe beschleunigen sich
Obwohl der B2C-Einzelhandel im Jahr 2025 mit einem Anteil von 66,88 % dominierte, zeigen B2B-Projektverkäufe eine überlegene CAGR von 7,91 %, angetrieben durch Hotelprojekte mit mehreren Objekten und Büroausstattungen der Klasse A. Beschaffungszyklen im B2B-Bereich werden von Beratern gesteuert und umfassen detaillierte Einreichungen, Muster und Werksaudits, die organisierten Lieferanten zugutekommen. Marken sichern sich oft Einrichtungspakete im Wert von 1–3 Millionen USD pro Fünf-Sterne-Hotel, was zu vorhersehbaren Produktionsplänen führt. Mehrwertdienste – Montage vor Ort, Kundendienst nach dem Verkauf – stärken langfristige Beziehungen und rechtfertigen Preisprämien.
Im Einzelhandel fungieren erlebnisorientierte Flagshipstores als Storytelling-Arenen, die Limitierungen in Zusammenarbeit mit anderen Marken präsentieren und Materialbibliotheken für maßgefertigte Bestellungen anbieten. Das E-Commerce-Wachstum stützt sich auf VR-Raumplaner, die Entscheidungsangst reduzieren und Konversionsraten sowie durchschnittliche Bestellwerte steigern. Click-and-Collect-Formate ermöglichen es Kunden in Städten der Klasse 3, online zu bestellen und bei Franchise-Partnern abzuholen, was das Risiko von Beschädigungen auf der letzten Meile mindert. Innenarchitekten fungieren zunehmend als Kanalinfluencer, die Kundenbudgets gegen Spezifikationsgebühren zu Partnermarken lenken und damit die Dichotomie zwischen Einzelhandel und Projekt im indischen Luxusmöbelmarkt aufweichen.
Geografische Analyse
Westindien behauptete im Jahr 2025 mit einem Anteil von 31,05 % die Führungsposition, gestützt durch Mumbais Konzentration von Haushalten mit sehr hohem Nettovermögen und einem stetigen Zustrom von Expatriate-Fachkräften. Maharashtras Industriekorridore beherbergen spezialisierte Furnierwerke und Veredelungsanlagen, die nahtlos mit dem JNPT-Hafen für die rechtzeitige Abfertigung importierter Hölzer synchronisiert sind. Hochwertige Wohntürme in Süd-Mumbai und Punes IT-Hubs umfassen oft schlüsselfertige Einrichtungspakete, die es Möbelmarken ermöglichen, Produkte und Dienstleistungen zu bündeln und den Umsatz pro Einheit zu steigern. Die Kunst- und Möbelclusterpolitik der Landesregierung bietet Grundstücksrabatte und Energiesubventionen und stimuliert die Kapazitätserweiterung bei Premium-Herstellern.
Südindien trug im Jahr 2025 mit einem Anteil von 26,42 % bei, gestützt durch Bangalores Technologiegehälter und Chennais exportorientierte Fertigung. Karnatakas Möbelparks nutzen CNC-Bearbeitung und automatisierte Schleiflinien, um eine Präzision zu liefern, die globalen Maßstäben entspricht. Hyderabads Luxusvilla-Projekte, angetrieben durch Pharma- und Technologievermögen, beauftragen maßgefertigte Teakholztischlerarbeiten kombiniert mit intelligenten Steuerungen. Keralas Designsprache, bekannt für ihre minimalistischen Küstenthemen, inspiriert Bestellungen für Strandresorts und verbindet offenporiges Teakholz mit Messinginlays. Das Ergebnis ist ein reiches Geflecht, in dem regionales Handwerk auf zeitgenössische Silhouetten trifft und die Anziehungskraft im gesamten indischen Luxusmöbelmarkt verbreitert.
Nordindien, angeführt von Delhi-NCR, erfasste im Jahr 2025 einen Anteil von 21,03 %. Die Nähe zur politischen Macht und zu diplomatischen Missionen treibt die Nachfrage nach hochsicheren Luxusausstattungen in Kanzleiprojekten und staatlichen Gästehäusern an. IKEAs Multi-Format-Plan im Wert von 7.000 Crore INR in Noida und Gurgaon signalisiert Vertrauen in die Kaufkraft der Region [BUSINESS-STANDARD.COM]. Möbelcluster in der Yamuna Expressway Industrial Development Authority profitieren von sofort bezugsfertigen Hallen und logistischer Nähe zu Einzelhandels-Showrooms. Unterdessen weckt Chandigarhs modernistisches Erbe das Interesse an Revivals des Mid-Century-Designs und beeinflusst Katalogthemen für Marken, die ihre Stilportfolios diversifizieren möchten.
Nordostindien, Ostindien und Zentralindien halten gemeinsam im Jahr 2025 einen Anteil von 21,50 %, zeigen aber die höchste aggregierte Wachstumsdynamik. Infrastrukturverbesserungen, einschließlich des Bharatmala-Straßenprogramms, verkürzen die Transitzeiten nach Guwahati und Agartala und machen Projektlieferungen realisierbar. Boutique-Öko-Resorts in Assam und Meghalaya beauftragen Bambus- und Rattanmöbel mit zeitgenössischen Oberflächen und verbinden Nachhaltigkeit mit lokaler Identität. Bhubaneshwars Smart-City-Konzept reserviert dedizierte Zonen für Möbel- und Dekorations-Startups und fördert lokale Designtalente. Zentralindiens Bergbaustädte wie Raipur verzeichnen ein steigendes verfügbares Einkommen unter leitenden Angestellten, was sich in der Nachfrage nach Markenmöbelgeschäften niederschlägt. Mit verbesserter Konnektivität und steigenden Einkommen passen Marken kompakte Kollektionen an kleinere städtische Wohnungen an und sichern so das künftige Wachstum des indischen Luxusmöbelmarkts.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette im indischen Luxusmöbelmarkt reicht von Vorprodukten wie Massivholz, Furnieren, Metallen, Glas, Leder und funktionalen Textilien über Design, Prototyping, Fertigung und Veredelung bis hin zu B2C-Einzelhandel und B2B-Projektkanälen. Das vorgelagerte Risiko konzentriert sich auf hochwertige Vorprodukte, einschließlich importierter Harthölzer und ausgewählter Polstermaterialien, bei denen Währungs- und Frachtschwankungen die Anlandekosten schnell verändern können. Gleichzeitig fragen inländische Käufer zunehmend nach Herkunftsnachweisen und Zertifizierungen für Holz und Oberflächen.
Auf der Produktionsseite teilt sich das Ökosystem weiterhin zwischen Handwerkerclustern und organisierten Herstellern, die CNC-Bearbeitung und standardisierte Veredelung einsetzen. Diese Struktur unterstützt sowohl maßgefertigte, handwerklich geprägte Produkte als auch spezifikationsgerechte Aufträge von institutionellen Käufern. Nachgelagert verschiebt sich die Auftragsabwicklung in Richtung Omnichannel-Umsetzung, die Flagship- oder Fachgeschäfte, Partnerschaften mit Architekten und Studios sowie digitale Kataloge mit Visualisierungstools kombiniert, um die Nachfrage in Metropolen und Tier-2-Städten ohne proportionale Immobilienexpansion zu erschließen. Compliance und Termintreue sind seit dem ab Februar 2026 geltenden, auf BIS ausgerichteten Qualitätsregime wichtiger geworden, das mehr Ausschreibungen und Projektarbeiten zu auditfähigen Lieferanten und integrierten Akteuren verschiebt, die den gesamten Prozess von Design bis Installation abdecken. Auch die Lokalisierung von Kapazitäten wird sichtbar, da einige Unternehmen von importgeführten Modellen zu heimischer Fertigung übergehen (zum Beispiel SOISU Furniture mit der Inbetriebnahme einer Anlage in Bhiwandi), während Franchise- und Händlernetzwerke die Reichweite erweitern und Installation sowie Service auf der letzten Meile bereitstellen, was Premium-Kaufentscheidungen tendenziell prägt.
Wettbewerbslandschaft
Der indische Luxusmöbelmarkt ist durch ein sich entwickelndes Gleichgewicht zwischen etablierten Konglomeraten, globalen Marktteilnehmern und schnell wachsenden digitalen Unternehmen gekennzeichnet, was den Markt mäßig fragmentiert macht. Traditionelle Giganten wie Godrej Interio positionieren sich als Lifestyle-Labels neu und eröffnen Konzeptstudios, die auf storygeprägte Präsentationen und Handwerkerkooperationen statt auf breite Kataloge setzen. Internationale Einzelhändler, insbesondere IKEA, lokalisieren ihr Sortiment, indem sie skandinavischen Minimalismus mit indischen Handwerksakzenten kombinieren und so globale Identität mit regionalen Sensibilitäten in Einklang bringen. Direktvertriebsunternehmen wie Wakefit und Wooden Street nutzen Online-Konfiguratoren und datengesteuertes Bestandsmanagement, um Vorlaufzeiten zu verkürzen und Showroom-Gemeinkosten zu unterbieten.
Partnerschaften rund um nachhaltiges Sourcing und Smart-Home-Integration entwickeln sich zu entscheidenden Differenzierungsmerkmalen. Inländische Marken schließen langfristige FSC-zertifizierte Holzverträge ab, während multinationale Unternehmen Joint Ventures mit Spezialisten für Veredelungschemikalien eingehen, um emissionsarme VOC-Prozesse zu integrieren. Die technologische Zusammenarbeit ist ebenso intensiv: Sensorbestückte Sessel und per App gesteuerte Beleuchtungsschreibtische befinden sich in der Prototypenphase und erweitern die funktionalen Narrative über die Ästhetik hinaus. Übernahmen gewinnen an Tempo – die Übernahme der Vermögenswerte von HNI India durch Japans KOKUYO zeigt, wie ausländische Unternehmen indische Fertigungsstandorte als Sprungbrett für breitere asiatische Liefernetzwerke betrachten. Insgesamt hängt der Wettbewerbsdruck mehr von Designagilität, Omnichannel-Kompetenz und Compliance-Nachweisen ab als von Preiskriegen.
Die mittlere Ebene regionaler Akteure steht vor strategischen Weichenstellungen. Einige setzen auf White-Label-Fertigung für globale Marken und nutzen Prozesszertifizierungen, um in der Wertschöpfungskette aufzusteigen. Andere spezialisieren sich auf Nischen des Kulturhandwerks – Knocheninlay aus Rajasthan oder Perlmutt-Marketerie aus Tamil Nadu – und verkaufen über Online-Marktplätze, die auf Exportkunden abzielen. Da die BIS-Normen strenger werden, sind organisierte Akteure mit Prüfungsbereitschaft positioniert, um Marktanteile von nicht konformen Werkstätten zu übernehmen und damit möglicherweise die Formalisierung des indischen Luxusmöbelmarkts zu beschleunigen.
Führende Unternehmen der indischen Luxusmöbelbranche
Godrej Interio
Durian
IKEA India
Urban Ladder
Pepperfry
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Es zeichnen sich zwei unmittelbare Chancenfelder ab: (1) der Ausbau von compliance-fähiger Fertigung in Indien für Premium- und spezifikationsgerechte Möbel, und (2) die Ausweitung des organisierten Einzelhandels und der Projektumsetzung auf Tier-2- und Tier-3-Märkte durch Omnichannel- und partnergeführte Präsenzen. Jüngste Anlagen- und Ökosystemaktivitäten deuten auf eine Verschiebung hin zu heimischer Kapazität und Lokalisierung der Lieferkette hin, darunter die Eröffnung einer Fertigungsanlage von SOISU Furniture in Bhiwandi, Maharashtra (Mai 2026), sowie die Ankündigung eines Mega-Möbelfertigungsclusters in der Nähe von Gudur, Distrikt Nellore, Andhra Pradesh (Mai 2026), im Rahmen eines Public-Private-Modells, das Hunderte von Einheiten beherbergen und den Exportdurchsatz steigern soll. Diese Schritte schaffen angrenzende Nachfrage für Komponentenlieferanten (Beschläge, Holzwerkstoffplatten, Oberflächenbeschichtungen, Polstermaterialien) sowie für Drittanbieter von Dienstleistungen wie Prüfung, Audits, Installation und Kundendienst, was Marken hilft, strengere institutionelle Spezifikationen und Qualitätskontrollanforderungen zu erfüllen.
Auf der Nachfrageseite verpflichten sich organisierte Akteure zu größeren Budgets für Ladenformate, Auftragsabwicklung und Beschaffungsökosysteme. IKEA Indiens Plan, bis 2030 mehr als 21.000 Crore INR zu investieren (Juli 2026), gepaart mit tieferer lokaler Beschaffung, festigt den Zusammenhang zwischen Fertigungsausbau und dem Aufbau von Einzelhandelsökosystemen. Diese Kombination unterstützt Chancen bei schnelleren Design-zu-Regal-Zyklen, modularen und multifunktionalen Premiumprodukten für kompakte städtische Wohnungen sowie bei intelligenten oder vernetzten Möbeln, die auf Technologieintegration und Personalisierung ausgelegt sind. Im Bereich Hospitality und bei Einkäufen für Grade-A-Büros, wo Käufer auf detaillierte Einreichungen und Audits setzen, sind Lieferanten, die Materialien dokumentieren, Muster liefern und gleichmäßige Verarbeitungsqualität bieten können, besser positioniert, um höherwertige Projektpakete zu gewinnen.
Aktuelle Branchenentwicklungen
- Juli 2026: IKEA India kündigte Pläne an, bis 2030 mehr als 21.000 Crore INR in Indien zu investieren, und verknüpft dieses Wachstum mit neuen Ladeneröffnungen (unter anderem in Gurugram und Noida) sowie einer tieferen lokalen Beschaffung. Das Programm stärkt Indiens Rolle sowohl als Konsummarkt als auch als Versorgungsbasis und erhöht die Wettbewerbsanforderungen bei Preis-Leistung, Erfüllungsfähigkeit und zertifizierter Beschaffung im Premiumsegment der Kategorie.
- September 2025: Godrej Interio kündigte Pläne an, 300 Crore INR in den Ausbau des Geschäfts zu investieren, einschließlich digitaler Upgrades und einer größeren Einzelhandelspräsenz in den kommenden Jahren. Der Schritt festigt die Verschiebung hin zu organisiertem, omnichannel geführtem Luxusmöbeleinzelhandel und erhöht die Wettbewerbsintensität für mittelgroße regionale Akteure, die auf langsamere, rein offline geführte Expansion setzen.
- September 2024: HomeLane übernahm Design Cafe und beschaffte 2,25 Milliarden INR von Hero Enterprise und WestBridge Capital zur Unterstützung von Integration und Wachstum. Durch die Kombination von Designdienstleistungen mit der Umsetzung im Hintergrund stärkte die Transaktion schlüsselfertige Wohninnenausstattung als Kaufweg und beeinflusst, wie die Nachfrage nach Luxusmöbeln gebündelt, spezifiziert und erfüllt wird.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt den Umsatzwert von Luxusmöbeln, die in Indien für Wohn- und Gewerbeflächen erworben werden, wobei das Produkt durch Marke, Design, Materialien, Verarbeitung und Preis als Premiumprodukt positioniert ist.
Abgrenzung des Umfangs: Ausgeschlossen sind Massen- und Economy-Möbel, DIY-Komponenten, Wohndeko-Artikel wie Teppiche und Vorhänge sowie eigenständige Innenarchitektur-Dienstleistungen.
Übersicht der Segmentierung
- Nach Anwendung
- Luxus-Wohnmöbel
- Stühle und Sofas
- Tische (Beistelltische, Couchtische, Schminktische usw.)
- Betten
- Kleiderschränke
- Esstische/Essgarnituren
- Küchenschränke
- Sonstige Wohnmöbel (Bad, Outdoor usw.)
- Luxus-Büromöbel
- Stühle
- Tische
- Aktenschränke
- Schreibtische
- Sofas und andere Polstermöbel
- Sonstige Büromöbel
- Luxus-Hotelmöbel
- Sonstige Anwendungen (Bildungsmöbel, Gesundheitsmöbel, Einkaufszentren, Regierungsbüros usw.)
- Luxus-Wohnmöbel
- Nach Material
- Holz
- Metall
- Glas
- Leder
- Kunststoff und andere Synthetika
- Nachhaltige/grüne Materialien
- Nach Vertriebskanal
- B2C / Einzelhandel
- Einrichtungshäuser
- Möbelfachgeschäfte
- Online
- Flagshipstore
- Sonstige Vertriebskanäle
- B2B / Projekt
- B2C / Einzelhandel
- Nach Geografie
- Nordindien
- Südindien
- Westindien
- Ostindien
- Zentralindien
- Nordostindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research legte den Grundkontext für die Möbelnachfrage in Indien und das Umfeld der Premium-Ausgaben fest. Wir nutzten öffentliche und offizielle Quellen wie die volkswirtschaftliche Gesamtrechnung und Indikatoren zum Haushaltsverbrauch von MOSPI, Makroreihen der Reserve Bank of India, Handels- und Zollstatistiken des Directorate General of Commercial Intelligence and Statistics sowie Importdaten und HS-Code-Leitlinien des indischen Zolls.
Um die Möbelnachfrage in Signale für die Luxuskategorie zu übersetzen, prüften wir zudem Quellen wie Fertigstellungen im Immobilienbereich und Kommentare zum Wohnungsangebot (öffentliche Mitteilungen), Pipeline im Hospitality-Bereich und Zimmerzugänge von Branchenverbänden sowie peer-reviewte Studien zu Materialpräferenzen und Langlebigkeit. Geschäftsberichte, Investorenpräsentationen und Ankündigungen zur Ladenexpansion halfen dabei, Preisstufen und Vertriebsverschiebungen zu bestätigen, und ein kostenpflichtiges Abonnement mit Unternehmensfinanzdaten und Nachrichten wurde genutzt, um diese Prüfungen konsistent zu halten. Diese Quellen sind beispielhaft, und viele weitere Referenzen wurden ebenfalls verwendet, um Daten zu sammeln, Annahmen zu validieren und Lücken während der Arbeit zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was in Indien als Luxus gilt und wie sich Preise durch die Kanäle bewegen. Wir sprachen mit Führungskräften aus Marken und Einzelhandel, Beschaffungs- und Merchandising-Teams, Architekten und Fachplanern sowie gewerblichen Käufern aus Hospitality und Büros, und testeten die Ergebnisse anschließend mit Folgeumfragen in wichtigen Metropolclustern und schnell wachsenden Tier-1-Städten, damit unsere Annahmen realistisch blieben.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39% | CXOs: 15% |
| Mittlere Ebene: 42% | Funktions-/Bereichsleiter: 34% |
| Kleinere Akteure: 19% | Manager: 51% |
Marktgrößenbestimmung & Prognose
Wir haben die Größe aus einer Top-Down-Nachfragepool-Perspektive aufgebaut, die die Möbelausgaben in Indien mit der Luxus-Penetration verknüpft, und den Pool anschließend anhand von Preisbändern und Kanalmix eingegrenzt, die in Interviews validiert wurden. Die Gesamtsummen wurden durch selektive Bottom-Up-Näherungen bestätigt, bei denen erhobene durchschnittliche Verkaufspreise mit beobachteten Verkaufsvolumina aus Ladennetzwerken und Markenpräsenzen multipliziert und anschließend angepasst wurden, wo Lücken erkennbar waren.
Einige Inputs, die im Modell wichtig waren, umfassen Premium-Wohnungsfertigstellungen in Schlüsselstädten, Zimmerzugänge und Renovierungszyklen im Hospitality-Bereich, den Anteil importierter und hochwertiger Materialien an höherpreisigen Produkten, den Offline-zu-Online-Mix bei hochpreisigen Käufen sowie typische Ersatzzeitpunkte für Wohnzimmer- und Schlafzimmermöbel in einkommensstärkeren Haushalten. Wo Unternehmensangaben begrenzt waren, nutzten wir vergleichbare Ladenanzahlen und Produktivitätsbereiche der Verkaufsfläche, um eine Überbewertung von Lieferanten-Roll-ups zu vermeiden. Für die Prognose wurde eine Szenarioanalyse verwendet, wobei die Wachstumspfade an Expertenmeinungen zum Wachstum des Luxuskonsums, zur Wohnungsfluktuation und zur Preisentwicklung verankert und anschließend gegen aktuelle Inflations- und Trends bei den frei verfügbaren Ausgaben abgeglichen wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Durchgängen geprüft, damit offensichtliche Fehlinterpretationen nicht in die endgültigen Zahlen einflossen. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie Premium-Immobilienaktivität, Importintensität bei höherwertigen Möbelmaterialien und sichtbarer Einzelhandelsexpansion, und Auffälligkeiten wurden vor der Freigabe untersucht.
Wenn eine Abweichung durch eine einzelne Annahme verursacht wurde, etwa die Luxus-Penetration oder die ASP-Entwicklung, kontaktierten wir die relevanten Teilnehmer erneut und führten Sensitivitätsprüfungen für diesen Input erneut durch. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Nachfrage- oder Preisrichtung verändert. Vor der Auslieferung wird ein abschließender Prüfdurchgang durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für indische Luxusmöbel von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Luxusmöbel in Indien unterscheiden sich häufig, da die Ausgabengrenze nicht einheitlich ist, und manche Studien behandeln Premium-Wohndeko, modulare Lösungen oder Designgebühren als Teil desselben Umsatzpools. Unterschiede zeigen sich auch, wenn sich Basisjahre verschieben, wenn die Währungsumrechnung mit einem einzigen Stichtagskurs erfolgt oder wenn der Kanalmix angenommen statt geprüft wird.
Importtrends für höherwertige Möbelkategorien, Signale zur Premium-Wohnraumauslieferung und durch Interviews validierte Preisstufen sind die Prüfungen, die die Gesamtzahl von Mordor Intelligence für 2025 an das tatsächliche Kaufverhalten bei Luxusmöbeln in Indien binden, statt an einen breiten Premium-Lifestyle-Warenkorb.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,12 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 1,67 Mrd. USD (2025) | Die Schätzung scheint eine breitere Definition zu verwenden, die angrenzende Premium-Innenausstattungskategorien einbeziehen kann, und wendet wahrscheinlich einen längerfristigen Wachstumspfad bis 2034 an, der weniger empfindlich auf kurzfristige Kanal- und ASP-Beschränkungen reagiert. |
| Branchenbericht B | 0,36 Mrd. USD (2023) | Die Zahl ist an ein früheres Basisjahr gebunden und ähnelt eher einer engeren, rein markengebundenen oder auf organisierte Kanäle beschränkten Betrachtung, die maßgefertigte Käufe und Premium-Offline-Einzelhandel außerhalb der sichtbarsten Ketten unterzählen kann. |
Die Spannbreite zwischen den Quellen erklärt sich hauptsächlich durch das, was im Rahmen der Luxusgrenzen einbezogen wird, sowie durch die Wahl des Basisjahres und die Art, wie Preise fortgeschrieben werden. Unser Ansatz bleibt nachvollziehbar, da das Modell auf einem klaren Nachfragepool aufbaut und anschließend mit Kanalprüfungen und realistischen ASP-Bandbreiten stresstestet wird, bevor die endgültigen Summen festgelegt werden.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der indische Luxusmöbelmarkt bis 2031 erreichen?
Es wird erwartet, dass er 1,74 Milliarden USD erreicht.
Welches Anwendungssegment wächst am schnellsten?
Luxus-Hotelmöbel expandieren mit einer CAGR von 8,48 % aufgrund einer Rekord-Hotelpipeline.
Warum gewinnen B2B-Projektverkäufe an Bedeutung?
Institutionelle Käufer verlangen spezifikationsgerechte Produkte, was eine CAGR von 7,91 % bei B2B-Projektverkäufen antreibt.
Wie beeinflusst ESG die Materialauswahl?
Unternehmenseinkäufe erfordern zunehmend FSC-Holz und GREENGUARD-Oberflächen und fördern so die Nutzung nachhaltiger Materialien.
Welche Region verzeichnet das schnellste Wachstum?
Nordostindien zeigt mit einer CAGR von 8,07 % das schnellste Wachstum, da Infrastruktur- und Tourismusinvestitionen die Nachfrage beschleunigen.
Welche Herausforderungen stellt der Fachkräftemangel für die Branche dar?
Ein Mangel an ausgebildeten Tischlern und Polsterern verlangsamt die Vorlaufzeiten und erhöht die Lohnkosten, was Marken dazu veranlasst, Ausbildungsakademien einzurichten.
Seite zuletzt aktualisiert am:



