
Indonesien Crawler-Erdbewegungsmaschinen Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 1.17 Milliarden US-Dollar |
| Marktgröße (2031) | 1.44 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.32 % |
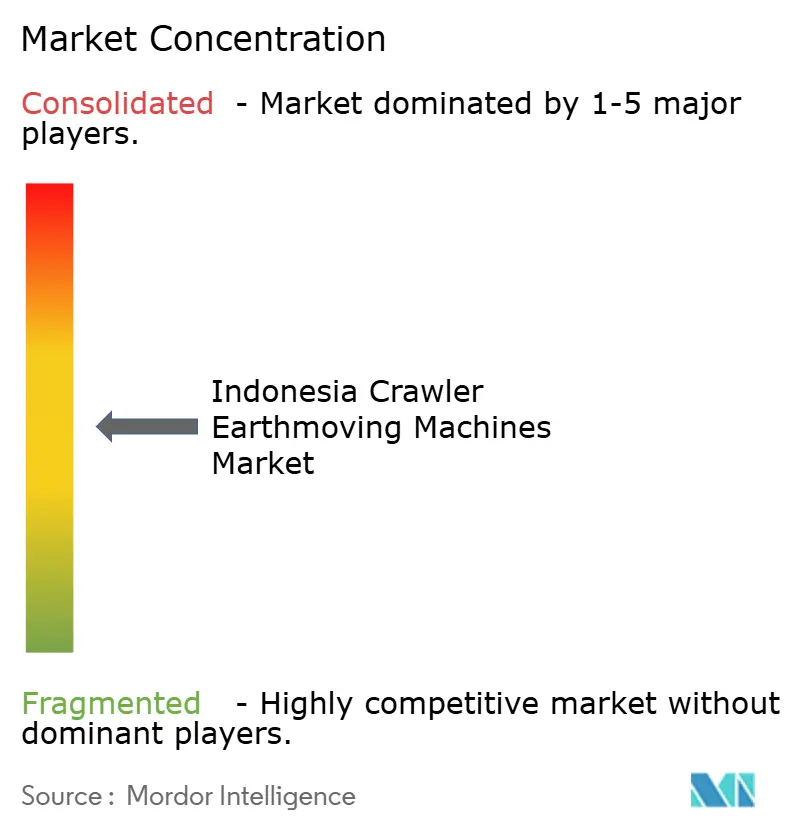
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Crawler-Erdbewegungsmaschinen Marktanalyse von Mordor Intelligence
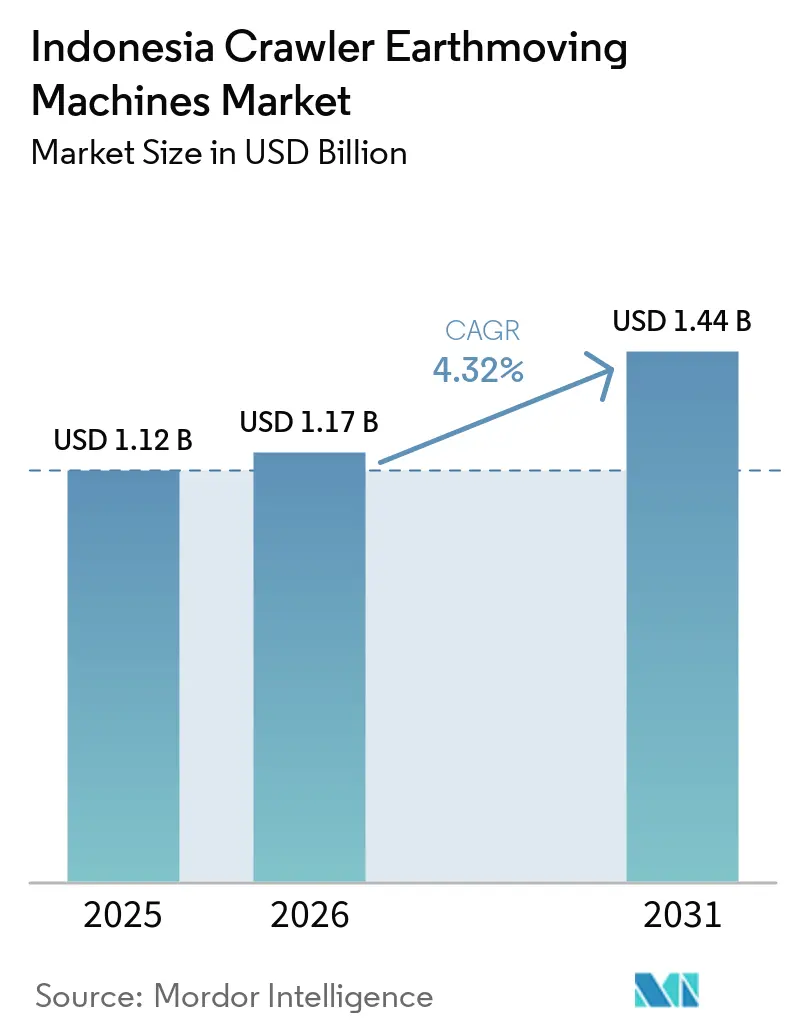
Die Marktgröße des indonesischen Marktes für Raupen-Erdbewegungsmaschinen wurde im Jahr 2025 auf 1,12 Milliarden USD geschätzt und soll von 1,17 Milliarden USD im Jahr 2026 auf 1,44 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,32 % über den Zeitraum 2026–2031. Die öffentlichen Ausgaben haben eine deutliche Neupriorisierung erfahren, die den Wachstumspfad prägt. Der Haushalt stellt Mittel nur für eine begrenzte Erweiterung neuer Mautstraßen bereit. Im Gegensatz dazu wird ein erheblicher Betrag für den Aufbau der Hauptstadt Nusantara bereitgestellt, und eine beträchtliche Verpflichtung ist im Masela-LNG-Megaprojekt verankert [1]„Abadi-LNG-Projekt im Masela-Block, Indonesien, beginnt mit dem FEED”, Inpex Corporation, inpex.com. Während Investitionen in Bergbaustandorte die gedämpfte Straßenpipeline ausgleichen, hat Vale Indonesia eine erhebliche Finanzierung für Nickellagerstätten gesichert. Gleichzeitig hat CNGR Advanced Material Ressourcen bereitgestellt, um seine nachgelagerte Kapazität zu stärken. Dieser Investitionsanstieg unterstreicht eine anhaltende Nachfrage nach Hochleistungsbaggern und Bulldozern. Gemäß einer Präsidialverordnung lenken strenge Kohlenstoffzuteilungsobergrenzen Auftragnehmer in Richtung kraftstoffeffizienter Raupenmaschinen. Darüber hinaus sind batterieelektrische Einheiten, wie durch LiuGongs Werk in West-Karawang und Volvos erste Elektrolieferung belegt, auf dem Weg, einen größeren Marktanteil zu erobern. Das Wettbewerbsumfeld bleibt intensiv, da chinesische Marken nun in der Lage sind, Maschinen schnell mit einem Preisnachlass zu liefern. Diese Preisstrategie setzt etablierte Anbieter unter Druck und zwingt sie, auf telematikgestützte Verfügbarkeitsgarantien und gebündelte Finanzierungsangebote als Abwehrmaßnahmen zur Sicherung ihres Marktanteils zu setzen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp führten Bagger mit einem Marktanteil von 53,82 % am indonesischen Markt für Raupen-Erdbewegungsmaschinen im Jahr 2025; Bulldozer werden voraussichtlich die schnellste CAGR von 7,76 % bis 2031 verzeichnen.
- Nach Antrieb entfielen im Jahr 2025 86,43 % des Marktvolumens des indonesischen Marktes für Raupen-Erdbewegungsmaschinen auf Verbrennungsmotoren; batterieelektrische Einheiten sollen bis 2031 mit einer CAGR von 8,42 % wachsen.
- Nach Vertriebskanal entfielen im Jahr 2025 68,63 % des Umsatzanteils auf Händler- und Distributorennetzwerke, während der Direktvertrieb im Prognosezeitraum die höchste CAGR von 7,47 % erzielen soll.
- Nach Endverbrauchsbranche entfielen im Jahr 2025 62,73 % der Nachfrage auf das Bauwesen, während Bergbau und Steinbruch voraussichtlich am schnellsten wachsen werden, mit einer CAGR von 7,34 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indonesischen Marktes für Crawler-Erdbewegungsmaschinen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastruktur-Pipeline | +1.8% | Ostkalimantan primär, Java sekundär | Langfristig (≥ 4 Jahre) |
| Bergbauerweiterungen | +1.2% | Sulawesi als Kernregion, Ausstrahlungseffekte auf Kalimantan | Mittelfristig (2–4 Jahre) |
| Urbanisierungsprojekte | +0.9% | Großraum Jakarta, Surabaya, Medan Metropolregionen | Mittelfristig (2–4 Jahre) |
| Händlerkredit und Vermietung | +0.6% | National, mit frühen Gewinnen in Jakarta und Surabaya | Kurzfristig (≤ 2 Jahre) |
| Telematikgestützte vorausschauende Wartung | +0.4% | Bergbauregionen zuerst, Baustellen folgen | Mittelfristig (2–4 Jahre) |
| CO₂-Bepreisung als Treiber | +0.3% | National, beschleunigt in städtischen Gebieten | Langfristig (≥ 4 Jahre |
| Quelle: Mordor Intelligence | |||
Massive Infrastrukturpipeline des öffentlichen Sektors
Nusantara hat ein erhebliches Budget bereitgestellt, während kürzlich eine neue Phase mit zusätzlichen Mitteln für Erdarbeiten begann [2]„Nusantara-Fortschrittsbericht Januar 2024”, Nusantara-Kapitalbehörde, iglc.net. Trotz einer Reduzierung der gesamten Mautstraßenerweiterungen hat die Verlagerung der Branche hin zu konzentrierten Megaprojekten eine robuste Nachfrage nach großen Baggern und Bulldozern aufrechterhalten, die für den Dauerbetrieb auf kompakten Baustellen unerlässlich sind. Meikarta's ehrgeizige Wohneinheiten im Rahmen des 3-Millionen-Häuser-Programms, das die Initiative für vertikales Wohnen anführt, verstärken die Nachfrage nach Raupengeräten, die für tiefe Fundamentarbeiten geeignet sind, weiter. Die Fertigstellung der Java-Gaspipeline unterstrich die Bedeutung schwerer Grabmaschinen und setzte einen Maßstab für die bevorstehenden Tiefbaupakete von Masela LNG. Insgesamt haben diese Vorhaben einen Rückgang der Autobahnausgaben ausgeglichen und eine stetige Auftragspipeline für Hochleistungs-Raupengeräte sichergestellt.
Beschleunigte Ausweitung des Nickel- und Kupferbergbaus
Vale Indonesia sicherte sich Finanzierungszusagen, die erhebliche Beträge überstiegen, während CNGR eine beträchtliche Finanzierung erhielt, was einen anhaltenden Bergbauzyklus unterstreicht, der eng mit den Lieferketten für Elektrofahrzeuge verknüpft ist. Selbst bei einer Abwärtskorrektur der RKAB-Produktionsquote ist Indonesien bereit, seine Nickelproduktion auf ein hohes Niveau zu steigern. Um dies zu erreichen, ist eine aggressive Abraumbeseitigung unter Einsatz von Baggern für schwere Zyklen erforderlich. Während die politisch gesteuerte Angebotsdisziplin kurzfristige Volatilität eingebracht hat, sorgen nachgelagerte Mandate in Verbindung mit milliardenschweren HPAL-Projekten für eine robuste Geräteanforderung, die weit über den Prognosehorizont hinausreicht.
Rasche Urbanisierung als Treiber von Immobilienprojekten
Die Hypothekenvergabe in Balikpapan verzeichnete Wachstum, Meikarta startete neue Türme, und das Manggarai-Projekt von PT KAI führte zusätzliche Einheiten ein. Diese Entwicklungen veranschaulichen einen Trend im vertikalen Bauwesen, bei dem Aushub- und Verdichtungsarbeiten auf begrenzten Grundflächen konzentriert sind. Da die Baukostenindizes steigen, sehen sich Auftragnehmer mit sinkenden Margen konfrontiert. Als Reaktion darauf setzen viele auf Telematik und reduzieren erfolgreich die Leerlaufzeiten bei Projekten wie der Mautstraße Karangjoang-Kariangau. Solche Effizienzgewinne führen zu höheren Auslastungsraten bei mittelgroßen Raupen-Baggern.
OEM-Händlerkredit und Mietdurchdringung
KB Bank und United Tractors haben eine Kreditpartnerschaft gebildet, die eine erhebliche maßgeschneiderte Finanzierung erschlossen hat. Allerdings stellen Anzahlungsanforderungen für KMU nach wie vor eine Herausforderung dar, was zu einem Anstieg der Vermietungen führt. Chinesische OEMs treiben diesen Trend weiter voran und bieten Leasing-to-Own-Pakete an, die sicherstellen, dass Maschinen schnell vom Werk zur Baustelle gelangen. Mit dem Wachstum der Mietflotten haben sich telematikgestützte Serviceverträge als wichtigstes Instrument zur Kundenbindung etabliert. Dieser Wandel verändert nicht nur die Händlerökonomie, sondern beschleunigt auch den Direktvertrieb, der häufig traditionelle Zwischenhändler umgeht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität | -1.4% | Bergbauregionen, insbesondere Sulawesi und Kalimantan | Kurzfristig (≤ 2 Jahre) |
| Finanzierungslücke für KMU | -0.8% | National, akut auf den äußeren Inseln | Mittelfristig (2–4 Jahre) |
| Mangel an Maschinenbedienern | -0.6% | National, gravierend in abgelegenen Bergbaugebieten | Langfristig (≥ 4 Jahre) |
| Unsicherheit bei Zöllen auf Elektrofahrzeugkomponenten | -0.4% | National, Auswirkungen auf den Elektrifizierungszeitplan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität hemmt Investitionszyklen
Der Umsatz mit Schwerlastgeräten ging zurück, was wahrscheinlich auf Schwankungen bei Kohle- und Nickelpreisen zurückzuführen ist. In Abschwungphasen haben kleinere Auftragnehmer oft Schwierigkeiten, Gerätekredite zu bedienen, was sie dazu veranlasst, Raupenanlagen zu veräußern. Diese Maßnahme verringert nicht nur den Pool der Gebrauchtmaschinenwerte, sondern verdeutlicht auch die Volatilität des Marktes. Als Reaktion darauf entscheiden sich Tier-1-Bergbauunternehmen zunehmend für vielseitige Bagger-Dozer-Kombinationen, die es ihnen ermöglichen, diese auf verschiedenen Erzlagerstätten einzusetzen. Ihre Gesamtausgaben bleiben jedoch eng an Rohstoffpreisvorhersagen gebunden. Unterdessen diversifizieren OEMs strategisch in das Baugeräte-Vermietungsgeschäft, ein Schritt, der ihre Nachfrage stärker an staatliche Haushalte als an Exporterlöse koppelt.
Mangel an zertifizierten Maschinenbedienern
In Indonesien besitzt ein kleiner Prozentsatz der Bauarbeiter Kompetenzausweise, und es besteht ein erheblicher Mangel an Bewusstsein für gesetzliche Anforderungen. Der ausgeprägteste Mangel ist an abgelegenen Bergbaustandorten in Papua und Kalimantan zu beobachten. Infolgedessen importieren Unternehmen entweder Bediener oder nehmen eine verminderte Produktivität von Auszubildenden in Kauf. Während Berufsbildungszentren nur begrenzte Raupen-Simulatoren haben, schränkt diese Einschränkung die Anzahl der Absolventen pro Jahr ein, obwohl ein starkes Interesse an der Zertifizierung besteht. Aufgrund dieser Qualifikationslücke hat die Branche Schwierigkeiten, fortschrittliche elektrohydraulische Steuerungen und halbautonome Funktionen vollständig zu nutzen. Obwohl staatliche TVET-Reformen Lehrpläne für grünes Bauen eingeführt haben, erwartet die Branche greifbare Ergebnisse erst langfristig. Als Reaktion darauf führen OEMs Schulungsmodule vor Ort und Teleoperationspakete ein, die es erfahrenen Java-Bedienern ermöglichen, Maschinen an weit entfernten Bergbaustandorten fernzusteuern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Bagger geben das Tempo in Bergbau und Infrastruktur vor
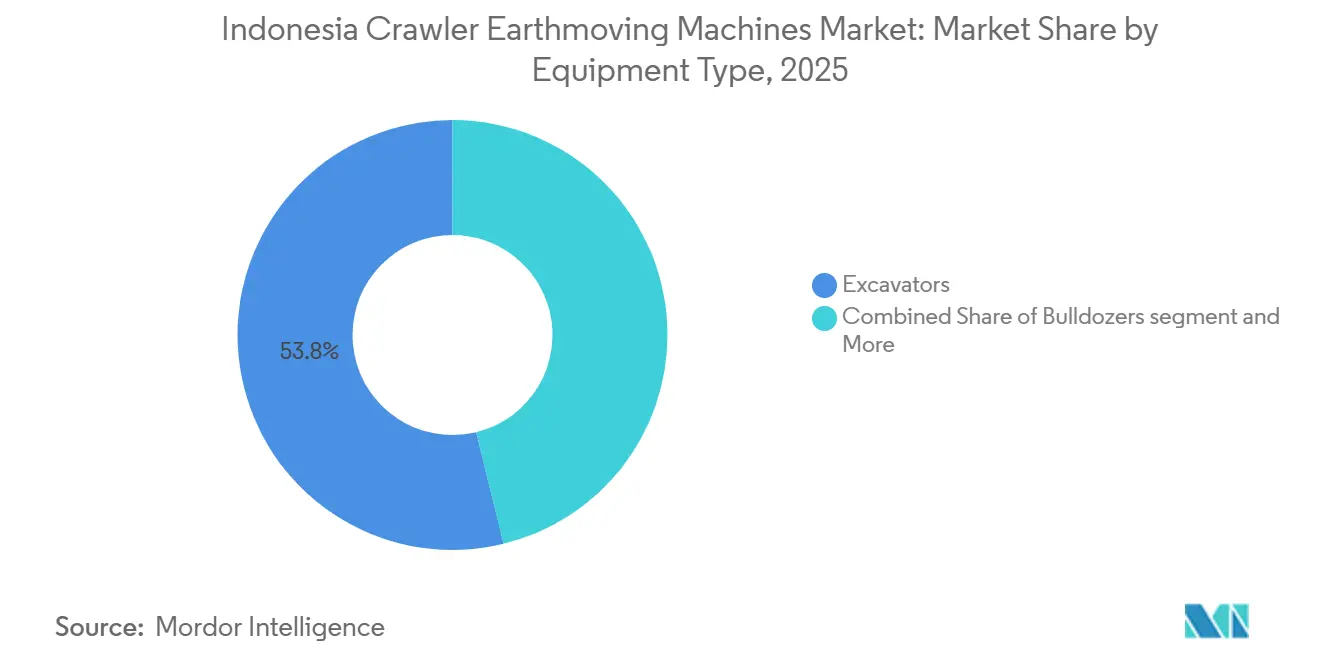
Bagger hielten im Jahr 2025 noch immer einen Marktanteil von 53,82 % am indonesischen Markt für Raupen-Erdbewegungsmaschinen, da sie für die Abraumbeseitigung an Nickelgruben, den Grabenaushub für die Java-Gaspipeline und Fundamentarbeiten für die Türme des 3-Millionen-Häuser-Programms eingesetzt werden. Für Bulldozer wird bis 2031 eine CAGR von 7,76 % prognostiziert, da Nahrungsmittelanbau-Projekte, die Geländeplanierung am IKN-Standort und frühe Erdarbeiten für Masela LNG die Nachfrage nach Maschinen mit hoher Zugkraft antreiben. Die Fortschritte bei Dozern sind an die Präsidialverordnung Nr. 110/2025 geknüpft, die Kohlenstoffzuteilungen begrenzt und Betreiber dazu veranlasst, kraftstoffhungrige Schürfgeräte zugunsten elektrohydraulischer Einheiten der Klassen D8 bis D10 auszumustern, die die Emissionen um bis zu 10 % pro Lastzyklus senken.
Die OEM-Innovation konzentriert sich auf elektrische Mini-Bagger für emissionssensible städtische Bereiche und Hochleistungsdozer mit Fernsteuerung der Schaufel für Bergbaubänke. Importzölle auf Fahrwerkskomponenten machen die Lokalisierung für die inländische Fertigung von Rahmen und Raupengruppen wirtschaftlich attraktiv. Mietflotten tendieren zu 30-Tonnen-Baggern, da diese Transportierbarkeit mit breiter Einsetzbarkeit verbinden und Leerlauftage minimieren. Bergbauunternehmen hingegen erwerben Modelle ab 70 Tonnen direkt, da sie von längeren Amortisationszeiträumen profitieren, die mit langlebigen Erzlagerstätten verbunden sind. Diese Zweiteilung erhält eine abgestufte Nachfrage über alle Gewichtsklassen hinweg im indonesischen Markt für Raupen-Erdbewegungsmaschinen aufrecht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Antrieb: Dominanz des Verbrennungsmotors trifft auf regulatorischen Druck
Verbrennungsmotoren hielten im Jahr 2025 einen Anteil von 86,43 % am indonesischen Markt für Raupen-Erdbewegungsmaschinen, bedingt durch ausgereifte Kraftstoffversorgungsnetze und die Vertrautheit der Bediener. Motoren der Stufen 3 und 4 interim sind nach wie vor weit verbreitet, obwohl die CO₂-Bepreisung seit 2022 direkte Betriebskostenbelastungen eingeführt hat, was das Interesse an alternativen Antriebssystemen schärft. Batterieelektrische Einheiten verzeichnen eine CAGR von 8,42 %, angeführt von 20-Tonnen-Baggern in emissionsbeschränkten städtischen Zonen. Allerdings hemmt die Unsicherheit über Importzölle auf Traktionsbatterien die anfängliche Erschwinglichkeit, was einige Auftragnehmer dazu veranlasst, Käufe bis zur Klärung der Rechtslage aufzuschieben. Hybridsysteme nehmen eine Mittelstellung ein, indem sie 15–20 % Kraftstoffeinsparungen ohne Ladeinfrastruktur bieten.
Staatliche Versorgungsunternehmen planen den Bau von Pilot-Ladestationen in Nusantara für Raupengeräte während der Schichtpausen, was auf künftige Skalierbarkeit hindeutet. OEMs wie Komatsu und Hyundai schlagen austauschbare Akkupacks vor, um Ladeausfallzeiten an abgelegenen Bergbaubänken zu minimieren. Dennoch bevorzugen langzyklische Arbeiten bei der Abraumbeseitigung in Kalimantan nach wie vor Diesel aufgrund seiner höheren Energiedichte und schnelleren Betankungsgeschwindigkeit. Daher wird erwartet, dass der indonesische Markt für Raupen-Erdbewegungsmaschinen bis 2030 von Verbrennungsmotoren dominiert bleibt, wobei die Elektrifizierung zunächst in regulierten städtischen Clustern voranschreitet.
Nach Vertriebskanal: Händler sichern die Reichweite im Kundendienst
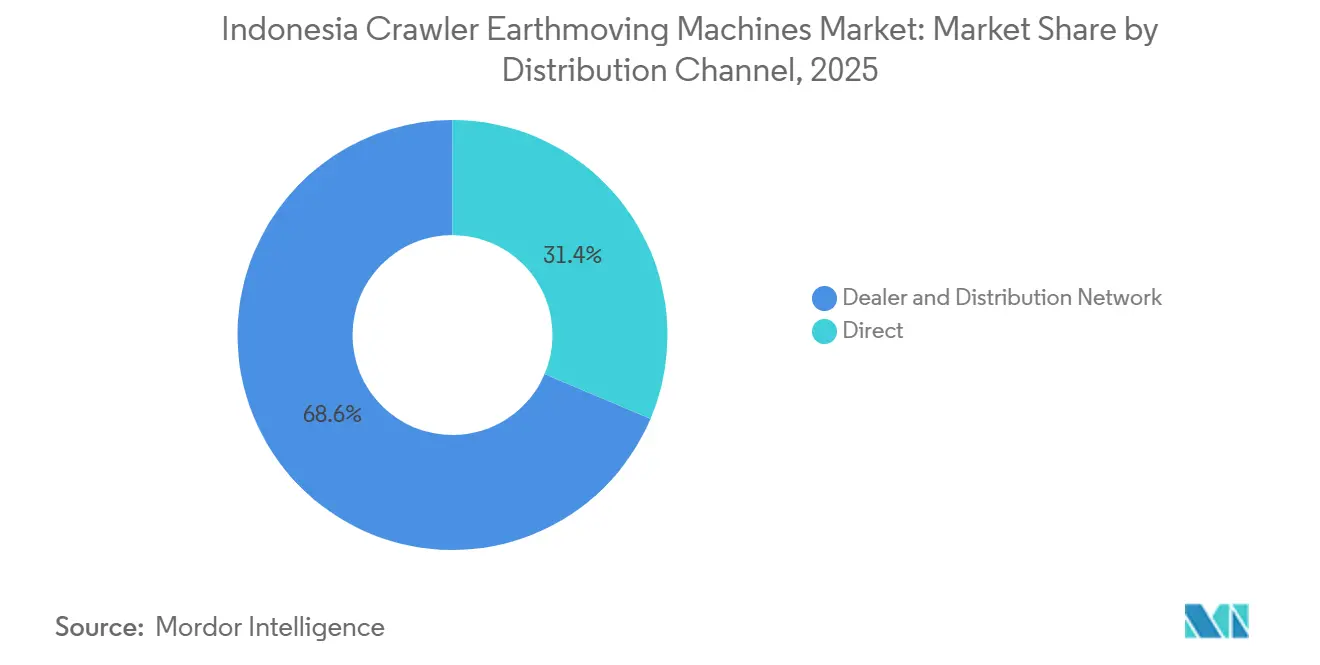
Händlernetzwerke erfassten im Jahr 2025 einen Anteil von 68,63 %, da Indonesiens zahlreiche Inseln lokale Ersatzteillager und schnellen Technikereinsatz erfordern. Flaggschiff-Händler in Jakarta, Surabaya und Balikpapan bevorraten kritische Fahrwerkskomponenten und Hydraulikpumpen, was die Ausfallzeiten für Flottenbesitzer reduziert. Der Direktvertrieb wächst mit einer CAGR von 7,47 %, da große Bergbauunternehmen werkseitig konfigurierte Flotten mit Telematik-Dashboards und langfristigen Wartungsverträgen aushandeln. OEM-E-Commerce-Portale ermöglichen es Auftragnehmern, Verschleißteile online zu bestellen und Serviceeinsätze zu planen, wobei der Außendienst für die abschließende Ausführung weiterhin über regionale Händler abgewickelt wird.
Digitale Plattformen integrieren nun Maschinendaten-Feeds, die es Händlern ermöglichen, vorausschauende Wartungspakete vorzuschlagen, bevor Ausfälle auftreten. Dies steigert den Teileerlös und festigt den Händlerwert, insbesondere in abgelegenen östlichen Provinzen. Flottenkundschaft schließt zunehmend Verfügbarkeitsgarantievereinbarungen ab, bei denen Händler bei längeren Ausfallzeiten Strafen zahlen, was proaktiven Service fördert. Insgesamt positionieren hybride Vertriebsmodelle beide Kanäle für ein Wachstum parallel zum indonesischen Markt für Raupen-Erdbewegungsmaschinen.
Nach Endverbrauchsbranche: Bauwesen führt, während Bergbau beschleunigt
Bauprojekte generierten im Jahr 2025 einen Anteil von 62,73 % am Marktvolumen des indonesischen Marktes für Raupen-Erdbewegungsmaschinen, mit stetigen Auftragsströmen aus dem Straßenbau, Flughäfen, Wohnungsbau und Industrieparks. Staatlich geförderte PPP-Strukturen reduzieren das Zahlungsrisiko und ermutigen Auftragnehmer, Flotten regelmäßig zu erneuern. Bergbau und Steinbruch verzeichnen eine CAGR von 7,34 %, da Nickel-, Kupfer- und Golderweiterungen die Auftragsbücher für große Raupen-Bagger und Massendozer füllen. Das Segment erfordert auch spezialisierte Ausrüstung zur Hangstabilisierung und für Tailings-Teiche, was die SKU-Anforderungen erweitert.
Öl- und Gaspipeline-Installationen tragen zu konsistenten, wenn auch nischenhaften Raupen-Käufen für Grabarbeiten und die Freimachung von Trassen in Sumatra und Kalimantan bei. Die Plantagenlandwirtschaft nutzt mittelgroße Dozer für die Landvorbereitung auf Palmölplantagen, während Forstkonzessionen Raupen-Erntemaschinen in steilem Gelände einsetzen. Da sich nachgelagerte Verarbeitungszonen ausbreiten, werden kombinierte Industrie-Baukomplexe die Grenzen zwischen traditionellen Endverbrauchskategorien weiter verwischen und den indonesischen Markt für Raupen-Erdbewegungsmaschinen im Ausblickszeitraum vergrößern.
Geografische Analyse
Java stellt im Jahr 2025 den bedeutendsten regionalen Anteil am indonesischen Markt für Raupen-Erdbewegungsmaschinen dar, da allein Groß-Jakarta jährlich Dutzende von Schienen-, Autobahn- und Hochhausprojekten absorbiert. Auftragnehmer in West-Java unterhalten die dichtesten Mietflotten des Landes und gewährleisten schnelle Austausche, die Projektzeitpläne im Zielrahmen halten. Sumatra folgt aufgrund von Kohlelogistikkorridoren und Palmplantagenerweiterungen, die robuste Erdarbeiten für Fahrbahnen und Entwässerungskanäle erfordern. Kalimantan verzeichnet jedoch das schnellste Wachstum für 2026–2031 aufgrund des gewaltigen Nusantara-Landentwicklungsprogramms, das Neuland-Entwässerung, Geländeplanierung und Dammarbeiten über mehrere Phasen umfasst.
Sulawesis Bedeutung steigt, da PT Vale, Tsingshan und Huayou die Nickelverarbeitungscluster rund um Morowali und Pomalaa intensivieren, was eine kontinuierliche Abraumbeseitigung und Standortplanierung erfordert. Papua beherbergt ein geringes, aber hochwertiges Nachfragepotenzial, das mit dem Hochlauf des Grasberg-Untertagebaus und der potenziellen Entwicklung der Wabu-Goldmine verbunden ist. Die Marktdurchdringung auf den Inseln Maluku und Nusa Tenggara bleibt gering, da eine begrenzte Logistikinfrastruktur die Geräteunterstützungskosten in die Höhe treibt. Dennoch versprechen neue maritime Autobahnverbindungen und Hafenausbauten eine verbesserte Zugänglichkeit, die latente Raupenanforderungen erschließt. Die geografische Streuung unterstreicht Indonesiens politischen Wandel von einer Java-zentrierten hin zu einer archipelischen Entwicklung, was die Basis des indonesischen Marktes für Raupen-Erdbewegungsmaschinen im Prognosezeitraum verbreitert.
Wettbewerbslandschaft
Globale OEMs dominieren Indonesien durch eine Kombination aus lokaler Montage, tiefen Händlerwurzeln und schrittweiser Technologielokalisierung. Caterpillar betreibt Werke in Jakarta und Batam, die wichtige Raupenmodelle produzieren, die für tropische Bedingungen angepasst sind, einschließlich verstärkter Kühlsysteme für Umgebungstemperaturen von 40 °C. Komatsu nutzt sein Werk in Gresik, um 20- und 30-Tonnen-Bagger im CKD-Verfahren zu liefern, was Importzölle reduziert und Lieferzeiten verkürzt. Hitachi Construction Machinery Indonesia montiert ZX-Serien-Bagger mit lokal gefertigten Fahrwerken und bedient sowohl inländische Käufer als auch ASEAN-Exporte.
Der Preiswettbewerb verschärft sich im mittleren Baggersegment, wo chinesische Neueinsteiger durch aggressive Finanzierung Marktanteile anstreben. Dennoch halten After-Sales-Tiefe und Restwert Premiummarken in einer starken Position. United Tractors, Trakindo Utama und Intraco Penta verankern die Teileverteilung, Bedienerausbildung und zertifizierte Wiederaufbauprogramme und schaffen hohe Wechselkosten für Flottenbesitzer. Da die indonesische CO₂-Politik strenger wird, werden Anbieter, die elektrische und hybride Portfolios sowie Ladeökosysteme anbieten, voraussichtlich im indonesischen Markt für Raupen-Erdbewegungsmaschinen die Nase vorn haben.
Marktführer der indonesischen Crawler-Erdbewegungsmaschinen Branche
Komatsu Ltd.
Caterpillar Inc.
Hitachi Construction Machinery
SANY
Volvo CE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: PT Hexindo Adiperkasa Tbk hat offiziell die WIXIM-Serie eingeführt, eine neue Produktlinie von Baumaschinen, die von LANDCROS unterstützt wird und darauf ausgelegt ist, Kunden praktische, zuverlässige und wertorientierte Lösungen zu bieten. Die WIXIM-Produktlinie umfasst die Radlader der WZW-Serie und die Bulldozer der WZD-Serie, die für ein breites Anwendungsspektrum konzipiert sind. Die Produktlinie umfasst die Modelle WZW140B-G, WZW220B-G, WZD170B-G/WZD170BM-G sowie WZD250B-F/WZD250BM-F.
- März 2025: Volvo Construction Equipment (Volvo CE) hat in Zusammenarbeit mit seinem indonesischen Händler den Kettenbagger EC210 der neuen Generation vorgestellt und dabei seine modernste Technologie, robuste Bauweise, zuverlässige Komponenten und gesteigerte Produktivität präsentiert.


Berichtsumfang des indonesischen Marktes für Crawler-Erdbewegungsmaschinen
Der Bericht über den indonesischen Markt für Raupen-Erdbewegungsmaschinen ist segmentiert nach Gerätetyp (Bagger, Bulldozer, Grader, Muldenkipper, Kompaktlader und weitere), Antrieb (Verbrennungsmotor, Hybrid und batterieelektrisch), Vertriebskanal (Direktvertrieb, Händler- und Distributorennetzwerk), Endverbrauchsbranche (Bauwesen, Bergbau und Steinbruch, Öl- und Gasinfrastruktur sowie weitere) und Geografie. Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Bagger |
| Bulldozer |
| Grader |
| Muldenkipper |
| Kompaktlader und weitere |
| Verbrennungsmotor |
| Hybrid |
| Batterieelektrisch |
| Direktvertrieb |
| Händler- und Distributorennetzwerk |
| Bauwesen |
| Bergbau und Steinbruch |
| Öl- und Gasinfrastruktur |
| Sonstige (Landwirtschaft, Forstwirtschaft) |
| Nach Gerätetyp | Bagger |
| Bulldozer | |
| Grader | |
| Muldenkipper | |
| Kompaktlader und weitere | |
| Nach Antrieb | Verbrennungsmotor |
| Hybrid | |
| Batterieelektrisch | |
| Nach Vertriebskanal | Direktvertrieb |
| Händler- und Distributorennetzwerk | |
| Nach Endverbrauchsbranche | Bauwesen |
| Bergbau und Steinbruch | |
| Öl- und Gasinfrastruktur | |
| Sonstige (Landwirtschaft, Forstwirtschaft) |


Im Bericht beantwortete Schlüsselfragen
Wie groß werden die Umsätze mit Raupen-Erdbewegungsmaschinen in Indonesien bis 2031 sein?
Die Lieferungen sollen bis 2031 etwa 1,44 Milliarden USD generieren, gegenüber 1,17 Milliarden USD im Jahr 2026, was einer CAGR von 4,32 % entspricht.
Welcher Gerätetyp hat den größten Anteil an den in Indonesien verkauften Crawler-Maschinen?
Bagger führen mit einem Marktanteil von 53,82 % aufgrund ihrer Vielseitigkeit in Bergbau und Bauwesen.
Welcher Endverbrauchssektor wächst am schnellsten bei Raupengeräten?
Bergbau- und Steinbruchanwendungen wachsen mit einer CAGR von 7,34 % aufgrund der Nickel- und Kupfererweiterungen Indonesiens.
Wie unterstützen indonesische Händler KMU-Auftragnehmer?
Händler bieten Leasing-to-Own- und Mietprogramme an, die die Anfangskosten senken und gebündelte Wartungsleistungen umfassen.
Wie unterstützen indonesische Händler KMU-Auftragnehmer?
Händler bieten Mietkauf- und Mietprogramme an, die die Vorabkosten senken und gebündelte Wartungsleistungen umfassen.
Seite zuletzt aktualisiert am:



