
Taille et Part du Marché des Machines de Terrassement à Chenilles en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 1.17 Milliards de dollars |
| Taille du Marché (2031) | 1.44 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.32 % |
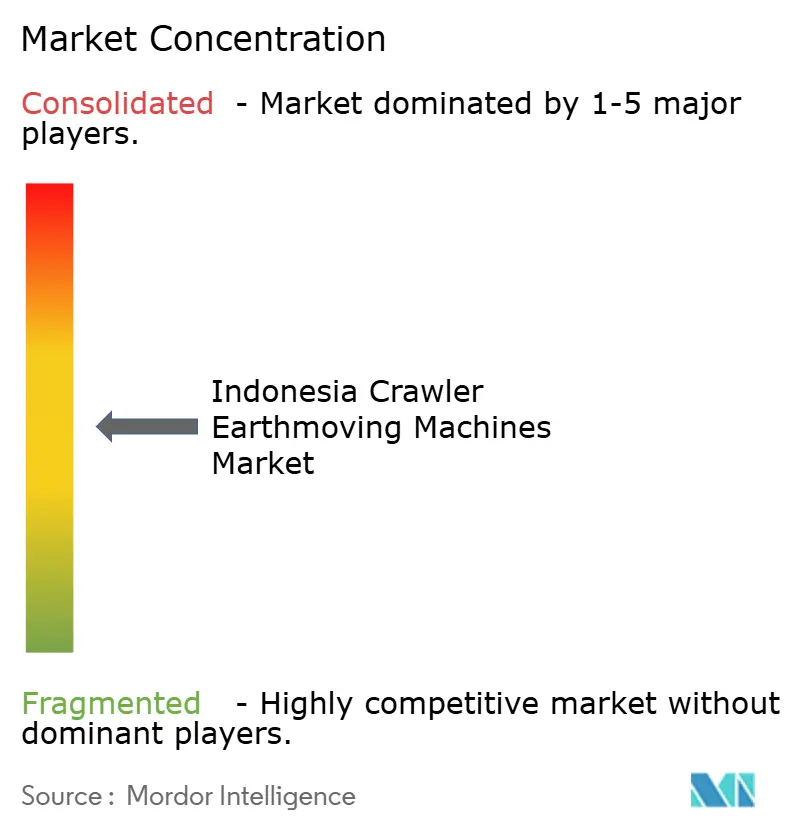
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Machines de Terrassement à Chenilles en Indonésie par Mordor Intelligence
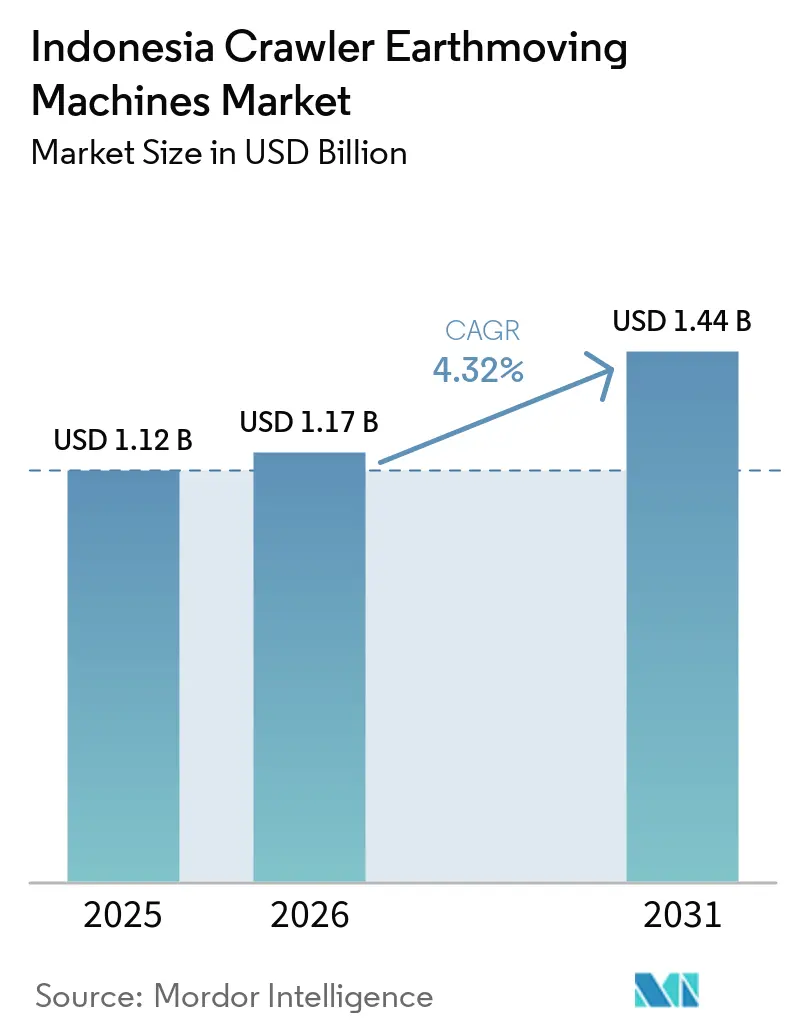
La taille du marché indonésien des machines de terrassement à chenilles était évaluée à 1,12 milliard USD en 2025 et devrait croître de 1,17 milliard USD en 2026 pour atteindre 1,44 milliard USD d'ici 2031, à un CAGR de 4,32 % sur la période 2026-2031. Les dépenses publiques ont fait l'objet d'une réorientation marquée des priorités, façonnant ainsi la trajectoire de croissance. Le budget alloue des fonds à une expansion limitée de nouvelles routes à péage. En revanche, une part significative est dirigée vers la construction de la capitale Nusantara, et un engagement substantiel est ancré dans le mégaprojet GNL de Masela [1]"Le projet GNL Abadi dans le bloc Masela, en Indonésie, lance son FEED", Inpex Corporation, inpex.com. Bien que les investissements dans les sites miniers compensent le ralentissement du pipeline routier, Vale Indonesia a obtenu un financement substantiel pour les gisements de nickel. Simultanément, CNGR Advanced Material a mis de côté des ressources pour renforcer sa capacité en aval. Cette vague d'investissements souligne une demande soutenue pour les excavatrices et bulldozers à haute puissance. En vertu d'un règlement présidentiel, des plafonds stricts d'allocation carbone orientent les entrepreneurs vers des machines à chenilles économes en carburant. Par ailleurs, comme en témoignent l'usine de LiuGong à West Karawang et la première livraison électrique de Volvo, les unités électriques à batterie sont appelées à capter une part plus importante du marché. Le paysage concurrentiel reste intense, les marques chinoises étant désormais en mesure de livrer des machines rapidement avec une remise sur le prix. Cette stratégie tarifaire exerce une pression sur les acteurs établis, les contraignant à s'appuyer sur des garanties de disponibilité pilotées par la télématique et sur des financements groupés comme mesures défensives pour maintenir leur part de marché.
Principaux Enseignements du Rapport
- Par type d'équipement, les excavatrices ont représenté 53,82 % de la part du marché indonésien des machines de terrassement à chenilles en 2025, tandis que les bulldozers devraient enregistrer le CAGR le plus rapide, à 7,76 %, jusqu'en 2031.
- Par propulsion, les moteurs à combustion interne ont représenté 86,43 % de la taille du marché indonésien des machines de terrassement à chenilles en 2025 ; les unités électriques à batterie devraient se développer à un CAGR de 8,42 % jusqu'en 2031.
- Par canal de distribution, les réseaux de concessionnaires et distributeurs ont capté 68,63 % de la part des revenus en 2025, tandis que les ventes directes sont positionnées pour afficher le CAGR le plus élevé, à 7,47 %, sur la période de prévision.
- Par secteur d'utilisation finale, la construction a représenté 62,73 % de la demande en 2025, mais les mines et carrières devraient connaître la croissance la plus rapide, à un CAGR de 7,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Machines de Terrassement à Chenilles en Indonésie
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pipeline d'Infrastructures | +1.8% | Kalimantan-Est en priorité, Java en secondaire | Long terme (≥ 4 ans) |
| Expansions Minières | +1.2% | Sulawesi en cœur, débordement vers Kalimantan | Moyen terme (2-4 ans) |
| Projets d'Urbanisation | +0.9% | Zones métropolitaines du Grand Jakarta, Surabaya, Medan | Moyen terme (2-4 ans) |
| Crédit Concessionnaire et Location | +0.6% | National, avec des gains précoces à Jakarta, Surabaya | Court terme (≤ 2 ans) |
| Maintenance Prédictive Assistée par Télématique | +0.4% | Régions minières en premier, sites de construction ensuite | Moyen terme (2-4 ans) |
| Moteurs liés à la Tarification Carbone | +0.3% | National, accéléré dans les zones urbaines | Long terme (≥ 4 ans |
| Source: Mordor Intelligence | |||
Vaste Pipeline d'Infrastructures du Secteur Public
Nusantara a réservé un budget significatif, tandis qu'une nouvelle phase a récemment débuté avec des allocations supplémentaires pour les travaux de terrassement [2]"Mise à jour de l'avancement de Nusantara, janvier 2024", Autorité de la Capitale Nusantara, iglc.net. Malgré une réduction des extensions globales de routes à péage, le virage du secteur vers des mégaprojets concentrés a maintenu une demande robuste pour les grandes excavatrices et bulldozers, essentiels au fonctionnement continu sur des sites compacts. Les ambitieuses unités de logements de Meikarta dans le cadre du Programme des 3 Millions de Logements, à la tête de l'initiative de logement vertical, amplifient davantage la demande d'équipements à chenilles adaptés aux travaux de fondation en profondeur. L'achèvement du gazoduc de Java a souligné l'importance des machines de tranchage lourd et a établi un référentiel pour les futurs lots de génie civil du GNL de Masela. Collectivement, ces projets ont compensé le déclin des dépenses autoroutières, assurant un pipeline de commandes stable pour les équipements à chenilles de grande capacité.
Expansion Accélérée des Mines de Nickel et de Cuivre
Vale Indonesia a obtenu des engagements de financement dépassant des montants significatifs, tandis que CNGR a recueilli un financement substantiel, mettant en évidence un cycle minier prolongé intimement lié aux chaînes d'approvisionnement des véhicules électriques. Même avec une révision à la baisse du quota de production RKAB, l'Indonésie est en passe d'augmenter sa production de nickel à un niveau élevé. Pour y parvenir, il faudra un décapage agressif des stériles, en utilisant des excavatrices conçues pour des cycles intensifs. Bien que la discipline d'approvisionnement dictée par les politiques ait introduit une volatilité à court terme, les mandats en aval, associés à des projets HPAL de plusieurs milliards de dollars, garantissent une demande robuste en équipements bien au-delà de l'horizon de prévision.
Urbanisation Rapide Alimentant les Projets Immobiliers
Le crédit hypothécaire à Balikpapan a connu une croissance, Meikarta a lancé de nouvelles tours, et le projet Manggarai de PT KAI a introduit des unités supplémentaires. Ces développements illustrent une tendance à la construction verticale, où les activités d'excavation et de compactage sont concentrées dans des emprises limitées. À mesure que les indices des coûts de construction augmentent, les entrepreneurs font face à des marges comprimées. En réponse, beaucoup se tournent vers la télématique, réduisant avec succès les temps d'inactivité sur des projets tels que la route à péage Karangjoang-Kariangau. Ces gains d'efficacité conduisent à des taux d'utilisation accrus pour les excavatrices à chenilles de taille moyenne.
Pénétration du Crédit Concessionnaire et de la Location chez les Fabricants d'Équipements d'Origine
KB Bank et United Tractors ont formé une alliance de crédit, débloquant un financement substantiel sur mesure. Cependant, les exigences d'apport initial posent encore des défis pour les PME, entraînant une hausse des locations. Les équipementiers chinois amplifient davantage cette tendance en proposant des formules de location-vente qui permettent aux machines de passer rapidement de l'usine au chantier. Avec la croissance des flottes de location, les contrats de service pilotés par la télématique sont devenus l'outil clé de fidélisation des clients. Cette évolution modifie non seulement l'économie des concessionnaires, mais accélère également les ventes directes, contournant souvent les intermédiaires traditionnels.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix des Matières Premières | -1.4% | Régions minières, notamment Sulawesi et Kalimantan | Court terme (≤ 2 ans) |
| Déficit de Financement des PME | -0.8% | National, aiguë dans les îles extérieures | Moyen terme (2-4 ans) |
| Pénurie d'Opérateurs | -0.6% | National, grave dans les zones minières éloignées | Long terme (≥ 4 ans) |
| Incertitude sur les Droits de Douane des Pièces pour Véhicules Électriques | -0.4% | National, affectant le calendrier d'électrification | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Volatilité des Prix des Matières Premières Supprime les Cycles d'Investissement
Les ventes d'équipements lourds ont diminué, probablement en raison des fluctuations des prix du charbon et du nickel. En période de ralentissement, les petits entrepreneurs peinent souvent à honorer les prêts sur équipements, les amenant à liquider leurs actifs à chenilles. Cette action réduit non seulement le parc de machines d'occasion, mais met également en évidence la volatilité du marché. En réponse, les mineurs de premier rang optent de plus en plus pour des combinaisons polyvalentes excavatrice-bouteur, leur permettant de se redéployer sur différents gisements. Cependant, leurs dépenses globales restent étroitement liées aux prévisions des prix des matières premières. Pendant ce temps, les équipementiers se diversifient stratégiquement dans la location de matériel de construction, une démarche qui aligne leur demande davantage sur les budgets gouvernementaux que sur les recettes d'exportation.
Pénurie d'Opérateurs de Machines Certifiés
En Indonésie, un faible pourcentage de la main-d'œuvre du secteur de la construction possède des certificats de compétence, et il existe un manque notable de sensibilisation aux exigences légales. Le déficit le plus prononcé est observé sur les sites miniers éloignés de Papouasie et de Kalimantan. En conséquence, les entreprises importent des opérateurs ou acceptent une productivité réduite de la part des stagiaires. Bien que les centres de formation professionnelle disposent de simulateurs à chenilles limités, cette contrainte limite le nombre de diplômés chaque année, même si l'intérêt pour la certification est fort. En raison de ce déficit de compétences, le secteur peine à exploiter pleinement les commandes électro-hydrauliques avancées et les fonctions semi-autonomes. Bien que les réformes de l'enseignement et de la formation techniques et professionnels (EFTP) gouvernementaux aient introduit des programmes d'études en construction verte, le secteur n'anticipe des résultats tangibles qu'à long terme. En réponse, les équipementiers déploient des modules de formation sur site et des packages de téléopération, permettant à des opérateurs expérimentés de Java de contrôler à distance des machines dans des mines éloignées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Équipement : Les Excavatrices Donnent le Rythme dans les Mines et les Infrastructures
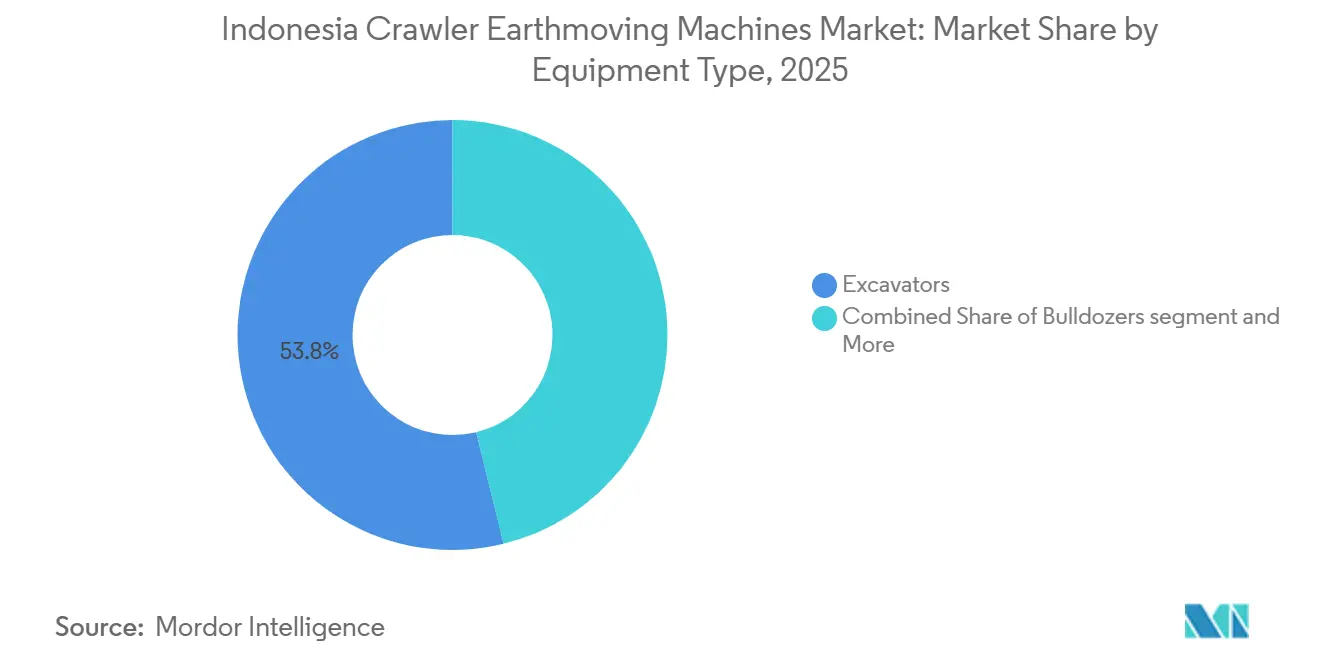
Les excavatrices détenaient encore 53,82 % de la part du marché indonésien des machines de terrassement à chenilles en 2025, car elles sont utilisées pour le décapage des stériles dans les mines de nickel, le creusement de tranchées pour le gazoduc de Java, et les travaux de fondation pour les tours du programme des 3 Millions de Logements. Les bulldozers devraient afficher un CAGR de 7,76 % jusqu'en 2031, les projets d'agro-industrie alimentaire, le nivellement du site IKN et les travaux de terrassement en phase initiale du GNL de Masela stimulant la demande de machines à forte traction. Les avancées des bouteurs sont liées au Règlement Présidentiel n° 110/2025, qui plafonne les allocations carbone et pousse les opérateurs à retirer les scrapers énergivores au profit d'unités électro-hydrauliques de classe D8 à D10 qui réduisent les émissions jusqu'à 10 % par cycle de chargement.
L'innovation des équipementiers se concentre sur les mini-excavatrices électriques pour les zones urbaines sensibles aux émissions et sur les bouteurs à haute puissance avec commande de lame à distance pour les gradins miniers. Les droits de douane sur les ensembles de train de roulement maintiennent la rentabilité de la localisation favorable pour la fabrication nationale de châssis et de groupes de chenilles. Les flottes de location s'orientent vers les excavatrices de 30 tonnes car elles équilibrent la transportabilité avec une large applicabilité sur les chantiers, minimisant les jours d'inactivité. Pendant ce temps, les entreprises minières acquièrent directement des modèles de 70 tonnes et plus, tirant parti des horizons de remboursement plus longs associés aux gisements à longue durée de vie. Cette dichotomie soutient une demande échelonnée selon les classes de poids au sein du marché indonésien des machines de terrassement à chenilles.


Par Propulsion : La Domination des Moteurs à Combustion Interne Face à la Pression Réglementaire
Les moteurs à combustion interne détenaient 86,43 % de la part du marché indonésien des machines de terrassement à chenilles en 2025, en raison de réseaux d'approvisionnement en carburant matures et de la familiarité des opérateurs. Les moteurs de niveau 3 et de niveau 4 intermédiaire restent répandus, bien que la tarification carbone depuis 2022 ait introduit des pénalités directes sur les coûts d'exploitation, aiguisant l'intérêt pour les groupes motopropulseurs alternatifs. Les unités électriques à batterie affichent un CAGR de 8,42 %, portées par les excavatrices de 20 tonnes dans les zones urbaines à émissions restreintes. Cependant, l'incertitude autour des droits de douane sur les batteries de traction freine l'accessibilité financière initiale, poussant certains entrepreneurs à différer leurs achats jusqu'à ce que la politique soit clarifiée. Les systèmes hybrides occupent le terrain intermédiaire en offrant des économies de carburant de 15 à 20 % sans infrastructure de recharge.
Les services publics d'État prévoient de construire des stations de recharge pilotes à Nusantara pour alimenter les équipements à chenilles pendant les pauses de quart, signalant une évolutivité future. Des équipementiers tels que Komatsu et Hyundai proposent des batteries interchangeables pour atténuer les temps d'arrêt de recharge sur les gradins miniers éloignés. Néanmoins, les travaux de longue durée pour le décapage des stériles à Kalimantan favorisent encore le diesel en raison de sa densité énergétique plus élevée et de sa vitesse de ravitaillement plus rapide. Par conséquent, la taille du marché indonésien des machines de terrassement à chenilles devrait rester dominée par les moteurs à combustion interne jusqu'en 2030, l'électrification progressant en premier dans les zones urbaines réglementées.
Par Canal de Distribution : Les Concessionnaires Ancrent la Portée de l'Après-Vente
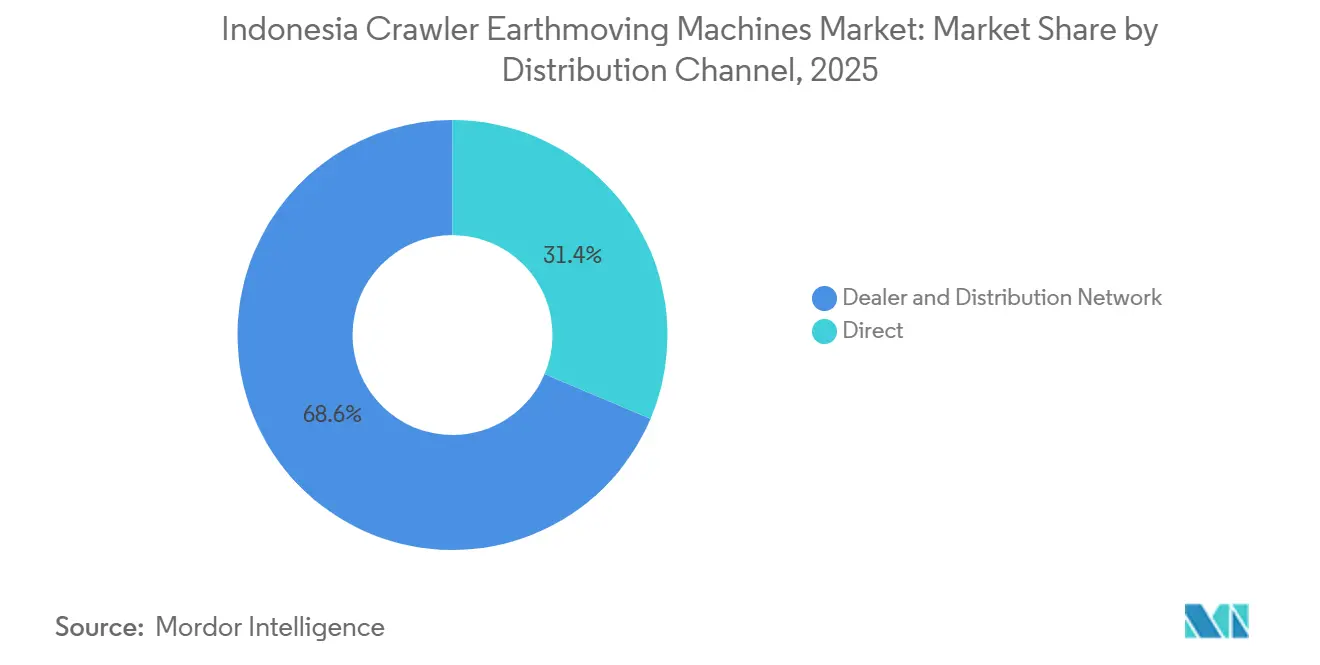
Les réseaux de concessionnaires ont capté 68,63 % de la part en 2025, car l'archipel indonésien nécessite des dépôts de pièces localisés et une intervention rapide des techniciens. Les concessionnaires phares de Jakarta, Surabaya et Balikpapan stockent des composants critiques de train de roulement et des pompes hydrauliques, réduisant les temps d'arrêt pour les propriétaires de flottes. Les ventes directes progressent à un CAGR de 7,47 % à mesure que les grands mineurs négocient des flottes aux spécifications d'usine, associées à des tableaux de bord télématiques et à des contrats de maintenance à long terme. Les portails de commerce électronique des équipementiers permettent aux entrepreneurs de commander des pièces d'usure en ligne et de planifier des interventions de service, mais le support terrain passe encore par les concessionnaires régionaux pour l'exécution finale.
Les plateformes numériques intègrent désormais des flux de données machine, permettant aux concessionnaires de proposer des kits de maintenance prédictive avant que les pannes ne surviennent. Cela améliore les revenus des pièces et consolide la valeur ajoutée des concessionnaires, notamment dans les provinces orientales éloignées. Les clients de flottes signent de plus en plus des accords de garantie de disponibilité en vertu desquels les concessionnaires sont pénalisés en cas d'immobilisation prolongée, les incitant à un service proactif. Dans l'ensemble, les modèles de distribution hybrides positionnent les deux canaux pour évoluer parallèlement au marché indonésien des machines de terrassement à chenilles.
Par Secteur d'Utilisation Finale : La Construction Mène Tandis que les Mines Accélèrent
Les projets de construction ont généré une part de 62,73 % de la taille du marché indonésien des machines de terrassement à chenilles en 2025, avec des flux de travail réguliers provenant de la construction routière, des aéroports, du logement et des parcs industriels. Les structures de partenariat public-privé soutenues par l'État réduisent le risque de paiement, encourageant les entrepreneurs à renouveler régulièrement leurs flottes. Les mines et carrières affichent un CAGR de 7,34 % à mesure que les expansions de nickel, de cuivre et d'or remplissent les carnets de commandes pour les grandes excavatrices à chenilles et les bouteurs en vrac. Le segment exige également des équipements spécialisés pour la stabilisation des pentes et les bassins de résidus, élargissant les exigences en termes de références produits.
Les installations de gazoducs pétroliers et gaziers contribuent à des achats d'équipements à chenilles réguliers mais de niche pour le creusement de tranchées et le dégagement des emprises à Sumatra et à Kalimantan. L'agriculture de plantation utilise des bouteurs de taille moyenne pour la préparation des terres sur les plantations de palmiers à huile, tandis que les concessions forestières utilisent des abatteuses à chenilles sur les terrains escarpés. À mesure que les zones de traitement en aval se multiplient, les complexes industriels et de construction combinés brouillent davantage la frontière entre les catégories d'utilisation finale traditionnelles, élargissant le marché indonésien des machines de terrassement à chenilles sur la période de prévision.
Analyse Géographique
Java représente la tranche régionale la plus significative du marché indonésien des machines de terrassement à chenilles en 2025, le Grand Jakarta à lui seul absorbant des dizaines de projets ferroviaires, autoroutiers et de grande hauteur chaque année. Les entrepreneurs de Java occidentale maintiennent les flottes de location les plus denses du pays, assurant des rotations rapides qui maintiennent les calendriers de projet sur la bonne voie. Sumatra suit en raison des corridors logistiques charbonniers et des expansions de plantations de palmiers à huile qui nécessitent un terrassement robuste pour les chaussées et les canaux de drainage. Cependant, Kalimantan affiche la croissance la plus rapide pour 2026-2031 en raison du colossal programme de développement foncier de Nusantara, qui s'étend sur des travaux de drainage en terrain vierge, de nivellement et de remblaiement sur plusieurs phases.
L'importance de Sulawesi s'accroît à mesure que PT Vale, Tsingshan et Huayou intensifient les clusters de traitement du nickel autour de Morowali et Pomalaa, nécessitant un décapage continu des stériles et un nivellement des sites. La Papouasie accueille une demande de faible volume mais de haute valeur liée à la montée en puissance souterraine de Grasberg et au développement potentiel de la mine d'or de Wabu. La pénétration du marché sur les îles Moluques et Nusa Tenggara reste faible car les infrastructures logistiques limitées font grimper les coûts de support des équipements. Néanmoins, de nouvelles liaisons maritimes et des améliorations portuaires promettent d'améliorer l'accessibilité, libérant des besoins latents en équipements à chenilles. La répartition géographique souligne le virage politique de l'Indonésie d'un développement centré sur Java vers un développement archipelagique, élargissant la base du marché indonésien des machines de terrassement à chenilles sur l'horizon de prévision.
Paysage Concurrentiel
Les équipementiers mondiaux dominent l'Indonésie grâce à un mélange d'assemblage local, d'un réseau de concessionnaires profond et d'une localisation technologique progressive. Caterpillar exploite des usines à Jakarta et Batam qui produisent des modèles clés à chenilles adaptés aux conditions tropicales, notamment des systèmes de refroidissement renforcés pour des températures ambiantes de 40 °C. Komatsu tire parti de son usine de Gresik pour fournir des excavatrices de 20 et 30 tonnes dans le cadre du régime CKD, réduisant les droits de douane à l'importation et raccourcissant les délais de livraison. Hitachi Construction Machinery Indonesia assemble des excavatrices de la série ZX avec des trains de roulement fabriqués localement, répondant à la fois aux acheteurs nationaux et aux exportations vers l'ASEAN.
La rivalité tarifaire s'intensifie dans le segment des excavatrices de gamme moyenne, où les entrants chinois cherchent à gagner des parts de marché grâce à un financement agressif. Pourtant, la profondeur du service après-vente et la valeur résiduelle maintiennent les marques premium dans une position solide. United Tractors, Trakindo Utama et Intraco Penta ancrent la distribution des pièces, la formation des opérateurs et les programmes de remise en état certifiés, créant des coûts de changement élevés pour les propriétaires de flottes. À mesure que la politique carbone indonésienne se durcit, les acteurs proposant des portefeuilles électriques et hybrides ainsi que des écosystèmes de recharge devraient prendre de l'avance sur le marché indonésien des machines de terrassement à chenilles.
Leaders du Secteur des Machines de Terrassement à Chenilles en Indonésie
-
Komatsu Ltd.
-
Caterpillar Inc.
-
Hitachi Construction Machinery
-
SANY
-
Volvo CE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : PT Hexindo Adiperkasa Tbk a officiellement lancé la série WIXIM, une nouvelle gamme d'équipements de construction soutenue par LANDCROS et conçue pour offrir des solutions pratiques, fiables et économiques aux clients. La gamme WIXIM comprend les chargeurs sur roues de la série WZW et les bulldozers de la série WZD, conçus pour prendre en charge un large éventail d'applications. La gamme se compose des modèles WZW140B-G, WZW220B-G, WZD170B-G/WZD170BM-G et WZD250B-F/WZD250BM-F.
- Mars 2025 : Volvo Construction Equipment (Volvo CE), en collaboration avec son distributeur indonésien, a présenté l'excavatrice EC210 Nouvelle Génération, mettant en avant sa technologie de pointe, sa construction robuste, ses composants fiables et sa productivité accrue.


Portée du Rapport sur le Marché des Machines de Terrassement à Chenilles en Indonésie
Le rapport sur le marché indonésien des machines de terrassement à chenilles est segmenté par type d'équipement (excavatrices, bulldozers, niveleuses, camions-bennes, chargeuses compactes à direction à glissement et autres), propulsion (moteur à combustion interne, hybride et électrique à batterie), canal de distribution (vente directe, réseau de concessionnaires et distributeurs), secteur d'utilisation finale (construction, mines et carrières, infrastructures pétrolières et gazières, et autres), et géographie. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Excavatrices |
| Bulldozers |
| Niveleuses |
| Camions-Bennes |
| Chargeuses Compactes à Direction à Glissement et Autres |
| Moteur à Combustion Interne |
| Hybride |
| Électrique à Batterie |
| Vente Directe |
| Réseau de Concessionnaires et de Distributeurs |
| Construction |
| Mines et Carrières |
| Infrastructure Pétrolière et Gazière |
| Autres (Agriculture, Foresterie) |
| Par Type d'Équipement | Excavatrices |
| Bulldozers | |
| Niveleuses | |
| Camions-Bennes | |
| Chargeuses Compactes à Direction à Glissement et Autres | |
| Par Propulsion | Moteur à Combustion Interne |
| Hybride | |
| Électrique à Batterie | |
| Par Canal de Distribution | Vente Directe |
| Réseau de Concessionnaires et de Distributeurs | |
| Par Secteur d'Utilisation Finale | Construction |
| Mines et Carrières | |
| Infrastructure Pétrolière et Gazière | |
| Autres (Agriculture, Foresterie) |


Questions Clés Répondues dans le Rapport
Quelle sera la taille des ventes d'équipements de terrassement à chenilles en Indonésie d'ici 2031 ?
Les expéditions devraient générer environ 1,44 milliard USD en 2031, contre 1,17 milliard USD en 2026, reflétant un CAGR de 4,32 %.
Quel type d'équipement détient la plus grande part des machines à chenilles vendues en Indonésie ?
Les excavatrices sont en tête avec 53,82% de part de marché en raison de leur polyvalence dans les mines et la construction.
Quel secteur d'utilisation finale connaît la croissance la plus rapide pour les équipements à chenilles ?
Les applications minières et de carrières progressent à un CAGR de 7,34 % en raison des expansions de nickel et de cuivre en Indonésie.
Comment les concessionnaires indonésiens soutiennent-ils les entrepreneurs PME ?
Les concessionnaires proposent des formules de location-vente et de location qui réduisent les coûts initiaux et incluent des services de maintenance groupés.
Comment les concessionnaires indonésiens soutiennent-ils les contractants PME ?
Les concessionnaires proposent des programmes de location avec option d'achat et de location qui réduisent les coûts initiaux et incluent des services de maintenance groupés.
Dernière mise à jour de la page le:



