
インドネシア クローラー土工機械市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
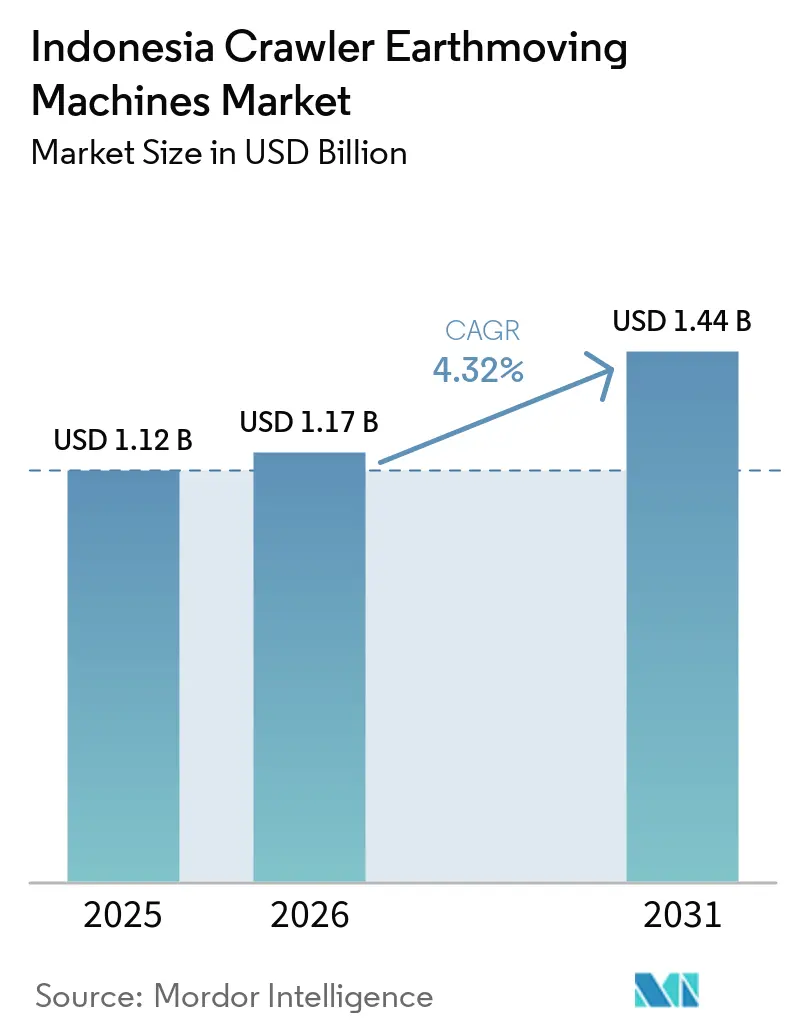
| 市場規模 (2026) | 1.17 十億米ドル |
| 市場規模 (2031) | 1.44 十億米ドル |
| Growth Rate (2026 - 2031) | 4.32 % |
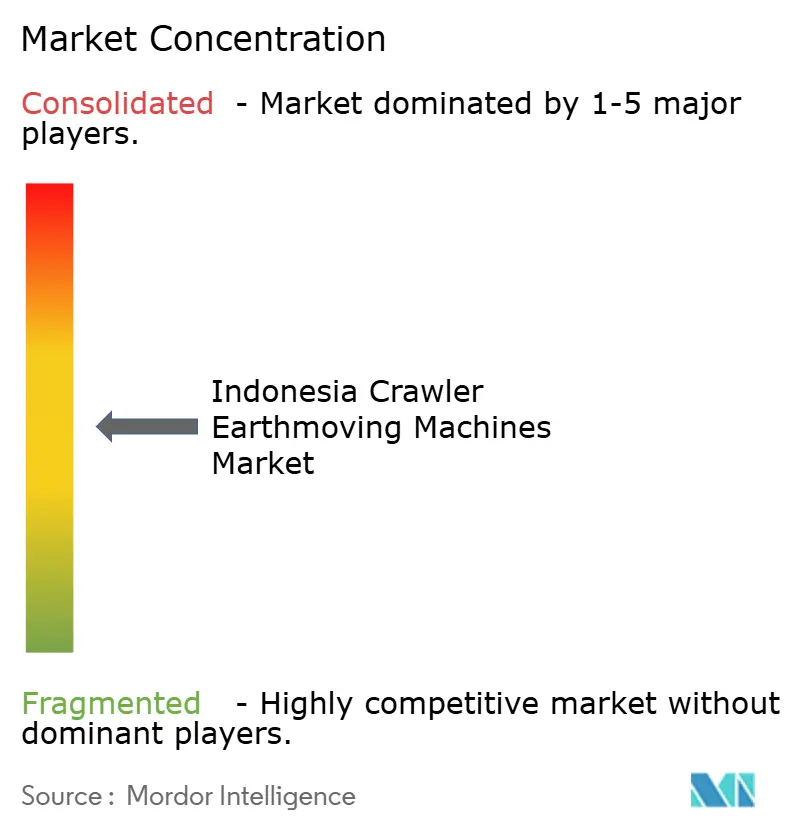
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア クローラー土工機械市場分析
インドネシアのクローラー土工機械市場規模は2025年に1.12 ビリオン 米ドルと評価され、2026年の1.17 ビリオン 米ドルから2031年には1.44 ビリオン 米ドルに達すると推定されており、2026年~2031年のCAGRは4.32%です。公共支出は大幅な優先順位の見直しが行われ、成長経路を形成しています。予算は新規有料道路の限定的な拡張にのみ資金を配分しています。対照的に、相当額がヌサンタラ首都建設に向けられており、マセラLNGメガプロジェクトに多額のコミットメントが確約されています [1]「インドネシア・マセラブロックのアバディLNGプロジェクト、FEEDを開始」、Inpex Corporation、inpex.com。鉱山サイトへの投資が低調な道路パイプラインを相殺する一方、Vale Indonesiaはニッケル鉱床に対して相当額の資金調達を確保しています。同時に、CNGR Advanced Materialは下流工程の能力強化に向けてリソースを確保しています。この投資急増は、高馬力掘削機およびブルドーザーへの持続的な需要を裏付けています。大統領令のもと、厳格な炭素配分上限が請負業者を燃料効率の高い履帯式機械へと誘導しています。さらに、LiuGongの西カラワン工場およびVolvoの初の電動車両納入が示すように、バッテリー電動ユニットが市場シェアをより大きく獲得する態勢にあります。競争環境は依然として激しく、中国ブランドは現在、価格割引を伴う迅速な機械納入が可能となっています。この価格戦略は既存プレーヤーに圧力をかけており、市場シェアを維持するための防衛手段として、テレマティクス主導の稼働保証とバンドルファイナンスへの依存を余儀なくされています。
主要レポートのポイント
- 機器タイプ別では、掘削機が2025年のインドネシア クローラー土工機械市場シェアの53.82%をリードし、ブルドーザーは2031年までに最速の7.76% CAGRを記録すると予測されています。
- 推進方式別では、内燃機関が2025年のインドネシア クローラー土工機械市場規模の86.43%のシェアを占め、バッテリー電動ユニットは2031年までに8.42% CAGRで拡大すると予測されています。
- 流通チャネル別では、ディーラー・販売代理店ネットワークが2025年に68.63%の収益シェアを獲得し、直接販売は予測期間中に最高の7.47% CAGRが見込まれています。
- 最終用途産業別では、建設が2025年の需要の62.73%を占めましたが、鉱業・採石は2031年までに7.34% CAGRで最速の成長が期待されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア クローラー土工機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| インフラパイプライン | +1.8% | 東カリマンタンが主要、ジャワが副次的 | 長期(4年以上) |
| 鉱山拡張 | +1.2% | スラウェシが中核、カリマンタンへの波及 | 中期(2~4年) |
| 都市化プロジェクト | +0.9% | ジャカルタ首都圏、スラバヤ、メダン都市圏 | 中期(2~4年) |
| ディーラー信用・レンタル | +0.6% | 全国規模、ジャカルタ・スラバヤで早期成果 | 短期(2年以内) |
| テレマティクス対応予知保全 | +0.4% | 鉱山地域が先行、建設現場が後続 | 中期(2~4年) |
| 炭素価格設定の推進力 | +0.3% | 全国規模、都市部で加速 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大規模な公共部門インフラパイプライン
ヌサンタラは相当額の予算を確保しており、最近新たなフェーズが開始され、土工事への追加配分が行われました [2]「ヌサンタラ進捗アップデート 2024年1月」、ヌサンタラ首都庁、iglc.net。有料道路全体の拡張が縮小されたにもかかわらず、業界が集中型メガプロジェクトへとシフトしたことで、コンパクトなサイトでの継続的な稼働に不可欠な大型掘削機およびブルドーザーへの堅調な需要が維持されています。300万戸住宅プログラムのもとでMeikartaが推進する野心的な住宅ユニットは、垂直住宅イニシアチブを牽引し、深基礎工事に適した履帯式機械への需要をさらに高めています。ジャワガスパイプラインの完は、大型トレンチング機械の重要性を強調し、マセラLNGの今後の土木パッケージのベンチマークを確立しました。これらのプロジェクトは総じて、高速道路支出の減少を相殺し、大容量クローラー機械への安定した受注パイプラインを確保しています。
ニッケルおよび銅鉱山の急速な拡張
Vale Indonesiaは相当額を超える資金調達コミットメントを確保し、CNGRも相当額の資金を獲得しており、EVサプライチェーンと複雑に連動した長期的な採掘サイクルを浮き彫りにしています。RKAB生産割当の下方修正があっても、インドネシアはニッケル生産量を高水準に引き上げる態勢にあります。これを達成するには、重作業サイクル向けに設計された掘削機を活用した積極的な表土除去が必要となります。政策主導の供給規律が短期的な変動をもたらしている一方で、下流工程の義務化と数十億ドル規模のHPALプロジェクトが相まって、予測期間をはるかに超えた堅調な機械需要を確保しています。
急速な都市化による不動産プロジェクトの促進
バリクパパンでは住宅ローン融資が成長し、Meikartaは新タワーを着工し、PT KAIのマンガライプロジェクトが追加ユニットを導入しました。これらの動向は、掘削・締固め作業が限られたフットプリント内に集中する垂直建設のトレンドを例示しています。建設コスト指数が上昇するにつれ、請負業者は利益率の圧迫に直面しています。これに対応して、多くの業者がテレマティクスを活用し、カランジョアン・カリアンガウ有料道路などのプロジェクトでアイドル時間の削減に成功しています。こうした効率化により、中型クローラー掘削機の稼働率が向上しています。
OEMディーラー与信とレンタル普及
KB BankとUnited Tractorsは信用提携を結び、相当額のカスタマイズされた融資を解放しました。しかし、頭金要件は依然として中小企業にとって課題となっており、レンタルの増加につながっています。中国のOEMはリース・トゥ・オウンパッケージを提供することでこのトレンドをさらに推進し、機械が工場からサイトへ迅速に移行することを確保しています。レンタルフリートの成長に伴い、テレマティクス主導のサービス契約が顧客維持の重要なツールとして台頭しています。このシフトはディーラーの経済性を変えるだけでなく、従来の仲介業者を迂回することが多い直接販売を加速させています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 商品価格の変動性 | -1.4% | 鉱山地域、特にスラウェシおよびカリマンタン | 短期(2年以内) |
| 中小企業の資金調達ギャップ | -0.8% | 全国規模、離島で深刻 | 中期(2~4年) |
| オペレーター不足 | -0.6% | 全国規模、遠隔鉱山地域で深刻 | 長期(4年以上) |
| 電動車両部品関税の不確実性 | -0.4% | 全国規模、電動化タイムラインに影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
商品価格の変動が設備投資サイクルを抑制
重機販売は、石炭およびニッケル価格の変動により減少しました。景気後退期には、小規模請負業者が機械ローンの返済に苦しむことが多く、クローラー資産を清算するに至ります。この行動は中古機械の価値プールを縮小させるだけでなく、場の変動性を浮き彫りにします。これに対応して、ティア1の鉱山会社は汎用性の高い掘削機・ドーザーの組み合わせを選択する傾向が強まっており、異なる鉱体間での再配置を可能にしています。しかし、全体的な支出は依然として商品価格予測と密接に連動しています。一方、OEMは建設レンタルへの戦略的な多角化を進めており、需要を輸出収益よりも政府予算に合致させる動きとなっています。
認定機械オペレーターの不足
インドネシアでは、建設労働力のうち能力証明書を保有する割合は少なく、法的要件に関する認識も著しく不足しています。最も顕著な不足は、パプアおよびカリマンタンの遠隔地鉱山サイトで見られます。その結果、企業はオペレーターを輸入するか、研修生による生産性低下を受け入れるかの選択を迫られています。職業訓練センターにはクローラーシミュレーターが限られており、この制約が毎年の卒業者数を制限しています。ただし、資格取得への関心は高い状況です。このスキルギャップにより、業界は高度な電気油圧制御および半自律機能を十分に活用することが困難となっています。政府のTVET改革がグリーン建設カリキュラムを導入しているものの、業界は具体的な成果を長期的にのみ期待しています。これに対応して、OEMはオンサイト研修モジュールおよびテレオペレーションパッケージを展開しており、熟練したジャワのオペレーターが遠隔地の鉱山にある機械を遠隔操作できるようにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:掘削機が鉱業とインフラでペースを設定
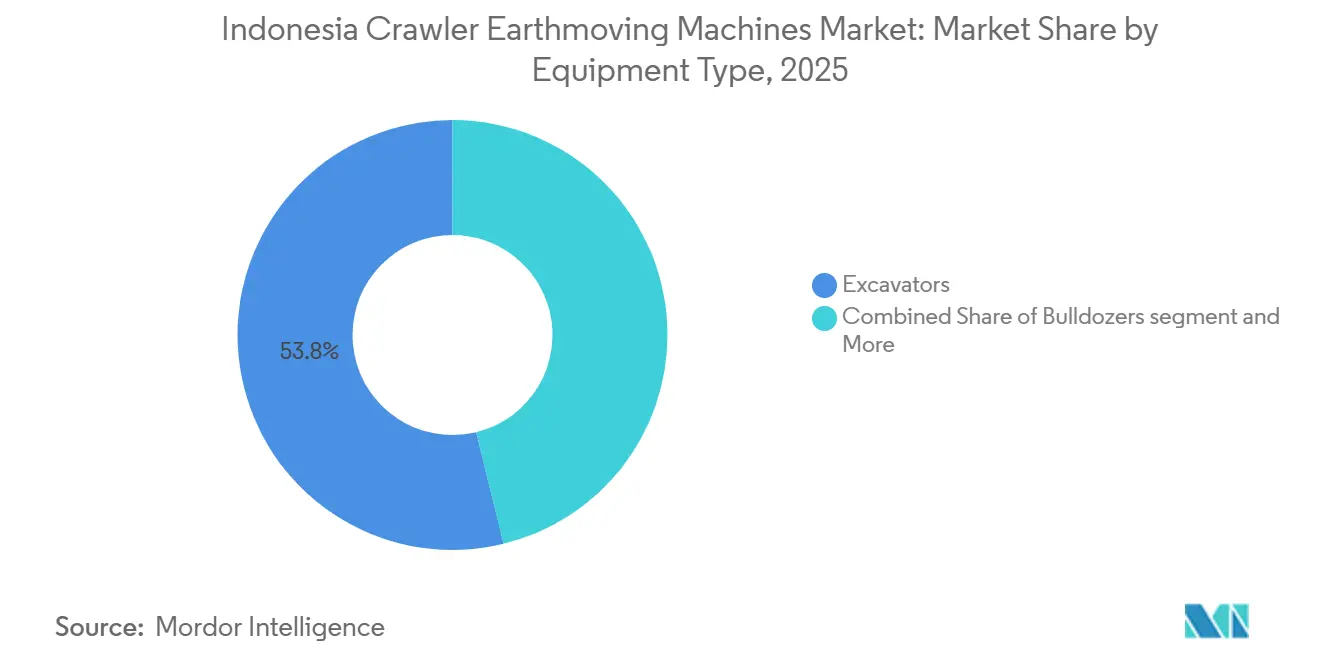
掘削機は2025年においてもインドネシアのクローラー土工機械市場シェアの53.82%を維持しています。これはニッケル採掘坑での表土除去、ジャワガスパイプラインのトレンチング、および300万戸住宅タワーの基礎工事に使用されているためです。ブルドーザーは、食料農業プロジェクト、IKNサイトの整地、およびマセラLNG初期段階の土工事が高牽引力機械への需要を牽引することから、2031年までに7.76% CAGRを記録すると予測されています。ドーザーの進展は、炭素配分に上限を設け、燃料消費の多いスクレーパーを廃止して1負荷サイクルあたり最大10%の排出量削減を実現する電気油圧式D8~D10クラスユニットへの移行を促す大統領令第110号/2025年と連動しています。
OEMのイノベーションは、排出規制の厳しい都市部向けの電動ミニ掘削機と、鉱山ベンチ向けのリモートブレード制御を備えた高馬力ドーザーに集中しています。足回りアセンブリへの輸入関税は、フレームおよびトラックグループの国内製造における現地化の経済性を有利に保っています。レンタルフリートは30トン掘削機に偏っており、輸送性と幅広い作業適用性のバランスを取り、アイドル日数を最小化しています。一方、鉱山会社は70トン以上のモデルを直接購入しており、長寿命鉱体に関連する長期回収期間を活用しています。この二極化は、インドネシア クローラー土工機械市場における重量クラス全体にわたる段階的な需要を維持しています。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能


推進方式別:内燃機関の優位性が規制圧力と対峙
内燃機関は、成熟した給油ネットワークとオペレーター間の習熟度により、2025年のインドネシア クローラー土工機械市場の86.43%のシェアを保持しています。ティア3およびティア4暫定エンジンが依然として主流ですが、2022年以降の炭素価格設定により直接的な運用コストのペナルティが生じ、代替動力源への関心が高まっています。バッテリー電動ユニットは8.42% CAGRを示しており、排出規制のある都市部での20トン掘削機が牽引しています。しかし、牽引用バッテリーへの輸入関税をめぐる不確実性が初期費用の手頃さを妨げており、政策の明確化が出るまで購入を延期する請負業者もいます。ハイブリッドシステムは、充電インフラを必要とせずに15~20%の燃料節約を提供することで中間的な位置を占めています。
国有公益事業者は、シフト休憩中にクローラー機械にサービスを提供するパイロット充電ヤードをヌサンタラに建設する計画を立てており、将来のスケーラビリティを示しています。KomatsuやHyundaiなどのOEMは、遠隔地の鉱山ベンチでの充電ダウンタイムを軽減するために交換可能なバッテリーパックを提案しています。それでも、カリマンタンの表土除去における長サイクル作業は、エネルギー密度の高さと給油速度の速さからディーゼルが依然として優位です。したがって、インドネシア クローラー土工機械市場規模は2030年まで内燃機関主体であり続けると予想され、電動化は規制された都市クラスターから先行して進むと見込まれています。
流通チャネル別:ディーラーがアフターセールスリーチを確保
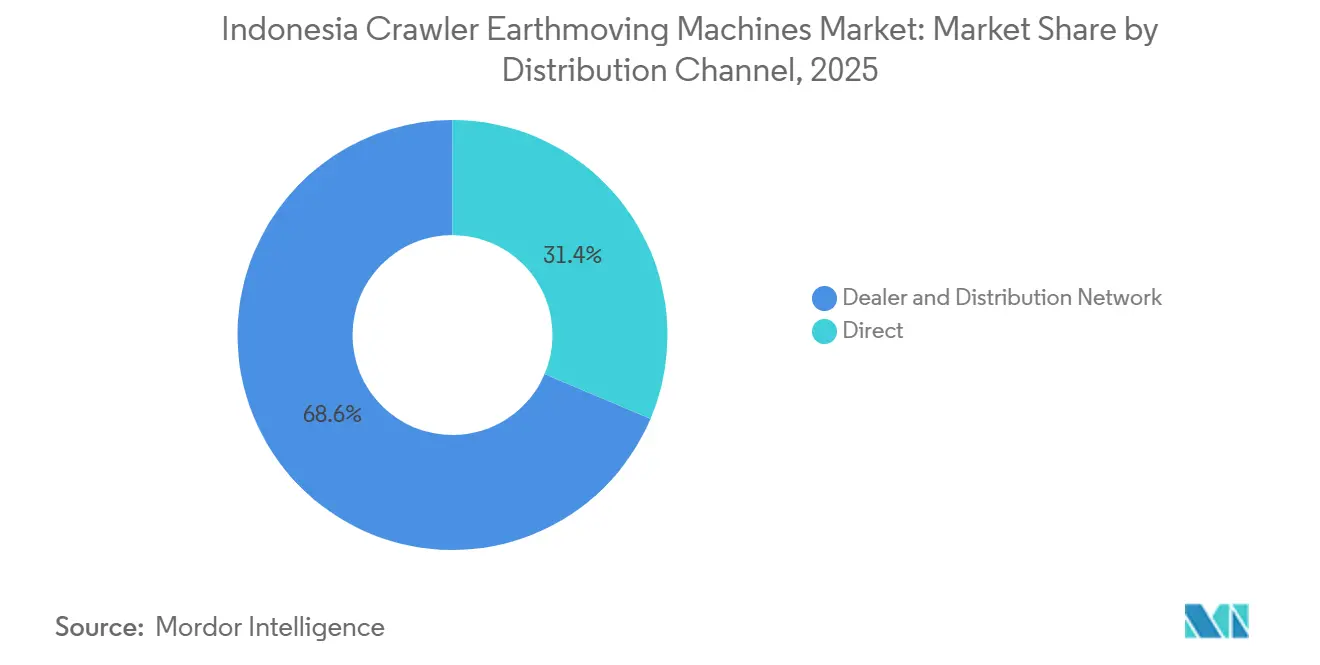
ディーラーネットワークは2025年に68.63%のシェアを獲得しました。これはインドネシアの多くの島々が現地化された部品デポと迅速な技術者派遣を必要とするためです。ジャカルタ、スラバヤ、バリクパパンの主要ディーラーは重要な足回り部品と油圧ポンプを在庫し、フリートオーナーのダウンタイムを削減しています。直接販売は、大手鉱山会社がテレマティクスダッシュボードと長期メンテナンス契約をバンドルした工場仕様フリートを交渉するため、7.47% CAGRで成長しています。OEMのeコマースポータルにより、請負業者はオンラインで消耗部品を注文しサービスび出しをスケジュールできますが、現場サポートは最終的な実行のために依然として地域ディーラーを経由しています。
デジタルプラットフォームは現在、機械データフィードを統合しており、ディーラーが障害発生前に予知保全キットを提案できるようにしています。これにより部品収益が向上し、特に遠隔地の東部州においてディーラーの価値が強化されています。フリート顧客はますます可用性保証契約を締結しており、ディーラーは長時間のダウンタイムに対してペナルティを負うことで、積極的なサービスが促進されています。総じて、ハイブリッド流通モデルは両チャネルをインドネシア クローラー土工機械市場とともにスケールアップさせる態勢にあります。
最終用途産業別:建設がリードし鉱業が加速
建設プロジェクトは2025年のインドネシア クローラー土工機械市場規模の62.73%のシェアを生み出しており、道路建設、空港、住宅、および工業団地からの安定した作業量が続いています。政府支援のPPP構造が支払いリスクを軽減し、請負業者が定期的にフリートを更新することを促しています。鉱業・採石はニッケル、銅、金の拡張が大型クローラー掘削機およびバルクドーザーの受注を積み上げることから、7.34% CAGRを記録しています。このセグメントはまた、専門的な斜面安定化および尾鉱池設備を必要とし、SKU要件を拡大しています。
石油・ガスパイプライン設置は、スマトラおよびカリマンタンでのトレンチングおよび用地整備のための一貫したニッチなクローラー購入に貢献しています。農園農業はパーム油農園の土地整備に中型ドーザーを使用し、林業コンセッションは急峻な地形でクローラーハーベスターを使用しています。下流処理ゾーンが増殖するにつれ、複合的な工業・建設複合施設が従来の最終用途カテゴリーの境界をさらに曖昧にし、見通し期間にわたってインドネシア クローラー土工機械市場を拡大させるでしょう。
地理的分析
ジャワは2025年のインドネシア クローラー土工機械市場において最も重要な地域スライスを占めており、大ジャカルタだけで毎年数十件の鉄道、高速道路、高層ビルプロジェクトを吸収しています。西ジャワの請負業者は国内最密のレンタルフリートを維持しており、プロジェクトスケジュールを維持するための迅速な交換を確保しています。スマトラは石炭物流回廊とパーム農園の拡張が路盤および排水路の堅牢な土工事を必要とすることから、これに続いています。しかし、カリマンタンは2026年~2031年にかけて最速の成長を示しており、複数のフェーズにわたるグリーンフィールドの排水、整地、および盛土工事を含む巨大なヌサンタラ土地開発プログラムによるものです。
スラウェシの注目度は、PT Vale、Tsingshan、およびHuayouがモロワリおよびポマラア周辺のニッケル処理クラスターを強化するにつれて高まっており、継続的な表土除去とサイト整地が必要となっています。パプアは、グラスバーグ地下ランプアップおよびワブ金鉱山開発の可能性に関連した少量ながら高価値の需要を抱えています。マルクおよびヌサトゥンガラ諸島での市場浸透は、限られた物流インフラが機械サポートコストを押し上げるため依然として薄い状況です。それでも、新たな海上ハイウェーリンクと港湾整備が利便性の向上を約束し、潜在的なクローラー需要を解放するでしょう。この地理的な広がりは、インドネシアの政策がジャワ中心から群島開発へとシフトしていることを強調しており、予測期間にわたってインドネシア クローラー土工機械市場の基盤を拡大しています。
競争環境
グローバルOEMは、現地組立、深いディーラーネットワーク、および段階的な技術現地化の組み合わせによりインドネシアを支配しています。Caterpillarはジャカルタおよびバタムに工場を運営しており、40℃の周囲温度に対応した強化冷却システムを含む熱帯条件に適したクローラーモデルを生産しています。KomatsuはグレシックのCKD方式工場を活用して20トンおよび30トン掘削機を供給し、輸入関税を削減してリードタイムを短縮しています。Hitachi Construction Machinery Indonesiaは現地製造の足回りを備えたZXシリーズ掘削機を組み立て、国内バイヤーとASEAN輸出の両方に対応しています。
価格競争は中型掘削機セグメントで激化しており、中国系参入企業が積極的なファイナンスを通じて市場シェアを狙っています。しかし、アフターサービスの深さと残存価値がプレミアムブランドを強固な地位に保っています。United Tractors、Trakindo Utama、およびIntraco Pentaが部品流通、オペレーター研修、および認定再生プログラムを支え、フリートオーナーにとって高い乗り換えコストを生み出しています。インドネシアの炭素政策が厳格化するにつれ、電動・ハイブリッドポートフォリオと充電エコシステムを提供するプレーヤーがインドネシア クローラー土工機械市場で優位に立つと予想されます。
インドネシア クローラー土工機械産業リーダー
Komatsu Ltd.
Caterpillar Inc.
Hitachi Construction Machinery
SANY
Volvo CE
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:PT Hexindo Adiperkasa Tbkは、LANDCROSがサポートするWIXIMシリーズを正式に発表しました。これは、顧客に実用的で信頼性が高く、コストパフォーマンスに優れたソリューションを提供するために設計された新しい建設機械のラインナップです。WIXIMラインナップには、幅広い用途に対応するよう設計されたWZWシリーズホイールローダーおよびWZDシリーズブルドーザーが含まれます。ラインナップは、WZW140B-G、WZW220B-G、WZD170B-G/WZD170BM-G、およびWZD250B-F/WZD250BM-Fモデルで構成されています。
- 2025年3月:Volvo Construction Equipment(Volvo CE)は、インドネシアの販売代理店と協力して、最先端技術、堅牢な構造、信頼性の高いコンポーネント、および向上した生産性を披露する新世代EC210油圧ショベルを発表しました。


インドネシア クローラー土工機械市場レポートの範囲
インドネシア クローラー土工機械市場レポートは、機器タイプ(掘削機、ブルドーザー、グレーダー、ダンプトラック、スキッドステアローダー、その他)、推進方式(内燃機関、ハイブリッド、バッテリー電動)、流通チャネル(直販売、ディーラー・販売代理店ネットワーク)、最終用途産業(建設、鉱業・採石、石油・ガスインフラ、その他)、および地域別にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
| 掘削機 |
| ブルドーザー |
| グレーダー |
| ダンプトラック |
| スキッドステアローダーおよびその他 |
| 内燃機関 |
| ハイブリッド |
| バッテリー電動 |
| 直接販売 |
| ディーラーおよび販売代理店ネットワーク |
| 建設 |
| 鉱業・採石 |
| 石油・ガスインフラ |
| その他(農業、林業) |
| 機器タイプ別 | 掘削機 |
| ブルドーザー | |
| グレーダー | |
| ダンプトラック | |
| スキッドステアローダーおよびその他 | |
| 推進方式別 | 内燃機関 |
| ハイブリッド | |
| バッテリー電動 | |
| 流通チャネル別 | 直接販売 |
| ディーラーおよび販売代理店ネットワーク | |
| 最終用途産業別 | 建設 |
| 鉱業・採石 | |
| 石油・ガスインフラ | |
| その他(農業、林業) |


レポートで回答される主要な質問
2031年までにインドネシアのクローラー土工機械の販売規模はどの程度になりますか?
出荷額は2026年の1.17 ビリオン 米ドルから2031年には約1.44 ビリオン 米ドルに達すると予想されており、4.32% CAGRを反映しています。
インドネシアで販売されるクローラー機械の最大シェアを占める機器タイプはどれですか?
掘削機は鉱業および建設における汎用性から53.82%の市場シェアでリードしています。
クローラー機械において最も急速に拡大している最終用途セクターはどれですか?
鉱業・採石用途は、インドネシアのニッケルおよび銅の拡張により7.34% CAGRで成長しています。
インドネシアのディーラーは中小企業の請負業者をどのように支援していますか?
ディーラーはリース・トゥ・オウンおよびレンタルプログラムを提供し、初期費用を引き下げるとともにバンドルされたメンテナンスサービスを含めています。
インドネシアのディーラーは中小企業請負業者をどのように支援していますか?
ディーラーは初期費用を低減し、バンドルされたメンテナンスサービスを含むリース・トゥ・オウンおよびレンタルプログラムを提供しています。
最終更新日:



