
Marktgröße und Marktanteil für moderne Baumethoden in China
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 69.74 Milliarden US-Dollar |
| Marktgröße (2027) | 74.61 Milliarden US-Dollar |
| Marktgröße (2032) | 104.70 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.01 % |
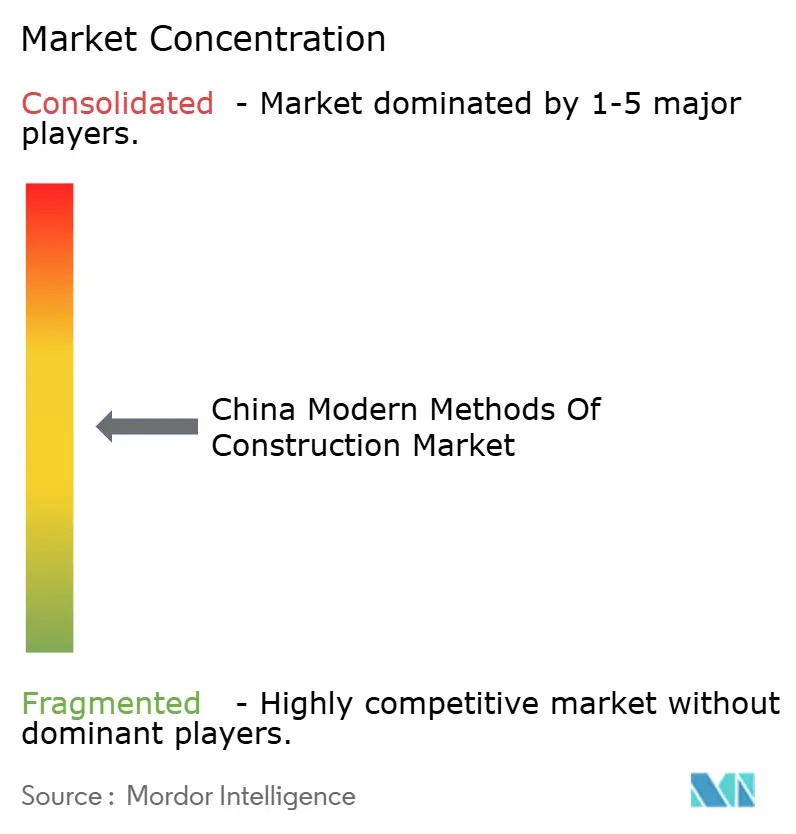
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für moderne Baumethoden in China von Mordor Intelligence
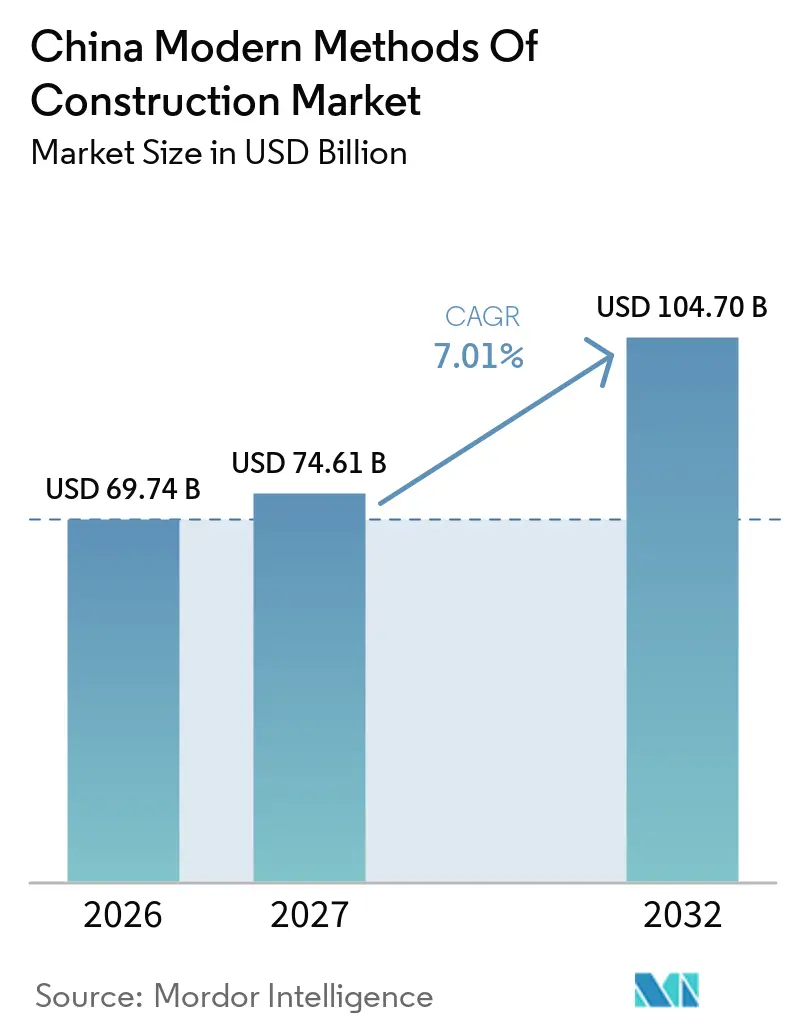
Die Marktgröße für moderne Baumethoden in China wird voraussichtlich von 69,74 Milliarden USD im Jahr 2026 und 74,61 Milliarden USD im Jahr 2027 auf 104,70 Milliarden USD bis 2032 anwachsen, was einem CAGR von 7,01 % zwischen 2027 und 2032 entspricht.
Der Markt für moderne Baumethoden in China entwickelt sich von der standortgebundenen Bauweise hin zu werkseitig gefertigten Komponenten, modularen Baugruppen und digital gesteuerter Projektabwicklung. Nationale Politik, Stadterneuerung und die Nachfrage nach schnellerer Projektfertigstellung unterstützen diesen Wandel. Der Ansatz des Verkaufs fertiggestellter Wohnungen erhöht den Wert kürzerer Bauzeiten, da Bauträger Projekte vor der Verkaufsgenehmigung in einem weiter fortgeschrittenen Stadium vorlegen müssen. Öffentlicher Bau, geförderter Wohnungsbau, Infrastruktur und Industrieanlagen bieten eine stabilere Nachfragequelle, während private Wohnungsbauinvestitionen unter Druck bleiben. Hersteller, die Planung, Produktion, Logistik und Montage kombinieren, sind besser positioniert, um diesen Anforderungen gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
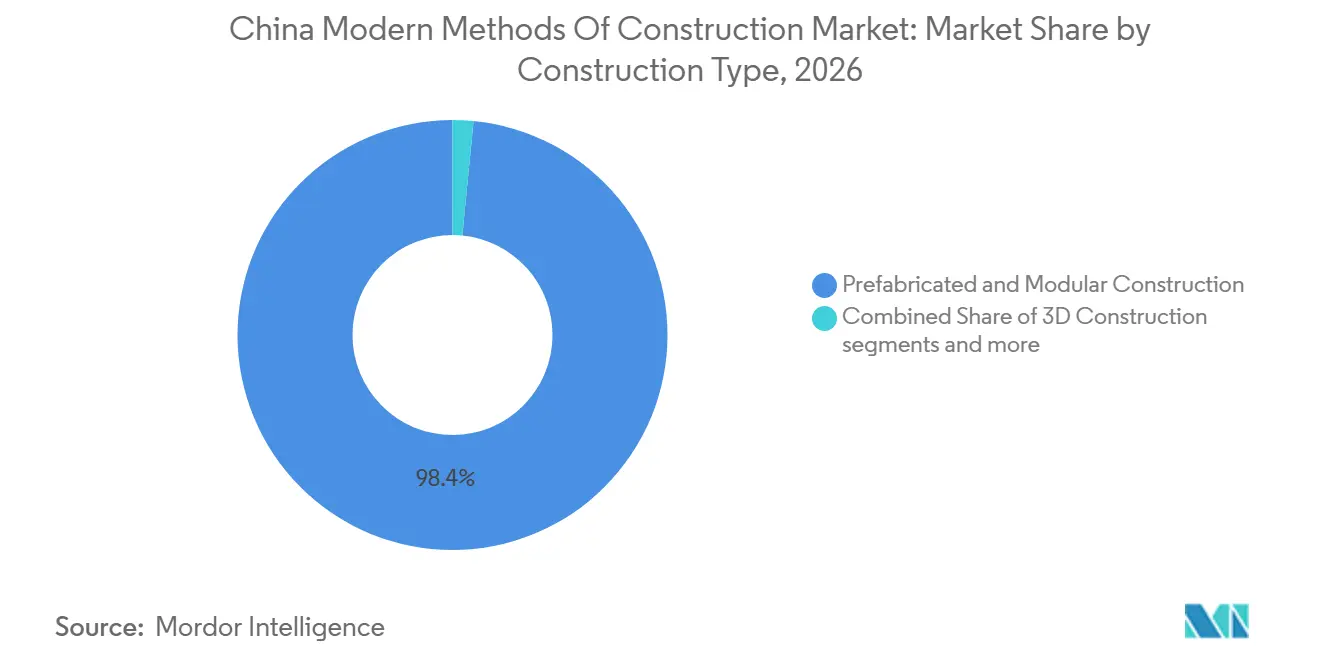
- Nach Bauart hielt vorgefertigte und modulare Konstruktion im Jahr 2026 einen Marktanteil von 98,4 % am Markt für moderne Baumethoden in China, während 3D-Konstruktion bis 2032 voraussichtlich mit einem CAGR von 42,4 % wachsen wird.
- Nach Materialart entfiel auf Beton im Jahr 2026 ein Anteil von 58,4 % an der Marktgröße für moderne Baumethoden in China, während Holz bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen wird.
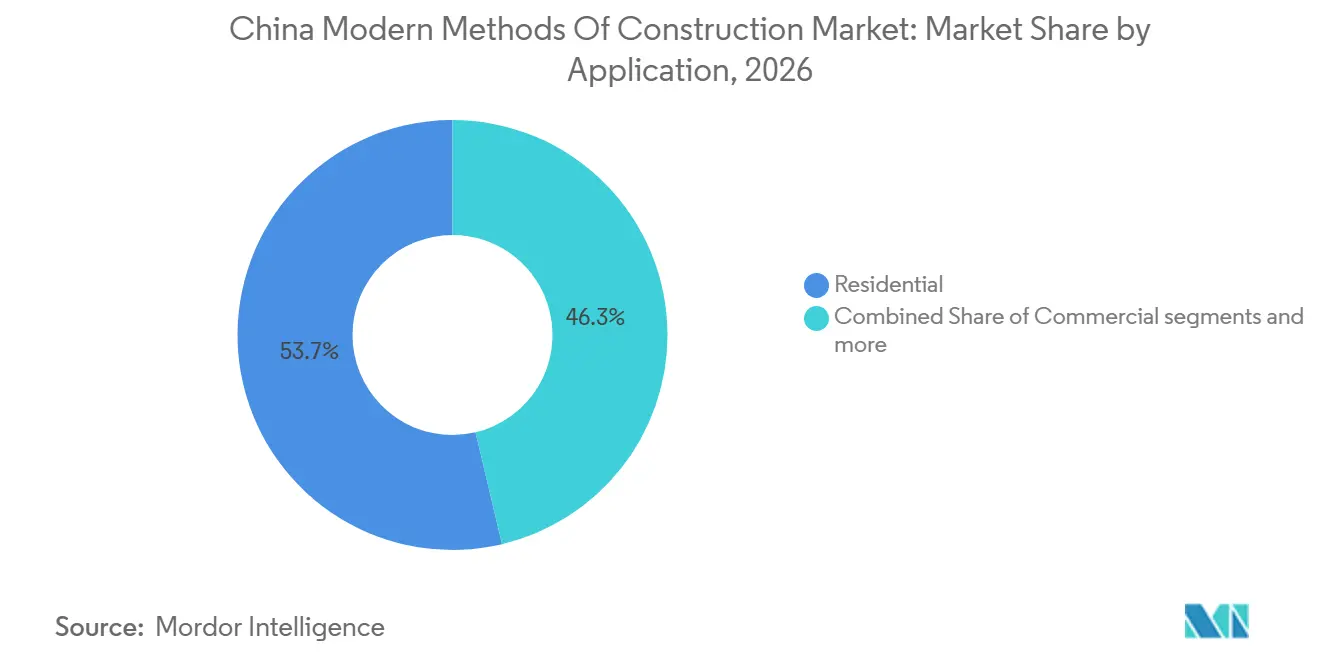
- Nach Anwendung hielt der Wohnungsbau im Jahr 2026 einen Marktanteil von 53,7 % am Markt für moderne Baumethoden in China, während andere Anwendungen bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen werden.
- Nach Geografie entfiel auf Shanghai im Jahr 2026 ein Anteil von 18,6 % an der Marktgröße für moderne Baumethoden in China, während Shenzhen bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für moderne Baumethoden in China
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geförderter Ausbau vorgefertigter Gebäude | +1.8% | National, mit Schwerpunkt in Peking, Shanghai, Shenzhen, Hainan und Sichuan | Kurzfristig (≤ 2 Jahre) |
| Stadterneuerung und Wohnungsbau mit hoher Bebauungsdichte | +1.5% | Shanghai, Peking, Guangzhou und Städte mit Wohnungsbestand aus der Zeit vor 1990 | Mittelfristig (2–4 Jahre) |
| Großangelegte Infrastruktur- und neue Urbanisierungsprojekte | +1.2% | National, mit Ausstrahlungseffekten in Zentral- und Westchina | Langfristig (≥ 4 Jahre) |
| Industrialisiertes Bauen für Terminplanung und Qualitätskontrolle | +1.0% | National, angeführt vom Jangtse-Flussdelta und Perlflussdelta | Mittelfristig (2–4 Jahre) |
| Inländische Fertigungskapazitäten bei Stahl, Beton und Baukomponenten | +0.7% | National, mit Stärken in Guangdong, Zhejiang, Jiangsu und Hebei | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Grünen Gebäuden und Reduzierung von Bauabfällen | +0.5% | National, mit frühen Auswirkungen in 101 Städten unter der Grünen Beschaffungspolitik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geförderter Ausbau vorgefertigter Gebäude
Der Markt für moderne Baumethoden in China profitiert von einem politischen Rahmen, der öffentlichen Projekten einen vorhersehbaren Weg zur Einführung industrialisierter Baumethoden bietet. Das Ministerium für Wohnungsbau und Stadt-Land-Entwicklung veröffentlichte im März 2025 seine Leitlinien für intelligente Bautechnologien und legte damit einen nationalen Rahmen für das digitale Bauen von der Planung bis zum Betrieb fest. Sichuan veröffentlichte im September 2025 ebenfalls gemeinsame Leitlinien, die vorsehen, dass vorgefertigte Gebäude mehr als 50 % der neuen Baubeginne in der Provinz ausmachen sollen. Diese Maßnahmen schaffen eine klarere Auftragsbasis für Hersteller von Stahlkonstruktionen, Betonfertigteilen und digitalen Bausystemen. Der politische Rahmen erleichtert es Projektträgern auch, zertifizierte Lösungen für öffentlichen Wohnungsbau, Schulen, Krankenhäuser und andere öffentliche Einrichtungen zu vergleichen. Infolgedessen können Unternehmen mit etablierten Produktionskapazitäten und Compliance-Fähigkeiten staatlich geförderte Nachfrage in längere Projektpipelines umwandeln.
Stadterneuerung und Wohnungsbau mit hoher Bebauungsdichte
Die Stadterneuerung schafft geeignete Bedingungen für modulare Systeme, da dicht besiedelte Stadtteile wenig Raum für konventionelle Baustellenarbeiten lassen. Der Beschluss des Staatsrats vom Juni 2025 fordert eine breitere Nutzung neuer Baumethoden und zielt auf eine Ressourcennutzungsrate von 50 % für Bauabfälle in Städten auf Präfekturebene und größeren Städten bis 2027 ab[1]. Werkseitig gefertigte Komponenten können die Materialhandhabung vor Ort reduzieren und Störungen in bewohnten Stadtgebieten begrenzen. Shanghais Tianlin-Road-Projekt demonstriert diesen Ansatz und nutzt Beton-Modular-Integriertes Bauen für 1.114 Einheiten in 9 Gebäuden. Der Markt für moderne Baumethoden in China hat daher eine Chance bei Sanierungsprojekten, die kompakte Baustellen, engere Zeitpläne und strengere Abfallkontrollen erfordern. Abgeschlossene Projekte können auch als Vorlagen dienen, die andere Städte für ihre eigenen Erneuerungsprogramme anpassen können.
Großangelegte Infrastruktur- und neue Urbanisierungsprojekte
Infrastrukturprojekte stützen den Markt für moderne Baumethoden in China, wenn Bauträger ihre privaten Wohnungsbauausgaben reduzieren. Vorgefertigte Brückenträger, Tunnelsegmente und modulare Stationsstrukturen geben Auftragnehmern mehr Kontrolle über Ablaufplanung und Qualität. Dies ist besonders wichtig in Inland- und Westkorridoren, wo Arbeitsverfügbarkeit und Witterungsbedingungen Feldarbeiten unterbrechen können. Stahlkonstruktionssysteme haben laut Unternehmensangaben eine Reduzierung der primären Strukturzykluszeiten um 30 % bis 40 % gezeigt. Der Vorteil ist am größten, wenn vertragliche Fristen erhebliche Kosten bei Lieferverzögerungen verursachen können. Das Ergebnis ist eine breitere Nachfragebasis, die weniger vom Tempo des Wohnungsbaus abhängig ist.
Industrialisiertes Bauen für Terminplanung und Qualitätskontrolle
Der Übergang zum Verkauf fertiggestellter Wohnungen erhöht die finanzielle Bedeutung eines schnellen und zuverlässigen Bauens. China State Construction International gibt an, dass das modulare integrierte Bauen mehr als 70 % der Bauarbeiten in Fabriken verlagert und die Gesamtbauzeit im Vergleich zu konventionellen Methoden um 60 % reduzieren kann. Dieser Ansatz ermöglicht die gleichzeitige Produktion mehrerer Module, während sich die Arbeiten vor Ort auf das Heben und Verbinden konzentrieren. Die Fabrikproduktion kann auch Toleranzschwankungen reduzieren und die Qualitätskontrolle konsistenter gestalten. Der Markt für moderne Baumethoden in China wird daher für Bauträger immer relevanter, die Baumeilensteine früher erreichen müssen, ohne die Gebäudequalität zu beeinträchtigen. Das Pilotprogramm des Ministeriums hat den Städten auch praktische Beispiele für die Bewertung intelligenter Baumethoden geliefert.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regionale Unterschiede bei Vorfabrikationsstandards und -einführung | -1.0% | Binnenprovinzen, Nordostchina sowie Städte der dritten und vierten Kategorie | Mittelfristig (2–4 Jahre) |
| Schwäche des Immobilienmarkts und Liquiditätsdruck bei Bauträgern | -0.9% | National, mit stärkeren Auswirkungen auf private Bauträger in Städten der ersten und zweiten Kategorie | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb mit niedrigen Margen bei standardisierten Komponenten | -0.5% | National, insbesondere bei Herstellern von Betonfertigteilplatten | Mittelfristig (2–4 Jahre) |
| Komplexe Langstreckenlogistik zwischen Fertigung und Baustellen | -0.4% | West- und Nordostchina, insbesondere Standorte weit entfernt von Fertigungsbasen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regionale Unterschiede bei Vorfabrikationsstandards und -einführung
Regionale Unterschiede begrenzen, wie schnell der Markt für moderne Baumethoden in China über seine etablierten Küstenzentren hinaus skalieren kann. Peking und Shanghai verfügen über stärkere Umsetzungsregeln, Projektregistrierungsprozesse und Produktionsökosysteme als viele Binnenprovinzen. Eine Studie aus dem Jahr 2025 in Buildings identifizierte fragmentierte Lieferketten, begrenzte Standards und Fachkräftemangel als wesentliche Hindernisse für die Skalierung des modularen Bauens[2]. Der Nationale Bewertungsstandard für Montageraten bietet eine gemeinsame Definition, aber lokale technische Vorschriften und Zertifizierungsprozesse können sich dennoch unterscheiden. Hersteller, die mehrere Provinzen beliefern, müssen möglicherweise Komponentendesigns und Genehmigungsunterlagen für jeden Standort anpassen. Eine stärkere Angleichung zwischen lokalen Vorschriften und Fertigungskapazitäten würde diese Reibungsverluste im Laufe der Zeit verringern.
Schwäche des Immobilienmarkts und Liquiditätsdruck bei Bauträgern
Die schwache private Wohnungsnachfrage bleibt ein kurzfristiges Hemmnis für den Markt für moderne Baumethoden in China. Nikkei Asia berichtete, dass die Neubaustarts im Wohnungsbau von Januar bis Juli 2026 um 24,6 % im Jahresvergleich zurückgingen. Bauträger, die mit verzögerten Verkäufen und engerer Liquidität konfrontiert sind, neigen eher dazu, kapitalintensive Bauinvestitionen aufzuschieben. Diese Schwäche betrifft Lieferanten, die für hochvolumige Komponenten auf private Wohnungsbauaufträge angewiesen sind. Geförderter Wohnungsbau, staatlich verbundene Bauträger, Stadterneuerung und Infrastrukturprojekte gleichen diese Schwäche teilweise aus. Infolgedessen verschiebt sich der Nachfragemix hin zu Projekten, bei denen öffentliche Finanzierung, langfristiges Eigentum oder betriebliche Anforderungen eine stärkere Unterstützung bieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bauart: Vorfabrikation hält die installierte Basis, während 3D-Konstruktion voranschreitet
Vorgefertigte und modulare Konstruktion hielt im Jahr 2026 einen Marktanteil von 98,4 % am Markt für moderne Baumethoden in China. Das Segment umfasst vorgefertigte Betonbodenplatten, Wandplatten, Fassaden, Stahlrahmenmodule und hybride Tragwerksassemblierungen im Wohn- und Nichtwohnungsbau. Seine Position spiegelt die breite Verfügbarkeit von Betonfertigteilwerken, die Erfahrung der Auftragnehmer und Baupraktiken wider, die für die dichte Stadtentwicklung geeignet sind. China State Construction International betreibt 12 Vorfabrikationsfertigungsbasen und 85 intelligente Produktionslinien mit einer Jahreskapazität von 130.000 Modulen. Plattenförmige Systeme eignen sich für Hochvolumenarbeiten, während Hybriddesigns die Anforderungen an Hochhausstrukturen und Transportanforderungen erfüllen.
3D-Konstruktion wird bis 2032 voraussichtlich mit einem CAGR von 42,4 % wachsen, dem schnellsten Wachstum unter den Bauarten. Die Technologie entwickelt sich von Pilotprojekten hin zu Innenwänden, kleineren Gebäuden und spezialisierten öffentlichen Projekten. Ein wissenschaftlicher Artikel aus dem Jahr 2026 erläutert, wie künstliche Intelligenz das Mischungsdesign und die Prozesskontrolle für 3D-gedruckten Beton verbessern kann. Wuhan hat 3D-gedruckte Wandsysteme durch sein Programm für intelligentes Bauen demonstriert. Eine breitere Einführung wird von Normen, struktureller Validierung, Gerätezuverlässigkeit, Materialkosten und wiederholbaren Projektdesigns abhängen.

Nach Materialart: Beton behält seine Führungsposition, während Holz eine politisch geförderte Nische aufbaut
Beton hielt im Jahr 2026 einen Anteil von 58,4 % an der Marktgröße für moderne Baumethoden in China. Betonfertigteilplatten, Bodenplatten, tragende Rahmen und Fassadensysteme dienen Wohn-, Gewerbe-, Institutionen- und Infrastrukturprojekten. Das Material passt zur etablierten Praxis für mittelhohe und hohe Gebäude und verfügt über eine umfangreiche inländische Fertigungsbasis. Zementlieferanten, Komponentenwerke und Ingenieurunternehmen haben ebenfalls etablierte Arbeitsbeziehungen. Glas, Metall und andere Materialien behalten wichtige Rollen bei Fassaden, Industriestrukturen und ausgewählten Infrastrukturanwendungen.
Holz wird bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen, unterstützt durch Chancen im niedrig- und mittelgeschossigen Bereich und einem breiteren Fokus auf kohlenstoffärmere Materialien. Kreuzlagenholz und Furnierschichtholz können dort eingesetzt werden, wo strukturelle Anforderungen holzbasierte Systeme erlauben. Das US-Landwirtschaftsministerium meldete Chinas Holzproduktion 2025 mit 144 Millionen Kubikmetern, unterstützt durch reifende Plantagen. Technische Spezifikationen können Bauträgern helfen, Holz- und Bambussysteme im Rahmen lokaler Genehmigungsverfahren zu bewerten. Holz wird Beton bei großen Strukturprojekten eher ergänzen als ersetzen.
Nach Anwendung: Wohnungsbau führt die Nachfrage an, während andere Anwendungen an Dynamik gewinnen
Der Wohnungsbau hielt im Jahr 2026 einen Marktanteil von 53,7 % am Markt für moderne Baumethoden in China. Geförderter Wohnungsbau und Stadterneuerungsprojekte stützen die Nachfrage, da sie weniger dem finanziellen Druck ausgesetzt sind, der einige private Bauträger betrifft. Werkseitig gefertigtes Bauen kann den Weg zu strukturellen Meilensteinen verkürzen, die im Rahmen der Politik zum Verkauf fertiggestellter Wohnungen erforderlich sind. Der Wohnprojektcode GB 55038-2025 trat im Mai 2025 in Kraft und legt verbindliche nationale Anforderungen für Wohnprojekte fest[3]. Die Wohnungsnachfrage wird ungleichmäßig bleiben, da sich die privaten Wohnungsbaubedingungen von Stadt zu Stadt erheblich unterscheiden.
Andere Anwendungen werden bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen. Diese Gruppe umfasst Industrieanlagen, institutionelle Gebäude, Energie- und Versorgungsanlagen sowie Infrastruktur. Modulare Rechenzentren sind eine wichtige Chance, da Projekte eine schnelle Bereitstellung und wiederholbare technische Designs benötigen. CIMC Group meldete Verträge für 200 Megawatt Cloud- und KI-Computing-Rechenzentren im ersten Halbjahr 2026. Fabrikgesteuerte Montage kann auch die Geschwindigkeit erhöhen und den Koordinationsaufwand auf Industriegeländen reduzieren.
Geografische Analyse
Shanghai hielt im Jahr 2026 einen Anteil von 18,6 % am Markt für moderne Baumethoden in China unter den profilierten Städten. Seine Führungsposition spiegelt die frühe Einführung des modularen integrierten Bauens bei der Stadterneuerung, eine Konzentration integrierter Ingenieur-, Beschaffungs- und Bauunternehmen sowie eine große Sanierungspipeline wider. Das Tianlin-Road-Projekt im Bezirk Xuhui nutzte Beton-Modular-Integriertes Bauen auf 78.900 Quadratmetern und lieferte 1.114 Wohnungen. Das Projekt bietet eine Referenz für Sanierungen, bei denen temporäre Bauarbeiten und Baustellenfläche begrenzt sind. Shanghais Erfahrung mit der Sanierung durch Stahlkonstruktionen gibt Auftragnehmern Belege für Angebote in anderen Städten.
Shenzhen wird bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen, dem schnellsten Tempo unter den profilierten Städten. Seine hochverdichteten Standorte, Programme für geförderten Wohnungsbau und Produktionsbasis bieten günstige Bedingungen für modulares Bauen. China State Construction International nennt das Huazhang-Projekt für geförderten Wohnungsbau als Fallbeispiel mit 6.028 Betonmodulen und 2.740 Mietwohnungen. Shenzhens Lieferkette kann auch die Produktion für andere Märkte unterstützen. Die internationale Anerkennung chinesischer Modulsysteme kann Investitionen in lokale Kapazitäten stärken.
Peking trägt durch öffentliche Gebäude, Bildungseinrichtungen und Pilotprojekte für intelligentes Bauen bei. China State Construction International sicherte sich im ersten Halbjahr 2026 schnelle Klassenzimmerprojekte im Bezirk Fengtai. Hangzhou unterstützt das Jangtse-Flussdelta durch die Herstellung von Stahlkonstruktionen, während Guangzhous Industrie-, Logistik- und Sozialwohnungsarbeiten das Perlflussdelta unterstützen. Die geografische Expansion wird von lokalen Beschaffungsregeln, Transportentfernungen, Fabrikdichte und qualifizierten Montageteams abhängen.
Wettbewerbslandschaft
Der Markt für moderne Baumethoden in China ist unter integrierten Plattformen mäßig konzentriert und unter standardisierten Komponentenlieferanten fragmentiert. Staatliche Baugruppen können Planung, Fertigung, Logistik, Finanzierung und Vor-Ort-Montage innerhalb eines einzigen Liefermodells kombinieren. Diese Struktur verschafft ihnen einen Vorteil bei öffentlichen Aufträgen und großen Stadterneuerungsprogrammen. Private Hersteller konkurrieren stärker über Komponentenkosten, was den Margendruck in hochvolumigen Kategorien erhöht. Die Wettbewerbsleistung hängt zunehmend von Designkompetenz, Fabrikautomatisierung, Termintreue und projektspezifischer Ausführung ab.
China State Construction International hat seinen modularen Fußabdruck durch Produktionsbasen, intelligente Linien und Projektabwicklung in Peking, Shanghai, Guangzhou, Shenzhen und Suzhou ausgebaut. CIMC Modular Building Systems verschiffte im August 2026 Module für sein erstes Hotelprojekt im Nahen Osten aus Jiangmen. Hangxiao Steel Structure sicherte sich 2025 einen Auslandsauftrag für ein öffentliches Gebäude in Angola. Diese Schritte verbinden inländische Produktionskapazitäten mit Export-, Hotel-, Industrie- und öffentlichen Projektchancen. Genehmigungen an neuen Standorten können auch das kommerzielle Risiko beim Eintritt in unbekannte regulatorische Systeme reduzieren.
Technologie wird zu einem klareren Differenzierungsmerkmal in Chinas Branche für moderne Baumethoden. Digitales Design, robotergestützte Produktion sowie Design für Fertigung und Montage können Nacharbeiten reduzieren und die Wiederholbarkeit verbessern. China State Construction International hat einen Fokus auf kohlenstoffarmes Bauen und modulare Systeme berichtet. Strategische Chancen liegen in modularen Rechenzentren, Stahlsystemen in Verbindung mit gebäudeintegrierten Photovoltaikanlagen und Exportmärkten.
Marktführer in der Branche für moderne Baumethoden in China
-
China State Construction Engineering Corporation Limited
-
China National Building Material Group Corporation
-
CIMC Modular Building Systems
-
Broad Sustainable Building Co., Ltd.
-
China Railway Construction Corporation Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: China State Construction International Holdings Limited gab bekannt, dass seine neu unterzeichneten Verträge für modulares integriertes Bauen auf dem chinesischen Festland im ersten Halbjahr 2026 um mehr als 70 % gewachsen sind, wobei das Tongzhou-Jiukeshu-Projekt als Chinas erste kommerzielle Wohnanlage mit modularem integriertem Bauen identifiziert wurde. Das Unternehmen betreibt 12 Vorfabrikationsfertigungsbasen, 85 intelligente Produktionslinien und eine jährliche Produktionskapazität von 130.000 Modulen mit aktiven Projekten in Peking, Shanghai, Guangzhou, Shenzhen und Suzhou.
- August 2026: CIMC Modular Building Systems verschiffte offiziell Moduleinheiten für Earth Hotels Riyadh aus seiner Anlage in Jiangmen, Guangdong, und markierte damit das erste Hotelprojekt des Unternehmens im Nahen Osten.
- Juli 2026: CIMC Group verschiffte 63 integrierte Module für ein Seniorenwohnprojekt in Zentralengland und 78 Module für ein Büroprojekt in Yaoundé, Kamerun.
- Juni 2026: China State Construction International lieferte das Shanghai-Tianlin-Road-Projekt im Bezirk Xuhui ab, das 78.900 Quadratmeter umfasst und 1.114 Wohnungen in 9 Gebäuden beinhaltet.
Berichtsumfang für den Markt für moderne Baumethoden in China
| Vorgefertigte und modulare Konstruktion | Plattenförmige Systeme | Strukturell gedämmte Verbundplatten (SIPs) |
| Holzrahmenplatten | ||
| Leichtstahlrahmenplatten (LGS) | ||
| Sonstige | ||
| Raummodule | Stahlgerahmte Raummodule | |
| Holzgerahmte Raummodule | ||
| Beton- (Fertigteil-/Monolithische) Raummodule | ||
| Sonstige | ||
| Hybrides modulares Bauen | ||
| 3D-Konstruktion | Extrusionsverfahren | |
| Kraftbindungsverfahren | ||
| Sonstige | ||
| Andere Baumethoden | ||
| Beton |
| Glas |
| Metall |
| Holz |
| Andere Materialarten |
| Wohnungsbau |
| Gewerbebau |
| Andere Anwendungen (Industrie, Institutionen, Energie und Versorgung, Infrastruktur) |
| Shenzhen |
| Peking |
| Shanghai |
| Hangzhou |
| Guangzhou |
| Andere wichtige Städte |
| Nach Bauart | Vorgefertigte und modulare Konstruktion | Plattenförmige Systeme | Strukturell gedämmte Verbundplatten (SIPs) |
| Holzrahmenplatten | |||
| Leichtstahlrahmenplatten (LGS) | |||
| Sonstige | |||
| Raummodule | Stahlgerahmte Raummodule | ||
| Holzgerahmte Raummodule | |||
| Beton- (Fertigteil-/Monolithische) Raummodule | |||
| Sonstige | |||
| Hybrides modulares Bauen | |||
| 3D-Konstruktion | Extrusionsverfahren | ||
| Kraftbindungsverfahren | |||
| Sonstige | |||
| Andere Baumethoden | |||
| Nach Materialart | Beton | ||
| Glas | |||
| Metall | |||
| Holz | |||
| Andere Materialarten | |||
| Nach Anwendung | Wohnungsbau | ||
| Gewerbebau | |||
| Andere Anwendungen (Industrie, Institutionen, Energie und Versorgung, Infrastruktur) | |||
| Nach Städten | Shenzhen | ||
| Peking | |||
| Shanghai | |||
| Hangzhou | |||
| Guangzhou | |||
| Andere wichtige Städte | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für moderne Baumethoden in China?
Der Markt für moderne Baumethoden in China wird voraussichtlich mit einem CAGR von 7,01 % von 2027 bis 2032 wachsen und bis 2032 einen Wert von 104,7 Milliarden USD erreichen.
Welche Bauart hat den größten Anteil in China?
Vorgefertigte und modulare Konstruktion führt mit einem Anteil von 98,4 % im Jahr 2026, unterstützt durch etablierte Betonfertigteil- und Modulproduktion.
Warum gewinnen modulare Methoden bei chinesischen Wohnbauprojekten an Interesse?
Sie können mehr Arbeit in Fabriken verlagern, die Qualitätskontrolle verbessern und die Projektzeit verkürzen, wenn Bauträger die Meilensteine für den Verkauf fertiggestellter Wohnungen erreichen müssen.
Welches Material wird am häufigsten für moderne Baumethoden in China verwendet?
Beton führt mit einem Anteil von 58,4 % im Jahr 2026, da es zu bestehenden Hochhausnormen, Produktionsinfrastruktur und Lieferketten passt.
Welche Stadt wächst am schnellsten bei modernen Baumethoden?
Shenzhen wird bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen, unterstützt durch hochverdichtete Entwicklung und Programme für geförderten Wohnungsbau.
Welche Anwendungen schaffen neue Nachfrage über den Wohnungsbau hinaus?
Der Markt für moderne Baumethoden in China expandiert durch Industrieanlagen, Infrastruktur, Versorgungseinrichtungen und modulare Rechenzentren, die eine schnellere und wiederholbare Lieferung erfordern.