
Wasserstoffkompressor-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.12 Milliarden US-Dollar |
| Marktgröße (2031) | 1.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
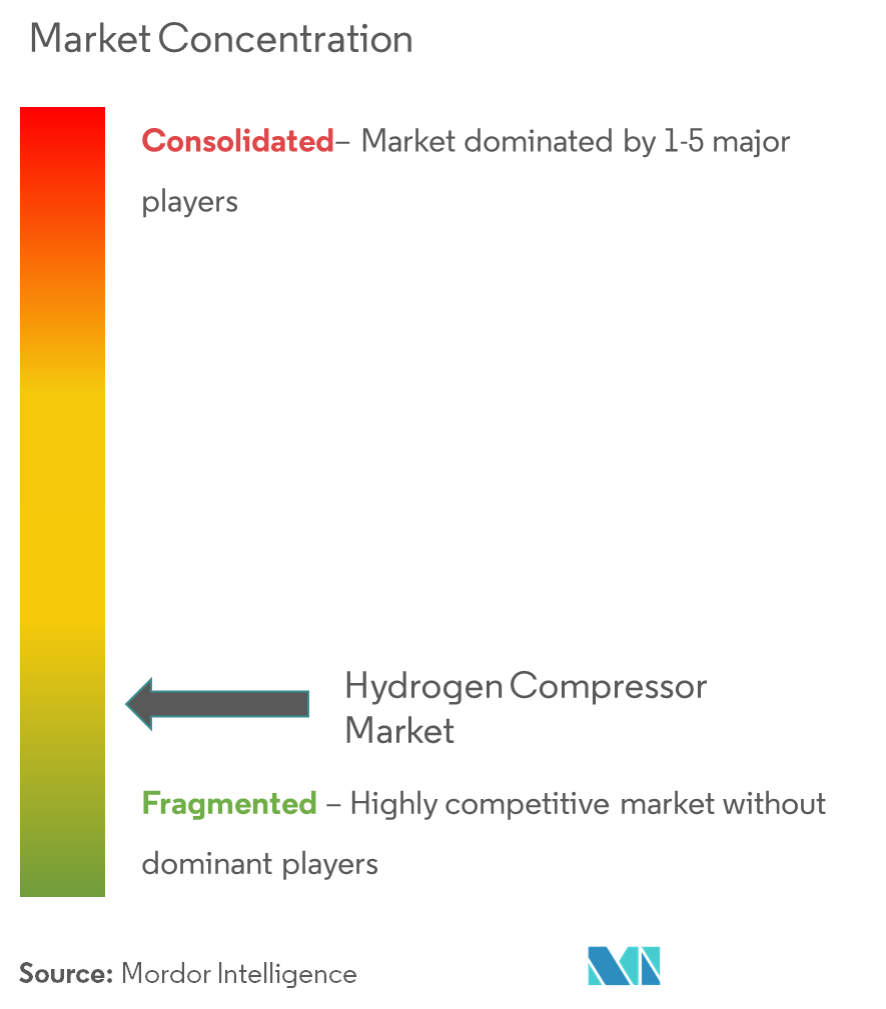
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wasserstoffkompressor-Markt Analyse von Mordor Intelligence
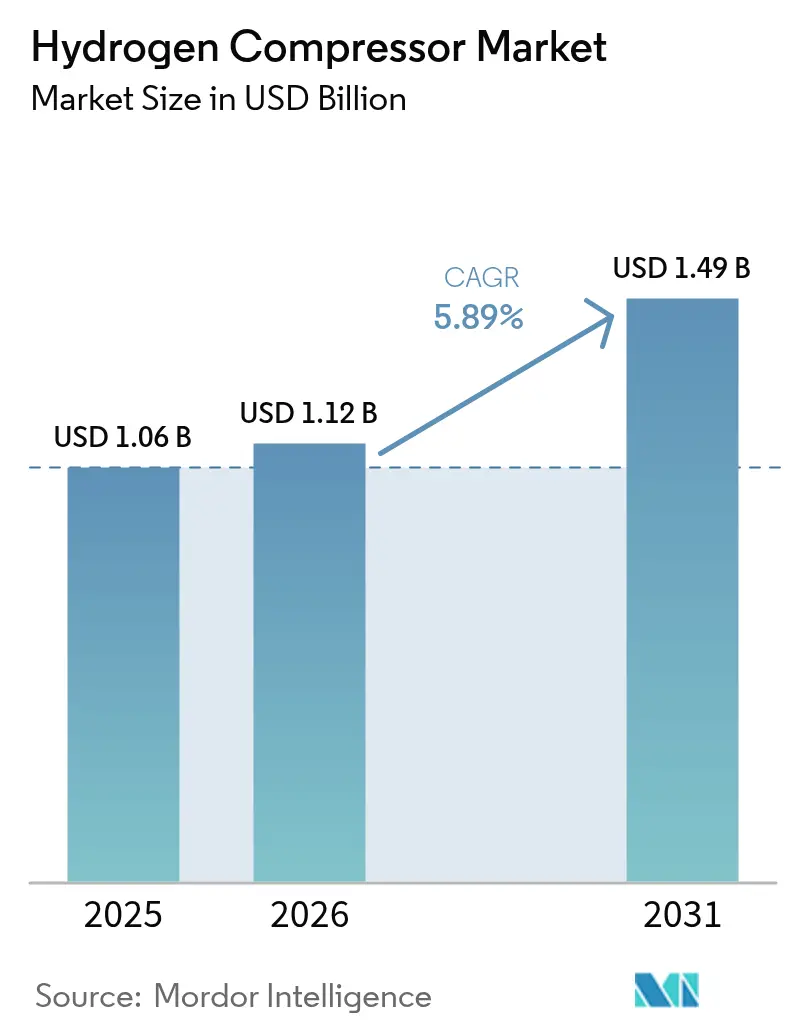
Die Größe des Wasserstoffkompressor-Marktes wird voraussichtlich von 1,06 Milliarden USD im Jahr 2025 auf 1,12 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 mit einer CAGR von 5,89 % über den Zeitraum 2026-2031 einen Wert von 1,49 Milliarden USD erreichen.
- Mittelfristig wird erwartet, dass Faktoren wie die steigende Nachfrage nach Wasserstoff aus Endverbraucherindustrien, wie Düngemittel und Ölraffinerien, sowie der zunehmende Ausbau der Wasserstoffpipeline-Infrastruktur weltweit für den Transport den Wasserstoffkompressor-Markt während des Prognosezeitraums antreiben werden.
- Andererseits wird erwartet, dass die Verlangsamung der Industrie- und Wirtschaftsaktivitäten aufgrund eines starken Rückgangs der Fertigungsaktivitäten und des Welthandels, verbunden mit höheren Zöllen und anhaltender Unsicherheit in der Handelspolitik, die Nachfrage nach Investitionsgütern aus wasserstoffnutzenden Industrien verringern und damit das Wachstum des untersuchten Marktes hemmen wird.
- Dennoch werden die technologischen Fortschritte und aufkommende Quellen für die Wasserstoffproduktion mittels Elektrolyse in Kombination mit saubereren Quellen wie Solar- und Windenergie voraussichtlich reichlich Wachstumschancen für den Markt bieten.
- Asien-Pazifik wird voraussichtlich den Wasserstoffkompressor-Markt während des Prognosezeitraums dominieren, wobei der Großteil der Nachfrage aus China, Indien und Japan stammt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Steigende Nachfrage nach Wasserstoff aus Endverbraucherindustrien
Länder weltweit steigern ihren Wasserstoffeinsatz in verschiedenen Industrien, insbesondere in der Harnstoff- und Ammoniakproduktion. Das Verfahren umfasst die Verbindung von Wasserstoff mit Stickstoff zur Herstellung von Ammoniak, das anschließend mit Kohlendioxid behandelt wird, um Harnstoff zu erzeugen.
Wasserstoff spielt eine zentrale Rolle bei der Herstellung von Halbleitern, Spezialmetallen und Kohlenstoffstahl. Im Elektronikbereich wird er überwiegend als Reduktionsmittel eingesetzt, während hochreiner Wasserstoff als Trägergas in der Gaschromatographie Anwendung findet.
Von der Erdölraffination und Pharmazeutik bis hin zur Fertigung ist Wasserstoff ein Eckpfeiler in unzähligen industriellen Prozessen, sowohl im kleinen als auch im großen Maßstab. Im metallurgischen Sektor fungiert er als Reduktionsmittel, während er in der chemischen Industrie ein grundlegender Rohstoff ist. Insbesondere ist Wasserstoff unverzichtbar bei der Ammoniakproduktion, einem wichtigen Bestandteil für Düngemittel und Methanol, das wiederum zur Herstellung einer Reihe von Polymeren verwendet wird.
Raffinerien nutzen Wasserstoff zur Veredelung von Zwischenölprodukten. Daten des in Neuseeland ansässigen Wasserstoffrats zeigen, dass rund 55 % der weltweiten Wasserstoffproduktion für die Ammoniaksynthese verwendet werden, 25 % in Raffinerien fließen und 10 % für die Methanolproduktion vorgesehen sind, während die verbleibenden 10 % anderen Verwendungszwecken dienen.
Darüber hinaus ist Wasserstoff entscheidend für die Methanolproduktion (CH3OH). Methanol wird durch katalytische Hydrierung von Kohlenmonoxid synthetisiert. Angesichts der steigenden Nachfrage nach Methanol sollen in der zweiten Hälfte des Jahrzehnts zahlreiche Großprojekte anlaufen. Ein Beispiel: Im Mai 2025 stellte Kasso, eine südliche dänische Stadt, die weltweit erste kommerzielle E-Methanol-Anlage im industriellen Maßstab vor. Dieses 150-Millionen-Euro-Vorhaben (167 Millionen USD) ist auf dem Weg, beeindruckende 42.000 Tonnen, entsprechend 53 Millionen Litern, E-Methanol pro Jahr zu produzieren.
Als Eckpfeiler vieler Volkswirtschaften spielt die Stahlindustrie eine zentrale Rolle in den globalen Wertschöpfungsketten. Da Wasserstoff in der Stahl- und Eisenproduktion zunehmend an Bedeutung gewinnt, ist seine Nachfrage auf ein erhebliches Wachstum ausgerichtet. So verzeichnete ein Bericht der Weltstahlvereinigung vom März 2025, dass arabische Länder im Februar 2025 3,531 Millionen Tonnen Rohstahl produzierten, was einem Anstieg von 5,4 % gegenüber Februar 2024 entspricht. Ägypten führte die Produktion mit 893,6 Tausend Tonnen an (ein Anstieg von 6,4 %), gefolgt von Saudi-Arabien mit 812,8 Tausend Tonnen (ein Rückgang von 6,3 %) und Algerien mit 460 Tausend Tonnen (ein bemerkenswerter Anstieg von 31,4 %). Kumulativ verzeichnete die Rohstahlproduktion in arabischen Ländern von Januar bis Februar 2025 einen Anstieg von 1,5 % auf insgesamt 7,1 Millionen Tonnen.
Zusammenfassend lässt sich sagen, dass die steigende Nachfrage nach Wasserstoff in verschiedenen Endverbraucherindustrien voraussichtlich das Marktwachstum während des Prognosezeitraums erheblich beeinflussen wird.

Segmentanalyse
Chemieindustrie wird den Markt dominieren
Wasserstoffkompressoren spielen eine zentrale Rolle in der Chemieindustrie, insbesondere bei der Herstellung von Ammoniak und Methanol, bei Hydrierungsprozessen und in Raffinerieapplikationen. Diese Kompressoren erhöhen den Druck von Wasserstoffgas, was für verschiedene chemische Fertigungsprozesse unerlässlich ist. Die steigende Nachfrage nach Wasserstoff, insbesondere für grüne Anwendungen, treibt das Wachstum des Wasserstoffkompressor-Marktes voran.
Wasserstoff ist für die Kernprozesse der Chemieindustrie unverzichtbar, insbesondere bei der Synthese von Ammoniak und Methanol. In der Regel wird Wasserstoff vor Ort durch Dampf-Methan-Reformierung (SMR) von Erdgas erzeugt, wobei die Versorgung über Pipelines seltener ist. Ammoniak, das durch die Verbindung von Wasserstoff mit Stickstoff synthetisiert wird, ist ein wichtiger Bestandteil für Düngemittel, Sprengstoffe und mehr.
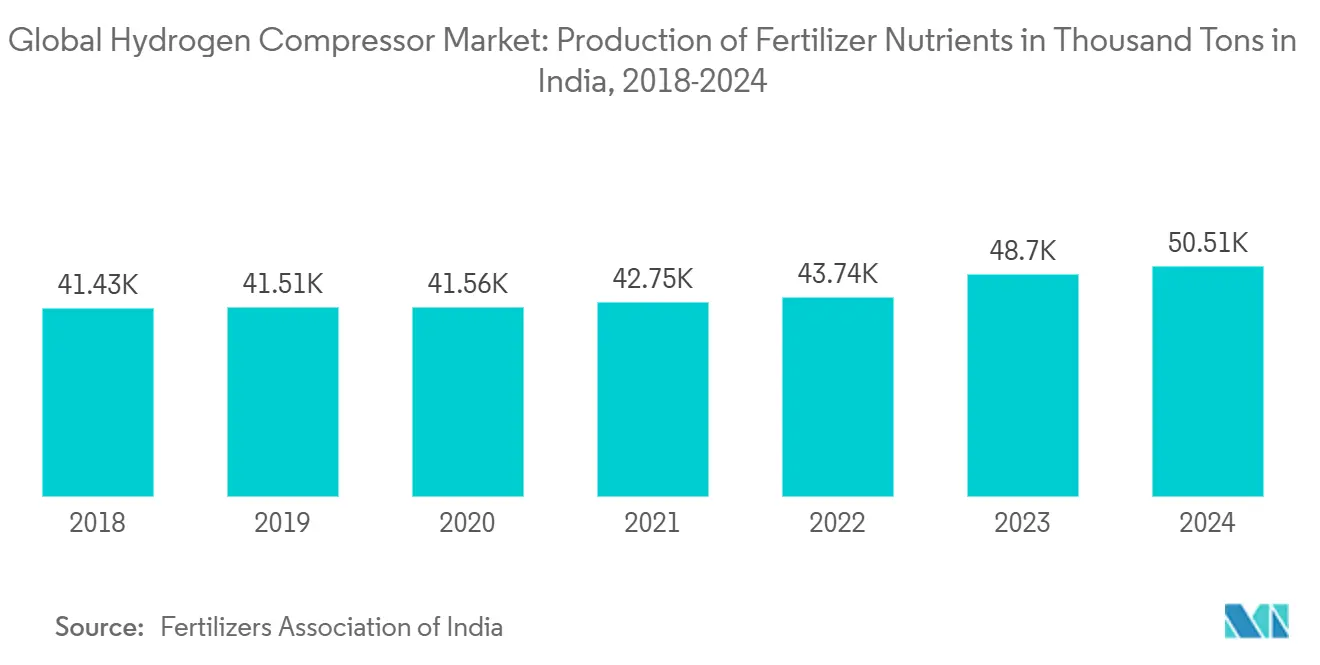
Daten des Düngemittelverbands Indiens zeigen einen stetigen Anstieg der Düngemittelnährstoffproduktion des Landes. Von 48.698,6 Tausend Tonnen in 2022-23 stieg die Produktion auf 50.505,4 Tausend Tonnen in 2023-2024. Angesichts seiner landwirtschaftlichen Basis gehört Indien zu den weltweit größten Produzenten und Verbrauchern von Düngemitteln, was die Bedeutung des Sektors unterstreicht.
Weltweit steigt die Nachfrage nach landwirtschaftlichen Düngemitteln. Der Internationale Düngemittelindustrieverband berichtet von einem Anstieg von 185,9 Millionen Tonnen in 2018/2019 auf 195,4 Millionen Tonnen in 2023/2024, was das anhaltende Wachstum des Sektors unterstreicht.
Notiz: N/A


Geografische Analyse
Weltweiter Wasserstoffkompressor-Markt
Der Wasserstoffkompressor-Markt verzeichnet ein erhebliches Wachstum, angetrieben durch technologische Fortschritte und die zunehmende Nutzung von Wasserstoff als saubere Energiequelle. Diese Kompressoren spielen eine entscheidende Rolle bei der Wasserstoffspeicherung, dem Transport und der Nutzung in verschiedenen Branchen, darunter Energie, Automobil und Chemie. Der Markt wird zusätzlich durch staatliche Initiativen gestärkt, die Wasserstoff als nachhaltige Energielösung fördern, sowie durch die weltweit steigende Nachfrage nach einer effizienten Wasserstoffinfrastruktur. Darüber hinaus schaffen der wachsende Fokus auf Dekarbonisierung und der Übergang zu erneuerbaren Energiequellen Chancen für die Entwicklung innovativer Wasserstoffkompressor-Technologien. Der Markt erlebt zudem verstärkte Investitionen in Forschung und Entwicklung zur Verbesserung von Effizienz, Zuverlässigkeit und Kosteneffektivität der Kompressoren, was seine Expansion im Prognosezeitraum weiter unterstützt.
APAC-Wasserstoffkompressor-Markt
Der Wasserstoffkompressor-Markt in Asien verzeichnet ein erhebliches Wachstum, angetrieben durch steigende staatliche Investitionen in grüne Politikinitiativen. Diese Initiativen zielen darauf ab, Wasserstoff als saubere Energiequelle zu fördern und stehen im Einklang mit globalen Nachhaltigkeitszielen. Länder wie China, Japan und Südkorea führen die Region bei der Einführung von Wasserstofftechnologien an, unterstützt durch erhebliche Fördermittel und strategische Maßnahmen. Dieser Investitionsanstieg soll die Produktions-, Speicher- und Verteilungsinfrastruktur für Wasserstoff verbessern und damit die Nachfrage nach Wasserstoffkompressoren in der gesamten Region ankurbeln.
China festigt seine Führungsposition im aufstrebenden Wasserstoffkompressoren-Markt, gestützt durch ein kräftiges Wachstum in den Bereichen Chemie, Öl, Gas und verarbeitendes Gewerbe. Dies positioniert das Land für eine stetige, moderate Expansion in den kommenden Jahren.
Im Dezember 2024 veröffentlichte das Nationale Statistikamt Chinas ein Wachstum von 9,5 % im Sektor der chemischen Rohstoffe und Produktherstellung für die ersten 11 Monate des Jahres 2024. Gestützt durch staatliche Konjunkturmaßnahmen deutet dieses Wachstum auf ein stabileres Jahr 2025 für die Chemieindustrie hin.
Chinas Kapazität zur Propandehydrierung (PDH) steht vor einem erheblichen Wachstum in den Jahren 2024 und 2025. Zu den treibenden Faktoren dieser Expansion zählen geringere anfängliche Kapitalaufwendungen, höhere Propylenausbeuten und eine zuverlässige, kostengünstige Propylenversorgung – alles im Einklang mit den nationalen Zielen für saubere Energie. OilChem prognostiziert einen kumulierten Zubau von 7,26 Millionen Tonnen/Jahr an neuen PDH-Anlagen bis 2024, gefolgt von weiteren 6,05 Millionen Tonnen/Jahr im Jahr 2025. Dieser Kapazitätsanstieg zeichnet ein optimistisches Bild für den Wasserstoffkompressoren-Markt.
Bis Mitte 2025 treibt Sinopec, ein zentraler Akteur in Chinas Raffineriesektor, eine bedeutende Grüner-Wasserstoff-Initiative in der Inneren Mongolei voran. Mit einer erheblichen Investition von 831 Millionen USD zielt das Projekt auf eine jährliche Produktion von 30.000 Tonnen grünem Wasserstoff ab. Dieses Vorhaben soll die Abhängigkeit von kohlebasiertem „schwarzem H2” in benachbarten Chemieanlagen deutlich verringern und unterstreicht einen entscheidenden Schritt in Richtung Nachhaltigkeit.
Chinas Petrochemieindustrie befindet sich im Aufschwung, angetrieben durch das Streben des Landes nach petrochemischer Selbstversorgung. In diesem Zusammenhang begannen Aramco, SINOPEC und die Fujian Petrochemical Company Limited (FPCL) im November 2024 mit dem Bau eines umfassenden Raffinerie- und Petrochemiekomplexes in der Provinz Fujian. Der für 2030 geplante Komplex wird über eine Ölraffinierungsanlage mit einer Kapazität von 16 Millionen Tonnen pro Jahr, eine Ethylenproduktionsanlage, Paraxylol-Kapazitäten und ein eigenes Rohölterminal verfügen.
Europäischer Wasserstoffkompressor-Markt
Der europäische Wasserstoffkompressor-Markt verzeichnet ein erhebliches Wachstum, angetrieben durch den zunehmenden Fokus der Region auf Dekarbonisierung und den Übergang zu sauberen Energiequellen. Wasserstoffkompressoren spielen eine entscheidende Rolle bei der Wasserstoffspeicherung, dem Transport und der Nutzung und sind damit unverzichtbar für den Aufbau einer Wasserstoffinfrastruktur. Angesichts des Engagements der Europäischen Union für die Erreichung von Netto-Null-Emissionen bis 2050 werden die Investitionen in Wasserstofftechnologien, einschließlich Kompressoren, voraussichtlich steigen. Darüber hinaus treiben staatliche Initiativen und Förderprogramme zur Förderung der Grüner-Wasserstoff-Produktion die Marktexpansion weiter voran. Die wachsende Nutzung von Wasserstoff in Branchen wie Transport, Energie und verarbeitendes Gewerbe trägt ebenfalls zur Nachfrage nach fortschrittlichen Wasserstoffkompressor-Lösungen in ganz Europa bei.
Globaler Infrastruktur-Wasserstoffkompressor-Markt
Wasserstoffkompressoren sind nicht nur auf die Chemie- und Öl- & Gasbranche beschränkt; sie gewinnen auch in der Automobil- und Stromerzeugungsindustrie zunehmend an Bedeutung. Darüber hinaus treiben globale Initiativen wie Wasserstoffpipelines, unterirdische Speicheranlagen und Import-/Exportterminals die Entwicklung von Wasserstoffspeicherinfrastrukturprojekten voran. Diese Vorhaben, mit einem starken Fokus auf emissionsarmen Wasserstoff und wasserstoffbasierte Kraftstoffe, stehen im Einklang mit den weltweiten Dekarbonisierungszielen.
Nordamerikanischer Wasserstoffkompressor-Markt
Im Bereich des Kraftstoffeinzelhandels für Kraftfahrzeuge sind Wasserstoffkompressoren unverzichtbar, da sie Wasserstoffgas auf den für die Fahrzeugbetankung erforderlichen Druck verdichten. Je nach den Anforderungen des Betankungssystems liegen die Verdichtungsniveaus in der Regel zwischen 250 und 700 bar. Da der Transportsektor auf Dekarbonisierung setzt, festigt komprimierter Wasserstoff seinen Status als zentraler Energieträger, insbesondere in den bedeutenden Märkten Europas und Nordamerikas.
Bis September 2024 wird ein Konsortium aus H2 MOBILITY, HOERBIGER und ARIEL mit der Eröffnung von Europas erster Wasserstofftankstelle in Düsseldorf neue Maßstäbe bei der Wasserstoffbetankung setzen. Mit einer täglichen Abgabekapazität von mehr als fünf Tonnen ist die Station darauf ausgelegt, die steigende Nachfrage von wasserstoffbetriebenen Lkw und Bussen zu decken.
Um den dynamischen Anforderungen des Wasserstoffsektors gerecht zu werden, haben ARIEL und HOERBIGER ihre Kräfte gebündelt, um einen kompakten Hochleistungskompressor zu entwickeln. Diese wegweisende Innovation ist ein zentrales Element des HCP 500 Wasserstoffkompressor-Pakets von HOERBIGER, das in der hochmodernen Produktionsstätte des Unternehmens in Trnava, Slowakei, gefertigt werden soll. Der HCP 500, ausgestattet mit dem exklusiven „eHydroCOM”-System von HOERBIGER, gewährleistet eine präzise Durchflussregelung über ein breites Regelspektrum und positioniert sich damit als unverzichtbares Instrument für die Branche.
Die Expansion der Chemieindustrie in Nordamerika treibt das Wachstum des Wasserstoffkompressor-Marktes erheblich voran. Mit steigenden Investitionen in die Wasserstoffinfrastruktur und der zunehmenden Nutzung von Wasserstoff als saubere Energiequelle wird die Nachfrage nach Wasserstoffkompressoren in der Region voraussichtlich erheblich wachsen. Dieser Trend wird durch staatliche Initiativen zur Förderung von Wasserstoffenergie und Fortschritte in der Wasserstoffproduktion weiter unterstützt. Nordamerika nimmt aufgrund seiner gut etablierten Industriebasis und des wachsenden Fokus auf Nachhaltigkeit eine herausragende Stellung im globalen Wasserstoffkompressor-Markt ein. Die Chemieindustrie der Region, die zu den größten Wasserstoffverbrauchern zählt, expandiert rasch und steigert damit die Nachfrage nach Wasserstoffkompressoren weiter. Darüber hinaus werden die Präsenz wichtiger Marktteilnehmer und laufende Forschungs- und Entwicklungsaktivitäten voraussichtlich die technologischen Fähigkeiten von Wasserstoffkompressoren in der Region verbessern. Im Prognosezeitraum ist ein stetiges Wachstum zu erwarten, angetrieben durch die zunehmende Nutzung von Wasserstoff in verschiedenen Branchen, darunter Chemie, Öl und Gas sowie Energie.
Wasserstoffkompressoren sind in der Öl- und Gasindustrie unverzichtbar und unterstützen Prozesse wie Hydrocracken und Entschwefelung. Im Jahr 2024 meldete die U.S. Energy Information Administration einen Anstieg des Netto-Wasserstoffeinsatzes in der Ölraffination um 2,3 % seit 2020, was die wachsende Nachfrage nach Wasserstoffkompressoren im Raffineriesektor unterstreicht.
Wasserstoffkompressor-Markt in der Chemieindustrie
Die Chemieindustrie ist zunehmend auf Wasserstoffkompressoren angewiesen, insbesondere für die Herstellung von Ammoniak und Methanol. Da Wasserstoff eine entscheidende Rolle bei der Erzeugung dieser Chemikalien und der Bereitstellung von Industriewärme spielt, steigt die Nachfrage nach effizienten Verdichtungssystemen.
Markt in den Vereinigten Staaten
Der Wasserstoffkompressor-Markt der Vereinigten Staaten wird von führenden Akteuren wie Atlas Copco, Hitachi und Nel Hydrogen angeführt, die fortschrittliche Kompressortechnologien anbieten, die auf vielfältige industrielle Anforderungen zugeschnitten sind. Diese Unternehmen treiben Innovationen voran und decken die wachsende Nachfrage nach Wasserstoffverdichtungslösungen in verschiedenen Sektoren ab.
Japanischer Wasserstoffkompressor-Markt
Im April 2024 stellte MITSUI E&S Co. Ltd. Hochdurchfluss-Wasserstoffkompressoren vor, die speziell für Wasserstofftankstellenanlagen und Produktionsanlagen entwickelt wurden. Diese Kompressoren, die Wasserstoff auf 50 MPa verdichten können und einen Durchfluss von 95 kg/h aufweisen, versprechen eine verbesserte Effizienz bei der Wasserstoffspeicherung und -verteilung.
Wasserstoffkompressor-Markt in Texas und der Golfküstenregion
Im Januar 2025 erhielt die Port of Houston Authority, mit dem Ziel das Lieferkettenwachstum in Texas und an der Golfküste zu fördern, einen Zuschuss von 25 Millionen USD vom U.S. Department of Transportation. Der Zuschuss ist für die Einrichtung einer Wasserstofftankstelle in Bayport vorgesehen, die pipelinebasierte Betankungslösungen für Lkw bereitstellen soll.
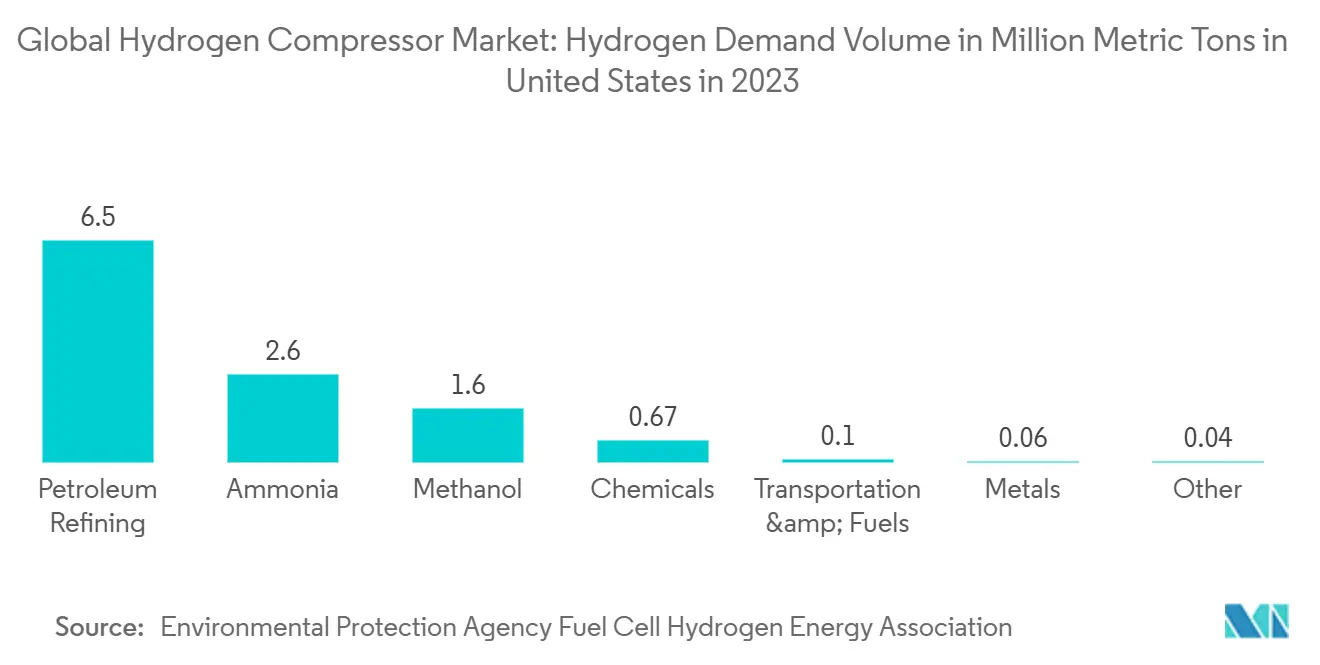
Im Jahr 2023 benötigte der US-amerikanische Erdölraffinierungssektor etwa 6,5 Millionen Tonnen Wasserstoff, übertraf damit alle anderen Sektoren und etablierte sich als primärer Endverbraucher von Wasserstoff. Im Gegensatz dazu belief sich der Verbrauch des Transport- und Kraftstoffsektors auf lediglich 0,1 Millionen Tonnen.
Regulatorisches Umfeld
Der Einsatz von Wasserstoffkompressoren wird durch sich überlappende Druckgeräte- und wasserstoffspezifische Sicherheitsnormen geprägt, die je nach Endverwendung variieren, einschließlich industrieller Synthese, Pipeline-/Zufuhrkompression und Mobilitätsbetankung. Für Betankungsinfrastruktur verankert die EU-Verordnung über den Aufbau der Infrastruktur für alternative Kraftstoffe (Verordnung (EU) 2023/1804, AFIR) die technische Konformität durch vorgeschriebene Stationsleistungen und referenzierte Normen, einschließlich EN 17127:2024 für Wasserstoffbetankungspunkte. Kompressorpakete, die in diese Projekte geliefert werden, müssen zudem grundlegende Druckgeräteanforderungen erfüllen, wie die EU-Druckgeräterichtlinie (PED), und in Deutschland die nationale Umsetzung über die 14. Produktsicherheitsverordnung (14. ProdSV).
In Nordamerika beziehen sich Wasserstoffbetankungs-Kompressorpakete üblicherweise auf ANSI/CSA HGV 4.8-2012 (R2023) und NFPA 2 für Wasserstofftechnologien, während industrielle Anwender weiterhin etablierte Kompressorstandards wie API 618/ISO 13707 je nach Betriebsdauer und Zuverlässigkeitsanforderungen spezifizieren. Politische Programme und sicherheitstechnische Regelsetzung beeinflussen ebenfalls, wo konforme Kompressorkapazität zuerst abgerufen wird. In den Vereinigten Staaten untermauert 42 USC 16161a das Programm des Department of Energy zur Einrichtung regionaler Clean-Hydrogen-Hubs (das für 2022-2026 angekündigte Programm mit 8 Milliarden USD), das Genehmigungs-, Sicherheits- und Interoperabilitätsanforderungen in die Beschaffung von Kompressions- und Lieferausrüstung einbringt. In Kalifornien legt SB-804 einen Zeitplan fest, nach dem der State Fire Marshal bis zum 1. Juli 2028 Sicherheitsstandards für Wasserstoffpipelines übernehmen muss, wobei die Inspektionsregime am 1. Januar 2027 beginnen, was eine stärkere wasserstoffspezifische Aufsicht für Pipeline- und zugehörige Kompressionsinfrastruktur verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Wasserstoffkompressoren beginnt mit technischem Design und Betriebsspezifikation, einschließlich Druckverhältnis, Reinheitsklasse, Kapazität und Zyklusprofil, und geht dann über in die Komponentenversorgung für geschmiedete druckführende Teile, Ventile und Dichtsysteme, Antriebsstränge, Instrumentierung und Sicherheitssysteme. OEMs integrieren diese in verpackte Lösungen, oft auf Skids montiert, mit Kühlung, Steuerungen und Sicherheitsverriegelungen, gefolgt von Werksabnahmeprüfungen und Inbetriebnahme vor Ort für Endnutzer in Chemie, Raffinerie, Pipeline/Terminals und Mobilitätsanwendungen. Normen und Qualifizierungsarbeit von Stellen wie ISO/TC 197 und wasserstofffokussierten ANSI-Koordinierungsaktivitäten beeinflussen die Komponentenwahl und Dokumentation, während Endnutzerspezifikationen häufig auf etablierte Kompressornormen verweisen, beispielsweise API 618/ISO 13707 für industrielle Dienste und NFPA 2/ANSI-CSA-Paketanforderungen für Betankungssysteme.
Nachgelagert stützt sich der Vertrieb üblicherweise auf direkte OEM-Verkäufe in EPC-geführte Projekte, Wasserstoffproduzenten und Stationsintegratoren. Der Kundendienst, einschließlich Ersatzteilen, Dichtungen, Ventilen und periodischen Überholungen, schafft eine betriebliche Abhängigkeit, obwohl der Berichtsumfang den Einheitswert ab Werk misst. Aktuelle Projektvergaben veranschaulichen diese Kette von der Produktion erneuerbaren Wasserstoffs bis zum Vertrieb, einschließlich Hoerbiger, das HCP 500-Pakete an Agder Hydrogen Hub AS für eine 60-MW-Anlage in Fiskå, Norwegen (Mai 2025), liefert, und Burckhardt Compression, das Hochdrucklösungen bis zu 515 bar für Projekte von Hydrogen Solutions AS in den nordischen Ländern liefert (Juli 2026). Zu den in der Wertschöpfungskette genannten Engpässen zählen begrenzte regionale Kapazitäten für hochzuverlässige wasserstofftaugliche Kompression und der Bedarf an standardisierten Komponenten, die schnell skaliert werden können, um die Vorlaufzeiten für Trailer-Befüllung und Betankungseinsätze zu verkürzen.
Wettbewerbslandschaft
Der Wasserstoffkompressor-Markt ist halbfragmentiert. Zu den wichtigsten Unternehmen gehören (in keiner bestimmten Reihenfolge) Bauer Compressors Inc., Ariel Corporation, Burckhardt Compression AG, Howden Group Ltd und Atlas Copco Group.
Marktführer der Wasserstoffkompressor-Branche
-
Ariel Corporation
-
Burckhardt Compression AG
-
Howden Group Ltd
-
Atlas Copco Group
-
Corken Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wasserstoffkompressor-Markt
- Corken Inc.
- Ariel Corporation
- Burckhardt Compression AG
- Hydro-Pac Inc.
- Haug Sauer Kompressoren AG
- Sundyne Corp.
- Howden Group Ltd
- Indian Compressors Ltd
- Atlas Copco Group
- Ingersoll Rand Inc.

Marktchancen und Zukunftsaussichten
Infrastrukturgetriebene Nachfrage ist eine Schlüsselchance für Wasserstoffkompressoren, insbesondere dort, wo politische Vorgaben Mindestleistungsschwellen setzen, die sich direkt in Kompressionsanforderungen übersetzen. In der EU verlangt AFIR öffentlich zugängliche Wasserstoffbetankungsstationen entlang des TEN-T-Kernnetzes mit einer Kapazität von mindestens 1 Tonne/Tag und einem Abgabedruck von 700 bar bis zum 31. Dezember 2030, was die Nachfrage nach standardisierten Hochdruck-Kompressionspaketen für Schwerlast-Betankungsanwendungen unterstützt. In den Vereinigten Staaten führt das Programm für regionale Clean-Hydrogen-Hubs, das gemäß 42 USC 16161a eingerichtet wurde (das 8-Milliarden-USD-Programm für 2022-2026), zu Produktions- und Vertriebsstrukturen an mehreren Standorten, und die Kompressorauswahl geht über die Anlagenkompression hinaus in Trailer-Befüllung, Pipelineeinspeisung und Terminalbetrieb.
Technologieprogramme und angekündigte Projektvergaben zeigen auch Differenzierungschancen bei Hochdruck- und Hochdurchsatzanwendungen. Kawasaki Heavy Industries startete im März 2026 eine Demonstration eines Zentrifugal-Wasserstoffkompressors zur Wasserstoffverflüssigung im Harima Works unter Unterstützung des NEDO Green Innovation Fund, wodurch Kompressionstechnologie mit höherer Kapazität mit Verflüssigung und großmaßstäblicher Handhabung verknüpft wird. Standardisierungsbemühungen wie das im Januar 2026 von DIN, DKE, DVGW, VDI und VDMA initiierte gemeinsame Projekt NRM H2 Plus zielen darauf ab, Interoperabilitäts- und Konformitätsreibung für Wasserstoff und Derivate zu verringern, was die Qualifizierungszyklen für Kompressorpakete verkürzen kann. In Projektbegriffen unterstreicht die Auswahl von Burckhardt Compression im Juli 2026 durch Hydrogen Solutions AS für Kompression bis zu 515 bar in nordischen Projekten für erneuerbaren Wasserstoff (im Maßstab von 20 MW bis 40 MW) die Nachfrage nach Systemen mit über 500 bar, die in vertriebsorientierten Konfigurationen wie Trailer-Befüllung und Hub-Ausbauten eingesetzt werden.
Recent Industry Developments in Wasserstoffkompressor-Markt
- Juli 2026: Burckhardt Compression wurde von Hydrogen Solutions AS (HYDS) ausgewählt, Hochdruck-Wasserstoffkompressionslösungen bis zu 515 bar für Projekte mit erneuerbarem Wasserstoff in den nordischen Ländern mit Produktionskapazitäten von 20 MW bis 40 MW zu liefern. Die Vergabe verstärkt die Nachfrage nach standardisierten Hochdruckpaketen, die für vertriebsorientierte Konfigurationen wie Trailer-Befüllung und Hub-Logistik geeignet sind.
- Februar 2026: Der Vorstand von TIL Limited genehmigte die Übernahme einer Beteiligung von 60% an Tulip Compression Private Limited (TCPL), womit TIL in das Fertigungsökosystem für saubere Energie mit CNG-, LNG- und Wasserstoffbrennstoffausrüstung eintritt. Der Schritt erweitert das Wettbewerbsfeld, indem ein neuer industrieller Eigentümer mit Fertigungsreichweite in die Kategorien wasserstoffbezogener Kompressions- und Betankungsausrüstung hinzukommt.
- April 2025: Burckhardt Compression sicherte sich einen Auftrag in Schweden für sein Membrankompressorpaket MD10-L für Wasserstoff-Trailer-Befüllungsanwendungen. Der Auftrag signalisiert den fortgesetzten Ausbau der Vertriebsinfrastruktur, bei dem hochreine, hochdruckige Kompression erforderlich ist, um Wasserstoff von Produktionsstandorten zu nachgelagerten Nutzern zu transportieren.


Wasserstoffkompressor-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Wasserstoffkompressoreinheiten, die den Wasserstoffdruck für industrielle Verarbeitung, Speicherung, Pipelinetransport und Betankungsanwendungen erhöhen. Der Umsatz wird zum Zeitpunkt des Ausrüstungsverkaufs in den wichtigsten Regionen erfasst.
Umfangsausschlüsse: Wir schließen Mietflotten, aufbereitete Kompressoren und eigenständige Kundendienstverträge aus, die separat von der ursprünglichen Ausrüstungsverkaufsrechnung abgerechnet werden.
Übersicht der Segmentierung
- Technologie
- Einstufig
- Mehrstufig
- Typ
- Ölbasiert
- Ölfrei
- Endverbraucherbranche
- Chemie
- Öl und Gas
- Sonstige Endverbraucherbranchen
- Geografie (Regionale Marktanalyse {Marktgröße und Nachfrageprognose bis 2028 (nur für Regionen)})
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Nordische Länder
- Spanien
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Malaysia
- Indonesien
- Thailand
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Katar
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau des Nachfragekontexts für Kompression, da Wasserstoffvolumina und Projektpipelines die Bestellmuster für Ausrüstung prägen. Wir nutzen öffentliche Quellen wie die International Energy Agency (Wasserstoff-Tracking und -Ausblick), die US Energy Information Administration (Energie- und Raffinerieindikatoren), Eurostat (Signale zur Industrieproduktion), UN Comtrade (Handelsströme für Kompressoren und verwandte Ausrüstungskategorien) sowie das US Patent and Trademark Office (Patentrichtung für Kompressionsdesigns).
Zusammen mit diesen werden Geschäftsberichte von Unternehmen, Investorenpräsentationen und Verbandspublikationen überprüft, um Kapazitätserweiterungen, Produktpositionierung und typische Lieferzyklen abzubilden. Zur Überprüfung der Umsatzexposition von Unternehmen und wichtiger Vertragsankündigungen nutzen wir zudem kostenpflichtige Abonnements, die Unternehmensfinanzinformationen, Nachrichten und Finanzdaten, Patentsuche sowie Ausschreibungs- und Vertragsverfolgung abdecken. Diese Feeds helfen, Lücken zu schließen, wenn öffentliche Offenlegungen begrenzt sind. Die hier aufgeführten Schreibtischquellen sind exemplarisch, und weitere öffentliche Dokumente und Datensätze werden ebenfalls während der Datenerhebung und Validierung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden verwendet, um das Schreibtischmodell auf Plausibilität zu prüfen und Annahmen daran auszurichten, wie Kompressoren spezifiziert und beschafft werden. Wir sprachen mit OEM-nahen Stakeholdern, EPC- und Projektteams, Distributoren und Integratoren sowie Endnutzern aus Wasserstoffproduktion, Raffination, chemischer Verarbeitung und Betankungsinfrastruktur, mit einer Abdeckung über die wichtigsten Verbraucherregionen verteilt. Die Gespräche wurden genutzt, um typische bestellte Druckklassen, durchschnittliche Projektvorlaufzeiten und die Aufteilung zwischen ölfreien und ölbasierten Präferenzen nach Endverwendung zu bestätigen.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 14% | APAC: 43% |
| Mid-Tier: 42% | Funktions-/Bereichsleiter: 33% | EMEA: 32% |
| Kleinere Akteure: 22% | Manager: 53% | Amerika: 25% |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt anhand eines Top-down-Ansatzes, bei dem Signale zur Wasserstoffproduktion und zum Verbrauch, zusammen mit angekündigten Infrastrukturausbauten, verwendet werden, um den wahrscheinlichen Ausrüstungsnachfragepool nach Region und Endverwendung zu rekonstruieren. Das Modell verteilt dann den Wert über Kompressortechnologie und -typ anhand beobachteten Bestellverhaltens, und wird anschließend unter Verwendung repräsentativer Preisbänder, die Druckklasse und Konfiguration widerspiegeln, in Umsatz umgerechnet.
Um die Gesamtsummen fundiert zu halten, bestätigen wir die Ergebnisse mit selektiven Bottom-up-Näherungen, wie etwa der Zusammenfassung einer Stichprobe von Lieferantenumsätzen im Zusammenhang mit Wasserstoffkompression, der Überprüfung typischer Einheitslieferungen für wichtige Projekttypen und der Validierung von Stichproben-ASP mal Volumen für gängige Stations- und Industriekonfigurationen. Wichtige verfolgte Eingaben (exemplarisch) umfassen Kapazitätserweiterungen bei der Wasserstoffproduktion, Anzahl und Zeitplan von Betankungsstationsprojekten, Indikatoren für den Wasserstoffverbrauch in Raffinerien und Chemieanlagen, ölfreie Adoptionsraten für hochreine Anwendungen und typische Druckbereichsspezifikationen, die den Ausrüstungswert beeinflussen.
Für Prognosen wird eine Szenarioanalyse verwendet, da sich Projektzeitpläne und politisch getriebene Ausbauten regionsübergreifend schnell verschieben können. Wachstumsfälle sind mit erwarteten Hochlaufraten der Wasserstoffkapazität und Inbetriebnahmezeitplänen von Projekten verknüpft, die durch Primärdaten validiert und anschließend an Preisänderungen aufgrund von Materialien und Fertigungsvorlaufzeiten angepasst werden. Wo die Bottom-up-Sichtbarkeit unvollständig ist, werden Lücken behandelt, indem konservative Durchdringungsraten auf den relevanten Nachfragepool angewendet und das Ergebnis anschließend gegen Handelssignale und gemeldete Auftragsbestände überprüft wird.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass keine einzelne Annahme die endgültige Zahl übermäßig beeinflusst. Die Ergebnisse werden mit unabhängigen Signalen wie Projektanzahlen, regionalen Wasserstoffausbaupläne und beobachteten Preisspannen verglichen, und Abweichungen werden vor der Freigabe überprüft. Wenn eine große Abweichung auftritt, überprüft das Team erneut Einheitsannahmen, Umrechnungsfaktoren und den Zeitpunkt der Projekthochläufe, gefolgt von gezielter erneuter Kontaktaufnahme mit den Befragten, um zu bestätigen, was sich geändert hat.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere politische Ankündigungen, umfangreiche Verschiebungen bei der Anlageninbetriebnahme oder starke Schwankungen bei den Vorlaufzeiten für Ausrüstung. Vor der Lieferung führt ein Analyst eine erneute Durchsicht der wichtigsten Eingaben und Berechnungen durch, damit der Kunde eine aktuelle Sicht erhält und nicht eine ältere Momentaufnahme.
Marktgröße für Wasserstoffkompressoren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Wasserstoffkompressoren können sich unterscheiden, selbst wenn sie sich auf dieselbe breite Branche beziehen, da die Zählregeln nicht immer gleich sind. Unterschiede ergeben sich typischerweise aus dem, was innerhalb der Umsatzgrenze erfasst wird, welches Jahr als Basisjahr behandelt wird, wie die Preisgestaltung über Druckklassen hinweg gemittelt wird, und ob die Schätzung nach neuen sichtbaren Projektverzögerungen oder -beschleunigungen aktualisiert wird.
Die Tabelle zeigt eine deutliche Streuung gegenüber einigen anderen Zahlen, und im Modell von Mordor Intelligence wird der Umsatz ab Werk für neu hergestellte Kompressoreinheiten und standardmäßige OEM-Garantien erfasst, während Mietflotten, aufbereitete Einheiten und eigenständige Serviceverträge ausgeschlossen bleiben. Einige Schätzungen scheinen zudem breitere Kompressorkategorien zu vermischen oder umfassendere Anwendungszusammenfassungen zu enthalten, ohne die wasserstoffspezifische Ausrüstungsnachfrage klar zu trennen, was die Gesamtsumme nach oben treiben kann. Andererseits unterschätzen konservative Fälle häufig die Zeitplanung von Stations- und Industrieprojekten, wenn sich Inbetriebnahmezeitpläne innerhalb des Jahres verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,12 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 2,15 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und einen breiteren Anwendungsrahmen, der angrenzende Kompressornachfrage über den reinen Verkauf neuer Wasserstoffeinheiten hinaus einbeziehen kann, und trennt Ausrüstungsumsatz nicht klar von anderen um Projekte herum erfassten Werten. |
| Branchenverlag B | 1,86 Mrd. USD (2024) | Stützt sich auf ein anderes Basisjahr und ein längeres Prognosefenster, und der öffentliche Umfang nennt keine Ausschlüsse für Mieten, aufbereitete Einheiten oder Serviceerweiterungen, was die Gesamtsummen aufblähen kann, je nachdem, wie Verträge verbucht werden. |
Beim Vergleich der Benchmarks nebeneinander ist die zentrale Erkenntnis, dass Umfang und Verbuchungslogik einen Großteil der Lücke erklären, nicht nur die Wachstumserwartungen. Indem die Nachfrage an beobachtbare Indikatoren des Wasserstoffausbaus gebunden wird und Preisgestaltung und Einbeziehungen regionsübergreifend konsistent gehalten werden, bleibt die Schätzung nachvollziehbar an wiederholbare Schritte gebunden, die ein Käufer mit tatsächlicher Projektaktivität abstimmen kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Wasserstoffkompressor-Markt?
Die Größe des Wasserstoffkompressor-Marktes wird voraussichtlich 1,12 Milliarden USD im Jahr 2026 erreichen und mit einer CAGR von 5,89 % auf 1,49 Milliarden USD bis 2031 wachsen.
Was ist die aktuelle Größe des Wasserstoffkompressor-Marktes?
Im Jahr 2026 wird die Größe des Wasserstoffkompressor-Marktes voraussichtlich 1,12 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im Wasserstoffkompressor-Markt?
Bauer Compressors Inc., Ariel Corporation, Burckhardt Compression AG, Howden Group Ltd und Atlas Copco Group sind die wichtigsten Unternehmen, die im Wasserstoffkompressor-Markt tätig sind.
Welches ist die am schnellsten wachsende Region im Wasserstoffkompressor-Markt?
Asien-Pazifik wird voraussichtlich im Prognosezeitraum (2026-2031) die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil am Wasserstoffkompressor-Markt?
Im Jahr 2025 entfällt auf den Asien-Pazifik-Raum der größte Marktanteil im Wasserstoffkompressor-Markt.
Welche Jahre deckt dieser Wasserstoffkompressor-Markt ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des Wasserstoffkompressor-Marktes auf 1,06 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße des Wasserstoffkompressor-Marktes für die Jahre 2020, 2021, 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert auch die Größe des Wasserstoffkompressor-Marktes für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
