
Marktgröße und Marktanteil für Programmiersprachen-Training
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 19.80 Milliarden US-Dollar |
| Marktgröße (2031) | 32.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.74 % |
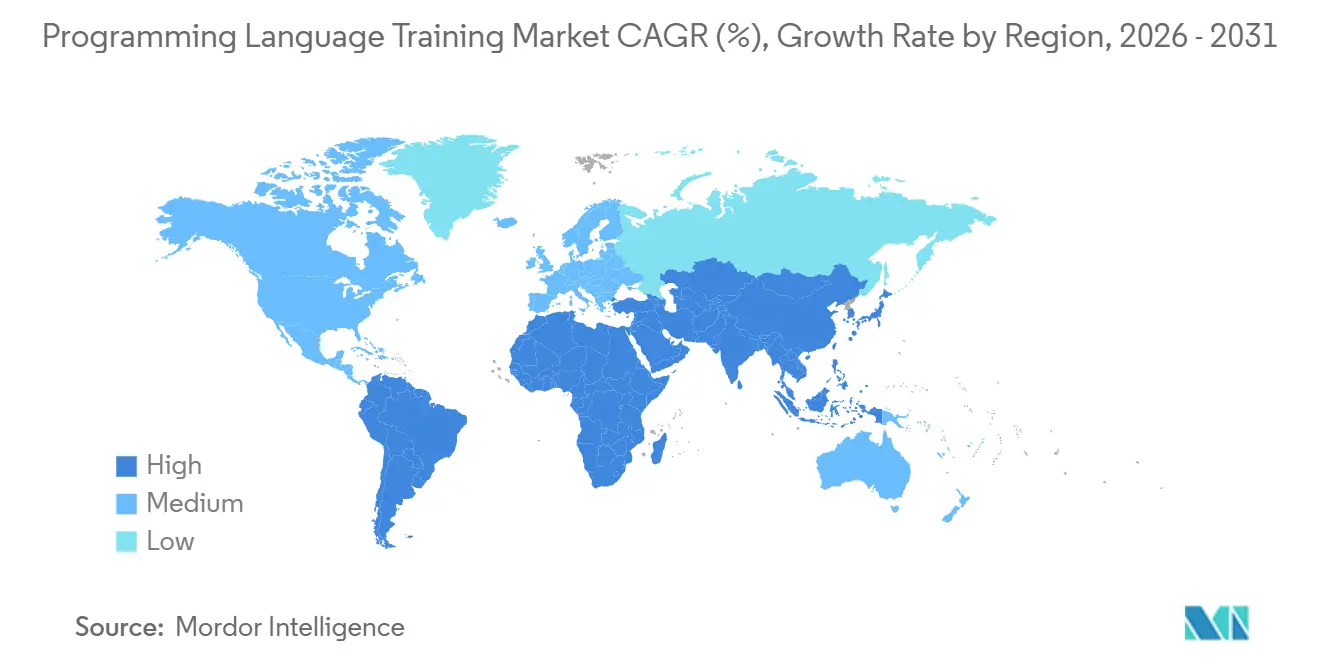
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
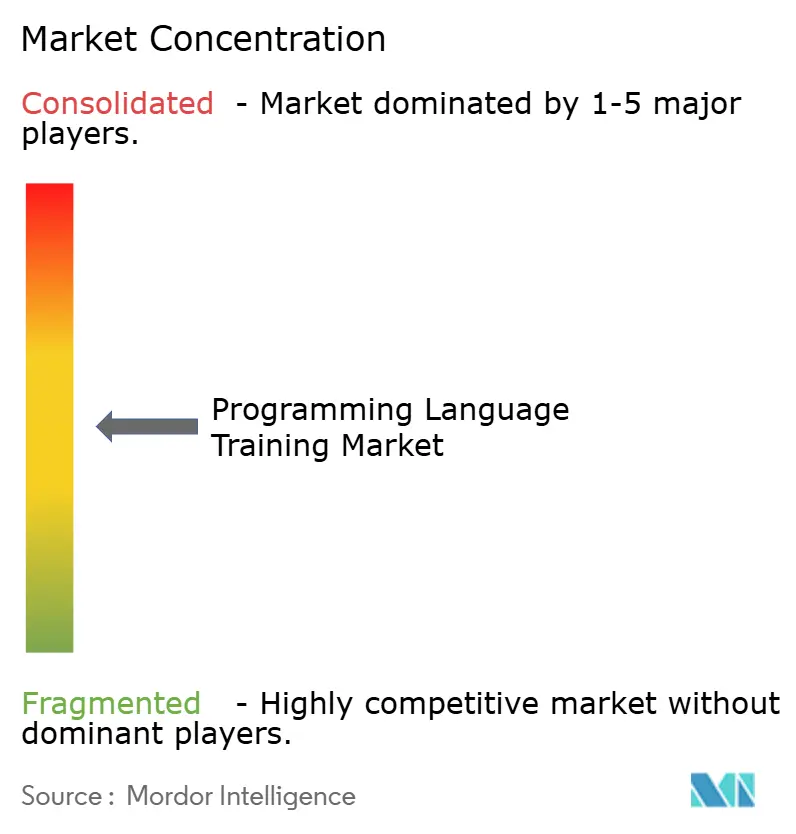
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
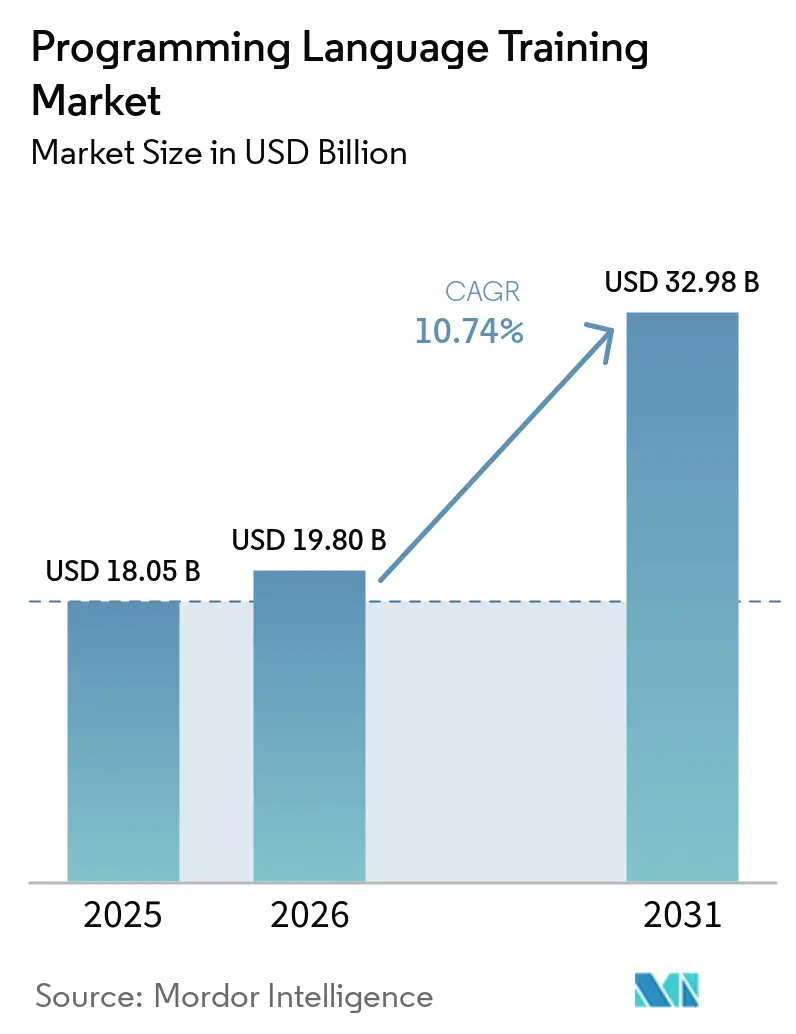
Marktanalyse für Programmiersprachen-Training von Mordor Intelligence
Der globale Markt für Programmiersprachen-Training wurde im Jahr 2025 auf 18,05 Milliarden USD geschätzt und soll von 19,80 Milliarden USD im Jahr 2026 auf 32,98 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,74 % während des Prognosezeitraums (2026–2031). Dieses Wachstum wird durch den Wandel in der technischen Bildung von einem einmaligen Erwerb einer Qualifikation hin zu einem wiederkehrenden Geschäftsbedarf angetrieben. Die offizielle Datenerhebung berichtete, dass 69 % der Entwickler im Vorjahr neue Programmiertechniken oder -sprachen erlernten und dieses Lernen in ihre tägliche Arbeit integrierten. Im Jahr 2026 stellte die Linux Foundation fest, dass 94 % der Organisationen die Weiterqualifizierung priorisierten, wobei Unternehmen 3,5-mal häufiger vorhandene Talente schulten als extern einstellten, was die Unternehmensnachfrage aufrechterhält[1]. Faktoren wie die Rolle von Python in der KI, die zunehmende Präferenz der Arbeitgeber für Zertifizierungen und strukturierte Unternehmensverträge unterstützen das Marktwachstum. Allerdings erfordern schnelle Veränderungen in der Beliebtheit von Programmiersprachen, dass Anbieter Inhalte häufig aktualisieren.
Wichtigste Erkenntnisse des Berichts
- Nach Lernmodus hielt Präsenztraining unter Anleitung im Jahr 2025 einen Anteil von 28,0 % am globalen Markt für Programmiersprachen-Training, während Unternehmensschulungsprogramme bis 2031 die höchste CAGR von 15,50 % verzeichnen sollen.
- Nach Programmiersprache entfiel auf Python im Jahr 2025 ein Anteil von 26,0 % am globalen Markt für Programmiersprachen-Training, während Daten- und Analysesprachen (SQL und R) bis 2031 mit der schnellsten CAGR von 14,30 % wachsen sollen.
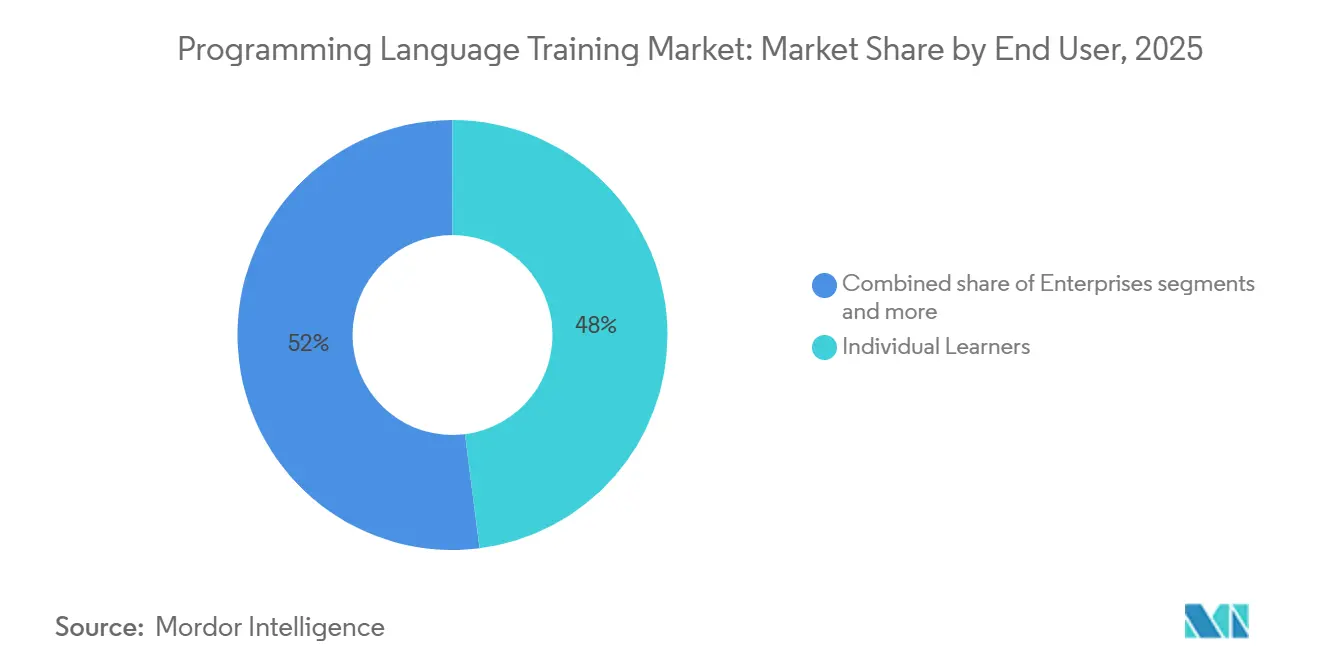
- Nach Endnutzer hielten Einzellernende im Jahr 2025 einen Anteil von 48,0 % am globalen Markt für Programmiersprachen-Training, während Unternehmen bis 2031 mit der schnellsten CAGR von 14,90 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 35,0 % am globalen Markt für Programmiersprachen-Training, während der asiatisch-pazifische Raum bis 2031 mit der schnellsten CAGR von 15,20 % expandieren soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum globalen Markt für Programmiersprachen-Training
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Unternehmensbudgets für Weiterqualifizierung | +2.5% | Global, mit Schwerpunkt in Nordamerika, Europa und dem asiatisch-pazifischen Kernraum | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Einführung neuer Programmier-Frameworks und Bibliotheken | +1.3% | Global, am stärksten in den Entwickler-Ökosystemen Nordamerikas und des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach beschäftigungsorientierten Entwickler-Zertifizierungsprogrammen | +1.5% | Global, mit frühen Gewinnen in Indien, Südostasien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Normalisierung von Remote- und Hybridlernen für selbstgesteuertes technisches Training | +1.1% | Global, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbreitung von Programmierkenntnissen über traditionelle IT-Rollen hinaus | +1.2% | Global, am stärksten in Nordamerika, Europa und Indien | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von Cloud-, Daten- und KI-Technologien in Unternehmen | +2.0% | Global, angeführt von Nordamerika, Europa und dem asiatisch-pazifischen Kernraum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Unternehmensbudgets für Weiterqualifizierung
Der globale Markt für Programmiersprachen-Training profitiert von einer stetigen Unterstützung durch Unternehmens-Lernbudgets, da technisches Training in die Personalplanung integriert wird. Organisationen haben die Weiterqualifizierung zunehmend betont, wobei viele die interne Talententwicklung gegenüber der externen Einstellung priorisieren. Dieser Wandel positioniert strukturiertes Training als wiederkehrende Investition statt als einmalige Ausgabe. Wiederkehrende Verträge in diesem Markt sind in der Regel größer, leichter zu verlängern und besser auf messbare Qualifikationsziele ausgerichtet. Die Einführung von Remote- und Hybridarbeitsmodellen beschleunigt diesen Trend weiter, indem sie selbstgesteuertes und gemischtes technisches Lernen in verteilten Teams ermöglicht, unabhängig von deren Standort. Anbieter, die ihre Kurse an internen Rollenrahmen und Beschaffungsstandards ausrichten, sind gut positioniert, um Mehrteam-Verträge in diesem sich entwickelnden Markt zu sichern.
Steigende Nachfrage nach beschäftigungsorientierten Entwickler-Zertifizierungsprogrammen
Der globale Markt für Programmiersprachen-Training verzeichnet ein wachsendes Interesse an Zertifizierungen, da Arbeitgeber klare Nachweise technischer Fähigkeiten suchen. Berichte zeigen, dass Fachleute zunehmend zusätzliche Zertifizierungen anstreben, mit einem bemerkenswerten Anstieg der Nachfrage nach KI-bezogenen Qualifikationsnachweisen in den letzten Jahren[2]. Forschungen der Linux Foundation zeigen, dass Personalverantwortliche bei der Bewertung technischer Expertise häufig Zertifizierungen gegenüber formalen Universitätsabschlüssen bevorzugen. Dieser Trend spiegelt einen Wandel in den Einstellungspraktiken wider, der praktische, überprüfbare Fähigkeiten betont. Als Reaktion darauf haben Anbieter wie O'Reilly Qualifikationsnachweise mit Prüfbarkeit und Kompetenz-Mapping eingeführt, die Bereiche wie Python, Power BI, Java und Kubernetes abdecken. Diese Entwicklungen steigern die Attraktivität von Zertifizierungen, indem sie sich auf beschäftigungsrelevante Fähigkeiten statt auf traditionelle Kursabzeichen konzentrieren. Der Markt profitiert von diesem Wandel, da auf den Arbeitsmarkt ausgerichtete Qualifikationsnachweise Arbeitgeber, staatliche Programme und Lernende ansprechen, die eine schnellere Karriereanerkennung anstreben.
Wachsende Verbreitung von Programmierkenntnissen über traditionelle IT-Rollen hinaus
Der globale Markt für Programmiersprachen-Training wächst, da Programmier- und Datenkenntnisse in einer Vielzahl von Tätigkeitsbereichen unverzichtbar werden, nicht nur in Software-Teams. Eine offizielle Erhebung hob die weit verbreitete Einführung und das Erlernen von Python und SQL hervor, was die zunehmende Nutzung von Datenabfragen und Automatisierung in verschiedenen Rollen widerspiegelt. Die Initiative von DataCamp, einer Million Lehrern und Studierenden weltweit kostenlose KI- und Datenschulungen anzubieten, zeigt Bemühungen, die Nachfrage über traditionelle Entwickler hinaus auszuweiten[3]. Dieser Trend verändert den Markt, da Teams in den Bereichen Finanzen, Betrieb, Marketing und Produktmanagement zunehmend auf Python, SQL und Dashboard-Kenntnisse für tägliche Aufgaben angewiesen sind. Indien spielt eine entscheidende Rolle in dieser Transformation aufgrund seines großen digitalen Talentpools, zertifizierungsgetriebener Einstellungspraktiken und der steigenden Unternehmensnachfrage nach angewandten technischen Fähigkeiten, die die Programmierausbildung in breitere Segmente der Belegschaft tragen.
Zunehmende Einführung von Cloud-, Daten- und KI-Technologien in Unternehmen
Der globale Markt für Programmiersprachen-Training profitiert von der wachsenden Einführung von Cloud-, Daten- und KI-Technologien in Unternehmensabläufen. Forschungen der Linux Foundation zeigten, dass Organisationen zunehmend planen, KI in ihre Prozesse zu integrieren, wobei viele einen erheblichen Mehrwert in der Softwareentwicklung erwarten. Offizielle Daten zeigen, dass Python eine dominante Sprache für neue KI-Repositories ist, was ihre Bedeutung für den KI-Einsatz und die daraus resultierende Nachfrage nach Schulungen in Programmier- und Datenwerkzeugen widerspiegelt. Die kontinuierliche Weiterentwicklung von Programmier-Frameworks und Bibliotheken treibt den Bedarf an schnelleren Lernzyklen voran und ermöglicht es Entwicklern, mit sich verändernden Technologien Schritt zu halten. Dieser Trend befeuert das Marktwachstum und zieht sowohl neue Lernende als auch Fachleute an, die ihre Kenntnisse häufiger als in früheren Jahren auffrischen möchten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Veralterung von Kursinhalten | -1.2% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum, wo Sprachwechsel am schnellsten erfolgen | Kurzfristig (≤ 2 Jahre) |
| Hohe Abbruchquote bei Lernenden in langen technischen Kursen | -0.9% | Global, mit stärkerem Effekt auf Einzellernende in allen Regionen | Kurzfristig (≤ 2 Jahre) |
| Preissensibilität in den Segmenten Einzellernende und KMU | -0.8% | Südamerika, Afrika, der Nahe Osten und KMU-Segmente in Europa | Mittelfristig (2–4 Jahre) |
| Fragmentierte Qualität und Anerkennung von Qualifikationsnachweisen bei Anbietern | -0.7% | Global, am stärksten in Märkten ohne klare Akkreditierungsrahmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Veralterung von Kursinhalten
Der globale Markt für Programmiersprachen-Training steht unter Druck, da Kursmaterialien schneller an Relevanz verlieren als zuvor. Offizielle Daten berichteten, dass TypeScript im Jahr 2025 die meistgenutzte Sprache nach monatlichen Beitragenden wurde und dabei Python und JavaScript überholte. Shell-Scripting verzeichnete im gleichen Zeitraum ebenfalls ein erhebliches Wachstum in KI-generierten Repositories. Diese Trends zeigen, dass Kursbibliotheken, die in einem Jahr entwickelt wurden, im nächsten Jahr bereits veraltet wirken können. Die Veröffentlichung der KI-gesteuerten Percipio-Plattform von Skillsoft im Jahr 2026 unterstreicht den Branchenfokus auf KI-gestützte Inhaltsaktualisierungen, Rollen-Mapping und schnellere Aktualisierungszyklen zur Erfüllung sich wandelnder Anforderungen[4]. Kleinere Anbieter stehen vor größeren Herausforderungen, da sie häufige Aktualisierungen finanzieren müssen und gleichzeitig Qualität, Akkreditierung und das Vertrauen der Lernenden aufrechterhalten müssen.
Hohe Abbruchquote bei Lernenden in langen technischen Kursen
Der globale Markt für Programmiersprachen-Training steht vor Herausforderungen, da lange technische Kurse Lernende häufig nicht bis zum Erreichen der gewünschten Fähigkeiten halten. Dieses Problem ist besonders bei selbstgesteuerten Formaten ausgeprägt, wo flexibler Zugang die Einschreibungen steigert, aber die Verantwortlichkeit vieler Teilnehmer verringert. Die Preissensibilität bei Einzellernenden und kleinen Unternehmen erschwert die Situation zusätzlich. Während günstigere Abonnements Anmeldungen anziehen, garantieren sie kein nachhaltiges Engagement. Darüber hinaus behindern inkonsistente Qualität und unterschiedliche Niveaus der Anerkennung von Qualifikationsnachweisen bei Anbietern den Markt. Arbeitgeber bewerten nicht alle Zertifikate gleich, was den Nutzen des Abschlusses langer Kurse für einige Lernende mindert. Infolgedessen gewinnen kohorten-basierte Modelle, Präsenztraining unter Anleitung und unternehmensgeförderte Programme an Bedeutung. Diese Formate verbessern die Struktur, fördern die Kursdisziplin und stärken das Vertrauen der Arbeitgeber in die erworbenen Qualifikationsnachweise.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lernmodus: Unternehmensformate beschleunigen sich, während selbstgesteuertes Lernen skaliert
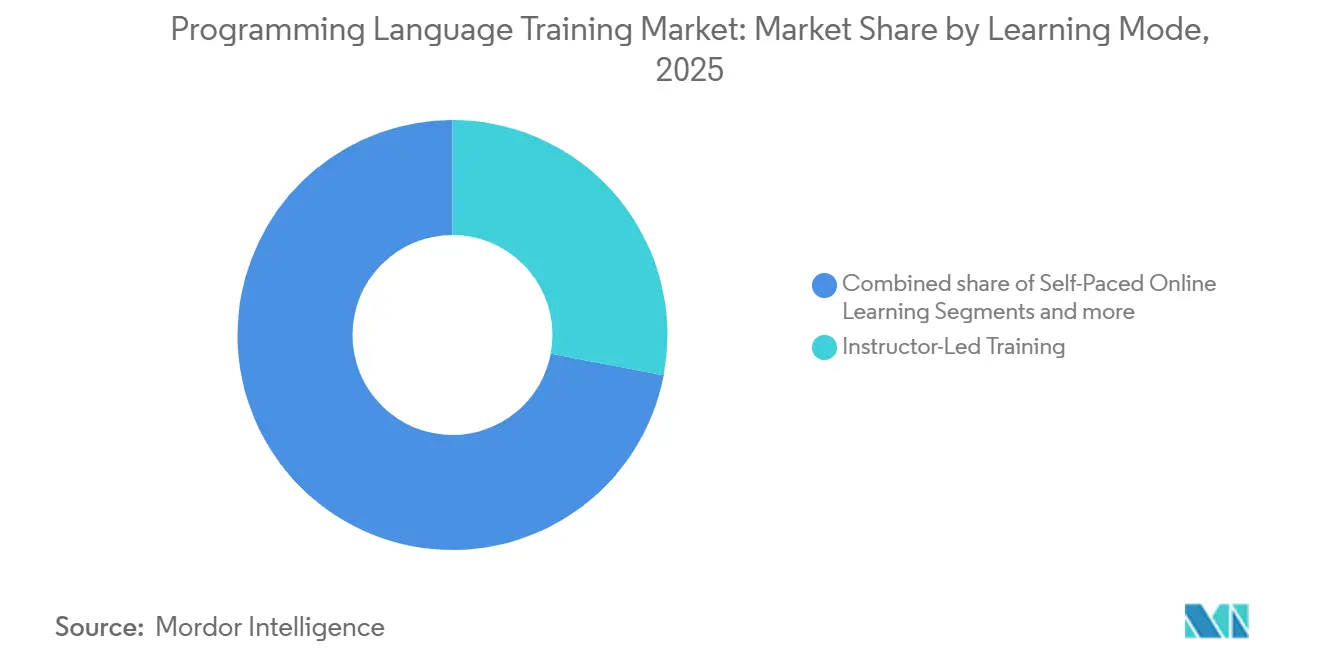
Präsenztraining unter Anleitung machte im Jahr 2025 28,0 % des globalen Marktanteils für Programmiersprachen-Training aus und war damit der größte Lernmodus nach Wert. Dies spiegelt die Präferenz der Arbeitgeber für Live-Formate aufgrund klarerer Verantwortlichkeit, stärkerer Lernunterstützung und einfacherer Messung der Abschlussqualität wider. Unternehmen schätzen weiterhin Modelle mit Anleitung durch Trainer wegen ihrer Assoziation mit niedrigeren Abbruchquoten und besserer Kompetenzüberprüfung. Unternehmensschulungsprogramme wachsen bis 2031 mit einer CAGR von 15,50 %, angetrieben durch einen Wandel von Einzelkurskäufen hin zu umfassenderen Verträgen, die an Team- und Geschäftsergebnisse geknüpft sind. In Indien verlangen große Arbeitgeber zunehmend skalierbare Bereitstellung, rollenbasierte Inhalte und klarere Berichterstattung für verteilte technische Teams.
Selbstgesteuertes Online-Lernen hält einen erheblichen Anteil am Einschreibungsvolumen im globalen Markt für Programmiersprachen-Training. Breite Kataloge, einfacher Zugang und rabattgetriebene Preisgestaltung ziehen Einzelnutzer an. Obwohl es für die erste Erkundung und kosteneffiziente Tests effektiv ist, erzeugt es aufgrund häufiger Aktionen und inkonsistenter Abschlussquoten einen niedrigeren durchschnittlichen Umsatz pro Lernenden. Bootcamps und kohorten-basierte Modelle gelten als effektiv für Karrierewechsel und schnellere angewandte Ergebnisse. Die Fusion von Coursera und Udemy im Mai 2026 stärkte die Katalogtiefe und Vertriebsreichweite im Segment des selbstgesteuerten Lernens und erhöht potenziell den Preisdruck auf mittelgroße Anbieter mit begrenzter Skalierung. Unterdessen sollen Unternehmensschulungsformate wachsen, da Unternehmenskäufer zunehmend verwaltete Bereitstellung gegenüber offenem Zugang zu Inhalten bevorzugen.


Nach Programmiersprache: Python dominiert, aber Datensprachen beschleunigen sich
Python machte im Jahr 2025 26,0 % des globalen Markts für Programmiersprachen-Training aus und war damit das größte Sprachsegment nach Wert. Offizielle Daten berichteten, dass Python im Jahr 2025 von 57,9 % aller Befragten genutzt wurde, ein Anstieg von 7 Prozentpunkten gegenüber 2024, und von 71,8 % der Entwickler, die das Programmieren erlernen. GitHub-Daten zeigten, dass fast die Hälfte aller neuen KI-Repositories im Jahr 2025 in Python erstellt wurde. Die Nachfrage geht über Anfänger hinaus und wird durch Anwendungen in KI, Automatisierung, Analytik und Daten-Engineering angetrieben. In Indien spielt Python eine Schlüsselrolle in Einstiegskursen, Zertifizierungen und Unternehmens-Umschulungsprogrammen.
Daten- und Analysesprachen, hauptsächlich SQL und R, sollen bis 2031 mit einer CAGR von 14,30 % wachsen und sind damit das am schnellsten wachsende Segment im Bereich Programmiersprachen-Training. Die SQL-Nutzung erreichte im Jahr 2025 58,6 %, was ihre wachsende Bedeutung als Grundkompetenz in digitalen Rollen widerspiegelt. Java, JavaScript, TypeScript und C/C++ behalten eine stabile Nachfrage aufgrund ihrer Rollen in Unternehmensanwendungen, Webentwicklung, Android-Ökosystemen und Systemprogrammierung. Der Aufstieg von TypeScript zum führenden Beitragenden auf GitHub im August 2025 soll die Nachfrage nach Schulungen in Web- und Full-Stack-Entwicklung ankurbeln. Die Einführung überprüfbarer Fähigkeiten in Python, Java, Power BI und Kubernetes durch O'Reilly im Januar 2026 unterstreicht wichtige Bereiche der Unternehmensnachfrage im globalen Markt für Programmiersprachen-Training.
Nach Endnutzer: Einzellernende führen nach Volumen, Unternehmen treiben das Umsatzwachstum
Einzellernende repräsentierten im Jahr 2025 48,0 % des globalen Markts für Programmiersprachen-Training und waren damit die größte Endnutzergruppe nach Volumen und Ausgaben. Dieses Segment umfasst Karrierewechsler, Hochschulabsolventen und berufstätige Fachleute, die Online-Kurse nutzen, um ihre Beschäftigungsfähigkeit und ihr Einkommenspotenzial zu verbessern. Der Markt ist stark von dieser Gruppe abhängig, insbesondere in Ländern wie Indien, wo selbstfinanziertes digitales Lernen ein wichtiger Weg zu Technologiestellen ist. Die Preissensibilität bleibt jedoch hoch aufgrund kostenloser und kostengünstiger Optionen von anbietereigenen und Bildungsplattformen, die den durchschnittlichen Umsatz pro Lernenden reduzieren. Anbieter bieten häufig kostenlosen Zugang, Rabatte und kurzfristige Programme an, um Einzelpersonen anzuziehen, bevor sie auf höherwertige Abonnements oder Zertifikate umgestellt werden.
Unternehmen sollen bis 2031 mit einer CAGR von 14,90 % wachsen und werden zum am schnellsten wachsenden Endnutzersegment. Offizielle Daten zeigten, dass 50 % der Organisationen die Weiterqualifizierung der Belegschaft in KI priorisierten, was die zunehmende Zuweisung von Unternehmensbudgets für Programmiertraining widerspiegelt. Simplilearn berichtete im Juli 2025, dass sein Learning Hub+ im ersten Jahr 25.000 Unternehmenslizenzen erreichte und darauf abzielte, über Unternehmenskunden im Jahr 2025 mehr als 50.000 Lernende weiterzuqualifizieren. Akademische Einrichtungen bleiben ein bedeutender Kanal, während die Nachfrage aus dem öffentlichen Sektor aufgrund von Programmen zur Modernisierung der Belegschaft steigt. Dieser Wandel von verbrauchergetriebenem Einschreiben zu institutionellem Einkauf verbessert die Umsatzstabilität für Anbieter mit starken Unternehmensvertriebskapazitäten.
Geografische Analyse
Nordamerika machte im Jahr 2025 35,0 % des globalen Marktanteils für Programmiersprachen-Training aus und war damit der größte regionale Beitragender. Die Region profitiert von ausgereiften Unternehmens-Lernsystemen, einer großen Basis von Software-Arbeitgebern und einem starken Fokus auf berufliche Weiterqualifizierung. Pluralsight berichtete, dass die Weiterqualifizierung eines IT-Mitarbeiters in den Vereinigten Staaten im Jahr 2025 durchschnittlich 5.770 USD kostete, verglichen mit 14.170 USD für externe Einstellungen, was Arbeitgeberinvestitionen in strukturiertes technisches Lernen antreibt. Nordamerika soll bis 2031 mit einer CAGR von 8,20 % wachsen, langsamer als der asiatisch-pazifische Raum aufgrund höherer Durchdringung und intensivem Wettbewerb. Die Fusion von Coursera und Udemy im Mai 2026 erhöht den Druck auf kleinere Plattformen, indem sie Kosteneffizienz in Inhalten, Marketing und Vertrieb ermöglicht.
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region im globalen Markt für Programmiersprachen-Training mit einer prognostizierten CAGR von 15,20 % bis 2031. Indien treibt das Wachstum mit seinem großen technischen Talentpool, dem Fokus auf Zertifizierungen und der raschen Unternehmensdigitalisierung an. Der Indien-Qualifikationslückenbericht von NIIT vom März 2026 identifizierte digitale, Daten- und Cybersicherheitskenntnisse als kritische Qualifikationslücken in der Belegschaft, was die Nachfrage nach strukturiertem Training unterstützt. Die Unternehmensdigitalisierung in China und der Qualifizierungsschwung in Südostasien tragen ebenfalls zum Wachstum bei, während Japan, Australien und Südkorea eine stetige Nachfrage nach Software-Training und beruflichen Lernprogrammen bieten.
Europa soll bis 2031 mit einer CAGR von 8,50 % wachsen, unterstützt durch Unternehmens-Lernbudgets und die Nachfrage nach Software-, Daten- und Cloud-Kenntnissen. Das Vereinigte Königreich, Deutschland und Frankreich sind Schlüsselmärkte, während die nordischen Länder und die Benelux-Region starke Trainingsbudgets aufweisen. NIITs Akquisitionen der MST Group in Deutschland und SweetRush in den Vereinigten Staaten im Geschäftsjahr 2026 spiegeln die Konsolidierung im Unternehmens-Lernmarkt wider. Südamerika, der Nahe Osten und Afrika sollen mit CAGRs von 10,10 %, 10,80 % bzw. 11,40 % wachsen, angetrieben durch Entwicklergemeinschaften, mobilorientiertes Lernen und die Nachfrage nach digitalen Kenntnissen, trotz Herausforderungen bei Preisgestaltung und Anerkennung von Qualifikationsnachweisen.

Wettbewerbslandschaft
Der globale Markt für Programmiersprachen-Training ist mäßig fragmentiert, ohne dass ein einzelner Anbieter dominiert. Marken wie Coursera, Udemy, Pluralsight, edX, O'Reilly, Skillsoft, DataCamp, Simplilearn und NIIT konkurrieren neben anbietereigenen Ökosystemen von IBM, Google, Microsoft, Oracle und AWS. Dieses Wettbewerbsumfeld betont Katalogbreite, Unternehmensvertrieb, Preisgestaltung und Aktualität der Inhalte. Die Fusion von Coursera und Udemy schuf eine größere Kompetenzplattform, verstärkte den Wettbewerb und forderte kleinere Unternehmen heraus, mit Inhaltsumfang, Akquisitionsbudgets und Vertriebsreichweite mitzuhalten.
Wettbewerbsstrategien konzentrieren sich nun auf Unternehmensrelevanz, KI-gesteuerte Bereitstellung und messbare Kompetenzergebnisse. O'Reilly führte überprüfbare Fähigkeiten in Python, Power BI, Java und Kubernetes ein und steigerte damit den Wert von Qualifikationsnachweisen bei Einstellungen und Talentbewertungen. Skillsoft startete seine aktualisierte Percipio-Plattform mit KI-Tools wie LXStudio und CAISY, was die Bedeutung von adaptivem Lernen und schnellen Inhaltsaktualisierungen unterstreicht. DataCamp erweiterte sein Angebot durch Akquisitionen und startete den KI-Engineering-Kurs mit LangChain, wobei technische Tiefe gegenüber Katalogumfang priorisiert wird. Diese Entwicklungen unterstreichen einen Wandel von generischem Kursvolumen hin zur Ausrichtung von Lernprodukten auf Arbeitgeberbedürfnisse.
Anbietereigene Plattformen bleiben einflussreich, indem sie kostengünstige oder kostenlose grundlegende Inhalte anbieten, die mit ihren Ökosystemen verknüpft sind. Dies setzt unabhängige Anbieter im Segment der Einzellernenden unter Druck, wo Rabattierung und niedrige Wechselkosten üblich sind. Unternehmenskunden bevorzugen Anbieter, die Training mit Personalplanung und messbaren Ergebnissen verbinden. Unternehmen wie NIIT, Simplilearn und DataCamp bauen Kapazitäten durch Partnerschaften, Produkteinführungen und Konsolidierung auf. Der Erfolg in diesem Markt hängt davon ab, aktuelle technische Inhalte, glaubwürdige Qualifikationsnachweise und unternehmenstaugliche Bereitstellung mit der Fähigkeit zu kombinieren, Kurse kontinuierlich zu aktualisieren.
Marktführer in der Branche für Programmiersprachen-Training
-
Coursera, Inc.
-
Udemy, Inc.
-
Pluralsight LLC
-
Codecademy, Inc.
-
O'Reilly Media, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: IBM führte die KI-Builders-Challenge über IBM SkillsBuild auf seinem Gipfeltreffen zur Zukunft der KI in der Hochschulbildung in New York City ein. Diese Initiative bietet Studierenden aus 20.000 postsekundären Einrichtungen weltweit KI-Entwicklungserfahrungen und stärkt IBMs Rolle in der Programmierausbildung.
- Mai 2026: Coursera fusionierte am 11. Mai 2026 mit Udemy in einer reinen Aktientransaktion und bildete eine umfassende Kompetenzplattform. Coursera-Aktionäre halten etwa 59 %, während ehemalige Udemy-Aktionäre etwa 41 % des kombinierten Unternehmens halten.
- Mai 2026: edX (2U) führte eine App innerhalb von ChatGPT ein, die es über 800 Millionen Nutzern ermöglicht, Universitätsprogramme zu suchen, zu vergleichen und sich einzuschreiben, wobei traditionelle suchbasierte Akquisitionsmethoden umgangen werden.
- Mai 2026: edX bietet in Zusammenarbeit mit Tuition.io Studiengebührenreduzierungen für rund 70 Studiengänge von 25 renommierten gemeinnützigen Universitäten an, wie UC Berkeley und Howard University. Diese Initiative zielt darauf ab, Hochschulqualifikationen nahtlos in Arbeitgeber-Leistungsplattformen zu integrieren.


Berichtsumfang des globalen Markts für Programmiersprachen-Training
| Präsenztraining unter Anleitung |
| Selbstgesteuertes Online-Lernen |
| Bootcamps und kohorten-basiertes Lernen |
| Unternehmensschulungsprogramme |
| Python |
| Java |
| JavaScript und TypeScript |
| C und C++ |
| Daten- und Analysesprachen (SQL und R) |
| Andere Programmiersprachen |
| Einzellernende |
| Akademische Einrichtungen |
| Unternehmen |
| Öffentlicher Sektor und Behörden |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Lernmodus | Präsenztraining unter Anleitung | |
| Selbstgesteuertes Online-Lernen | ||
| Bootcamps und kohorten-basiertes Lernen | ||
| Unternehmensschulungsprogramme | ||
| Nach Programmiersprache | Python | |
| Java | ||
| JavaScript und TypeScript | ||
| C und C++ | ||
| Daten- und Analysesprachen (SQL und R) | ||
| Andere Programmiersprachen | ||
| Nach Endnutzer | Einzellernende | |
| Akademische Einrichtungen | ||
| Unternehmen | ||
| Öffentlicher Sektor und Behörden | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen Wert soll der Markt für Programmiersprachen-Training bis 2031 erreichen?
Der globale Markt für Programmiersprachen-Training soll bis 2031 32,98 Milliarden USD von 19,80 Milliarden USD im Jahr 2026 erreichen, mit einer CAGR von 10,74 % über 2026 bis 2031.
Warum werden Unternehmen immer wichtigere Käufer von Programmierkursen?
Die Unternehmensnachfrage steigt, weil Arbeitgeber zunehmend Weiterqualifizierung gegenüber externer Einstellung bevorzugen. Die Linux Foundation berichtete, dass Organisationen im Jahr 2026 3,5-mal häufiger vorhandene Talente weiterqualifizierten als extern einstellten.
Welcher Lernmodus führt und welcher wächst am schnellsten?
Präsenztraining unter Anleitung führte im Jahr 2025 mit einem Anteil von 28,0 %, während Unternehmensschulungsprogramme bis 2031 mit einer CAGR von 15,50 % am schnellsten wachsen sollen.
Welches Programmiersprachensegment führt die aktuelle Nachfrage an?
Python führte im Jahr 2025 mit einem Anteil von 26,0 %, unterstützt durch starke Einführung in KI- und Daten-Workflows und hohe Lernnachfrage sowohl bei Entwicklern als auch bei neuen Lernenden.
Warum ist der asiatisch-pazifische Raum das am schnellsten wachsende regionale Cluster?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 15,20 % wachsen, aufgrund starken Entwicklerwachstums, Unternehmensdigitalisierung und großflächiger Qualifizierungsnachfrage, wobei Indien eine zentrale Rolle bei der regionalen Expansion spielt.
Was ist das wichtigste Wettbewerbsrisiko für Anbieter?
Schnelle Veralterung von Inhalten ist das Hauptrisiko. Sprach- und Framework-Prioritäten verschieben sich schnell, was Anbieter zwingt, technische Kurse häufiger zu aktualisieren, um relevant zu bleiben.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
