
Marktgröße und Marktanteil für KI-Zertifizierungskurse
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 4.72 Milliarden US-Dollar |
| Marktgröße (2031) | 12.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für KI-Zertifizierungskurse von Mordor Intelligence
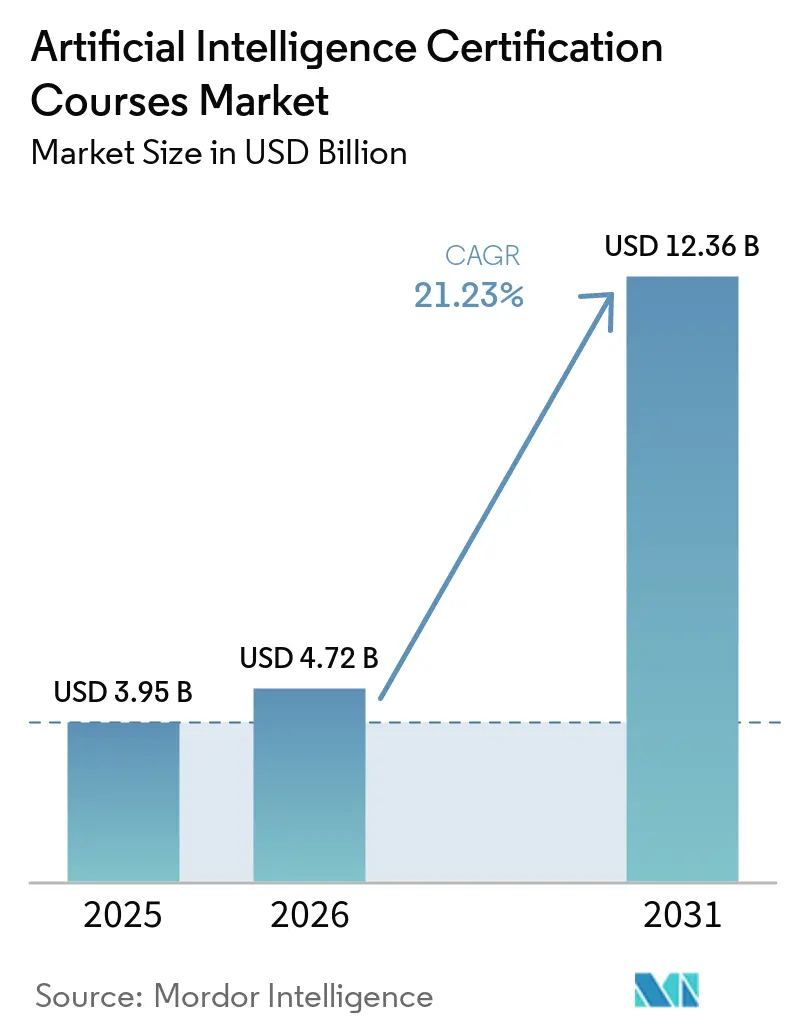
Die Marktgröße für KI-Zertifizierungskurse soll von 3,95 Milliarden USD im Jahr 2025 auf 4,72 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 21,23 % über den Zeitraum 2026–2031 einen Wert von 12,36 Milliarden USD erreichen.
Der Markt für KI-Zertifizierungskurse expandiert, weil der Einsatz von KI in Unternehmen die Qualifikationsbereitschaft der Belegschaft überholt hat und Zertifizierungen von einer optionalen Weiterbildung zu einer betrieblichen Anforderung geworden sind. Im Jahr 2025 erfüllten etwa 25 % der Belegschaft einen Basisstandard für KI-Kompetenz, während fast 50 % der Unternehmen KI-Nutzungsrichtlinien eingeführt hatten, was die Lücke zwischen Software-Einführung und nutzbaren Fähigkeiten vergrößerte. Der Markt für KI-Zertifizierungskurse wird auch durch Hyperscale-Anbieter wie Google, Microsoft und AWS neu gestaltet, die Zertifizierungen nun als Teil eines umfassenderen Unternehmensengagements und nicht mehr als eigenständige Schulungsprodukte einsetzen. Die Linux Foundation berichtete 2025, dass 68 % der Organisationen die Weiterqualifizierung gegenüber externer Einstellung priorisierten, gegenüber 52 % im Jahr 2024, und 71 % Zertifizierungen bei der Personalgewinnung als wichtig erachteten, was die anhaltende Nachfrage nach arbeitgeberanerkannten Qualifikationsnachweisen stützt. Der Wandel hin zu prüfungsfähigen, berufsgebundenen Zertifizierungsmodellen dürfte Anbieter begünstigen, die Kompetenzvalidierung, Unternehmensintegration und regelmäßige Lehrplanaktualisierungen nachweisen können.
Wichtigste Erkenntnisse des Berichts
- Nach Kurstyp hielt Maschinelles Lernen im Jahr 2025 einen Marktanteil von 22,0 % am Markt für KI-Zertifizierungskurse, während Generative KI bis 2031 voraussichtlich mit einer CAGR von 33,10 % wachsen wird.
- Nach Zertifizierungsstufe entfiel auf Einsteiger im Jahr 2025 ein Marktanteil von 48,0 % am Markt für KI-Zertifizierungskurse; diese Stufe verzeichnet mit einer CAGR von 23,5 % bis 2031 auch das stärkste Wachstum.
- Nach Lernformat erfasste Selbststudium online im Jahr 2025 einen Marktanteil von 55,0 % am Markt für KI-Zertifizierungskurse, während Kursleitergeführtes Online-Lernen bis 2031 voraussichtlich mit einer CAGR von 24,3 % expandieren wird.
- Nach Endnutzung entfielen auf Einzellernende im Jahr 2025 44,8 % des Marktanteils am Markt für KI-Zertifizierungskurse, während der Regierungs- und öffentliche Sektor bis 2031 voraussichtlich mit einer CAGR von 26,20 % wachsen wird.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 32,4 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 30,5 % zulegen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für KI-Zertifizierungskurse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach KI-Weiterqualifizierung in Unternehmen | +5.2% | Global, konzentriert in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Wachsender Bedarf an rollenbasierter KI-Zertifizierung | +3.8% | Global, frühe Gewinne in Nordamerika und dem APAC-Kernbereich, Ausweitung auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung von Generative-KI-Zertifizierungspfaden | +4.5% | Global, Südostasien, Indien und die EU treiben die inkrementelle Nachfrage an | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Hybrid- und Mikro-Qualifikations-Lernmodellen | +2.1% | Asien-Pazifik, Lateinamerika, Ausweitung auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach KI-Governance- und Responsible-AI-Schulungen | +2.5% | EU, Vereinigtes Königreich, Singapur, mit Ausweitung auf Nordamerika | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| KI-Alphabetisierungsprogramme im öffentlichen Sektor und in der Hochschulbildung | +1.8% | Nationale Programme in den USA, dem Vereinigten Königreich, Indien, Singapur und den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach KI-Weiterqualifizierung in Unternehmen
Der Markt für KI-Zertifizierungskurse profitiert von einer deutlichen Verlagerung der betrieblichen Weiterbildungsbudgets hin zum Aufbau interner Kompetenzen. Die Linux Foundation erklärte 2025, dass 72 % der Organisationen die Weiterqualifizierung bestehender Mitarbeiter gegenüber externer Einstellung priorisierten, gegenüber 48 % im Jahr 2024, und technische Schulungsprogramme wurden als 91 % effektiver bei der Verbesserung der Mitarbeiterbindung bewertet. Diese Nachfrage ist nicht einheitlich: Größere Unternehmen gehen zu mehrjährigen Plattformbeziehungen über, während kleinere Unternehmen kürzere, modularere Qualifikationsnachweise bevorzugen. Diese Aufspaltung schafft Volumenopportunitäten bei Einstiegsprogrammen und bessere Preisbedingungen bei Qualifikationsnachweisen, die an direkte Arbeitsergebnisse geknüpft sind. Anbieter, die Zertifizierungen mit messbarer Berufsreife verbinden können, sind besser positioniert als Anbieter, die nur über die Breite ihres Katalogs konkurrieren.
Wachsender Bedarf an rollenbasierter KI-Zertifizierung
Der Markt für KI-Zertifizierungskurse expandiert auch, weil Käufer zunehmend Qualifikationsnachweise wünschen, die spezifischen Berufsrollen und nicht einem breiten KI-Bewusstsein entsprechen. Google Cloud führte 2025 die Zertifizierung „Generative AI Leader” als rollenbasiertes Qualifikationsmerkmal für Führungskräfte ein und zeigte damit, dass nicht-technische Entscheidungsträger zu einer anerkannten Schulungszielgruppe geworden sind. AWS ergänzte einen zertifizierten Generative-AI-Entwicklerpfad mit Schwerpunkt auf Foundation-Modellen, RAG-Architekturen, Vektordatenbanken und verantwortungsvollem Einsatz, was dieselbe Bewegung hin zu berufsgebundener Validierung widerspiegelt. Dieser Trend unterstützt Anbieterstrategien, die auf klareren Kompetenzleitern für Ingenieure, Analysten, Manager und Governance-Teams aufgebaut sind. Er erleichtert auch die Beschaffung durch Unternehmen, da Arbeitgeber Schulungsausgaben mit internen Rollendefinitionen und Einsatzprioritäten abstimmen können.
Schnelle Einführung von Generative-KI-Zertifizierungspfaden
Der Markt für KI-Zertifizierungskurse verzeichnet eine ungewöhnlich schnelle Nachfrage nach Generative-KI-Schulungspfaden. Coursera berichtete 2025, dass Lernende sich mit einer Rate von 12 Einschreibungen pro Minute in GenAI-Kurse einschrieben, gegenüber 8 pro Minute im Jahr 2024, über 700 dedizierte Programme hinweg. Google Cloud, AWS und andere Plattformanbieter haben reagiert, indem sie neue Qualifikationsnachweise eingeführt haben, die sich auf Strategie, Entwicklung, Einsatz und praktische Anwendungsfälle in Produktionsumgebungen konzentrieren. Die Geschwindigkeit der Einführung ist wichtig, weil die Schulungsnachfrage nun durch reale Software-Einsätze und nicht nur durch Interesse allein angetrieben wird. Anbieter, die Kursinhalte häufiger aktualisieren können, werden eher in der Lage sein, die Aufmerksamkeit der Lernenden zu halten und Unternehmenskonten zu binden.
Ausweitung von Hybrid- und Mikro-Qualifikations-Lernmodellen
Der Markt für KI-Zertifizierungskurse weitet sich durch Bereitstellungsmodelle aus, die flexiblen Zugang mit klareren Nachweisen über den Kompetenzerwerb verbinden. Eine Springer-Studie aus dem Jahr 2025 über hybrides und flexibles KI-Training ergab, dass gemischte Bereitstellung die KI-Kompetenzergebnisse bei Lernenden mit unterschiedlichem Bildungshintergrund verbesserte. Die Lumina Foundation berichtete 2025, dass 96 % der Arbeitgeber angaben, Mikro-Qualifikationsnachweise stärkten die Bewerbung eines Kandidaten, was das Interesse der Arbeitgeber an kürzeren, stapelbaren Lerneinheiten unterstützt. Die Einführungen von Simplilearn im Jahr 2026 mit Virginia Tech und anderen globalen Institutionen zeigten auch, wie Premium-Anbieter Live-Unterricht, strukturierte Projekte und modulares Kursdesign innerhalb eines einzigen Angebots kombinieren. Dieses Modell hilft Anbietern, sowohl preissensible Lernende, die Flexibilität wünschen, als auch Unternehmenskäufer zu bedienen, die noch stärkere Abschlusssignale benötigen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangelnde Standardisierung von Zertifizierungen bei verschiedenen Anbietern | -1.4% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Schnelle Veralterung des Lehrplans aufgrund sich schnell verändernder KI-Toolchains | -1.2% | Global, konzentriert in den Segmenten KI für Cloud und MLOps sowie Generative KI | Kurzfristig (≤ 2 Jahre) |
| Schwacher unmittelbarer ROI für preissensible Lernende | -0.8% | Südamerika, Naher Osten und Afrika sowie Städte der zweiten und dritten Kategorie in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Skepsis der Arbeitgeber gegenüber Online-Zertifikaten mit geringer Anforderungsstrenge | -1.1% | Nordamerika und Europa, konzentriert im B2C-Segment | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangelnde Standardisierung von Zertifizierungen bei verschiedenen Anbietern
Der Markt für KI-Zertifizierungskurse sieht sich noch immer mit Reibungsverlusten konfrontiert, weil Arbeitgeber Qualifikationsnachweise vergleichen müssen, die auf sehr unterschiedlichen Lehrplänen, Bewertungsmethoden und Erneuerungszyklen aufgebaut sind. Google Cloud, AWS, universitätsgeführte Programme und Spezialanbieter verwenden alle unterschiedliche Rollendefinitionen und Prüfungsstrukturen, was einen direkten Vergleich für Unternehmenskäufer erschwert. Dies erhöht den Aufwand bei der Beschaffung und verlangsamt die Einführung von Zertifizierungen als universelles Einstellungssignal. Das Problem ist in schnell wachsenden Kategorien wie Governance und Generative KI deutlicher sichtbar, wo neue Angebote noch ihre Qualitätsschwellen festlegen. Bis ein klarerer marktweiter Qualitätsstandard entsteht, werden Anbieter mit stärkerem Markenvertrauen einen Vorteil gegenüber kleineren Generalisten-Anbietern haben.
Schnelle Veralterung des Lehrplans aufgrund sich schnell verändernder KI-Toolchains
Der Markt für KI-Zertifizierungskurse wird durch das schnelle Tempo des Wandels bei KI-Tools, Modell-Stacks und Bereitstellungsmethoden eingeschränkt. AWS erweiterte sein KI-Zertifizierungsportfolio zwischen Ende 2025 und 2026 und aktualisierte gleichzeitig die Inhalte um neuere Dienste wie AgentCore, was zeigt, wie schnell Anbieter ihre Programme überarbeiten müssen. Der Vorstoß von Google Cloud in Qualifikationsnachweise für Führungskräfte und der Kurs von DeepLearning.AI aus dem Jahr 2026 mit Red Hat zur LLM-Inferenzoptimierung verweisen auf dasselbe Problem: Neue Anwendungsschichten entstehen schneller als traditionelle Kursüberarbeitungszyklen. Dieses Tempo erhöht die Entwicklungskosten für Anbieter und schafft ein Relevanzrisiko für Lernende, die aktuelle Inhalte erwarten. Es begünstigt auch Plattformen, die Module schnell aktualisieren können, gegenüber Institutionen mit längeren Genehmigungs- und Akkreditierungszyklen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kurstyp: Maschinelles Lernen verankert die Unternehmensnachfrage, während Generative KI die Wachstumsprioritäten neu gestaltet
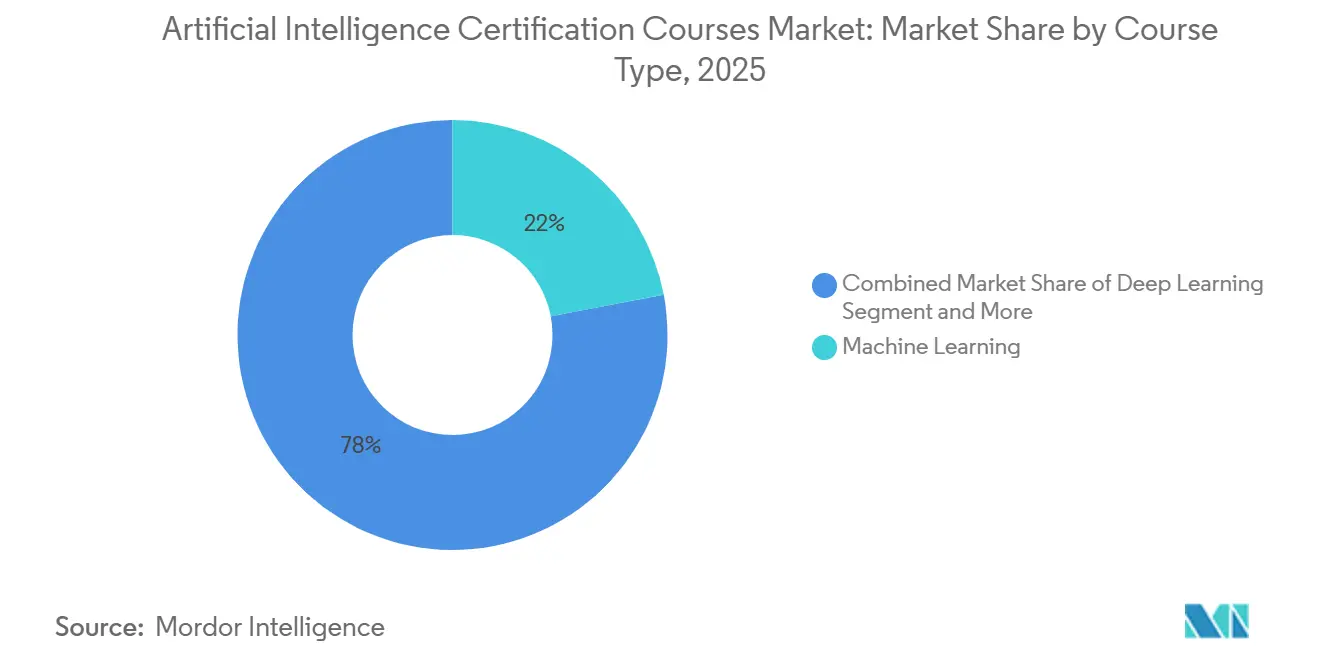
Maschinelles Lernen hielt im Jahr 2025 den größten Segmentanteil von 22,0 % und spiegelt den anhaltenden Bedarf an prädiktiver Modellierung, Datenpipeline-Design und Produktionseinsatz in unternehmensweiten Anwendungsfällen wider. Generative KI ist der am schnellsten wachsende Kurstyp mit einer prognostizierten CAGR von 33,10 % für 2026–2031, was unterstreicht, wie schnell der Markt für KI-Zertifizierungskurse auf die Einführung großer Sprachmodelle in Business-Software-Stacks reagiert. AWS öffnete im November 2025 die Beta-Registrierung für seine Zertifizierung zum zertifizierten Generative-AI-Entwickler und startete die Standardprüfung im März 2026, die Foundation-Modelle, RAG, verantwortungsvolle KI und Vektordatenbanken abdeckt. Google Cloud führte 2025 das Qualifikationsmerkmal „Generative AI Leader” ein, um nicht-technische KI-Strategiefähigkeiten zu validieren und damit die adressierbare Lernerbasis über Ingenieure hinaus zu erweitern. Diese Mischung zeigt, dass die Unternehmensnachfrage etablierte technische Fähigkeiten weiterhin schätzt und gleichzeitig schnell neue Lernpfade rund um angewandte Generative KI hinzufügt.
Deep Learning spielt weiterhin eine spezialisierte, hochwertige Rolle im Markt für KI-Zertifizierungskurse, da es fortgeschrittenen Praktikern dient, die an benutzerdefinierten Modellarchitekturen und komplexeren Optimierungsaufgaben arbeiten. KI für Cloud und MLOps bleibt in Bezug auf das Einschreibungsvolumen kleiner, hat aber ein höheres Umsatzprofil, weil Arbeitgeber produktionsreife Fähigkeiten in Bereitstellung, Skalierung und Lebenszyklusmanagement benötigen. Der Kurs von DeepLearning.AI vom Juni 2026 mit Red Hat zu schneller und effizienter LLM-Inferenz zeigte, wie selbst fortgeschrittene Leistungsthemen für ein breiteres professionelles Lernen verpackt werden. KI für Wirtschaft und Strategie sowie KI-Ethik und Governance expandieren, da nicht-technische Fachleute über rollenbasierte und standardsgebundene Programme in Zertifizierungspfade eintreten. Grundlegende und einführende Kurse bleiben der wichtigste Einstiegspunkt für das Volumen, stehen aber unter dem stärksten Preisdruck, da öffentliche und institutionelle Angebote zunehmen.


Nach Zertifizierungsstufe: Das Einsteigersegment dominiert Volumen und Wachstum, während fortgeschrittene Qualifikationsnachweise asymmetrische Umsätze generieren
Einsteiger-Zertifizierungen erfassten im Jahr 2025 48,0 % des Marktes und sollen bis 2031 mit einer CAGR von 23,5 % expandieren, was darauf hindeutet, dass die Ersteinführung noch die aktuelle Phase des Marktes für KI-Zertifizierungskurse definiert. Der GenAI-101-Kurs der Indiana University verzeichnete nach seinem Start im August 2025 mehr als 114.000 Einschreibungen, bevor er breiter geöffnet wurde, was eine sehr starke Nachfrage auf Einstiegsniveau nach strukturierter KI-Alphabetisierung signalisiert. Die Einsteigernachfrage wird auch durch staatlich geführte Alphabetisierungsinitiativen in den USA, dem Vereinigten Königreich und Indien unterstützt, wo nationale Programme den Zugang zu frühen KI-Lernphasen erweitern. Dieses Muster erklärt, warum Einstiegszertifizierungen sowohl die größte installierte Basis als auch die schnellste zukünftige Expansion erzeugen. Es zeigt auch, dass viele Organisationen noch dabei sind, KI-Bewusstsein im großen Maßstab aufzubauen, bevor sie Teams in engere Spezialisierungen führen.
Fortgeschrittene Zertifizierungen werden zunehmend wichtiger, da Unternehmen von breiten Alphabetisierungsprogrammen zu strukturierterem, rollenbasiertem Kompetenzaufbau innerhalb von Abteilungen und Geschäftsfunktionen übergehen. Die Marktgröße für KI-Zertifizierungskurse auf dieser Stufe profitiert, wenn Arbeitgeber stufenweise Pfade gestalten, die Lernende von Grundlagenwissen in funktionsspezifische Validierung führen. Fortgeschrittene Qualifikationsnachweise bleiben das kleinste Segment nach Einschreibungen, generieren aber höhere Umsätze pro Qualifikationsnachweis, da sie auf MLOps-Ingenieure, Lösungsarchitekten und Governance-Verantwortliche abzielen, die an schwierigeren Implementierungsproblemen arbeiten. Die Lumina Foundation berichtete, dass 96 % der Arbeitgeber zustimmen, dass Mikro-Qualifikationsnachweise die Bewerbung eines Kandidaten stärken, was den Wert mehrstufiger Progressionsmodelle gegenüber eigenständigen Abschlüssen unterstützt. Im Laufe der Zeit sollte diese Struktur Anbietern helfen, Margen in höheren Stufen aufrechtzuerhalten, selbst wenn das Lernen auf Einstiegsniveau zugänglicher und preislich wettbewerbsfähiger wird.[1]
Nach Lernformat: Selbststudium-Plattformen führen beim Volumen, während kursleitergeführte Modelle die Unternehmensergebnisse verbessern
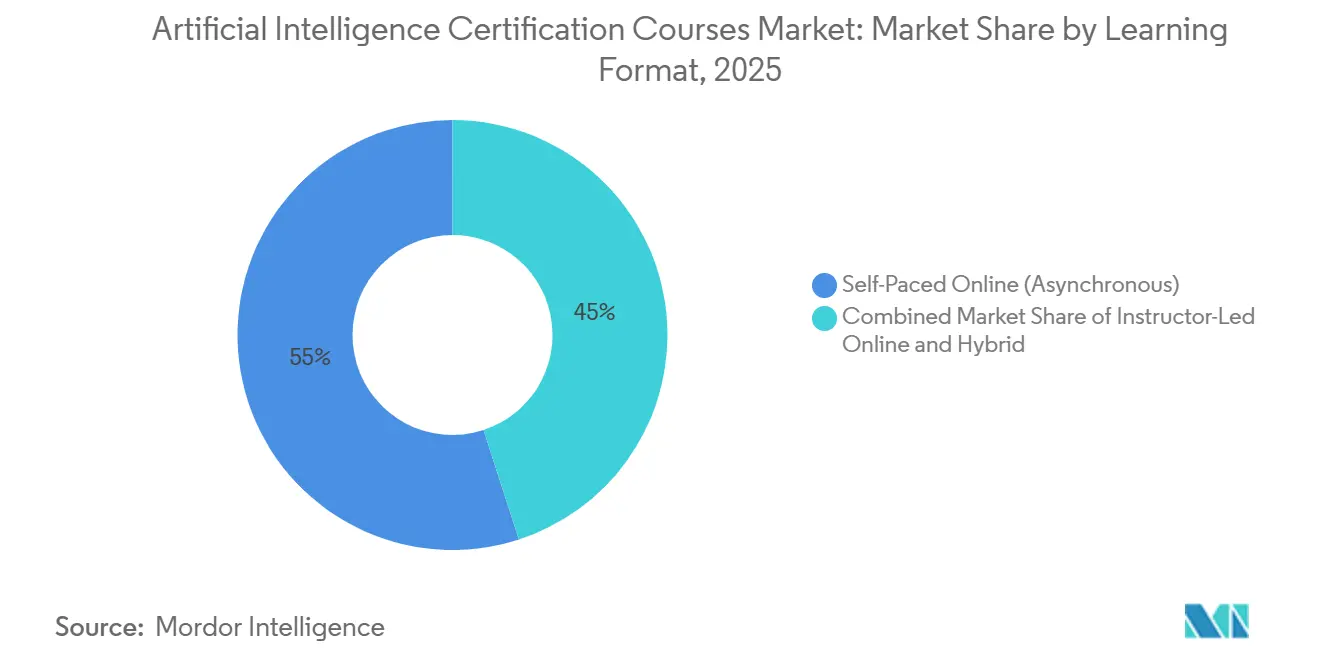
Selbststudium-Online-Formate machten im Jahr 2025 55,0 % des Umsatzes aus, was die globale Verbreitung von Berufstätigen widerspiegelt, die flexible Zeitpläne und kostengünstigeren Zugang benötigen. Kursleitergeführtes Online-Lernen ist das am schnellsten wachsende Format mit einer CAGR von 24,3 % bis 2031, was darauf hindeutet, dass der Markt für KI-Zertifizierungskurse geführter Bereitstellung und höheren Abschlussquoten einen größeren Wert beimisst. LinkedIn Learning berichtete 2025, dass Organisationen mit fortgeschrittenen Karriereentwicklungsprogrammen 32 % häufiger KI-Schulungen anboten, was auf ein wachsendes Interesse an Formaten hindeutet, die messbarere Ergebnisse unterstützen. Selbststudium-Lernen wird wahrscheinlich das größte Format bleiben, weil es sich gut über Geografien und Lernbudgets hinweg skalieren lässt. Dennoch bevorzugen Unternehmenskäufer zunehmend geführte Formate, wenn das Ziel eine Arbeitsanwendung und nicht nur einfache Teilnahme ist.
Hybride und gemischte Formate gewinnen an Bedeutung, weil sie den Komfort asynchroner Module mit der Verantwortlichkeit von Live-Sitzungen und angewandten Aufgaben verbinden. Eine Springer-Studie aus dem Jahr 2025 ergab, dass hybrides und flexibles KI-Training die Kompetenzergebnisse verbesserte, insbesondere für Lernende aus unterschiedlichen Bildungsumgebungen. Das Applied-Agentic-AI-Programm von Simplilearn aus dem Jahr 2026 mit Virginia Tech und seine Oxford-Partnerschaft zeigen beide, wie Premium-Anbieter Live-Unterricht, institutionelles Branding und modulares Design in derselben Produktstufe bündeln. Hier baut die Branche für KI-Zertifizierungskurse ein stärkeres Premium-Segment auf, weil Käufer für Mentoring, Live-Feedback und stärkere Signalwirkung zahlen. Das Modell ist besonders relevant für fortgeschrittene technische Schulungen und Führungsprogramme, bei denen Projektarbeit und Interaktion mit dem Kursleiter wichtiger sind.
Nach Endnutzung: B2C-Lernende führen beim Volumen, während staatliche und institutionelle Käufer Stabilität hinzufügen
Einzellernende erfassten im Jahr 2025 44,8 % des Endnutzerumsatzes und bestätigen damit, dass persönliche Karrieremobilität weiterhin einen großen Anteil der Nachfrage antreibt. Die Marktgröße für KI-Zertifizierungskurse wird weiterhin stark durch B2C-Nachfrage gestützt, da Fachleute weiterhin anerkannte Nachweise für KI-Kompetenz auch außerhalb formeller arbeitgebergeförderter Pfade suchen. Unternehmens- und Firmenkäufer bilden die nächste wichtige Gruppe, und der Lernagent von Coursera innerhalb von Microsoft 365 Copilot zeigt, wie Anbieter versuchen, zertifiziertes Lernen in tägliche Arbeitsabläufe einzubetten statt außerhalb davon. Der Regierungs- und öffentliche Sektor ist das am schnellsten wachsende Endnutzungssegment mit einer CAGR von 26,20 % bis 2031, da nationale KI-Alphabetisierungsinitiativen stärker institutionalisiert werden. Diese Verschiebung gibt dem Markt eine breitere Mischung von Nachfragetreibern und macht das Wachstum weniger abhängig von diskretionären Verbraucherausgaben allein.
Akademische Institutionen bleiben eine dauerhafte Endnutzungsgruppe, da Universitäten KI-Zertifizierungen sowohl als eigenständige Qualifikationsnachweise als auch als Ergänzungen zu Studiengangspfaden nutzen. Öffentliche und universitätsgestützte Programme üben auch Druck auf grundlegende kommerzielle Angebote aus, insbesondere wenn grundlegende Inhalte kostenlos oder zu subventionierten Preisen angeboten werden. Das legt mehr Gewicht auf Ergebnisse, Markenanerkennung und Arbeitgebervalidierung im Premium-Bereich des Marktes für KI-Zertifizierungskurse. Die Lumina Foundation stellte fest, dass mehr als 8 von 10 Arbeitgebern weltweit zumindest mäßig mit Mikro-Qualifikationsnachweisen vertraut waren, was die wachsende Akzeptanz modularer, kompetenzbasierter Schulungsmodelle unterstützt. Im Prognosezeitraum dürften Anbieter, die sowohl Einzellernende als auch institutionelle Käufer mit differenzierten Angeboten bedienen können, besser positioniert bleiben.[2]
Geografische Analyse
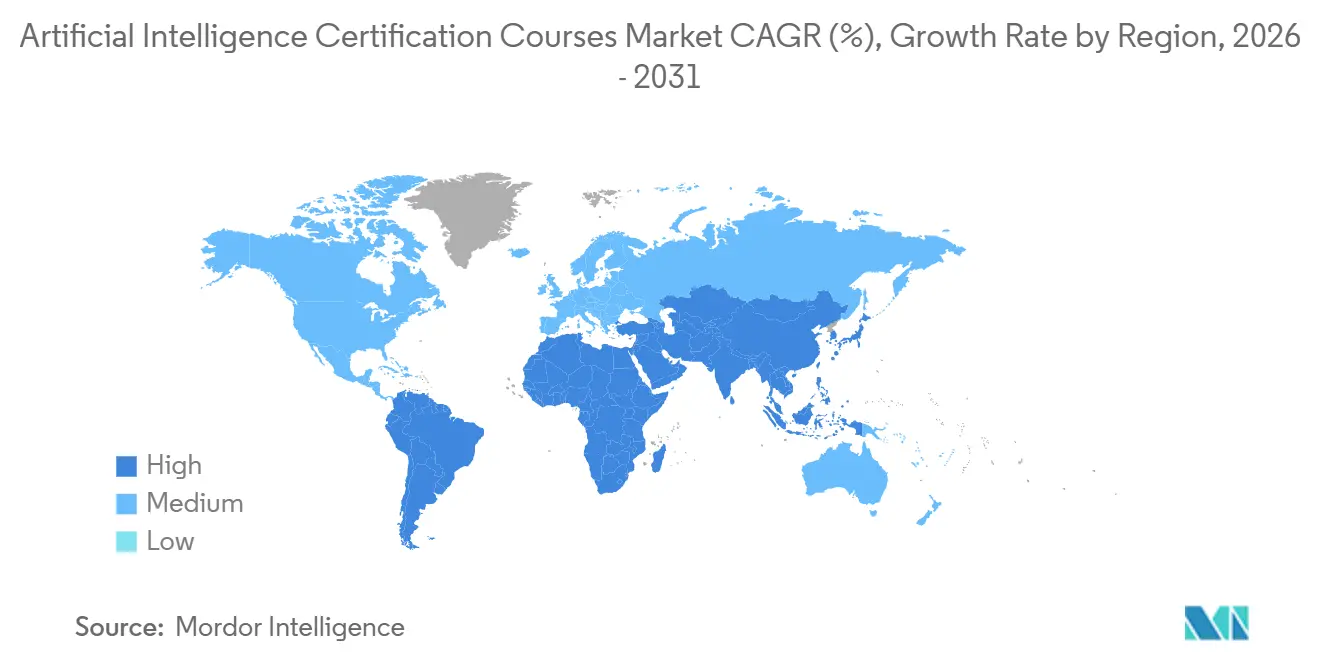
Nordamerika hielt im Jahr 2025 einen Anteil von 32,4 % und war damit der größte regionale Beitrag zum Markt für KI-Zertifizierungskurse. Die Region wird weiterhin von den USA getragen, wo Unternehmenstechnologieausgaben, Cloud-Plattform-Einführung und ausgereifte EdTech-Distribution eine starke Nachfrage nach anerkannten KI-Qualifikationsnachweisen unterstützen. Die im Mai 2026 abgeschlossene Kombination von Coursera und Udemy schuf eine Plattform mit über 1,8 Milliarden USD kombiniertem Umsatz im Jahr 2025, 290 Millionen Lernenden und 18.000 Unternehmenskunden, was die Rolle Nordamerikas als wichtigstes kommerzielles Zentrum für skalierten Plattformwettbewerb unterstreicht. Die öffentliche Politik unterstützt auch den regionalen Schwung, da die Durchführungsverordnung des Weißen Hauses aus dem Jahr 2025 die föderale Unterstützung für KI-Bildungspartnerschaften formalisierte. Kanada und Mexiko tragen durch die Expansion des Technologiesektors und die Weiterqualifizierung der Belegschaft zur Nachfrage bei, aber die USA bleiben die primäre Quelle der Region sowohl für Produktentwicklung als auch für große Unternehmensverträge.
Asien-Pazifik ist die am schnellsten wachsende Geografie mit einer prognostizierten CAGR von 30,5 % für 2026–2031 und gibt der Region das stärkste Vorwärtswachstumsprofil im Markt für KI-Zertifizierungskurse. Indien sticht hervor, weil groß angelegte öffentliche Programme und private Plattformpartnerschaften die Lernerbasis schnell erweitern, einschließlich des YUVA-AI-for-ALL-Kurses, der über die IndiaAI-Mission auf der Plattform von Simplilearn angeboten wird. Japan demonstriert auch eine stärker institutionalisierte Zertifizierungsumgebung durch aktive verbandgeführte Tests und wachsende Akzeptanz formeller KI-Qualifikationsnachweise. Südostasiatische Volkswirtschaften expandieren weiterhin von kleineren Basen aus, da Regierungen und Unternehmen auf Qualifikationsengpässe durch strukturierte Schulungspfade reagieren. Diese regionale Mischung gibt Asien-Pazifik sowohl ein starkes Volumenpotenzial auf Einstiegsniveau als auch eine steigende Nachfrage nach rollenspezifischen und governance-fokussierten Qualifikationsnachweisen.
Europa ist die drittgrößte Region, und Governance, Compliance und professionelle Standards prägen zunehmend seine Position im Markt für KI-Zertifizierungskurse. Das TechFirst-Programm der britischen Regierung, das mit 187 Millionen GBP und Partnerschaften mit großen Technologieunternehmen unterstützt wird, zeigt, dass öffentliche Finanzierung zu einem sichtbaren Nachfragetreiber in der Region wird. Standardsgebundene Angebote von EXIN und IEEE sind auch in Europa relevant, da Unternehmen dokumentierten, vertrauenswürdigen KI-Praktiken einen größeren Wert beimessen. Der Nahe Osten und Afrika bleiben ein aufstrebendes Chancenfeld, wo institutionelle Nachfrage und Agenden zur digitalen Transformation den Bedarf an KI-Kompetenzaufbau erweitern. Südamerika befindet sich noch in früheren Entwicklungsphasen, aber die Arbeit von UNESCO IESALC an einem regionalen Qualitätsrahmen für Mikro-Qualifikationsnachweise könnte schrittweise die Fragmentierung reduzieren und eine breitere Akzeptanz von Qualifikationsnachweisen unterstützen.[3]

Wettbewerbslandschaft
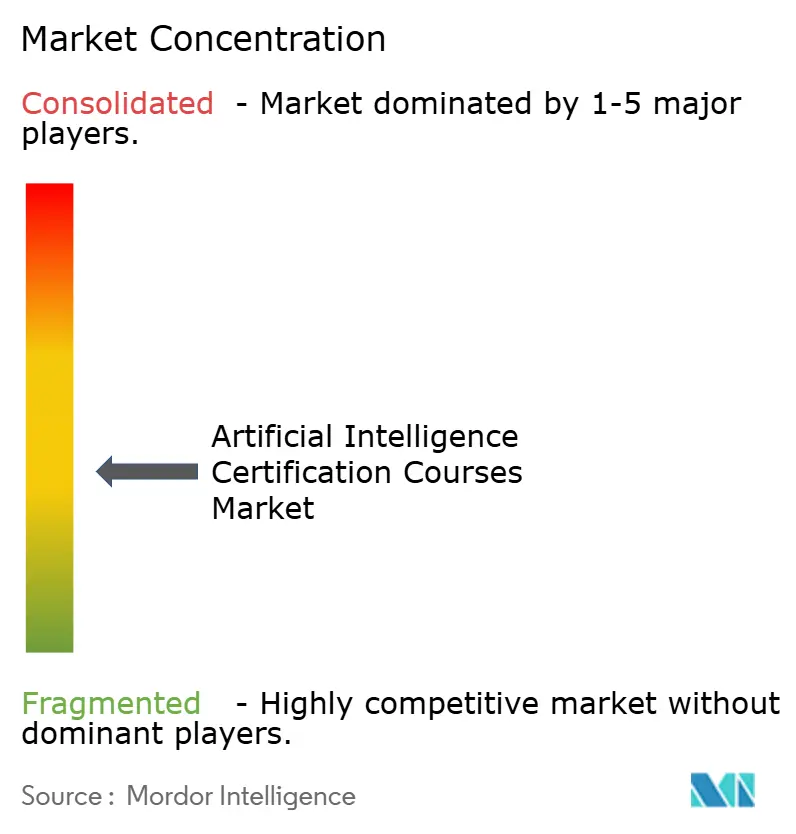
Der Markt für KI-Zertifizierungskurse bleibt insgesamt mäßig fragmentiert, aber Skalierung wird bei der Unternehmensvertragsgestaltung immer wichtiger. Hyperscale-Anbieter wie Google, AWS und Microsoft profitieren, weil ihre Zertifizierungen eng mit den Tools übereinstimmen, die Unternehmen bereits in der Produktion einsetzen, was Schulungen zu einem Teil der Software-Beziehung macht. Auf der Plattformseite schuf die Fusion von Coursera und Udemy einen deutlich größeren Herausforderer mit 290 Millionen Lernenden und 18.000 Unternehmenskunden, was signalisiert, dass Größe nun für Reichweite im Vertrieb und Kontoabdeckung wichtiger ist. Dies verändert die Grundlage des Wettbewerbs von der Katalogbreite allein hin zu Unternehmensintegration, anerkanntem Markenwert und der Fähigkeit, verschiedene Käufertypen mit konsistenter Bereitstellung zu bedienen. Infolgedessen benötigen reine Schulungsanbieter entweder stärkere Partnerschaften oder eine klarere Spezialisierung, um ihre Position zu verteidigen.
Rollenbasierte und standardsgebundene Programme werden zu einer schärferen Grundlage für den Wettbewerb im Markt für KI-Zertifizierungskurse. Das Qualifikationsmerkmal „Generative AI Leader” von Google Cloud und der Pfad zum zertifizierten Generative-AI-Entwickler von AWS sind Beispiele für Anbieter, die sich schnell bewegen, um sowohl strategische als auch technische Berufskategorien zu bedienen. EXIN und IEEE nehmen unterschiedliche, aber wichtige Positionen ein, weil sie Governance- und vertrauenswürdige KI-Bedürfnisse ansprechen, die allgemeine Plattformen langsamer formalisiert haben. Dies gibt dem Markt eine geschichtete Wettbewerbsstruktur, bei der Hyperscaler bei toolgebundenen Fähigkeiten stark sind, Plattformen bei der Distribution stark sind und Spezialkörperschaften bei der Compliance-Glaubwürdigkeit stark sind. Anbieter, die weder Plattformskalierung noch klare Expertise vorweisen können, sind stärkerem Margendruck ausgesetzt.
Premium-Partnerschaften und Workflow-Integration werden in den nächsten Jahren wahrscheinlich die wichtigsten Wege zur Differenzierung bleiben. Simplilearn erweiterte sein Premium-Portfolio im Jahr 2026 durch Partnerschaften mit Virginia Tech und Oxford, was seine Position in Live- und führungsorientierten Programmen stärkte. Der Lernagent von Coursera innerhalb von Microsoft 365 Copilot spiegelt einen weiteren strategischen Schritt wider, weil er Schulungen in die tägliche Arbeitsumgebung des Nutzers einbettet statt in ein separates Lernziel. Die erweiterte Zusammenarbeit von IBM mit NVIDIA im Jahr 2026 verweist auch auf engere Verbindungen zwischen Infrastruktur, KI-Einsatz in Unternehmen und Schulungsdienstleistungen. Der Wettbewerb bewegt sich daher auf integrierte Ökosysteme zu, in denen Inhalte, Plattformzugang, Unternehmenssoftware und Personalentwicklung sich zunehmend gegenseitig verstärken.
Branchenführer im Markt für KI-Zertifizierungskurse
-
Coursera, Inc.
-
Udemy, Inc.
-
Microsoft Corporation
-
Google LLC
-
Amazon Web Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Coursera schloss seine Kombination mit Udemy ab und schuf damit die weltweit größte Kompetenzplattform mit 1,5 Milliarden USD kombiniertem Umsatz im Jahr 2025, 290 Millionen Lernenden und 18.000 Unternehmenskunden.
- April 2026: Simplilearn startete das Programm „Applied Agentic AI Systems, Design and Impact” in Partnerschaft mit Virginia Tech Continuing and Professional Education, das sich an Produktmanager und leitende Technologieführer im Bereich Design und Orchestrierung von Multi-Agenten-KI-Systemen richtet.
- März 2026: Simplilearn ging eine Partnerschaft mit der Saïd Business School der Universität Oxford ein, um 3 KI-fokussierte Führungsprogramme zu starten, die KI und Business Analytics, Strategische Analyse und Entscheidungsfindung mit KI sowie Cyber-resiliente digitale Transformation abdecken.
- März 2026: IBM kündigte eine erweiterte Zusammenarbeit mit NVIDIA an, einschließlich Plänen, NVIDIA Blackwell Ultra GPUs auf IBM Cloud Anfang Q2 2026 für groß angelegtes KI-Training und Hochdurchsatz-Inferenzierung anzubieten.


Umfang des globalen Marktberichts für KI-Zertifizierungskurse
| Grundlegende und einführende KI |
| Maschinelles Lernen |
| Deep Learning |
| Generative KI |
| KI für Wirtschaft und Strategie |
| KI-Ethik und Governance |
| KI für Cloud und MLOps |
| Einsteiger |
| Fortgeschrittene |
| Experten |
| Selbststudium Online (Asynchron) |
| Kursleitergeführtes Online-Lernen (Synchron) |
| Hybrid / Gemischtes Lernen |
| Einzellernende (B2C) |
| Unternehmen / Firmen (B2B) |
| Akademische Institutionen |
| Regierung und öffentlicher Sektor |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Kurstyp | Grundlegende und einführende KI | |
| Maschinelles Lernen | ||
| Deep Learning | ||
| Generative KI | ||
| KI für Wirtschaft und Strategie | ||
| KI-Ethik und Governance | ||
| KI für Cloud und MLOps | ||
| Nach Zertifizierungsstufe | Einsteiger | |
| Fortgeschrittene | ||
| Experten | ||
| Nach Lernformat | Selbststudium Online (Asynchron) | |
| Kursleitergeführtes Online-Lernen (Synchron) | ||
| Hybrid / Gemischtes Lernen | ||
| Nach Endnutzung | Einzellernende (B2C) | |
| Unternehmen / Firmen (B2B) | ||
| Akademische Institutionen | ||
| Regierung und öffentlicher Sektor | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des weltweiten Marktes für KI-Zertifizierungskurse?
Der Sektor wurde im Jahr 2025 auf 3,95 Milliarden USD geschätzt und steht im Jahr 2026 bei 4,72 Milliarden USD, mit Prognosen, die bis 2031 einen Wert von 12,36 Milliarden USD erreichen.
Wie schnell wird die Nachfrage bis 2031 voraussichtlich wachsen?
Das Wachstum wird mit einer CAGR von 21,23 % über den Zeitraum 2026–2031 prognostiziert, unterstützt durch Unternehmensweiterqualifizierung, öffentliche KI-Alphabetisierungsprogramme und steigende Nachfrage nach rollenbasierten Qualifikationsnachweisen.
Welche Kurskategorie führt heute, und welche wächst am schnellsten?
Maschinelles Lernen hielt im Jahr 2025 den größten Anteil von 22,0 %, während Generative KI voraussichtlich am schnellsten mit einer CAGR von 33,10 % bis 2031 expandieren wird.
Welches Lernformat wird von Fachleuten am häufigsten genutzt?
Selbststudium Online machte im Jahr 2025 55,0 % des Umsatzes aus, obwohl Kursleitergeführtes Online-Lernen mit 24,3 % schneller wächst, da Arbeitgeber bessere Abschluss- und Arbeitsanwendungsergebnisse anstreben.
Welche Käufergruppe schafft die stärkste Wachstumschance?
Der Regierungs- und öffentliche Sektor ist das am schnellsten wachsende Endnutzungssegment mit einer CAGR von 26,20 %, während Einzellernende im Jahr 2025 mit 44,8 % die größte Gruppe blieben.
Welche Region bietet das stärkste langfristige Expansionspotenzial?
Asien-Pazifik hat mit einer CAGR von 30,5 % bis 2031 den stärksten Wachstumsausblick, unterstützt durch nationale KI-Alphabetisierungsinitiativen und breiten Talententwicklungsbedarf, insbesondere in Indien.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
