
Marktgröße und Marktanteil für Digital Onboarding Orchestration
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
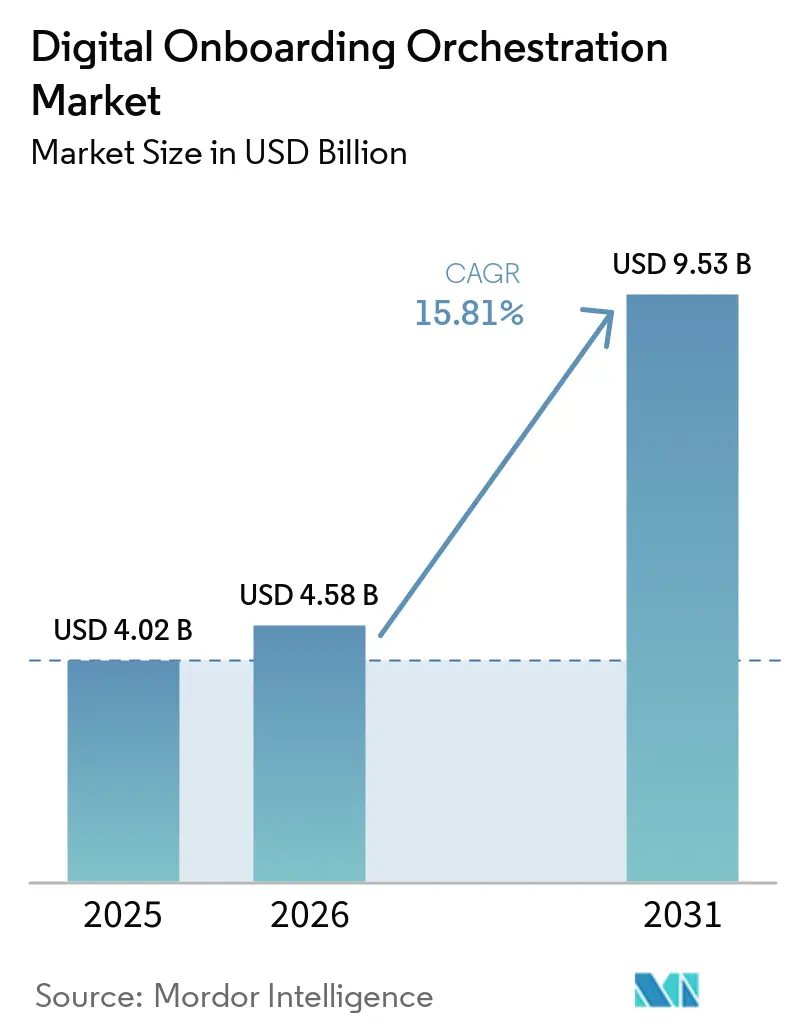
| Marktgröße (2026) | 4.58 Milliarden US-Dollar |
| Marktgröße (2031) | 9.53 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.81 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Digital Onboarding Orchestration von Mordor Intelligence
Die Marktgröße für Digital Onboarding Orchestration wird voraussichtlich von 4,02 Milliarden USD im Jahr 2025 auf 4,58 Milliarden USD im Jahr 2026 und bis 2031 auf 9,53 Milliarden USD anwachsen, mit einer CAGR von 15,81 % zwischen 2026 und 2031. Die Regulierung verändert die Beschaffung im Onboarding-Bereich, da Institutionen nun nachweisen müssen, dass Identitäts-, Prüfungs-, Risiko- und Aufzeichnungsprozesse gemeinsam funktionieren – auch wenn ein Antrag zwischen automatisierten Prüfungen, manueller Überprüfung und einer abschließenden Kundenentscheidung wechselt. Die Einführung der digitalen EU-Identität veranlasst Finanzinstitute, Systeme vorzubereiten, die mit wallet-basierten Anmeldedaten arbeiten können, standardisiertere Anforderungen an die Sorgfaltspflicht gegenüber Kunden zu übernehmen und dokumentierte Kontrollen einzuführen, die über mehrere Betriebsmärkte hinweg überprüft werden können. Betrugsprävention wird ebenfalls zu einem umfassenderen Workflow-Problem, da Dokumentenprüfungen allein synthetische Identitäten oder eingeschleuste Medien nicht adressieren können und Compliance-Teams in der Lage sein müssen, verdächtige Aktivitäten mit den Aufzeichnungen, Signalen und Maßnahmen zu verknüpfen, die bei einer Entscheidung verwendet wurden. Anbieter reagieren darauf, indem sie Identitätsverifizierung, Unternehmensverifizierung, Screening, Betrugssignale, Fallmanagement und Compliance-Berichterstattung in einer einzigen Betriebsschicht kombinieren, anstatt operative Teams zur Koordination separater Systeme zu verpflichten. Der Markt für Digital Onboarding Orchestration begünstigt daher Plattformen, die Regeln über Rechtsgebiete hinweg anpassen können und gleichzeitig den operativen Aufwand durch mehrere spezialisierte Anbieter reduzieren, da Käufer zunehmend ein einheitliches Betriebsmodell benötigen, das lokale Dokumentations-, Einwilligungs-, Identitätssicherungs-, Screening- und Ausnahmebehandlungsanforderungen erfüllt, ohne jede Kundenreise neu aufbauen zu müssen.
Wichtigste Erkenntnisse des Berichts
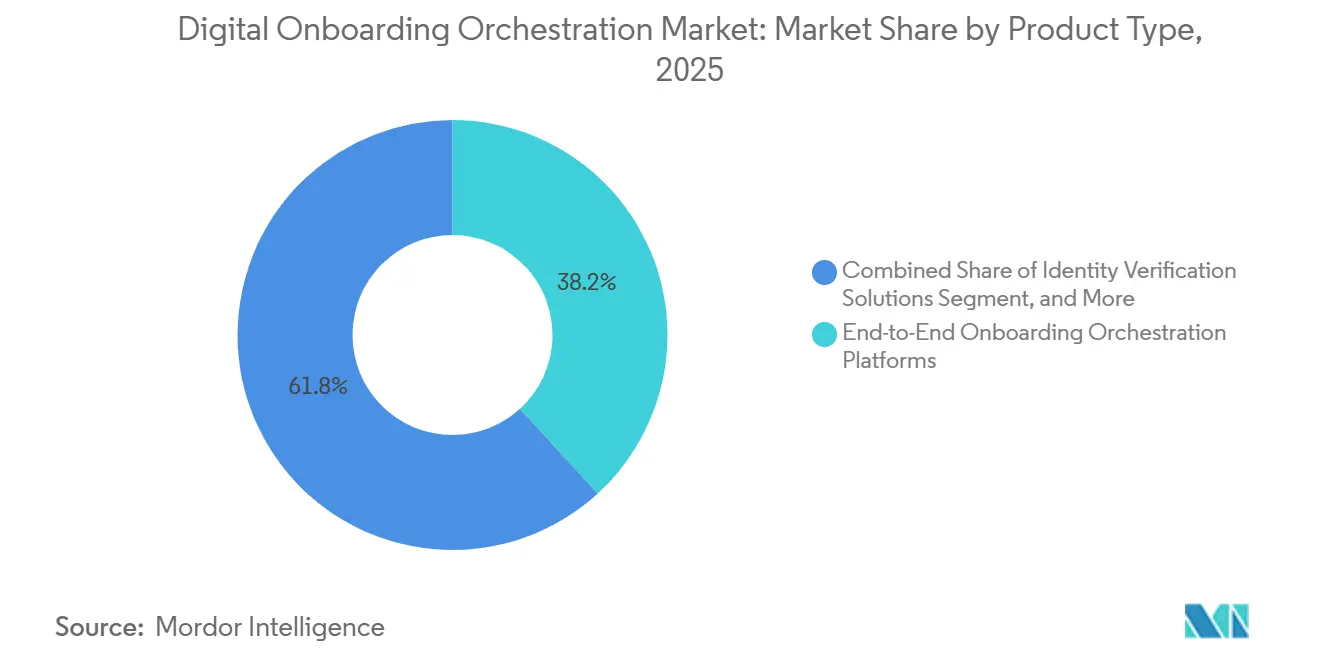
- Nach Produkttyp hielten End-to-End-Onboarding-Orchestrierungsplattformen im Jahr 2025 einen Anteil von 38,19 % am Markt für Digital Onboarding Orchestration, während KYC-, KYB- und AML-Workflow-Automatisierungsmodule bis 2031 voraussichtlich mit einer CAGR von 16,92 % wachsen werden.
- Nach Bereitstellungsmodus hielt die Cloud-basierte Bereitstellung im Jahr 2025 einen Marktanteil von 68,44 % am Markt für Digital Onboarding Orchestration, während die hybride Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 17,38 % wachsen wird.
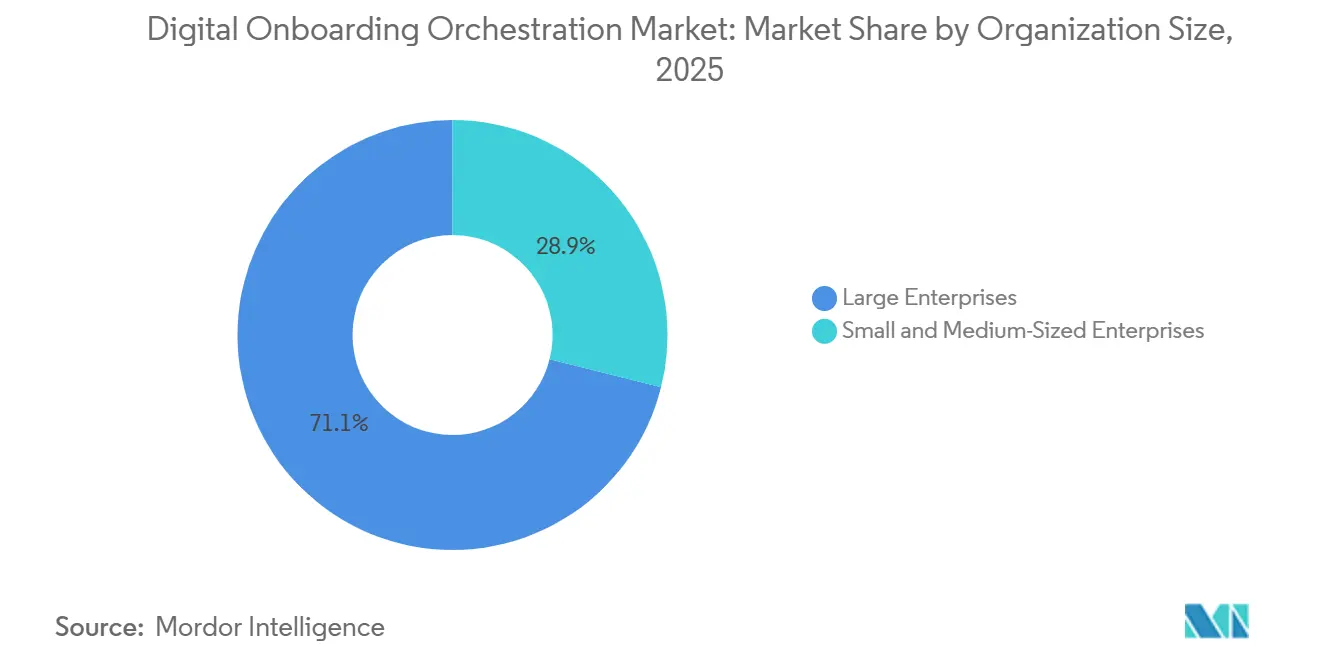
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 71,10 % am Markt für Digital Onboarding Orchestration, während kleine und mittelständische Unternehmen bis 2031 voraussichtlich mit einer CAGR von 17,75 % wachsen werden.
- Nach Endnutzer hielt BFSI im Jahr 2025 einen Marktanteil von 26,14 % am Markt für Digital Onboarding Orchestration, während das Gesundheitswesen und die Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 16,34 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 37,42 % am Markt für Digital Onboarding Orchestration, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 16,59 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Digital Onboarding Orchestration
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der KYC-, KYB- und AML-Compliance-Anforderungen | +3.8% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmender Betrug durch synthetische Identitäten und Deepfakes | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Mobile-First-Fernkontoeröffnung | +2.5% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Nordamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| API-First-Ablösung fragmentierter Einzellösungen | +2.1% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Wiederverwendbare digitale Identität und verifizierbare Anmeldedaten | +1.4% | EU, mit frühen Erfolgen in Singapur und Indien | Langfristig (≥ 4 Jahre) |
| Dynamisches Vertrauensrouting über Identitätsdatenquellen hinweg | +0.9% | Global, mit Nordamerika und EU als Kernregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der KYC-, KYB- und AML-Compliance-Anforderungen
Regulatorische Vorgaben sind ein zentraler Beschaffungsauslöser für den Markt für Digital Onboarding Orchestration. Das EU-AML-Paket schafft ein einheitlicheres Regelwerk für die Sorgfaltspflicht gegenüber Kunden, das Screening politisch exponierter Personen, erweiterte Prüfungen und die Validierung elektronischer Identifikation. eIDAS-konforme Identifikationsmethoden können im Rahmen des Regelwerks als gleichwertig mit der persönlichen Überprüfung behandelt werden und unterstützen damit vollständig digitale Kundenreisen. Die britischen Geldwäschevorschriften von 2026 haben die Anforderungen für Kryptowährungsunternehmen an die Standards der Financial Action Task Force angeglichen. Die Reserve Bank of India hat im November 2025 überarbeitete KYC-Richtlinien für alle indischen Finanzinstitute herausgegeben, einschließlich Anforderungen an deepfake-resistente V-CIP-Liveness-Kontrollen. Diese unterschiedlichen Umsetzungszeitpläne machen konfigurierbare Regelmaschinen wertvoller als feste Workflows im Markt für Digital Onboarding Orchestration.
Zunehmender Betrug durch synthetische Identitäten und Deepfakes
Angriffe durch synthetische Identitäten und Deepfakes erweitern die Risikopalette, die Onboarding-Kontrollen adressieren müssen. LexisNexis Risk Solutions meldete im Jahr 2025 einen achtfachen Anstieg des Betrugs durch synthetische Identitäten im Jahresvergleich, der 11 % des erkannten Betrugs bei 116 Milliarden Online-Transaktionen ausmachte. Derselbe Bericht identifizierte einen Anstieg der Angriffsraten auf Gaming-Plattformen um 76 % im Jahr 2025. Recorded Future dokumentierte, dass Injection-Angriffe manipulierte Medien direkt in Verifizierungssysteme einspeisen können und dabei die Kamera eines Geräts umgehen. Diese Bedrohung verlagert den Fokus von einfachen Liveness-Prüfungen hin zu einem Zusammenspiel von Geräte-, Netzwerk-, Verhaltens- und biometrischen Signalen. Der Markt für Digital Onboarding Orchestration profitiert, wenn Käufer einen koordinierten Entscheidungsprozess anstelle einer eigenständigen Identitätsprüfung benötigen.
Mobile-First-Fernkontoeröffnung
Die mobile Kontoeröffnung wird in vielen Regionen zum Standardweg für Bank-, Gesundheits- und öffentliche Dienstleistungen. Die Weltbank berichtete, dass im Jahr 2025 79 % der Erwachsenen in den untersuchten Volkswirtschaften ein Konto bei einem Finanzinstitut oder einem Anbieter von mobilem Geld besaßen. Das Wachstum war am stärksten in Regionen, in denen mobiler Zugang und nationale digitale Identitätssysteme gemeinsam entwickelt wurden. Dieses Betriebsmodell erhöht die Nachfrage nach Onboarding-Prozessen, die eine Person auf einem kleinen Bildschirm verifizieren, fehlgeschlagene Versuche wiederherstellen und lokale Einwilligungsregeln einhalten können. Wiederverwendbare Anmeldedaten können auch den Bedarf an wiederholten Prüfungen reduzieren, wenn ein Kunde zu einem Dienst zurückkehrt. Diese Bedingungen erweitern die adressierbaren Anwendungsfälle für den Markt für Digital Onboarding Orchestration über die konventionelle Bankkontoeröffnung hinaus.
API-First-Ablösung fragmentierter Einzellösungen
Organisationen reduzieren ihre Abhängigkeit von separaten Tools für Identifikation, KYC, Screening und Betrugsprüfung. Die Sektoranalyse der britischen Regierung ergab, dass das Kunden-Onboarding mit 42 % der am häufigsten genannte Anwendungsfall unter dedizierten Anbietern digitaler Identität war.[1] Eine gemeinsame Orchestrierungsschicht gibt Compliance-Teams einen klareren Verantwortlichen für Entscheidungen, Ausnahmen und Nachweise. Sie kann auch den Koordinationsaufwand reduzieren, der entsteht, wenn mehrere Anbieter zu einem einzigen Kundenergebnis beitragen. Der EU Digital Operational Resilience Act erhöht die Bedeutung einer dokumentierten Verwaltung kritischer Informations- und Kommunikationstechnologieanbieter. Dies unterstützt Plattformstrategien, die die Anbieterüberwachung im Markt für Digital Onboarding Orchestration vereinfachen, insbesondere wenn Beschaffungsteams bewerten müssen, wie verbundene Anbieter Daten austauschen, auf Vorfälle reagieren, die Dienstverfügbarkeit aufrechterhalten und einen vertretbaren Compliance-Nachweis über mehrere Kundenreisen und Betriebsstandorte hinweg unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Fragmentierung und Belastung durch biometrischen Datenschutz | -2.0% | Global, mit EU und Nordamerika als Kernregionen | Mittelfristig (2–4 Jahre) |
| Integration von Legacy-Kernsystemen und Implementierungskosten | -1.6% | Global, mit Nordamerika und Europa als Kernregionen | Mittelfristig (2–4 Jahre) |
| Nicht-deterministische KI-Entscheidungen in Ausnahmefällen | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Datenlokalisierung und Einschränkungen durch souveräne Cloud | -0.7% | Asien-Pazifik und Naher Osten und Afrika Kern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Fragmentierung und Belastung durch biometrischen Datenschutz
Datenschutzanforderungen können grenzüberschreitende Implementierungen verlangsamen und verteuern. Die Datenschutz-Grundverordnung behandelt biometrische Daten, die zur eindeutigen Identifikation verwendet werden, als besondere Kategorie, was eine geeignete Rechtsgrundlage und eine kontrollierte Verarbeitung erfordert. Die EU-AML-Regeln werden Elemente der Sorgfaltspflicht gegenüber Kunden harmonisieren, aber nationale Anforderungen an Fernidentifikationstechniken bleiben relevant. Der digitale Identitätsrahmen der Europäischen Kommission verpflichtet die Mitgliedstaaten, bis Ende 2026 Europäische Digitale Identitäts-Wallets bereitzustellen. Plattformteams müssen daher die Onboarding-Verifizierung von anderen biometrischen Überwachungsanwendungen trennen, die unterschiedlichen Kontrollen unterliegen. Dieses fragmentierte Umfeld erhöht die Kosten für den Eintritt in neue Länder im Markt für Digital Onboarding Orchestration.
Integration von Legacy-Kernsystemen und Implementierungskosten
Legacy-Banking- und Versicherungssysteme können die Bereitstellung von Orchestrierungssoftware verzögern. Ältere Kernsysteme verwenden häufig proprietäre Schnittstellen und Batch-Prozesse, die nicht zu Echtzeit-Identitäts- und Risikoentscheidungen passen, was einen Anbieter dazu zwingen kann, zusätzliche Verbindungen aufzubauen, bevor eine unkomplizierte Kundenreise freigegeben werden kann. Eine Bank muss bestehende Datenflüsse und Drittanbieterverbindungen kartieren, bevor sie sicher eine Onboarding-Schicht über Kernsysteme legen kann. Das operative Risiko ist klar: Ein instabiles Kernsystem kann die Kontoeröffnung stören, selbst wenn die neue Schnittstelle korrekt funktioniert. Institutionen benötigen auch Mitarbeiter, die sowohl ältere Integrationsumgebungen als auch neuere Cloud-basierte Dienste verstehen. Diese Anforderungen verlängern Implementierungszyklen und können kurzfristige Ausgaben im Markt für Digital Onboarding Orchestration begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Einheitliche Plattformen führen die Nachfrage nach Compliance-Workflows an
End-to-End-Onboarding-Orchestrierungsplattformen hielten im Jahr 2025 einen Marktanteil von 38,19 % am Markt für Digital Onboarding Orchestration. Ihre Position spiegelt die Nachfrage nach einem einzigen Workflow-Verantwortlichen für Identitätsprüfung, Sanktionsscreening, Überprüfung wirtschaftlicher Eigentümer, Risikobewertung und elektronische Signaturen wider. Regulierte Banken, Versicherer und Investmentfirmen benötigen diese Koordination, da ein fehlerhafter Übergabeprozess sowohl eine schlechte Kundenerfahrung als auch einen unvollständigen Prüfnachweis erzeugen kann. Die Plattformen sind besonders nützlich, wenn mehrere Prüfteams an demselben Fall arbeiten müssen, ohne Informationen zu duplizieren, Dokumentenanfragen zu wiederholen oder die Verantwortung zwischen separaten Technologieanbietern zu übertragen. Sie bieten auch einen einzigen Ort zur Dokumentation von Ausnahmen, Entscheidungsregeln und Genehmigungen, was die Kategorie dort relevant macht, wo Rechenschaftspflicht genauso wichtig ist wie Geschwindigkeit, Kundenabschluss, operative Konsistenz und die Fähigkeit nachzuweisen, warum eine bestimmte Entscheidung getroffen wurde.
KYC-, KYB- und AML-Workflow-Automatisierungsmodule werden bis 2031 voraussichtlich mit einer CAGR von 16,92 % wachsen. Grenzüberschreitende Anforderungen an wirtschaftliche Eigentümer erhöhen den Wert von Tools, die Prüfungen rund um sich ändernde Regeln, unvollständige Unternehmensregister und länderspezifische Dokumentationspraktiken strukturieren können, die Entscheidungen beim Unternehmens-Onboarding beeinflussen. Trulioo startete im Juli 2026 seinen UBO Discovery Agent, um die Eigentümerauflösung in Märkten mit lückenhaften Registern zu automatisieren, darunter Malaysia, Vietnam und das Vereinigte Königreich.[2] Identitätsverifizierungs- und Dokumentenintelligenzlösungen bleiben wichtige angrenzende Kategorien, da gefälschte Dokumente zunehmend mehr als optische Zeichenerkennung erfordern, insbesondere bei veränderten Dokumenten und synthetischen Einreichungen, die eine zusätzliche forensische Überprüfung erfordern. Betrugserkennungs- und Risikoentscheidungsplattformen fügen Kontext aus Signalen hinzu, die möglicherweise nicht in einem eingereichten Identitätsdokument vorhanden sind. Integrations-, Analyse- und Compliance-Audit-Tools haben eine kleinere Basis, aber ihre Rolle wächst, wenn Institutionen erklärbare, zeitgestempelte Nachweise benötigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus: Hybride Architekturen balancieren Kontrolle und Skalierbarkeit
Die Cloud-basierte Bereitstellung hielt im Jahr 2025 einen Marktanteil von 68,44 % am Markt für Digital Onboarding Orchestration. Die Cloud-Bereitstellung unterstützt skalierbare Verarbeitung, häufige Modellaktualisierungen und den Zugriff auf Watchlist-Daten über mehrere Länder hinweg, was Anbietern hilft, Kunden zu bedienen, die aus einer gemeinsamen Umgebung heraus in mehreren regulierten Rechtsgebieten tätig sind. Sie eignet sich für Arbeitslasten, die rund um Produkteinführungen, regulatorische Fristen und geografische Expansion steigen. Sie kann Anbietern auch helfen, Verbesserungen umzusetzen, ohne dass jeder Kunde einen separaten Upgrade-Zyklus durchführen muss, und diese Vorteile erklären, warum die Cloud die führende Bereitstellungswahl für viele kommerzielle Nutzer ist. Der Ansatz unterliegt weiterhin den Datenverwaltungs- und Resilienzanforderungen jeder Institution, während die hybride Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 17,38 % wachsen wird und damit der am schnellsten wachsende Modus ist.
Sie ermöglicht es einer Institution, sensible Identitätsdaten in einer kontrollierten Infrastruktur zu behalten und gleichzeitig Cloud-gehostete Workflow- und Betrugsdienste zu nutzen, was nützlich sein kann, wenn nationale Regeln oder interne Richtlinien einschränken, wo biometrische Informationen gespeichert werden dürfen. Die eIDAS-2.0-Rezertifizierung von Sumsub auf dem hohen Vertrauensniveau umfasste automatisierte Identifikation, Videoidentifikation, E-ID-Verifizierung und KYB-Verifizierung. On-Premises-Systeme bleiben wichtig für Regierungsbehörden und kritische Finanzinfrastrukturen mit strengen Souveränitätsbeschränkungen. Sie können jedoch mehr interne Wartung und langsamere Funktionsaktualisierungen erfordern. Die Marktgröße für Digital Onboarding Orchestration für hybride Architekturen wird von Käufern gestützt, die sowohl Kontrolle über sensible Daten als auch Zugang zu skalierbaren Diensten suchen.
Nach Unternehmensgröße: KMU-Adoption wächst durch zugängliche Compliance-Tools
Großunternehmen machten im Jahr 2025 71,10 % des Marktes für Digital Onboarding Orchestration aus. Sie verfügen über hohe Onboarding-Volumina, langjährige Compliance-Verpflichtungen und etablierte Verträge mit Identitäts- und Risikoanbietern. Tier-1-Banken und globale Versicherer können auch längere Implementierungsprojekte unterstützen als kleinere Organisationen, einschließlich der Test-, Governance-, Datenmapping- und formalen Sicherungsarbeiten, die häufig mit einer größeren Onboarding-Änderung einhergehen. Ihre Nachfrage konzentriert sich auf globale Abdeckung, zuverlässige Kontrollen und detaillierte Prüfnachweise, und Unternehmensanbieter haben ihre Vertriebsmodelle historisch auf diese Konten ausgerichtet. Dies hat den Vorsprung der Großunternehmen trotz der breiteren Verfügbarkeit von Programmierschnittstellen und zugänglicheren abonnementbasierten Technologieoptionen erhalten, während kleine und mittelständische Unternehmen bis 2031 voraussichtlich mit einer CAGR von 17,75 % wachsen werden.
Die Ausweitung der AML-Anforderungen auf Sektoren wie Buchhaltung, Immobilien und Treuhanddienstleistungen bringt mehr kleine Unternehmen in strukturierte Verifizierungsprozesse. Duna berichtete von einem Finanzdienstleistungsfall, bei dem die Onboarding-Zeit durch eine Unternehmens-Onboarding-Lösung von 8 oder mehr Tagen auf unter 9 Minuten sank. No-Code-Workflow-Tools und nutzungsbasierter Zugang können den Bedarf an Vorabinvestitionen in Technologie reduzieren und gleichzeitig kleineren Teams ermöglichen, Kundenreisen und Compliance-Regeln anzupassen, ohne eine große interne Entwicklungsfunktion aufrechtzuerhalten. Größere Kunden können auch von kleineren Lieferanten erwarten, dass sie anerkannte Sicherheits- und Datenschutzkontrollen nachweisen. Diese Faktoren machen einfachere, volumenbasierte Produkte zu einem wichtigen Weg für das KMU-Wachstum im Markt für Digital Onboarding Orchestration.
Nach Endnutzer: Gesundheitswesen erweitert Anwendungsfälle für digitale Identität
BFSI hielt im Jahr 2025 einen Anteil von 26,14 % am Markt für Digital Onboarding Orchestration. Finanzinstitute unterliegen direkten Anforderungen für KYC, AML, Sanktionsscreening und die Überprüfung wirtschaftlicher Eigentümer, häufig über mehrere Produkte, Kundenkategorien und Geschäftseinheiten hinweg, die alle einen konsistenten Nachweispfad erfordern. Diese Verpflichtungen machen den Wert organisierter Workflows besonders deutlich bei der Kontoeröffnung und der regelmäßigen Kundenüberprüfung. Banken benötigen auch zuverlässige Nachweise, wenn ein Antrag eskaliert oder abgelehnt wird. Die Compliance-Intensität des Sektors hat ihn zur führenden Käufergruppe gemacht, und er setzt weiterhin Maßstäbe für das Kontrolldesign in anderen Endnutzerkategorien, wie Gesundheitswesen, Regierung, Einzelhandel und Gaming-Organisationen, die Prozesse übernehmen, die eine zuverlässigere Identitätsprüfung, klarere Entscheidungsnachweise und stärkere Kontrollen über den wiederholten Zugang zu digitalen Diensten erfordern.
Das Gesundheitswesen und die Biowissenschaften werden bis 2031 voraussichtlich mit einer CAGR von 16,34 % wachsen. Betrug bei Patientenidentitäten, die Verifizierung von Telemedizin-Anmeldedaten und die Einschreibung in digitale Gesundheitsdienste schaffen neue Identitätsprüfungen, wodurch sicherer Zugang und Kontowiederherstellung zu wichtigen Bestandteilen des patientenorientierten digitalen Servicedesigns werden. MRO integrierte im März 2026 automatisierte Identitätsprüfung in Patientenzugangs-Workflows. ID.me wurde im April 2026 über Epic Toolbox für die MyChart-Identitätsverifizierungskategorie verfügbar. NHS England veröffentlichte im Dezember 2025 Version 3.1 seines Standards für digitale Identitätsverifizierung und -authentifizierung, mit vollständiger Konformitätspflicht bis Dezember 2026. IT und Telekommunikation, Regierung und öffentliche Verwaltung, Einzelhandel und E-Commerce, Gaming und Glücksspiel erzeugen ebenfalls erhebliche Onboarding-Volumina.
Geografische Analyse
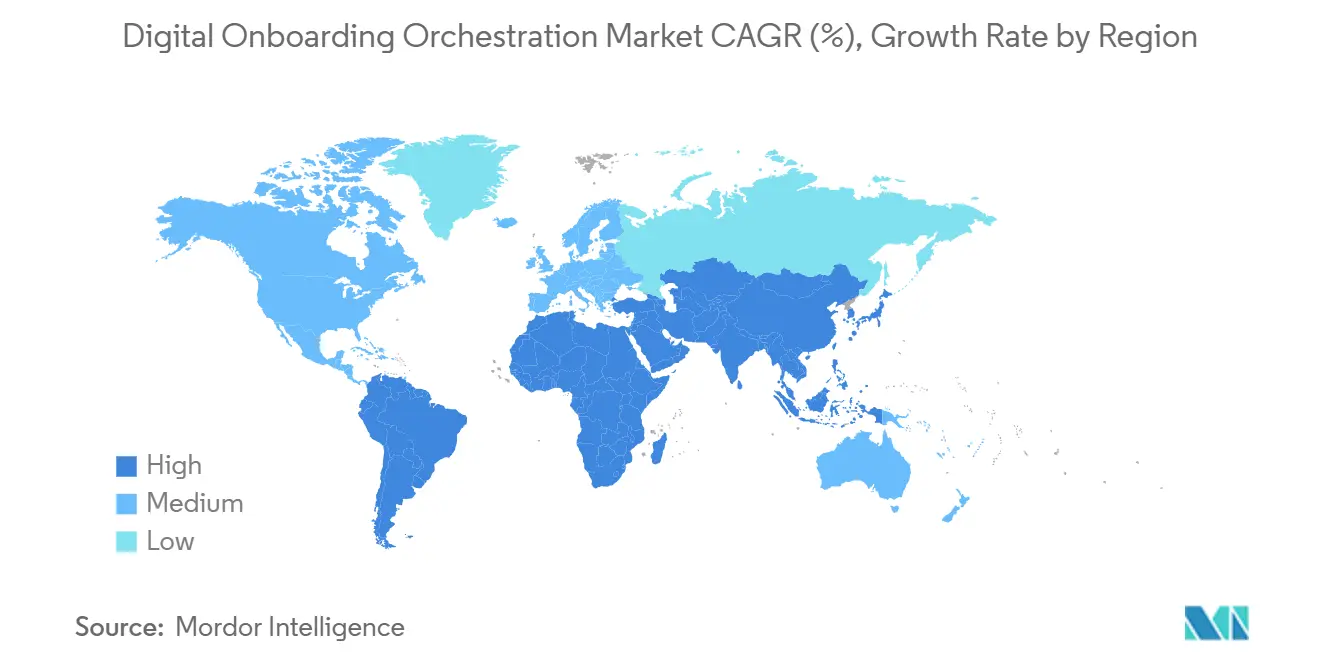
Nordamerika hatte im Jahr 2025 einen Anteil von 37,42 % am Markt für digitale Onboarding-Orchestrierung. Die Region verbindet eine große Kundenbasis im Finanzdienstleistungssektor mit aktiven Identitätsprogrammen des öffentlichen Sektors und bietet Anbietern Möglichkeiten, kommerzielle Institutionen und Behörden zu bedienen, die ein hohes Volumen an Identitätsprüfungsanfragen verwalten müssen. Socure erhielt im Mai 2026 einen 5-Jahres-Vertrag im Wert von 163 Millionen USD für die Identitätsprüfung von Login.gov. Dies zeigte, dass öffentliche Behörden neben Finanzinstituten eine direkte Nachfragequelle sein können. Socure gab zudem eine strategische Wachstumsinvestition bei einer Bewertung von 5,2 Milliarden USD bekannt und übernahm im August 2026 Fravity. Die Übernahme ergänzte Automatisierungsfähigkeiten für Compliance-Untersuchungen.
Europa war im Jahr 2025 die zweitgrößte Region, angeführt von der Nachfrage aus dem Vereinigten Königreich, Deutschland und Frankreich. Die Mitgliedstaaten sind verpflichtet, im Rahmen des eIDAS-Rahmens bis Ende 2026 Europäische Digitale Identitätsbrieftaschen bereitzustellen.[3] Dies schafft einen konzentrierten Technologie-Upgrade-Zyklus für Onboarding-Anbieter, da Finanzinstitute Kundenprozesse, Sicherheitsniveaus, Akzeptanz von Nachweisen und unterstützende Belege an den neuen Rahmen anpassen müssen. Die Klarstellung des EU-KI-Gesetzes im August 2026 hält zudem die Unterscheidungen zwischen biometrischem Abgleich und verbotenen Fernidentifizierungsanwendungen für das Produktdesign relevant. Südamerika bleibt kleiner, aber Jumio führte selfie.DONE im April 2026 in der gesamten Region ein, nachdem das Unternehmen im Oktober 2025 in Brasilien eingetreten war. Der Rollout signalisiert kommerzielles Interesse an wiederverwendbaren Identitätsdiensten in der gesamten Region.
Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 16,59 % wachsen. Indiens Aadhaar-System überschritt im April 2025 150 Milliarden kumulative Authentifizierungen und verarbeitet monatlich 2,3 Milliarden eKYC-Prüfungen. Der Umfang dieser Infrastruktur bietet Dienstleistern eine kostengünstigere Identitätsgrundlage und Institutionen einen weit verbreiteten Weg zur Unterstützung der Fernverifizierung, ohne ein separates Identitätsnetzwerk von Grund auf aufbauen zu müssen. Singapurs Singpass und Thailands nationales digitales Identitätssystem unterstützen ebenfalls ausgereifte nationale Identitätsdienste. Australiens AML/CTF-Änderungsgesetz 2024 weitet die Verifizierungspflichten ab 2026 auf weitere Dienstleister aus. Der Nahe Osten und Afrika haben den kleinsten Anteil, aber Saudi-Arabiens Vision-2030-Programm, die digitalen Onboarding-Anforderungen der Vereinigten Arabischen Emirate sowie Bemühungen zur finanziellen Inklusion unterstützen Aktivitäten im Markt für digitale Onboarding-Orchestrierung.
Wettbewerbslandschaft
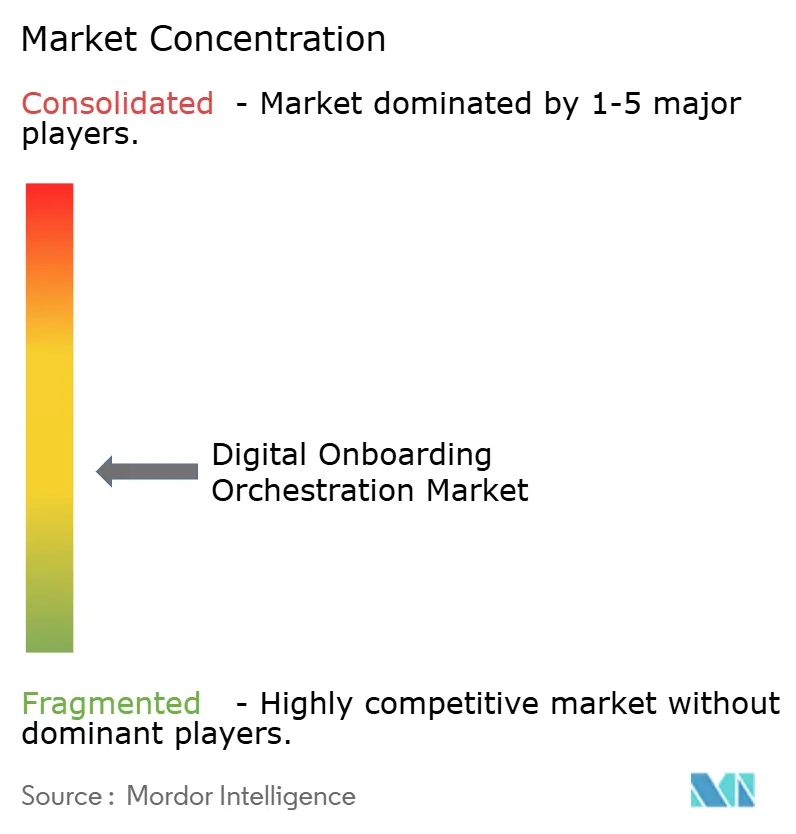
Der Markt für Digital Onboarding Orchestration ist mäßig fragmentiert, und kein Anbieter führt in jeder Produkt-, Bereitstellungs- und Kundendimension. Der Wettbewerb umfasst Spezialisten für Identitätsverifizierung, workflow-orientierte Compliance-Anbieter, Datenintelligenzunternehmen und neuere Automatisierungsanbieter. Anbieter erweitern ihre Plattformen durch Unternehmensverifizierung, Betrugserkennung, AML-Fähigkeiten und Fallmanagement. Diese Strategie kann die Anzahl der Anbieter reduzieren, die ein Kunde koordinieren muss, und gibt Risiko- und Compliance-Teams gleichzeitig einen stärker vernetzten Überblick über die für die Kundenakzeptanz oder Eskalation verwendeten Nachweise, und sie hilft Anbietern auch dabei, größere Teile einer regulierten Kundenreise zu adressieren. Akquisitionen sind ein sichtbarer Weg zu einer breiteren Plattformabdeckung.
Veriff erwarb den KYB-Anbieter Vespia im Februar 2026 und stellte seine Unternehmensverifizierungsfähigkeiten bis Mitte 2026 plattformweit zur Verfügung. Socure erwarb Fravity im August 2026 und integrierte seine Fähigkeiten in RiskOS Agents für Compliance-Untersuchungen.[4] Diese Schritte spiegeln den Wert der Integration von Identitäts-, Entitätsverifizierungs- und Untersuchungsarbeit in einer einzigen Umgebung wider. Sie erhöhen auch die Investitionsschwelle für kleinere Anbieter, die sich auf eine einzige Onboarding-Funktion konzentrieren, während Unternehmen, die keine breite Produktentwicklung oder Zertifizierungsbemühungen aufrechterhalten können, möglicherweise einem größeren Druck ausgesetzt sind, sich zu spezialisieren oder Partnerschaften einzugehen. Technologie- und Compliance-Zertifizierungen prägen auch die Anbieterauswahl. Sumsub startete im Juni 2026 die Integration des Model Context Protocol, um KI-Agenten die Konfiguration von Compliance-Umgebungen aus Richtliniendokumenten zu ermöglichen.
Es kündigte auch im Juli 2026 eine KI-gestützte Vertrauensinfrastruktur an, die Verifizierung, Screening, Betrugssignale, Fallmanagement und Berichterstattung zusammenführte, während eine Zertifizierung nach relevanten europäischen Standards für das Fernidentitäts-Onboarding einem Anbieter helfen kann, dort zu konkurrieren, wo formale Sicherheit wichtig ist, insbesondere wenn ein Finanzinstitut nachweisen muss, dass sein gewählter Ansatz ein definiertes Vertrauensniveau und technische Kontrolle erfüllt. Chancen bestehen weiterhin bei KMU-Compliance-Diensten, grenzüberschreitender Portabilität von Anmeldedaten und erklärbarer Unterstützung für manuelle Überprüfungen, und diese Bereiche sind attraktiv, weil Käufer einfachere Wege benötigen, um Kontrollen in neuen Rechtsgebieten einzusetzen, die Wiederverwendung von Anmeldedaten zu verwalten und Mitarbeiter zu unterstützen, die noch klare Gründe für automatisierte oder unterstützte Entscheidungen benötigen.
Marktführer in der Branche für Digital Onboarding Orchestration
-
Jumio Corporation
-
Veriff OÜ
-
Socure, Inc.
-
Trulioo Information Services Inc.
-
Persona Identities, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Socure und NextgenID kündigten auf der Identity Week America 2026 eine strategische Partnerschaft an, die Socures KI-gestützte IAL2-Identitätsauflösung mit NextgenIDs Kantara-zertifizierter IAL3-Präsenzprüfung kombiniert und die Verifizierungslücke schließt, in der synthetischer Identitätsbetrug am häufigsten auftritt.
- August 2026: Socure erhielt 156 Millionen USD in einer Series-E-Erweiterung bei einer Bewertung von 5,2 Milliarden USD, angeführt von Summit Partners mit Beteiligung von Goldman Sachs Alternatives, Wells Fargo und DocuSign. Gleichzeitig erwarb das Unternehmen die agentische KI-Plattform Fravity und integrierte ihre Fähigkeiten als RiskOS Agents in RiskOS, um Compliance-Untersuchungen zu automatisieren.
- Juli 2026: Trulioo startete den UBO Discovery Agent, den ersten KI-gestützten Agenten zur Automatisierung der Auflösung wirtschaftlicher Eigentümer in KYB-Verifizierungs-Workflows, zunächst eingesetzt in Malaysia, Vietnam und dem Vereinigten Königreich.
- Juli 2026: Sumsub kündigte seine Transformation in eine KI-gestützte Vertrauensinfrastruktur an und konsolidierte Identitätsverifizierung, AML-Screening, Betrugssignale, Risikoprofile, Fallmanagement und Compliance-Berichterstattung in einer einzigen Plattform.
Berichtsumfang des globalen Marktes für Digital Onboarding Orchestration
Der Markt für Digital Onboarding Orchestration umfasst Softwareplattformen und -lösungen, die digitale Kunden-Onboarding-Prozesse über Identitätsverifizierung, KYC, KYB, AML-Compliance, Betrugsprävention, Risikobewertung, Workflow-Management, Analyse und regulatorische Berichterstattungsfunktionen hinweg automatisieren, koordinieren und verwalten. Diese Plattformen ermöglichen es Organisationen, mehrere Onboarding-Technologien, Drittanbieter-Datenquellen, Verifizierungsanbieter und Compliance-Workflows durch einen einheitlichen Rahmen zu orchestrieren, was das Kundenerlebnis, die operative Effizienz, die Compliance-Effektivität und die Onboarding-Konversionsraten verbessert.
Der Bericht zum Markt für Digital Onboarding Orchestration ist segmentiert nach Produkttyp (End-to-End-Onboarding-Orchestrierungsplattformen, Identitätsverifizierungs- und Dokumentenintelligenzlösungen, KYC-, KYB- und AML-Workflow-Automatisierungsmodule, Betrugserkennungs- und Risikoentscheidungsplattformen sowie Integrations-, Analyse- und Compliance-Audit-Tools), Bereitstellungsmodus (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzer (Banken, Finanzdienstleistungen und Versicherungen [BFSI], IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Regierung und öffentliche Verwaltung, Einzelhandel und E-Commerce sowie sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| End-to-End-Onboarding-Orchestrierungsplattformen |
| Identitätsverifizierungs- und Dokumentenintelligenzlösungen |
| KYC-, KYB- und AML-Workflow-Automatisierungsmodule |
| Betrugserkennungs- und Risikoentscheidungsplattformen |
| Integrations-, Analyse- und Compliance-Audit-Tools |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentliche Verwaltung |
| Einzelhandel und E-Commerce |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Südamerika | Brasilien | |
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Produkttyp | End-to-End-Onboarding-Orchestrierungsplattformen | ||
| Identitätsverifizierungs- und Dokumentenintelligenzlösungen | |||
| KYC-, KYB- und AML-Workflow-Automatisierungsmodule | |||
| Betrugserkennungs- und Risikoentscheidungsplattformen | |||
| Integrations-, Analyse- und Compliance-Audit-Tools | |||
| Nach Bereitstellungsmodus | Cloud-basiert | ||
| On-Premises | |||
| Hybrid | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittelständische Unternehmen | |||
| Nach Endnutzer | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | ||
| IT und Telekommunikation | |||
| Gesundheitswesen und Biowissenschaften | |||
| Regierung und öffentliche Verwaltung | |||
| Einzelhandel und E-Commerce | |||
| Sonstige Endnutzer | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Südamerika | Brasilien | ||
| Mexiko | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Digital Onboarding Orchestration?
Der Markt für Digital Onboarding Orchestration wird voraussichtlich von 4,58 Milliarden USD im Jahr 2026 auf 9,53 Milliarden USD bis 2031 bei einer CAGR von 15,81 % wachsen.
Was treibt die Nachfrage nach Plattformen für Digital Onboarding Orchestration an?
Strengere KYC-, KYB- und AML-Verpflichtungen, zunehmender Betrug durch synthetische Identitäten, mobile Kontoeröffnung und die Notwendigkeit, fragmentierte Anbieter-Stacks zu ersetzen, sind zentrale Nachfragefaktoren, da Institutionen eine stärkere Kontrolle über die Kundenreise und unterstützende Compliance-Nachweise anstreben.
Welcher Produkttyp hatte 2025 den größten Marktanteil?
End-to-End-Onboarding-Orchestrierungsplattformen hielten im Jahr 2025 einen Anteil von 38,19 %, da regulierte Organisationen koordinierte Workflows und Prüfnachweise benötigen.
Welcher Bereitstellungsmodus wächst am schnellsten?
Die hybride Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 17,38 % wachsen, da Institutionen Datenkontrolle mit skalierbaren Cloud-Diensten in Einklang bringen.
Welche Kundengruppe wächst am schnellsten?
Kleine und mittelständische Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 17,75 % wachsen, da zugängliche Workflow-Tools die Implementierungshürden senken.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 16,59 % wachsen, unterstützt durch nationale Identitätssysteme, mobile Nutzung und strengere Verifizierungsanforderungen.