
Marktgröße und Marktanteile im Bereich Lebensmittelpathogen-Testung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 16.54 Milliarden US-Dollar |
| Marktgröße (2031) | 23.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lebensmittelpathogen-Testung von Mordor Intelligence
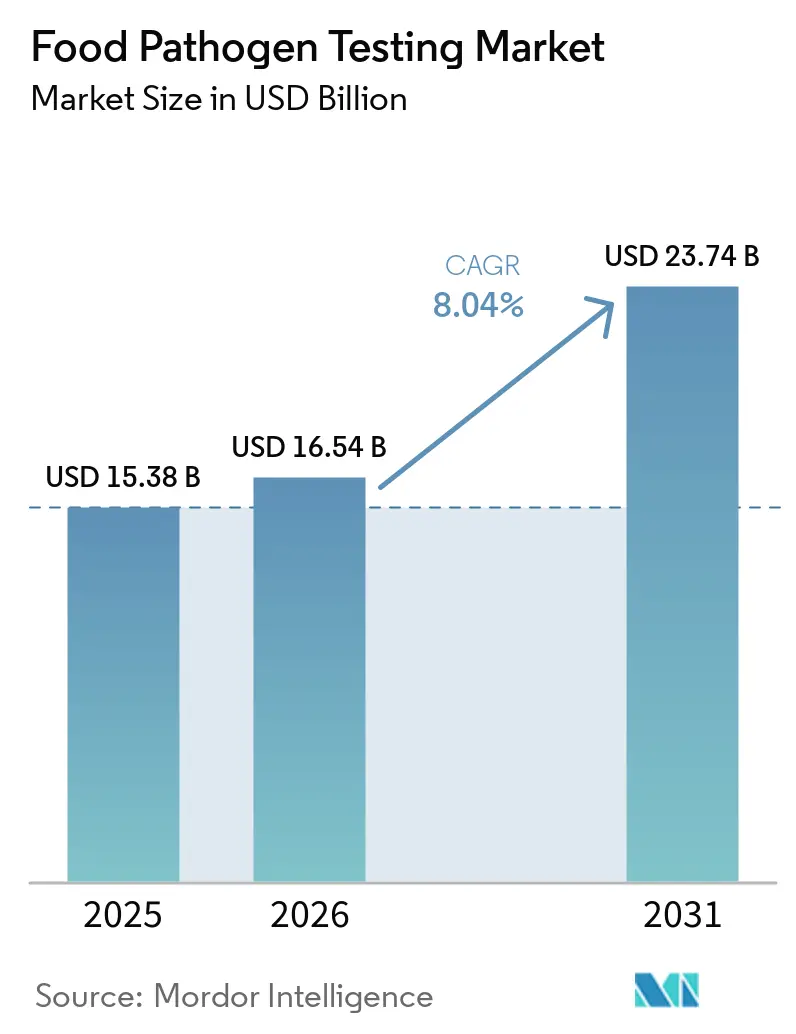
Die Marktgröße für Lebensmittelpathogen-Tests wird voraussichtlich von 15,38 Milliarden USD im Jahr 2025 auf 16,54 Milliarden USD im Jahr 2026 steigen und bis 2031 23,74 Milliarden USD erreichen, mit einer CAGR von 7,50 % über den Zeitraum 2026–2031. Lebensmittelhersteller behandeln die Pathogen-Untersuchung als routinemäßigen Bestandteil der Risikokontrolle und nicht als Reaktion nach einem Vorfall. Unsichere Lebensmittel verursachten jährlich 866 Millionen Erkrankungen und 1,52 Millionen Todesfälle, während die wirtschaftlichen Kosten nach Kaufkraftbereinigung 647 Milliarden USD erreichten, was regelmäßige Testinvestitionen in Verarbeitungsbetrieben unterstützt[1]. Regulatorische Anforderungen, Ausbruchsuntersuchungen und schnellere Nachweismethoden steigern den Wert schneller und rückverfolgbarer Testabläufe. Anbieter reagieren durch Akquisitionen, lokale Methodenvalidierung und Instrumente, die Ergebnisse mit Laborinformationssystemen verknüpfen. Preisbarrieren, inkonsistente Protokolle und schwierige Lebensmittelmatrizen schränken die Akzeptanz in einigen Märkten weiterhin ein.
Wichtigste Erkenntnisse des Berichts
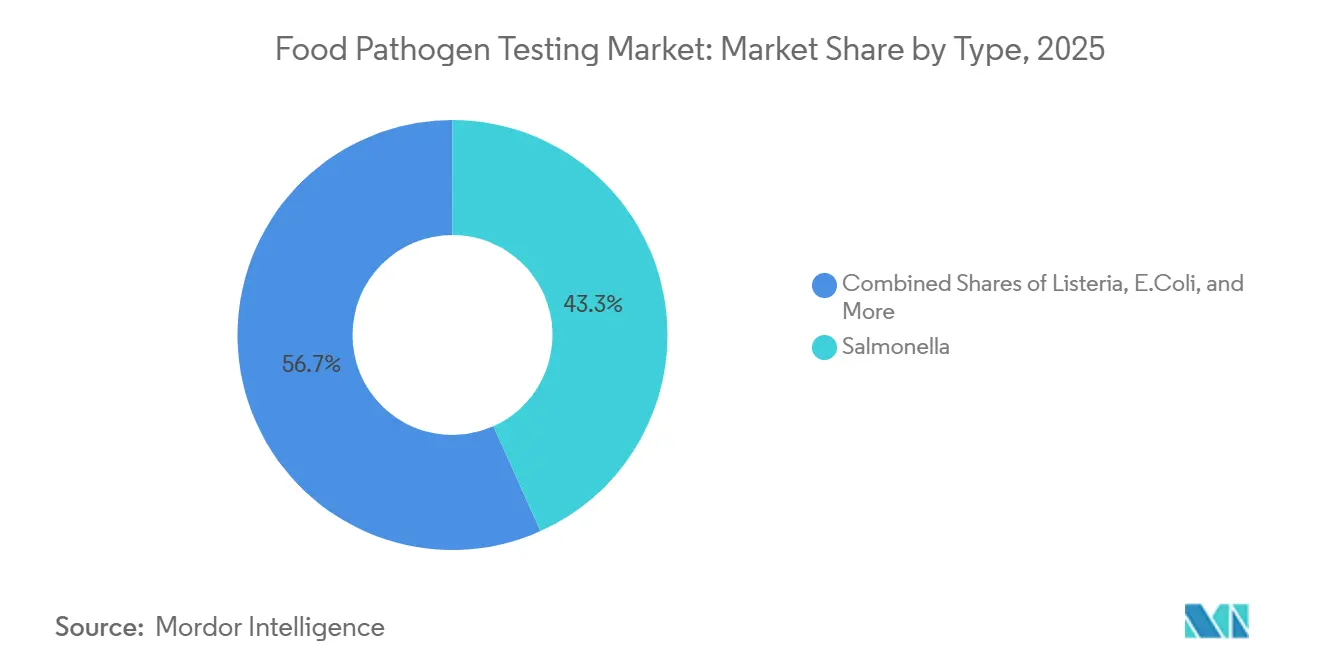
- Nach Typ hielt Salmonella im Jahr 2025 einen Marktanteil von 43,28 % am Markt für Lebensmittelpathogen-Tests, während E. coli bis 2031 voraussichtlich mit einer CAGR von 8,55 % wachsen wird.
- Nach Lebensmitteltyp entfielen im Jahr 2025 38,54 % des Marktanteils für Lebensmittelpathogen-Tests auf Fleisch und Geflügel, während Milchprodukte bis 2031 voraussichtlich mit einer CAGR von 8,42 % wachsen werden.
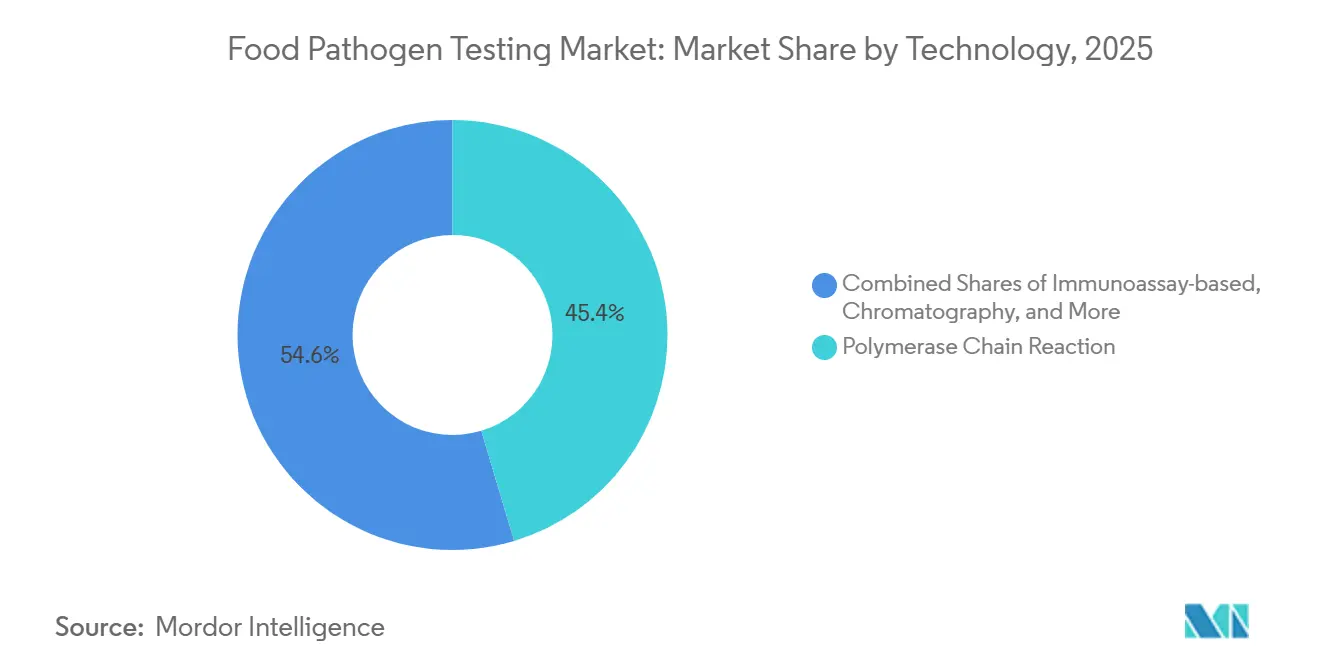
- Nach Technologie hielt die Polymerase-Kettenreaktion im Jahr 2025 einen Marktanteil von 45,36 % am Markt für Lebensmittelpathogen-Tests, während immunoassay-basierte Tests bis 2031 voraussichtlich mit einer CAGR von 8,78 % wachsen werden.
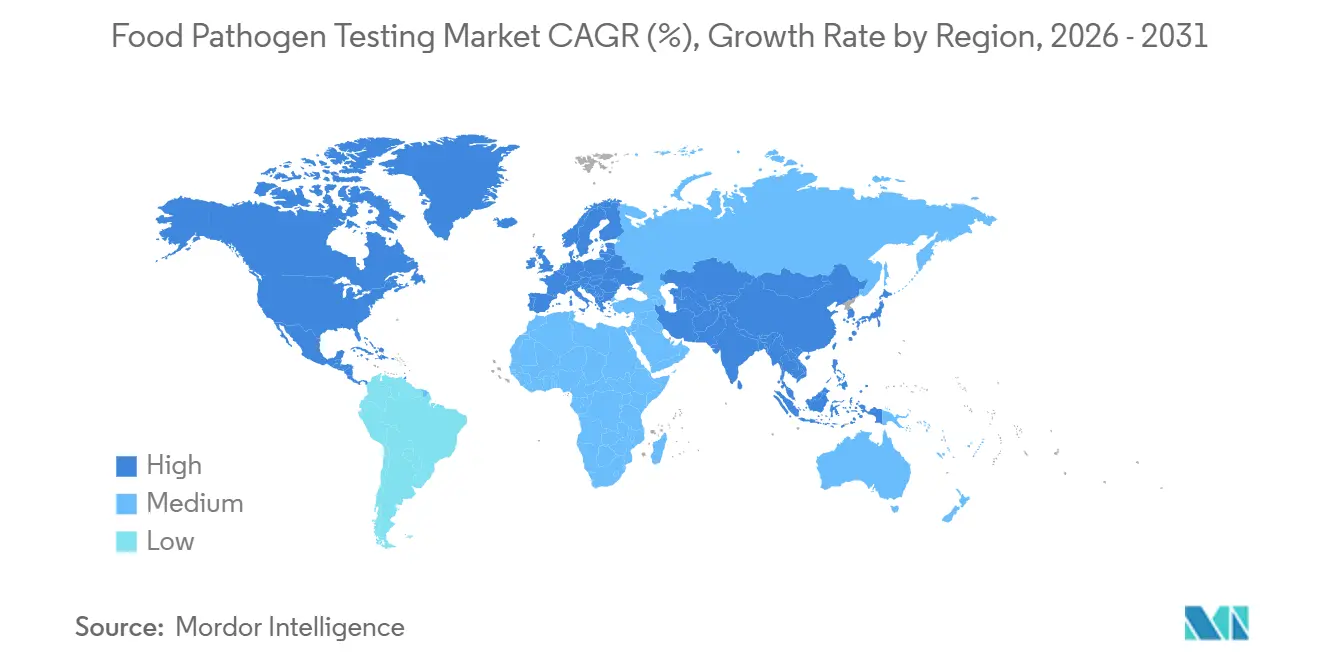
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 41,36 % am Markt für Lebensmittelpathogen-Tests, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,57 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit von lebensmittelbedingten Erkrankungen | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Lebensmittelsicherheit und -qualität | +1.6% | Global, am stärksten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung schneller Testtechnologien | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Betonung präventiver Lebensmittelsicherheitssysteme | +1.1% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Expansion der Lebensmittelverarbeitungsindustrien in aufstrebenden Märkten | +0.9% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Südamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Strenge Lebensmittelsicherheits- und staatliche Vorschriften für Pathogentests | +0.8% | Nordamerika, EU, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch lebensmittelbedingte Erkrankungen als Grundlage für anhaltende Testnachfrage
Die Weltgesundheitsorganisation meldete 866 Millionen Episoden lebensmittelbedingter Erkrankungen pro Jahr und Produktivitätsverluste in Höhe von 310 Milliarden USD im Jahr 2026, was Lebensmittelverarbeitern einen wirtschaftlichen Anreiz bietet, ihre Testprogramme zu stärken. Salmonellen verursachen weltweit 200 Millionen bis 1 Milliarde Fälle und schätzungsweise 155.000 Todesfälle pro Jahr, wobei 85,00 % der Fälle mit kontaminierten Lebensmitteln in Verbindung gebracht werden. Das FoodNet-System erfasste 2024 24.624 laborbestätigte enterische Infektionen an US-amerikanischen Überwachungsstandorten[2]. Die Hospitalisierungsraten blieben gegenüber der Referenzbasislinie 2016–2018 erhöht, was den Druck für eine verstärkte Umgebungsüberwachung und Verifizierungstests aufrechthält. Afrika und Südostasien machen fast drei Viertel der weltweiten lebensmittelbedingten Erkrankungen aus, was einen erheblichen Bedarf an Testkapazitäten hinterlässt, während sich die Laborinfrastruktur weiterentwickelt.
Schnelle Testtechnologien verändern Laborabläufe
Der Wandel von kulturbasierten Methoden zur molekularen Detektion verändert die Laborabläufe im Markt für Lebensmittelpathogen-Testung. Automatisierte Polymerase-Kettenreaktion-Abläufe können Ergebnisse von der Probe bis zur Antwort in unter 4 Stunden liefern, während mittelklassige Echtzeit-Polymerase-Kettenreaktion-Instrumente für unter 40.000,00 USD erhältlich sind. Diese Bedingungen ermöglichen es regionalen Auftragslaboratorien, molekulare Diagnostik mit geringeren Kapitalanforderungen als frühere Plattformen einzusetzen. Thermo Fisher Scientific brachte im Juli 2026 InstaFlux auf den Markt, und das System bereitet Anreicherungsmedien in unter 30 Minuten mit gravimetrischer Dosierung und digitalen Prüfpfaden vor, die mit Laborinformationssystemen verbunden werden können. Eine Überprüfung von 80 Studien aus dem Jahr 2026 ergab, dass Nanopore-Plattformen Pathogene in unter 24 Stunden mit einer Artengenauigkeit von 95,00 %–98,00 %, einer Sensitivität für antimikrobielle Resistenzgene von mehr als 90,00 % und Kosten pro Probe von 50,00–200,00 USD identifizieren können, verglichen mit 300,00–800,00 USD für konventionelle Gesamtgenomsequenzierung.
Präventive Lebensmittelsicherheitssysteme treiben Umgebungsüberwachungsvolumina an
Präventive Lebensmittelsicherheitssysteme verlagern die Tests im Markt für Lebensmittelpathogen-Tests von der Endproduktfreigabe hin zur Umgebungsüberwachung. HACCP und die Anforderungen an präventive Kontrollen für menschliche Lebensmittel gemäß 21 CFR Teil 117 erhöhen die Anzahl der Testereignisse in jeder Einrichtung. Neogen stellte auf der IAFP 2025 Listeria Right Now als anreicherungsfreie Lösung vor, die in 2 Stunden verwertbare Ergebnisse der Umgebungsüberwachung liefert. Die Durchführungsverordnung (EU) 2025/179 der Kommission tritt am 23. August 2026 in Kraft und schreibt die Gesamtgenomsequenzierung von Isolaten aus lebensmittelbedingten Ausbrüchen vor, die Salmonella, Campylobacter, Listeria monocytogenes und E. coli betreffen[3]. Nationale Referenzlaboratorien müssen bis Mitte 2028 die Akkreditierung nach EN ISO/IEC 17025:2017 für die Gesamtgenomsequenzierung erlangen, was Investitionen in molekulare Infrastruktur unterstützt und Anbieter begünstigt, die eine Quellenattribution ermöglichen können.
Expansion des Lebensmittelverarbeitungssektors in Schwellenmärkten erschließt neue Testvolumina
Die Expansion der Lebensmittelverarbeitung und Compliance-Änderungen erschließen neue Testvolumina in Schwellenmärkten. Indien erließ im Mai 2026 seine Verordnung zur Änderung der Vorschriften zu Kontaminanten, Toxinen und Rückständen, und die überarbeiteten Anforderungen treten im Dezember 2026 für Hersteller, Importeure und Meeresfrüchteverarbeiter in Kraft. China erließ GB/T 27405-2026 zur Qualitätskontrolle in Laboratorien für mikrobiologische Lebensmitteltests, gültig ab März 2026. China führte außerdem T/GDFCA 110-2025 für den Fluoreszenz-Polymerase-Kettenreaktion-Nachweis von 11 Pathogenen ein, darunter Salmonella und E. coli O157:H7, gültig ab August 2025. Diese Standards begünstigen Lieferanten mit lokaler Methodenvalidierung, während Vietnam und Indonesien weiterhin unter Druck stehen, ihre Infrastruktur zu verbessern, da ihre landwirtschaftlichen Exporte die europäischen und US-amerikanischen Einfuhranforderungen erfüllen müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Testtechnologien | -1.8% | Global, am stärksten in Südamerika und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Lange Test- und Bestätigungsverfahren | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangelnde Standardisierung bei Testprotokollen | -0.8% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Komplexität der Lebensmittelmatrizen | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Betriebskosten schränken die Einführung in preissensiblen Märkten ein
Hohe Kapital- und Betriebskosten schränken die Einführung fortschrittlicher Testtechnologien in preissensiblen Märkten ein. Molekulare Plattformen erfordern Investitionen in Instrumente, Reagenzienausgaben, Wartungsverträge, Fachkalibrierung und Bioinformatik-Unterstützung. Eine Studie aus dem Jahr 2025 ergab, dass die Kosten der Gesamtgenomsequenzierung pro Probe bei der ersten Implementierung die traditionellen Typisierungsmethoden übersteigen. Kostenparität tritt erst ein, wenn Plattformen vollständig umgestellt und für mehrere Zwecke genutzt werden, einschließlich Serotypisierung und Charakterisierung antimikrobieller Resistenz. Geringere Investitionen reduzieren die Ausbruchsüberwachung, was die dokumentierte Grundlage für strengere Vorschriften schwächen und die Laborentwicklung in Südamerika und im subsaharischen Afrika verlangsamen kann.
Mangelnde Standardisierung behindert die grenzüberschreitende Anerkennung von Tests
Unterschiedliche anerkannte Referenzmethoden machen grenzüberschreitende Tests für Exporteure komplexer. Importierende Länder können eine andere Methode als das im Heimatmarkt des Exporteurs anerkannte Protokoll verlangen. Hersteller können daher für dieselbe Sendung doppelte Bestätigungsanalysen und mehr Dokumentation benötigen. Japan, Südkorea, Vietnam, Indonesien und Indien führen separate Listen genehmigter Methoden unter ihren Lebensmittelsicherheitsbehörden. Die offiziellen Analysemethoden der AOAC und ISO 16140 bieten einen Weg zur Konsistenz, aber die regulatorische Akzeptanz validierter molekularer Methoden hinkt der Technologieentwicklung oft hinterher. Diese Lücke wirkt als nichttarifäres Handelshemmnis für Verarbeiter in Schwellenmärkten und unterstützt die Nachfrage nach lokalen Laboratorien, die unter mehreren Rahmenbedingungen arbeiten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Salmonella verankert den Umsatz, während E. coli am schnellsten wächstSalmonella hielt im Jahr 2025 einen Anteil von 43,28 % an der Marktgröße für Lebensmittelpathogen-Tests nach Typ. Diese Position spiegelt umfangreiche Testanforderungen in den Lieferketten für Geflügel, Fleisch und Eier wider. Der Food Safety and Inspection Service setzte die Salmonella-Verifizierungstests an jungen Hühnerkarkassen, gemahlenem Geflügel und rohen Hühnerteilen im Zyklus April 2025 bis April 2026 fort. Dieses Programm hält die Testnachfrage in Schlachtungs-, Verarbeitungs- und Weiterverarbeitungsbetrieben aufrecht. Der vorgeschlagene Rahmen des Food Safety and Inspection Service für rohes Geflügel enthielt Anfang 2025 Anforderungen zur statistischen Prozesskontrollüberwachung. Wenn dieser Rahmen finalisiert wird, würde er die Testhäufigkeit in einzelnen Betrieben erhöhen. Salmonella-Tests bleiben auch zentral für Ausbruchsuntersuchungen und Lieferantenverifizierung. Diese Anforderungen stützen die führende Umsatzposition im Markt für Lebensmittelpathogen-Tests.
E. coli wird voraussichtlich die höchste CAGR auf Typebene von 8,55 % von 2026 bis 2031 verzeichnen. Die Testnachfrage kommt aus den Bereichen Milch, Obst und Gemüse sowie Fleisch. Die sich weiterentwickelnden Anforderungen der Food and Drug Administration an landwirtschaftliches Wasser vor der Ernte im Rahmen der Produce Safety Rule tragen zu dieser Nachfrage bei. Listeria und andere Pathogene machen den verbleibenden Typumsatz aus. Ein bundesstaatenübergreifender Listeria-Ausbruch im Zusammenhang mit Weichkäse im Juni 2026 verursachte 1 Todesfall und 7 Krankenhauseinweisungen. Das Ereignis unterstrich die Notwendigkeit einer kontinuierlichen Listeria-Umgebungsüberwachung in Molkereianlagen. Testprogramme müssen zunehmend unterschiedliche Risiken bei Rohstoffen, Geräteoberflächen und Fertigprodukten berücksichtigen. Dies unterstützt ein breiteres Pathogen-Panel über die größte Zielkategorie hinaus.



Nach Lebensmitteltyp:
Fleisch und Geflügel dominiert, Milchprodukte führen beim WachstumsmomentumFleisch und Geflügel machten im Jahr 2025 38,54 % der Marktgröße für Lebensmittelpathogen-Tests nach Lebensmitteltyp aus. Jahrzehntelange HACCP- und Food Safety and Inspection Service-Infrastruktur haben routinemäßige Tests in Schlachtungs- und Verarbeitungsstufen verankert. Pathogen-Untersuchungen sind bei der Karkassenhandhabung, der Zerkleinerung und der Weiterverarbeitung erforderlich. Diese Kontrollen machen Tests zu einer regulären Produktionsaktivität und nicht zu einer begrenzten Endproduktkontrolle. Fleischverarbeiter stehen auch vor umfangreichen Verifizierungspflichten für Salmonella. Geflügelbetriebe erfordern eine Überwachung bei jungen Hühnerkarkassen, rohen Hühnerteilen und gemahlenen Produkten. Verarbeitete Lebensmittel, Obst und Gemüse sowie Feldfrüchte weisen mittlere Testvolumina auf. Heimtiernahrung und Tierfutter bilden einen separaten wachsenden Bereich, da sich die Lebensmittelsicherheitserwartungen auf die Ernährung von Heimtieren ausweiten.
Milchprodukte werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,42 % wachsen. Zwei mit US-amerikanischen Molkereiprodukten verbundene Ausbrüche im Jahr 2026 erhöhten die Aufmerksamkeit für das Segment. Ein E.-coli-Ausbruch wurde im März 2026 mit rohem Cheddarkäse in Verbindung gebracht. Ein Listeria-Ausbruch wurde im Juni 2026 mit frischem Ricotta in Verbindung gebracht. Die Rückrufe und die regulatorische Aufmerksamkeit erhöhten die Umgebungsüberwachung bei Molkereiprozessoren über die Rohmilch-Nische hinaus. Mehrwertformate wie gereifter Käse, frischer Ricotta und speziell fermentierte Produkte weisen eine höhere Listeria-Exposition auf als pasteurisierte Standardmolkereiprodukte. Dies erhöht den Bedarf an Anlagenüberwachung und Produktverifizierung. Der Markt für Lebensmittelpathogen-Tests profitiert daher von der Expansion der Molkerei in speziellere Formate.
Nach Technologie:
Polymerase-Kettenreaktion führt nach Anteil, Immunoassay-Methoden verzeichnen das schnellste WachstumPCR hielt im Jahr 2025 einen Anteil von 45,36 % an der Marktgröße für Lebensmittelpathogen-Tests nach Technologie. Die Methode bietet Nachweissspezifität und unterstützt Tests auf mehrere Pathogene. Niedrigere Instrumentenkosten haben auch ihre Verfügbarkeit in kommerziellen Laboratorien verbessert. bioMérieux führte im Juni 2026 GENE-UP TYPER SLM zur schnellen Salmonella-Stammdiskriminierung ein. Das System kombiniert Echtzeit-PCR mit dem AUGMENTED-DX-Portal zur Unterstützung der Quellenattribution. Chromatographie und Spektrometrie bleiben nützlich für die Toxincharakterisierung und Bestätigungsanalyse. Sie erreichen nicht den PCR-Durchsatz für routinemäßige Untersuchungen. Neogens MDA2QSAL96, validiert für die quantitative Salmonella-Enumeration an Geflügelspülungen, zeigt, wie PCR-basierte Methoden in die Prozesskontrollarbeit vordringen.
Immunoassay-basierte Tests werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,78 % wachsen. Sie eignen sich für dezentralisierte, prozessnahe und ressourcenbeschränkte Umgebungen. Diese Umgebungen verfügen möglicherweise nicht über die für PCR erforderliche Laborinfrastruktur. Neue Lateral-Flow-Ansätze umfassen Multiplex-Detektion und smartphone-gestützte maschinelle Lernauswertung. CRISPR-Cas12a-Signaltransduktion kann auch eine Empfindlichkeit unterhalb von CFU/mL unterstützen. Tragbare Geräte ermöglichen Tests an Produktionslinien und Einzelhandelsverteilungspunkten. PCR-Systeme sind für diese Standorte weniger geeignet. Immunoassays behalten daher eine eigenständige Betriebsrolle in Schwellenmärkten und verteilten Lebensmittelbetrieben.

Geografische Analyse
Markt für Lebensmittelpathogen-Tests in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 41,36 % am Markt für Lebensmittelpathogen-Tests. Präventive Kontrollen im Rahmen des Food Safety Modernization Act und umfassende Verifizierungsprogramme des Food Safety and Inspection Service stärken die Position der Region. Die Vereinigten Staaten erwirtschaften den größten Teil der regionalen Einnahmen, mit aktiven Salmonellen-Verifizierungstests in Geflügel- und Fleischbetrieben bis 2026. E.-coli- und Listeria-Ereignisse in der Milchwirtschaft im Jahr 2026 verstärken das Umgebungsmonitoring bei betroffenen Produzenten. SGS übernahm im März 2026 Murray-Brown Laboratories und erweiterte damit seine PCR- und fortgeschrittenen mikrobiellen Detektionskapazitäten in Nordamerika.
Markt für Lebensmittelpathogen-Tests in Europa und Südamerika
Europa ist die zweitgrößte Region, angeführt von Deutschland, dem Vereinigten Königreich, Frankreich, Italien und den Niederlanden. Die Nachfrage wird durch umfangreiche Lebensmittelverarbeitungsaktivitäten und harmonisierte mikrobiologische Kriterien gemäß der Verordnung (EG) 2073/2005 gestützt. Die Durchführungsverordnung (EU) 2025/179 der Kommission schreibt ab dem 23. August 2026 die Gesamtgenomsequenzierung von Ausbruchsisolaten für 4 Schlüsselpathogene vor. Nationale Referenzlaboratorien müssen für diese Arbeiten bis Mitte 2028 eine Akkreditierung nach ISO/IEC 17025:2017 erhalten. Eurofins Agro Testing schloss im Juni 2026 die Übernahme des Laboratoř Postoloprty in der Tschechischen Republik ab. Brasilien und Argentinien treiben die südamerikanische Nachfrage durch die Exportzertifizierung von Fleisch, Soja und Aquakulturerzeugnissen voran. bioMérieux übernahm im Januar 2025 Neoprospecta in Brasilien und stärkte damit sein Daten- und Genomikangebot in Lateinamerika. Mérieux NutriSciences erweiterte ebenfalls seinen Marktauftritt durch die Übernahme der Lebensmitteltestaktivitäten von Bureau Veritas.
Markt für Lebensmittelpathogen-Tests in APAC und MEA
Für den asiatisch-pazifischen Raum wird von 2026 bis 2031 ein CAGR von 9,57 % prognostiziert. China, Indien, Vietnam und Indonesien führen molekulare Methoden auf neuer Testinfrastruktur ein, anstatt in erster Linie ausgereifte kulturbasierte Systeme zu ersetzen. Chinas GB/T 27405-2026 und GB/T 27403-2026 schaffen nationale Rahmenbedingungen für die Laborqualitätskontrolle und molekularbiologische Tests. Die FSSAI-Änderung Indiens tritt im Dezember 2026 in Kraft und schafft einen konzentrierten Beschaffungsbedarf für Hersteller, Importeure und Meeresfrüchteverarbeiter. Der Nahe Osten und Afrika ist die kleinste Region, doch die Vereinigten Arabischen Emirate und Saudi-Arabien halten als bedeutende Lebensmittelimporteure eine institutionelle Nachfrage aufrecht. Die hohe Belastung durch lebensmittelbedingte Erkrankungen in Afrika verweist auf eine anhaltende Lücke zwischen dem Testbedarf und den verfügbaren Laborkapazitäten. Laborinvestitionen und Unterstützung bei der Lebensmittelsicherheit könnten dazu beitragen, diese Lücke im Laufe der Zeit zu schließen.
Wettbewerbslandschaft
Marktkonzentration
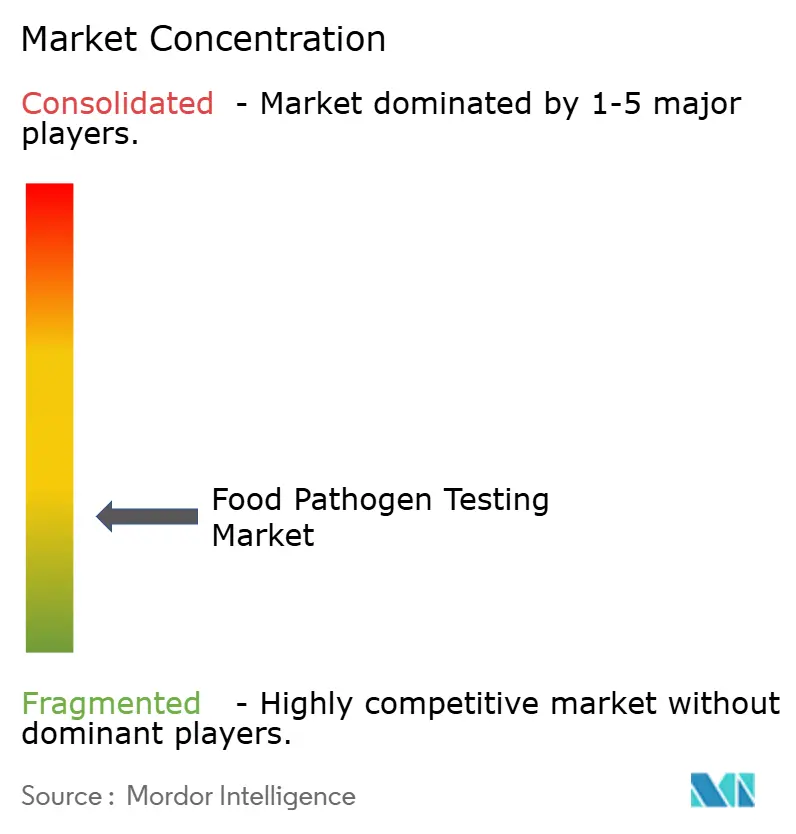
Der Markt für Lebensmittelpathogen-Tests ist fragmentiert, wobei kein einzelnes Unternehmen in allen Regionen, Lebensmittelkategorien und Technologieplattformen führend ist. Zu den global integrierten Testorganisationen gehören Eurofins Scientific, SGS und Mérieux NutriSciences. Zu den Instrument- und Assay-Lieferanten gehören Thermo Fisher Scientific, bioMérieux, Neogen, QIAGEN und Bio-Rad Laboratories. Zu den regionalen Auftragslaboratorien gehören Microbac Laboratories, Tentamus Group, Certified Group und AsureQuality. Der Wettbewerb verlagert sich über den Preis hinaus hin zu Durchlaufzeiten und digitaler Rückverfolgbarkeit. Lebensmittelhersteller verlangen zunehmend Serviceverträge, die die Integration von Laborinformationssystemen und Echtzeit-Prüfpfade umfassen. Diese Anforderungen begünstigen Labornetzwerke, die nachhaltige Technologieinvestitionen aufrechterhalten können.
Mérieux NutriSciences schloss im September 2025 die globale Übernahme des Lebensmitteltestgeschäfts von Bureau Veritas in 15 Ländern ab. SGS übernahm im März 2026 Murray-Brown Laboratories, um seine Lebensmittelsicherheits- und Nahrungsergänzungsmitteltestkapazitäten in Nordamerika zu erweitern. Eurofins Agro Testing übernahm im Juni 2026 Laboratoř Postoloprty und stärkte damit sein mitteleuropäisches Netzwerk. Diese Schritte üben Druck auf mittelgroße unabhängige Laboratorien aus, sich zu spezialisieren oder sich mit größeren Netzwerken zusammenzuschließen. Kleinere Teilnehmer können durch Expertise bei spezifischen Pathogenen, Lebensmittelmatrizen oder regionalen Exportkorridoren wettbewerbsfähig bleiben. Der Markt für Lebensmittelpathogen-Tests bietet auch Spielraum für lokale Anbieter, die länderspezifische Validierungsanforderungen erfüllen können. Die Konsolidierung findet daher parallel zur anhaltenden lokalen Spezialisierung statt.
Die Produktentwicklung konzentriert sich auf Geschwindigkeit, Multiplex-Fähigkeit und Software zur Quellenattribution. Die GENE-UP TYPER-Plattform von bioMérieux verbindet PCR-Nachweis mit genomischen Datenbanken auf Basis maschinellen Lernens für die Diskriminierung auf Stammebene. Die Plattform ist relevant für Ursachenuntersuchungen in der Lebensmittelproduktion. Die Gesamtgenomsequenzierung ist weniger in routinemäßige Lebensmittelsicherheitsprogramme integriert als PCR-basierte Methoden. Die Sequenzierungskosten pro Probe sinken, aber Interpretationsfähigkeit und unternehmensweite Risikomanagementprozesse bleiben Hindernisse. Dies lässt Raum für Partnerschaften zwischen Sequenzierungsanbietern und Lebensmittelsicherheits-Datenspezialisten. Der Markt für Lebensmittelpathogen-Tests bleibt wettbewerbsintensiv, da große Netzwerke, Instrumentenlieferanten und spezialisierte Laboratorien unterschiedliche Teile der Wertschöpfungskette abdecken.
Marktführer im Bereich Lebensmittelpathogen-Testung
-
Eurofins Scientific
-
SGS S.A.
-
Mérieux NutriSciences
-
Intertek Group plc
-
Thermo Fisher Scientific Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lebensmittelpathogen-Tests Unternehmen in diesem Bericht
- Eurofins Scientific
- SGS S.A.
- Mérieux NutriSciences
- Intertek Group plc
- Neogen Corporation
- Thermo Fisher Scientific Inc.
- Bio-Rad Laboratories, Inc.
- bioMérieux S.A.
- QIAGEN N.V.
- 3M Company
- ALS Limited
- Bureau Veritas S.A.
- TÜV SÜD AG
- Charm Sciences, Inc.
- Romer Labs
- Hygiena LLC
- Microbac Laboratories, Inc.
- AsureQuality Limited
- Tentamus Group GmbH
- Certified Group
- Element Materials Technology Group
Neueste Industrielle Entwicklungen in Markt für Lebensmittelpathogen-Tests
- Juli 2026: Thermo Fisher Scientific führte Thermo Scientific InstaFlux ein, einen automatisierten Workflow zur Medienvorbereitung und Probenanreicherung für Lebensmittelpathogen- und Umgebungstests, der Anreicherungsmedien in unter 30 Minuten mit gravimetrischer Dosierung und LIMS-fähigen digitalen Prüfpfaden vorbereitet. Die Lösung zielt auf Durchsatzengpässe in Hochvolumen-Auftragstesteinrichtungen ab, die Workflows über mehrere Standorte hinweg standardisieren möchten.
- Juni 2026: bioMérieux stellte GENE-UP TYPER SLM vor, einen Echtzeit-PCR-Assay zur schnellen Salmonellen-Stammdiskriminierung in Lebensmittelproduktionsumgebungen, der in Partnerschaft mit Mérieux NutriSciences entwickelt wurde. Das System integriert sich in das AUGMENTED-DX-Portal für maschinelles Lernen, das von einer genomischen Datenbank angetrieben wird, um Ursachenuntersuchungen zu beschleunigen. Mérieux NutriSciences behält co-exklusive ausgelagerte Testrechte in wichtigen Regionen.
- September 2025: Mérieux NutriSciences schloss die globale Übernahme des Lebensmitteltestgeschäfts von Bureau Veritas in 15 Ländern in Nord- und Südamerika, Afrika und dem asiatisch-pazifischen Raum ab, wobei die letzte Phase in Peru abgeschlossen wurde und 2 Laboratorien, über 220 Mitarbeiter sowie umfangreiche Expertise in den Bereichen Meeresfrüchte, Aquakultur und Agrarwirtschaft hinzukamen.
Berichtsumfang des globalen Marktes für Lebensmittelpathogen-Testung
Segmentierungsübersicht
| Salmonella |
| E. coli |
| Listeria |
| Andere Pathogene |
| Lebensmittel | Fleisch und Geflügel |
| Milchprodukte | |
| Obst und Gemüse | |
| Verarbeitete Lebensmittel | |
| Feldfrüchte | |
| Andere Lebensmittel (Gewürze, Säuglingsnahrung) | |
| Heimtiernahrung und Tierfutter |
| Polymerase-Kettenreaktion |
| Immunoassay-basiert |
| Chromatographie und Spektrometrie |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Salmonella | |
| E. coli | ||
| Listeria | ||
| Andere Pathogene | ||
| Nach Lebensmitteltyp | Lebensmittel | Fleisch und Geflügel |
| Milchprodukte | ||
| Obst und Gemüse | ||
| Verarbeitete Lebensmittel | ||
| Feldfrüchte | ||
| Andere Lebensmittel (Gewürze, Säuglingsnahrung) | ||
| Heimtiernahrung und Tierfutter | ||
| Nach Technologie | Polymerase-Kettenreaktion | |
| Immunoassay-basiert | ||
| Chromatographie und Spektrometrie | ||
| Sonstige | ||
| Nach Geographie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Lebensmittelpathogen-Testung?
Die Marktgröße für Lebensmittelpathogen-Tests wird voraussichtlich von 16,54 Milliarden USD im Jahr 2026 auf 23,74 Milliarden USD bis 2031 mit einer CAGR von 7,50 % steigen.
Welche Pathogenkategorie hat den größten Umsatzanteil?
Salmonella führte im Jahr 2025 mit einem Umsatzanteil von 43,28 %, da es ein zentrales Ziel in den Lieferketten für Geflügel, Fleisch und Eier ist.
Welche Lebensmittelkategorie wächst bei der Pathogen-Testung am schnellsten?
Milchprodukte werden voraussichtlich bis 2031 mit einer CAGR von 8,42 % wachsen, unterstützt durch eine verstärkte Umgebungsüberwachung nach jüngsten Ausbruchsereignissen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 8,57 % wachsen, unterstützt durch neue molekulare Testinfrastruktur und sich ändernde Compliance-Anforderungen.