
Marktgröße und Marktanteil für Lebensmittelauthentizität
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 8.82 Milliarden US-Dollar |
| Marktgröße (2031) | 12.73 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lebensmittelauthentizität von Mordor Intelligence
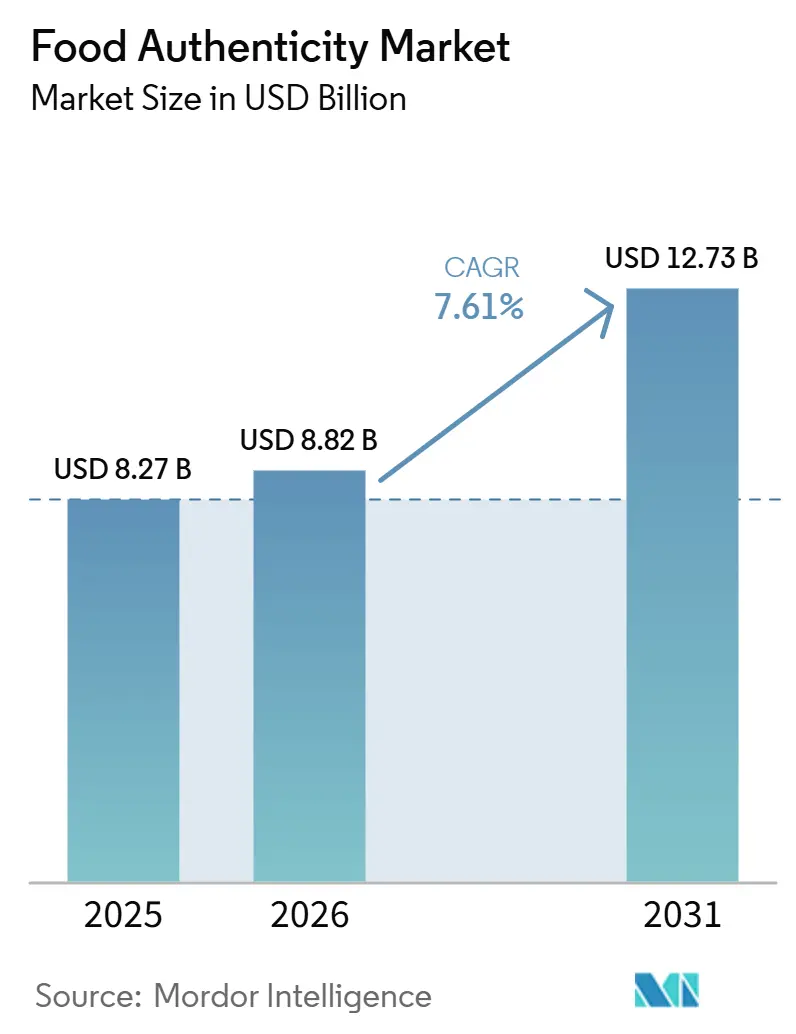
Der Markt für Lebensmittelauthentizität wurde im Jahr 2025 auf 8,27 Milliarden USD geschätzt und wird voraussichtlich im Jahr 2026 einen Wert von 8,82 Milliarden USD erreichen, mit einer Prognose auf 12,73 Milliarden USD bis 2031, was einem CAGR von 7,61 % im Zeitraum 2026–2031 entspricht. Das Marktwachstum wird durch die zunehmende Häufigkeit von Lebensmittelbetrug und -verfälschung, immer strengere Lebensmittelsicherheits- und Rückverfolgbarkeitsvorschriften sowie die wachsende Verbrauchernachfrage nach transparenter Zutatenbeschaffung und verifizierter Produktherkunft angetrieben. Die Einführung fortschrittlicher analytischer Technologien stärkt die Überprüfung der Lebensmittelauthentizität in globalen Lieferketten weiter. Darüber hinaus beschleunigt die Ausweitung von Premium- und zertifizierten Lebensmittelprodukten in Verbindung mit kontinuierlichen Investitionen in Laborinfrastruktur, molekulare Diagnostik und digitale Herkunftslösungen die weltweite Einführung von Tests zur Lebensmittelauthentizität.
Wichtigste Erkenntnisse des Berichts
- Nach Zieltestung hielt die Verfälschungsprüfung im Jahr 2025 einen Marktanteil von 39,82 % am Markt für Lebensmittelauthentizitätstests, während die Überprüfung von Herkunftsland und Alterung bis 2031 voraussichtlich mit einem CAGR von 8,55 % wachsen wird.
- Nach Technologie entfiel auf die Polymerase-Kettenreaktion (PCR) im Jahr 2025 ein Marktanteil von 34,56 % am Markt für Lebensmittelauthentizitätstests, während die Flüssigchromatographie-Massenspektrometrie bis 2031 voraussichtlich mit einem CAGR von 8,87 % wachsen wird.
- Nach Lebensmittelkategorie entfielen auf Fleisch und Fleischerzeugnisse im Jahr 2025 31,73 % des Marktanteils am Markt für Lebensmittelauthentizitätstests, während Getränke bis 2031 voraussichtlich einen CAGR von 9,09 % verzeichnen werden.
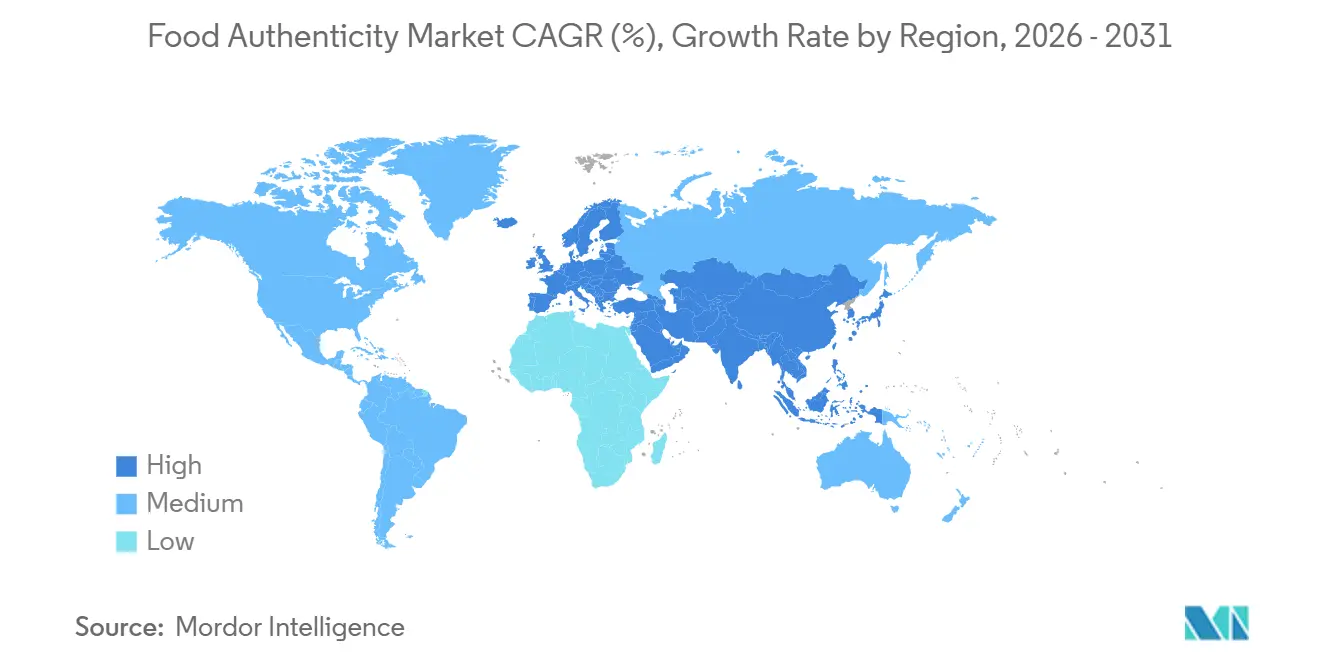
- Nach Geografie repräsentierte Europa im Jahr 2025 35,64 % des Marktanteils am Markt für Lebensmittelauthentizitätstests, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 8,13 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Lebensmittelbetrug und zunehmende Lebensmittelverfälschung | +1.8% | Global, konzentrierte Vorkommen in Europa, Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Strenge Lebensmittelsicherheits- und Rückverfolgbarkeitsvorschriften | +1.5% | Europa (EU 2017/625, PDO/PGI), Nordamerika (FSMA), Asien-Pazifik (nationale Standards Chinas) | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Zutaten-Transparenz | +1.0% | Nordamerika und Europa als Kernmärkte; Ausweitung auf Premium-Segmente in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte Lebensmittelauthentifizierung und digitale Rückverfolgbarkeit | +0.9% | Global; frühe Dynamik in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung von Premium- und zertifizierten Lebensmittelprodukten | +0.8% | Europa (PDO/PGI), Nordamerika, Exportkorridore in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmende Komplexität globaler Lebensmittellieferketten | +0.7% | Global; ausgeprägt in den Korridoren Südamerika–Europa und Asien-Pazifik–Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Lebensmittelbetrug und zunehmende Lebensmittelverfälschung
Die zunehmende Häufigkeit von Lebensmittelbetrug und -verfälschung ist ein wesentlicher Treiber des Marktes für Lebensmittelauthentizität. Betrügerische Praktiken wie Zutatensubstitution, Verdünnung, gefälschte Kennzeichnung, Falschdarstellung der geografischen Herkunft und die Zugabe nicht zugelassener Substanzen gefährden weiterhin die Lebensmittelsicherheit, die Produktintegrität und das Verbrauchervertrauen. Da diese Praktiken in Umfang und Komplexität zunehmen, hat sich die Nachfrage nach zuverlässiger Authentizitätsüberprüfung in der Lebensmittellieferkette intensiviert. Als Reaktion darauf weiten Lebensmittelhersteller, Regulierungsbehörden, Zertifizierungsstellen und Prüflabore ihre Einführung fortschrittlicher analytischer Technologien aus, um Authentizitätsverstöße zu erkennen, die Lieferantenüberprüfung zu stärken, die Einhaltung regulatorischer Standards sicherzustellen, Reputations- und Finanzrisiken zu mindern und das Verbrauchervertrauen in Markenlebensmittelprodukte aufrechtzuerhalten.
Strenge Lebensmittelsicherheits- und Rückverfolgbarkeitsvorschriften
Strenge Lebensmittelsicherheits- und Rückverfolgbarkeitsvorschriften treiben das Wachstum im Markt für Lebensmittelauthentizität voran, indem sie Lebensmittelunternehmen dazu verpflichten, robuste Verifizierungs-, Dokumentations- und risikobasierte Überwachungssysteme in der gesamten Lieferkette zu implementieren. Regulierungsbehörden verschärfen die Anforderungen an Authentizitätstests, Lieferantenüberprüfung und lückenlose Rückverfolgbarkeit, um Lebensmittelbetrug zu verhindern, die Produktintegrität zu verbessern und den Verbraucherschutz zu stärken. Diese sich weiterentwickelnden Compliance-Anforderungen ermutigen Lebensmittelhersteller und Prüflabore, in fortschrittliche Authentifizierungstechnologien und Rückverfolgbarkeitslösungen zu investieren. So verpflichtet beispielsweise in den Vereinigten Staaten der Lebensmittelsicherheitsmodernisierungsgesetz (FSMA) Lebensmittelbetriebe dazu, Schwachstellenbewertungen für wirtschaftlich motivierte Verfälschung gemäß der Regel zur absichtlichen Verfälschung durchzuführen und Minderungsstrategien für identifizierte Schwachstellen umzusetzen, was die Notwendigkeit routinemäßiger Lebensmittelauthentizitätstests und umfassender Rückverfolgbarkeitssysteme unterstreicht [1].
Wachsende Nachfrage nach Zutaten-Transparenz
Die wachsende Nachfrage nach Zutaten-Transparenz ist ein bedeutender Treiber des Marktes für Lebensmittelauthentizität, da Verbraucher zunehmend klare, überprüfbare Informationen über Herkunft, Zusammensetzung und Beschaffung von Lebensmittelprodukten suchen. Dieser Wandel ermutigt Lebensmittelhersteller, die Transparenz der Lieferkette zu stärken, die Rückverfolgbarkeit von Produkten zu verbessern und wissenschaftlich validierte Authentizitätstests zur Unterstützung von Kennzeichnungsangaben einzuführen. Regulatorischer Druck und aufsehenerregende Lebensmittelbetrugsfälle haben diesen Trend weiter beschleunigt und Unternehmen dazu veranlasst, eine größere Rechenschaftspflicht in ihren Lieferketten zu demonstrieren. Als Reaktion darauf investieren Unternehmen in digitale Rückverfolgbarkeitsplattformen, Zutatenverifizierungssysteme und fortschrittliche analytische Technologien wie DNA-basierte Tests, Isotopenanalyse und Spektroskopie, um die Transparenz zu verbessern, das Verbrauchervertrauen aufzubauen und ihre Produkte in einem qualitätsbewussten Markt zu differenzieren.
KI-gestützte Lebensmittelauthentifizierung und digitale Rückverfolgbarkeit
Die Integration von künstlicher Intelligenz (KI) und digitalen Rückverfolgbarkeitstechnologien entwickelt sich zu einem wichtigen Treiber des Marktes für Lebensmittelauthentizität. Diese Technologien ermöglichen Echtzeit-Überwachung, schnelle Betrugserkennung und lückenlose Transparenz in komplexen Lebensmittellieferketten. KI-gestützte Analysen in Kombination mit digitalen Herkunftsnachweisen und Rückverfolgbarkeitsplattformen ermöglichen es Lebensmittelunternehmen und Regulierungsbehörden, Anomalien zu identifizieren, die Produktauthentizität zu überprüfen, die Lieferantenaufsicht zu stärken und die Geschwindigkeit und Genauigkeit von Authentizitätsuntersuchungen zu verbessern. So startete beispielsweise im März 2026 die Europäische Kommission TraceMap, eine KI-gestützte Rückverfolgbarkeitsplattform, die Behörden dabei helfen soll, Lebensmittelbetrug, kontaminierte Lebensmittel und potenzielle Ausbrüche lebensmittelbedingter Erkrankungen in Europa schneller zu erkennen. Die Plattform nutzt KI-gestützte Datenanalyse und digitale Rückverfolgbarkeit, um die Überprüfung der Lebensmittelauthentizität zu stärken und die regulatorische Reaktion zu beschleunigen, was die Einführung fortschrittlicher Lebensmittelauthentifizierungslösungen weiter vorantreibt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Authentizitätstests | -0.7% | Kernmärkte Asien-Pazifik, Südamerika; betrifft KMU-Hersteller weltweit | Kurzfristig (≤ 2 Jahre) |
| Mangel an standardisierten globalen Authentifizierungsprotokollen | -0.5% | Global; am ausgeprägtesten im grenzüberschreitenden Handel Europa–Asien-Pazifik–Nordamerika | Langfristig (≥ 4 Jahre) |
| Komplexität der mehrstufigen Lieferkettenüberprüfung | -0.6% | Global; ausgeprägt in den Korridoren Südamerika–Europa und Asien-Pazifik–Nordamerika | Mittelfristig (2–4 Jahre) |
| Lange Test- und Produktfreigabezeiträume | -0.4% | Nordamerika und Europa (Hochdurchsatzfertigung) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Authentizitätstests
Die hohen Kosten für fortschrittliche Lebensmittelauthentizitätstests bleiben ein erhebliches Hemmnis für das Marktwachstum. Anspruchsvolle analytische Technologien erfordern erhebliche Investitionen in spezialisierte Laborinfrastruktur, hochpräzise Instrumente, Referenzmaterialien und laufende Wartung. Über die Investitionsausgaben hinaus erhöhen die Betriebskosten für Methodenvalidierung, Gerätekalibrierung, qualifiziertes Personal und Qualitätssicherung die Gesamtkosten für Authentizitätstests weiter. Diese finanziellen Hürden können die Einführung fortschrittlicher Testlösungen einschränken, insbesondere bei kleinen und mittelständischen Lebensmittelherstellern und regionalen Prüflaboren mit begrenzten Budgets. Infolgedessen greifen viele kleinere Marktteilnehmer möglicherweise auf weniger umfassende Testmethoden zurück, was die Zuverlässigkeit der Überprüfung der Lebensmittelauthentizität in der Lieferkette potenziell untergräbt.
Mangel an standardisierten globalen Authentifizierungsprotokollen
Das Fehlen standardisierter globaler Authentifizierungsprotokolle ist ein wesentliches Hemmnis für den Markt für Lebensmittelauthentizität. Unterschiede in Testmethoden, Referenzmaterialien, regulatorischen Anforderungen und Akzeptanzkriterien zwischen den Ländern führen zu Inkonsistenzen bei der Authentizitätsüberprüfung. Ohne global harmonisierte Protokolle ist der Vergleich analytischer Ergebnisse zwischen Laboren schwierig, die grenzüberschreitende Compliance wird komplexer, und Lebensmittelhersteller müssen häufig mehrere Tests durchführen, um unterschiedlichen regulatorischen und Kundenanforderungen gerecht zu werden. Dieser Mangel an Einheitlichkeit erhöht die Betriebskosten, verlängert die Zertifizierungszeiträume und begrenzt die Skalierbarkeit von Lebensmittelauthentizitätsprogrammen in internationalen Lieferketten. Bis Regulierungsbehörden und Branchenakteure gemeinsame Standards abstimmen, werden diese Ineffizienzen das Marktwachstum weiterhin behindern und das Vertrauen in die grenzüberschreitende Lebensmittelauthentizitätssicherung untergraben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zieltestung:
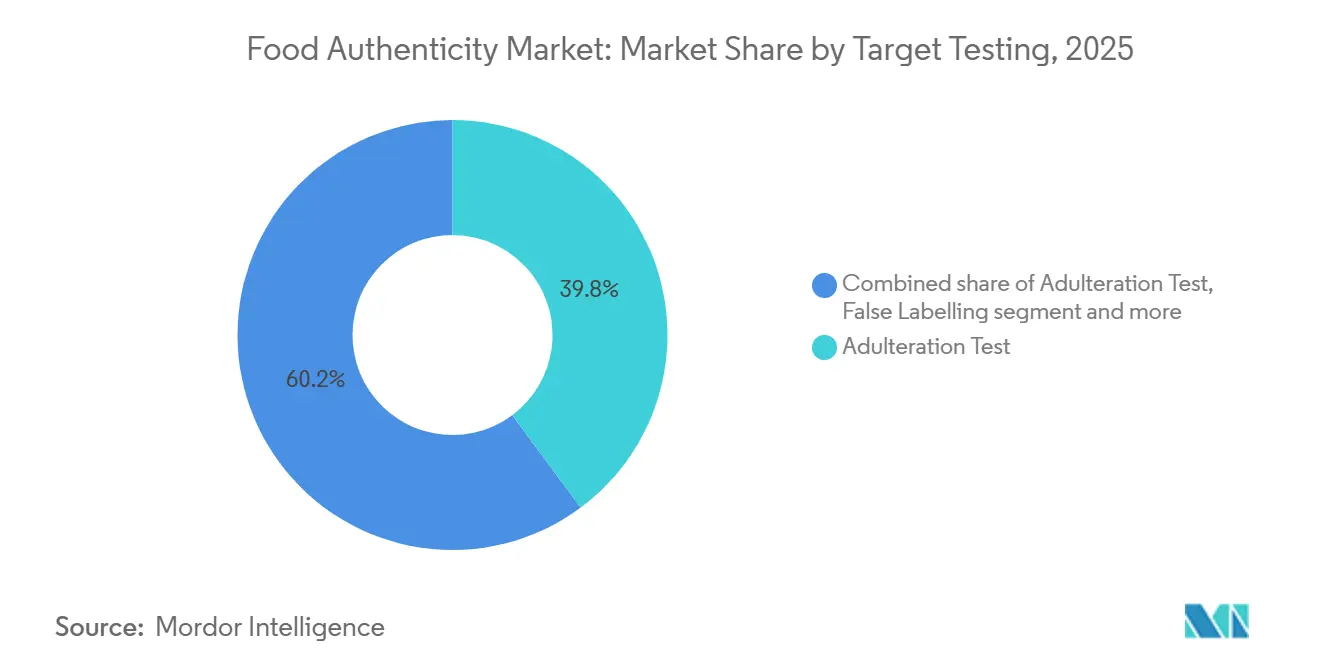
Verfälschungsprüfung verankert das Volumen, Herkunftsüberprüfung gewinnt an DynamikVerfälschungsprüfungen hielten im Jahr 2025 einen Anteil von 39,82 % am Zieltestungssegment, was auf ihre wesentliche Rolle bei der Wahrung der Lebensmittelintegrität und der Unterstützung risikobasierter Qualitätssicherung in der Lieferkette zurückzuführen ist. Hersteller führen zunehmend routinemäßige Authentizitätsüberprüfungen durch, um nicht autorisierte Substitutionen, Verunreinigungen und Qualitätsabweichungen zu identifizieren, bevor Produkte den Markt erreichen. Das Segment wird durch aktive regulatorische Durchsetzung gegen Lebensmittelbetrug weiter gestützt, was die Nachfrage nach laborgestützten Authentizitätstests weiterhin antreibt. So gab beispielsweise im Jahr 2025 die Nationale Lebensmittelkriminalitätseinheit des Vereinigten Königreichs zwei Lebensmittelkriminalitätswarnungen heraus, die sich gegen Dokumentenbetrug bei Laborzertifikaten und farbstoffverfälschten Safran richteten, was den anhaltenden regulatorischen Fokus auf die Erkennung von Verfälschungen unterstreicht und die Notwendigkeit fortlaufender Authentizitätstests bekräftigt [2].
Die Überprüfung von Herkunftsland und Alterung wird voraussichtlich bis 2031 den schnellsten CAGR von 8,55 % verzeichnen, angetrieben durch die wachsende Bedeutung der Herkunftsüberprüfung und der Produktionshistorie in der globalen Lebensmittellieferkette. Lebensmittelunternehmen stärken Herkunftsdokumentation und Altersüberprüfungsprozesse, um die Transparenz der Lieferkette zu verbessern, die Produktdifferenzierung zu unterstützen und die Konsistenz zwischen deklarierten und tatsächlichen Produktattributen sicherzustellen. Die zunehmende Einführung digitaler Rückverfolgbarkeitsplattformen, blockchain-gestützter Herkunftsnachweise und wissenschaftlicher Herkunftsüberprüfungstechniken beschleunigt die Nachfrage nach der Überprüfung von Herkunftsland und Alterung als Teil umfassender Lebensmittelauthentizitätsprogramme weiter.



Nach Technologie:
PCR liefert Skalierbarkeit, LC-MS erschließt KomplexitätDie Polymerase-Kettenreaktion (PCR) entfiel im Jahr 2025 auf 34,56 % des Technologiesegments, was auf ihre hohe Genauigkeit, Reproduzierbarkeit und Fähigkeit zurückzuführen ist, zuverlässige Authentizitätsergebnisse in verschiedenen Lebensmittelmatrizen zu liefern. Die Technologie hat sich aufgrund ihrer standardisierten Testprotokolle, schnellen Durchlaufzeiten und Kompatibilität mit regulatorischen Qualitätssicherungsanforderungen zu einer bevorzugten analytischen Methode entwickelt. Kontinuierliche Verbesserungen in molekularen Testabläufen, Laborautomatisierung und Hochdurchsatzanalysen haben die PCR-Einführung weiter gestärkt und ermöglichen es Lebensmittelprüflaboren, große Probenmengen effizient zu verarbeiten und dabei eine konsistente analytische Leistung aufrechtzuerhalten.
Die Flüssigchromatographie-Massenspektrometrie (LC-MS) wird voraussichtlich bis 2031 den schnellsten CAGR von 8,87 % verzeichnen, was auf ihre außergewöhnliche analytische Empfindlichkeit und Fähigkeit zurückzuführen ist, eine breite Palette chemischer Verbindungen gleichzeitig mit hoher Präzision zu identifizieren und zu quantifizieren. Die Technologie wird zunehmend eingesetzt, da Lebensmittelauthentizitätsbewertungen eine umfassendere Profilierung komplexer Lebensmittelmatrizen und die Erkennung von Zusammensetzungsunterschieden auf Spurenebene erfordern. Kontinuierliche Fortschritte bei hochauflösenden Instrumenten, automatisierten Arbeitsabläufen und Datenverarbeitungsfähigkeiten verbessern die Testeffizienz weiter und ermöglichen es Laboren, schnellere, genauere und reproduzierbarere Authentizitätsanalysen zu liefern.
Nach Lebensmittelkategorie:
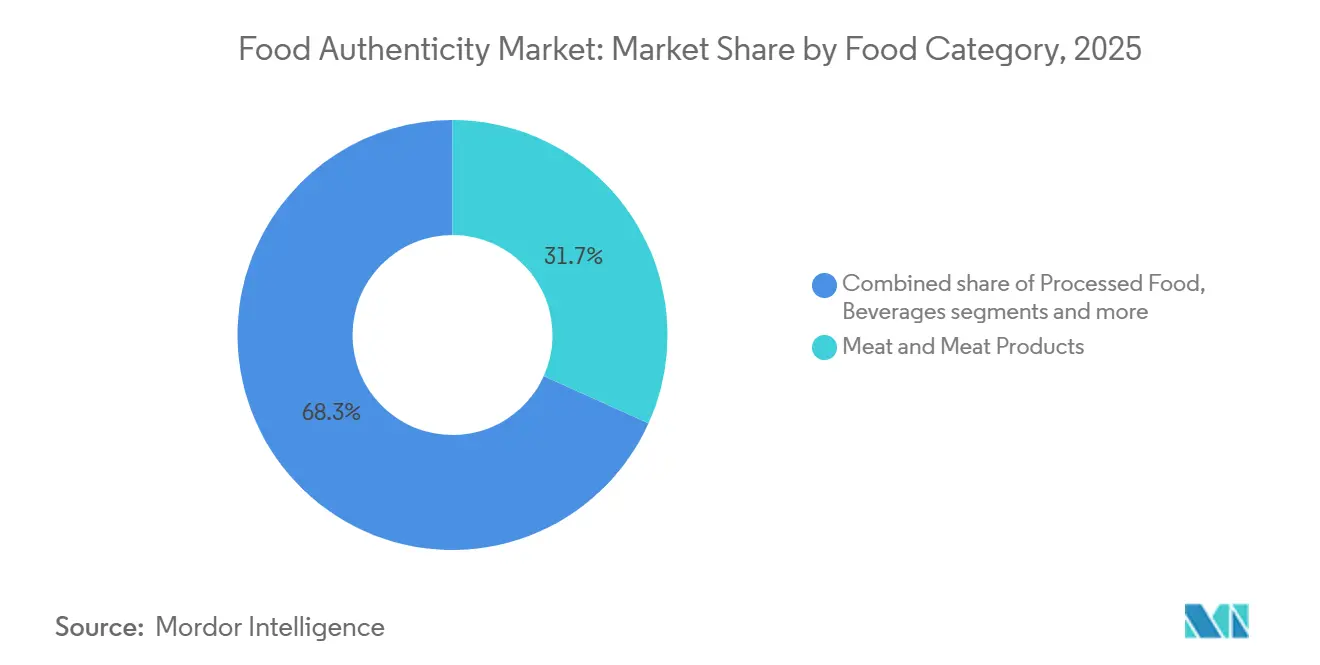
Fleischtests behaupten die Führungsposition, Getränke beschleunigen sichFleisch und Fleischerzeugnisse entfielen im Jahr 2025 auf 31,73 % des Lebensmittelkategoriesegments, was auf strenge Authentizitätsanforderungen zurückzuführen ist, die mit komplexen tierischen Proteinlieferketten und mehrstufigen Verarbeitungsvorgängen verbunden sind. Die Kategorie erfordert eine kontinuierliche Überprüfung, um die deklarierte Produktzusammensetzung, die Zutatenintegrität und die Einhaltung von Qualitätsstandards von der Rohstoffbeschaffung bis zur Endproduktion sicherzustellen. Die weit verbreitete Implementierung risikobasierter Qualitätsmanagementsysteme, Lieferantenüberprüfungsprogramme und routinemäßiger Laborüberwachung hat Authentizitätstests zu einem integralen Bestandteil der Fleischqualitätssicherung gemacht. Darüber hinaus ermöglicht die Verfügbarkeit gut etablierter molekularer und analytischer Testmethoden eine zuverlässige und reproduzierbare Überprüfung, was die dominante Position der Kategorie im Markt für Lebensmittelauthentizität stärkt.
Getränke werden voraussichtlich bis 2031 den schnellsten CAGR von 9,09 % verzeichnen, angetrieben durch die zunehmende Einführung fortschrittlicher analytischer Technologien, die in der Lage sind, subtile Zusammensetzungsunterschiede, Zutatensubstitutionen und Formulierungsinkonsistenzen in komplexen flüssigen Matrizen zu erkennen. Das Segment profitiert von kontinuierlichen Verbesserungen bei hochauflösenden analytischen Instrumenten, die schnellere und präzisere Authentizitätsbewertungen ermöglichen und gleichzeitig sich weiterentwickelnde Qualitätssicherungs- und Rückverfolgbarkeitsanforderungen unterstützen. Segmentübergreifende Fortschritte bei der Lebensmittelauthentifizierung beschleunigen auch die Innovation bei Getränketests. So koordinierte beispielsweise die Europäische Union Untersuchungen zur Honigverfälschung mithilfe der Flüssigchromatographie-Hochauflösungsmassenspektrometrie (LC-HRMS), um Zuckersiruszusätze zu erkennen, und die durch diese Initiativen entwickelten analytischen Methoden werden zunehmend zur Authentifizierung hochwertiger Getränkeprodukte adaptiert.

Geografische Analyse
Europäischer Markt für Lebensmittelauthentizität
Europa hielt im Jahr 2025 einen Anteil von 35,64 % am globalen Markt für Lebensmittelauthentizität, gestützt durch einen der umfassendsten regulatorischen Rahmen für Lebensmittelsicherheit und -authentizität weltweit, eine ausgereifte Laborinfrastruktur sowie eine enge Zusammenarbeit zwischen Regulierungsbehörden, Forschungseinrichtungen und akkreditierten Prüflaboratorien. Die Region hat strenge Überwachungsprogramme, standardisierte analytische Methoden und kontinuierliche Überwachungsmechanismen etabliert, die eine routinemäßige Authentizitätsprüfung entlang der gesamten Lebensmittellieferkette vorantreiben. Laufende Investitionen in fortschrittliche Analysetechnologien, digitale Rückverfolgbarkeitssysteme und harmonisierte Prüfprotokolle stärken weiterhin Europas Position im Bereich der Lebensmittelauthentizitätsprüfung und Betrugsprävention.
Markt für Lebensmittelauthentizität im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 die höchste CAGR von 8,13 % verzeichnen, angetrieben durch die rasche Modernisierung der Lebensmittelsicherheitssysteme, den Ausbau akkreditierter Prüfinfrastrukturen und die Stärkung nationaler Lebensmittelqualitätsstandards in der gesamten Region. Regierungen führen kontinuierlich aktualisierte regulatorische Anforderungen ein und erweitern die Laborkapazitäten, um die Überprüfung der Lebensmittelauthentizität und die Transparenz der Lieferkette zu verbessern. Die zunehmende Einführung fortschrittlicher molekularer und analytischer Prüftechnologien in Verbindung mit einer verstärkten regulatorischen Aufsicht beschleunigt das Marktwachstum. So hat beispielsweise die Nationale Gesundheitskommission Chinas (NHC) am 27. März 2025 offiziell 50 neue nationale Lebensmittelsicherheitsstandards herausgegeben und damit den regulatorischen Rahmen des Landes weiter gestärkt sowie die Nachfrage nach Lebensmittelauthentizitätsprüfungen und Compliance-Dienstleistungen erhöht [3].
Markt für Lebensmittelauthentizität in Nord- und Südamerika sowie im Nahen Osten und Afrika
Nordamerika bleibt ein reifer Markt, der durch eine weit verbreitete Nutzung fortschrittlicher Analysetechnologien, gut etablierte Akkreditierungssysteme und kontinuierliche Investitionen in Lösungen der nächsten Generation zur Lebensmittelauthentifizierung gekennzeichnet ist. Südamerika sowie der Nahe Osten und Afrika repräsentieren derzeit kleinere Anteile am globalen Markt, werden jedoch voraussichtlich ein überdurchschnittliches langfristiges Wachstum verzeichnen. Der Ausbau der Lebensmittelsicherheitsvorschriften, die zunehmende Einrichtung akkreditierter Prüflaboratorien, die Modernisierung der Qualitätskontrollinfrastruktur und die wachsende Angleichung an internationale Standards für Lebensmittelauthentizität treiben die Marktentwicklung in diesen Regionen voran.
Wettbewerbslandschaft
Marktkonzentration
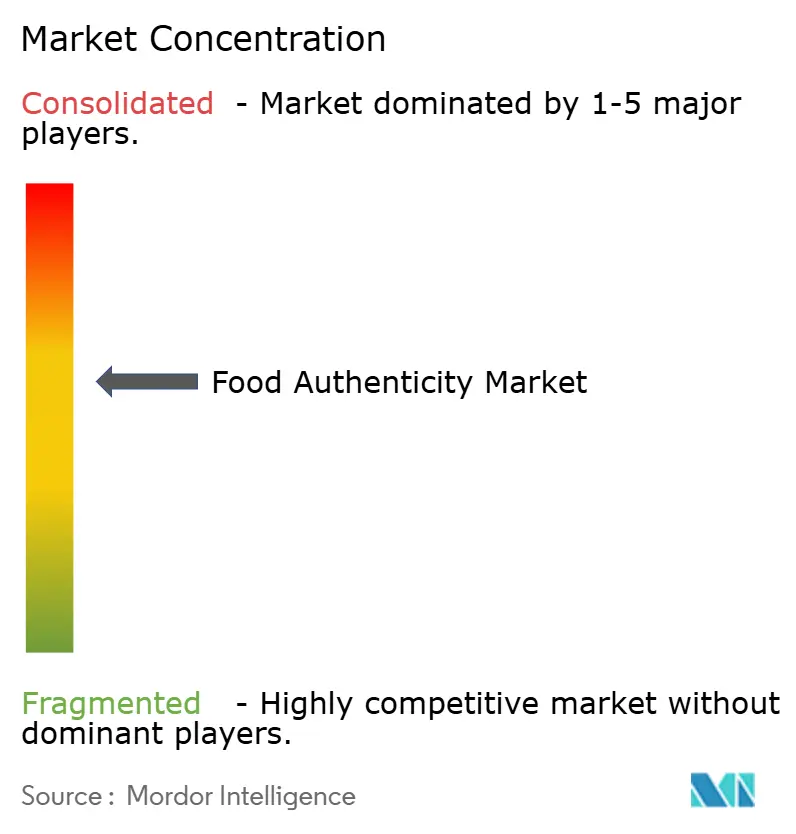
Der globale Markt für Lebensmittelauthentizität ist mäßig konsolidiert, mit einer Mischung aus globalen Test-, Inspektions- und Zertifizierungsunternehmen (TIC) und Unternehmen für analytische Technologien, die auf der Grundlage von Labornetzwerken, technischem Fachwissen, regulatorischen Compliance-Fähigkeiten und Dienstleistungsportfolios konkurrieren. Wichtige Akteure wie Eurofins Scientific SE, SGS SA, Intertek Group plc, Thermo Fisher Scientific Inc. und ALS Limited haben durch umfangreiche akkreditierte Labornetzwerke, fortschrittliche analytische Technologien und eine breite geografische Präsenz starke Marktpositionen aufgebaut. Der Wettbewerb konzentriert sich zunehmend auf den Ausbau von Testkapazitäten, die Stärkung digitaler Rückverfolgbarkeitslösungen, die Verbesserung der Laborautomatisierung und die Erfüllung sich weiterentwickelnder globaler Lebensmittelauthentizitätsvorschriften.
Ein wichtiger Bereich der Wettbewerbsdifferenzierung ist die Schnittstelle zwischen blockchain-gestützter Rückverfolgbarkeit und akkreditierten Labortests. Kein Marktteilnehmer hat bisher eine vollständig integrierte, international standardisierte Lösung etabliert, die lückenlose digitale Herkunftsnachweise mit laborverifizierten Authentizitätsdaten kombiniert. Da Lebensmittelhersteller eine größere Transparenz der Lieferkette und Echtzeit-Überprüfung anstreben, bietet diese Lücke eine erhebliche Chance für Unternehmen, sich durch integrierte Authentizitätsplattformen zu differenzieren, die digitale Rückverfolgbarkeit, analytische Tests und regulatorische Compliance kombinieren.
Über breite Testportfolios hinaus verfolgen Unternehmen auch spezialisierte Marktpositionen, um ihren Wettbewerbsvorteil zu stärken. Mehrere Akteure differenzieren sich durch Expertise in GVO-Tests, schneller Mykotoxinerkennung, Entwicklung zertifizierter Referenzmaterialien, fortschrittlicher molekularer Diagnostik und Forschungs- und Entwicklungsdienstleistungen (F&E) für die Lebensmittelindustrie. Investitionen in hochauflösende analytische Technologien, Automatisierung, KI-gestützte Dateninterpretation und maßgeschneiderte Authentizitätslösungen ermöglichen es Unternehmen, sich entwickelnde Kundenanforderungen zu erfüllen und gleichzeitig ihre Präsenz in hochwertigen Lebensmittelauthentifizierungsanwendungen auszubauen.
Marktführer für Lebensmittelauthentizität
-
Eurofins Scientific SE
-
SGS SA
-
Intertek Group plc
-
Thermo Fisher Scientific Inc.
-
ALS Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lebensmittelauthentizität Unternehmen in diesem Bericht
- Eurofins Scientific SE
- SGS SA
- Intertek Group plc
- Thermo Fisher Scientific Inc.
- ALS Limited
- Bureau Veritas SA
- Merieux NutriSciences Corporation
- TUV SUD AG
- LGC Science Group Ltd.
- Neogen Corporation
- NSF International
- FoodChain ID Group Inc.
- Romer Labs Diagnostic GmbH
- Bio-Rad Laboratories, Inc.
- Agilent Technologies, Inc.
- Waters Corporation
- Bruker Corporation
- Shimadzu Corporation
- Campden BRI
- AsureQuality Limited
Neueste Industrielle Entwicklungen in Markt für Lebensmittelauthentizität
- März 2026: SGS lancierte SGS Nexus, eine neue globale Lebensmittelintelligenzplattform, die durch die Integration seiner Regulierungsintelligenzlösung SGS Digicomply mit Agroknow, einem Anbieter von Lebensmittelsicherheitsanalysen und KI-gestützter Risikointelligenz, entwickelt wurde.
- November 2025: Intertek Group plc erwarb Suplilab, einen Anbieter von Lebensmittelsicherheits- und Medizinprodukte-Testdienstleistungen mit Sitz in San José, Costa Rica. Suplilab ist ein ATIC-Anbieter mit einer etablierten Marktposition und einer Wachstumshistorie in margenstarken Segmenten.
- Oktober 2025: Thermo Fisher Scientific stellte den Thermo Scientific Orbitrap Exploris EFOX Massendetektor vor, ein hochauflösendes Massenspektrometer (HRAM) auf Orbitrap-Basis, das speziell für Umwelt- und Lebensmittelsicherheitslabore entwickelt wurde.
Berichtsumfang des globalen Marktes für Lebensmittelauthentizität
Der Markt für Lebensmittelauthentizität bezieht sich auf die globale Branche für das Testen und Verfolgen von Lebensmittelprodukten, um sicherzustellen, dass sie authentisch, korrekt gekennzeichnet und frei von Verfälschungen sind. Der Markt für Lebensmittelauthentizität ist nach Zieltestung, Technologie, Lebensmittelkategorie und Geografie segmentiert. Basierend auf der Zieltestung ist der Markt in Fleischspeziation, Herkunftsland und Alterung, Verfälschungstest und Falschkennzeichnung segmentiert. Basierend auf der Technologie ist der Markt in Polymerase-Kettenreaktion (PCR), Flüssigchromatographie-Massenspektrometrie, Isotopenverhältnis-Massenspektrometrie, Immunoassay-basiert/ELISA (Enzymgebundener Immunosorbens-Assay) und andere segmentiert. Basierend auf der Lebensmittelkategorie ist der Markt in Fleisch und Fleischerzeugnisse, Milch und Milcherzeugnisse, Getreide, Körner und Hülsenfrüchte, Verarbeitete Lebensmittel, Getränke, Meeresfrüchte und andere segmentiert. Basierend auf der Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Für jedes Segment wurden die Marktgröße und -prognose auf der Grundlage des Wertes (in Millionen USD) ermittelt.
Segmentierungsübersicht
| Fleischspeziation |
| Herkunftsland und Alterung |
| Verfälschungstest |
| Falschkennzeichnung |
| Polymerase-Kettenreaktion (PCR) |
| Flüssigchromatographie-Massenspektrometrie |
| Isotopenverhältnis-Massenspektrometrie |
| Immunoassay-basiert/ELISA (Enzymgebundener Immunosorbens-Assay) |
| Sonstige |
| Fleisch und Fleischerzeugnisse |
| Milch und Milcherzeugnisse |
| Getreide, Körner und Hülsenfrüchte |
| Verarbeitete Lebensmittel |
| Getränke |
| Meeresfrüchte |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Zieltestung | Fleischspeziation | |
| Herkunftsland und Alterung | ||
| Verfälschungstest | ||
| Falschkennzeichnung | ||
| Nach Technologie | Polymerase-Kettenreaktion (PCR) | |
| Flüssigchromatographie-Massenspektrometrie | ||
| Isotopenverhältnis-Massenspektrometrie | ||
| Immunoassay-basiert/ELISA (Enzymgebundener Immunosorbens-Assay) | ||
| Sonstige | ||
| Nach Lebensmittelkategorie | Fleisch und Fleischerzeugnisse | |
| Milch und Milcherzeugnisse | ||
| Getreide, Körner und Hülsenfrüchte | ||
| Verarbeitete Lebensmittel | ||
| Getränke | ||
| Meeresfrüchte | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte Markt für Lebensmittelauthentizitätstests bis 2031?
Der Markt für Lebensmittelauthentizitätstests wird voraussichtlich bis 2031 einen Wert von 12,73 Milliarden USD erreichen, ausgehend von 8,82 Milliarden USD im Jahr 2026 bei einem CAGR von 7,61 %.
Welcher Testtyp hat den größten Anteil an der Nachfrage nach Lebensmittelauthentizitätstests?
Verfälschungstests hatten den größten Anteil und machten im Jahr 2025 39,82 % des Zieltestungssegments aus.
Welche Technologie für Lebensmittelauthentizitätstests wächst am schnellsten?
LC-MS ist die am schnellsten wachsende Technologie mit einem erwarteten CAGR von 8,87 % bis 2031, unterstützt durch ihren Einsatz bei der Analyse verarbeiteter und gekochter Lebensmittel.
Welche Lebensmittelkategorie erfordert die meisten Authentizitätstests?
Fleisch und Fleischerzeugnisse führten das Lebensmittelkategoriesegment mit einem Anteil von 31,73 % im Jahr 2025 an, bedingt durch Risiken der Artensubstitution und regulatorische Kontrolle.