
Modeinzelhandel Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 2.98 Billionen US-Dollar |
| Marktgröße (2031) | 3.76 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Modeinzelhandel Marktanalyse von Mordor Intelligence
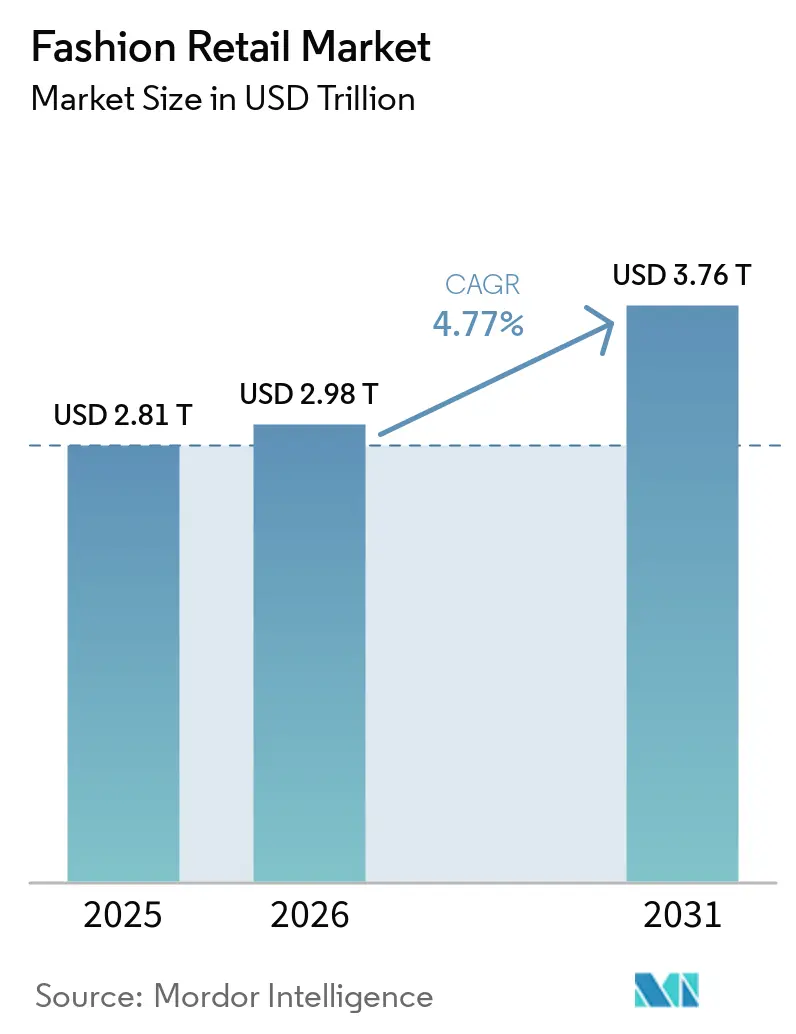
Die Modeinzelhandel Marktgröße wird voraussichtlich von 2,81 Billionen USD im Jahr 2025 und 2,98 Billionen USD im Jahr 2026 auf 3,76 Billionen USD bis 2031 expandieren und dabei zwischen 2026 und 2031 eine CAGR von 4,77 % verzeichnen.
Der globale Modeinzelhandel Markt expandiert stetig, obwohl das Wachstum ungleichmäßig bleibt, da Frachtunterbrechungen, Kostendruck und eine vorsichtige Verbraucherstimmung in mehreren reifen Volkswirtschaften die Nachfragestärke ausgleichen. Die anhaltende Nachfrage jüngerer Käufer, die städtische Expansion in aufstrebenden Volkswirtschaften und die fortgesetzte Verlagerung hin zu organisiertem Einzelhandel und digitalen Kanälen stützen weiterhin den Markt und halten seinen langfristigen Ausblick konstruktiv. Aus einer auf Indien ausgerichteten Forschungsperspektive bietet Asien-Pazifik das stärkste strukturelle Aufwärtspotenzial, wobei Indien als Volkswirtschaft mit hohem Wachstum im Bekleidungsbereich innerhalb des breiteren globalen Modeinzelhandel Marktes hervorsticht. Einzelhändler verändern auch ihre Wettbewerbsstrategien, indem sie Investitionen in Bestandstransparenz, Omnichannel-Ausführung, Erfüllungseffizienz und selektive internationale Expansion erhöhen. Gleichzeitig schafft die fragmentierte Struktur des globalen Modeinzelhandel Marktes Konsolidierungsmöglichkeiten in schwächeren Segmenten, während Akteure belohnt werden, die Margen durch verbesserte Beschaffung, stärkere Markenidentität und engere Kontrolle über Retouren und Nachschub schützen.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führte Bekleidung mit einem Umsatzanteil von 52,11 % im Jahr 2025, während Sportbekleidung und Aktivbekleidung bis 2031 voraussichtlich mit einer CAGR von 5,99 % expandieren wird.
- Nach Preissegment hielt Massenmarkt und Fast Fashion im Jahr 2025 einen Anteil von 58,83 % am globalen Modeinzelhandel Markt, während Mittelklasse und Premium mit einer prognostizierten CAGR von 5,52 % bis 2031 das höchste Wachstum verzeichnete.
- Nach Vertriebskanal entfiel auf Offline im Jahr 2025 ein Anteil von 68,72 % an der globalen Modeinzelhandel Marktgröße, während Online mit einer CAGR von 5,88 % bis 2031 voranschreitet.
- Nach Endnutzer hielt Damenmode im Jahr 2025 einen Anteil von 46,62 %, während Herrenmode voraussichtlich die schnellste CAGR von 6,29 % bis 2031 verzeichnen wird.
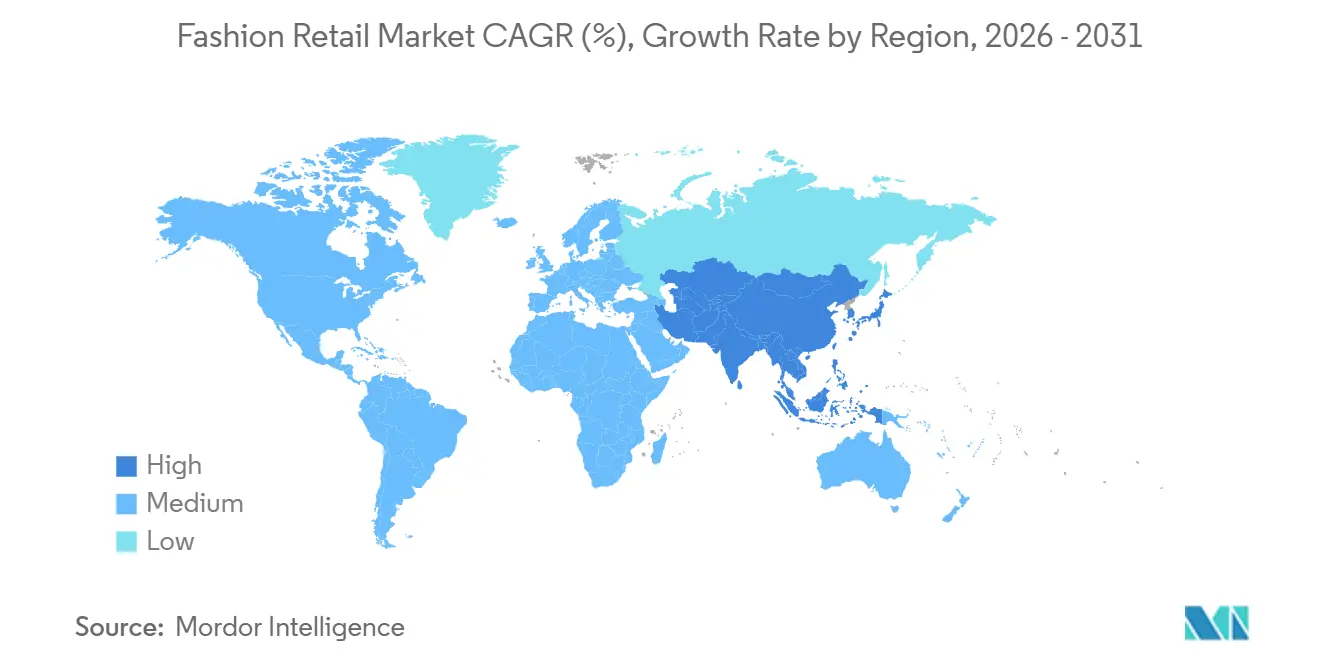
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 einen Anteil von 37,46 % und wird voraussichtlich auch die schnellste regionale CAGR von 5,16 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Durchdringung und Omnichannel-Konversion | +1.5% | Global, mit Schwerpunkt Asien-Pazifik sowie Ausstrahlungseffekten auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Bedarfsplanung und Personalisierung | +0.8% | Global, mit Nordamerika und Westeuropa als frühen Anwendern | Mittelfristig (2–4 Jahre) |
| Expansion von Wiederverkauf und zirkulärem Handel | +0.6% | Nordamerika, Europa, Asien-Pazifik einschließlich Japan, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Social Commerce und kreatorgeführte Produktentdeckung | +0.7% | Schwerpunkt Asien-Pazifik, Nordamerika, Ausstrahlungseffekte auf Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsorientierte Produkt- und Verpackungsgestaltung | +0.4% | Europa primär, global sekundär | Langfristig (≥ 4 Jahre) |
| Filialnetze neu positioniert als Erfüllungs- und Erlebnisknoten | +0.5% | Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Durchdringung und Omnichannel-Konversion
E-Commerce gestaltet den globalen Modeinzelhandel Markt weiterhin um, da die digitale Nachfrage keine separate Kanalgeschichte mehr ist und nun Teil des Betriebsmodells ist. Online-Kanäle machten im Jahr 2025 35 % bis 40 % des globalen Modeumsatzes aus, während Offline-Netzwerke wichtig blieben, da Filialen zunehmend Erfüllung, Retourenabwicklung und Markeninteraktion unterstützen. Diese Verschiebung ist bedeutsam, weil der Wert einer Filiale nun sowohl von der Verkaufsproduktivität als auch von der logistischen Nützlichkeit innerhalb des globalen Modeinzelhandel Marktes abhängt. 59 % der Modehändler versendeten im Jahr 2026 entweder aus Filialen oder hatten Rollout-Pläne abgeschlossen, was zeigt, wie schnell die Omnichannel-Ausführung von der Pilotphase zur Standardpraxis übergegangen ist. Einzelhändler, die weiterhin separate Bestandspools über Kanäle hinweg betreiben, werden wahrscheinlich mehr Routing-Ineffizienzen, schwächere Bestandstransparenz und langsamere Reaktionszeiten erleben, da der globale Modeinzelhandel Markt stärker integriert wird.
KI-gestützte Bedarfsplanung und Personalisierung
KI gewinnt im globalen Modeinzelhandel Markt an Relevanz, da Einzelhändler sie zur Verbesserung von Planungsentscheidungen einsetzen, nicht nur für das Kundenerlebnis. Prognosemodelle helfen dabei, überschüssige Bestände und Fehlbestände zu reduzieren und unterstützen direkt die Margen in einem Geschäft, in dem Preisabschläge die Rentabilität schnell untergraben können. Es wird auch festgestellt, dass Fusemachines im Juni 2026 bekannt gab, dass eine globale Bekleidungsmarke mit mehr als 2.000 Einzelhandelsstandorten ihre prädiktive und agentische KI-Plattform ausgewählt hat, um die SKU-Ebene der Bedarfsplanung im Einzelhandel, Großhandel und im Direktvertrieb an Verbraucher zu verbessern. Im Mai 2026 starteten OTB Group und Google Cloud KI-gestützte, hyperpersonalisierte Einkaufserlebnisse und virtuelle Anprobewerkzeuge, die Personalisierung direkter mit Passformvertrauen und Konversionsqualität verknüpfen. Langfristig wird der globale Modeinzelhandel Markt wahrscheinlich Unternehmen belohnen, die stärkere Bedarfserfassungs- und Produktabgleichsysteme aufbauen, da diese Werkzeuge den Abverkauf verbessern und die Kontrolle über Retouren unterstützen.
Expansion von Wiederverkauf und zirkulärem Handel
Wiederverkauf wird zu einem größeren Teil des globalen Modeinzelhandel Marktes, da Secondhand-Bekleidung in mehreren wichtigen Märkten schneller wächst als neue Bekleidung. ThredUps Wiederverkaufsbericht 2026 besagte, dass das Secondhand-Bekleidungssegment der Vereinigten Staaten im Jahr 2025 fast 4-mal schneller wuchs als der breitere Bekleidungseinzelhandelsmarkt, was bestätigt, dass die Kategorie eine strukturellere Position einnimmt und kein vorübergehender wertgetriebener Zyklus ist. Dieser Trend ist für den globalen Modeinzelhandel Markt bedeutsam, da Wiederverkauf nun die Markenentdeckung, die Kundenbindung und das Preisverhalten in Premium- und Mittelklassekategorien beeinflusst. Marken, die keine Wiederverkaufsstrategie entwickeln, riskieren, die Aufmerksamkeit der Kunden an Plattformen zu verlieren, die nun früher in der Kaufreise positioniert sind.
Social Commerce und kreatorgeführte Produktentdeckung
Social Commerce beeinflusst den globalen Modeinzelhandel Markt, indem er Entdeckung und Konversion innerhalb einer einzigen Oberfläche ermöglicht. Kreatorgeführtes Verkaufen komprimiert bereits den traditionellen Entscheidungsweg, insbesondere in Kategorien, in denen Styling, Passform und Trendsignalisierung das Impulskaufverhalten prägen. Dies ist in Asien-Pazifik bedeutsamer, wo Live-Commerce-Formate schneller gereift sind und wo Marken nun ein erprobtes Modell haben, um Inhalte in direkte Transaktionen umzuwandeln. Derselbe Ansatz breitet sich in den westlichen Modeinzelhandel aus, da Plattformen die Produktplatzierung, Affiliate-Links und Kreator-Storefronts einfacher skalierbar machen. Im globalen Modeinzelhandel Markt könnten Marken, die soziale Plattformen weiterhin nur als Marketingkanäle behandeln, gegenüber Wettbewerbern an Boden verlieren, die Kreatorinhalte direkter mit Bestand, Checkout und Erfüllung verbinden.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Retourenquoten und Kostendruck in der Rückwärtslogistik | -0.7% | Global, am stärksten in nordamerikanischen und europäischen Online-Märkten | Kurzfristig (≤ 2 Jahre) |
| Textilabfall, Rückverfolgbarkeit und Belastung durch die Einhaltung von Nachhaltigkeitsaussagen | -0.4% | Europa primär, global skalierend, da Rechtsordnungen analoge Rahmenbedingungen übernehmen | Langfristig (≥ 4 Jahre) |
| Margenkompression durch Preiskonkurrenz im Fast-Fashion-Bereich | -0.5% | Global, konzentriert in Massen- und Mittelmarktsegmenten | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Lieferkette, Vorlaufzeitrisiko und Bestandsveralterung | -0.6% | Global, am störendsten für Beschaffungskorridore in Südasien und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Retourenquoten und Kostendruck in der Rückwärtslogistik
Retouren bleiben eine der deutlichsten Einschränkungen im globalen Modeinzelhandel Markt, da Bekleidung ein hohes Fehlanpassungsrisiko in Bezug auf Passform, Stilerwartungen und diskretionäres Kaufverhalten aufweist. US-amerikanische Einzelhändler erwarteten im Jahr 2025 Warenretouren im Wert von 849,9 Milliarden USD, was 15,8 % des Jahresumsatzes entspricht, und die Online-Retourenquoten für Mode liegen durchschnittlich bei 30 % bis 40 %, verglichen mit 8 % bis 10 % bei stationären Käufen. Die Gesamtkosten für die Bearbeitung eines zurückgesandten Bekleidungsartikels erreichten im Jahr 2026 30 USD, was erheblichen Druck auf Kategorien mit niedrigerem Ticketpreis ausübt.[2] Diese Belastung verschlimmert sich, wenn Produkte nicht zum vollen Preis weiterverkauft werden können, da der Betriebsverlust Bearbeitungskosten, Preisabschlagsrisiko und gebundenes Betriebskapital umfasst. Für den globalen Modeinzelhandel Markt werden Einzelhändler, die Größenberatung, virtuelle Anprobe und die Rückgewinnung von Retouren im Geschäft verbessern, ihre Margen wahrscheinlich besser verteidigen als jene, die Retouren weiterhin als Back-End-Problem behandeln.
Textilabfall, Rückverfolgbarkeit und Belastung durch die Einhaltung von Nachhaltigkeitsaussagen
Der Compliance-Druck steigt im globalen Modeinzelhandel Markt, da Vorschriften über allgemeine Nachhaltigkeitsaussagen hinausgehen und produktspezifische Nachweise verlangen. Interteks Hinweis aus dem Jahr 2026 zur Bereitschaft für digitale Produktpässe zeigt, dass von Textil- und Bekleidungsunternehmen nun erwartet wird, die Materialrückverfolgbarkeit, Dokumentationsqualität und das Datenmanagement entlang der Lieferkette zu stärken. Dies erhöht die fixen Compliance-Kosten für Exporteure, Auftragshersteller und Marken, die in mehreren Märkten tätig sind, aber noch keine einheitlichen Datensysteme haben. Im globalen Modeinzelhandel Markt dürfte die Auswirkung auf kleinere Marken und fragmentierte Lieferanten schwerer wiegen, denen das Kapital und die Prozessdisziplin größerer multinationaler Konzerne fehlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
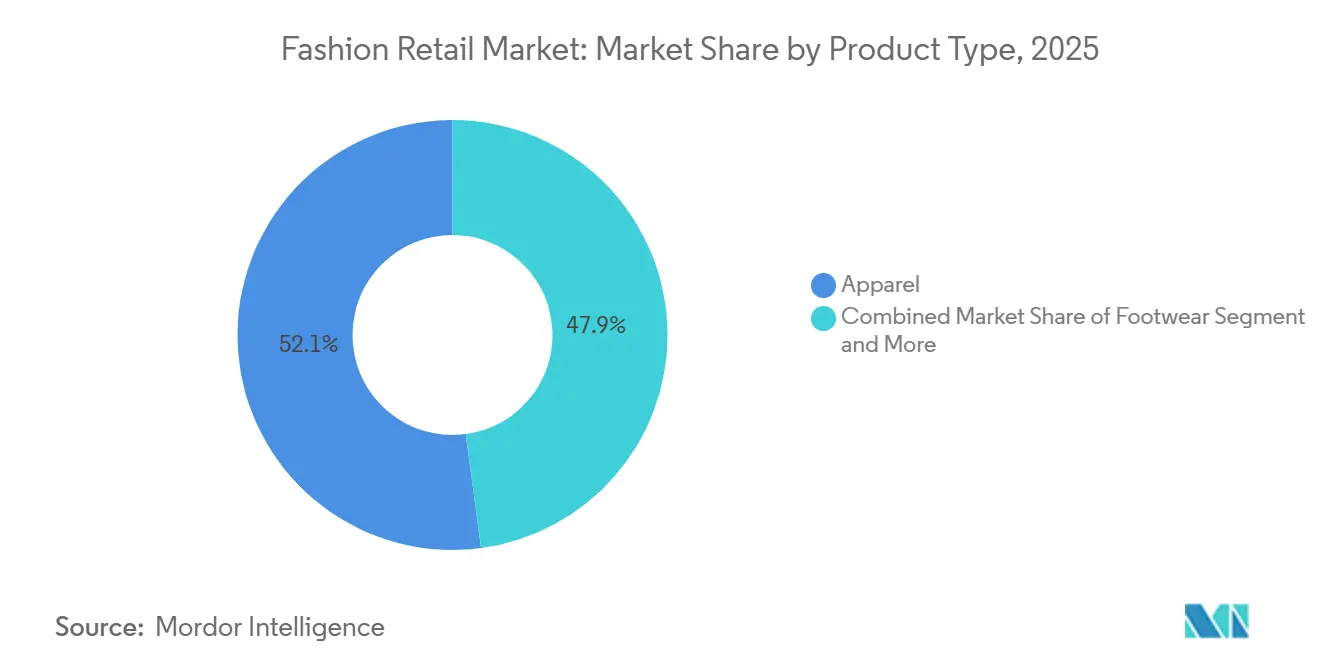
Sportbekleidung führt das Wachstum an, während Bekleidung den Anteil verankertBekleidung machte im Jahr 2025 52,11 % des globalen Modeinzelhandel Marktes aus und ist damit die größte Produktkategorie mit großem Abstand. Diese führende Position spiegelt den alltäglichen Charakter der Kategorie, ihre breite Reichweite über Einkommensgruppen hinweg und ihre Bedeutung sowohl im organisierten als auch im informellen Einzelhandelsformat wider. Schuhe, Modeaccessoires und Luxusmode bleiben bedeutende Teile des Produktmixes, aber ihre Nachfragemuster reagieren empfindlicher auf Preispositionierung, diskretionäre Ausgaben und Markentreue. Sportbekleidung und Aktivbekleidung sind die am schnellsten wachsenden Produktsegmente im globalen Modeinzelhandel Markt, mit einer prognostizierten CAGR von 5,99 % bis 2031. Dieses Wachstum zeigt, dass Verbraucher weiterhin Leistungsbekleidung, lässige Kleidung und komfortorientierte Mode zu einer einzigen Kaufgewohnheit verbinden, was stärkere Volumina und Wiederholungskäufe in dieser Kategorie unterstützt.
Die Nachfrage nach Sportbekleidung ist zunehmend an Gewebeleistung, Passform und anwendungsfallbezogenes Design geknüpft und nicht nur an Logoattraktivität. Eine Studie von Springer Nature aus dem Jahr 2025 zur Nachfrageprognose in der Mode unterstreicht diesen Punkt, indem sie zeigt, dass visuelle und produktbezogene Attribute wie Material, Passformgeometrie und Anlasskorrektheit zu stärkeren Signalen bei Neuprodukentscheidungen werden. Diese Produktlogik hilft zu erklären, warum Sportbekleidung ihre Rolle im globalen Modeinzelhandel Markt weiter ausbaut, selbst wenn andere Bekleidungskategorien schwächere Konversionsraten verzeichnen. Luxusmode bleibt wichtig, die Kategorie durchläuft jedoch einen schwierigeren Zyklus, der durch einen kreativen Neustart und langsamere Volumendynamik gekennzeichnet ist. Infolgedessen ist im globalen Modeinzelhandel Markt eine deutlichere Spaltung zwischen funktionalen Wachstumskategorien wie Sportbekleidung und Premiumkategorien zu beobachten, die weiterhin stärker auf Markenerneuerung und emotionale Relevanz angewiesen sind.



Nach Preissegment:
Massenmarkt behält seine Größe, während das Mittelklassesegment beschleunigtMassenmarkt und Fast Fashion machten im Jahr 2025 58,83 % des globalen Modeinzelhandel Marktanteils aus, was darauf hindeutet, dass wertorientiertes Einkaufen weiterhin den Großteil der Kategorienachfrage antreibt. Diese Größe ist in der breiten Verbraucherbasis preissensibler Haushalte, der Reichweite zugänglicher Formate und der Rolle von Mode als häufigem Kauf in aufstrebenden Märkten verwurzelt. Die Kategorie bleibt auch in entwickelten Märkten relevant, da sie häufig höherwertige Käufe ergänzt, anstatt als vollständiger Ersatz zu dienen. Gleichzeitig sind Mittelklasse und Premium die am schnellsten wachsenden Preissegmente im globalen Modeinzelhandel Markt, mit einer prognostizierten CAGR von 5,52 % bis 2031. Dies deutet darauf hin, dass viele Käufer bereit sind, selektiv aufzusteigen, wenn sie bessere Qualität, stärkeres Styling oder zuverlässigeren Markenwert sehen, ohne volle Luxuspreise zu zahlen.
Eine schrittweise Normalisierung im Ultra-Niedrigpreissegment, da Zollverschiebungen den früheren Preisvorteil einiger grenzüberschreitender Fast-Fashion-Ströme untergraben. Diese Veränderung könnte mehr Raum für inländische Wertanbieter schaffen, beseitigt jedoch nicht die grundlegende Intensität des Preiswettbewerbs im globalen Modeinzelhandel Markt. Luxus und Haute Couture bleiben am oberen Ende relevant, doch der aktuelle Zyklus erscheint weniger volumengetrieben und stärker abhängig von Markenausführung, Filialerlebnis und Knappheitsdisziplin. Die am stärksten exponierte Position liegt in der Mitte, wo Marken oft weder die Betriebseffizienz von Fast Fashion noch die Preissetzungsstärke von Luxus besitzen. Innerhalb des globalen Modeinzelhandel Marktes macht dies die Erfolgsgeschichte im Mittelklassesegment selektiver, mit stärkeren Ergebnissen, die wahrscheinlich für Marken zu erwarten sind, die eine schärfere Produktidentität mit besserer digitaler Distribution und einer klareren Preisarchitektur verbinden.
Nach Vertriebskanal:
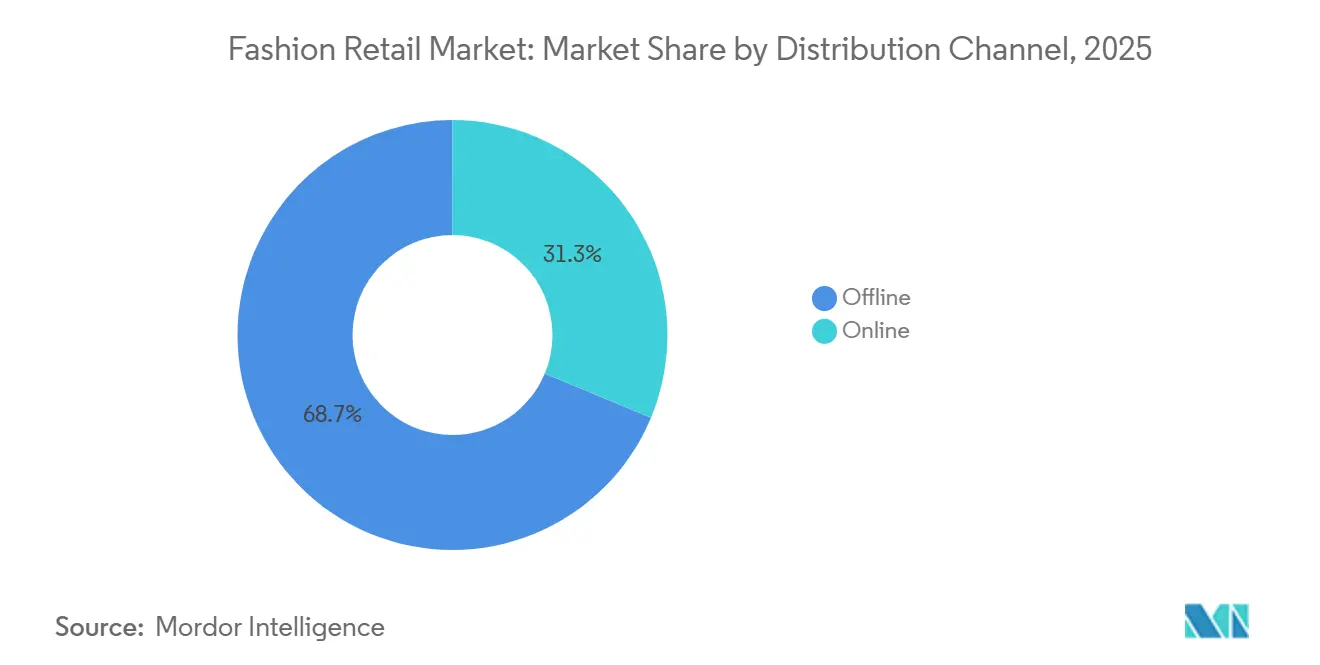
Offline hält die Mehrheit, während Online die Stückökonomie neu gestaltetOffline behielt im Jahr 2025 68,72 % des globalen Modeinzelhandel Marktanteils und bestätigt damit, dass der stationäre Einzelhandel weiterhin den Großteil der Modeausgaben ausmacht. Dies ist wichtig, weil der globale Modeinzelhandel Markt nicht auf eine einfache Ablösung von Filialen durch Online-Kanäle zusteuert. Stattdessen bewegt sich der Markt in Richtung Integration, bei der Filialen, Websites, Apps, soziale Oberflächen und Marktplatzangebote als verbundene Zugangspunkte funktionieren. Online bleibt der am schnellsten wachsende Kanal mit einer prognostizierten CAGR von 5,88 % bis 2031, was zeigt, woher das inkrementelle Wachstum wahrscheinlich kommen wird. Das Ergebnis ist eine Kanalstruktur, bei der die physische Größe groß bleibt, aber die digitale Ausführung zunehmend bestimmt, wie schnell Einzelhändler Nachfrage erfassen und Bestände verwalten können.
Die Wirtschaftlichkeit des Kanalmixes verändert sich, da Filialen nun neben dem Laufkundschaftsverkauf auch für Erfüllung, Retouren und lokalen Bestandsausgleich genutzt werden. Die Diskussion des Weltwirtschaftsforums aus dem Jahr 2026 über KI-gestützte Nachschubplanung und Computer Vision im Einzelhandel unterstützt die Ansicht, dass Filialen zu operativen Knotenpunkten werden und nicht zu Fixkostenverbindlichkeiten. Diese Verschiebung ist besonders relevant im globalen Modeinzelhandel Markt, da die Erwartungen an Same-Day- oder Schnelllieferungen weiter steigen, während die Kosten der Rückwärtslogistik erhöht bleiben. Social Commerce fügt der Distribution auch eine dritte Ebene hinzu, indem er Entdeckung, Empfehlung und Kauf in einem einzigen Weg kombiniert. Für den globalen Modeinzelhandel Markt werden die stärksten Akteure diejenigen sein, die Kanalkomplexität in bessere Bestandsproduktivität umwandeln können, anstatt einfach Berührungspunkte ohne Koordination zu erweitern.[3]

Nach Endnutzer:
Das schnellste Wachstum bei Herrenmode signalisiert eine Neuausrichtung der KategorieDamenmode hielt im Jahr 2025 46,62 % der Endnutzernachfrage und ist damit das größte Verbrauchersegment im globalen Modeinzelhandel Markt. Diese Größe spiegelt die historische Tiefe der Kategorie, häufige Stilrotationen und eine starke Präsenz in Massen-, Mittelklasse- und Premiummode wider. Kindermode bleibt das kleinste Endnutzersegment, profitiert jedoch von der langfristigen Formalisierung des Einzelhandels in Süd- und Südostasien. Herrenmode ist die am schnellsten wachsende Endnutzerkategorie im globalen Modeinzelhandel Markt, mit einer prognostizierten CAGR von 6,29 % bis 2031. Dies deutet auf eine breitere Verschiebung im Ausgabeverhalten hin, da mehr männliche Verbraucher an Aktivbekleidung, lässiger formeller Kleidung und erscheinungsorientierten diskretionären Käufen teilnehmen.
Das Wachstum der Herrenmode wird durch Markenexpansion und fokussiertere Produktentwicklung gestärkt. Lululemon gab im Dezember 2025 bekannt, dass es im Jahr 2026 über Franchise-Vereinbarungen in 5 neue internationale Märkte eintreten wird, zusätzlich zu seinem zuvor angekündigten Eintritt in Indien durch eine Partnerschaft mit Tata CLiQ. Der Schritt war mit einem breiteren Vorstoß in Hochnachfrage-Cluster über sein Sortiment hinweg verbunden. Der globale Modeinzelhandel Markt wird daher weniger abhängig von Damenmode für inkrementelles Wachstum, obwohl Damenmode das größte Segment nach Wert bleibt. Herrenmode konvertiert in vielen Fällen im stationären Umfeld besser als online, was bedeutet, dass die Filialstrategie für dieses Segment besonders wichtig bleibt. Für den globalen Modeinzelhandel Markt werden Marken, die das Einkaufsverhalten von Männern separat kartieren, anstatt die Kanaltaktiken der Damenmode zu kopieren, wahrscheinlich besser positioniert sein, wenn die Kategorie an Gewicht gewinnt.
Geografische Analyse
APAC Modeinzelhandelsmarkt
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 37,46 % am globalen Modeinzelhandelsmarkt und ist zugleich die am schnellsten wachsende Region mit einem prognostizierten CAGR von 5,16 % bis 2031. Dies macht die Region sowohl zum größten Umsatzanker als auch zur wichtigsten Wachstumslokomotive des globalen Modeinzelhandelsmarkts. Aus einer auf Indien ausgerichteten Branchenperspektive ist dieses regionale Bild besonders bedeutsam, da Indien eines der deutlichsten strukturellen Wachstumssegmente in Asien-Pazifik darstellt – gestützt durch einen expandierenden organisierten Einzelhandel, eine zunehmende Akzeptanz von Markenkleidung und eine stärkere digitale Beteiligung. Indiens Bekleidungseinzelhandelsmarkt schloss das Jahr 2025 mit einem Volumen von 115,5 Milliarden USD ab, wobei der organisierte Einzelhandel 41 % des Marktes ausmachte – was unterstreicht, warum Indien weiterhin die Aufmerksamkeit globaler Marken auf sich zieht. China bleibt zentral aufgrund seines großen digitalen Ökosystems und seiner fortschrittlichen Creator-Commerce-Infrastruktur, während Südostasien durch Mobile-First-Kaufverhalten und eine wachsende Reichweite in Städten der zweiten und dritten Kategorie zum Wachstum beiträgt.
Der Modeinzelhandelsmarkt in Amerika
Nordamerika bleibt ein wichtiger Bestandteil des globalen Modeinzelhandelsmarkts. Die Region führt weiterhin bei Omnichannel-Anwendungsfällen wie Online-Kauf mit Abholung im Geschäft und Versand aus dem Geschäft, was dazu beiträgt, den Margendruck durch ein besseres Fulfillment-Design abzufedern. Südamerika weist ein anderes Profil auf: Brasilien bleibt der größte Einzelländerbeitrag in der Region, und internationale Marken testen weiterhin Expansionsschritte in schneller wachsenden städtischen Märkten. Im globalen Modeinzelhandelsmarkt zeigen diese beiden Regionen Unterschiede in der operativen Reife und der Nachfragebeschleunigung – Nordamerika bietet eine größere Prozesstiefe, Südamerika selektivere Volumenchancen.
EMEA Modeinzelhandelsmarkt
Europa wächst langsamer, und der Markt bleibt reif, hochgradig wettbewerbsintensiv und stärker dem Druck im mittleren Marktsegment ausgesetzt als einige andere Regionen. Gleichzeitig gestaltet Europa Standards für Rückverfolgbarkeit, Produktaussagen und Verpackungskonformität und nimmt damit eine überproportionale Rolle bei der Festlegung künftiger betrieblicher Anforderungen ein. Interteks Leitfaden 2026 zur Bereitschaft für digitale Produktpässe im Bereich Textilbekleidung unterstützt die Einschätzung, dass Compliance und die Qualität von Lieferkettendaten im grenzüberschreitenden Modehandel zunehmend an Bedeutung gewinnen. Der Nahe Osten und Afrika bleiben wertmäßig kleiner. Asien-Pazifik treibt den globalen Modeinzelhandelsmarkt weiterhin in Bezug auf Umfang und Wachstum an. Gleichzeitig sind andere Regionen für Rentabilität, Regulierung, Beschaffungsrelevanz und Kanalinnovation von größerer Bedeutung.
Wettbewerbslandschaft
Marktkonzentration
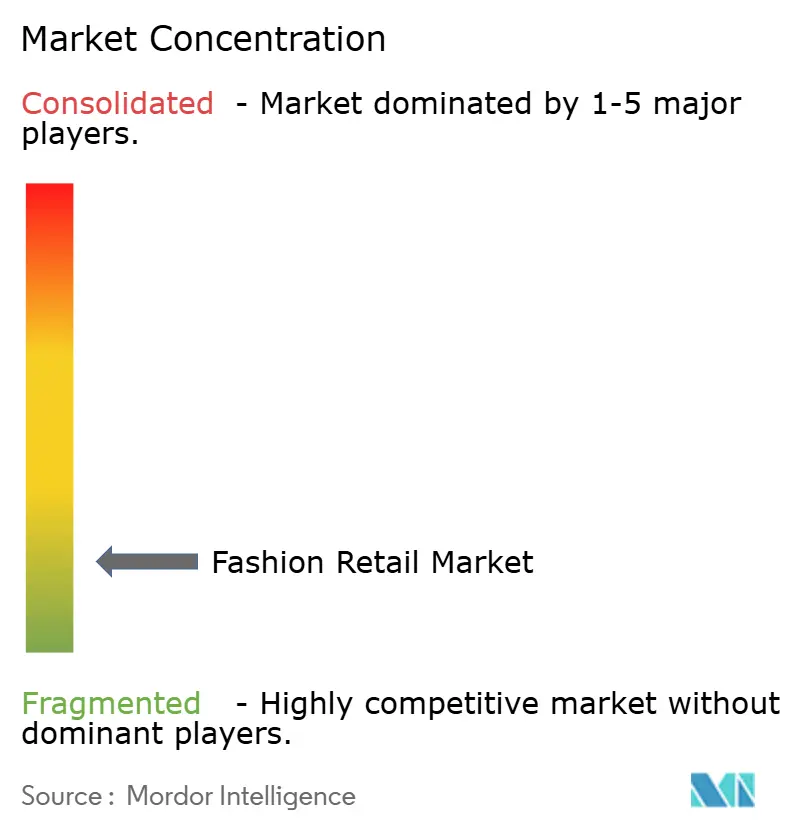
Der globale Modeinzelhandel Markt bleibt stark fragmentiert, wobei kein einzelner Akteur mehr als einen mittleren einstelligen Anteil an der Gesamtnachfrage hält. Dennoch übt eine kleine Gruppe großer Marken und Einzelhandelsgruppen durch Größe, Beschaffungskontrolle, Markenstärke und Technologieinvestitionen einen überproportionalen Einfluss aus. Zu den wichtigsten Namen gehören Inditex, LVMH, Kering, H&M, Nike, Adidas und Fast Retailing, jede mit Stärken in verschiedenen Produkt- und Preisbändern. Dies schafft eine Wettbewerbsstruktur, bei der der globale Modeinzelhandel Markt auf der Überschriftenebene verteilt erscheint, aber strategisch von einem konzentrierten oberen Segment geprägt wird. In der Praxis können kleinere Akteure noch wachsen, stehen aber vor einer schwierigeren Aufgabe in Logistik, Bestandsdisziplin, digitaler Kompetenz und internationaler Reichweite.
Strategische Schritte in den Jahren 2025 und 2026 zeigen, wo führende Unternehmen ihr Kapital einsetzen. Adidas meldete Rekordumsätze für 2025 und kündigte im Jahr 2026 einen Aktienrückkauf in Höhe von 1 Milliarde EUR an, was Vertrauen in die Cashflow-Stärke und die Markendynamik nach der Bereinigung früherer Bestandsprobleme signalisierte. OTB Group kooperierte im Mai 2026 mit Google Cloud, um KI-gestützte hyperpersonalisierte Einkaufserlebnisse zu starten, was zeigt, dass Premiumgruppen Technologie auch zur Verbesserung des Passformvertrauens und der Kundenbindung einsetzen. Fusemachines gab im Juni 2026 auch bekannt, dass eine globale Bekleidungsmarke mit über 2.000 Filialen ihre KI-Plattform für die Transformation der Bedarfsplanung ausgewählt hat, was zeigt, dass Planungsintelligenz in die Kerninfrastruktur des Einzelhandels einzieht.
Die Wettbewerbsspaltung innerhalb des globalen Modeinzelhandel Marktes wird daher klarer. Die stärksten Akteure bauen Vorteile durch besseres Erfüllungsdesign, tiefere Datennutzung, schärferen Kategorienfokus und selektivere Expansion in hochpotenzielle Märkte wie Indien und andere asiatisch-pazifische Volkswirtschaften auf. Lululemons geplanter Eintritt in Indien und 5 weitere neue Märkte im Jahr 2026 zeigt, wie Marken kapitalleichte Modelle nutzen, um die geografische Reichweite dort zu beschleunigen, wo die Nachfragebedingungen günstig bleiben. Gleichzeitig beeinflussen Wiederverkaufsplattformen zunehmend die Kundengewinnung und Produktzirkulation und fügen eine weitere Wettbewerbsebene rund um Aufmerksamkeit, Entdeckung und Lebenszeitwert hinzu. Für den globalen Modeinzelhandel Markt bedeutet dies, dass der Wettbewerb nicht mehr nur durch Markenimage oder Filialanzahl definiert wird, sondern auch dadurch, wie gut jeder Akteur Produkt, Daten, Bestand und Verbraucher-Berührungspunkte zu einem widerstandsfähigeren Betriebsmodell verbinden kann.
Modeinzelhandel Branchenführer
-
Inditex, S.A.
-
H and M Hennes and Mauritz AB
-
NIKE, Inc.
-
adidas AG
-
Fast Retailing Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Modeinzelhandelsmarkt Unternehmen in diesem Bericht
- Inditex, S.A.
- H and M Hennes and Mauritz AB
- NIKE, Inc.
- adidas AG
- Fast Retailing Co., Ltd.
- LVMH Moet Hennessy Louis Vuitton SE
- Kering S.A.
- PVH Corp.
- Ralph Lauren Corporation
- Gap Inc.
- Levi Strauss and Co.
- Lululemon Athletica Inc.
- ASOS plc
- Boohoo Group plc
- Burberry Group plc
- Prada S.p.A.
- VF Corporation
- Tapestry, Inc.
- American Eagle Outfitters, Inc.
- Abercrombie and Fitch Co.
- Urban Outfitters, Inc.
Neueste Industrielle Entwicklungen in Modeinzelhandelsmarkt
- Juni 2026: Fusemachines Inc. wurde von einer weltweit anerkannten Bekleidungsmarke mit mehr als 2.000 Einzelhandelsstandorten für eine KI-Bedarfsplanungstransformation ausgewählt, die prädiktive und agentische KI kombiniert, um SKU-Ebene Bestandsentscheidungen im eigenen Einzelhandel, Großhandel und im Direktvertrieb an Verbraucher zu optimieren.
- Mai 2026: OTB Group und Google Cloud kündigten eine strategische Zusammenarbeit an, um KI-gestützte hyperpersonalisierte Einkaufserlebnisse mit der Virtual Try-On API von Google Cloud auf der Gemini Enterprise Agent Platform zu starten.
- April 2026: ThredUp veröffentlichte seinen 14. jährlichen Wiederverkaufsbericht und bestätigte, dass das US-amerikanische Secondhand-Bekleidungssegment im Jahr 2025 fast 4-mal schneller wuchs als der breitere Bekleidungseinzelhandelsmarkt, und bekräftigte ein globales Wiederverkaufsziel von 393 Milliarden USD bis 2030.
- Februar 2026: Adidas meldete Rekordumsätze für das Geschäftsjahr 2025 und kündigte einen Aktienrückkauf in Höhe von 1 Milliarde EUR an, der im Jahr 2026 durchgeführt werden soll und durch die erwartete starke Cashflow-Generierung finanziert wird.
Berichtsumfang des globalen Modeinzelhandel Marktes
Segmentierungsübersicht
| Bekleidung |
| Schuhe |
| Modeaccessoires |
| Luxusmode |
| Sportbekleidung und Aktivbekleidung |
| Massenmarkt und Fast Fashion |
| Mittelklasse und Premium |
| Luxus und Haute Couture |
| Offline |
| Online |
| Damenmode |
| Herrenmode |
| Kindermode |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Russland | |
| Rest von Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Rest von Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Produkttyp | Bekleidung | |
| Schuhe | ||
| Modeaccessoires | ||
| Luxusmode | ||
| Sportbekleidung und Aktivbekleidung | ||
| Nach Preissegment | Massenmarkt und Fast Fashion | |
| Mittelklasse und Premium | ||
| Luxus und Haute Couture | ||
| Nach Vertriebskanal | Offline | |
| Online | ||
| Nach Endnutzer | Damenmode | |
| Herrenmode | ||
| Kindermode | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Russland | ||
| Rest von Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für den globalen Modeinzelhandel Umsatz bis 2031?
Der globale Modeinzelhandel Markt wird voraussichtlich bis 2031 3,76 Billionen USD von 2,98 Billionen USD im Jahr 2026 erreichen, mit einer CAGR von 4,77 % über 2026–2031.
Welche Region führt das weltweite Wachstum im Modeinzelhandel an?
Asien-Pazifik führt sowohl in Bezug auf Größe als auch Wachstum, mit einem Anteil von 37,46 % im Jahr 2025 und der schnellsten prognostizierten CAGR von 5,16 % bis 2031.
Warum ist Indien in diesem Bereich wichtig?
Indien sticht hervor, weil sein Bekleidungseinzelhandelswert im Jahr 2025 bei 115,5 Milliarden USD lag und eine steigende Durchdringung des organisierten Einzelhandels sowie eine stärkere Nachfrage nach Markenkleidung verzeichnet.
Welche Produktkategorie wächst am schnellsten?
Sportbekleidung und Aktivbekleidung ist das am schnellsten wachsende Produktsegment mit einer prognostizierten CAGR von 5,99 % bis 2031, unterstützt durch die alltägliche Akzeptanz von Komfort- und Leistungsbekleidung.
Was ist die größte operative Herausforderung für Bekleidungshändler?
Retouren bleiben ein großes Problem, mit Online-Retourenquoten für Bekleidung von 30 % bis 40 % und Bearbeitungskosten von 30 USD pro zurückgesandtem Artikel im Jahr 2026.
Wie reagieren führende Unternehmen auf den Wettbewerb?
Führende Unternehmen investieren in KI-Planung, virtuelle Anprobe, Omnichannel-Erfüllung und internationale Expansion, wie jüngste Schritte von Adidas, OTB Group, Fusemachines, ThredUp und Lululemon zeigen.