
Marktgröße und Marktanteil für Einweg-IV-Therapieprodukte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
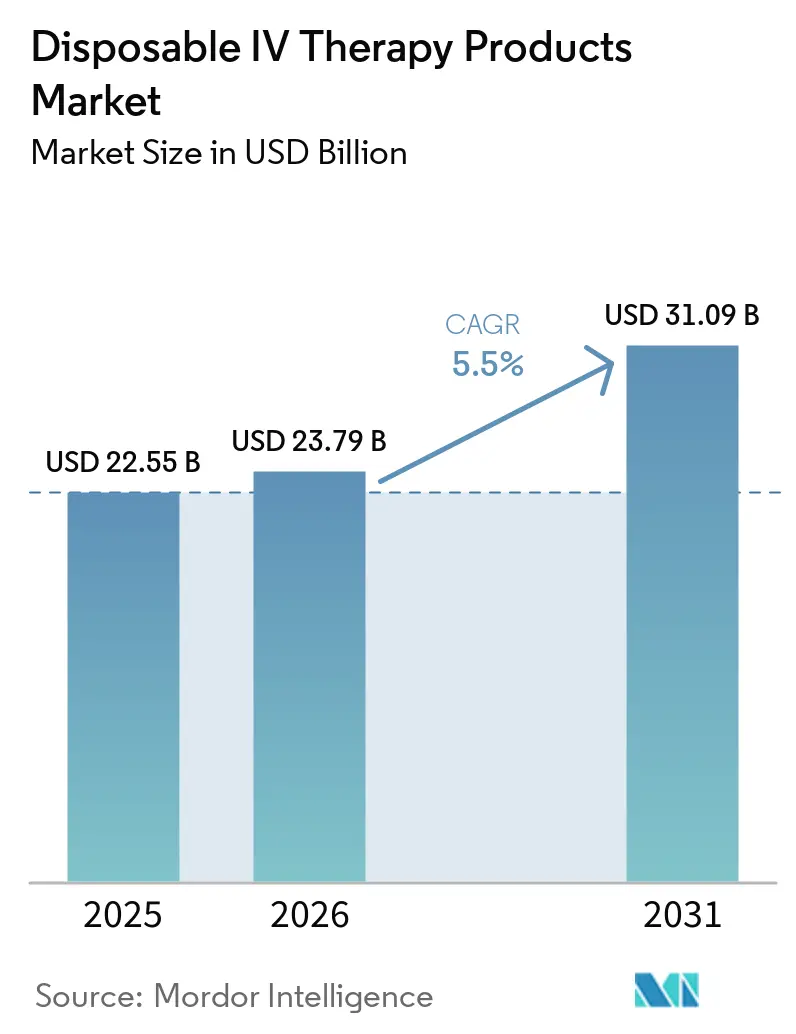
| Marktgröße (2026) | 23.79 Milliarden US-Dollar |
| Marktgröße (2031) | 31.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Einweg-IV-Therapieprodukte von Mordor Intelligence
Die Marktgröße für Einweg-IV-Therapieprodukte soll von 22,55 Milliarden USD im Jahr 2025 auf 23,79 Milliarden USD im Jahr 2026 steigen und bis 2031 31,09 Milliarden USD erreichen, mit einer CAGR von 5,5 % über den Zeitraum 2026–2031.
Der intravenöse Zugang bleibt für die Flüssigkeitsreanimation, Medikamentenverabreichung, onkologische Infusionen, Ernährungsunterstützung und Intensivpflege unverzichtbar. Wiederholte Behandlungszyklen in der Onkologie, Nierenversorgung und parenteralen Ernährung treiben die Verwendung von Einmal-Verabreichungssets und Kathetern voran. Die Verlagerung ausgewählter Infusionsleistungen von stationären Krankenhausabteilungen in ambulante und häusliche Pflegeumgebungen unterstützt die Nachfrage nach benutzerfreundlichen Verabreichungssets. Anforderungen zur Infektionsprävention begünstigen zudem nadellose Konnektoren und Katheter mit geschlossenem System, während Hersteller Ausschreibungspreise, Rückrufe und den Übergang von DEHP-haltigen Materialien im Vorfeld europäischer Beschränkungen bewältigen.
Wichtigste Erkenntnisse des Berichts
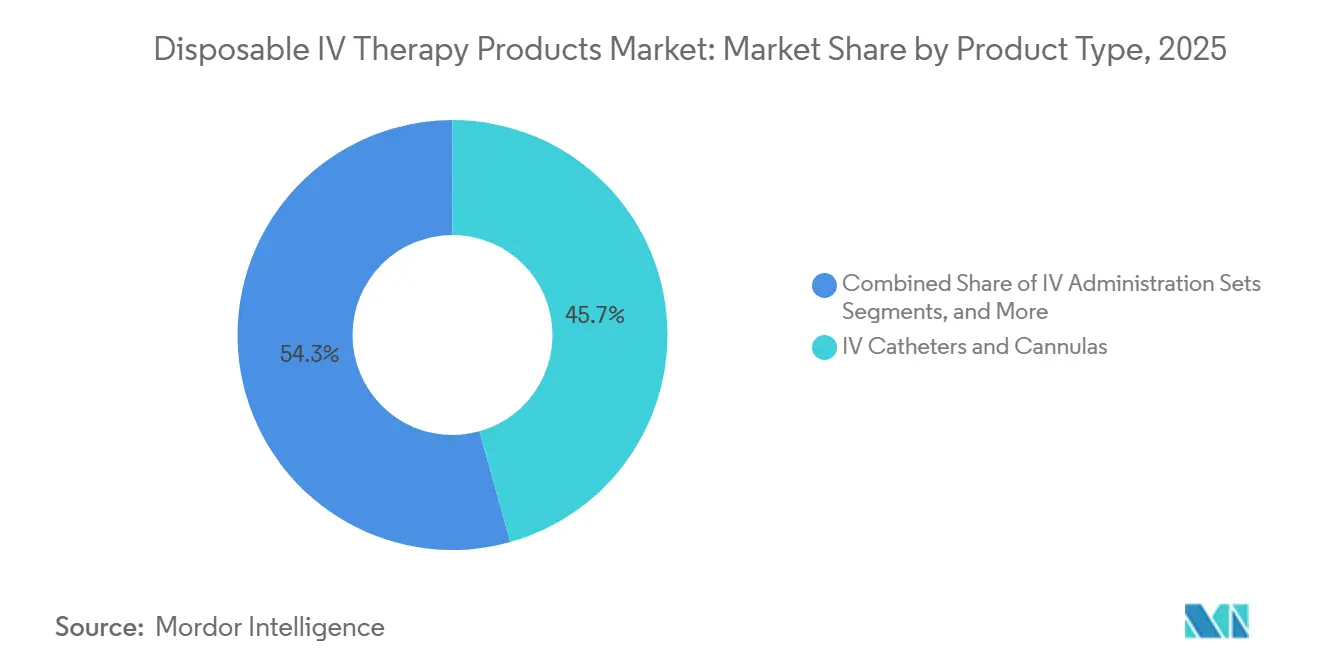
- Nach Produkttyp hielten IV-Katheter und Kanülen im Jahr 2025 einen Marktanteil von 45,67 % am Markt für Einweg-IV-Therapieprodukte, während Infusionspumpen bis 2031 eine CAGR von 7,76 % verzeichnen sollen.
- Nach Verwendbarkeit hielten Einweg- und Einmalprodukte im Jahr 2025 einen Marktanteil von 76,55 % am Markt für Einweg-IV-Therapieprodukte und sollen bis 2031 eine CAGR von 8,20 % erzielen.
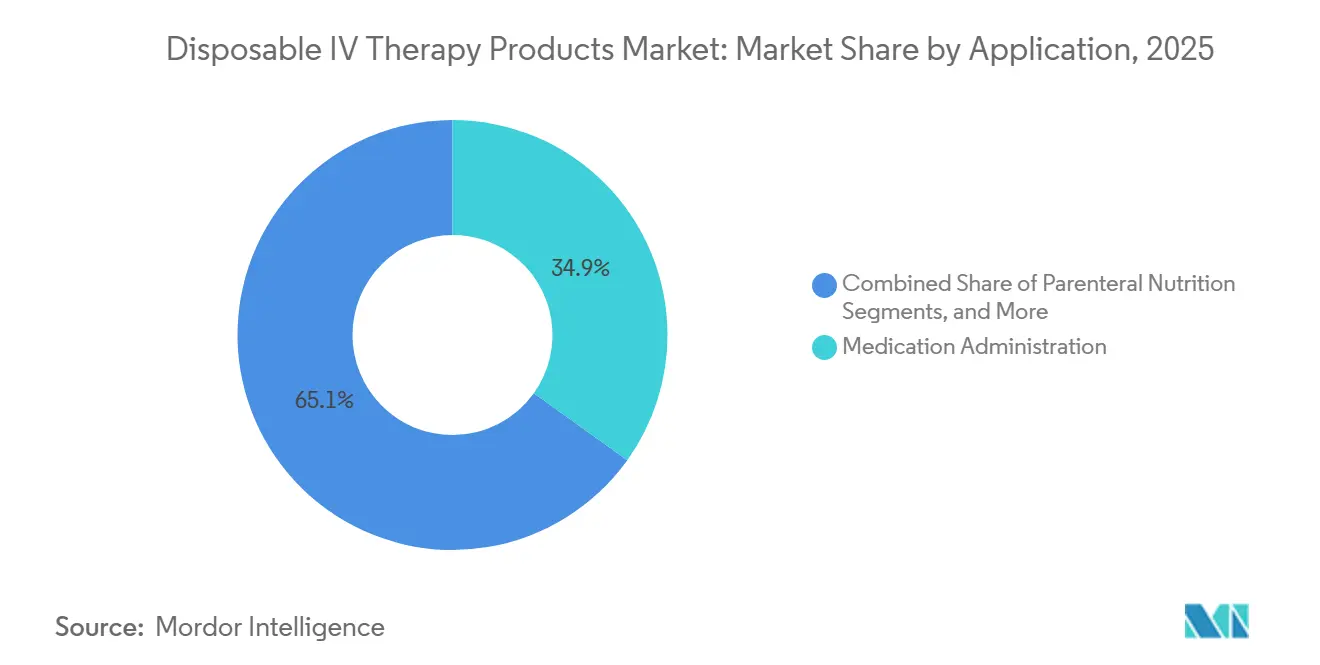
- Nach Anwendung entfiel auf die Medikamentenverabreichung im Jahr 2025 ein Anteil von 34,89 % an der Marktgröße für Einweg-IV-Therapieprodukte, während Flüssigkeitsersatz und Hydratation bis 2031 eine CAGR von 6,56 % verzeichnen sollen.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 55,67 %, während ambulante Operationszentren bis 2031 eine CAGR von 6,97 % erzielen sollen.
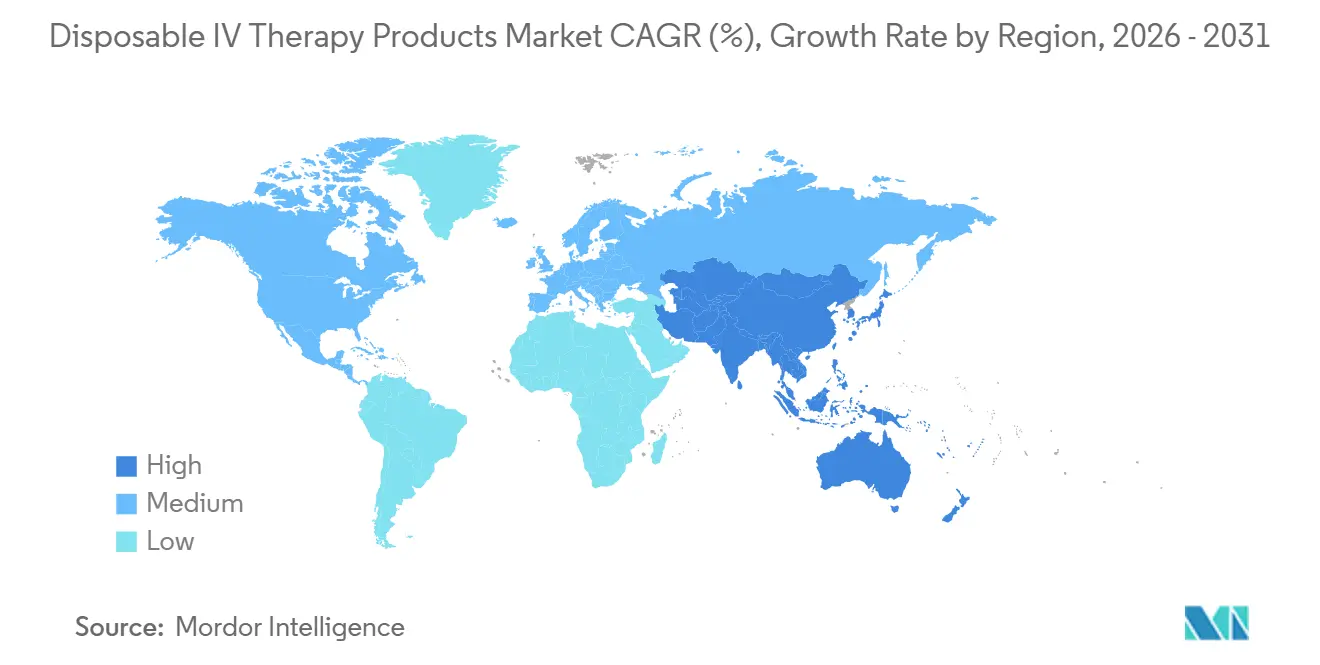
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 40,56 %, während der Asien-Pazifik-Raum bis 2031 eine CAGR von 7,77 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Nutzung von IV-Medikamenten und Ernährung | +1.4% | Global, mit ausgeprägtem Effekt in Nordamerika, Europa und dem Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Wachstum bei chronischen Erkrankungen, Chirurgie und Intensivpflege | +1.2% | Global, mit dem höchsten Volumeneffekt in Nordamerika, Europa und China | Langfristig (≥ 4 Jahre) |
| Expansion der häuslichen und ambulanten Infusionsversorgung | +0.9% | Nordamerika und Europa, mit Ausweitung auf den Asien-Pazifik-Raum, den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach dedizierten Sets durch installierte Infusionspumpen | +0.7% | Global, konzentriert auf Märkte mit Krankenhausaufrüstungen in Nordamerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an nadellosen Zugang und Infektionsprävention | +0.8% | Nordamerika und die Europäische Union, mit zunehmender Relevanz im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Geschlossene Rückverfolgbarkeit von Sets, Medikamenten und Patientenidentität | +0.5% | Nordamerika und stark digitalisierte europäische Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nutzung intravenöser Medikamente und Ernährung
Die intravenöse Verabreichung bleibt für Hochakut-Medikamente unverzichtbar, da sie eine sofortige Wirkstoffabgabe und kontinuierliche Dosisanpassung ermöglicht. Sie ist nach wie vor entscheidend in der Intensivpflege, Onkologie und Ernährungsunterstützung, wo alternative Verabreichungswege die klinischen Anforderungen möglicherweise nicht erfüllen. Fresenius Kabi meldete mehr als 170 IV-Arzneimittelprodukte in seinem Portfolio und 15 neue IV-Arzneimittelzulassungen in den USA im Geschäftsjahr 2025. Diese Zulassungen unterstützen weiterhin die Nachfrage nach kompatiblen Verabreichungssets und Einweg-IV-Therapieprodukten.
Wachstum bei chronischen Erkrankungen, Chirurgie und Intensivpflege
Chronische Erkrankungen, chirurgische Eingriffe und Intensivpflege erhöhen weiterhin den Bedarf an IV-Zugängen in verschiedenen Versorgungsumgebungen. Australien verzeichnete im Zeitraum 2024–2025 12,8 Millionen Krankenhausaufenthalte und 43,6 Millionen ambulante Leistungen.[1] Indiens AB PM-JAY-Programm hatte bis Februar 2026 11,69 crore Krankenhausaufnahmen über 1.961 Verfahren genehmigt. Längere Behandlungszyklen, einschließlich Chemotherapie, Dialyse und intravenöser Diuretikatherapie, unterstützen die Nachfrage nach Kathetern, Konnektoren und Verabreichungssets.[2]
Expansion der häuslichen und ambulanten Infusionsversorgung
Die Infusionstherapie verlagert sich von stationären Krankenhausabteilungen in häusliche und ambulante Pflegeumgebungen. Im März 2026 erklärte die Nationale Vereinigung für Heiminfusion, dass sich die Heiminfusionstherapie über Behandlungskategorien hinweg weiterentwickle und zunehmend komplexe Pflegebedürfnisse bewältige.[3] Heimkompatible Sets unterstützen einfaches Befüllen und die Verabreichung durch Patienten oder Pflegepersonen und können mit elastomeren oder tragbaren Pumpenplattformen verwendet werden. Ambulante Operationszentren treiben ebenfalls die Nachfrage nach Einweg-IV-Verbrauchsmaterialien an.
Anforderungen an nadellosen Zugang und Infektionsprävention
Die Prävention von Blutbahninfektionen erhöht die Bedeutung von Sicherheitsmerkmalen bei Kaufentscheidungen für IV-Verbrauchsmaterialien. Die Weltgesundheitsorganisation gibt Leitlinien zur Prävention von Infektionen im Zusammenhang mit peripheren und zentralen intravaskulären Kathetern heraus und unterstützt nadellose Zugangssysteme für eine sichere Katheterpflege. Im März 2025 erhielt ICU Medical eine FDA-510(k)-zugelassene Kennzeichnung für sein Clave-Portfolio, die eine statistisch signifikante Reduzierung des Blutbahninfektionsrisikos im Vergleich zu Nicht-Clave-Konnektoren belegt. Diese Faktoren stärken die Nachfrage nach sicherheitstechnisch optimierten Konnektoren und geschlossenen Systemen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Preisdruck durch Ausschreibungen und mengenbasierte Beschaffung | -0.8% | Global, mit dem stärksten Effekt in Europa, China und staatlich geführten Zahlerssystemen | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungsaufwand für Material, Sterilität und chemische Kompatibilität | -0.5% | Global, insbesondere für neuere Marktteilnehmer, die nordamerikanische und europäische Zulassungswege nutzen | Mittelfristig (2–4 Jahre) |
| Risiko durch PVC-, DEHP- und andere Materialbeschränkungen | -0.4% | Europäische Union, mit zunehmender Relevanz im Vereinigten Königreich, Australien und dem Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Volatilität des Eingriffvolumens und Lagerbestandsabbau in Krankenhäusern | -0.3% | Nordamerika, mit periodischen Auswirkungen in Märkten, die Naturkatastrophen und Versorgungsschocks ausgesetzt sind | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisdruck durch Ausschreibungen und mengenbasierte Beschaffung
Einkaufsgemeinschaften und öffentliche Ausschreibungen üben anhaltenden Preisdruck auf IV-Verbrauchsmaterialien aus. In China hat die mengenbasierte Beschaffung auf Medizinprodukte ausgeweitet und legt Preiserwartungen für Standard-IV-Produkte fest. Inländische Lieferanten können diese Erwartungen häufig leichter erfüllen als multinationale Unternehmen mit höheren Kostenstrukturen. Handelsübliche Verabreichungssets und einfache periphere Katheter sind dem direktesten Druck ausgesetzt, während Hersteller in antimikrobielle Beschichtungen, geschlossene Systeme und Konnektivitätsfunktionen investieren, um die Produktdifferenzierung zu unterstützen. Längere Zahlungszyklen der Krankenhäuser erhöhen zudem den Betriebskapitaldruck im gesamten Markt für Einweg-IV-Therapieprodukte.
Übergangsrisiko durch PVC-, DEHP- und andere Materialbeschränkungen
Die Verordnung (EU) 2023/2482 legte den 1. Juli 2030 als Auslaufdatum für die Verwendung von DEHP in Medizinprodukten und den 1. Januar 2029 als spätestes Antragsdatum für eine Genehmigung fest. Hersteller von PVC-weichgemachten IV-Sets und Kathetern müssen ihre Reformulierungs- und Requalifizierungspläne beschleunigen. Alternative Weichmacher müssen hinsichtlich chemischer Kompatibilität, Extrahierbaren Stoffen, Sterilität, Produktleistung und Arzneimittelkompatibilität mit Polyolefin- oder EVA-basierten Alternativen bewertet werden. Unternehmen mit großen PVC-basierten Portfolios müssen zwischen Reformulierung, Substitution oder Rückzug wählen, was die Kosten für Hersteller erhöht, die sich auf die PVC-Verarbeitung statt auf die Entwicklung von Polymermaterialien konzentrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
IV-Katheter führend, während Infusionspumpen schneller wachsenIV-Katheter und Kanülen machten im Jahr 2025 45,67 % der Marktgröße für Einweg-IV-Therapieprodukte aus, was den weit verbreiteten Bedarf an peripherem IV-Zugang in der Akutversorgung widerspiegelt. Im April 2026 brachte BD das BD CentroVena One Insertion System nach FDA-510(k)-Zulassung und Aufnahme in das FDA Safer Technologies Program for Medical Devices auf den Markt. Das System reduzierte die Einführungsschritte um 30 % und die simulierte Einführungszeit um 50 %. BD erhielt außerdem die FDA-510(k)-Zulassung für seinen Insyte IV-Katheter, der die Arbeitsablaufeffizienz und Einführungssicherheit unterstützt.
Infusionspumpen sollen bis 2031 mit einer CAGR von 7,76 % wachsen, der höchsten Rate unter den Produkttypen. Pumpenersatzzyklen treiben die wiederkehrende Nachfrage nach kompatiblen Verabreichungs- und Verlängerungssets an, während nadellose Konnektoren und Desinfektionskappen häufig ausgetauscht werden müssen. Im Jahr 2025 berichtete B. Braun, dass 106 Krankenhäuser auf seine Introcan Safety-Katheterfamilie umgestellt hatten und dass mehr als 31.000 Kliniker geschult wurden. Spezielle Zugangsets, Anti-Siphon-Verlängerungssets und Durchflussregelungszubehör gewinnen an Bedeutung, da häusliche und ambulante Therapieprotokolle komplexer werden.


Nach Verwendbarkeit:
Einmalprodukte bleiben der Standard für die InfektionskontrolleEinweg- und Einmalprodukte hielten im Jahr 2025 einen Umsatzanteil von 76,55 % und sollen bis 2031 mit einer CAGR von 8,20 % wachsen. Diese Kategorie bleibt das größte und am schnellsten wachsende Verwendbarkeitssegment, da Anbieter in Spezialanwendungen und Schwellenmärkten von wiederverwendbaren Produkten abrücken. Die Infektionsprävention unterstützt diesen Wandel, indem Reinigungs- und Aufbereitungsanforderungen entfallen. Eine 2025 veröffentlichte, von Fachleuten begutachtete Übersichtsarbeit hob die Prävention katheterassoziierter Infektionen und die klinischen Folgen katheterassoziierter Komplikationen hervor.
Am 22. Juli 2026 begann Nipro mit dem Inlandsvertrieb seines ORCHID IV-Leitungskonnektors in Japan. Der Konnektor trennt sich sicher, wenn der Schlauch übermäßiger Zugkraft ausgesetzt wird, wodurch versehentliche Extubationen und Hautschäden in Pflegeumgebungen mit reduziertem Einsatz von körperlichen Fixierungen verringert werden. Wiederverwendbare Produkte behalten ihre Relevanz an kosteneingeschränkten Standorten mit ausreichender Sterilisationsinfrastruktur. Sinkende Kosten für Einmalprodukte und der Fokus auf konsistente Infektionskontrollpraktiken stärken jedoch weiterhin die Nachfrage nach Einwegprodukten.
Nach Anwendung:
Medikamentenverabreichung führend, während Flüssigkeitsersatz an Bedeutung gewinntDie Medikamentenverabreichung machte im Jahr 2025 34,89 % der Marktgröße für Einweg-IV-Therapieprodukte aus, unterstützt durch die intravenöse Verabreichung von Antibiotika, Analgetika, Antikoagulanzien, Chemotherapeutika und Biologika. Diese Anwendung schafft eine anhaltende Nachfrage nach Verabreichungssets, Konnektoren und Kathetern. Im April 2025 erhielt ICU Medical die FDA-510(k)-Zulassung für seine Präzisions-IV-Pumpen Plum Solo und Plum Duo. Die Pumpen lieferten unter realen Bedingungen, einschließlich Temperatur- und Pumpenpositionierungsschwankungen, eine Genauigkeit von ±3 %.
Flüssigkeitsersatz und Hydratation sollen bis 2031 mit einer CAGR von 6,56 % wachsen. Die chirurgische Versorgung erfordert ein perioperatives Flüssigkeitsmanagement, Sepsisprotokoll erfordern eine schnelle Flüssigkeitsreanimation, und die häusliche Hydratation unterstützt ausgewählte Patienten, die eine Chemotherapie erhalten oder sich von einer Magen-Darm-Erkrankung erholen. Die parenterale Ernährung bleibt eine stabile Anwendung, da sie speziellen Mehrlumenzugang und lipidinkompatible Sets erfordert. Chemotherapie, Dialyse und Nierenversorgung, Schmerzmanagement und Spezialinfusionen erfordern unterschiedliche Produktspezifikationen und klinische Handhabungspraktiken.
Nach Endnutzer:
Krankenhäuser dominieren das Volumen, während ambulante Operationszentren schneller wachsenKrankenhäuser hielten im Jahr 2025 einen Umsatzanteil von 55,67 %, bedingt durch hohe stationäre Patientenzahlen, breite IV-Anwendungen und zentralisierte Beschaffungssysteme. Die Abteilung Infusionstherapien und -technologien von Baxter meldete im zweiten Quartal 2026 einen Umsatz von 1.745 Millionen USD. Die Abteilung umfasst IV-Lösungen, Arzneimittelherstellung und Verabreichungssets und unterstreicht die Bedeutung des Krankenhauskanals. Spezialkliniken und Langzeitpflegeeinrichtungen generieren ebenfalls Nachfrage, insbesondere onkologische Kliniken, die protokollspezifische Chemotherapiesets verwenden.
Ambulante Operationszentren sollen bis 2031 mit einer CAGR von 6,97 % wachsen, da ausgewählte Eingriffe aus Krankenhäusern verlagert werden. Jeder Eingriff erfordert ein neues peripheres IV-Setup und kann arterielle Leitungen, zentralen Zugang oder spezialisierte Flüssigkeitssets erfordern. Die häusliche Gesundheitsversorgung unterstützt ebenfalls die Nachfrage nach Schwerkraft-Sets, elastomeren Pumpensets und tragbaren kompatiblen Kathetern. Im Jahr 2025 führte Fresenius Kabi Software-Upgrades für die intelligente Infusionsplattform Ivenix ein, die Cybersicherheit, Workflow-Optimierung und Konnektivität mit elektronischen Patientenakten abdecken.
Geografische Analyse
Nordamerika Markt für Einweg-IV-Therapieprodukte
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 40,56 %, gestützt durch eine robuste Akutversorgungsinfrastruktur, hohe Eingriffszahlen und eine etablierte Nutzung sicherheitsorientierter IV-Verbrauchsmaterialien. Am 14. Januar 2026 ließ Health Canada die Präzisions-IV-Pumpen Plum Solo und Plum Duo von ICU Medical zu und erweiterte damit den Zugang für kanadische Gesundheitsorganisationen. Der Wandel hin zur ambulanten und häuslichen Versorgung steigert die Nachfrage nach spezialisierten Verbrauchsmaterialien mit geeigneter Benutzerfreundlichkeit und Pumpenkompatibilität.
Europa und APAC Markt für Einweg-IV-Therapieprodukte
Europa blieb der zweitgrößte regionale Markt, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Im September 2025 sicherte sich Fresenius Kabi ein Darlehen in Höhe von 400 Millionen EUR von der Europäischen Investitionsbank zur Erweiterung der Fertigungskapazitäten für Medizinprodukte und Biosimilars. Die Finanzierung unterstützte die Kapazitäten für Verabreichungssets und Infusionssysteme, während die Medizinprodukteverordnung und das DEHP-Auslaufdatum die PVC-abhängigen Produktportfolios weiter umgestalteten. Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR-Wachstum von 7,77 % prognostiziert, unterstützt durch Indiens AB PM-JAY-Programm, das bis Februar 2026 11,69 Crore Aufnahmen über 1.961 Eingriffe genehmigt hatte.
APAC, MEA, Südamerika und Ozeanien Markt für Einweg-IV-Therapieprodukte
China stärkte die Standards für Einweg-Schwerkraft-Infusionssets durch T/CAMDI 154-2025 und richtete sich dabei am GB-8368-Rahmenwerk und ISO 8536-4 aus. BD führte sein Nexiva Closed IV Catheter System im Dezember 2025 in Indonesien ein. Der Nahe Osten und Afrika expandierten von einer niedrigeren Ausgangsbasis, da die GCC-Länder tertiäre Versorgungseinrichtungen ausbauten, während Südamerika zwischen größeren Krankenhausmärkten in Brasilien und Argentinien und preissensiblen Märkten andernorts gespalten blieb. Im Jahr 2025 kündigten Baxter und die australische Regierung eine gemeinsame Investition in Höhe von 40 Millionen AUD, entsprechend 25,8 Millionen USD, zur Erweiterung der IV-Flüssigkeitsproduktion in Old Toongabbie, West-Sydney, an.

Wettbewerbslandschaft
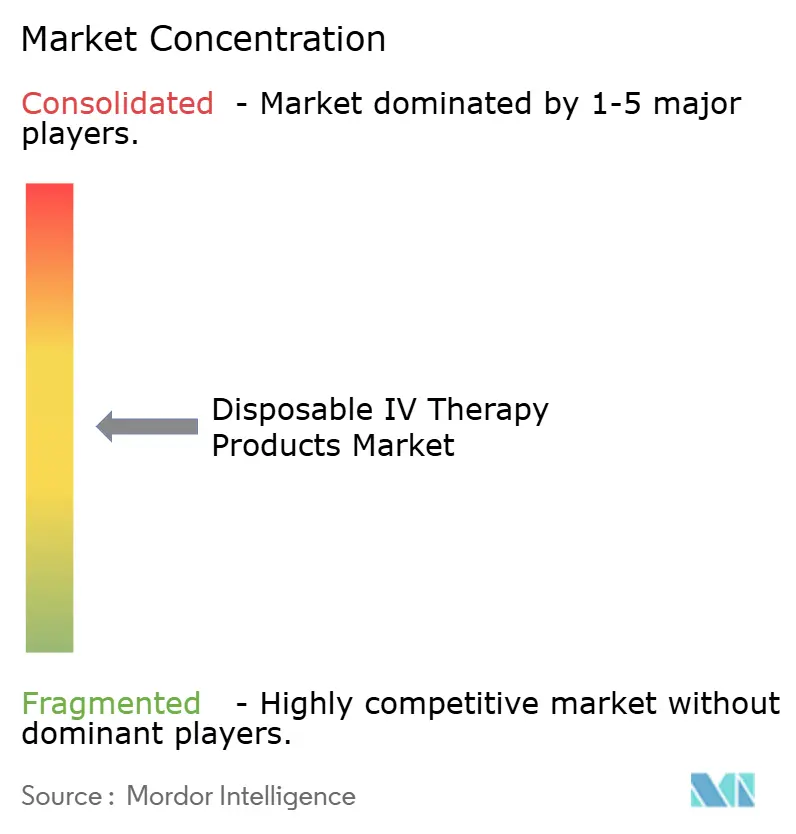
Der globale Markt für Einweg-IV-Therapieprodukte ist mäßig konsolidiert, wobei BD, Baxter International, B. Braun, Fresenius Kabi, ICU Medical und Teleflex bedeutende Positionen innehaben. Ihre Stärken umfassen integrierte Fertigung, proprietäre Sicherheitsdesigns und Vertriebsbeziehungen mit großen Einkaufsorganisationen. Teleflex sicherte sich eine nationale Vereinbarung für den zentralvenösen Zugang mit Premier, Inc., die ab dem 1. Juli 2026 gilt und antimikrobielle Arrow-Katheter, arterielle Kathetersysteme und intraossäre Zugangslösungen umfasst. Solche Vereinbarungen bieten vorab ausgehandelte Preise und rationalisieren die Beschaffung über Akutversorgungsportfolios hinweg.
Führende Lieferanten nutzen Software und Plattformkonnektivität, um den Systemwechsel zu reduzieren. Die LifeShield™-Sicherheitssoftware von ICU Medical ist darauf ausgelegt, mit Plum Solo, Plum Duo, zukünftigen Medfusion-Spritzenpumpen und CADD-Schmerzpumpenprodukten zusammenzuarbeiten, während BD Konnektivität in seinem Alaris-System nutzt. Fresenius Kabi verfolgt einen ähnlichen Ansatz mit Ivenix in europäischen und lateinamerikanischen Kanälen. Baxter brachte im März 2026 IV Verify auf den Markt, um die IV-Leitungsbeschriftung durch barcodebasiertes Etikettendruck zu automatisieren. Viele mittelständische Unternehmen verfügen über begrenzte Angebote in der automatisierten Beschriftung und der geschlossenen Medikamentenverabreichung.
Asiatische Lieferanten, darunter Lepu Medical Technology, Zhejiang Kindly Medical Devices, WEGO Holding und Poly Medicure, konkurrieren in Ausschreibungsmärkten in Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika über den Preis. Ihre Gewinne sind am deutlichsten bei Standard-Peripherkathetern und Schwerkraft-Verabreichungssets, wo Produktdifferenzierung und klinische Wechselresistenz geringer sind. Die Aufnahme von BDs CentroVena One in das FDA Safer Technologies Program unterstützte die Positionierung jenseits des Preises. CODAN, Vygon und JMS behalten Spezialpositionen in onkologischen Infusionssets, pädiatrischen IV-Systemen bzw. dem japanischen Inlandsvertrieb.
Marktführer in der Branche der Einweg-IV-Therapieprodukte
-
B. Braun Melsungen SE
-
Baxter International Inc.
-
Becton, Dickinson and Company
-
Fresenius SE & Co. KGaA
-
Terumo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Einweg-IV-Therapieprodukte
- AngioDynamics
- B. Braun Melsungen SE
- Baxter
- Beckton Dickinson
- Cardinal Health
- CODAN Medizinische Gerate GmbH
- Convatec
- Edward Lifesciences
- Fresenius
- ICU Medical
- JMS Co., Ltd.
- KORU Medical Systems, Inc.
- Lepu Medical Technology (Beijing) Co., Ltd.
- Merit Medical Systems
- Nipro
- Poly Medicure
- Smiths Group
- Teleflex
- Terumo
- Vygon
- WEGO Holding Company Limited
- Zhejiang Kindly Medical Devices Co., Ltd.

Recent Industry Developments in Markt für Einweg-IV-Therapieprodukte
- Juli 2026: Teleflex sicherte sich eine nationale Beschaffungsvereinbarung mit Premier Inc. für Produkte für den zentralvenösen Zugang und bietet vorab ausgehandelte Preise für US-amerikanische Akutversorgungseinrichtungen.
- Juli 2026: Nipro brachte in Zusammenarbeit mit Linear Health Sciences den ORCHID IV-Leitungskonnektor in Japan auf den Markt und erweiterte damit sein auf Patientensicherheit ausgerichtetes IV-Verbindungsportfolio.
- April 2026: BD brachte das CentroVena One Insertion System in den Vereinigten Staaten auf den Markt und integrierte wichtige Einführungskomponenten in eine einzige Plattform, um Verfahrensschritte zu reduzieren.
- März 2026: Baxter brachte das IV Verify Line Labeling System in den Vereinigten Staaten auf den Markt und ermöglicht barcodebasierte, farbcodierte IV-Etiketten zur Verbesserung des klinischen Workflows und der Compliance.
- Januar 2026: ICU Medical erhielt die Zulassung von Health Canada für seine Plum Solo und Plum Duo IV-Pumpen sowie die LifeShield-Infusionssicherheitssoftware und erweiterte damit seine IV Performance Platform nach Kanada.


Umfang des globalen Berichts über den Markt für Einweg-IV-Therapieprodukte
Gemäß dem Berichtsumfang sind Einweg-IV-Therapieprodukte sterile Einwegmedizinprodukte, die zur direkten Verabreichung von Flüssigkeiten, Medikamenten oder Blut in die Vene eines Patienten verwendet werden. Sie werden nach einmaliger Verwendung entsorgt, um die Ausbreitung von Keimen zu verhindern.
Der Markt für Einweg-IV-Therapieprodukte ist nach Produkttyp, Verwendbarkeit, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp umfasst der Markt IV-Katheter und Kanülen, IV-Verabreichungssets, Verlängerungssets und Zubehör, Infusionspumpen, nadellose Konnektoren und Desinfektionskappen sowie Sonstige. Nach Verwendbarkeit ist der Markt in Einweg-/Einmalprodukte und wiederverwendbare Produkte segmentiert. Nach Anwendung ist der Markt in Flüssigkeitsersatz und Hydratation, Medikamentenverabreichung, parenterale Ernährung, Blut- und Blutproduktverabreichung, Chemotherapie, Antibiotikabehandlung, Schmerzmanagement, Dialyse und Nierenversorgung, häusliche und Spezialinfusion sowie Sonstige kategorisiert. Nach Endnutzer ist der Markt in Krankenhäuser, Spezialkliniken, ambulante Operationszentren, häusliche Gesundheitsversorgung, Langzeitpflegeeinrichtungen und sonstige Gesundheitseinrichtungen segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht liefert Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
| IV-Katheter und Kanülen |
| IV-Verabreichungssets |
| Verlängerungssets und Zubehör |
| Infusionspumpe |
| Nadellose Konnektoren und Desinfektionskappen |
| Sonstige |
| Einweg-/Einmalprodukte |
| Wiederverwendbar |
| Flüssigkeitsersatz und Hydratation |
| Medikamentenverabreichung |
| Parenterale Ernährung |
| Blut- und Blutproduktverabreichung |
| Chemotherapie |
| Antibiotikabehandlung |
| Schmerzmanagement |
| Dialyse und Nierenversorgung |
| Häusliche und Spezialinfusion |
| Sonstige |
| Krankenhäuser |
| Spezialkliniken |
| Ambulante Operationszentren |
| Häusliche Gesundheitsversorgung |
| Langzeitpflegeeinrichtungen |
| Sonstige Gesundheitseinrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | IV-Katheter und Kanülen | |
| IV-Verabreichungssets | ||
| Verlängerungssets und Zubehör | ||
| Infusionspumpe | ||
| Nadellose Konnektoren und Desinfektionskappen | ||
| Sonstige | ||
| Nach Verwendbarkeit | Einweg-/Einmalprodukte | |
| Wiederverwendbar | ||
| Nach Anwendung | Flüssigkeitsersatz und Hydratation | |
| Medikamentenverabreichung | ||
| Parenterale Ernährung | ||
| Blut- und Blutproduktverabreichung | ||
| Chemotherapie | ||
| Antibiotikabehandlung | ||
| Schmerzmanagement | ||
| Dialyse und Nierenversorgung | ||
| Häusliche und Spezialinfusion | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialkliniken | ||
| Ambulante Operationszentren | ||
| Häusliche Gesundheitsversorgung | ||
| Langzeitpflegeeinrichtungen | ||
| Sonstige Gesundheitseinrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Einweg-IV-Therapieprodukte und welches Wachstum wird prognostiziert?
Es wird erwartet, dass der Markt von 22,55 Milliarden USD im Jahr 2025 auf 23,79 Milliarden USD im Jahr 2026 wächst und bis 2031 einen Wert von 31,09 Milliarden USD erreicht, bei einer CAGR von 5,50 % im Zeitraum 2026–2031.
Welcher Produkttyp hält den größten Marktanteil und welcher wächst am schnellsten?
IV-Katheter und Kanülen hielten im Jahr 2025 mit 45,67 % den größten Marktanteil. Infusionspumpen werden voraussichtlich bis 2031 mit der höchsten CAGR von 7,76 % wachsen.
Wie dominant sind Einweg- und Einmalprodukte auf dem Markt?
Einweg- und Einmalprodukte machten im Jahr 2025 einen Marktanteil von 76,55 % aus und werden voraussichtlich bis 2031 mit einer starken CAGR von 8,20 % wachsen.
Welches Anwendungssegment führt den Markt an und welches wächst am schnellsten?
Die Medikamentenverabreichung war im Jahr 2025 mit einem Anteil von 34,89 % das größte Anwendungssegment. Flüssigkeitsersatz und Hydratation wird voraussichtlich bis 2031 mit einer CAGR von 6,56 % wachsen.
Welche Region dominiert den Markt und wo wird das schnellste Wachstum erwartet?
Nordamerika hielt im Jahr 2025 mit 40,56 % den größten regionalen Marktanteil. Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit der höchsten regionalen CAGR von 7,77 % wachsen.
Welche Region wächst am schnellsten?
Der Asien-Pazifik-Raum soll im Zeitraum 2026 bis 2031 mit einer CAGR von 14,77 % wachsen, unterstützt durch den Krankenhausausbau und wachsende lokale Fertigungskapazitäten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
