
Marktgröße und Marktanteil für implantierbare Ports
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.30 Milliarden US-Dollar |
| Marktgröße (2032) | 2.04 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für implantierbare Ports von Mordor Intelligence
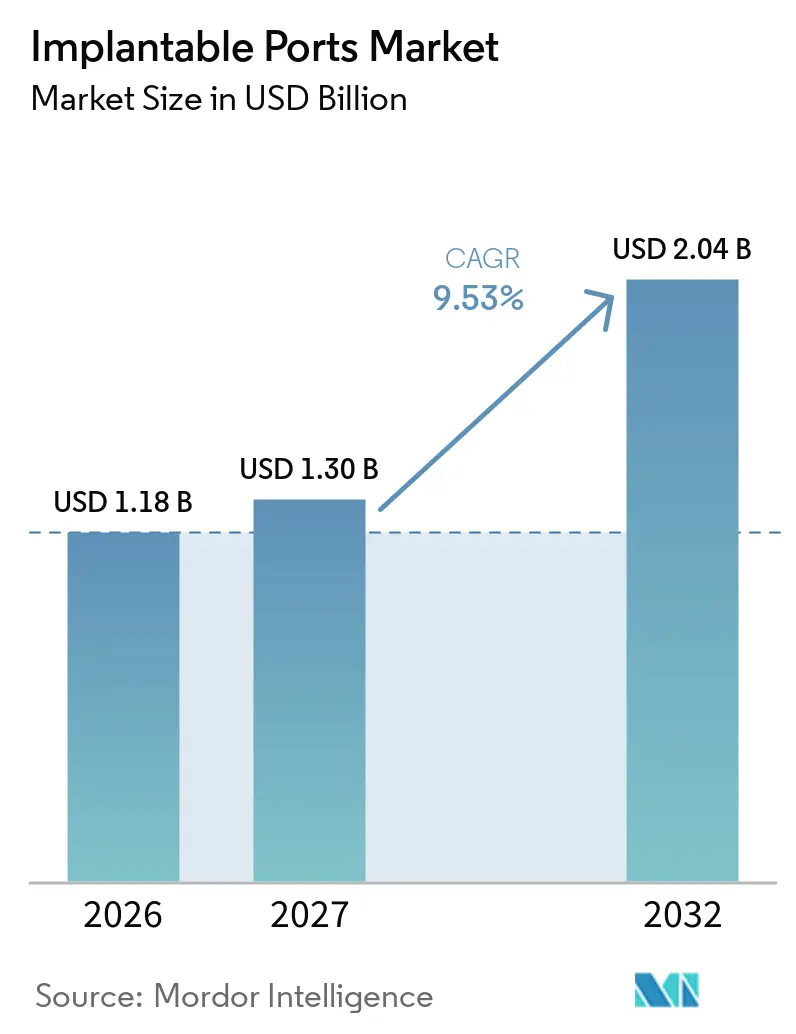
Die Marktgröße für implantierbare Ports wurde im Jahr 2026 auf 1,18 Milliarden USD geschätzt und soll von 1,30 Milliarden USD im Jahr 2027 auf 2,04 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,53 % während des Prognosezeitraums (2027–2032).
Der Markt für implantierbare Ports wird durch eine wachsende Belastung durch Krebsbehandlungen gestützt, da die weltweiten Krebsfälle bis 2050 voraussichtlich 35 Millionen pro Jahr erreichen werden. Mehrzyklige Chemotherapie, Immuntherapie und zielgerichtete Behandlungen erfordern über längere Zeiträume einen zuverlässigen zentralvenösen Zugang. Vollständig implantierte Geräte können wiederholte periphere Kanülierungen reduzieren und sind für längere Behandlungsverläufe besser geeignet als externe Alternativen. Der Trend zur ambulanten und häuslichen Infusionsversorgung begünstigt ebenfalls Produkte, die weniger häufige Routinepflege erfordern. Der Wettbewerb konzentriert sich auf klinische Leistung, Materialdesign, regulatorische Unterstützung sowie die Fähigkeit, sowohl Premium- als auch preissensible Krankenhaussysteme zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Einlumige implantierbare Ports im Jahr 2026 einen Umsatzanteil von 68,93 %, während Zweilumige Ports im Markt für implantierbare Ports bis 2032 voraussichtlich mit einer CAGR von 9,89 % wachsen werden.
- Nach Porttyp hielten Standard-implantierbare Ports im Jahr 2026 einen Umsatzanteil von 48,25 %, während Hochdruckinjizierbare implantierbare Ports bis 2032 voraussichtlich mit einer CAGR von 10,35 % wachsen werden.
- Nach Material hielten Polyurethan- und Polymermaterialien im Jahr 2026 einen Umsatzanteil von 58,17 %, während Silikon im Markt für implantierbare Ports bis 2032 voraussichtlich mit einer CAGR von 10,82 % wachsen wird.
- Nach Anwendung hielt Chemotherapie und onkologische Verabreichung im Jahr 2026 einen Umsatzanteil von 56,23 %, während Bluttransfusion und Flüssigkeitsreanimation bis 2032 voraussichtlich mit einer CAGR von 11,44 % wachsen wird.
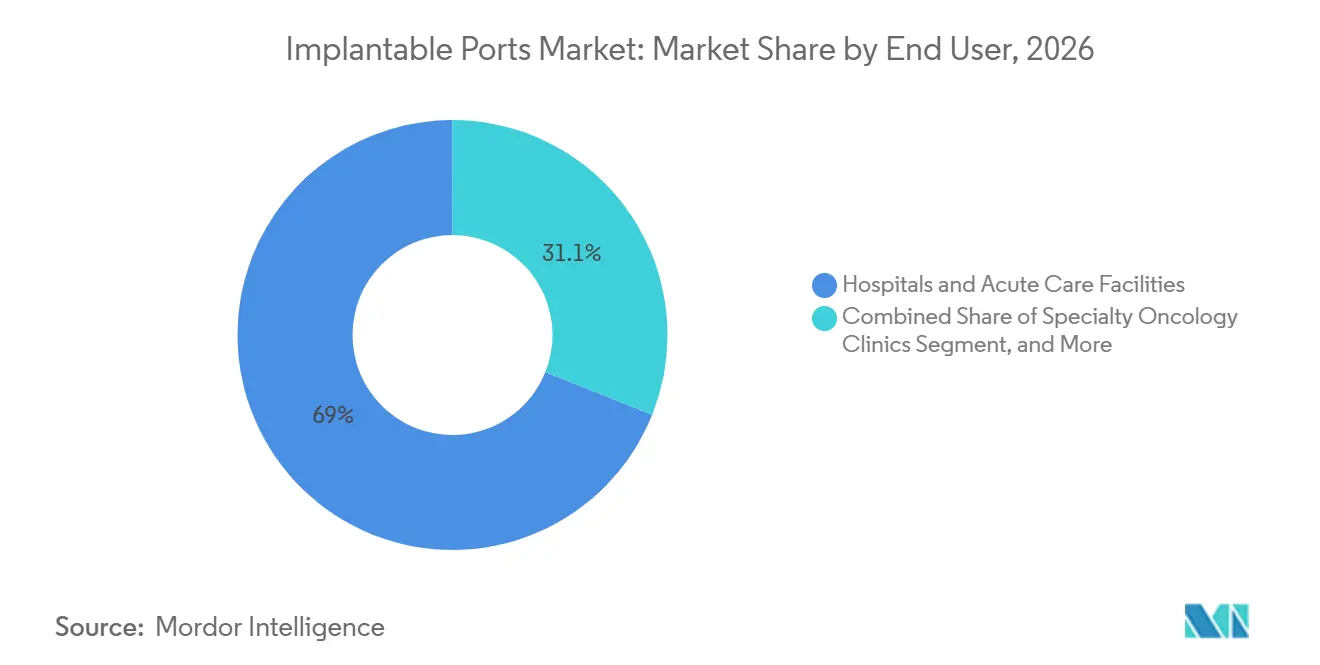
- Nach Endnutzer hielten Krankenhäuser und Akutversorgungseinrichtungen im Jahr 2026 einen Umsatzanteil von 68,95 %, während spezialisierte Onkologiekliniken im Markt für implantierbare Ports bis 2032 voraussichtlich mit einer CAGR von 11,76 % wachsen werden.
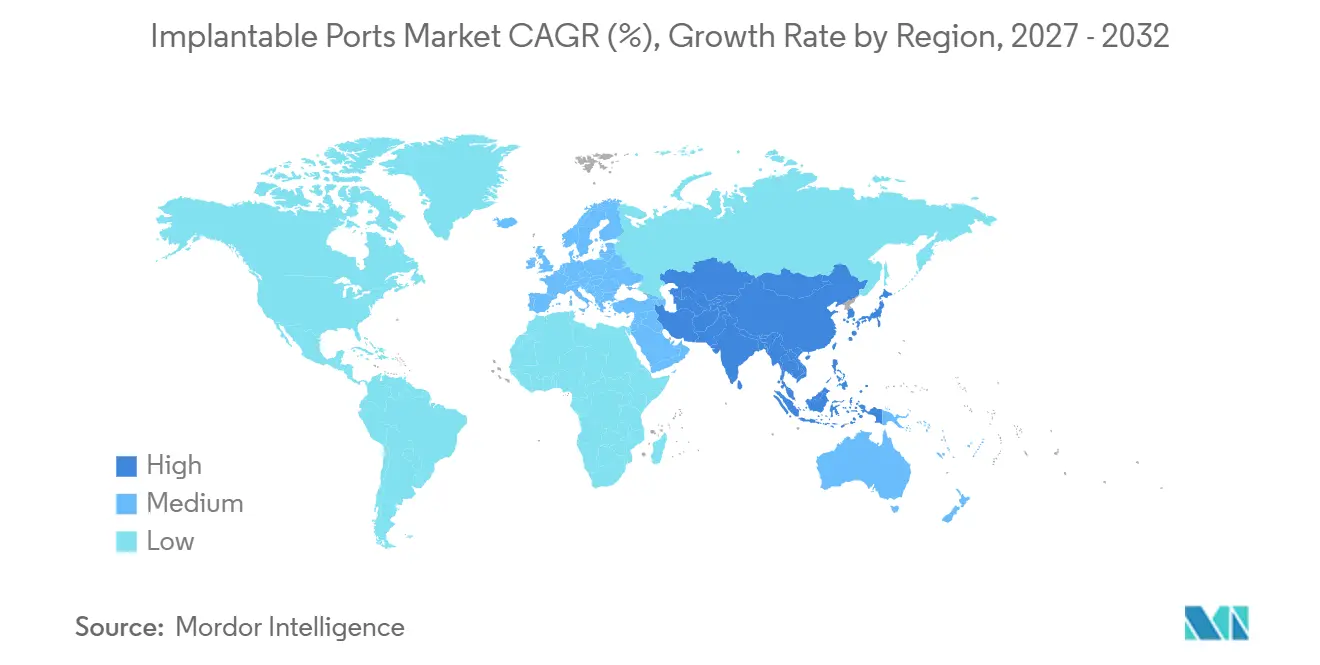
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 38,26 % am Markt für implantierbare Ports; für den asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 12,63 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Krebsinzidenz und Chemotherapieverabreichung | +2.6% | Global, mit konzentrierten Gewinnen im asiatisch-pazifischen Raum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Behandlungsbelastung durch geriatrische und chronische Erkrankungen | +1.7% | Global, mit dem stärksten Bedarf in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Präferenz für langfristigen vollständig implantierten Gefäßzugang | +1.4% | Nordamerika, Europa und die wichtigsten asiatisch-pazifischen Märkte | Mittelfristig (2–4 Jahre) |
| Ausweitung der ambulanten und häuslichen Infusionstherapie | +1.3% | Nordamerika, mit Ausstrahlungseffekten auf Europa und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Standardisierung von Ports in der pädiatrischen Versorgung und bei schwierigem Gefäßzugang | +0.6% | Nordamerika, Europa, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Differenzierung durch antithrombogene und antimikrobielle Materialien | +0.7% | Global, mit frühen Gewinnen in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Krebsinzidenz und Chemotherapieverabreichung
Der Markt für implantierbare Ports ist eng mit der steigenden Zahl von Patienten verbunden, die eine systemische Krebstherapie erhalten. Die IARC meldete im Jahr 2024 weltweit 20,6 Millionen neue Krebsfälle, wobei Lungen-, Brust- und Darmkrebs den größten Anteil der diagnostizierten Erkrankungen ausmachten.[1] Eine Analyse aus dem Jahr 2026, die 17 Krebsarten in 186 Ländern umfasste, schätzte 13,58 Millionen diagnostizierte Fälle im Jahr 2025 und prognostizierte 19,32 Millionen bis 2050.[2] Das stärkste Wachstum wird in Ländern mit niedrigem und mittlerem Einkommen erwartet, wo der Zugang zu Diagnose und systemischer Behandlung zunimmt. Da Behandlungsschemata wiederholte Zyklen umfassen, benötigen Kliniker Zugangsgeräte, die eine zuverlässige Medikamentenverabreichung ohne wiederholte periphere Nadelplatzierung ermöglichen. Der Markt für implantierbare Ports profitiert daher davon, dass onkologische Systeme in Asien und Lateinamerika Kapazitäten aufbauen. Diese Bedingungen schaffen auch eine Öffnung für inländische Hersteller, die kostenwettbewerbsfhige Geräte anbieten und Beziehungen zu lokalen Krebszentren aufbauen können.
Wachsende Behandlungsbelastung durch geriatrische und chronische Erkrankungen
Die alternde Bevölkerung bringt Patienten hervor, die häufig eine längere intravenöse Ernährung, Antibiotika, Transfusionen oder Krebsbehandlungen benötigen. Eine Studie aus dem Jahr 2026 über ältere Erwachsene, die eine langfristige totale parenterale Ernährung erhielten, ergab, dass implantierte zentralvenöse Zugangsports eine mediane Verweildauer von 305 Tagen aufwiesen.[3] Dieselbe Studie assoziierte nicht getunnelte zentralvenöse Katheter mit einer höheren Sterblichkeit als implantierte Ports in der Studienpopulation. Ältere Patienten benötigen möglicherweise über einen längeren Zeitraum Gefäßzugang, da mehrere Erkrankungen gleichzeitig behandelt werden können. Osteomyelitis, entzündliche Darmerkrankungen und häusliche parenterale Ernährung erweitern die Anwendung über die Onkologie hinaus. Der Markt für implantierbare Ports profitiert auch von der wiederkehrenden Nachfrage nach Zugangsnadeln, Spülsets und Verbandsprodukten während des Gerätelebenszyklus. Dies begünstigt Hersteller, die sowohl das implantierte Gerät als auch die zur Wartung verwendeten Verbrauchsmaterialien liefern können.
Zunehmende Präferenz für langfristigen vollständig implantierten Gefäßzugang
Der Markt für implantierbare Ports profitiert, wenn Behandlungspläne einen zentralen Zugang über mehrere Monate erfordern. Eine Studie aus dem Jahr 2025 mit 80 Chemotherapiepatienten berichtete eine Komplikationsrate von 7,5 % für vollständig implantierbare venöse Zugangsports und 25 % für PICC-Katheter. Die Studie berichtete auch über niedrigere 6-Monats-Wartungskosten und höhere Chemotherapie-Abschlussraten in der Port-Gruppe. Eine Überprüfung aus dem Jahr 2026 ergab, dass vollständig implantierbare Ports im Vergleich zu externen Kathetern nach 6 Monaten kosteneffektiv werden und nach 12 Monaten stärkere Ergebnisse liefern. Die Infusion Nurses Society identifizierte eine voraussichtliche Therapiedauer von 3 Monaten oder länger als Zeitpunkt, ab dem die Verwendung eines Ports in Betracht gezogen werden sollte. Krankenhäuser können diese klinischen Leitlinien bei der Auswahl von Geräten für Patienten mit bekannten mehrzykligen Behandlungsplänen nutzen. Die Nachfrage wird voraussichtlich Geräte mit einer klaren Erfolgsbilanz in Bezug auf Haltbarkeit, einfache Wartung und vorhersehbare Platzierungsverfahren bevorzugen.
Ausweitung der ambulanten und häuslichen Infusionstherapie
Der Markt für implantierbare Ports ist zunehmend mit Versorgungsmodellen verbunden, die die Infusionstherapie über stationäre Krankenhausstationen hinaus verlagern. Leitlinien der Infusion Nurses Society besagen, dass Ports Spülintervalle von bis zu 3 Monaten tolerieren können. Dieses Intervall kann das Gerät für Patienten praktikabler machen, die seltener Kontakt mit Krankenhauspersonal haben. Ports können häusliche Chemotherapie, langfristige parenterale Ernährung und ambulante Antibiotikatherapie unterstützen, wenn klinische Teams geeignete Wartungsprozesse einrichten. Der Wechsel zur ambulanten Versorgung verlagert auch mehr Behandlungsaktivitäten in spezialisierte Kliniken, häusliche Pflegeanbieter und ambulante Infusionszentren. Für Lieferanten schafft dies eine Nachfrage nach Geräten, die einfach zugänglich sind, sowie nach Verbrauchsmaterialien, die eine sichere häusliche Versorgung unterstützen. Der kommerzielle Wert jeder Platzierung kann sich daher über den anfänglichen Eingriff hinaus durch wiederholte Wartungsaktivitäten erstrecken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Port- und katheterbedingte Infektionen und Thrombosen | -1.1% | Global, mit dem höchsten Risiko dort, wo Wartungsprotokolle fragmentiert sind | Langfristig (≥ 4 Jahre) |
| Kosten der chirurgischen Implantation und Komplexität des Eingriffs | -0.9% | Am stärksten ausgeprägt im asiatisch-pazifischen Raum ohne Japan, im Nahen Osten und Afrika sowie in Südamerika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Wartungsprotokolle und Lücken in der häuslichen Pflegekapazität | -0.7% | Global, mit erheblichen Lücken im ländlichen asiatisch-pazifischen Raum, im Nahen Osten und Afrika sowie in Südamerika | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch PICC-Katheter und externe Katheter | -0.8% | Entwicklungsmärkte und preissensible Krankenhaussysteme weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Port- und katheterbedingte Infektionen und Thrombosen
Infektionen und Thrombosen schränken die Akzeptanz weiterhin ein, wo Portplatzierungs- und Wartungspraktiken inkonsistent sind. Die bereitgestellte Forschung gibt an, dass katheterassoziierte Blutbahninfektionen 3 % bis 10 % der Portnutzer betreffen.[4] Eine retrospektive Studie aus dem Jahr 2025 mit 867 Patienten berichtete eine Gesamtinzidenz von Blutbahninfektionen von 13,5 % unter Portnutzern. Lipidemeulsionsverabreichung und entzündliche Darmerkrankungen waren in dieser Studie unabhängige Risikofaktoren. Eine separate Studie aus dem Jahr 2025 berichtete, dass ein auf künstlicher Intelligenz basierendes Modell helfen könnte, Patienten mit einem höheren Infektionsrisiko für vollständig implantierbare venöse Zugangsgeräte zu identifizieren. Der Markt für implantierbare Ports legt daher größeren Wert auf antimikrobielle Beschichtungen, antithrombogene Materialien und institutionelle Infektionskontrollpraktiken. Anbieter von Standardprodukten könnten es schwerer haben, wettbewerbsfähig zu sein, wenn Krankenhausbeschaffungsteams Nachweise verlangen, dass ein Gerät ein geringeres Komplikationsrisiko unterstützen kann.
Kosten der chirurgischen Implantation und Komplexität des Eingriffs
Die Platzierung eines implantierbaren Ports erfordert einen kleinen chirurgischen Eingriff, im Gegensatz zur PICC-Platzierung am Krankenbett. Einrichtungs-, Anästhesie-, Spezialisten-, Bildgebungs- und Verfahrenskosten können die anfänglichen Ausgaben höher machen als bei externen Katheteroptionen. Dies ist eine erhebliche Einschränkung in preissensiblen Krankenhäusern in kleineren asiatisch-pazifischen Städten, öffentlichen Krankenhäusern im Nahen Osten und öffentlichen Onkologienetzwerken in Südamerika. Die klinische Überprüfung aus dem Jahr 2026 berichtete Erfolgsraten für den ultraschallgeführten brachiozephalen Venenzugang von 92,5 % bis 98,5 % in erfahrenen Händen. Das Erreichen dieser Ergebnisse erfordert Ultraschallgeräte und geschulte Teams, die nicht in jedem Krankenhaus verfügbar sind. Der Markt für implantierbare Ports ist sowohl von der Personalentwicklung und der Verfahrenskapazität als auch von der Gerätepreisgestaltung abhängig. Niedrigere Gerätepreise allein werden Barrieren in schlecht ausgestatteten Umgebungen wahrscheinlich nicht überwinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
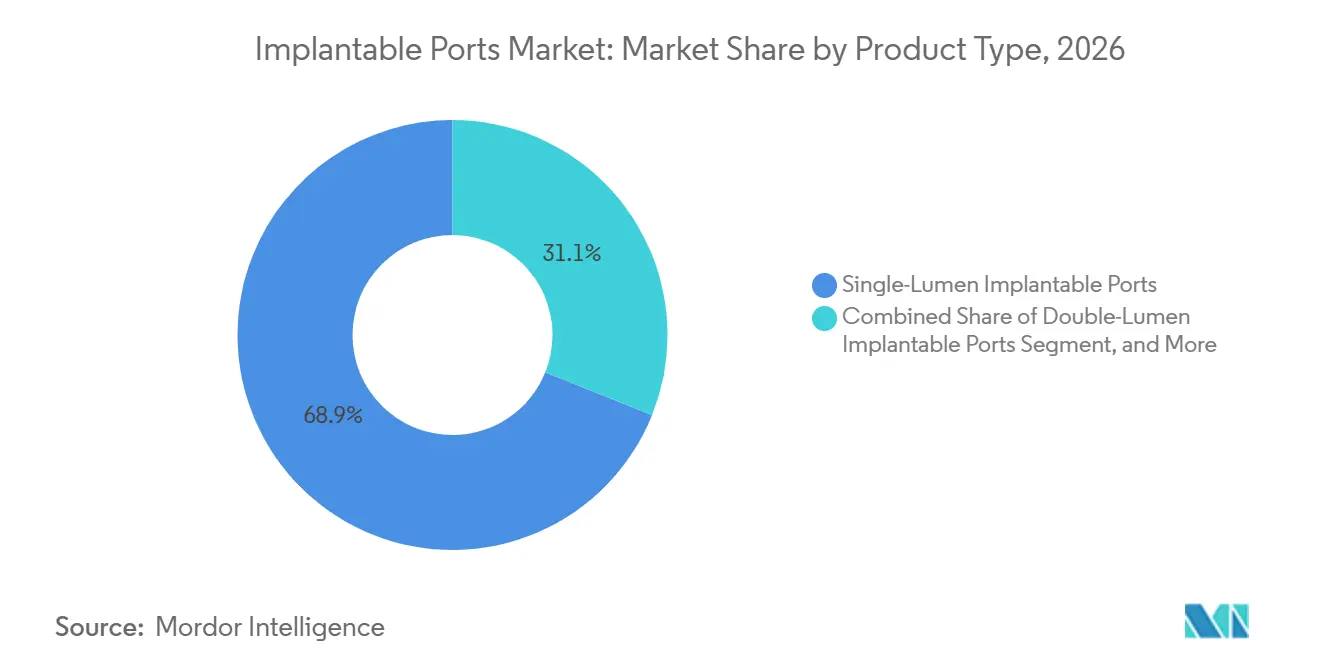
Zweilumige Ports gewinnen an Bedeutung in komplexen onkologischen ProtokollenEinlumige implantierbare Ports hielten 68,93 % des Umsatzes im Jahr 2026 und hatten damit den größten Marktanteil im Markt für implantierbare Ports innerhalb der Produkttypsegmentierung. Ihre Position spiegelt die klinische Vertrautheit und die breite Verwendung in Standard-Chemotherapie- und totalen parenteralen Ernährungsprotokollen wider. Krankenhäuser bevorzugen das Format auch, weil die Platzierung weniger kostspielig ist als bei zweilumigen Alternativen. Einlumige Designs bleiben geeignet, wenn ein Patient jeweils einen Behandlungsstrom benötigt. Dies macht sie praktisch für große öffentliche Krankenhausbeschaffungsprogramme. Ihre etablierte klinische Anwendung unterstützt eine anhaltende Nachfrage bis 2031. Das Segment profitiert auch von der Vertrautheit des Personals mit Zugang, Spülung und Routinewartung. Lieferanten mit zuverlässigen Standardprodukten können relevant bleiben, auch wenn speziellere Formate wachsen.
Zweilumige Ports werden bis 2032 voraussichtlich mit einer CAGR von 9,89 % wachsen. Das Wachstum ist mit der Behandlung komplexer hämatologischer Malignome verbunden, die während derselben klinischen Sitzung Blutprodukttransfusionen und Medikamentenverabreichung erfordern. Zwei Zugangskanäle können den Bedarf an separaten Gefäßzugriffsverfahren reduzieren. Dies kann wertvoll sein, wenn Mehrfachmedikamentenschemata unter Zeitdruck verabreicht werden. Die andere Kategorie umfasst Ports mit Ventilen und integrierten Anti-Reflux-Funktionen. Diese Produkte gewinnen in häuslichen Infusionsumgebungen an Aufmerksamkeit, wo ein reduzierter Wartungsbedarf klinischen und wirtschaftlichen Wert haben kann. Die EKG-geführte intrakavitäre Spitzenbestätigung entwickelt sich auch als strahlenfreie Alternative zur Fluoroskopie. Der Ansatz kann die Platzierungsoptionen für ambulante Onkologiezentren erweitern, die keine interventionelle Radiologieinfrastruktur haben.

Nach Porttyp:
Hochdruckinjizierbare Formate unterstützen onkologische BildgebungsabläufeStandard-implantierbare Ports repräsentierten 48,25 % des Umsatzes im Jahr 2026 und waren damit das größte Format in der Marktgröße für implantierbare Ports nach Porttyp. Sie werden in onkologischen und ernährungsbezogenen Krankenhausprogrammen weit verbreitet eingesetzt. Standarddesigns dienen Patienten, die einen zuverlässigen langfristigen Gefäßzugang benötigen, aber keine Hochdruckkontrastinjektion erfordern. Ihre breite Verfügbarkeit unterstützt die Verwendung in Gesundheitssystemen mit unterschiedlichen Verfahrenskapazitäten. Das Format bleibt die Routinewahl für viele Chemotherapieverabreichungen. Beschaffungsteams können Standardprodukte auch nach Haltbarkeit, Platzierungsfreundlichkeit und Wartungsanforderungen bewerten. Dies erhält ihre Rolle sowohl in reifen als auch in sich entwickelnden Gesundheitsmärkten. Die Kostensensibilität wird voraussichtlich die Nachfrage nach dieser etablierten Option aufrechterhalten.
Hochdruckinjizierbare implantierbare Ports werden bis 2032 voraussichtlich mit einer CAGR von 10,35 % wachsen. Diese Ports können eine Hochdruckkontrastinjektion von bis zu 5 ml pro Sekunde durch eine Standard-Huber-Nadel unterstützen. Dies kann einen separaten intravenösen Zugriffsschritt während der kontrastmittelgestützten CT-Bildgebung vermeiden. Die Funktionalität ist relevant, da CT für die Tumorstadienbestimmung und Ansprechbeurteilung eingesetzt wird. Niedrigprofilversionen können für Patienten mit begrenztem subkutanem Gewebe nützlich sein. MRT-kompatible Ports bedienen eine separate Gruppe von Langzeitüberwachungs- und pädiatrischen Onkologiepatienten. Die bereitgestellten Forschungsdaten zitierten FDA-Zulassungen aus dem Jahr 2025 für aktualisierte hochdruckinjizierbare und niedrigprofilige Produktfamilien. Diese Entwicklungen deuten auf anhaltenden Wettbewerb rund um Bildgebungskompatibilität und breitere Anwendung in onkologischen Arbeitsabläufen hin.
Nach Material:
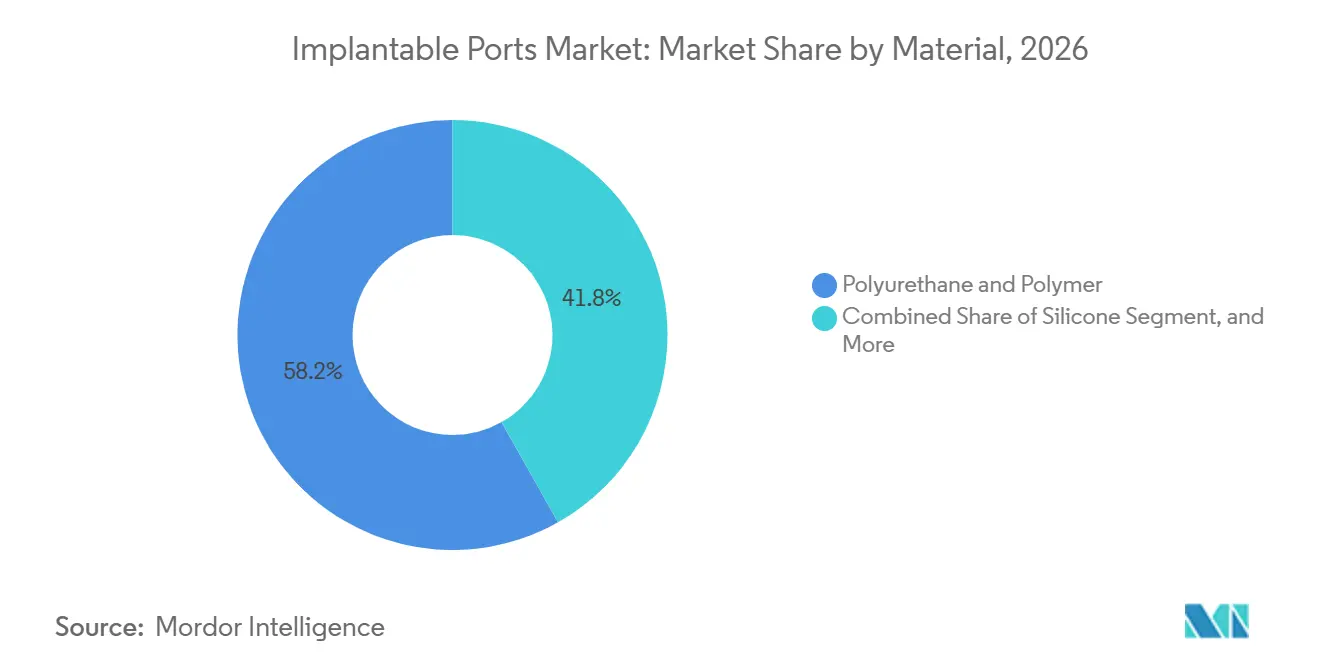
Silikon gewinnt Aufmerksamkeit für den LangzeiteinsatzPolyurethan- und Polymermaterialien hielten 58,17 % des Umsatzes im Jahr 2026 und bildeten die größte Materialkategorie. Ihre Position im Markt für implantierbare Ports ist mit Haltbarkeit, Röntgensichtbarkeit und Kosteneffizienz verbunden. Diese Eigenschaften sind bei institutionellen Großeinkäufen wichtig. Polymerbasierte Produkte können routinemäßige klinische Anforderungen in onkologischen und ernährungsbezogenen Programmen erfüllen. Ihre etablierte Fertigungsbasis unterstützt auch eine breite Produktverfügbarkeit. Krankenhäuser, die standardisierte Beschaffungsprozesse verwenden, können diese Materialien für vorhersehbare Leistung und kontrollierte Kosten auswählen. Die Kategorie wird daher wahrscheinlich eine starke Rolle bei Standard-Portplatzierungen behalten. Die Materialwahl hängt jedoch zunehmend von der beabsichtigten Therapiedauer und den Patientenbedürfnissen ab.
Silikon wird bis 2032 voraussichtlich mit einer CAGR von 10,82 % wachsen. Das Material wird in der pädiatrischen Versorgung bevorzugt, da Weichheit die Gewebereizung reduzieren kann. Es ist auch für Erwachsene relevant, die einen Port voraussichtlich länger als 24 Monate verwenden werden. Die bereitgestellte Forschung assoziiert Silikon mit geringerer Thrombogenität, weniger Okklusionen und geringerem Infektionsrisiko bei Langzeitanwendung. Silikonkatheter werden auch in hochdruckinjizierbaren Designs mit Titangehäusen verwendet. Dies ermöglicht es Herstellern, Materialeigenschaften mit bildgebungsbezogenen Produktmerkmalen zu kombinieren. Titan behält eine Premiumrolle in Europa, wo MRT-Kompatibilität und strukturelle Langlebigkeit wichtige Kaufüberlegungen sind. EU-Anforderungen für die laufende klinische Nachverfolgung von implantierbaren Klasse-IIb-Geräten begünstigen auch Lieferanten mit ausgereiften Nachweisen und Nachmarktfähigkeiten.
Nach Anwendung:
Hämatologie und Antibiotikatherapie erweitern die PortanwendungChemotherapie und onkologische Verabreichung machten 56,23 % des Umsatzes im Jahr 2026 aus und hatten damit den größten Marktanteil im Markt für implantierbare Ports nach Anwendung. Das Segment wird durch das globale Volumen der Krebsbehandlung und den Bedarf an zentralem Zugang während der mehrzykligen systemischen Therapie gestützt. Die wiederholte Verabreichung von Chemotherapie, zielgerichteten Wirkstoffen und Immuntherapie kann die peripheren Venen belasten. Ports können einen stabilen Weg für Behandlungspläne bieten, die sich über mehrere Monate erstrecken. Dieser Anwendungsfall bleibt zentral für Krankenhausbeschaffungsentscheidungen. Die steigende Krebsinzidenz erhält eine beträchtliche Patientenbasis für onkologiebezogene Platzierungen. Die Anwendung wird voraussichtlich die Hauptquelle des installierten Portvolumens während des Prognosezeitraums bleiben. Sie treibt auch die Nachfrage nach kompatiblen Zugangsnadeln und Wartungsverbrauchsmaterialien an.
Bluttransfusion und Flüssigkeitsreanimation wird bis 2032 voraussichtlich mit einer CAGR von 11,44 % wachsen. Hämatologische Malignome können neben der Medikamentenverabreichung Transfusionsunterstützung erfordern. In diesen Umgebungen kann die vorhandene onkologische Portinfrastruktur ohne weitere Implantationsverfahren genutzt werden. Dies erweitert den klinischen Wert von Geräten, die mehr als einen Behandlungsbedarf unterstützen können. Totale parenterale Ernährung bleibt eine stabile Anwendung für Patienten, die langfristige Ernährungsunterstützung benötigen. Eine Studie aus dem Jahr 2026 berichtete eine mediane Verweildauer von implantierten Ports von 305 Tagen bei älteren Patienten, die parenterale Ernährung erhielten. Langfristige Antibiotika- und antiinfektive Therapie unterstützt auch die Nachfrage, wenn Osteomyelitis, Endokarditis oder komplexe Weichteilinfektionen eine Behandlung von mehr als 3 Monaten erfordern. Dies erweitert den Markt für implantierbare Ports über die Krebsversorgung hinaus, während die Bedeutung einer spezialisierten Nachsorge erhalten bleibt.
Nach Endnutzer:
Spezialisierte Onkologiekliniken fördern die ambulante VersorgungKrankenhäuser und Akutversorgungseinrichtungen hielten 68,95 % des Umsatzes im Jahr 2026 und waren damit die größte Endnutzerkategorie. Die Erstplatzierung erfolgt häufig in Krankenhäusern, da der Eingriff die Beteiligung von Spezialisten und unterstützende Infrastruktur erfordert. Krankenhäuser versorgen auch viele Patienten mit neu diagnostiziertem Krebs oder komplexen medizinischen Erkrankungen. Dies gibt ihnen eine führende Rolle bei der Geräteauswahl und -beschaffung. Akutversorgungseinrichtungen können Bildgebung, chirurgischen Zugang, Komplikationsmanagement und Behandlungseinleitung in einem Umfeld bewältigen. Der Markt für implantierbare Ports bleibt von dieser institutionellen Basis abhängig. Die Krankenhausnachfrage ist besonders wichtig für Standard-Portformate und Onkologiepatienten mit höherem Schweregrad. Ihr Anteil spiegelt die weiterhin zentrale Rolle der Krankenhäuser bei der Erstimplantation wider.
Spezialisierte Onkologiekliniken werden bis 2032 voraussichtlich mit einer CAGR von 11,76 % wachsen. Die Infusionsversorgung verlagert sich von Krankenhausstationen hin zu dedizierten Tagesfall-Onkologieeinheiten. Kliniken übernehmen zunehmend die Portwartung, den Huber-Nadelzugang und die Chemotherapieverabreichung über wiederholte Behandlungszyklen. Dies gibt ihnen eine wachsende Rolle bei der Geräteauswahl und dem Kauf von Verbrauchsmaterialien. Das Umfeld kann ein fokussiertes Servicemodell für Patienten bieten, die keine stationäre Versorgung benötigen. Ambulante chirurgische Zentren gewinnen auch in Nordamerika eine größere Rolle bei der Erstplatzierung. Niedrigere Einrichtungsgebühren können diese Standorte im Vergleich zu ambulanten Krankenhausabteilungen attraktiv machen. Häusliche Pflegeanbieter und ambulante Infusionszentren bilden die verbleibende Endnutzerkategorie und unterstützen die anhaltende Ausweitung der nicht-stationären Infusionsversorgung.
Geografische Analyse
Markt für implantierbare Ports in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 38,26 % am globalen Umsatz und verfügte damit über den führenden Marktanteil im Bereich implantierbarer Ports. Eine ausgereifte Onkologieinfrastruktur und eine breite ambulante Erstattungsregelung stützten die Nachfrage nach implantierten Gefäßzugängen. Die Vereinigten Staaten führten den regionalen Einsatz fortschrittlicher power-injizierbarer und flachprofiliger Formate an. Die Ausweitung der Erstattung für häusliche antiinfektive Therapien verlagert einige Implantationen vom stationären in den ambulanten Bereich. Dies begünstigt Geräte, die für die laufende ambulante Wartung geeignet sind. Anbieter sehen sich zudem einer engeren Überprüfung von Kathetermaterialien und klinischen Nachweisen gegenüber. Im Jahr 2026 berichtete AngioDynamics in seinen Geschäftsjahresergebnissen über Rechtsstreitigkeiten im Zusammenhang mit bestimmten Port-Kathetermaterialien. Das Problem könnte die Aufmerksamkeit auf beschichtete Produkte und dokumentierte Nachmarktleistungen lenken.
Markt für implantierbare Ports in Europa
Europa ist die zweitgrößte Region im Angebot implantierbarer Ports. Deutschland, Frankreich, das Vereinigte Königreich und Italien bilden die wichtigste Nachfragebasis. Frankreichs tagesklinisches Onkologienetzwerk unterstützt den Einsatz von Ports für die ambulante Chemotherapie. Deutschland und das Vereinigte Königreich verzeichnen zusätzliche Nachfrage durch alternde Bevölkerungen und ambulante Antibiotikatherapien. B. Braun meldete für 2025 Ausgaben für Forschung und Entwicklung in Höhe von 584 Millionen EUR, ein Anstieg von 11 % gegenüber dem Vorjahr. Die Investition umfasst Innovationen im Bereich vernetzter Infusions- und Gefäßzugangslösungen. Die Anforderungen der EU-Medizinprodukteverordnung für implantierbare Klasse-IIb-Geräte erfordern eine kontinuierliche klinische Nachverfolgung. Dies erhöht die Nachweislast für neue Marktteilnehmer und stärkt etablierte Hersteller mit bestehenden klinischen Datensystemen.
Markt für implantierbare Ports in APAC, MEA und Südamerika
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 12,63 % wachsen, der höchsten regionalen Rate im Markt für implantierbare Ports. China ist das größte Land der Region und verzeichnete im Jahr 2026 342.000 Port-Implantationseingriffe. Onkologische Indikationen machten 68,5 % dieser Implantationen aus. Die Nachfrage konzentrierte sich auf Onkologieabteilungen von Krankenhäusern der Stufen 1 und 2. Volumenbasierte Beschaffungsrichtlinien senken die Preise für Standard-Ports und unterstützen lokale Hersteller mit inländischen Lieferketten. Indien verfügt über ein starkes Wachstumspotenzial, da die onkologischen Kapazitäten privater Krankenhäuser ausgebaut werden und öffentliche Initiativen den Zugang zur Krebsbehandlung in Städten der Stufen 2 und 3 verbessern. Der Nahe Osten, Afrika und Südamerika verzeichnen zusätzliche Nachfrage nach kosteneffizienten Standardgeräten. Begrenzte Erstattungsregelungen und ein Mangel an ausgebildeten interventionellen Teams schränken die breitere Einführung von MRT-kompatiblen Premium- und power-injizierbaren Formaten außerhalb führender privater Einrichtungen ein.
Wettbewerbslandschaft
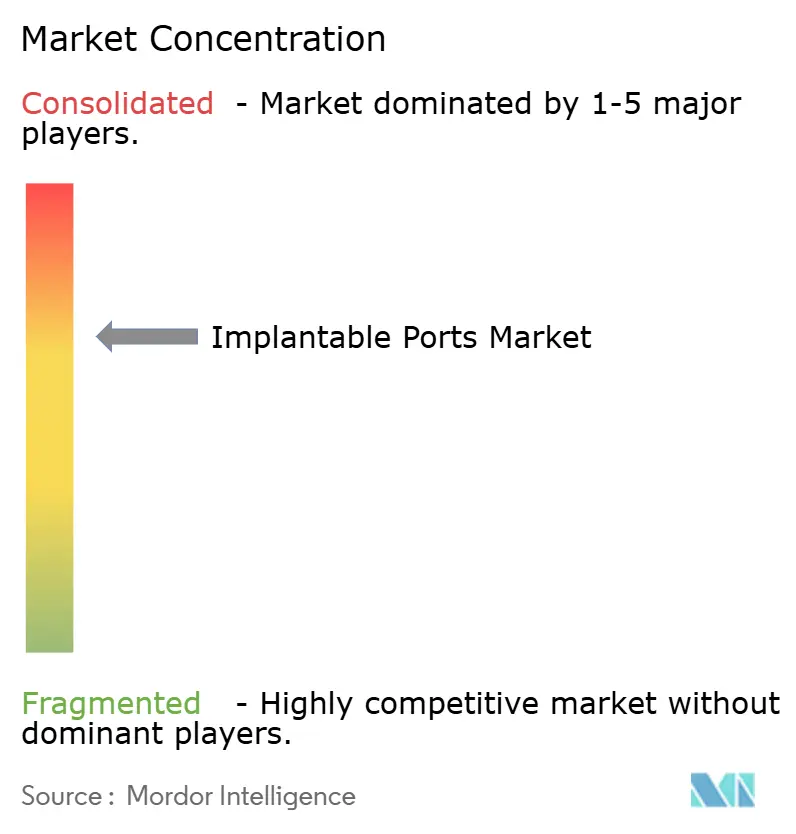
Der Markt für implantierbare Ports hat ein moderat konsolidiertes Premiumsegment. Becton, Dickinson and Company, AngioDynamics Inc., B. Braun Melsungen AG, ICU Medical Inc. und Teleflex Incorporated konkurrieren durch Materialien, Produktzulassungen und klinische Leistungsdaten. Ihre Portfolios decken die Nachfrage nach Hochdruckinjektion, MRT-Kompatibilität, niedrigprofiliger Platzierung sowie antimikrobiellen oder antithrombogenen Eigenschaften ab. Diese Fähigkeiten sind wichtig, wenn Krankenhäuser formale Produktbewertungen durchführen. Premium-Lieferanten können auf der Grundlage dokumentierter Sicherheit und Workflow-Eignung konkurrieren, anstatt nur über den Preis. Die Lieferantengruppe profitiert auch von etablierten klinischen Beziehungen. Der Markt für implantierbare Ports bleibt außerhalb dieses Premiumsegments stärker fragmentiert. Regionale Hersteller und asiatische Lieferanten konkurrieren stark bei Ausschreibungen, die dem Preis mehr Gewicht beimessen.
Linhua Medical, Nipro Corporation, Terumo Corporation, Poly Medicure Limited, PFM Medical AG und PakuMed medical products GmbH üben Preisdruck im asiatisch-pazifischen Raum, im Nahen Osten und Afrika sowie in Südamerika aus. Standardisierte Beschaffungssysteme schaffen Raum für Lieferanten, die Qualität aufrechterhalten und gleichzeitig die Lieferkosten senken können. Antithrombogene Polymerbeschichtungen, antimikrobielle Silberionenoberflächen und Komponenten für geschlossene Zugangssysteme sind die wichtigsten Formen der Premium-Differenzierung. Die bereitgestellten Forschungsdaten stellten fest, dass BD im Jahr 2025 2 FDA-510(k)-Zulassungen für aktualisierte Portprodukte erhielt. Die gemeldete Produktaktivität stärkte BDs Abdeckung der hochdruckinjizierbaren, niedrigprofiligen und MRT-kompatiblen Kategorien. AngioDynamics schloss im Februar 2024 den Verkauf seines PICC- und Midline-Portfolios an Spectrum Vascular für bis zu 45 Millionen USD ab. Die Transaktion konzentrierte das Unternehmen auf Plattformen für interventionelle Medizintechnologie mit höheren Margen und reduzierte sein direktes Engagement in der PICC-Kategorie.
Pädiatrische Ports bleiben unterversorgt, da sich die Bedürfnisse von Säuglingen und Kindern von denen erwachsener Patienten unterscheiden. Eine Studie aus dem Jahr 2024 stellte katheterbedingte thrombotische Verschlussraten von 7 % bis 50 % bei pädiatrischen Patienten fest. Die bereitgestellten Forschungsdaten ergaben, dass kein großer Hersteller sich zu altersspezifischen Größenbereichen oder dedizierten randomisierten pädiatrischen Studien verpflichtet hatte. Häusliche Pflegeverbrauchsmaterialien wie Spülsets, Zugangsnadeln und Fernüberwachung bleiben ebenfalls eine angrenzende Chance. Eine Studie aus dem Jahr 2025 zeigte, dass eine auf künstlicher Intelligenz basierende Infektionsvorhersage die Überwachung nach der Implantation unterstützen könnte. Der ProPort-Rückruf von ICU Medical im Februar 2025 aufgrund des Risikos einer Gehäusetrennung schuf eine Chance für Wettbewerber mit starken Qualitätsnachweisen. Der Marktkonzentrationsindex beträgt 5 von 10, da das Premiumsegment mehrere etablierte Wettbewerber hat, während regionale Lieferanten eine erhebliche Fragmentierung in preissensiblen Märkten erzeugen.
Marktführer der Branche für implantierbare Ports
-
AngioDynamics, Inc.
-
B. Braun Melsungen AG
-
Baxter International Inc.
-
Becton, Dickinson and Company
-
Fresenius SE & Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für implantierbare Ports Unternehmen in diesem Bericht
- AngioDynamics
- Argon Medical Devices
- B. Braun
- Baxter
- Beckton Dickinson
- Cook Incorporated
- Districlass Médical
- Fresenius
- ICU Medical
- Linhua Medical
- Medical Components Inc.
- Medtronic
- Merit Medical Systems
- Nipro
- PakuMed medical products GmbH
- PFM Medical AG
- Poly Medicure
- Sophysa SA
- Teleflex
- Terumo
- Vygon
Neueste Industrielle Entwicklungen in Markt für implantierbare Ports
- Juni 2026: PorTal Access gab die FDA-Zulassung für seine FLEXI-PORT-Familie implantierbarer Gefäßzugangsports bekannt, die für den langfristigen Gefäßzugang bei erwachsenen und pädiatrischen Patienten konzipiert sind. Das hochdruckinjizierbare implantierbare Portsystem kann entweder in der Brust oder im Arm implantiert werden und soll die Verfahrensflexibilität, den Patientenkomfort und den klinischen Arbeitsablauf verbessern. Nach der Zulassung leitete das Unternehmen Kommerzialisierungs- und Klinikerschulungsmaßnahmen in den gesamten Vereinigten Staaten ein.
- April 2025: Becton, Dickinson and Company brachte das BD CentroVena One Insertion System kommerziell in den Vereinigten Staaten auf den Markt. Das Unternehmen beschrieb es als das erste All-in-One-Einführungsgerät für zentralvenöse Katheter, das in das FDA Safer Technologies Program aufgenommen wurde. Becton, Dickinson and Company erklärte, dass das System in einer Simulationsstudie mit 49 Teilnehmern die Einführungsschritte um 30 % und die Verfahrenszeit um 50 % reduzierte.
- September 2025: AngioDynamics Inc. berichtete, dass 218 Bundesgerichtsverfahren im Zusammenhang mit bestimmten Portkathetermaterialien im Southern District of California konsolidiert worden waren. Die Geschäftsjahresergebnisse 2026 des Unternehmens stellten auch fest, dass 18 Fälle für den anfänglichen Bellwether-Entdeckungspool ausgewählt wurden.
Umfang des globalen Marktberichts für implantierbare Ports
Gemäß dem Umfang des Berichts sind implantierbare Ports Medizinprodukte, die chirurgisch unter der Haut platziert und mit einem Katheter verbunden werden, der in eine zentrale Vene eintritt und einen langfristigen Gefäßzugang ermöglicht. Sie werden häufig für die wiederholte Verabreichung von Medikamenten, Chemotherapie, intravenösen Flüssigkeiten, Blutprodukten und für die Blutentnahme verwendet. Implantierbare Ports helfen, den Bedarf an häufigen Nadelstichen zu reduzieren, den Patientenkomfort zu verbessern und das Risiko von Venenschäden während einer längeren Behandlung zu verringern. Diese Geräte werden in der Onkologie, Hämatologie und anderen chronischen Versorgungsumgebungen, die eine langfristige intravenöse Therapie erfordern, weit verbreitet eingesetzt.
Der Markt für implantierbare Ports ist nach Produkttyp, Porttyp, Material, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in einlumige implantierbare Ports, zweilumige implantierbare Ports und andere segmentiert. Nach Porttyp ist der Markt in Standard-implantierbare Ports, hochdruckinjizierbare implantierbare Ports, MRT-kompatible implantierbare Ports und andere segmentiert. Nach Material ist der Markt in Titan, Polyurethan, Polymer, Silikon und andere segmentiert. Nach Anwendung ist der Markt in Chemotherapie und onkologische Verabreichung, Bluttransfusion und Flüssigkeitsreanimation, totale parenterale Ernährung, langfristige Antibiotika- und antiinfektive Therapie und andere segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Akutversorgungseinrichtungen, ambulante chirurgische Zentren, spezialisierte Onkologiekliniken und andere segmentiert. Das Geografiesegment ist weiter in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika unterteilt. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet die Marktgröße und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Einlumige implantierbare Ports |
| Zweilumige implantierbare Ports |
| Sonstige |
| Standard-implantierbare Ports |
| Hochdruckinjizierbare implantierbare Ports |
| MRT-kompatible implantierbare Ports |
| Sonstige |
| Titan |
| Polyurethan und Polymer |
| Silikon |
| Sonstige |
| Chemotherapie und onkologische Verabreichung |
| Bluttransfusion und Flüssigkeitsreanimation |
| Totale parenterale Ernährung |
| Langfristige Antibiotika- und antiinfektive Therapie |
| Sonstige |
| Krankenhäuser und Akutversorgungseinrichtungen |
| Ambulante chirurgische Zentren |
| Spezialisierte Onkologiekliniken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Einlumige implantierbare Ports | |
| Zweilumige implantierbare Ports | ||
| Sonstige | ||
| Nach Porttyp | Standard-implantierbare Ports | |
| Hochdruckinjizierbare implantierbare Ports | ||
| MRT-kompatible implantierbare Ports | ||
| Sonstige | ||
| Nach Material | Titan | |
| Polyurethan und Polymer | ||
| Silikon | ||
| Sonstige | ||
| Nach Anwendung | Chemotherapie und onkologische Verabreichung | |
| Bluttransfusion und Flüssigkeitsreanimation | ||
| Totale parenterale Ernährung | ||
| Langfristige Antibiotika- und antiinfektive Therapie | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser und Akutversorgungseinrichtungen | |
| Ambulante chirurgische Zentren | ||
| Spezialisierte Onkologiekliniken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach implantierbaren Ports an?
Das Volumen der Krebsbehandlungen, längere Therapieverläufe, alternde Patienten und die Ausweitung der ambulanten Infusionsversorgung stützen die Nachfrage.
Wie groß ist der Markt für implantierbare Ports bis 2032?
Der Markt wird voraussichtlich bis 2032 einen Wert von 2,04 Milliarden USD erreichen und ab 2027 mit einer CAGR von 9,53 % wachsen.
Welcher Produkttyp für implantierbare Ports führt beim Umsatz?
Einlumige implantierbare Ports führten beim Umsatz nach Produkttyp mit einem Anteil von 68,93 % im Jahr 2026.
Welche Anwendung für implantierbare Ports wächst am schnellsten?
Bluttransfusion und Flüssigkeitsreanimation wird bis 2032 voraussichtlich mit einer CAGR von 11,44 % wachsen.
Welche Region expandiert am schnellsten für implantierbare Ports?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 12,63 % wachsen, unterstützt durch steigende Behandlungsvolumina.