
Größe und Marktanteil des Marktes für Behälterglas im Kongo
Marktübersicht
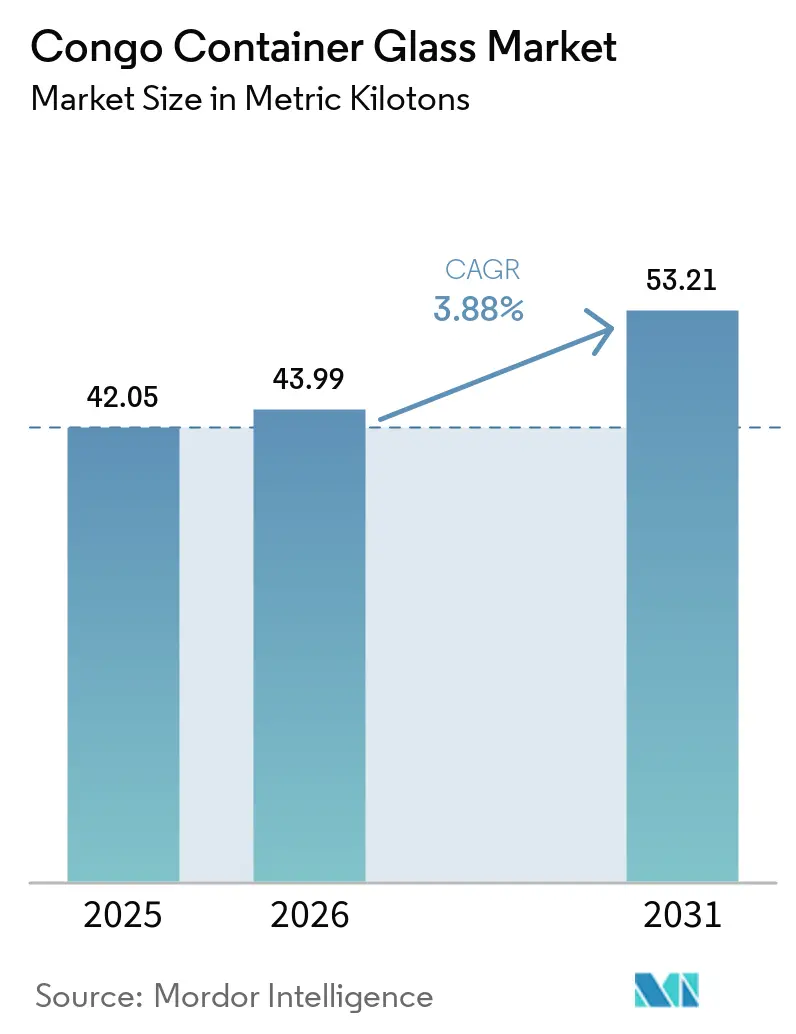
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 42.05 metric kilotons |
| Marktvolumen (2026) | 43.99 metric kilotons |
| Marktvolumen (2031) | 53.21 metric kilotons |
| Wachstumsrate (2026 - 2031) | 3.88 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Behälterglas im Kongo durch Mordor Intelligence
Die Marktgröße für Behälterglas im Kongo wird voraussichtlich von 42,05 metrischen Kilotonnen im Jahr 2025 auf 43,99 metrische Kilotonnen im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 3,88 % über den Zeitraum 2026–2031 53,21 metrische Kilotonnen erreichen. Städtische Verbraucher in Kinshasa und Lubumbashi steigen auf in Glas verpacktes Bier, Spirituosen und Erfrischungsgetränke um, da die Haushaltseinkommen steigen und Premiummarken ihre Regalattraktivität steigern möchten. Markenhersteller schätzen Glas wegen seiner manipulationssicheren Eigenschaften und der Produktintegrität, die dazu beitragen, gefälschten Alkohol zu bekämpfen und mit den bevorstehenden Einschränkungen für Einwegkunststoffe in Einklang zu stehen. Die Importabhängigkeit bleibt bestehen, da die inländische Ofenkapazität begrenzt ist und schlechte Straßenverbindungen vom Hafen Matadi die Frachtkosten in die Höhe treiben. Investoren wie Boukin SARL erweitern jedoch die lokale Schmelzkapazität, um Lieferzeiten zu verkürzen und sich gegen Devisenschwankungen abzusichern. Das wachsende Interesse an Elektroofentechnologie und die Verwendung von recyceltem Scherben zielt auf einen geringeren CO₂-Fußabdruck ab und bietet Lieferanten neue Möglichkeiten, sich im Bereich Nachhaltigkeit zu differenzieren, während sie den expandierenden Getränkekern des Marktes für Behälterglas im Kongo bedienen.
Wichtigste Erkenntnisse des Berichts
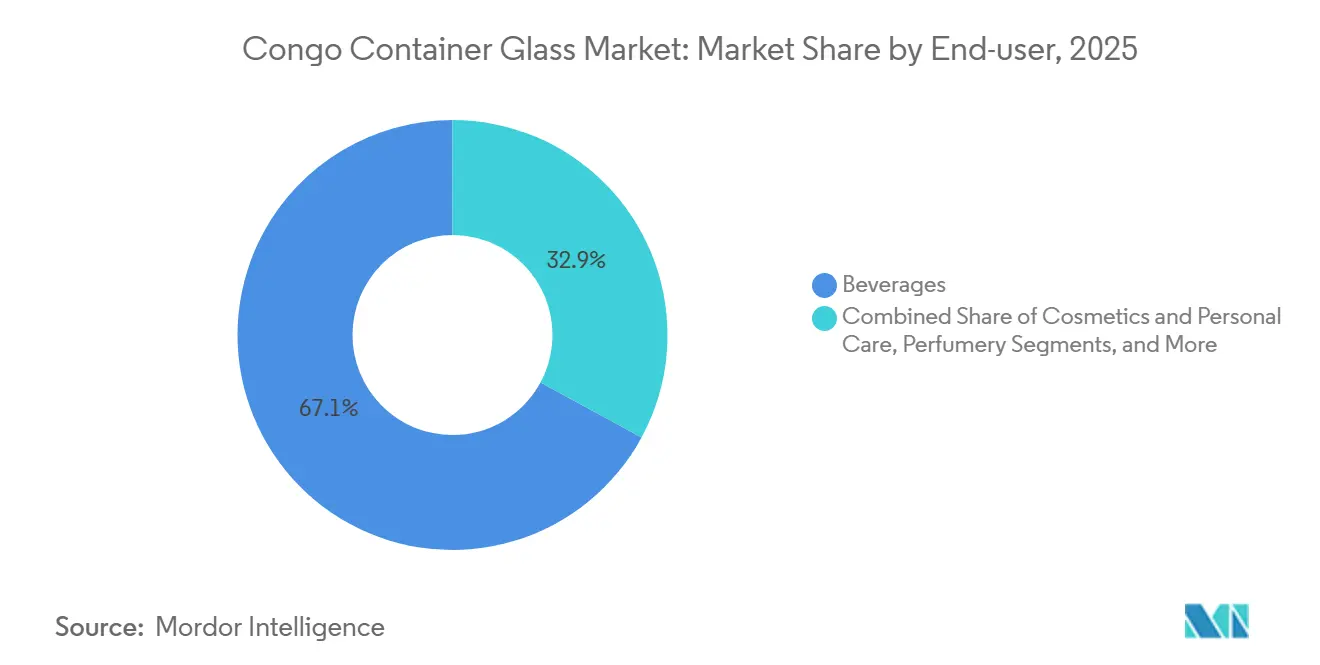
- Nach Endverbraucher entfielen 67,10 % des Marktanteils für Behälterglas im Kongo im Jahr 2025 auf Getränke.
- Nach Farbe wird der Markt für Behälterglas im Kongo für Bernsteinglas voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 4,22 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung der Verpackung von Bier und Spirituosen | +1.2% | Städtische Zentren Kinshasa und Lubumbashi | Mittelfristig (2–4 Jahre) |
| Wachsende städtische Mittelschicht treibt die Einführung von Glasverpackungen voran | +0.9% | Große kongolesische Städte, Ausbreitung auf sekundäre städtische Gebiete | Langfristig (≥4 Jahre) |
| Staatliches Verbot von Einwegkunststoffen | +0.7% | National, mit früher Umsetzung in Kinshasa | Kurzfristig (≤2 Jahre) |
| Kapazitätserweiterung der Ofenlinie von Boukin SARL | +0.5% | Produktionszentrum Kinshasa, regionale Distribution | Mittelfristig (2–4 Jahre) |
| Wachstum der Kühlkette ermöglicht Glasnachfrage für Säfte und Milchprodukte | +0.4% | Städtische Zentren mit Infrastrukturentwicklung | Langfristig (≥4 Jahre) |
| Nischen-Handwerksparfüm-Start-ups auf der Suche nach hochwertigem Glas | +0.2% | Luxusmarkt Kinshasa, exportorientierte Produktion | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung der Verpackung von Bier und Spirituosen
Glas bildet zunehmend die Grundlage für Premium-Alkoholstrategien in den Hauptstädten des Kongo. Brauereien und Destillerien positionieren Langhalsflaschen und dickwandige Flachmannen als Echtheitsbeweis – ein entscheidendes Signal in Märkten, in denen illegales Nachfüllen die Margen gefährdet. Einzelhändler berichten, dass Käufer schweres Glas mit Handwerkskunst gleichsetzen, eine Wahrnehmung, die den Wechsel von Beutelliquor oder PET-Formaten fördert. Importierte Spirituosenmarken spiegeln häufig globale Verpackungsformate wider und veranlassen lokale Abfüller, dasselbe Erscheinungsbild zu imitieren, um wettbewerbsfähig zu bleiben. Mit steigendem verfügbarem Einkommen sind Verbraucher bereit, moderate Preisaufschläge zu akzeptieren, wenn die Flasche Status vermittelt und Manipulationssicherheit gewährleistet. Auch Regulierungsbehörden bevorzugen Glas, da Prägungen und Gravuren die Einhaltung von Steuerbanderolen erleichtern und damit die Nachfrage im Prognosezeitraum stärken.
Wachsende städtische Mittelschicht treibt die Einführung von Glasverpackungen voran
Allein Kinshasa beherbergt heute mehr als 12 Millionen Einwohner, und Volkszählungsdaten zeigen eine wachsende Bevölkerungsgruppe mit formellen Gehältern, die Lifestyle-Upgrades ermöglichen. Diese Gruppe legt Wert auf hygienische, optisch ansprechende Verpackungen für Würzmittel, Honig und Tischsaucen – Kategorien, die historisch gesehen recycelten Kunststoff verwendeten. Markenlebensmittelhersteller nutzen die Gelegenheit, quadratische Glasgefäße einzuführen, die sich auf begrenztem Regalraum effizient stapeln lassen und die Einzelhandelsökonomie verbessern. Eine größere Internetdurchdringung setzt Käufer globalen Verpackungsästhetiken aus, und soziale Medien verstärken die Assoziation zwischen klarem Glas und Produktreinheit. Die Volumenaggregation in dichten städtischen Bezirken gleicht die Frachtkosten von Glas aus und ermöglicht es Distributoren, die Kosten vom Stadtlager bis zum Geschäft leichter zu absorbieren als bei ländlichen Transporten.
Staatliches Verbot von Einwegkunststoffen
Im Jahr 2024 in Umlauf gebrachte Gesetzesentwürfe zielen zunächst auf dünnwandige Tragetaschen ab, bevor sie auf Getränkebehälter ausgeweitet werden – in Anlehnung an bereits in Ostafrika geltende Regelungen. Selbst eine schrittweise Einführung veranlasst Abfüller, Glaslieferanten vorab zu qualifizieren, damit sie bei einer strengeren Durchsetzung schnell umstellen können. Internationale Franchise-Erfrischungsgetränkebetreiber überprüfen Mehrweg-Glasabfülllinien, um Franchise-Rechte zu sichern und globale ESG-Scorecards zu erfüllen. Kommunale Abfallprüfungen heben die Kunststoffverschmutzung entlang des Kongo-Flusses hervor und erhöhen den öffentlichen Druck. Da alternative Biokunststoffe kostspielig bleiben, sticht Glas als kommerziell bewährter Ersatz hervor, der Haltbarkeits- und Karbonisierungsanforderungen erfüllt, ohne eine Umrüstung der Abfüller zu erfordern.
Kapazitätserweiterung der Ofenlinie von Boukin SARL
Die Erweiterung von Boukin SARL erhöht die lokale Schmelzleistung um etwa 30.000 Tonnen pro Jahr – ein Schritt, der den Importtransport von Matadi nach Kinshasa per LKW reduziert und die Lieferzeiten für Kernbierflaschen um vier Wochen verkürzt. Getränkegruppen, die mehrjährige Verträge aushandeln, begrüßen die vorhersehbare Preisgestaltung, die lokale Soda-Asche-Versorgung und Scherbenstrom mit sich bringen. Das Projekt schafft technische Ausbildungsplätze und steht im Einklang mit den Regierungsplänen zur Stärkung der industriellen Qualifikationsbasis. Die Nähe ermöglicht auch schnelle Designanpassungen: Markenmanager können Jubiläumsprägungen innerhalb einer einzigen Produktionsschicht einführen, anstatt auf Formen aus Übersee zu warten. Geringere Lagerbestände setzen Kapital für das Marketing frei und stärken die Glasakzeptanz in schnell drehenden Kategorien.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Günstigere PET- und HDPE-Alternativen | -1.1% | National, stärker in preissensiblen ländlichen Märkten | Kurzfristig (≤2 Jahre) |
| Zerbrechlichkeit und hohe Logistikkosten von Glas | -0.8% | Transportkorridore, abgelegene Vertriebsgebiete | Langfristig (≥4 Jahre) |
| Devisenvolatilität treibt Soda-Asche-Importe in die Höhe | -0.6% | Nationale Produktion, importabhängige Lieferketten | Mittelfristig (2–4 Jahre) |
| Informeller Recyclingsektor begrenzt die Qualität von Scherben | -0.4% | Städtische Abfallsammelgebiete, Produktionszentren | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Günstigere PET- und HDPE-Alternativen
Preisunterschiede weiten sich aus, wenn Rohöl-Benchmarks sinken, wodurch Jungfrauen-PET-Flaschen auf Stückbasis deutlich günstiger sind als Weißglas. Kleine Wasserabfüller verfügen oft nicht über das Kapital für robuste Kisten und entscheiden sich für dünnwandiges PET, das rauen ländlichen Transport ohne Bruch übersteht. Einfuhrzölle auf fertige Kunststoffflaschen sind niedriger als Zölle auf Schüttscherben, was die Wirtschaftlichkeit verzerrt. Einzelhändler bevorzugen PET auch wegen der einfachen Stapelung in beengten Verkaufsständen. Sofern Glaslieferanten keine Mehrwegsysteme etablieren oder Carbon-Footprint-Marketing nutzen können, werden kostenbewusste Verbraucher kurzfristig weiterhin auf Kunststoff zurückgreifen.
Zerbrechlichkeit und hohe Logistikkosten von Glas
Gewichtsnachteile führen zu höheren Dieselausgaben, insbesondere auf dem Korridor Matadi–Kinshasa, wo Schlaglöcher die Transitzeiten in der Regenzeit auf drei Tage verlängern.[1] Bruchraten von 2–3 % schmälern die ohnehin dünnen Distributormargen. Spezialpaletten und Trennwände erhöhen die Verpackungskosten, bevor die Flasche überhaupt einen Abfüller erreicht. Ländliche Großhändler verfügen oft nicht über Gabelstapler und müssen Waren manuell handhaben, was das Bruchrisiko erhöht und sie davon abhält, in Glas verpackte Lagereinheiten zu führen. Selbst in Städten erhöht der Stau die Überstunden der Fahrer und multipliziert die Gesamtlogistikkosten im Vergleich zu PET.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher:
Getränke bilden das Fundament des MarktesDas Getränkesegment hatte im Jahr 2025 einen Anteil von 67,10 % am Markt für Behälterglas im Kongo und unterstreicht damit seine Rolle als Volumenanker für den Markt für Behälterglas im Kongo. Brauereien, Spirituosendestillerien und Abfüller für kohlensäurehaltige Erfrischungsgetränke verlassen sich auf Weiß- und Bernsteinflaschen, um Authentizität zu vermitteln, der Pasteurisierung standzuhalten und den Geschmack zu bewahren. Lokale Biermarken wie Bralima und Bracongo erneuern ihre Etikettengrafiken jede Saison, behalten jedoch dieselbe Mehrwegflasche bei, was die Vertrautheit der Verbraucher stärkt und die Lebensdauer des Vermögenswerts verlängert. Importierte Spirituosenmarken spiegeln globale Verpackungsformate wider und schaffen eine stetige Nachfrage nach Premium-Flachmannen selbst bei Wechselkursschwankungen. Saisonale Konsumspitzen rund um den Unabhängigkeitstag zwingen Distributoren, Pufferbestände Monate im Voraus zu sichern, was eine vorhersehbare Grundlage für die Ofenauslastung über den Prognosehorizont hinweg schafft.
Kosmetik und Körperpflege sind zwar noch klein, werden aber voraussichtlich bis 2031 einen CAGR von 5,82 % verzeichnen – das schnellste Wachstum innerhalb des Marktes für Behälterglas im Kongo. Städtische Schönheitsmarken bündeln Seren und Cremes in mattierten Fläschchen, um sich von Massenmarktkunststoffen abzuheben und Premiumpreise zu rechtfertigen. Die Undurchlässigkeit von Glas schützt flüchtige ätherische Öle vor Oxidation – ein Merkmal, das Vermarkter häufig in Social-Media-Tutorials präsentieren. Apothekenketten führen importierte Haaröl-Tropfflaschen, die Käufer über präzise Dosierung aufklären und indirekt die Erwartungen an lokale Produkte erhöhen, ähnliche Formate zu übernehmen. Das steigende Ausgaben der Mittelschicht für Körperpflege erschließt daher inkrementelles Tonnagenwachstum, auch wenn Getränke weiterhin die absoluten Kilogramm dominieren werden.



Nach Farbe:
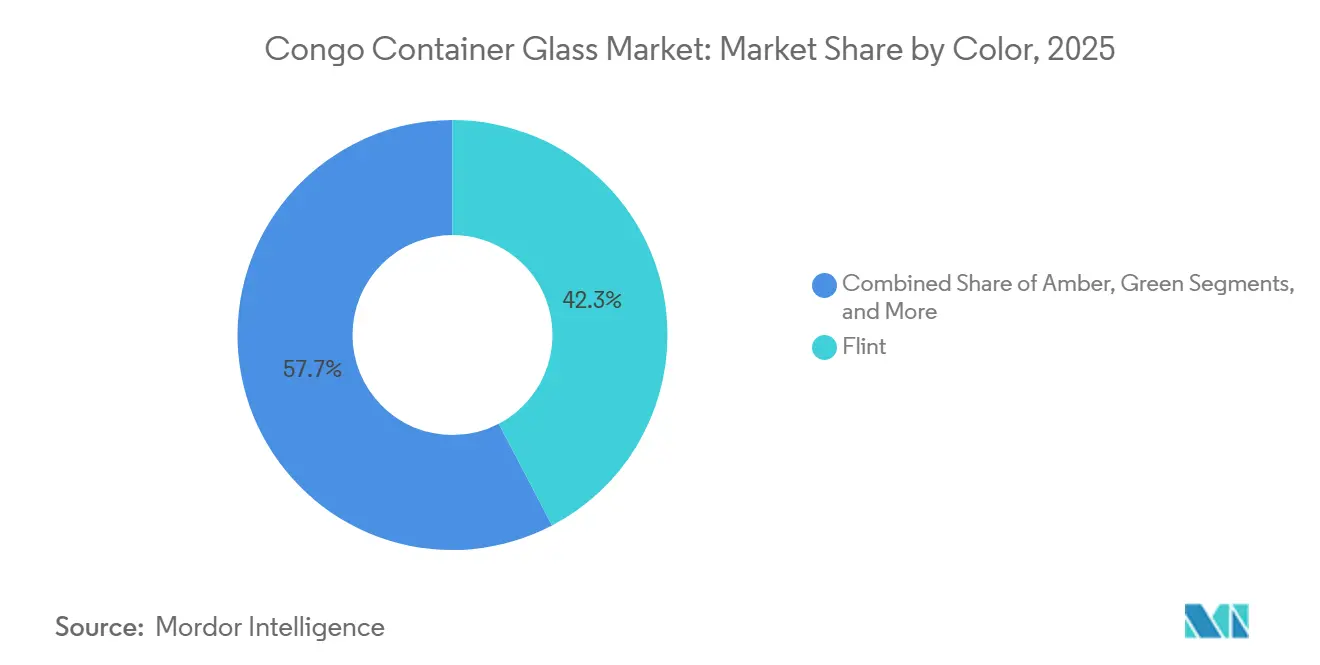
Weißglas führt die Nachfrage nach Transparenz anWeißglas hatte im Jahr 2025 einen Anteil von 42,34 % an der Marktgröße für Behälterglas im Kongo und spiegelt die Verbraucherpräferenz für Produktsichtbarkeit sowie das Bestehen der Regulierungsbehörden auf transparente Verpackungen für bestimmte Pharmazeutika wider. Neue Einführungen von klarem Bier und trinkfertigen Cocktails steigern das Volumen, da Markenhersteller Regalattraktivität anstreben, die die Flüssigkeitsfarben hervorhebt. Hochreine Siliziumdioxidanforderungen machen Weißglas teurer als farbige Alternativen; dennoch akzeptieren Abfüller den Aufpreis, wenn Transparenz Impulskäufe fördert. Apotheken führen Vitaminpräparate in kleinen Weißglasflaschen, um Käufer von der Dosierungsgenauigkeit zu überzeugen und den Vertrauensbonus des Materials zu stärken. Supermarktketten bevorzugen ebenfalls klare Würzmittelgläser, damit Käufer die Textur vor dem Kauf prüfen können – ein wichtiger Treiber für Wiederholungskäufe in überfüllten Gängen.
Bernsteinglas wird bis 2031 voraussichtlich mit einem CAGR von 4,22 % wachsen, da Brauer die Lagerproduktion hochfahren und Parfümeure UV-Schutz benötigen. Craft-Bier-Start-ups entscheiden sich für kurze Bernsteinflaschen, um Tradition zu evozieren und lichtbedingte Fehlaromen zu minimieren und so einen gleichmäßigen Geschmack selbst nach langen Transporten von Kinshasa in abgelegene Bergbaulager zu gewährleisten. Spirituosenabfüller prägen Wappen auf Bernsteinflachmannen, um den wahrgenommenen Wert zu steigern, ohne die Flüssigkeitsformulierungen zu ändern. Da Bernstein höhere Scherbenprozentsätze ermöglicht, können Ofenbetreiber ihren Energieverbrauch senken – ein Vorteil, den sie bei der Aushandlung von Lieferverträgen mit ESG-orientierten multinationalen Unternehmen hervorheben. Nischen-Aromatherapieöle verwenden unterdessen kleine Bernstein-Tropfflaschen und fügen hochmargige, aber leichte Bestellungen hinzu, die die Chargenökonomie für Flaschenhersteller verbessern.

Geografische Analyse
Kinshasa macht weit mehr als die Hälfte des jährlichen Durchsatzes des Marktes für Behälterglas im Kongo aus, unterstützt durch ein dichtes Einzelhandelsnetz und die Nähe zum einzigen betriebsbereiten Flaschenschmelzofen des Landes. Supermärkte in den Bezirken Gombe und Limete widmen ganze Gänge Mehrwegbierkisten, verkürzen die Verweildauer der Käufer und fördern Großeinkäufe. Lubumbashi folgt als weit entfernter zweiter Knotenpunkt und nutzt Bergbaugehälter, um Premium-Spirituosenvolumina trotz der zweitägigen Straßenfahrt von der Hauptstadt aufrechtzuerhalten. Distributoren teilen ihre Flotten entlang des Korridors der Route Nationale 1 ein und koordinieren Konvois, um flutbedingte Sperrungen zu vermeiden, die die Lieferkosten in der Hauptregenzeit um 30 % erhöhen können.
Die Marktdurchdringung in Sekundärstädten wie Kisangani, Mbuji-Mayi und Bukavu bleibt gering, da Frachtaufschläge die Regalpreise in die Höhe treiben; Kunststoff dominiert, bis das Pro-Kopf-Einkommen steigt. Dennoch testen von Gebern finanzierte Kühlkettenpilotprojekte in Bukavu in Glas verpackten Joghurt und deuten auf künftige Brückenköpfe hin, sobald Stromausfälle abnehmen. Hafenbeschränkungen in Matadi behindern den Importfluss und zwingen einige Abfüller, den Weg über Pointe-Noire in der Republik Kongo zu nehmen, was zwar Zollaufwand hinzufügt, aber manchmal Zeit spart, wenn die Liegeplätze in Matadi belegt sind. Devisenschwankungen beeinflussen auch die geografische Zuteilung, da Distributoren knappe Glasbestände in wohlhabendere Bezirke lenken, wo Käufer eher bereit sind, Preisschwankungen zu tolerieren.
Die Regierung plant, die Sonderwirtschaftszone Maluku bis 2028 in Betrieb zu nehmen, was diese Karte verändern könnte. Ein neuer Ofen innerhalb der Zone würde Soda-Asche per Bahn aus dem benachbarten Angola transportieren, den Binnenfrachtaufwand reduzieren und das Angebot in Richtung Landesmitte verlagern. Wenn dies realisiert wird, könnte die Verschiebung die Marktgröße für Behälterglas im Kongo für Binnenprovinzen steigern, indem die Flaschenpreise einheitlicher werden. Grenzüberschreitende Händler in Kasumbalesa transportieren bereits Leerflaschen zurück nach Sambia, wo vollständige Linien existieren, und schaffen damit einen informellen Kreislauf, der aufgestaute Nachfrage nach Glas offenbart, sobald die Transportreibung verringert wird.
Wettbewerbslandschaft
Marktkonzentration
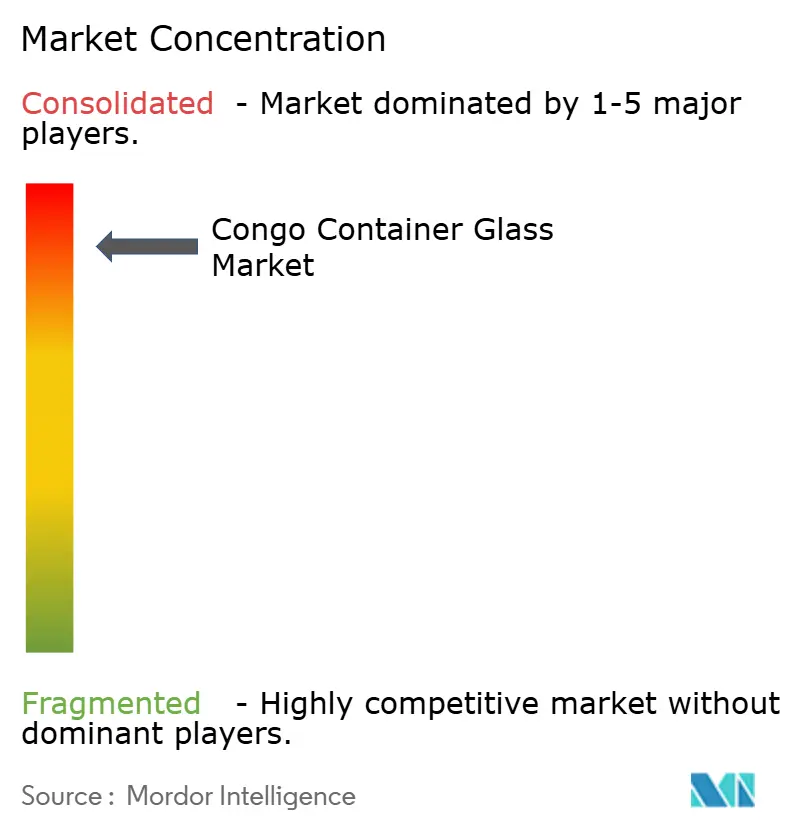
Das Angebot bleibt fragmentiert, wobei kein einzelner Akteur mehr als 20 % des Marktanteils für Behälterglas im Kongo hält, was Käufern Verhandlungsmacht bei jährlichen Ausschreibungen gibt. Boukin SARL betreibt den einzigen Hochvolumeofen in Kinshasa, importiert jedoch weiterhin Formen und Kronenverschlüsse aus Europa, was eine moderate Kapitalintensität, aber lange Lieferzeiten bedeutet. Händler wie IBO Glass aggregieren chinesische Flaschen für Kosmetikabfüller, die kleine Auflagen benötigen, während Saverglass Super-Premium-Spirituosen mit dekorierten Flachmannen anspricht, die in palettierten Kartons per Luftfracht geliefert werden. Da nur wenige Lieferanten lokal umfassende Designdienstleistungen anbieten, teilen Markenhersteller Verträge häufig zwischen einem Glashersteller und einem separaten Dekorateur auf, was die Lieferantenbindung verringert.
Zu den strategischen Schritten im Jahr 2024 gehörte die Ankündigung von Ardagh Group über ein Ofenwartungsprogramm in Subsahara-Afrika, das über regionale Broker überschüssige Bernsteinkapazität in den Kongo freisetzen könnte. Verallia veröffentlichte seinen Versuch mit einem vollelektrischen Ofen in Frankreich und signalisierte Interesse daran, die Technologie an afrikanische Partner zu lizenzieren – ein Schritt, der kongolesischen Produzenten helfen könnte, sich an den CO₂-armen Beschaffungszielen multinationaler Getränkekunden auszurichten.[2] Unterdessen ernannte O-I Glass einen neuen CEO mit dem Auftrag, in unterversorgte afrikanische Wachstumsmärkte zu expandieren, was Spekulationen über Joint-Venture-Gespräche mit lokalen Getränkeabfüllern anheizte.
Die Wettbewerbsdifferenzierung beruht zunehmend auf Logistikzuverlässigkeit und Devisenagilität. Importeure, die Flaschen mit Kronkorken und Kartons im selben Container konsolidieren können, ersparen Kunden eine zweite Zollabfertigung und verkürzen die Hafenliegezeit um sieben Tage. Lokale Akteure kontern mit flexiblen Kreditkonditionen, die an den kongolesischen Franc gekoppelt sind, und absorbieren einen Teil des Wechselkursrisikos, um mehrjährige Lieferverträge zu sichern. Nachhaltigkeit prägt auch Angebote: Lieferanten, die 30 % Recyclingglasanteil versprechen, werden von globalen Brauereien bevorzugt, die Scope-3-Reduzierungen anstreben. In diesem sich entwickelnden Umfeld ist Größe allein nicht entscheidend; Agilität bei Designanpassungen, Zolldokumentation und Recyclingpartnerschaften gibt oft den Ausschlag, wenn Marken Jahresverträge vergeben.
Marktführer im Bereich Behälterglas im Kongo
-
Beta Glass plc
-
Ardagh Group S.A.
-
Hongxing Glass Congo SARL
-
Nampak Glass (Pty) Limited
-
XuzhouAnt Glass Products Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Behälterglas im Kongo Unternehmen in diesem Bericht
- XuzhouAnt Glass Products Co., Ltd.
- Beta Glass plc
- Ardagh Group S.A.
- Hongxing Glass Congo SARL
- Nampak Glass (Pty) Limited
Neueste Industrielle Entwicklungen in Markt für Behälterglas im Kongo
- September 2024: Verallia meldete die Inbetriebnahme des weltweit ersten 100 % elektrischen Ofens für die Glasverpackungsindustrie in seiner Anlage in Cognac mit einer Kapazität von 180 Tonnen/Tag und demonstrierte damit einen Technologiepfad, der CO₂-Emissionen im Vergleich zu herkömmlichen Öfen um rund 60 % reduziert.
- August 2024: Die Afrikanische Entwicklungsbank investierte 20 Millionen USD in den African Infrastructure Investment Fund 4 mit dem Ziel, Projekte für erneuerbare Energien, digitale Infrastruktur und Logistik in ganz Afrika zu fördern, einschließlich potenzieller Verbesserungen der Lieferkette für die Glasherstellung durch die Entwicklung von Hafen- und Transportinfrastruktur.
- Juli 2024: Ardagh Group meldete geplante Ofenreparaturen und Maschinenreparaturen für den Afrika-Betrieb im zweiten Quartal 2024 und signalisierte damit laufende Kapazitätswartung und mögliche Erweiterung der Glasverpackungsproduktionsanlagen in Afrika.
- Juni 2024: Swissta setzte seinen Betrieb als führendes Wasserabfüllunternehmen in Kinshasa fort und verwendete dabei mehrere Glasbehältergrößen: 375 ml, 750 ml, 1.500 ml, 5.000 ml und 18.900 ml, was die lokale Nachfrage nach Glasverpackungen in Getränkeanwendungen verdeutlicht.
Berichtsumfang des Marktes für Behälterglas im Kongo
Glasbehälter bezeichnen saubere Flaschen und Gläser aus Glas. Der Umfang schließt Fenster und andere Nicht-Behälterglaswaren aus. Behälterglas wird in der alkoholischen und alkoholfreien Getränkeindustrie eingesetzt, da es chemische Inertheit, Sterilität und Undurchlässigkeit gewährleistet. Glasverpackungen werden wegen ihrer einzigartigen Eigenschaften geschätzt, darunter Transparenz, Inertheit und die Fähigkeit, die Qualität und Integrität des Inhalts zu bewahren.
Der Markt für Behälterglas im Kongo ist segmentiert nach Endverbraucher (Getränke [alkoholische Getränke (Bier, Wein, Spirituosen und andere alkoholische Getränke {Cider und andere fermentierte Getränke}), alkoholfreie Getränke (Säfte, kohlensäurehaltige Getränke (CSDs), milchproduktbasierte Getränke, andere alkoholfreie Getränke)], Lebensmittel [Marmelade, Gelee, Konfitüren, Honig, Würste und Würzmittel, Öl, Pickles], Kosmetik und Körperpflege, Pharmazeutika (ohne Fläschchen und Ampullen) und Parfümerie), nach Farbe (Grün, Bernstein, Weiß und andere Farben). Der Bericht bietet Marktprognosen und -größen in Volumen (Kilotonnen) für alle oben genannten Segmente.
Segmentierungsübersicht
| Getränke | Alkoholisch | Bier |
| Wein | ||
| Spirituosen | ||
| Andere alkoholische Getränke (Cider und andere fermentierte Getränke) | ||
| Alkoholfrei | Säfte | |
| Kohlensäurehaltige Getränke (CSDs) | ||
| Milchproduktbasierte Getränke | ||
| Andere alkoholfreie Getränke | ||
| Lebensmittel (Marmelade, Gelee, Konfitüren, Honig, Würste und Würzmittel, Öl, Pickles) | ||
| Kosmetik und Körperpflege | ||
| Pharmazeutika (ohne Fläschchen und Ampullen) | ||
| Parfümerie | ||
| Grün |
| Bernstein |
| Weiß |
| Andere Farben |
| Nach Endverbraucher | Getränke | Alkoholisch | Bier |
| Wein | |||
| Spirituosen | |||
| Andere alkoholische Getränke (Cider und andere fermentierte Getränke) | |||
| Alkoholfrei | Säfte | ||
| Kohlensäurehaltige Getränke (CSDs) | |||
| Milchproduktbasierte Getränke | |||
| Andere alkoholfreie Getränke | |||
| Lebensmittel (Marmelade, Gelee, Konfitüren, Honig, Würste und Würzmittel, Öl, Pickles) | |||
| Kosmetik und Körperpflege | |||
| Pharmazeutika (ohne Fläschchen und Ampullen) | |||
| Parfümerie | |||
| Nach Farbe | Grün | ||
| Bernstein | |||
| Weiß | |||
| Andere Farben | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Behälterglas im Kongo im Jahr 2026?
Er umfasst insgesamt 43,99 metrische Kilotonnen und wird voraussichtlich bis 2031 mit einem CAGR von 3,88 % wachsen.
Welches Endverbrauchssegment verbraucht die meisten Glasbehälter im Kongo?
Getränke führten mit einem Anteil von 67,10 %, getragen von Bier-, Spirituosen- und Erfrischungsgetränkeabfüllern.
Welche Farbvariante gewinnt am schnellsten Marktanteile?
Bernsteinflaschen wachsen mit einem CAGR von 4,22 %, da Brauer und Destillerien UV-Schutz benötigen.
Warum sind Logistikkosten ein kritisches Thema für Glaslieferanten?
Schwere, zerbrechliche Flaschen werden vom Hafen Matadi über schlechte Straßen ins Landesinnere transportiert, was Fracht- und Bruchkosten erhöht.
Wie beeinflusst die Regierungspolitik Verpackungsentscheidungen?
Gesetzesentwürfe zu Verboten von Einwegkunststoffen drängen Getränke- und Lebensmittelmarken in Richtung Mehrweg- oder recycelbarem Glas.
Gibt es Nachhaltigkeitsfortschritte in der lokalen Glasproduktion?
Die geplante Ofenerweiterung von Boukin SARL und das Elektroofenmodell von Verallia signalisieren Schritte hin zu CO₂-ärmerer Schmelztechnologie.