
Marktgröße und Marktanteile des chinesischen Marktes für Lebensmittelenzyme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
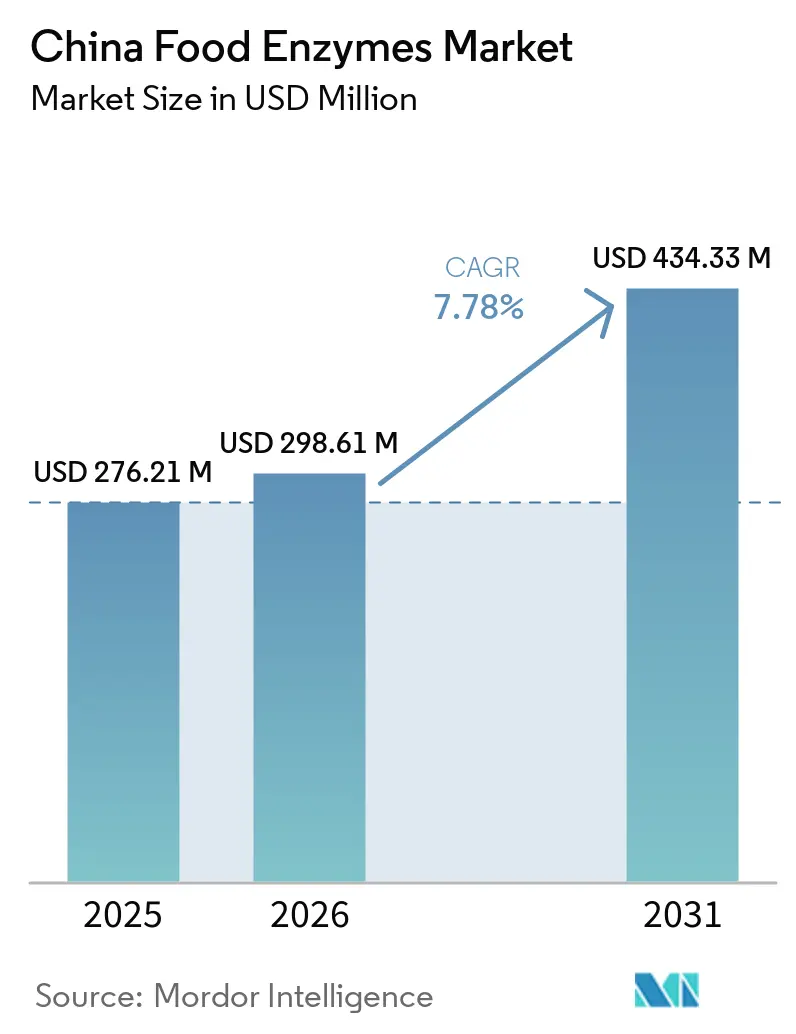
| Marktgröße im Basisjahr (2025) | 276.21 Millionen US-Dollar |
| Marktgröße (2026) | 298.61 Millionen US-Dollar |
| Marktgröße (2031) | 434.33 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.78 % |
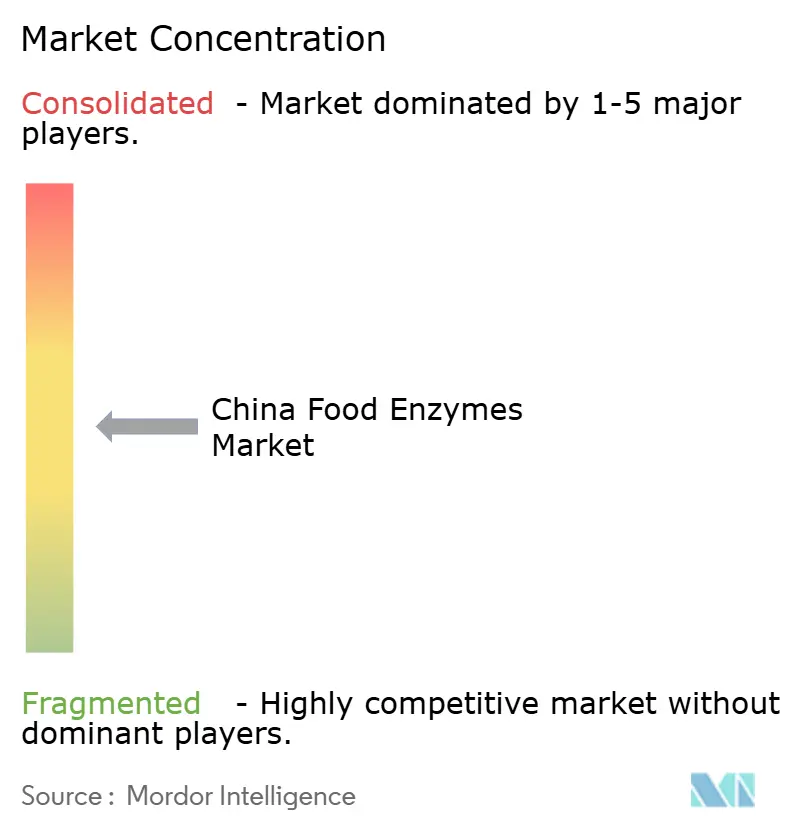
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Marktes für Lebensmittelenzyme von Mordor Intelligence
Die Marktgröße des chinesischen Marktes für Lebensmittelenzyme wird voraussichtlich von 276,21 Millionen USD im Jahr 2025 auf 298,61 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 434,33 Millionen USD bei einer CAGR von 7,78 % über den Zeitraum 2026–2031 erreichen. Der Markt wird durch die Expansion der industriellen Lebensmittelverarbeitung gestützt, die eine gleichbleibende Textur, Ausbeute und Haltbarkeit bei der Produktion in großem Maßstab erfordert. Fertiggerichte, Backwaren, Getränke, Milchprodukte und verarbeitetes Fleisch verwenden jeweils Enzyme zur Steuerung von Stärke, Protein und Fett während der Produktion. Die politische Unterstützung für nahrhafte Lebensmittelsysteme mit weniger Zusatzstoffen begünstigt ebenfalls enzymbasierte Formulierungen. Der chinesische Markt für Lebensmittelenzyme wird anspruchsvoller, da Qualitätsstandards, Clean-Label-Anforderungen und Kundenerwartungen steigen. Lieferanten mit Anwendungsexpertise, zuverlässigen Qualitätssystemen und auf lokale Verarbeitungsbedingungen zugeschnittenen Produkten haben einen klareren Weg zu Premium-Kunden.
Wichtigste Erkenntnisse des Berichts
- Nach Enzymtyp hielten Carbohydrasen im Jahr 2025 einen Anteil von 49,41 % am chinesischen Markt für Lebensmittelenzyme, während Lipase bis 2031 voraussichtlich mit einer CAGR von 8,76 % wachsen wird.
- Nach Form entfielen im Jahr 2025 61,38 % des Umsatzes auf Pulver, das bis 2031 voraussichtlich mit einer CAGR von 8,46 % wachsen wird.
- Nach Quelle hielten mikrobielle Enzyme im Jahr 2025 einen Umsatzanteil von 76,24 %, während pflanzliche Enzyme bis 2031 voraussichtlich mit einer CAGR von 8,61 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 34,73 % des Umsatzes auf Backwaren und Süßwaren, während Getränke bis 2031 voraussichtlich mit einer CAGR von 8,87 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des chinesischen Marktes für Lebensmittelenzyme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach verarbeiteten Lebensmitteln und Convenience-Food | +2.1% | National, mit stärkster Aktivität im Jangtse-Flussdelta, Perlflussdelta und dem Korridor Peking-Tianjin | Kurzfristig (≤ 2 Jahre) |
| Expansion der Backwaren- und Süßwarenindustrie | +1.4% | National, am stärksten in Guangdong, Jiangsu, Zhejiang, Shandong, Sichuan und Chongqing | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung von Enzymen in der Milchverarbeitung | +0.9% | Innere Mongolei, Heilongjiang, Guangdong und Städte der zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Wachsende Anwendung von Enzymen in der Fleisch- und Meeresfrüchteverarbeitung | +0.7% | Shandong, Guangdong, Fujian und nationale Produktion von verpacktem Fleisch | Mittelfristig (2–4 Jahre) |
| Zunehmender Fokus auf Produktionseffizienz und Ausbeuteoptimierung | +0.8% | National, mit dem stärksten Effekt bei großen Verarbeitern in Ost- und Zentralchina | Mittelfristig (2–4 Jahre) |
| Wandel hin zu Clean-Label-Lebensmittelverarbeitungslösungen | +1.0% | National, insbesondere im Premium-Stadteinzelhandel und exportorientierten Verarbeitern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach verarbeiteten Lebensmitteln und Convenience-Food
Veränderte Lebensstile, Urbanisierung und der Bedarf an praktischen Mahlzeitoptionen veranlassen chinesische Verbraucher, mehr verpackte und verarbeitete Lebensmittel zu kaufen. Laut dem Nationalen Statistikamt Chinas stiegen die Einzelhandelsumsätze von Getreide, Öl und Lebensmitteln durch Unternehmen oberhalb der festgelegten Größe im Jahr 2025 um 9,3 %, was auf ein anhaltendes Wachstum der lebensmittelbezogenen Verbraucherausgaben hindeutet[1]. Dieser Wandel schafft Chancen für Lebensmittelenzyme, die zur Verbesserung von Textur, Geschmack, Haltbarkeit und Verarbeitungseffizienz in Backwaren-, Süßwaren-, Milchprodukte- und Fertiggerichtanwendungen eingesetzt werden. Enzyme wie Amylasen, Proteasen und Lipasen helfen Herstellern, Produktionsprozesse zu optimieren und eine gleichbleibende Produktqualität aufrechtzuerhalten. Die Expansion der industriellen Lebensmittelherstellung fördert auch die Einführung enzymbasierter Lösungen zur Verbesserung der Rohstoffnutzung und Produktionsausbeuten.
Expansion der Backwaren- und Süßwarenindustrie
China ist der zweitgrößte Backwarenmarkt der Welt, und der Einzelhandelsumsatz mit Backwaren wurde im Jahr 2025 auf 50 Milliarden USD bis 83 Milliarden USD geschätzt[2]. Das Segment der Backzutaten wurde im Jahr 2024 auf 18 Milliarden USD bewertet und soll bis 2030 mit einer CAGR von 7,8 % wachsen. Im Jahr 2025 waren landesweit mehr als 338.000 Bäckereigeschäfte in Betrieb, was den Bedarf an stabiler Teigverarbeitung und reproduzierbarer Produktqualität erhöht. Amylasen unterstützen die Feuchtigkeitsretention, Lipasen unterstützen Volumen und Krumenstruktur, und Xylanasen verbessern die Teigdehnbarkeit. Der chinesische Markt für Lebensmittelenzyme profitiert davon, dass Bäckeriketten nach Zutatenlösungen suchen, die eine standardisierte Produktion an vielen Standorten unterstützen können. Tiefkühlteig erhöht die Nachfrage nach thermostabilen Systemen, die nach Gefrier-Tau-Zyklen wirksam bleiben.
Zunehmende Nutzung von Enzymen in der Milchverarbeitung
Lebensmittelverarbeiter stehen unter Kostendruck durch Arbeitskosten und Wettbewerb durch importierte Fertigprodukte. Enzyme können chemische Einsatzstoffe reduzieren, Reaktionen bei milderen Temperaturen unterstützen und die Extraktionsausbeuten von Rohstoffen verbessern. Diese Vorteile sind besonders wichtig für größere Verarbeiter, die Margen schützen müssen, ohne die Produktkonsistenz zu beeinträchtigen. Sunson Industry Group hat mehr als 30 % des Jahresgewinns in Forschung und Entwicklung investiert und ein Patent mit der East China Normal University für ein entwickeltes thermostabiles Pepsin gesichert. Diese Aktivität zeigt, dass lokale Lieferanten sowohl Produktleistung als auch Produktionskostenvorteile anstreben. Der chinesische Markt für Lebensmittelenzyme gewinnt an Tiefe, wenn Verarbeiter Produkte einsetzen können, die Ausbeute- und Qualitätsprobleme in derselben Produktionslinie lösen.
Wandel hin zu Clean-Label-Lebensmittelverarbeitungslösungen
Chinas Clean-Label-Nachfrage verbindet Verbraucherpräferenzen mit dem politischen Fokus auf Lebensmittelsysteme mit weniger Zusatzstoffen. Die NHC-Bekanntmachung Nr. 1 von 2025 genehmigte mehrere aus gentechnisch veränderten Mikroorganismen gewonnene Lebensmittelenzyme, darunter Lipase aus Komagataella phaffi und Phosphodiesterase I, als gängige Lebensmittelverarbeitungsenzyme ohne besondere Kennzeichnungsanforderungen. Diese Genehmigungen geben Verarbeitern Zugang zu Enzymen, die einige Emulgatoren und chemische Konservierungsstoffe ersetzen können. Der chinesische Markt für Lebensmittelenzyme kann davon profitieren, wo solche Produkte dazu beitragen, Textur, Stabilität und Haltbarkeit zu erhalten und gleichzeitig sauberere Zutatenlisten zu unterstützen. Clean-Label-Anforderungen erhöhen auch die Erwartungen an Reinheit, Allergenkontrolle und zuverlässige technische Dokumentation. Dies begünstigt Lieferanten, die in der Lage sind, starke Anwendungsunterstützung für Premium-Einzel- und exportorientierte Verarbeiter bereitzustellen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Lebensmittelsicherheits- und Enzymzulassungsanforderungen | -1.2% | National, besonders relevant für ausländische Lieferanten und neuartige aus gentechnisch veränderten Mikroorganismen gewonnene Zubereitungen | Kurzfristig (≤ 2 Jahre) |
| Hohe Forschungs- und Entwicklungskosten für Spezialenzyme | -0.7% | National, mit stärkerem Effekt auf kleinere inländische Produzenten | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von importierten Hochleistungs-Enzymtechnologien | -0.9% | National, insbesondere Milchprodukte-, Getränke- und pflanzenbasierte Anwendungen | Mittelfristig (2–4 Jahre) |
| Begrenzte Enzymstabilität unter bestimmten Lebensmittelverarbeitungsbedingungen | -0.5% | National, insbesondere Hochtemperatur- und Hochsäureanwendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Lebensmittelsicherheits- und Enzymzulassungsanforderungen
Der regulatorische Rahmen für Lebensmittelenzymmischungen ist umfassend und kann von Antragstellern erhebliche Ressourcen erfordern. Neue Produktionslizenzregeln, die von der SAMR im Jahr 2026 veröffentlicht wurden, schufen eine eigene Lizenzkategorie für Enzymzubereitungen, was die Anforderungen an Betriebsinspektion, Qualitätskontrolldokumentation und Umverpackungspraktiken erhöht. Der chinesische Markt für Lebensmittelenzyme weist daher höhere Eintrittsbarrieren für neue Enzymtypen und Lieferanten ohne etablierte Compliance-Fähigkeit auf. Ausländische Produzenten müssen ihre Produktdossiers auch an lokale Anforderungen anpassen, bevor sie Kunden erreichen. Das Prüfsystem kann Genehmigungen bearbeiten, aber die Qualität der eingereichten Dokumentation bleibt entscheidend. Etablierte Lieferanten mit regulatorischem Wissen und zuverlässigen Qualitätssystemen sind besser positioniert, um diese Anforderungen zu erfüllen.
Hohe Forschungs- und Entwicklungskosten für Spezialenzyme
Die Entwicklung von Spezialenzymen erfordert Stamm-Engineering, Fermentationsarbeit, Formulierungsentwicklung und regulatorische Dokumentation. Jede Phase erhöht die erforderlichen Ressourcen, bevor ein Produkt den kommerziellen Maßstab erreichen kann. Advanced Enzyme Technologies reichte 15 Lebensmittelenzymdossiers bei der EFSA ein und hatte bis Mai 2025 für 9 davon positive Stellungnahmen erhalten[3]. Das Ergebnis veranschaulicht den Aufwand, der mit der Qualifizierung spezialisierter Produkte verbunden ist. Kleinere Produzenten könnten es schwierig finden, gleichwertige Investitionen aufrechtzuerhalten, insbesondere bei entwickelten Enzymen für pflanzenbasierte Lebensmittel, funktionelle Getränke und traditionelle fermentierte Produkte. Diese Kostenlücke kann die Breite der Innovation verlangsamen, auch wenn sie Lieferanten mit etablierter Forschungskapazität belohnt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Enzymtyp: Carbohydrasen unterstützen breite Lebensmittelverarbeitungsnachfrage
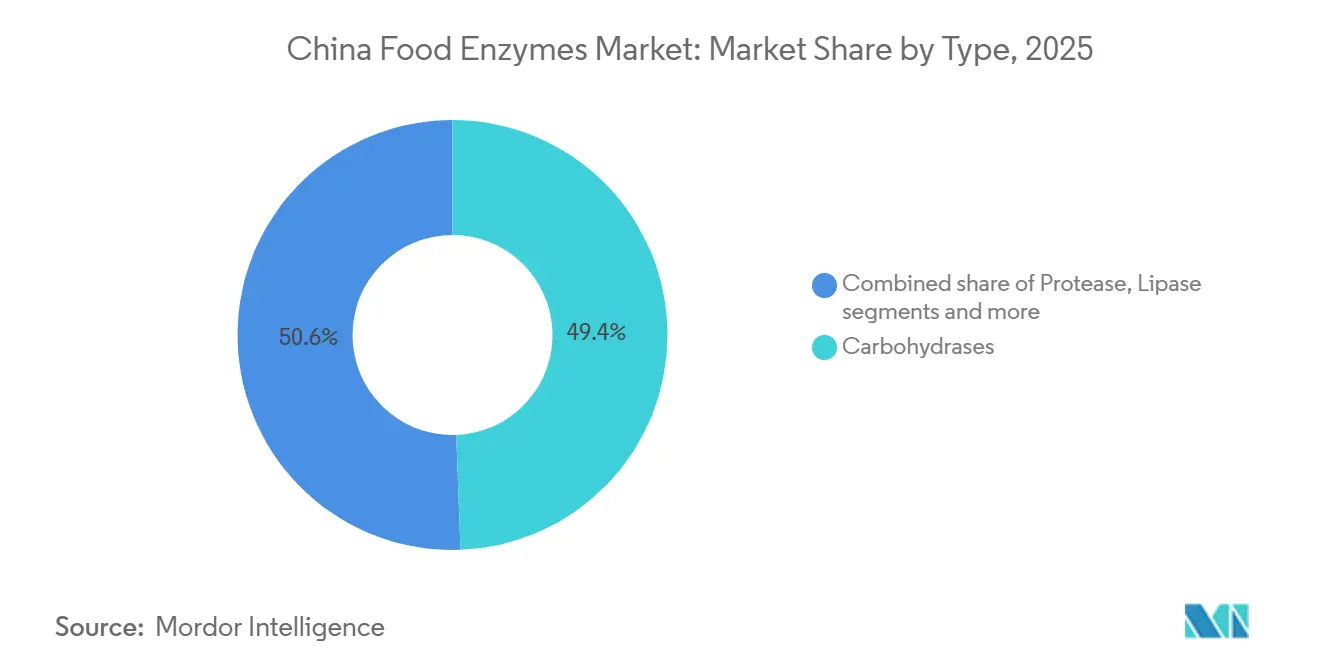
Carbohydrasen machten im Jahr 2025 49,41 % des Marktanteils des chinesischen Marktes für Lebensmittelenzyme aus und sind damit der führende Enzymtyp. Ihre dominante Position wird durch ihre umfangreiche Verwendung in Lebensmittelverarbeitungsanwendungen gestützt, insbesondere beim Abbau von Kohlenhydraten in einfachere Zucker. Diese Enzyme werden in Backwaren weit verbreitet eingesetzt, um die Teigverarbeitung zu verbessern, die Textur zu verbessern, die Fermentation zu unterstützen und die Produktkonsistenz aufrechtzuerhalten. In der Stärkeverarbeitungsindustrie erleichtern Carbohydrasen die Umwandlung von Stärke in Glukosesirup und andere kohlenhydratbasierte Zutaten. Ihre Anwendungen erstrecken sich auch auf Brauen, Milchverarbeitung und die Herstellung von Süßungsmitteln und anderen verarbeiteten Lebensmittelzutaten.
Lipase wird voraussichtlich der am schnellsten wachsende Enzymtyp im chinesischen Markt für Lebensmittelenzyme sein und bis 2031 eine CAGR von 8,76 % verzeichnen. Das Wachstum des Segments wird durch den zunehmenden Einsatz von Lipasen zur Modifizierung von Fetten und Ölen und zur Verbesserung der funktionellen Eigenschaften von Lebensmittelzutaten gestützt. In der Milchverarbeitung tragen Lipasen zur Entwicklung charakteristischer Aromen in Käse und anderen Milchprodukten bei. Sie werden auch in Backwarenanwendungen eingesetzt, um Teigeigenschaften zu verbessern, die Texturentwicklung zu unterstützen und die Produktqualität zu verbessern. Die Expansion der chinesischen Verarbeitungslebensmittelindustrie und die steigende Nachfrage nach Premium-Back- und Milchprodukten schaffen Chancen für Lipaseanwendungen.

Nach Form: Pulver behält praktische Vorteile in ganz China
Die Pulverform machte im Jahr 2025 61,38 % des Umsatzes des chinesischen Marktes für Lebensmittelenzyme aus und ist damit das führende Segment nach Form. Ihre Dominanz wird durch ihre Lagerstabilität, einfache Handhabung und Eignung für großtechnische Lebensmittelverarbeitungsbetriebe gestützt. Pulverförmige Enzyme werden in Backwaren und Süßwaren, Milchprodukten, Stärkeverarbeitung und anderen Lebensmittelherstellungsanwendungen weit verbreitet eingesetzt. Ihre konzentrierte Formulierung erleichtert Transport, Lagerung und genaue Dosierung bei der industriellen Produktion. Darüber hinaus können pulverförmige Enzyme in Trockenzutatenmischungen und Vormischungen eingearbeitet werden, was ihre Verwendung in standardisierten Herstellungsprozessen unterstützt.
Das Pulversegment soll bis 2031 mit einer CAGR von 8,46 % wachsen, gestützt durch die steigende Nachfrage nach effizienten und stabilen Enzymformulierungen in Chinas Lebensmittelverarbeitungsindustrie. Die Expansion der verpackten Lebensmittelproduktion und industrieller Bäckereibetriebe schafft Chancen für pulverförmige Enzymanwendungen. Fortschritte in der Trocknungs- und Formulierungstechnologie helfen Herstellern auch, die Enzymstabilität zu verbessern und die Aktivität während der Lagerung zu erhalten. Darüber hinaus bieten pulverförmige Formulierungen logistische Vorteile, indem sie die Handhabungskomplexität reduzieren und die Verteilung an Lebensmittelverarbeitungsanlagen erleichtern.
Nach Quelle: Mikrobielle Enzyme haben Skalenvorteile
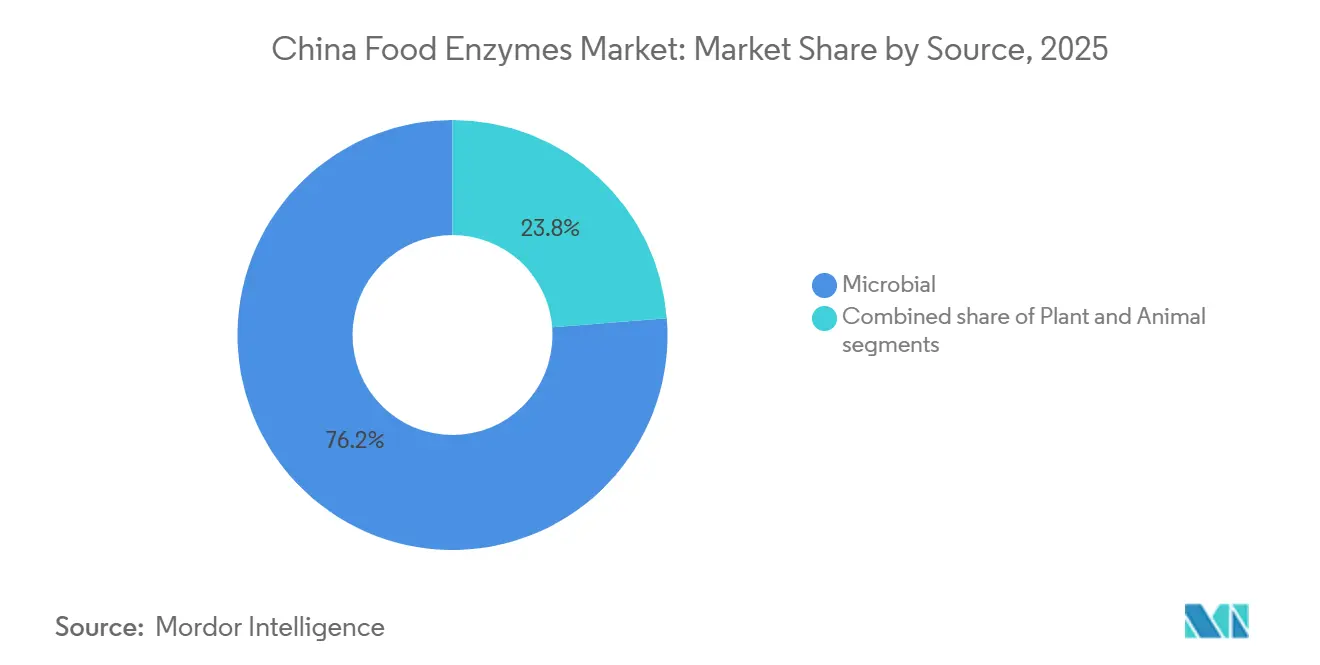
Mikrobielle Enzyme machten im Jahr 2025 76,24 % des Umsatzes des chinesischen Marktes für Lebensmittelenzyme aus und sind damit das führende Segment nach Quelle. Ihre dominante Position wird durch die Fähigkeit von Mikroorganismen, einschließlich Bakterien, Pilzen und Hefen, gestützt, Enzyme effizient unter kontrollierten Fermentationsbedingungen zu produzieren. Die mikrobielle Produktion bietet Skalierbarkeit, gleichbleibende Enzymqualität und Flexibilität bei der Entwicklung von Formulierungen für verschiedene Lebensmittelverarbeitungsanwendungen. Diese Enzyme werden in Backwaren, Milchprodukten, Stärkeverarbeitung, Brauen und anderen Lebensmittelherstellungsbetrieben weit verbreitet eingesetzt.
Pflanzliche Enzyme werden voraussichtlich bis 2031 eine CAGR von 8,61 % verzeichnen und sind damit das am schnellsten wachsende Segment nach Quelle im chinesischen Markt für Lebensmittelenzyme. Ihr Wachstum wird durch den zunehmenden Einsatz pflanzenbasierter Zutaten und das wachsende Interesse an Enzymquellen aus natürlichen Materialien gestützt. Pflanzliche Enzyme wie Papain, Bromelain und Ficin werden in Lebensmittelverarbeitungsanwendungen eingesetzt, insbesondere für den Proteinabbau und die Texturmodifikation. Diese Enzyme werden bei der Fleischzartmachung, Proteinhydrolyse und ausgewählten Lebensmittelzutatenprozessen eingesetzt.
Nach Anwendung: Backwaren führen, während Getränke schneller expandieren
Backwaren und Süßwaren machten im Jahr 2025 34,73 % des Umsatzes des chinesischen Marktes für Lebensmittelenzyme aus und sind damit das größte Segment nach Anwendung. Die führende Position des Segments wird durch den umfangreichen Einsatz von Enzymen zur Verbesserung der Teigverarbeitung, Verbesserung der Produkttextur und Aufrechterhaltung der Konsistenz bei Backwaren gestützt. Enzyme wie Amylasen, Proteasen und Xylanasen helfen, die Teigverarbeitung zu optimieren, die Fermentation zu unterstützen und die Qualität von Brot, Kuchen, Keksen und anderen Backwaren zu verbessern. In der Süßwarenherstellung werden Enzyme in ausgewählten Anwendungen eingesetzt, um Zucker zu modifizieren, die Zutatenfunktionalität zu verbessern und die Produktformulierung zu unterstützen.
Das Getränkesegment wird voraussichtlich bis 2031 eine CAGR von 8,87 % verzeichnen und ist damit die am schnellsten wachsende Anwendung im chinesischen Markt für Lebensmittelenzyme. Sein Wachstum wird durch den zunehmenden Einsatz von Enzymen bei der Saftverarbeitung, beim Brauen und bei der Herstellung anderer Getränkeformulierungen gestützt. Enzyme wie Pektinasen und Cellulasen helfen, die Saftextraktion zu verbessern, die Viskosität zu reduzieren und die Klärung zu erleichtern, was die Verarbeitungseffizienz und Produktqualität unterstützt. Beim Brauen unterstützen Amylasen und verwandte Enzyme die Stärkeumwandlung und Fermentation und tragen zu gleichbleibenden Produktionsergebnissen bei.
Geografische Analyse
Chinas Markt für Lebensmittelenzyme wird durch die große Lebensmittelverarbeitungsindustrie des Landes, die expandierende Produktion verpackter Lebensmittel und die wachsende Nachfrage nach Zutaten gestützt, die die Verarbeitungseffizienz und Produktkonsistenz verbessern. Der Markt profitiert vom weit verbreiteten Einsatz von Enzymen in Backwaren und Süßwaren, Milchprodukten, Getränken, Stärkeverarbeitung und anderen Lebensmittelherstellungsanwendungen. Ostchina stellt einen wichtigen regionalen Knotenpunkt für den Verbrauch von Lebensmittelenzymen dar, da sich dort Lebensmittelverarbeitungsanlagen konzentrieren, eine entwickelte industrielle Infrastruktur vorhanden ist und etablierte Logistiknetzwerke bestehen. Provinzen und Gemeinden wie Jiangsu, Zhejiang, Shanghai und Shandong beherbergen bedeutende Lebensmittelverarbeitungs- und Zutatenproduktionstätigkeiten, die die Nachfrage nach Enzymen für Backwaren, Getränke, Milchprodukte und stärkebasierte Produkte unterstützen. Die Präsenz großer Lebensmittelhersteller und Zutatenzulieferer fördert auch die Einführung fortschrittlicher Verarbeitungstechnologien.
Südchina profitiert unterdessen von etablierten Getränke-, Süßwaren- und verpackten Lebensmittelindustrien, die eine Nachfrage nach Enzymen schaffen, die die Produktformulierung und Herstellungseffizienz unterstützen. Diese Industriecluster bieten Enzymlieferanten Zugang zu einer breiten Kundenbasis und etablierten Vertriebskanälen. Weitere Investitionen in die Lebensmittelverarbeitungskapazität werden voraussichtlich die regionale Marktentwicklung unterstützen.
Nord- und Zentralchina tragen ebenfalls zum Markt für Lebensmittelenzyme des Landes durch Getreideverarbeitung, Stärkeproduktion, Backwarenherstellung und andere Lebensmittelverarbeitungsaktivitäten bei. Die Verfügbarkeit landwirtschaftlicher Rohstoffe unterstützt die Produktion stärkebasierter Zutaten und schafft Chancen für Enzyme, die bei der Kohlenhydratumwandlung und Lebensmittelformulierung eingesetzt werden. Die wachsende Nachfrage nach verarbeiteten Lebensmitteln in städtischen Zentren im Landesinneren veranlasst Hersteller, die Produktionseffizienz zu verbessern und eine gleichbleibende Produktqualität aufrechtzuerhalten. Gleichzeitig unterstützt die verstärkte Aufmerksamkeit für Lebensmittelsicherheit, Herstellungsstandards und Produktqualität den Einsatz kontrollierter Verarbeitungstechnologien.
Wettbewerbslandschaft
Der chinesische Markt für Lebensmittelenzyme weist eine moderate Konzentration auf, wobei Novonesis, DSM-Firmenich und Kerry Group im technologieintensiven Premium-Segment aktiv sind. Sunson Industry Group, Jiangsu Boli Bioproducts und XIKE Enzymes konkurrieren stärker über Preis-Leistung in Breitanwendungskategorien. Globale Lieferanten betonen proprietäre Stämme, Anwendungsentwicklung und Spezialprodukte. Inländische Lieferanten betonen Fermentationsmaßstab, Kosteneffizienz und Zertifizierungen, die den Exportverkauf unterstützen. Dies schafft einen Markt, in dem sowohl Technologieführerschaft als auch operative Effizienz die Kundenauswahl beeinflussen.
Novonesis vereinbarte im Februar 2025 den Erwerb des Anteils von DSM-Firmenich an der Futterenzym-Allianz für 1,5 Milliarden EUR, wodurch Entwicklung, Produktion, Vertrieb und Distribution unter einem Unternehmen konsolidiert werden. Obwohl die Transaktion Futterenzyme betrifft, veranschaulicht sie den weiteren Fokus des Unternehmens auf Skalierung und konsolidierte Biotechnologiefähigkeiten. Kerry Group hat erklärt, dass es im Jahr 2026 Technologien zur Reduzierung von Zucker, Salz und Fett in China einsetzen wird. AB Enzymes hat sein Forschungs- und Entwicklungsteam seit 2020 um ein Drittel erweitert. Diese Maßnahmen zeigen anhaltende Investitionen in spezialisierte Formulierungsunterstützung und Lebensmittelsysteme mit weniger Zusatzstoffen.
Offene Chancen bestehen bei thermostabilen Enzymen für Fertiggerichte, Enzymlösungen für traditionelle fermentierte Lebensmittel und Enzym-Kultursystemen für pflanzenbasierte Milchalternativen. Eine Studie aus dem Jahr 2025 berichtete über eine neuartige Transglutaminase aus Krasilnikovia cinnamomea mit einer optimalen Temperatur von 60 °C und einer spezifischen Aktivität von 42,17 U/mg. Novonesis' Strategie 2030 umfasst KI-basierte Enzymforschung über mehr als 100.000 Stämme und 10 Millionen einzigartige Enzymstrukturen. Solche Fähigkeiten sind für kleinere Lieferanten schwer im gleichen Maßstab zu replizieren. Der chinesische Markt für Lebensmittelenzyme belohnt daher weiterhin technisch differenzierte Produkte in Premium-Verarbeitungsanwendungen.
Branchenführer des chinesischen Marktes für Lebensmittelenzyme
-
Novonesis A/S
-
DSM-Firmenich AG
-
International Flavors & Fragrances Inc.
-
Kerry Group plc
-
Kemin Industries, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juni 2026: GB/T 23527.2-2025 trat am 1. Juni 2026 in Kraft und ersetzte GB/T 23535-2009. Die Norm befasst sich mit den Qualitätsanforderungen für Lipasezubereitungen, einschließlich Produktklassifizierung, deklarierter Enzymaktivität, Prüfung, Kennzeichnung, Verpackung, Transport und Lagerung. Ihre Umsetzung bietet eine aktualisierte technische Referenz für Hersteller und Lieferanten von Lipasezubereitungen, die Chinas Lebensmittelverarbeitungsindustrie bedienen.
- Mai 2026: Chinas Nationales Zentrum für Lebensmittelsicherheitsrisikobewertung (CFSA) veröffentlichte einen Vorschlag zur öffentlichen Konsultation bezüglich Lipase als neue Lebensmittelenzymmischung. Der Vorschlag identifiziert Lipase, die unter Verwendung von Burkholderia ubonensis produziert wird. Diese regulatorische Entwicklung ist für Enzymlieferanten relevant, da der Prüfprozess ein Schritt in Richtung einer möglichen Genehmigung für bestimmte Lebensmittelverwendungen ist, vorbehaltlich des anwendbaren Bewertungs- und Genehmigungsverfahrens.
- März 2024: Chinas Nationale Gesundheitskommission (NHC) genehmigte drei Lebensmittelenzymmischungen: D-Psicose-3-Epimerase, Cyclodextrin-Glucanotransferase und Cellulase, gemäß Bekanntmachung Nr. 2 von 2024. Diese Genehmigungen erweiterten die Liste der zugelassenen Enzymmischungen für Lebensmittelanwendungen und unterstützen Innovationen bei der Kohlenhydratumwandlung und anderen Lebensmittelverarbeitungsanwendungen.
Berichtsumfang des chinesischen Marktes für Lebensmittelenzyme
Lebensmittelenzyme sind biologische Katalysatoren, die aus mikrobiellen, pflanzlichen oder tierischen Quellen gewonnen werden und biochemische Reaktionen während der Lebensmittelverarbeitung und -produktion beschleunigen. Der chinesische Markt für Lebensmittelenzyme ist nach Enzymtyp, Form, Quelle und Anwendung segmentiert. Nach Enzymtyp ist der Markt in Carbohydrase, Protease, Lipase und andere Enzyme segmentiert. Nach Form ist der Markt in Pulver und Flüssigkeit segmentiert. Nach Quelle ist der Markt in Pflanze, Mikrobiell und Tier segmentiert. Nach Anwendung ist der Markt in Backwaren und Süßwaren, Milchprodukte und Desserts, Getränke, Fleisch und Fleischerzeugnisse, Suppen, Saucen und Dressings sowie sonstige Anwendungen segmentiert. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Millionen USD) erstellt.
| Carbohydrase | Amylasen |
| Pektinasen | |
| Cellulasen | |
| Sonstige | |
| Protease | |
| Lipase | |
| Sonstige Enzyme |
| Pulver |
| Flüssigkeit |
| Pflanze |
| Mikrobiell |
| Tier |
| Backwaren und Süßwaren |
| Milchprodukte und Desserts |
| Getränke |
| Fleisch und Fleischerzeugnisse |
| Suppen, Saucen und Dressings |
| Sonstige Anwendungen |
| Nach Enzymtyp | Carbohydrase | Amylasen |
| Pektinasen | ||
| Cellulasen | ||
| Sonstige | ||
| Protease | ||
| Lipase | ||
| Sonstige Enzyme | ||
| Nach Form | Pulver | |
| Flüssigkeit | ||
| Nach Quelle | Pflanze | |
| Mikrobiell | ||
| Tier | ||
| Nach Anwendung | Backwaren und Süßwaren | |
| Milchprodukte und Desserts | ||
| Getränke | ||
| Fleisch und Fleischerzeugnisse | ||
| Suppen, Saucen und Dressings | ||
| Sonstige Anwendungen |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Lebensmittelenzyme in China?
Der chinesische Markt für Lebensmittelenzyme wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,78 % wachsen und einen Wert von 434,33 Millionen USD erreichen.
Welcher Enzymtyp hat den größten Anteil in China?
Carbohydrasen führen mit einem Umsatzanteil von 49,41 % im Jahr 2025, da sie in der Stärkeverarbeitung, beim Backen, bei der Saftklärung und bei der Fermentation weit verbreitet eingesetzt werden.
Welche Anwendung expandiert am schnellsten für Lebensmittelenzyme in China?
Getränke werden bis 2031 voraussichtlich mit einer CAGR von 8,87 % expandieren, unterstützt durch Saftverarbeitung, Brauen und laktosefreie Milchgetränke.
Warum werden pulverförmige Enzymprodukte in China weit verbreitet eingesetzt?
Pulverprodukte hielten im Jahr 2026 einen Anteil von 61,38 %, da Umgebungsstabilität und Haltbarkeit dem breiten Lebensmittelverarbeitungs- und Logistiknetzwerk Chinas entsprechen.