
Candidiasis-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.96 Milliarden US-Dollar |
| Marktgröße (2031) | 3.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Candidiasis-Marktanalyse von Mordor Intelligence
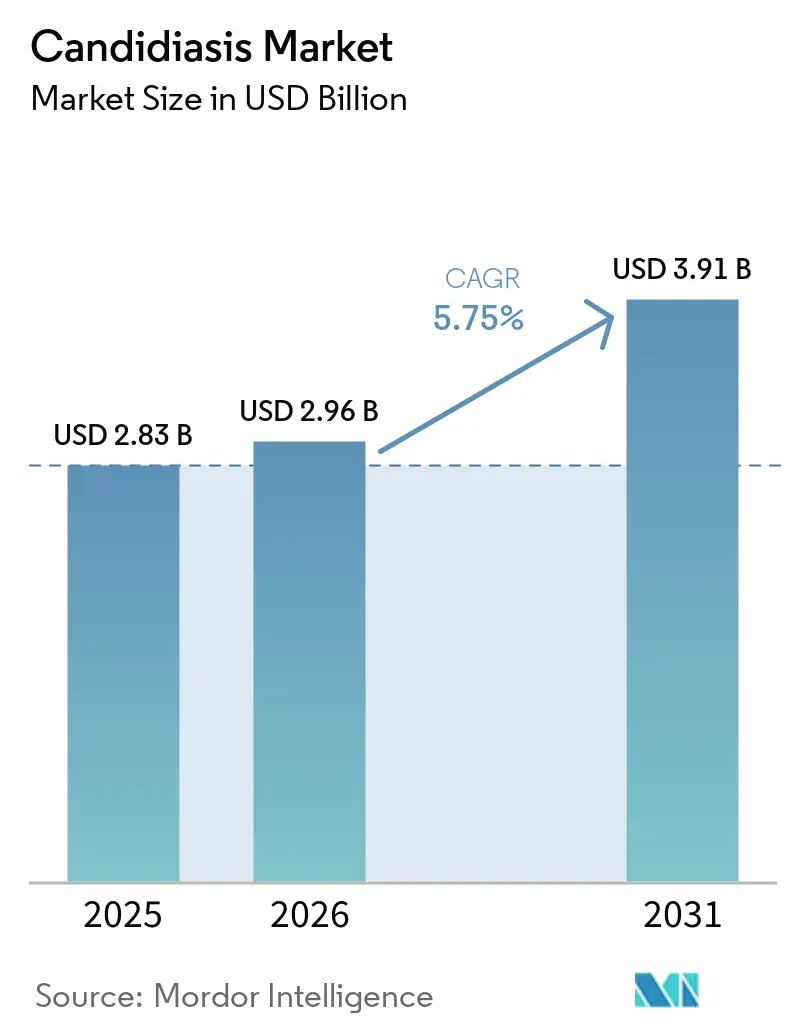
Die Größe des Candidiasis-Marktes wurde im Jahr 2025 auf 2,83 Milliarden USD geschätzt und wird voraussichtlich von 2,96 Milliarden USD im Jahr 2026 auf 3,91 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,75 % während des Prognosezeitraums (2026–2031).
Der Candidiasis-Markt befindet sich im Wandel, da generische Azole weiterhin die ambulante Versorgung bedienen, während invasive Versorgungseinrichtungen Echinocandine und neuere Arzneimittel mit höheren Kosten pro Dosis einsetzen. Der verstärkte Einsatz immunsuppressiver Therapien, mehr mit dem Gesundheitswesen assoziierte Infektionen und antimykotische Resistenzen stützen die Nachfrage nach gezielten Behandlungen. Krankenhäuser legen zunehmend Wert auf Behandlungsoptionen, die das Versagensrisiko bei kritisch kranken Patienten reduzieren. Dies begünstigt Unternehmen mit neuartigen Wirkmechanismen, diagnostischen Verknüpfungen und der Fähigkeit, Krankenhaussysteme zu beliefern. Gleichzeitig kann der generische Preisdruck bei hochvolumigen Azol-Behandlungen das Wertwachstum begrenzen, selbst wenn die Infektionslast steigt.
Wichtigste Erkenntnisse des Berichts
Nach Behandlungsart hielten Antimykotika im Jahr 2025 einen Umsatzanteil von 85,23 %, während die unterstützende Therapie bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen wird.
Nach Wirkstoffklasse hielten Azole im Jahr 2025 einen Umsatzanteil von 42,35 %, während Glucansynthase-Inhibitoren bis 2031 voraussichtlich mit einer CAGR von 6 % wachsen werden.
Nach klinischer Indikation hielt vulvovaginale Candidiasis im Jahr 2025 einen Umsatzanteil von 35,56 %, während invasive Candidiasis bis 2031 voraussichtlich mit einer CAGR von 6,25 % wachsen wird.
Nach Verabreichungsweg hielt die orale Verabreichung im Jahr 2025 einen Umsatzanteil von 40,78 %, während injizierbare Formen bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
Nach Patientenpopulation hielten Erwachsene im Jahr 2025 einen Umsatzanteil von 45,66 %, während immungeschwächte Patienten bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen werden.
Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 45,45 %, während Fachkliniken bis 2031 voraussichtlich mit einer CAGR von 6,7 % wachsen werden.
Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 40,23 %, während Online-Apotheken bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Gruppe immungeschwächter und kritisch kranker Patienten | +1.5% | Global, konzentriert in Nordamerika, Europa und dem aufstrebenden Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmende mit dem Gesundheitswesen assoziierte Candidämie und invasive Candidiasis | +1.2% | Global, mit hoher Belastung in europäischen Intensivstationen und nordamerikanischen Tertiärkrankenhäusern | Mittelfristig (2–4 Jahre) |
| Ausweitung der schnellen Speziesidentifikation und Empfindlichkeitstestung | +0.8% | Nordamerika und Europa, mit zunehmender Verbreitung in den Kernmärkten Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Breite Einführung ambulanter oraler und Erhaltungstherapien | +0.7% | Nordamerika, mit frühen Gewinnen in Deutschland, dem Vereinigten Königreich und Japan | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Überwachung von multiresistentem Candida auris | +0.5% | Global, konzentriert in Nordamerika, Europa und Südasien | Langfristig (≥ 4 Jahre) |
| Übertragung in Krankenhausnetzwerken und Nachfrage nach Infektionskontrolle | +0.4% | Nordamerika und Europa, mit rascher Ausbreitung in die Kernmärkte Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Gruppe immungeschwächter und kritisch kranker Patienten
Der verstärkte Einsatz von Chemotherapie, biologischen Arzneimitteln und Transplantationskonditionierung hat die für Candidiasis anfällige Bevölkerung vergrößert. Eine Übersichtsarbeit aus dem Jahr 2026[1] schätzte, dass invasive Candidiasis 7 Episoden pro 1.000 Intensivstationsaufnahmen komplizierte, und wies darauf hin, dass diagnostische Probleme zu einer Untererfassung führen können. Die CDC identifiziert intravenösen Drogenkonsum als einen separaten Übertragungsweg für ambulant erworbene Candidämie in den Vereinigten Staaten. Dieser Übertragungsweg erweitert das Risiko über die konventionellen Onkologie- und Transplantationspopulationen hinaus und bringt jüngere Erwachsene mit ambulant erworbener Erkrankung in einen Versorgungspfad, der möglicherweise einen spezialisierten ambulanten intravenösen Zugang erfordert und nicht allein durch das routinemäßige Krankenhausformularium abgedeckt werden kann. Der Candidiasis-Markt ist davon betroffen, weil diese breitere Bevölkerungsgruppe nicht in ein einziges stationäres Behandlungs- oder Dispensiermuster passt. Der Candidiasis-Markt hat daher Nachfrage in der stationären Versorgung, der ambulanten intravenösen Behandlung und der oralen Abstufungstherapie. Diese Patientengruppen können einen spezialisierten Zugang zu Antimykotika benötigen, wenn die Versorgung außerhalb von Krankenhäusern verlagert wird, einschließlich koordinierter Apothekenunterstützung, zuverlässiger Nachsorge und Behandlungsoptionen, die der Dauer und Intensität der Infektion entsprechen.
Zunehmende mit dem Gesundheitswesen assoziierte Candidämie und invasive Candidiasis
Die mit dem Gesundheitswesen assoziierte Candidämie bleibt eine schwerwiegende Infektion in der Intensivversorgung. Eine italienische Studie aus dem Jahr 2026[2] mit 179.590 Intensivstationsaufnahmen von 2020 bis 2024 stellte eine Krankenhaussterblichkeit von 50,3 % bei auf der Intensivstation erworbener Candidämie fest, verglichen mit 34,1 % bei vergleichbaren bakteriellen Blutbahninfektionen. Die Studie berichtete über Fluconazol-Resistenz bei 53,7 % der Candida parapsilosis-Isolate, einer Spezies, die für 33 % der Candidämie-Episoden auf der Intensivstation verantwortlich ist. Sie berichtete auch über durchschnittliche Intensivstationsaufenthalte von 44 Tagen bei Candidämie und 36 Tagen bei bakteriellen Blutbahninfektionen. Die CDC stellte fest, dass eine Candidämie-Episode die Krankenhauskosten um 6.000 bis 29.000 USD erhöhte. Dieser klinische und kostenbezogene Druck unterstützt den Krankenhauseinsatz von Breitspektrum-Echinocandinen und neueren Behandlungen, wenn Resistenz oder Therapieversagen ein Problem darstellt, da die finanziellen und klinischen Auswirkungen einer verlängerten Intensivpflege die Einsparungen durch ein Azol-First-Protokoll überwiegen können.
Ausweitung der schnellen Speziesidentifikation und Empfindlichkeitstestung
Eine schnellere Identifikation kann die Zeit zwischen einer vermuteten Blutbahninfektion und einer gezielten antimykotischen Therapie verkürzen. Eine japanische Studie aus dem Jahr 2025 stellte fest, dass eine Behandlung innerhalb von 72 Stunden nach Fieberanfang ein unabhängiger, günstiger prognostischer Faktor bei Candidämie war. Das BIOFIRE BCID2-Panel identifiziert Candida-Spezies, einschließlich C. auris, innerhalb von 1 Stunde nach einer positiven Blutkultur und liefert Laboratorien Informationen, die genutzt werden können, während Kliniker den initialen Behandlungsplan für jede bestätigte Blutbahninfektion und individuelle Patientenversorgungseinstellung in verschiedenen klinischen Umgebungen neu bewerten. Das T2Candida-Panel detektiert 5 häufige Candida-Spezies direkt aus Vollblut in 3 bis 5 Stunden, ohne auf eine positive Kultur warten zu müssen. Die FDA erteilte im September 2024 die Zulassung des Panels für pädiatrische Patienten. Für den Candidiasis-Markt kann dies frühere Behandlungsänderungen und einen selektiveren Einsatz von Premium-Antimykotika unterstützen, indem Kliniker von einer empirischen Breitspektrum-Abdeckung zu einer gezielten Therapie wechseln können, sobald ein Spezies- und Empfindlichkeitsergebnis vorliegt.
Breite Einführung ambulanter oraler und Erhaltungstherapien
Dedizierte orale Erhaltungstherapien haben ein Wiederholungsrezept-Modell für rezidivierende vulvovaginale Candidiasis geschaffen. Oteseconazol ist von der FDA für rezidivierende vulvovaginale Candidiasis zugelassen, und Ibrexafungerp ist für vulvovaginale Candidiasis und rezidivierende Erkrankungen zugelassen. Diese Produkte bedienen Patienten, die zuvor wiederholte generische Azol-Behandlungen ohne einen strukturierten Erhaltungsplan durchlaufen haben. Oteseconazol wurde im April 2025 in die nationale Erstattungsarzneimittelliste Chinas aufgenommen, was den erstatteten Zugang erweiterte und berechtigten Patienten mit rezidivierender Erkrankung einen Behandlungsweg eröffnete, der nicht von einer selbst finanzierten Spezialabgabe abhängig war. Rezafungin hat eine pharmakokinetische Halbwertszeit von 130 Stunden, die eine einmal wöchentliche intravenöse Dosierung ermöglicht. Eine internationale Leitlinie aus dem Jahr 2025 enthielt auch Abstufungsprotokolle und neuere Wirkstoffe in der klinischen Leitlinie für invasive Candida-Infektionen, was ein Behandlungsmodell stärkt, das geeignete Patienten von der intensiven stationären Versorgung zur überwachten ambulanten Behandlung überführen kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Generischer Preisverfall bei hochvolumigen Azol-Therapien | -1.2% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Entwicklungsanreize für Antimykotika und langwierige klinische Studien | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Aufkommende Resistenzen verkürzen die Nutzungsdauer etablierter Wirkstoffklassen | -0.7% | Global, höchste Auswirkung in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Diagnostische Unsicherheit verzögert gezielte Therapie und Erstattung | -0.6% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Generischer Preisverfall bei hochvolumigen Azol-Therapien
Fluconazol ist in den Vereinigten Staaten über 63 Einträge im National Drug Code zu einem Preis von 0,83 bis 1,95 USD pro Einheit erhältlich. Diese niedrige Preisverfügbarkeit komprimiert die durchschnittlichen Verkaufspreise im ambulanten Bereich des Candidiasis-Marktes, selbst wenn die Anzahl der Verschreibungen und der zugrunde liegende Behandlungsbedarf bei häufigen Krankheitsformen erheblich bleiben. Krankenhausformulare können generische Azole als Erstbehandlungen beibehalten, selbst wenn Empfindlichkeitstests eine kostenintensivere Alternative unterstützen. Erstattungssysteme belohnen Premium-Arzneimittel nicht immer ohne dokumentierte Resistenz. BARDAs potenzielle Verpflichtung von bis zu 268 Millionen USD für Fosmanogepix zeigt die Rolle der öffentlichen Unterstützung bei der Entwicklung neuartiger antimykotischer Wirkmechanismen. Stewardship-Richtlinien und Zahlerregeln können auch formelle Resistenznachweise erfordern, bevor ein Pharmazie- und Therapeutikausschuss ein Premium-Antimykotikum unterstützt, sodass Krankenhäuser den Preis eines neueren Produkts gegen klinisches Risiko und lokale Empfindlichkeitsdaten abwägen müssen.
Begrenzte Entwicklungsanreize für Antimykotika und langwierige klinische Studien
Die antimykotische Pipeline bleibt im Verhältnis zum durch wachsende Resistenzen entstehenden Bedarf begrenzt. Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2025 identifizierte Ibrexafungerp, Rezafungin, Olorofim, Fosmanogepix und SUBA-Itraconazol als zugelassene oder spät-phasige Wirkstoffe. Phase-3-Studien für invasive Candidiasis sind schwierig, da berechtigte Patienten kritisch krank sind und die Rekrutierungsfenster eng sind. Arbeiten mit C. auris erfordern zudem spezialisierte Biosicherheitsverfahren. Basileas FAST-IC- und FORWARD-IM-Phase-3-Programme sollen voraussichtlich in H1 2028 Topline-Ergebnisse berichten. Dies lässt den Candidiasis-Markt von einer kleinen Gruppe potenzieller Behandlungen abhängig, sodass klinische Misserfolge in der Entwicklungsphase überproportionale Auswirkungen auf zukünftige Optionen haben können, insbesondere wenn Entwicklungsprogramme gleichzeitig resistente Candida-Stämme und kritisch kranke Patienten adressieren müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
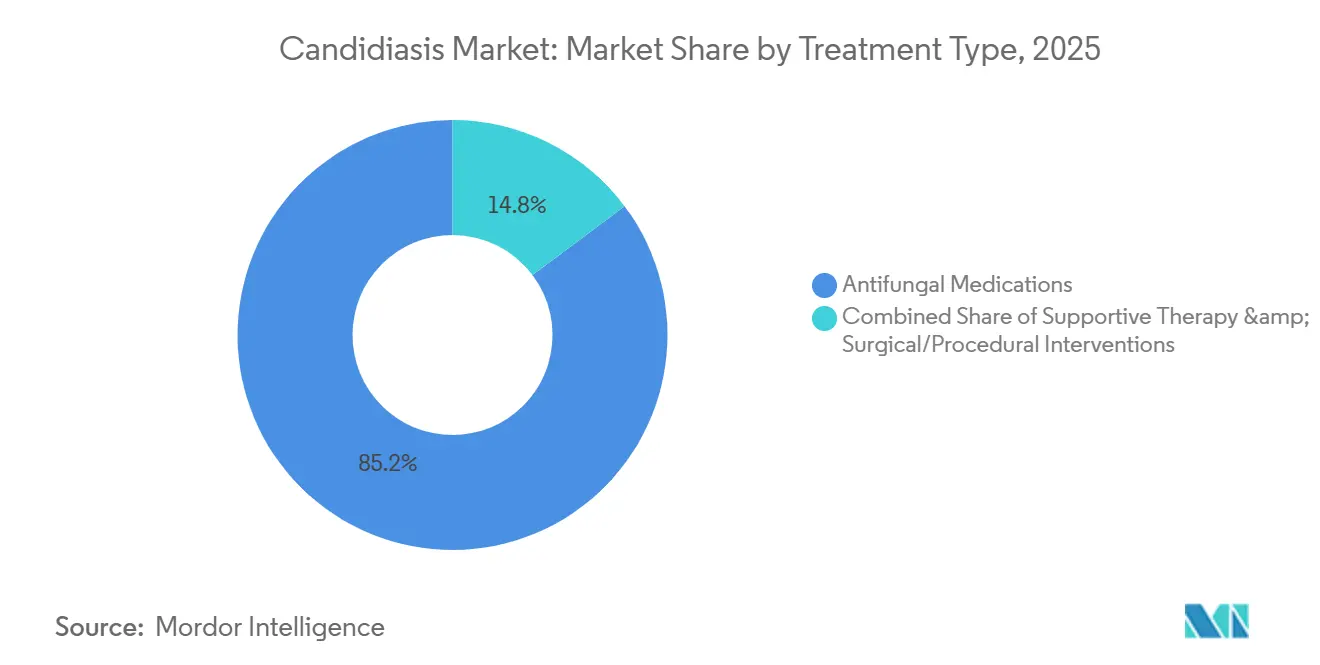
Antimykotika behalten die Umsatzführerschaft, während die unterstützende Versorgung expandiertAntimykotika machten im Jahr 2025 85,23 % des Candidiasis-Marktanteils aus und sind damit die Hauptquelle der Behandlungserlöse in ambulanten Fällen, der Krankenhausversorgung und schweren invasiven Infektionen. Die unterstützende Therapie wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,5 % wachsen. Eine Übersichtsarbeit aus dem Jahr 2026 berichtete über eine Krankenhaussterblichkeit von 57 % bei nicht katheter-assoziierter Candidämie und 42,9 % bei katheter-assoziierter Erkrankung. Dieser Unterschied hat die Aufmerksamkeit auf Kathetermanagement, Ernährungsunterstützung, Immunrestauration und Quellenkontrolle in der Hochakutversorgung verstärkt, wo das klinische Team das Infektionsmanagement neben den zugrunde liegenden Erkrankungen angehen muss, die den Patienten anfällig machen. Der Candidiasis-Markt profitiert, wenn Krankenhäuser die unterstützende Versorgung als Teil eines integrierten Infektionsmanagementansatzes betrachten.
Dies schafft Nachfrage nach Infektionskontrollprodukten und Krankenhausversorgungsdienstleistungen, die neben der antimykotischen Verschreibung stehen. Ibrexafungerp zeigt, wie sich Behandlungskategorien verändern, da es ein orales Triterpenoid ist, das die 1,3-Beta-D-Glucansynthase hemmt. Seine orale Form unterscheidet sich von Lipopeptid-Echinocandinen, die bei der Krankenhausbehandlung eingesetzt werden. Chirurgische und prozedurale Behandlungen bleiben ein kleiner Teil der Versorgung, hauptsächlich wenn tiefe peritoneale oder kardiale Candidiasis eine Quellenkontrolle erfordert. Die Behandlungsauswahl hängt von der Infektionsschwere, dem betroffenen Ort, der diagnostischen Bestätigung und der Fähigkeit des Patienten ab, Medikamente außerhalb des Krankenhauses zu erhalten.



Nach Wirkstoffklasse:
Azole führen beim Umsatz, während Glucansynthase-Inhibitoren an Boden gewinnenAzole hielten im Jahr 2025 42,35 % des Candidiasis-Marktanteils, gestützt durch die umfangreiche Verschreibung von Fluconazol und Itraconazol. Generische Produkte erzeugen ein hohes Volumen, operieren jedoch zu Rohstoffpreisen, während neuere Azole bei ausgewählten invasiven Pilzindikationen höhere Preise erzielen können. Basilea erklärte im Jahr 2026, dass Cresemba der globale Umsatzführer bei invasiven Pilzinfektionen war. Oteseconazol hatte zudem bis 2027 FDA-Exklusivität für rezidivierende vulvovaginale Candidiasis. Empfindlichkeitsstandards von EUCAST und CLSI leiten die Eskalation von Azolen, wenn Resistenzgrenzwerte erreicht werden.
Glucansynthase-Inhibitoren werden bis 2031 im Candidiasis-Markt voraussichtlich mit einer CAGR von 6 % wachsen. Ibrexafungerp unterstützt diese Kategorie durch seinen Einsatz bei vulvovaginaler und rezidivierender vulvovaginaler Candidiasis. SCYNEXIS berichtete, dass SCY-247 die Qualifikation als Qualified Infectious Disease Product und die Fast-Track-Bezeichnung erhielt und im Februar 2026 mit der intravenösen Phase-1-Dosierung begann. Echinocandine umfassen Caspofungin, Micafungin und Anidulafungin, die leitliniengestützte Behandlungen für invasive Candidiasis sind. Rezafungin ergänzt die einmal wöchentliche Dosierung, während Polyene schweren refraktären oder pan-resistenten Infektionen vorbehalten sind, da Nephrotoxizität den Routineeinsatz einschränkt.
Behandlungsart
| Antimykotika | 85.23% |
| Kombinierter Anteil von Unterstützender Therapie & Chirurgischen/Prozeduralen Interventionen | 14.77% |
| Quelle: Mordor Intelligence | |
Nach klinischer Indikation:
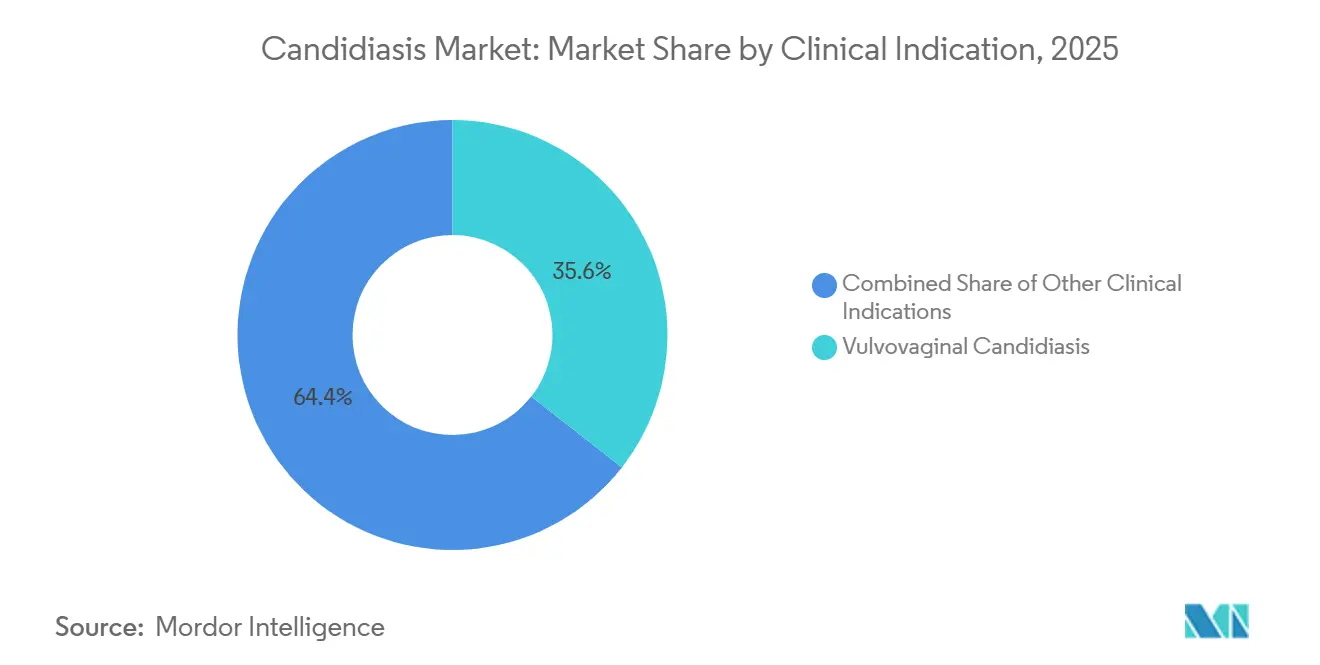
Vulvovaginale Candidiasis führt beim Umsatz, während invasive Erkrankungen das Wachstum antreibenVulvovaginale Candidiasis repräsentierte im Jahr 2025 35,56 % des Umsatzes nach klinischer Indikation im Candidiasis-Markt. Ihre Position spiegelt eine hohe Prävalenz, Verschreibungs- und rezeptfreie Behandlungsoptionen sowie dedizierte Produkte für rezidivierende Erkrankungen wider. Eine 2-jährige VIOLET-Phase-3-Verlängerungsstudie, die im November 2025 veröffentlicht wurde, berichtete über eine anhaltende Wirksamkeit von Oteseconazol bei rezidivierender Erkrankung. Diese klinischen Belege können zukünftige Zulassungsaktualisierungen oder Fachverschreibungen unterstützen. Orale und oropharyngeale Erkrankungen bleiben häufig bei Menschen mit HIV und Patienten, die immunsuppressive Krebsbehandlungen erhalten, während ösophageale Erkrankungen eine systemische Behandlung erfordern können, wenn die orale Erkrankung schwerwiegender ist.
Invasive Candidiasis wird voraussichtlich von 2026 bis 2031 eine CAGR von 6,25 % verzeichnen. Die WHO identifiziert C. auris als einen hochprioritären Pilzpathogen, da er invasive Erkrankungen verursachen und Resistenzen gegen Antimykotika zeigen kann. Diese Klassifizierung unterstützt die institutionelle Aufmerksamkeit für eine empfindlichkeitsgesteuerte Behandlung. Kutane und urinäre Candidiasis werden in der Regel mit topischer Behandlung oder kurzen oralen Azol-Kuren behandelt. Systemische und disseminierte Formen erfordern intravenöse Antimykotika in Intensivstationsumgebungen und haben den höchsten Behandlungswert pro Episode innerhalb des Indikationsspektrums.

Nach Verabreichungsweg:
Orale Formulierungen führen beim Umsatz, während injizierbare Formen schneller expandierenDie orale Verabreichung machte im Jahr 2025 40,78 % des Candidiasis-Marktumsatzes aus. Dies spiegelt den breiten Azoleinsatz und die wachsende Einführung oraler Triterpenoide für vulvovaginale Candidiasis wider. Das injizierbare Segment wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,8 % wachsen, gestützt durch den intravenösen Echinocandin-Einsatz auf Intensivstationen und die Prophylaxe in hämatopoetischen Stammzelltransplantationsprogrammen. Mundipharma berichtete im April 2026, dass Rezafungin im ReSPECT-Trial ein pilzfreies Überleben von 60,7 % an Tag 90 erzielte, verglichen mit 59 % für Standard-Antimikrobiell-Regime. Das Unternehmen plante eine ergänzende FDA-Zulassung in H2 2026, was den anhaltenden Fokus auf Prophylaxe für Patienten zeigt, die möglicherweise einen verlängerten Schutz während der transplantationsbezogenen Versorgung benötigen.
Der Candidiasis-Markt hat auch eine potenzielle orale Abstufungsmöglichkeit in einem Bereich, der von der injizierbaren Therapie dominiert wurde. SCYNEXIS erwartet orale Phase-2-Proof-of-Concept-Daten für SCY-247 bei invasiver Candidiasis im Jahr 2026. Topische Arzneimittel wie Clotrimazol, Miconazol und Econazol bedienen leichte kutane und mukosale Erkrankungen über eine generische, rezeptfreie Umsatzbasis. Vaginale Formulierungen umfassen Cremes und verschreibungspflichtige Suppositorien. Ihr Wachstum ist moderat, da Patienten mit rezidivierender vulvovaginaler Candidiasis zur oralen Erhaltungstherapie wechseln, was die Abgabe in Richtung verschreibungsgeführter Versorgung verschieben kann.
Nach Patientenpopulation:
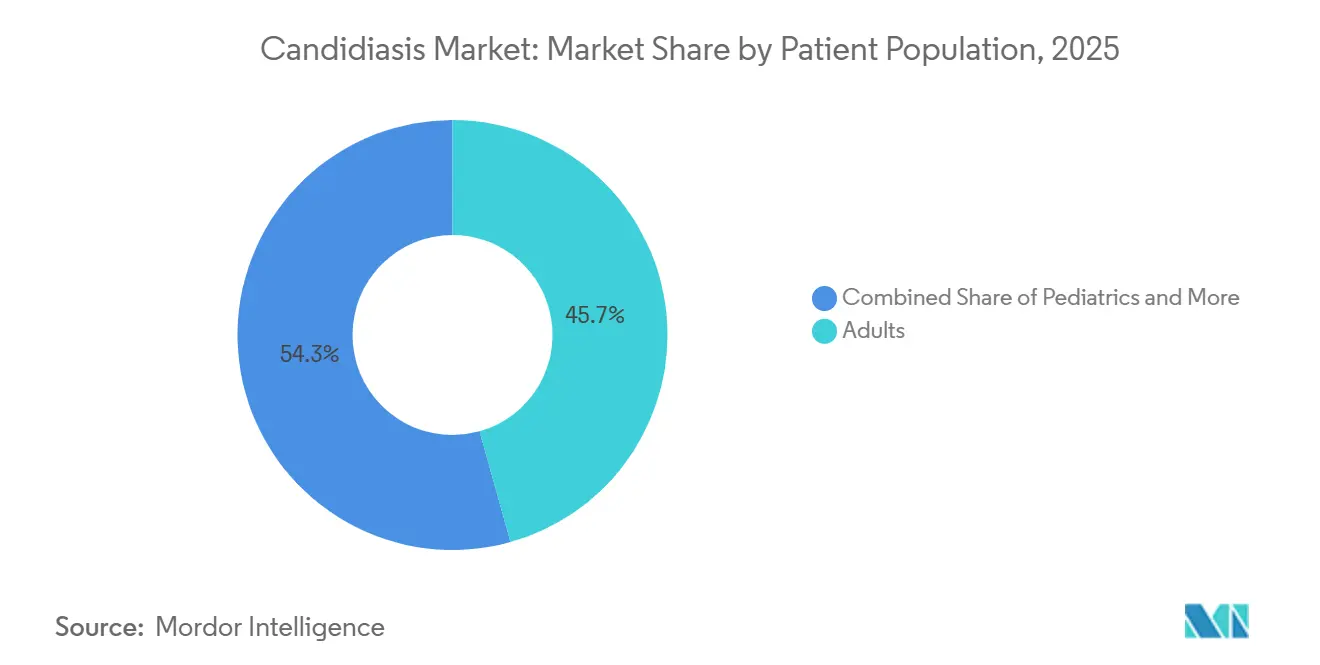
Erwachsene führen bei den Ausgaben, während immungeschwächte Patienten am schnellsten wachsenErwachsene machten im Jahr 2025 45,66 % des Umsatzes nach Patientenpopulation im Candidiasis-Markt aus, einschließlich Personen, die wegen vulvovaginaler, oraler und routinemäßiger ambulanter Infektionen behandelt wurden. Immungeschwächte Patienten werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,9 % wachsen. Die CDC verzeichnete im Jahr 2024 6.304 klinische C. auris-Fälle in den Vereinigten Staaten, die höchste jährliche Anzahl seit Beginn der Berichterstattung. Die Behörde berichtete über Fluconazol-Resistenz bei 95 % der Isolate und Amphotericin-B-Resistenz bei 15 % der Isolate. Diese Muster machen Echinocandine zur zentralen Behandlungsklasse für viele Fälle.
Der Candidiasis-Markt hat einen separaten pädiatrischen Bedarf, da Symptome sich mit anderen systemischen Infektionen überschneiden können. Die FDA-Zulassung des T2Candida-Panels für pädiatrische Tests im September 2024 adressierte einen Teil dieser diagnostischen Lücke. Ältere Erwachsene sind durch Komorbiditäten, polypharmaziebezogene Mikrobiomstörungen und Langzeitpflegeaufenthalte gefährdet. Schwangere und Frauen im reproduktionsfähigen Alter bilden eine separate Behandlungsgruppe, da Oteseconazol auf Frauen beschränkt ist, die kein reproduktives Potenzial haben. Diese Einschränkung erhält den Bedarf an schwangerschaftsgeeigneten topischen und oralen Azol-Optionen trotz generischer Preisgestaltung aufrecht, da die Behandlungsauswahl die unterschiedlichen Sicherheitsbedürfnisse dieser Patientengruppe berücksichtigen muss.
Nach Endnutzer:
Krankenhäuser führen beim Umsatz, während Fachkliniken Zugang gewinnenKrankenhäuser hielten im Jahr 2025 45,45 % des Endnutzerumsatzes im Candidiasis-Markt. Zentralisierter intravenöser Antimykotika-Einkauf und die Konzentration invasiver Fälle auf Intensivstationen und chirurgischen Einheiten stützen diese Position. Fachkliniken werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,7 % wachsen. Dedizierte Pilzerkrankungskliniken, ambulante onkologische Infusionszentren und Praxen für Frauengesundheit unterstützen dieses Wachstum. Diese Einrichtungen können prophylaktische Behandlungen und neuere Erhaltungstherapien verwalten, wenn die Versorgung über ein ausschließlich krankenhausbasiertes Modell hinausgeht, wobei Kliniker sich auf die Krankheitsmuster und Nachsorgebedürfnisse spezifischer Patientenpopulationen konzentrieren können.
Diagnostiklabore werden relevanter, da das Volumen molekularer Candida-Tests zunimmt. bioMérieux gibt an, dass sein CHROMID Candida Media eine direkte Identifikation von C. albicans innerhalb von 24 Stunden ermöglicht und die Erkennung von C. auris unterstützt. Der Candidiasis-Markt umfasst daher Labornachfrage, die die Behandlungsauswahl unterstützt. Langzeitpflegeeinrichtungen sind ein wachsendes Versorgungsumfeld, da Bewohner möglicherweise mehrere Komorbiditäten und Katheterexposition aufweisen. Die Heimversorgung gewinnt an Relevanz, wenn die einmal wöchentliche Rezafungin-Gabe eine fortgesetzte intravenöse Behandlung außerhalb des Krankenhauses ermöglicht, während Forschungsinstitute und Auftragsforschungsorganisationen Reagenzien und Referenzstämme für Pipeline-Studien nachfragen.
Nach Vertriebskanal:
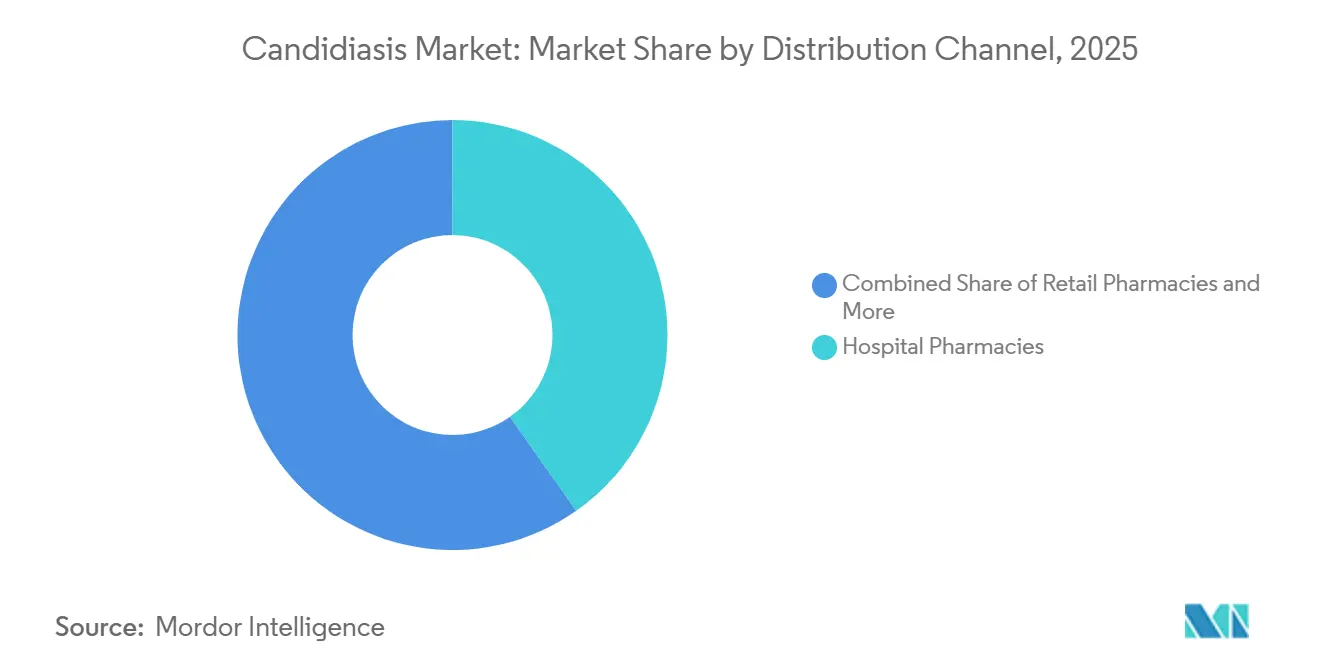
Krankenhausapotheken führen, während Online-Apotheken expandierenKrankenhausapotheken machten im Jahr 2025 40,23 % des Vertriebsumsatzes im Candidiasis-Markt aus. Formularausschüsse spielen eine wichtige Rolle bei der Bestimmung des Zugangs zu neueren Therapien in kostensensiblen Gesundheitssystemen. Diese Einkaufsposition bietet Verhandlungsmacht bei der Echinocandin-Beschaffung. Online-Apotheken werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,3 % wachsen. Ihr Fortschritt ist an die Nachfrage nach oraler Behandlung bei vulvovaginaler und rezidivierender vulvovaginaler Candidiasis gebunden, einschließlich telemedizinisch verknüpfter Spezialapothekendienste für die Abgabe und Erhaltungstherapie.
Einzelhandelsapotheken bedienen weiterhin das große Volumen topischer und oraler generischer Azole. Ihre Rolle bleibt wichtig für leichte Erkrankungen und rezeptfreie Behandlungen. Direkter institutioneller Einkauf verwaltet die Massenbeschaffung von Echinocandinen in großen Gesundheitssystemen. Dies kann die standardmäßige Apothekenumsatzklassifizierung für einen Teil der intravenösen antimykotischen Wertschöpfungskette umgehen. Der Candidiasis-Markt wird sowohl von traditionellen Apothekenkanälen als auch von direkten institutionellen Vereinbarungen bedient, wobei der Kanalmix je nach Schweregrad, Verabreichungsweg und ob die Behandlung ein Generikum oder ein Spezialarzneimittel ist, variiert.
Geografische Analyse
Candidiasis-Markt in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 42,11 % am Candidiasis-Umsatz und blieb der größte regionale Markt, gestützt durch die Vereinigten Staaten als zentralen klinischen und kommerziellen Referenzpunkt. Die CDC schätzt jährlich 25.000 Candidämie-Fälle in den Vereinigten Staaten, mit zusätzlichen Krankenhauskosten von 6.000 bis 29.000 USD pro Fall, was den wirtschaftlichen Nutzen einer Behandlung in Hochakut-Versorgungseinrichtungen untermauert. Die seit 2019 geltende Meldepflicht für C. auris und die seit 2023 geltende Screening-Fall-Meldepflicht liefern nationale Falldaten und verschaffen den Gesundheitssystemen einen klareren Überblick über die Exposition als in vielen anderen Regionen. Diese Überwachung unterstützt Investitionen in schnelle Diagnostik, Empfindlichkeitstests und neuere Antimykotika, insbesondere dort, wo resistente Infektionen dokumentiert sind. Die FDA aktualisierte im Dezember 2025 die Verschreibungsinformation für REZZAYO, während Mundipharma für das zweite Halbjahr 2026 einen ergänzenden FDA-Antrag für die HSCT-Prophylaxe plant.
Candidiasis-Markt in Europa
Europa weist unterschiedliche C. auris-Bedingungen auf, die die Beschaffungsprioritäten der nationalen Gesundheitssysteme verändern und unterschiedliche Anforderungen an Überwachung, Infektionskontrolle und den Zugang zu Antimykotika schaffen. Die ECDC-Erhebung von 2024[3] stellte Ausbrüche in Zypern, Frankreich und Deutschland fest, während Griechenland, Italien, Rumänien und Spanien eine endemische Übertragung über Krankenhausnetzwerke verzeichneten. Griechenland, Italien und Spanien entwickelten sich innerhalb von 5 bis 7 Jahren vom ersten dokumentierten Fall zur Endemizität, was die Erfahrungen dieser Länder für Staaten relevant macht, die derzeit neuere Ausbrüche bewältigen. Deutschland schloss 2024 eine formale Nutzenbewertung für Rezafungin gemäß der SGB-V-Orphan-Drug-Regelung ab, und die internationale Candida-Leitlinie von 2025 kann die Verschreibungspraxis auf Intensivstationen und in der Hämatologie im Vereinigten Königreich, in Frankreich, Spanien und Italien leiten.
Candidiasis-Markt in Asien-Pazifik, Naher Osten und Südamerika
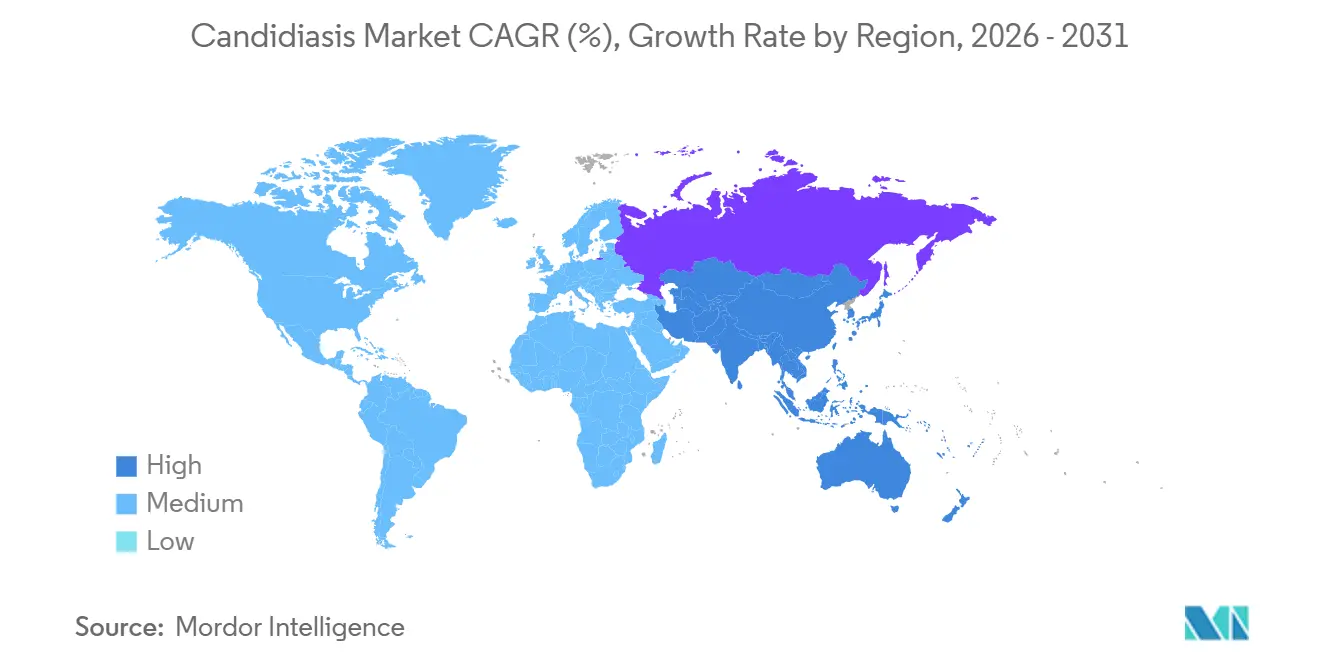
Für den asiatisch-pazifischen Raum wird von 2026 bis 2031 ein CAGR von 8,2 % prognostiziert – die schnellste regionale Wachstumsrate im Candidiasis-Markt –, da die Kapazitäten in der Intensivmedizin ausgebaut werden und Resistenzen den konventionellen Azol-Einsatz erschweren. Eine Studie aus chinesischen Tertiärkrankenhäusern aus dem Jahr 2026 ergab, dass die Candidämie-Inzidenz von 0,98 % im Jahr 2015 auf 1,69 % im Jahr 2024 gestiegen ist, mit anhaltend hoher Azolresistenz bei C. tropicalis. Eine Studie aus Nordindien aus dem Jahr 2026[4] berichtete von multiresistentem C. auris mit hoher Fluconazol-Resistenz und verminderter Amphotericin-B-Empfindlichkeit, was Krankenhäuser dazu veranlassen kann, auf Echinocandine umzusteigen. Die Aufnahme von Oteseconazol im April 2025 in die chinesische Erstattungsarzneimittelliste erweiterte den Zugang bei rezidivierender vulvovaginaler Candidiasis, während Japan, Südkorea und Australien einen strukturierten Formularzugang für hochwertige Antimykotika beibehalten. Der Nahe Osten und Südamerika sind kleinere Wachstumsbereiche, unterstützt durch den Ausbau von Intensivkapazitäten, die Belastung durch HIV-Koinfektionen und dokumentierte Echinocandin-Resistenz von C. auris in südamerikanischen Krankenhausnetzwerken.
Wettbewerbslandschaft
Marktkonzentration
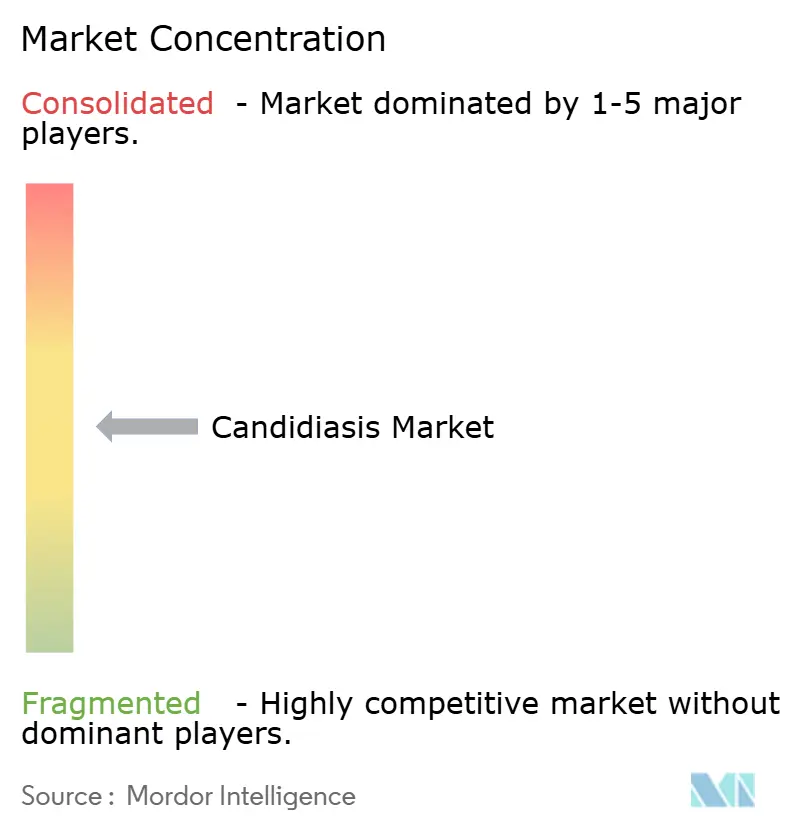
Der Candidiasis-Markt ist über Wirkstoffklassen hinweg mäßig fragmentiert und innerhalb ausgewählter Indikationsnischen stärker konzentriert, da etablierte Krankenhausarzneimittel, generische ambulante Produkte und Spezialtherapien zu unterschiedlichen Bedingungen konkurrieren. Pfizer, Merck und Astellas haben durch Krankenhausmarken, Verschreibervertrautheit und institutionelle Beziehungen, die in der Akutversorgung entwickelt wurden, etablierte Positionen bei Echinocandinen. Cipla, Lupin, Teva, Viatris, Torrent und Biocon liefern einen großen Anteil des oralen generischen Azolvolumens, was anhaltenden Druck auf die ambulanten Durchschnittsverkaufspreise ausübt. SCYNEXIS, Mycovia und Basilea konkurrieren durch indikationsspezifische Zulassungen und neuere Wirkmechanismen, insbesondere in Bereichen, in denen generische Alternativen den Behandlungs- oder Resistenzbedarf nicht erfüllen. Ihre Position hängt davon ab, die Exklusivität aufrechtzuerhalten, relevante klinische Belege zu produzieren und den Zugang in Gesundheitssystemen mit enger Formularprüfung zu sichern.
Mundipharma hält die globalen kommerziellen und Entwicklungsrechte für Rezafungin nach seiner Transaktion mit Cidara Therapeutics im April 2024 und bringt ein neuartiges Echinocandin in ein Unternehmen mit breiteren kommerziellen und Vertriebskapazitäten. Mundipharma berichtete im April 2026 positive Phase-3-ReSPECT-Ergebnisse für einmal wöchentliches Rezafungin und unterstützt damit seine geplanten regulatorischen Einreichungen für die HSCT-Prophylaxe. Basilea erhielt im Juli 2026 zusätzliche 30 Millionen USD von BARDA nach einem Phase-3-Einschreibungsmeilenstein für Fosmanogepix, was einem Spätphasen-Behandlungsprogramm für resistente Pilzinfektionen öffentliche Unterstützung gibt. SCYNEXIS begann im Februar 2026 mit der intravenösen Phase-1-Dosierung für SCY-247 und fügte dem Triterpenoid-Bereich einen neuen klinischen Kandidaten hinzu. Diese Schritte zeigen, dass der Wettbewerb Lizenzierung, Entwicklungsfinanzierung, klinische Durchführung und Krankenhausvertrieb sowie den Verkauf etablierter Produkte umfasst.
Offene Bereiche umfassen die orale Behandlung invasiver Candidiasis, verlängerte HSCT-Prophylaxe und impfstoffbasierte Prävention, von denen jeder eine in der bereitgestellten Entwicklungspipeline identifizierte Lücke adressiert. SCY-247s geplante orale Phase-2-Proof-of-Concept-Daten für invasive Candidiasis im Jahr 2026 sind für die orale Behandlung invasiver Candidiasis relevant, wo die Krankenhausbehandlung historisch auf intravenöse Therapie angewiesen war. Rezafungins ReSPECT-Daten sind für eine längere Prophylaxe bei Transplantationspatienten relevant, einer Gruppe mit erheblichem Risiko durch invasive Pilzerkrankungen. BioMérieux und T2 Biosystems fügen eine diagnostische Dimension durch Plattformen hinzu, die die Speziesidentifikation mit Behandlungsentscheidungen verknüpfen und beeinflussen können, wie schnell eine gezielte Therapie beginnt. Der Wettbewerb bleibt zwischen etablierten Krankenhausarzneimitteln, kostengünstigen generischen Produkten und spezialisierten Therapien für resistente oder rezidivierende Erkrankungen aufgeteilt.
Candidiasis-Branchenführer
-
Pfizer Inc.
-
Merck & Co., Inc.
-
Viatris Inc.
-
Bayer AG
-
F. Hoffmann-La Roche Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Candidiasis-Markt Unternehmen in diesem Bericht
- Pfizer
- Merck
- Astellas Pharma
- Viatris
- Bayer
- SCYNEXIS
- Mycovia Pharmaceuticals
- Cidara Therapeutics, Inc.
- Melinta Therapeutics, LLC
- Basilea Pharmaceutica Ltd.
- Roche
- GlaxoSmithKline
- Novartis
- Teva Pharmaceutical Industries
- Cipla
- Lupin
- Biocon
- Torrent Pharmaceuticals
- NovaDigm Therapeutics, Inc.
- T2 Biosystems, Inc.
- bioM�rieux SA
- Associates of Cape Cod, Inc.
Neueste Industrielle Entwicklungen in Candidiasis-Markt
- Juli 2026: Basilea Pharmaceutica erhielt zusätzliche 30 Millionen USD von BARDA im Rahmen seiner bestehenden OTA-Vereinbarung nach Erreichen eines vorab festgelegten Phase-3-Einschreibungsmeilensteins für Fosmanogepix, wobei die kumulative potenzielle BARDA-Verpflichtung bis zu 268 Millionen USD beträgt, abhängig von weiteren klinischen und regulatorischen Meilensteinen. Fosmanogepix, das gegen arzneimittelresistente Candida einschließlich C. auris, Aspergillus und seltene Schimmelpilze wirksam ist, wird in zwei gleichzeitigen Phase-3-Studien mit dem Ziel einer breiten Behandlungszulassung vorangetrieben.
- April 2026: Mundipharma gab positive Topline-Phase-3-Ergebnisse aus der globalen ReSPECT-Studie bekannt, die einmal wöchentliches Rezafungin zur Prophylaxe invasiver Pilzerkrankungen bei erwachsenen HSCT-Patienten evaluierte, mit einem pilzfreien Überleben an Tag 90 von 60,7 % gegenüber 59 % mit Standard-Antimikrobiell-Regimen, was die Nicht-Unterlegenheitskriterien erfüllte. Eine FDA-sNDA-Einreichung und eine EMA-Einreichung sind für H2 2026 bzw. Q3 2026 geplant.
- Februar 2026: SCYNEXIS dosierte die ersten Teilnehmer in seiner Phase-1-IV-SAD/MAD-Studie von SCY-247, seinem Antimykotikum der zweiten Generation aus der Triterpenoid-Klasse mit Aktivität gegen C. auris und invasive Candidiasis. Orale Phase-1-Daten zeigten Expositionen, die die murinen IC-Wirksamkeitsschwellen mit einem niedrigen CYP450-Interaktionsprofil überschritten. IV-Phase-1-Topline-Daten und eine orale Phase-2-Proof-of-Concept-Studie für invasive Candidiasis sind beide für 2026 geplant.
- Januar 2026: Basileas Portfolio-Update bestätigte, dass seine FAST-IC-Phase-3-Studie für Fosmanogepix bei invasiven Hefeinfektionen an mehr als 100 globalen Standorten aktiv war. Die FORWARD-IM-Phase-3-Schimmelpilzinfektionsstudie wurde in H1 2026 auf 55 weitere Standorte ausgeweitet, und Topline-Ergebnisse für beide werden in H1 2028 erwartet.
Globaler Candidiasis-Marktbericht – Umfang
Segmentierungsübersicht
| Antimykotika |
| Unterstützende Therapie |
| Chirurgische und prozedurale Interventionen |
| Azole |
| Echinocandine |
| Polyene |
| Glucansynthase-Inhibitoren |
| Sonstige Antimykotika |
| Orale und oropharyngeale Candidiasis |
| Ösophageale Candidiasis |
| Vulvovaginale Candidiasis |
| Kutane Candidiasis |
| Urinäre Candidiasis |
| Invasive Candidiasis |
| Systemische und disseminierte Candidiasis |
| Oral |
| Injizierbar |
| Topisch |
| Vaginal/Intravaginal |
| Erwachsene |
| Pädiatrie |
| Schwangere und Frauen im reproduktionsfähigen Alter |
| Ältere Erwachsene |
| Immungeschwächte Patienten |
| Krankenhäuser |
| Fachkliniken |
| Diagnostiklabore |
| Langzeitpflegeeinrichtungen |
| Heimversorgungseinrichtungen |
| Forschungsinstitute und Auftragsforschungsorganisationen |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Direkter institutioneller Einkauf |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsart | Antimykotika | |
| Unterstützende Therapie | ||
| Chirurgische und prozedurale Interventionen | ||
| Nach Wirkstoffklasse | Azole | |
| Echinocandine | ||
| Polyene | ||
| Glucansynthase-Inhibitoren | ||
| Sonstige Antimykotika | ||
| Nach klinischer Indikation | Orale und oropharyngeale Candidiasis | |
| Ösophageale Candidiasis | ||
| Vulvovaginale Candidiasis | ||
| Kutane Candidiasis | ||
| Urinäre Candidiasis | ||
| Invasive Candidiasis | ||
| Systemische und disseminierte Candidiasis | ||
| Nach Verabreichungsweg | Oral | |
| Injizierbar | ||
| Topisch | ||
| Vaginal/Intravaginal | ||
| Nach Patientenpopulation | Erwachsene | |
| Pädiatrie | ||
| Schwangere und Frauen im reproduktionsfähigen Alter | ||
| Ältere Erwachsene | ||
| Immungeschwächte Patienten | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Diagnostiklabore | ||
| Langzeitpflegeeinrichtungen | ||
| Heimversorgungseinrichtungen | ||
| Forschungsinstitute und Auftragsforschungsorganisationen | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Direkter institutioneller Einkauf | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Candidiasis-Behandlungen bis 2031?
Die Nachfrage wird durch eine wachsende Zahl immungeschwächter Patienten, nosokomiale Kandidämie, Resistenzentwicklungen sowie den verstärkten Einsatz von Schnelldiagnostik und zielgerichteten Therapien gestützt.
Welcher Candidiasis-Behandlungstyp erzielt den höchsten Umsatz?
Antimykotische Medikamente generierten im Jahr 2025 85,23 % des Umsatzes, während die unterstützende Therapie mit einer CAGR von 6,5 % bis 2031 das stärkste Wachstum verzeichnen soll.
Warum wachsen injizierbare Antimykotika schneller als orale Behandlungen?
Injizierbare Behandlungen werden durch den Einsatz von Echinocandinen auf Intensivstationen und die HSCT-Prophylaxe gestützt, und das Segment soll bis 2031 mit einer CAGR von 6,8 % wachsen.
Welche Region verzeichnet das stärkste Wachstum bei der Candidiasis-Behandlung?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 8,2 % wachsen, gestützt durch den Ausbau der Intensivmedizin und antimykotische Resistenzen.
Welche Rolle spielt Candida auris bei Behandlungsentscheidungen?
C. auris kann Resistenzen gegenüber Fluconazol und anderen Behandlungen aufweisen, was den Bedarf an Surveillance, Empfindlichkeitstestung und Echinocandinen erhöht.
Wie konzentriert ist die Candidiasis-Behandlungslandschaft?
Sie umfasst große Krankenhausarzneimittellieferanten, Generika-Azol-Hersteller und Spezialunternehmen mit neueren Produkten, sodass der Wettbewerb je nach Arzneimittelklasse und Indikation unterschiedlich ausgeprägt ist.