
Marktgröße und Marktanteil des europäischen Küchenspülenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.88 Milliarden US-Dollar |
| Marktgröße (2027) | 0.91 Milliarden US-Dollar |
| Marktgröße (2032) | 1.08 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.44 % |
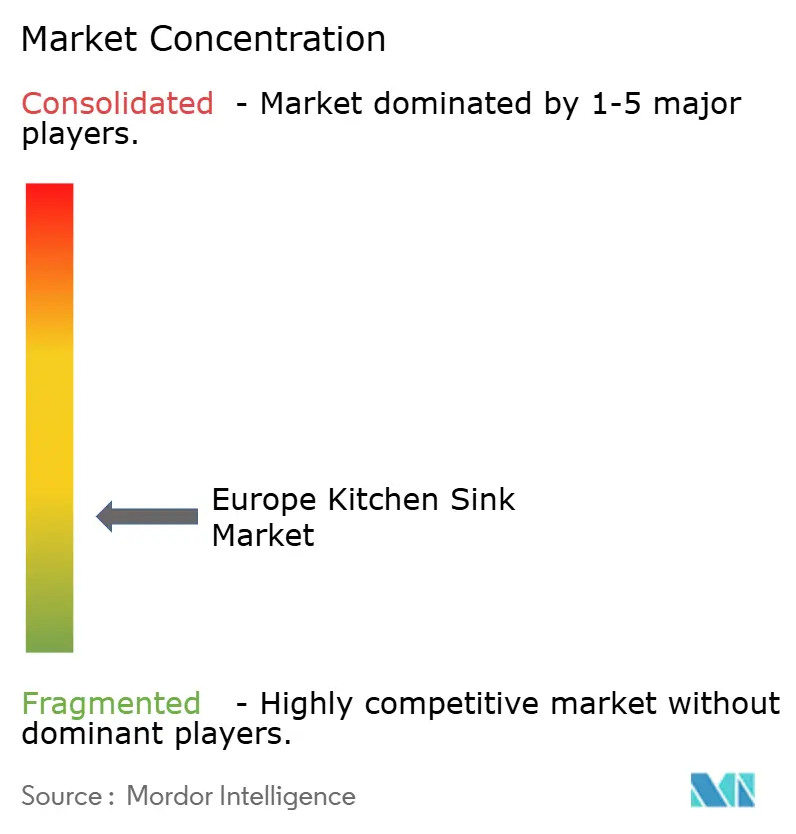
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Küchenspülenmarkts von Mordor Intelligence
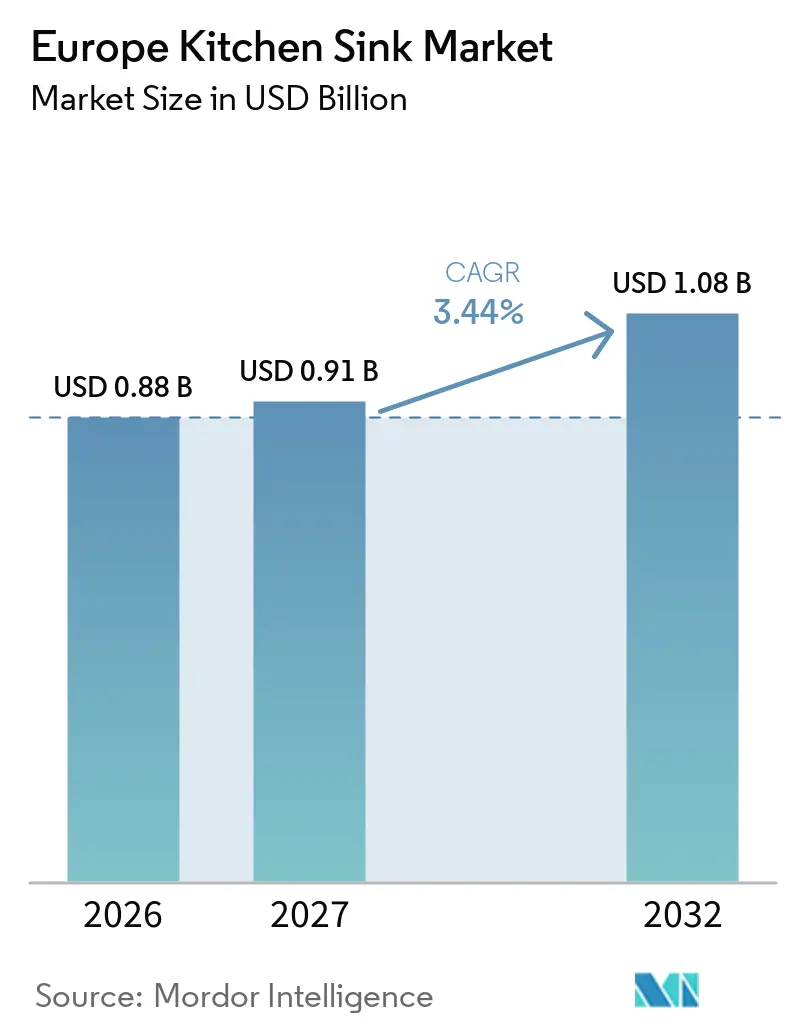
Der europäische Küchenspülenmarkt wurde 2026 auf 0,88 Milliarden USD bewertet, wird für 2027 auf 0,91 Milliarden USD geschätzt und soll bis 2032 auf 1,08 Milliarden USD anwachsen, was einem CAGR von 3,44 % im Zeitraum 2027–2032 entspricht. Der europäische Küchenspülenmarkt wird hauptsächlich durch Renovierungs- und Ersatzaktivitäten gestützt und weniger durch den Neubau von Wohngebäuden. Deutschland veranschaulicht dieses Muster: Der inländische Kücheneinzelhandelsumsatz stieg 2025 um 3,9 %, während die Stückzahlen um 1,3 % zurückgingen und der durchschnittliche Küchenkauf 12.177 EUR erreichte, was zeigt, dass Käufer sich für höherwertige Projekte entscheiden[1]. Der große Bestand älterer Küchen hält die Ersatznachfrage aufrecht, da 16 Millionen deutsche Haushalte Küchen besitzen, die mehr als 20 Jahre alt sind. Hersteller reagieren darauf mit integrierten Angeboten aus Spüle, Armatur, Abfall und Stauraum, während Anforderungen an Langlebigkeit, Hygiene und Recyclingmaterialien die Produktgestaltung zunehmend prägen[2]. Langsamere Fertigstellungen von Wohngebäuden und veränderte Inputkosten begrenzen die Nachfrage an einigen Standorten, verstärken jedoch auch die Bedeutung renovierungsgetriebener Umsätze im europäischen Küchenspülenmarkt.
Wichtigste Erkenntnisse des Berichts
- Nach Material hielt Edelstahl 2026 einen Marktanteil von 46,17 % am europäischen Küchenspülenmarkt, während Quarzkomposit bis 2032 voraussichtlich mit einem CAGR von 4,52 % wachsen wird.
- Nach Einbauart hielten Aufsatz- und Einbauprodukte 2026 einen Marktanteil von 48,38 % am europäischen Küchenspülenmarkt, während bündig eingebaute Produkte bis 2032 voraussichtlich mit einem CAGR von 4,16 % wachsen werden.
- Nach Beckenanzahl hielten Einbeckenprodukte 2026 einen Marktanteil von 42,73 % am europäischen Küchenspülenmarkt und werden bis 2032 voraussichtlich mit einem CAGR von 4,07 % wachsen.
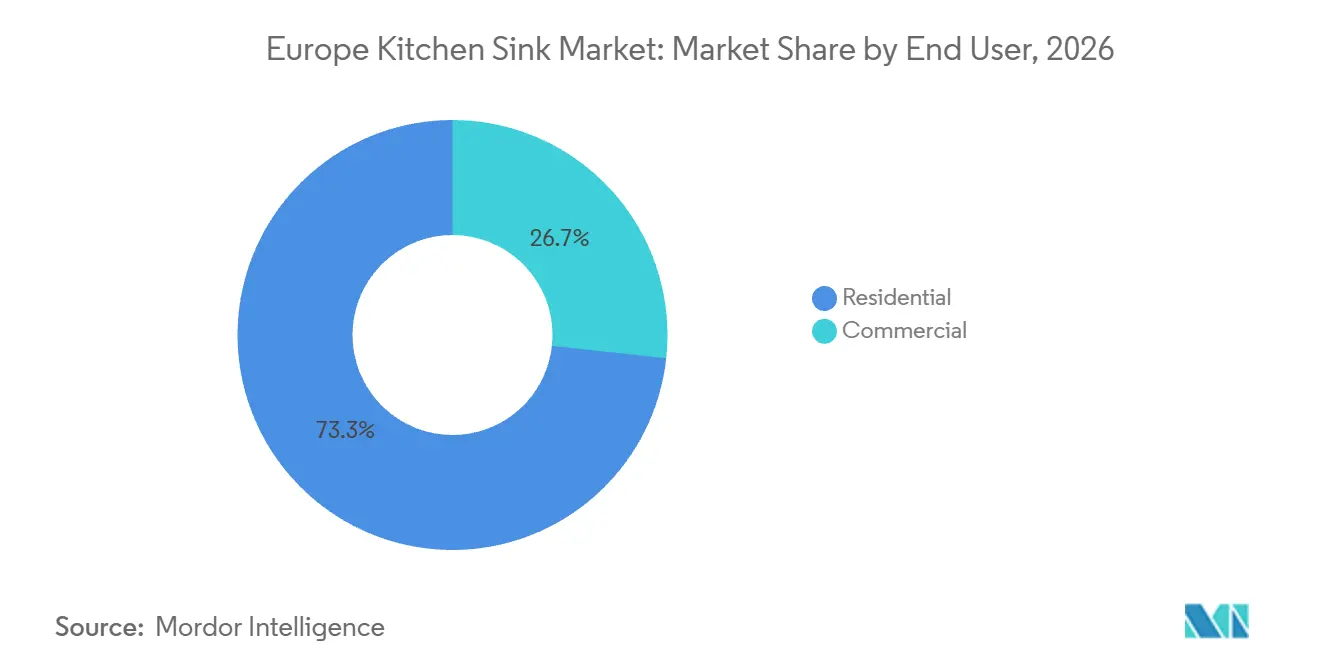
- Nach Endnutzer hielten Wohnbereichsprodukte 2026 einen Marktanteil von 73,27 % am europäischen Küchenspülenmarkt, während Gewerbeprodukte bis 2032 voraussichtlich mit einem CAGR von 3,92 % wachsen werden.
- Nach Vertriebskanal hielten B2C und Einzelhandel 2026 einen Marktanteil von 76,36 % am europäischen Küchenspülenmarkt und werden bis 2032 voraussichtlich mit einem CAGR von 3,71 % wachsen.
- Nach Geografie hielt Deutschland 2026 einen Marktanteil von 22,64 % am europäischen Küchenspülenmarkt, während Spanien bis 2032 voraussichtlich mit einem CAGR von 4,27 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Küchenrenovierung und hochwertige Ersatznachfrage | +1.2% | Gesamteuropäisch, am stärksten in Deutschland, Vereinigtem Königreich und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Präferenz für langlebige, hygienische und designorientierte Materialien | +0.9% | Deutschland, Italien, Nordics und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Wachstum von Workstation- und integrierten Küchensystemen | +0.7% | Westeuropa, BENELUX, Deutschland und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeit, Recyclingmaterialien und Kreislaufdesign-Nachfrage | +0.5% | EU-weit, regulatorischer Impuls aus Brüssel | Langfristig (≥ 4 Jahre) |
| Renovierung im Gastgewerbe und in der Gastronomie | +0.4% | Spanien, Italien, Frankreich und der Mittelmeerraum | Kurzfristig (≤ 2 Jahre) |
| E-Commerce und Expansion von Küchenfachausstellungsräumen | +0.4% | Westeuropa, Vereinigtes Königreich, BENELUX und Nordics | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Küchenrenovierung und hochwertige Ersatznachfrage
Der europäische Küchenspülenmarkt wird durch Ersatznachfrage geprägt, da die Region über einen reifen Wohnungsbestand und einen erheblichen installierten Küchenbestand verfügt. In Deutschland haben 16 Millionen Haushalte Küchen, die mehr als 20 Jahre alt sind, was einen kontinuierlichen Pool von Haushalten schafft, die Armaturen bei Küchenrenovierungen erneuern können. Der inländische Kücheneinzelhandelsumsatz in Deutschland stieg 2025 um 3,9 %, obwohl die Verkaufsmengen um 1,3 % zurückgingen, und der durchschnittliche Kaufwert erreichte 12.177 EUR. Dieses Muster begünstigt Spülen, die Teil einer umfassenderen hochwertigen Küchenausstattung sind, anstatt einfacher Ersatzkäufe. Spanien bietet ebenfalls eine Renovierungsnachfragebasis, da das Ministerium für Wohnungsbau im zweiten Quartal 2025 Budgets für Wohnrenovierungsgenehmigungen in Höhe von 676,9 Millionen EUR meldete[3]. Der europäische Küchenspülenmarkt profitiert daher, wenn Eigentümer neue Arbeitsplatten, Schränke, Armaturen und Spülen in einem einzigen Renovierungsprojekt kombinieren.
Langlebige, hygienische und designorientierte Materialien
Die Materialauswahl kombiniert zunehmend funktionale Leistung mit dem Erscheinungsbild, das zeitgemäße Küchendesigns erfordern. Edelstahl bleibt weit verbreitet, da seine nicht poröse Oberfläche, breite Arbeitsplattenkompatibilität und Verarbeitungsflexibilität sowohl für Einstiegs- als auch für Premiumprodukte geeignet sind. Quarzkomposit gewinnt durch seine Kratzfestigkeit, Hitzebeständigkeit, antibakteriellen Oberflächeneigenschaften und eine größere Farbauswahl an Aufmerksamkeit. Teka stellte im Januar 2025 die Be Linea PureClean Spüle mit einer Nanobeschichtung vor, die Wasser abweisen und die Anhaftung von Bakterien reduzieren soll, zusammen mit einem überarbeiteten Korb zur Verbesserung der Entwässerung[4]. Die Norm EN 13310 bietet eine gemeinsame Grundlage für Entwässerung, Temperaturwechselbeständigkeit, Belastbarkeit und chemische Beständigkeit, sodass Hersteller durch Leistungsmerkmale oberhalb dieser Grundlage Differenzierung anstreben. Diese Entscheidungen eröffnen dem europäischen Küchenspülenmarkt einen Weg zum Wertwachstum, auch wenn die Stückzahlnachfrage begrenzt ist.
Workstation-Systeme und integrierte Küchenangebote
Workstation-Formate erweitern die Spüle von einem Waschpunkt zu einem Lebensmittelvorbereitungsbereich durch Zubehörleisten, Schneidbretter, Siebe und Abtropfgestelle. BLANCO stellte im Februar 2025 das INTEOS Workstation-System mit einem einheitlichen Ausschnittansatz für Edelstahl- und SILGRANIT-Modelle vor, was die Planung von Küchenprojekten vereinfachen kann. Die Produktausrichtung ist besonders relevant für offene Wohnräume, in denen die Spüle sowohl mit dem Küchendesign als auch mit den täglichen Vorbereitungsbedürfnissen harmonieren muss. Integrierte Angebote verbinden auch Spüle, Armatur, Ablauf und Stauraum und machen den Wasserbereich der Küche zu einer umfassenderen Ausstattungsentscheidung. Der europäische Küchenspülenmarkt profitiert von diesem Ansatz, da Hersteller mit einer Komplettlösung konkurrieren können, anstatt nur mit dem Beckendesign.
Nachhaltigkeit, Recyclingmaterialien und Kreislaufdesign
Die Ökodesign-Verordnung für nachhaltige Produkte schafft einen europäischen Rahmen für langlebigere, reparierbarere und recycelbarere Produkte. Das irische Ministerium für Unternehmen, Handel und Beschäftigung weist darauf hin, dass der Arbeitsplan 2025–2030 Eisen und Stahl priorisiert, was für die Edelstahlspülenproduktion relevant ist. Kohler berichtete 2025, dass seine emaillierten Gusseisen- und Edelstahlküchenspülen mehr als 80 % Recyclingmaterial verwenden. Diese Produktoffenlegungen bieten einen Referenzpunkt für Architekten, institutionelle Käufer und Käufer, die dokumentierte Materialinformationen wünschen. Digitale Produktinformationen werden wichtiger, wenn die Regeln von einem breiten Rahmen zu produktspezifischen Maßnahmen übergehen. Nachhaltigkeitsanforderungen beeinflussen daher den europäischen Küchenspülenmarkt durch Design-, Beschaffungs-, Lieferantenoffenlegungs- und Ausschreibungsprozesse.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Reifer Wohnungsbestand und lange Ersatzintervalle | -0.8% | Deutschland, Frankreich, Vereinigtes Königreich und Nordics | Kurzfristig (≤ 2 Jahre) |
| Hohe Energie-, Arbeits- und Compliance-Kosten | -0.5% | Gesamteuropäisch, konzentriert in Deutschland | Mittelfristig (2–4 Jahre) |
| Volatile Edelstahl- und Komposit-Inputpreise | -0.4% | Globale Lieferkette, spürbar in Deutschland und Italien | Kurzfristig (≤ 2 Jahre) |
| Komplexe länderspezifische Normen und Installationsanforderungen | -0.2% | EU-Randmärkte und Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Ersatzzyklen und schwache Fertigstellungsaktivität im Wohnungsbau
Lange Produktlebensdauern können einen Spülenkauf verzögern, bis ein Haushalt eine vollständige Küchenrenovierung durchführt oder eine Arbeitsplatte ersetzt. Dies reduziert die Häufigkeit eigenständiger Ersatzkäufe in etablierten europäischen Wohnungsmärkten. AMK erwartet für 2026 weniger als 200.000 Fertigstellungen von Wohngebäuden in Deutschland, verglichen mit dem nationalen Politikziel von 400.000 Wohnungen. Derselbe Verband berichtete, dass die Baugenehmigungen im Januar 2026 um 8,4 % gegenüber dem Vorjahr gestiegen sind, was auf eine sich verbessernde Baupipeline hindeutet, jedoch nicht auf unmittelbare Fertigstellungsaktivitäten. Die Nachfrage aus einer Genehmigungserholung erreicht Geräte- und Ausstattungslieferanten später als die anfängliche Genehmigungsphase. Der europäische Küchenspülenmarkt bleibt diesem Zeiteffekt ausgesetzt, da die Küchenausstattung in späteren Phasen des Wohnungsbaus konzentriert ist.
Inputkosten und länderspezifische Compliance-Anforderungen
Edelstahlspülenhersteller sind Nickel-, Energie-, Arbeits- und Transportkosten ausgesetzt, während Komposit-Lieferanten von Harz und anderen petrochemischen Inputs abhängig sind. Preisänderungen können die Produktpreisgestaltung erschweren, wenn die Renovierungsbudgets der Haushalte selektiv bleiben. Materialanforderungen variieren auch je nach Anwendung, da Produkte technische, hygienische, Installations- und Garantieerwartungen in verschiedenen Ländern erfüllen müssen. EN 13310 bietet eine europäische Leistungsreferenz für Küchenspülen, aber Installationspraktiken und Kanalanforderungen unterscheiden sich weiterhin zwischen nationalen Märkten. Größere Hersteller können diesen Druck durch breitere Materialportfolios und etablierte Lieferantenbeziehungen bewältigen. Kleinere Spezialisten haben möglicherweise weniger Flexibilität, wenn sich Kosten ändern oder wenn ein Projekt länderspezifische Dokumentation erfordert. Diese Bedingungen können den europäischen Küchenspülenmarkt verlangsamen, wo preissensible Käufer Renovierungsarbeiten aufschieben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
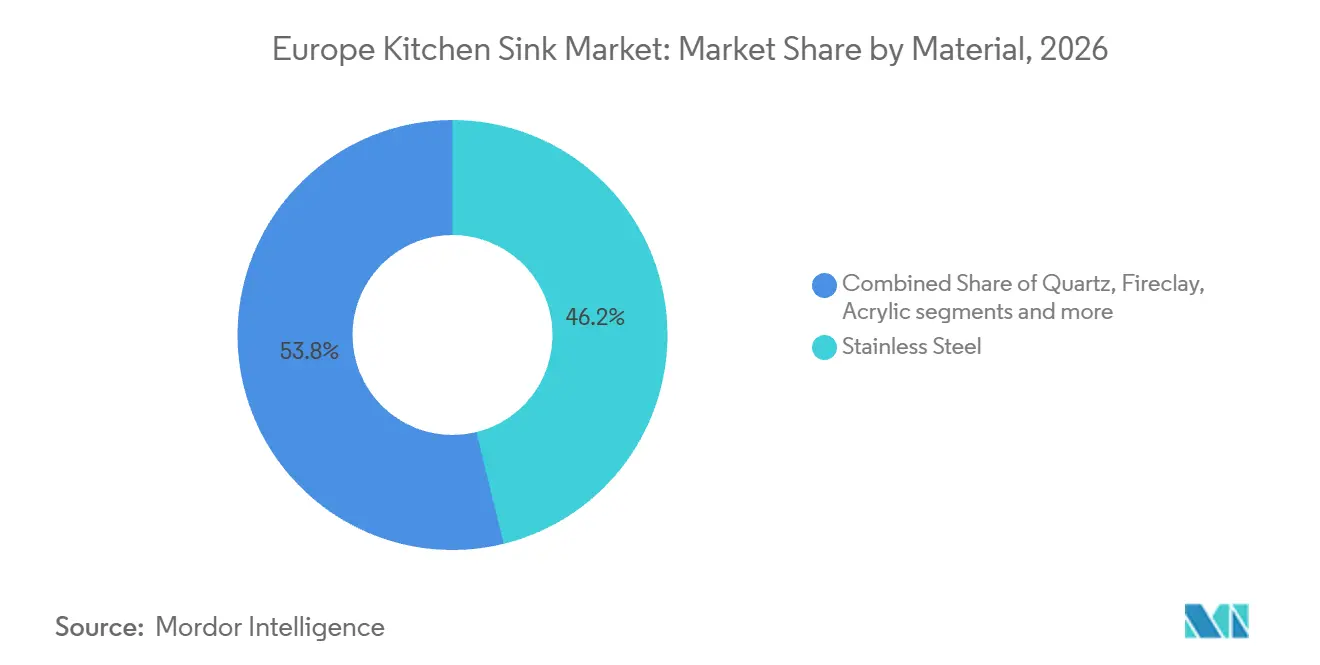
Edelstahl behauptet seine Marktstellung, während Quarzkomposit wächstEdelstahl hielt 2026 einen Marktanteil von 46,17 % am europäischen Küchenspülenmarkt und ist damit die größte Materialkategorie. Seine etablierte Position spiegelt die Kompatibilität mit einer breiten Palette von Arbeitsplatten, hygienischen Eigenschaften, einfacher Verarbeitung und Verfügbarkeit von Einstiegs- bis Premiumdesigns wider. Stahlprodukte bedienen das Volumenrenovierungsgeschäft über Baumärkte, Küchenstudios und Handwerkerkanäle. Die Kategorie umfasst auch Premiumversionen mit Schalldämmung, fortschrittlicher Entwässerung und Oberflächenbeschichtungen. Diese Merkmale ermöglichen es Lieferanten, relevant zu bleiben, da immer mehr Käufer eine höherwertige Küche anstreben. Edelstahl bleibt daher zentral für die Marktgröße des europäischen Küchenspülenmarkts sowohl bei Ersatz- als auch bei Projektverkäufen.
Quarzkomposit wird bis 2032 voraussichtlich einen CAGR von 4,52 % verzeichnen, die höchste Rate unter den Materialien. Es unterstützt ein Premiumangebot, da es eine breitere Farbpalette mit Kratz-, Hitze- und Fleckenbeständigkeit kombiniert. Carysil berichtete, dass europäische Kunden im vierten Quartal des Geschäftsjahres 2025 die Bestellungen von Quarzkomposit erhöhten. Feuerton und Keramik behalten eine kleinere Premiumposition in Farmhouse- und Schürzendesigns, insbesondere in Italien, Frankreich, dem Vereinigten Königreich und dem ländlichen Spanien. Granitkomposit- und Acrylprodukte bedienen Käufer, die ein Steinaussehen oder einen niedrigeren Einstiegspreis suchen. Der Materialmix zeigt, dass Hersteller mehrere Preispunkte ansprechen können, ohne auf eine einzige Materialplattform angewiesen zu sein.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Einbauart:
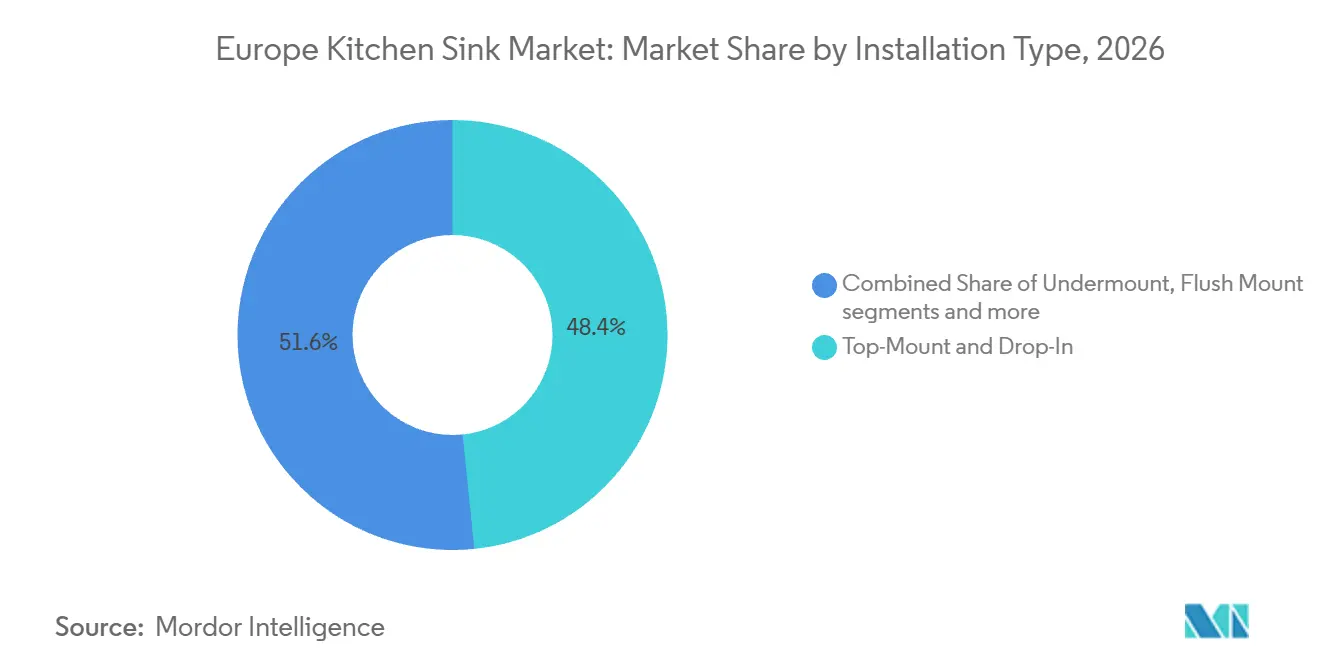
Bündig eingebaute Produkte gewinnen Marktanteile bei hochwertigen RenovierungenAufsatz- und Einbauprodukte hielten 2026 einen Marktanteil von 48,38 % am europäischen Küchenspülenmarkt, was ihre breite Kompatibilität und vergleichsweise einfache Installation widerspiegelt. Sie funktionieren mit Laminat und anderen Arbeitsplattenmaterialien und eignen sich daher, wenn ein Hausbesitzer eine Spüle ersetzt, ohne die Arbeitsplatte zu wechseln. Diese praktische Eignung unterstützt ihre Rolle bei budgetbewussten Renovierungen und Massenwohnprojekten. Das Format verfügt auch über eine etablierte Installationsvertrautheit in europäischen Märkten. Technische Anforderungen gemäß EN 13310 gelten für alle Einbaumethoden und bieten gemeinsame Leistungserwartungen.
Bündig eingebaute Spülen werden bis 2032 voraussichtlich mit einem CAGR von 4,16 % wachsen. Sie eignen sich für Quarz, Keramik, Naturstein und andere Massivoberflächen, die eine präzise Ausrichtung mit der Arbeitsplattenkante ermöglichen. Dieses Format bietet eine unterbrechungsfreie Oberfläche und unterstützt zeitgemäße Küchendesigns, die klare Linien und eine einfachere Arbeitsplattenreinigung priorisieren. Unterbauprodukte sprechen ein ähnliches hochwertiges Arbeitsplattensegment an, obwohl ihr visuelles Ergebnis und ihr Einbauansatz unterschiedlich sind. Flexible Produkte, die mehr als eine Montagemethode ermöglichen, können die Planungskomplexität für Designer und Installateure reduzieren. Der europäische Küchenspülenmarkt profitiert, wenn die Einbauwahl Teil eines hochwertigen Arbeitsplattenpakets wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Beckenanzahl:
Einbeckenprodukte führen Nachfrage und Wachstum anEinbeckenprodukte hielten 2026 einen Marktanteil von 42,73 % am europäischen Küchenspülenmarkt und werden bis 2032 voraussichtlich mit einem CAGR von 4,07 % wachsen. Diese kombinierte Position spiegelt die Übereinstimmung zwischen einem großen, unterbrechungsfreien Becken und dem Workstation-Format wider. Ein durchgehender Beckenrand kann Zubehör über seine gesamte Breite aufnehmen, einschließlich Bretter, Gestelle und Siebe. Diese Konfiguration eignet sich auch für großes Kochgeschirr, was in kleineren städtischen Küchen nützlich ist, die flexiblen Vorbereitungsraum benötigen. Hersteller können das Format in Edelstahl, Komposit, Keramik und anderen Materialien anbieten. Sein breites Designspektrum unterstützt den Verkauf auf mehreren Preisebenen.
Doppelbeckenspülen bedienen weiterhin Haushalte und gewerbliche Umgebungen, in denen Benutzer separate Bereiche zum Waschen, Spülen oder Einweichen benötigen. Ihr Wert ist am stärksten, wo die Arbeitsablauftrennung wichtiger ist als eine vollbreite Zubehörleiste. Dreifach- und Mehrfachbeckenprodukte haben eine kleinere Rolle und sind enger mit professionellen oder semi-gewerblichen Arbeitsmustern verbunden. Sie benötigen größere Schrankflächen und werden oft über Projekt- oder B2B-Kanäle verkauft. Die Beckenwahl hängt von der Küchengröße, dem Haushaltsverhalten, dem Arbeitsplattendesign und dem Niveau des integrierten Zubehörs ab. Der europäische Küchenspülenmarkt hat daher einen ausgewogenen Konfigurationsmix, auch wenn Einbeckendesigns die aktuelle Nachfrage anführen.
Nach Endnutzer:
Wohnbereichsnachfrage bleibt am größten, während die gewerbliche Nutzung zunimmtWohnbereichsprodukte hielten 2026 einen Marktanteil von 73,27 % am europäischen Küchenspülenmarkt. Das Segment wird durch den großen Wohnungsbestand, alternde installierte Küchen und Ausgaben für renovierungsgetriebene Designaufwertungen gestützt. Deutsche Daten zeigen, dass Käufer Küchenprojekten einen höheren Wert beimessen, auch wenn die Stückzahlen schwächer sind. Städtische Haushalte in Deutschland, BENELUX und dem Vereinigten Königreich können kompakte Premiumformate bevorzugen, die in kleinere Küchenpläne passen. Wohnbereichskäufer wählen die Spüle oft gleichzeitig mit Armatur, Arbeitsplatte und Schränken aus. Dies macht Showroom-Beratung und integrierte Produktangebote für das Segment wichtig.
Gewerbeprodukte werden bis 2032 voraussichtlich mit einem CAGR von 3,92 % wachsen, der schnellsten Rate unter den Endnutzern. Renovierungen im Gastgewerbe und in der Gastronomie unterstützen die Nachfrage nach langlebigen, hygienefokussierten Produkten mit klarer technischer Dokumentation. Der USDA-Bericht 2025 über Spanien identifizierte eine anhaltende Modernisierung im Hotel-, Restaurant- und institutionellen Gastronomiesektor. Gewerbliche Projekte haben oft größere Auftragsvolumina, feste Installationspläne und strengere Spezifikationen als Haushaltsrenovierungen. Lieferanten, die diese Anforderungen erfüllen können, können dauerhafte Beziehungen zu Projektkäufern aufbauen. Der europäische Küchenspülenmarkt profitiert von gewerblichen Renovierungen, auch wenn der Wohnungsbau langsamer ist.
Nach Vertriebskanal:
B2C und Einzelhandel verbinden Reichweite mit WachstumB2C und Einzelhandel hielten 2026 einen Marktanteil von 76,36 % am europäischen Küchenspülenmarkt und werden bis 2032 voraussichtlich mit einem CAGR von 3,71 % wachsen. Küchenfachausstellungsräume, Baumärkte und Online-Shops tragen alle zu diesem Kanal bei. Ausstellungsräume bleiben wichtig, wenn Käufer Materialien, Farben, Spülentiefe, Zubehör und passende Armaturen vergleichen müssen. Online-Recherchen können die Entscheidung informieren, bevor ein Käufer ein Ladengeschäft besucht oder eine Bestellung aufgibt. Der Einzelhandelsweg unterstützt den Ersatzzyklus, da Verbraucher oft mit einer Produktsuche beginnen, anstatt mit einer handwerkergeführten Ausschreibung. Er gibt Lieferanten auch eine Plattform, um Premiumproduktmerkmale zu erläutern.
Der europäische E-Commerce unterstützt den digitalen Teil dieser Kaufreise, obwohl die Spüle oft im Rahmen eines umfassenderen Küchenprojekts gekauft wird. Der europäische B2C-E-Commerce erreichte 2025 911 Milliarden EUR, ein Anstieg von 7 %, und wird für 2026 mit einem Wachstum von 5 % auf 961 Milliarden EUR prognostiziert. Der B2B- und Projektkanal bleibt wichtig für Handwerker, Gastgewerbeeinkäufer und institutionelle Kunden, die Volumenverpflichtungen oder technische Koordination benötigen. Hersteller nutzen direkte Beziehungen in diesen Situationen, um Spezifikationen und Lieferpläne zu unterstützen. Baumärkte bedienen weiterhin die preisgünstigere Edelstahlersatznachfrage, während exklusive Outlets Premiumlinien unterstützen. Der europäische Küchenspülenmarkt nutzt beide Kanäle, da verbrauchergetriebene Renovierungen und Projektarbeiten unterschiedliche Kaufmuster aufweisen.
Geografische Analyse
Deutschland hielt 2026 einen Marktanteil von 22,64 % am europäischen Küchenspülenmarkt und ist damit der größte Ländermarkt. Der inländische Kücheneinzelhandelsumsatz stieg 2025 um 3,9 %, während die Volumina um 1,3 % zurückgingen, was zeigt, dass die Projektwerte steigen, auch in einem eingeschränkten Bauumfeld. Deutschland hat auch 16 Millionen Haushalte mit Küchen, die mehr als 20 Jahre alt sind, was einen langfristigen Ersatzpool unterstützt. Für 2026 werden weniger als 200.000 Fertigstellungen von Wohngebäuden erwartet, was den Neubauverkauf begrenzt. Das Vereinigte Königreich und Frankreich tragen ebenfalls bedeutende renovierungsgetriebene Nachfrage bei.
Spanien wird bis 2032 voraussichtlich mit einem CAGR von 4,27 % wachsen, der höchsten Rate unter den aufgeführten Geografien. Die Budgets für Wohnrenovierungsgenehmigungen erreichten im zweiten Quartal 2025 676,9 Millionen EUR, der höchste Wert im zweiten Quartal in der historischen Reihe des Ministeriums. Italien trägt designgetriebene Nachfrage nach bündig eingebauten, Unterbau-, Keramik- und Kompositformaten bei. Die nordischen Märkte zeigen eine schrittweise Verbesserung der Renovierungsaktivität, und der schwedische Küchenmöbelverkauf stieg 2025 um 5 %. Die Marktgröße des europäischen Küchenspülenmarkts in diesen Ländern profitiert, wenn Renovierungsanreize und etablierte Kücheneinzelhandelskanäle die Ersatzausgaben unterstützen.
BENELUX kombiniert hohes Haushaltseinkommen mit der Nachfrage nach maßgeschneidertem Küchendesign und integrierten Arbeitsplattenlösungen. Die Niederlande und Luxemburg können für Workstation- und Kompositformate empfänglich sein, insbesondere wenn Küchenstudios die Produktausstattung leiten. Polen, Rumänien und die Tschechische Republik bieten eine andere Chance durch Wohnungsbau und wachsende Heimwerkerbudgets. Portugal, Griechenland und die Balkanmärkte fügen ländliche Renovierungsaktivitäten hinzu, die die grundlegende Ersatznachfrage unterstützen können. Diese geografischen Unterschiede erfordern von Lieferanten, Premiumdesignangebote mit zugänglichen Produkten, lokaler Distribution und Installationsunterstützung in Einklang zu bringen.
Wettbewerbslandschaft
Der europäische Küchenspülenmarkt ist fragmentiert. Franke Group und BLANCO sind prominente europäische Spezialisten mit Portfolios, die über Spülen hinaus Armaturen, Abfallsysteme und verwandte Küchenprodukte umfassen. BLANCO stellte 2025 das INTEOS Workstation-System vor und präsentierte später das VELGRANIT-Material in seinem Produktinnovationsprogramm. Diese Schritte zeigen, wie etablierte Lieferanten durch Material, Funktionalität und Systemdesign konkurrieren.
Andere europäische Unternehmen konkurrieren durch regionale Präsenz, reaktionsschnellen Service und ausgewählte Materialexpertise. Die Integration von Teka in die Midea Group im April 2025 erweiterte den Zugang zu einem größeren Forschungs- und Lieferkettennetzwerk. Mittelständische Lieferanten behalten eine Rolle in den Kategorien Edelstahl und Granitkomposit, wo Wert, Verfügbarkeit und lokaler Service wichtig bleiben. Dieser Mix verhindert, dass eine kleine Gruppe von Premiummarken alle Teile des europäischen Küchenspülenmarkts kontrolliert.
Asiatische Hersteller erweitern ihre Reichweite im mittelpreisigen Einzelhandelskanal. Carysil, ein IKEA-Quarzspülenlieferant seit 2020, gewann 2025 einen erweiterten Auftrag, der etwa 70 % des globalen Nicht-US-Quarzspülenbedarfs von IKEA abdeckt, und begann Ende 2025 mit den Lieferungen. Diese Entwicklung kann Kompositformate einem breiteren Käuferkreis zugänglich machen. Der Fokus des EU-Arbeitsplans auf Eisen und Stahl erhöht den Wert einer frühzeitigen Vorbereitung auf Materialoffenlegungen und Kreislaufdesignanforderungen.
Marktführer im europäischen Küchenspülenmarkt
-
Franke Group
-
BLANCO GmbH + Co KG
-
Kohler Co.
-
Teka Industrial S.A.
-
Reginox B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Küchenspülenmarkt Unternehmen in diesem Bericht
- Franke Group
- BLANCO GmbH + Co KG
- Teka Industrial S.A.
- Roca Sanitario, S.A.
- Reginox B.V.
- Alveus d.o.o.
- Kohler Co.
- Carysil Limited
- Villeroy & Boch AG
- Naber GmbH
- LIXIL Corporation
- SCHOCK GmbH
- Laveo
- systemceram
- Elleci
- Pyramis Metallourgia
- Plados Telma
- Granitan
- Foster S.p.A.
- Deante
Neueste Industrielle Entwicklungen in Europäischer Küchenspülenmarkt
- März 2026: BLANCO brachte die OOVALON/LUNEOO UNIT mit dem neuen patentierten VELGRANIT® Granitkompositmaterial und dem hebellosen LUNEOO-S Smart-Armatur mit LED-Wassertemperaturanzeige und berührungssensorischem Messzifferblatt auf den Markt. Das Produkt erhielt den iF Design Award 2026 in der Kategorie Küchengeräte. Die OOVALON-Spüle ist in Unterbau- und bündiger Einbaumontage in einer Mindestschrankbreite von 33 Zoll in den neuen Farben Mystic Black und Cloud White erhältlich.
- April 2025: Teka Industrial S.A. wurde offiziell in die Midea Group integriert und erhielt damit Zugang zu Mideas globaler Forschungs- und Entwicklungskapazität sowie Lieferkettengröße. Teka präsentierte auf der IFA 2025 in Berlin seine neue G1 Edition, entworfen von Italdesign Giugiaro, und die Van Gogh Museum Edition, zusammen mit vollschwarzen Spülen, Edelstahlspülen mit PVD-Oberfläche und neuen PureClean-beschichteten Modellen für das Premiumdesignsegment.
- Januar 2025: Teka stellte die Be Linea PureClean Edelstahlspüle vor und erweiterte damit seine lotusbeschichtete hydrophobe PureClean-Nanobeschichtung auf die Be Linea-Reihe, um die Bakterienproliferation und Kalksteinadhäsion zu reduzieren und die Entwässerung durch einen neu gestalteten HelixPro-Korb zu verbessern.
Berichtsumfang des europäischen Küchenspülenmarkts
Segmentierungsübersicht
| Edelstahl |
| Quarz |
| Feuerton |
| Granit und Marmor |
| Acryl |
| Sonstige Materialien |
| Aufsatz- und Einbaumontage |
| Unterbaumontage |
| Farmhouse und Schürzenfront |
| Bündige Montage |
| Doppelmontage |
| Sonstige Einbauarten |
| Einbecken |
| Doppelbecken |
| Dreifach-/Mehrfachbecken |
| Wohnbereich |
| Gewerbe |
| B2C/Einzelhandel | Baumärkte/Heimwerker |
| Exklusive Markengeschäfte | |
| Lokale Eisenwarengeschäfte/Nicht organisierter Markt | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B/Projekt (Direktbezug vom Hersteller) |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| BENELUX (Belgien, Niederlande, Luxemburg) |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) |
| Übriges Europa |
| Nach Material | Edelstahl | |
| Quarz | ||
| Feuerton | ||
| Granit und Marmor | ||
| Acryl | ||
| Sonstige Materialien | ||
| Nach Einbauart | Aufsatz- und Einbaumontage | |
| Unterbaumontage | ||
| Farmhouse und Schürzenfront | ||
| Bündige Montage | ||
| Doppelmontage | ||
| Sonstige Einbauarten | ||
| Nach Beckenanzahl | Einbecken | |
| Doppelbecken | ||
| Dreifach-/Mehrfachbecken | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C/Einzelhandel | Baumärkte/Heimwerker |
| Exklusive Markengeschäfte | ||
| Lokale Eisenwarengeschäfte/Nicht organisierter Markt | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B/Projekt (Direktbezug vom Hersteller) | ||
| Nach Geografie | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Küchenspülen in Europa?
Die Kategorie wird voraussichtlich von 2027 bis 2031 mit einem CAGR von 3,44 % wachsen und von 0,88 Milliarden USD im Jahr 2026 auf 1,08 Milliarden USD im Jahr 2032 steigen.
Welches Material führt den Küchenspülenverkauf in Europa an?
Edelstahl führte 2026 mit einem Anteil von 46,17 %, da er breite Arbeitsplattenkompatibilität, hygienische Eigenschaften und eine große Preisspanne bietet.
Warum wächst Quarzkomposit schneller als andere Spülenmaterialien?
Quarzkomposit wird bis 2032 voraussichtlich mit einem CAGR von 4,52 % wachsen, aufgrund seiner Farbpalette, Kratzfestigkeit, Hitzebeständigkeit und Premiumpositionierung.
Welches Einbauformat wächst in Europa am schnellsten?
Bündig eingebaute Spülen werden bis 2032 voraussichtlich mit einem CAGR von 4,16 % wachsen, da Massivoberflächen-Arbeitsplatten bei hochwertigen Renovierungen immer häufiger werden.
Welches Land wird bis 2032 voraussichtlich am schnellsten wachsen?
Spanien wird voraussichtlich mit einem CAGR von 4,27 % wachsen, gestützt durch Ausgaben für Wohnrenovierungen und Renovierungsaktivitäten im Gastgewerbe.