
Taille et part du marché des éviers de cuisine au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
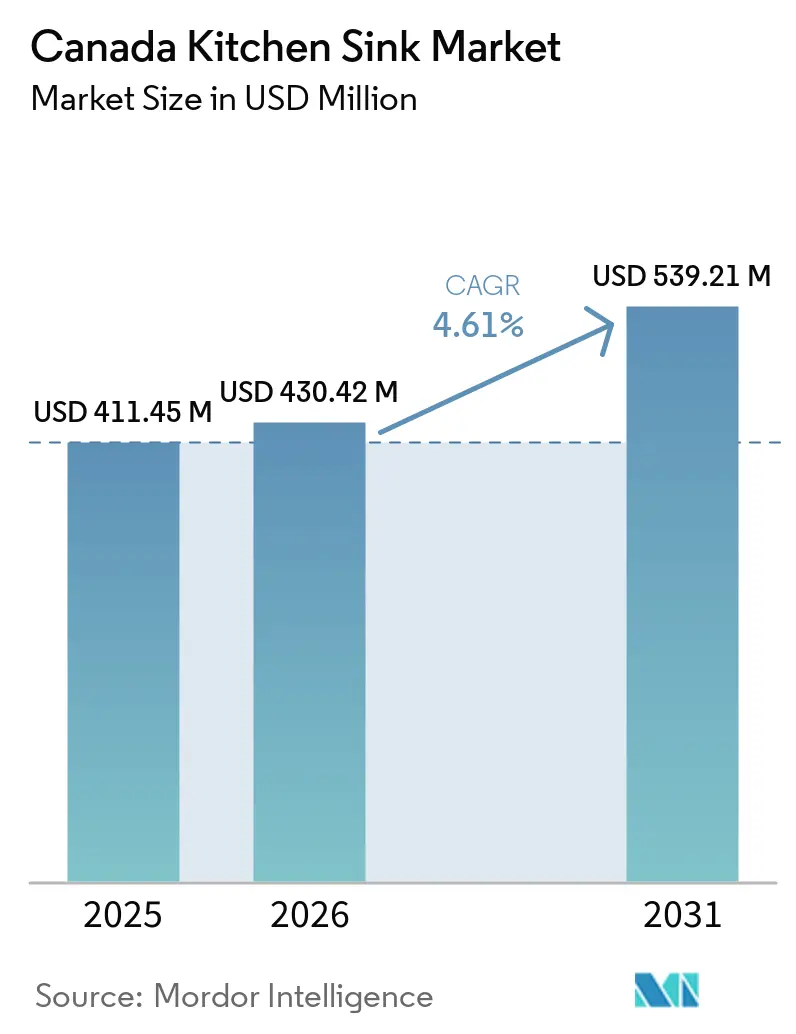
| Taille du marché de l'année de base (2025) | 411.45 Millions de dollars américains |
| Taille du Marché (2026) | 430.42 Millions de dollars américains |
| Taille du Marché (2031) | 539.21 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.61 % |
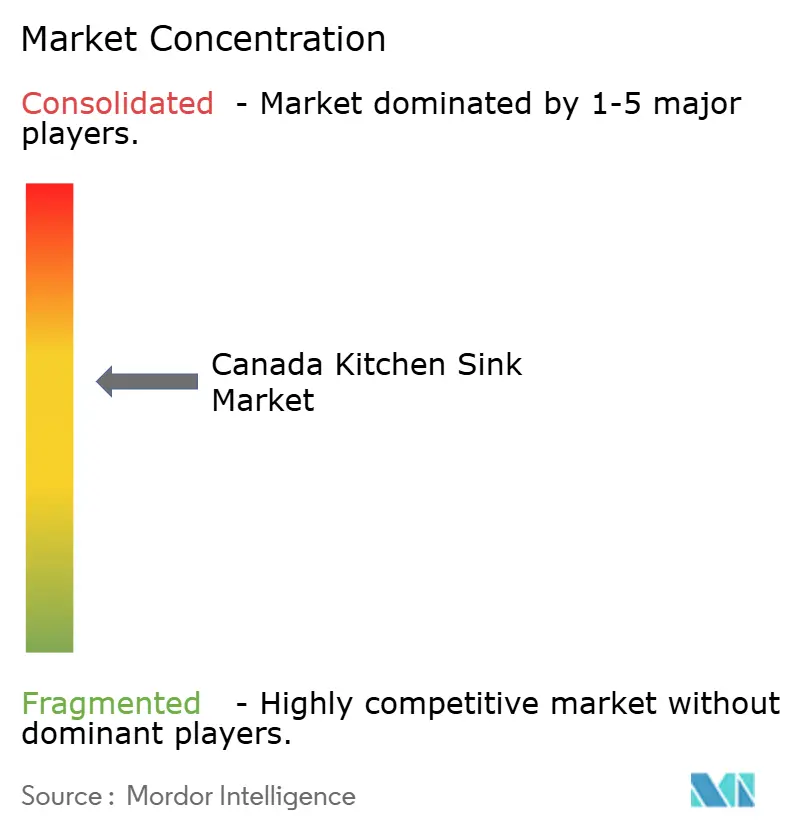
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des éviers de cuisine au Canada par Mordor Intelligence
La taille du marché des éviers de cuisine au Canada était évaluée à 430,4 millions USD en 2025 et devrait croître de 430,4 millions USD en 2026 pour atteindre 539,2 millions USD d'ici 2031, à un CAGR de 4,6 % durant la période de prévision (2026-2031). Le marché des éviers de cuisine au Canada est soutenu par la demande de remplacement provenant des logements anciens et par l'activité continue de rénovation des cuisines. Les mises en chantier créent également un flux régulier de nouvelles installations de cuisine, bien que la composition de la nouvelle offre influe sur la sélection des produits. La demande accrue pour les éviers de type poste de travail, les éviers à encastrement par le dessous et les produits composites fait augmenter la valeur des achats, même lorsque les volumes unitaires sont plus limités. Les ventes en ligne modifient la façon dont les acheteurs comparent les matériaux, les exigences d'installation et les caractéristiques des produits avant de choisir un évier. La pression sur les coûts et la confiance plus faible dans la rénovation en Ontario peuvent retarder certains projets, mais les besoins de remplacement et le parc de condominiums vieillissant continuent de soutenir la demande sur le marché des éviers de cuisine au Canada.
Points clés du rapport
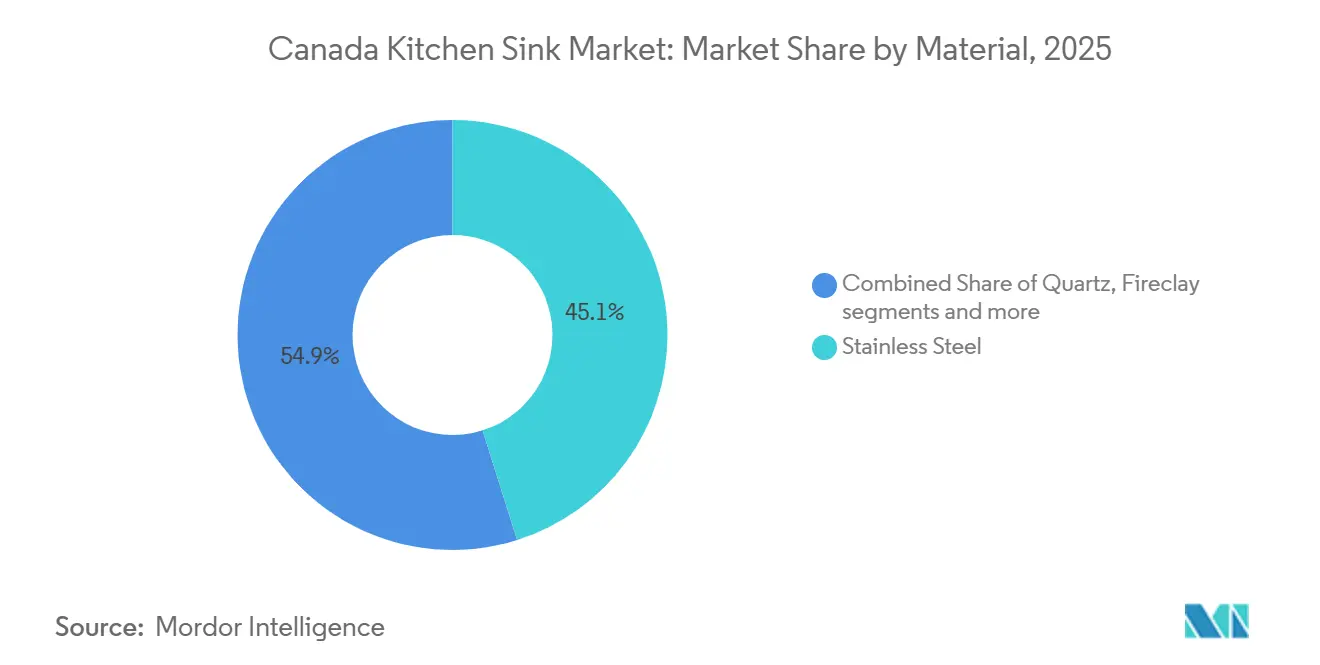
- Par matériau, l'acier inoxydable détenait 45,1 % de la part du marché canadien des éviers de cuisine en 2025, tandis que le quartz devrait croître au CAGR le plus rapide de 7,2 % jusqu'en 2031.
- Par type d'installation, les éviers à encastrement par le dessous représentaient 34 % de la part du marché canadien des éviers de cuisine en 2025 et progressent à un CAGR de 6,8 % jusqu'en 2031.
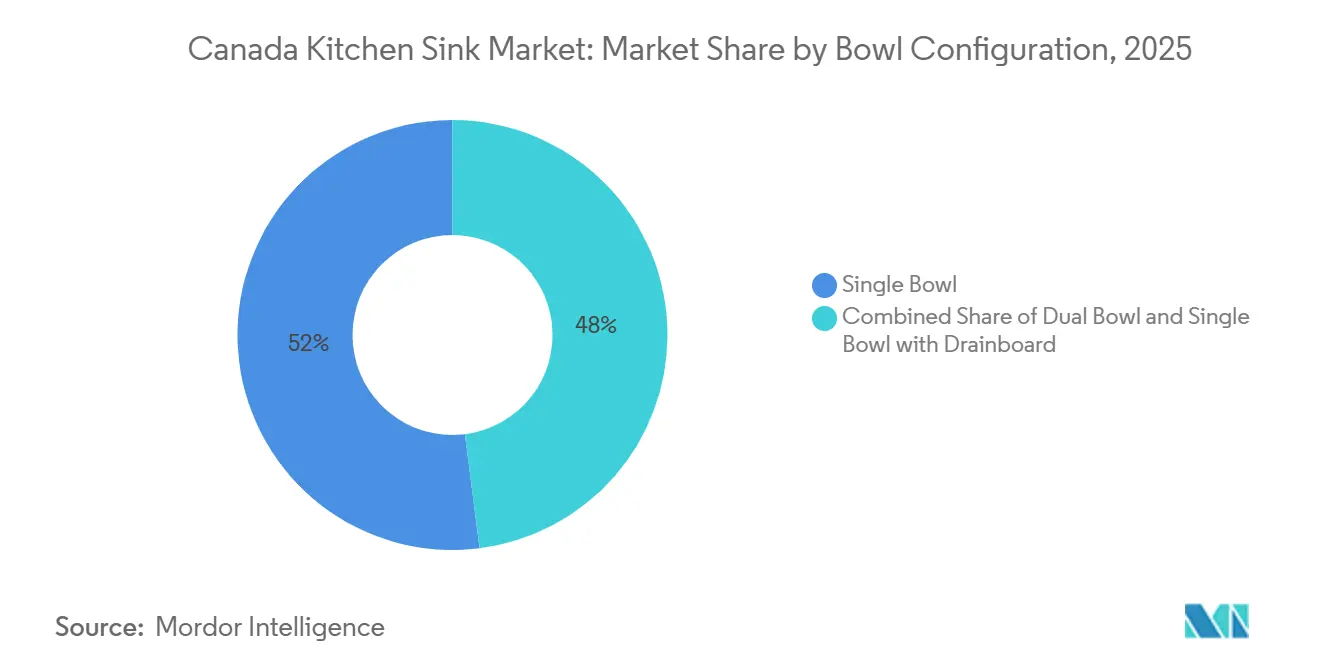
- Par configuration de cuve, les éviers à cuve simple détenaient 52 % de la valeur du marché en 2025 et devraient croître au CAGR le plus rapide de 5,7 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs résidentiels représentaient 78 % de la valeur du marché en 2025, tandis que les utilisateurs commerciaux devraient croître à un CAGR de 6 % jusqu'en 2031.
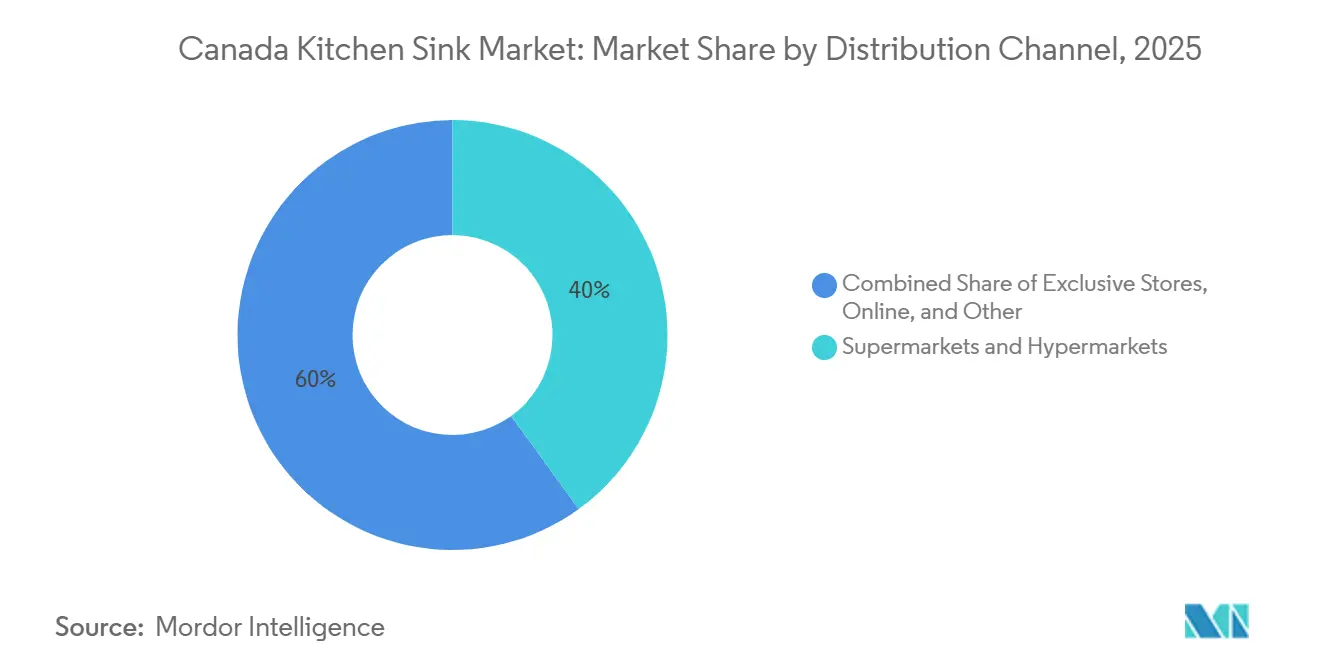
- Par canal de distribution, les supermarchés et hypermarchés détenaient 40 % de la valeur de distribution en 2025, tandis que les ventes en ligne devraient se développer à un CAGR de 9,2 % jusqu'en 2031.
- Par géographie, l'Ontario détenait 38 % de la valeur du marché en 2025, tandis que l'Alberta devrait croître à un CAGR de 5,3 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des éviers de cuisine au Canada
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de rénovation et de remplacement de cuisines | +1.2% | National, avec une intensité élevée en Ontario, au Québec et en Colombie-Britannique | Moyen terme (2-4 ans) |
| Construction résidentielle et formation de ménages | +0.9% | Ontario, Colombie-Britannique, Alberta, Québec | Court terme (≤ 2 ans) |
| Premiumisation des éviers de type poste de travail et à encastrement par le dessous | +0.8% | National, avec une activité plus soutenue à Toronto, Vancouver, Calgary et Montréal | Moyen terme (2-4 ans) |
| Durabilité et demande de produits à contenu recyclé | +0.5% | Colombie-Britannique, Ontario, Québec | Long terme (≥ 4 ans) |
| Expansion du commerce électronique pour les équipements de cuisine | +0.6% | National, avec une pénétration plus forte en Ontario et en Colombie-Britannique | Court terme (≤ 2 ans) |
| Vieillissement du parc immobilier et mises à niveau d'accessibilité | +0.3% | National, avec un parc ancien concentré en Ontario et au Québec | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de rénovation et de remplacement de cuisines
Les projets de cuisine sont apparus dans 27 % des rénovations résidentielles dans le récent sondage sur la rénovation de l'Association canadienne des constructeurs d'habitations. Les rénovations majeures ont atteint 100 000 CAD (71 000 USD) au 90e percentile des données du sondage, illustrant l'ampleur des dépenses engagées lorsque les propriétaires remplacent simultanément les armoires, les comptoirs, les appareils électroménagers et les équipements. Une part importante du parc immobilier canadien est antérieure à 1980, ce qui soutient l'activité de remplacement à mesure que les cuisines entrent dans des cycles de réparation et de modernisation[1]. Dans ces logements, le remplacement d'un évier peut être motivé par des finitions usées, l'évolution des besoins du ménage, des dommages liés à l'eau ou un effort plus large d'amélioration de la fonctionnalité de la cuisine. L'indice des prix de la rénovation résidentielle a augmenté de 0,3 % au premier trimestre 2025, la plus faible hausse trimestrielle depuis le deuxième trimestre 2020. Le marché des éviers de cuisine au Canada conserve donc une base de demande liée au remplacement des équipements, qui est moins discrétionnaire qu'une refonte complète de la cuisine.
Construction résidentielle et formation de ménages
Le Canada a enregistré 259 028 mises en chantier en 2025, ce qui constitue le cinquième total annuel le plus élevé jamais enregistré, soit 5,6 % de plus qu'en 2024[2]. Chaque logement achevé nécessite une installation de cuisine, ce qui constitue une source de demande directe pour le marché des éviers de cuisine au Canada et un point prévisible auquel les constructeurs choisissent les matériaux, les configurations de cuve et les formats d'installation. Les grands centres urbains ont enregistré une augmentation de 6 % des mises en chantier en 2025, les appartements locatifs et les logements de densité intermédiaire contribuant à l'offre. La construction locative soutient les volumes d'éviers, mais elle utilise souvent des produits en acier inoxydable à encastrement par le dessus de gamme intermédiaire plutôt que des formats premium, ce qui limite la contribution immédiate à la valeur de chaque nouvelle unité. Les mises en chantier ont totalisé 131 851 unités jusqu'en juillet 2026, soit 4 % en dessous de la même période en 2025. Ce contexte de construction plus faible en 2026 accroît l'importance de la demande de rénovation et de remplacement pour le marché des éviers de cuisine au Canada.
Premiumisation des éviers de type poste de travail et à encastrement par le dessous
Les éviers de type poste de travail utilisent des rebords intégrés qui maintiennent des planches à découper, des passoires et des grilles au-dessus de la cuve, transformant l'espace autour de l'évier en un espace actif de préparation et de nettoyage. Ce format convient aux ménages qui combinent la préparation des aliments, le compostage, le lavage et le nettoyage dans un seul espace de cuisine, surtout lorsque l'espace de comptoir est limité. BLANCO a présenté l'évier de type poste de travail INTEOS en février 2025 en options acier inoxydable et SILGRANIT dans des tailles allant de 30 à 45 pouces[3]. Julien a renouvelé sa collection SmartStation en novembre 2025 avec des accessoires modulaires et 2 modes d'installation. Le secteur des éviers de cuisine au Canada bénéficie lorsque les acheteurs passent de cuves basiques à des produits avec des accessoires intégrés et des matériaux de plus grande valeur. Les formats premium accordent également une plus grande importance à la compatibilité avec les comptoirs en quartz et en pierre, ce qui soutient les installations à encastrement par le dessous.
Expansion du commerce électronique pour les équipements de cuisine
La distribution en ligne sur le marché des éviers de cuisine au Canada devrait croître à un CAGR de 9,2 % de 2026 à 2031. Les canaux numériques permettent aux acheteurs de comparer les spécifications, les options de matériaux, les images, les instructions d'installation, les stocks disponibles et les dimensions des produits avant d'effectuer un achat. Cet accès est particulièrement utile pour les acheteurs qui évaluent les éviers à encastrement par le dessous et les produits composites qui nécessitent des vérifications de compatibilité avec le comptoir avant que l'installation puisse être planifiée. Les informations sur les produits en ligne peuvent réduire les hésitations concernant les configurations qui étaient auparavant plus susceptibles d'être sélectionnées en showroom, notamment lorsque les acheteurs peuvent consulter les exigences d'installation avant de contacter un entrepreneur. Les grands détaillants offrent un large accès en ligne, tandis que les canaux de marque directs peuvent servir les acheteurs qui ont déjà sélectionné un produit premium. Les marques disposant d'images claires, d'explications sur les matériaux, de conseils d'installation et de détails de produits cohérents sont mieux positionnées à mesure que les achats en ligne se développent.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts de l'acier inoxydable, du quartz et du fret | -0.9% | National, avec une exposition plus forte dans les provinces important de partenaires hors ALE | Court terme (≤ 2 ans) |
| Complexité d'installation et compatibilité avec le comptoir | -0.4% | National, particulièrement dans les marchés de rénovation urbaine | Moyen terme (2-4 ans) |
| Pression sur le financement de la rénovation et coûts élevés des projets | -0.8% | Ontario et Colombie-Britannique | Moyen terme (2-4 ans) |
| Fabrication nationale limitée et dépendance aux importations | -0.4% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de l'acier inoxydable, du quartz et du fret
La pression sur les coûts peut limiter l'expansion des marges sur le marché des éviers de cuisine au Canada, en particulier pour les produits en acier inoxydable qui dépendent d'une disponibilité régulière des matériaux et de prix des intrants prévisibles. Les mesures canadiennes de 2025 sur l'acier ont appliqué des contingents tarifaires à certaines importations d'acier hors ALE, avec des surtaxes sur les volumes dépassant les seuils spécifiés. L'incertitude qui en résulte affecte les achats de matériaux, les négociations avec les fournisseurs, les décisions de gestion des stocks et les décisions de tarification tout au long de la chaîne d'approvisionnement. L'acier inoxydable reste la plus grande catégorie de matériaux, de sorte que les variations de sa base de coûts peuvent affecter une part substantielle de la composition de la catégorie et peuvent être particulièrement difficiles à absorber dans les projets de remplacement sensibles aux prix. Des coûts plus élevés peuvent également inciter les prescripteurs à envisager des alternatives composites lorsque les performances, les conditions d'approvisionnement et les exigences en matière de comptoir sont adaptées. Les intrants composites en quartz et en granite peuvent faire face à des pressions similaires lorsque les conditions d'approvisionnement en minéraux et de fret deviennent moins prévisibles.
Pression sur le financement de la rénovation et coûts élevés des projets
Des coûts plus élevés pour les armoires, les comptoirs, la main-d'œuvre et les matériaux peuvent réduire le budget restant pour les équipements de cuisine dans le cadre d'une rénovation complète de cuisine. L'Association canadienne des constructeurs d'habitations prévoyait une croissance des investissements en rénovation inférieure à 1 % en 2026[4]. L'association a cité les coûts des matériaux liés aux tarifs douaniers, un environnement économique instable et la lenteur des approbations de permis de construire, qui peuvent tous affecter le calendrier et la portée des travaux planifiés. Le score de confiance en matière de rénovation de l'Ontario était de 40,1 au printemps 2026 selon l'indice du marché de la rénovation, indiquant que certains projets pourraient être reportés. Le marché des éviers de cuisine au Canada peut faire face à un ralentissement des mises à niveau discrétionnaires lorsque les ménages reportent les rénovations complètes de cuisine ou sélectionnent des produits plus simples pour rester dans le budget disponible du projet. Le vieillissement du parc immobilier crée néanmoins un besoin de remplacement ultérieur, qui peut soutenir l'activité après la reprise des projets reportés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : le quartz se développe tandis que l'acier inoxydable conserve sa base
Le quartz devrait enregistrer la croissance la plus élevée parmi les matériaux, la taille du marché canadien des éviers de cuisine pour cette catégorie progressant à un CAGR de 7,2 % jusqu'en 2031. La catégorie comprend le composite de granite, le composite de quartz et les nouvelles formulations de matériaux qui élargissent les choix disponibles au-delà des finitions métalliques conventionnelles. Les acheteurs apprécient les surfaces composites pour la variété des finitions, la résistance à la chaleur et la résistance aux rayures, en particulier lors de rénovations où l'évier est sélectionné dans le cadre d'un design coordonné de comptoir et d'armoires. Les finitions mates, texturées et multitonales offrent à ces produits des options que l'acier inoxydable conventionnel ne propose pas. BLANCO a lancé son évier OOVALON en mars 2026 en utilisant le matériau composite en granite VELGRANIT de l'entreprise. Le produit a reçu le prix iF Design Award 2026 et est disponible en versions à encastrement par le dessous et à encastrement affleurant. Ces lancements témoignent du développement continu de produits dans la catégorie composite premium. Le marché des éviers de cuisine au Canada gagne également en valeur lorsque les consommateurs choisissent des améliorations de matériaux lors de projets de rénovation.
L'acier inoxydable détenait 45,1 % de la part du marché des éviers de cuisine au Canada en 2025. Sa position établie reflète une utilisation large dans la restauration commerciale et le remplacement résidentiel à faible coût, où les méthodes d'installation familières et la large disponibilité des produits restent importantes. L'acier inoxydable reste pratique pour les propriétés locatives et les projets où la durabilité, la disponibilité et le prix sont déterminants, plutôt que la coordination des finitions ou les caractéristiques des accessoires. Les produits en quartz s'alignent sur les installations de comptoirs premium, tandis que la céramique à feu sert les projets de rénovation à tablier et de style patrimonial. La collection Audrine de Kohler a introduit des options en céramique à feu pour les applications à tablier, à encastrement par le dessous et de bar en janvier 2026. Les produits composites en granite et en marbre servent les acheteurs qui recherchent des finitions semblables à la pierre avec moins d'entretien que la pierre solide. L'acrylique continue de servir les utilisations d'entrée de gamme et de gestion immobilière. Les composites émergents sont susceptibles de recevoir de l'attention là où les acheteurs recherchent de nouvelles finitions et caractéristiques de performance.

Par type d'installation : les éviers à encastrement par le dessous dominent la valeur actuelle et la croissance future
Les éviers à encastrement par le dessous détenaient 34 % du marché canadien des éviers de cuisine par type d'installation en 2025. Ils devraient également croître à un CAGR de 6,8 % jusqu'en 2031, ce qui rend ce format important tant pour la valeur actuelle que pour la sélection future des produits. Une installation à encastrement par le dessous crée une transition continue du comptoir à l'évier, ce qui peut simplifier le nettoyage le long du bord du comptoir et créer un résultat visuel plus intégré. Cette disposition évite le rebord présent dans les produits à encastrement par le dessus, où les débris peuvent s'accumuler. Les comptoirs en quartz et en pierre sont bien adaptés à l'intégration à encastrement par le dessous car le produit est installé sous la surface. Le secteur des éviers de cuisine au Canada bénéficie donc de la demande parallèle pour les comptoirs premium et les installations d'éviers coordonnées. Les fournisseurs établis bénéficient également des normes communes canadiennes et américaines pour les éviers de cuisine. Ces normes sont particulièrement pertinentes lorsque les entrepreneurs sélectionnent des produits pour des projets réglementés.
Les éviers à encastrement par le dessus et à emboîtement conservent une demande significative dans les unités locatives, les propriétés gérées et les rénovations en auto-construction, où l'achèvement de l'installation avec une perturbation minimale peut être prioritaire. Leur moindre complexité d'installation et leurs moindres exigences en main-d'œuvre restent importantes pour les projets sensibles aux prix et pour le remplacement direct d'une ouverture d'évier existante. Les formats de style ferme et à tablier occupent une position premium dans les rénovations d'inspiration patrimoniale. Kohler et Julien abordent tous deux ce style à travers des collections de produits en expansion. Les produits à encastrement affleurant et à double encastrement offrent une flexibilité là où les conditions du comptoir ou les besoins de remplacement futurs sont incertains. La croissance des produits à encastrement par le dessous devrait renforcer leur position au sein du marché des éviers de cuisine au Canada d'ici 2031. Ce changement pourrait réduire la position relative des produits standard à encastrement par le dessus. Le choix d'installation continuera de dépendre du matériau du comptoir, du coût de la main-d'œuvre et du niveau de rénovation prévu.
Par configuration de cuve : les produits à cuve simple combinent efficacité spatiale et utilisation comme poste de travail
Les éviers à cuve simple représentaient 52 % de la taille du marché des éviers de cuisine au Canada en 2025. Ils constituent également la configuration de cuve à la croissance la plus rapide, avec un CAGR projeté de 5,7 % jusqu'en 2031. Le format convient aux cuisines de condominiums où l'espace des armoires est limité et où une zone de travail large et ininterrompue peut être plus utile que des cuves divisées. Il prend également en charge les accessoires de poste de travail qui utilisent une zone de cuve unique et ininterrompue. Une cuve continue plus grande peut accueillir la préparation des aliments, le nettoyage et le rangement des accessoires dans un agencement compact. La gamme SmartStation de Julien combine une cuve simple avec des accessoires modulaires placés sur un rebord intégré. Cette approche répond aux cuisines de Toronto, Montréal et Vancouver, où la largeur des armoires peut limiter les choix à double cuve. Le marché des éviers de cuisine au Canada bénéficie lorsque la conception de logements compacts favorise des produits avec plusieurs fonctions dans un même encombrement.
Les éviers à double cuve conservent une base d'utilisateurs établie dans les maisons individuelles de banlieue et rurales. Des armoires plus larges peuvent accueillir 2 cuves et permettre des tâches séparées de lavage et de rinçage, ce qui reste utile pour les ménages plus nombreux et les cuisines avec un espace de préparation plus généreux. Les produits à cuve simple avec égouttoir offrent une autre option fonctionnelle pour les cuisines en couloir et les rénovations adjacentes aux espaces utilitaires. Ces formats servent les acheteurs qui souhaitent un espace de travail pratique sans utiliser une deuxième cuve séparée. Les accessoires de poste de travail peuvent assurer une certaine séparation des tâches dans un design à cuve simple. Cette capacité réduit la nécessité de choisir un agencement à double cuve plus grand dans les cuisines plus petites. Le marché des éviers de cuisine au Canada continuera d'inclure les deux formats car la taille des ménages, les dimensions des armoires et les habitudes de cuisine diffèrent. Les produits à cuve simple ont néanmoins de meilleures perspectives de croissance à mesure que le logement urbain se densifie.
Par utilisateur final : la demande résidentielle domine tandis que la rénovation commerciale croît plus rapidement
Les utilisateurs résidentiels représentaient 78 % de la taille du marché des éviers de cuisine au Canada en 2025. Ce segment est soutenu par l'activité de rénovation des propriétaires et le remplacement des équipements dans les logements existants, qui couvrent ensemble les mises à niveau planifiées et les travaux de remplacement nécessaires. La rénovation de cuisine peut soutenir la valeur de revente, ce qui contribue à maintenir les dépenses consacrées aux mises à niveau fonctionnelles et visibles de la cuisine. Les acheteurs résidentiels choisissent souvent des produits à encastrement par le dessous, composites ou de type poste de travail lors de rénovations complètes, lorsque le choix du comptoir et le choix de l'évier sont faits ensemble. Ces produits peuvent augmenter les revenus même lorsque le nombre d'unités vendues n'augmente pas au même rythme. La construction locative record en 2025 a également soutenu la demande pour les produits en acier inoxydable de gamme intermédiaire et les produits basiques à encastrement par le dessus. Le marché des éviers de cuisine au Canada a donc servi à la fois les rénovations premium de logements occupés par leurs propriétaires et les installations locatives axées sur le volume. La composition entre ces utilisations affecte la valeur moyenne des produits vendus.
Les utilisateurs commerciaux devraient croître à un CAGR de 6 % jusqu'en 2031. Les entreprises hôtelières, les sites de restauration collective institutionnelle et les restaurants multi-établissements peuvent remplacer leurs équipements lors de programmes de rénovation différés, en particulier lorsque les anciennes zones de cuisine ne correspondent plus aux besoins opérationnels. Les installations commerciales nécessitent souvent de l'acier inoxydable de calibre plus lourd et une conformité documentée aux exigences de contact alimentaire et de plomberie. Ces exigences favorisent les fournisseurs établis disposant de documentation produit, de gammes de produits éprouvées et de relations avec les entrepreneurs. Les grossistes en plomberie influencent également les spécifications commerciales car ils gèrent les commandes en volume et les délais de livraison des projets. Le secteur des éviers de cuisine au Canada a une base commerciale plus petite que la demande résidentielle, mais les mises à niveau commerciales peuvent fournir des exigences de spécification plus élevées. La rénovation continue des sites de restauration soutient ce segment. La durabilité des produits, la conformité aux normes et la disponibilité restent au cœur des décisions d'achat commerciales.
Par canal de distribution : le commerce de masse domine la valeur actuelle tandis que les ventes en ligne croissent le plus rapidement
Les supermarchés et hypermarchés représentaient 40 % de la valeur de distribution en 2025. Ce canal comprend de grands points de vente au détail tels que Home Depot Canada, RONA et Canadian Tire, qui offrent un circuit local familier aux acheteurs particuliers et aux entrepreneurs. La disponibilité en magasin le jour même est importante pour les projets de remplacement qui ne peuvent pas attendre une livraison ou une commande spécialisée. Les entrepreneurs utilisent également ces points de vente car les produits et les prix familiers peuvent être comparés rapidement. Les produits en acier inoxydable à encastrement par le dessus et à emboîtement sont bien adaptés à ce canal car les acheteurs ont souvent besoin d'options de remplacement immédiates. Le marché des éviers de cuisine au Canada bénéficie d'une large couverture géographique grâce à ce format. Les magasins exclusifs de cuisine et de salle de bain servent les acheteurs qui souhaitent examiner en personne les produits composites, en céramique à feu et en acier inoxydable premium. Ces points de vente restent importants lorsque les choix sont guidés par le design ou par un entrepreneur.
Les ventes en ligne devraient croître à un CAGR de 9,2 % jusqu'en 2031. Le commerce de détail numérique donne aux acheteurs accès aux avis, aux détails des produits, aux informations sur les stocks, aux dimensions, aux descriptions des matériaux et aux conseils d'installation avant de faire un choix final. Ce canal peut attirer des clients du commerce de masse et des formats de showroom à mesure que la confiance dans les achats à distance augmente. Il est particulièrement pertinent pour les éviers à encastrement par le dessous et les produits composites après que les acheteurs ont confirmé la compatibilité avec le comptoir. L'autre catégorie de distribution comprend les grossistes en fournitures de plomberie qui soutiennent les entrepreneurs commerciaux. Leur rôle est important là où la documentation des normes, les quantités de commande et les calendriers de livraison déterminent l'achat. Le marché des éviers de cuisine au Canada continuera d'utiliser plusieurs canaux car le remplacement urgent, la spécification professionnelle et les achats en ligne réfléchis ont des besoins différents. La croissance en ligne ne supprime pas le rôle des magasins et des grossistes dans ces autres situations d'achat.
Analyse géographique
L'Ontario détenait 38 % de la part du marché des éviers de cuisine au Canada en 2025. La province possède la plus grande concentration de dépenses de rénovation résidentielle du pays et un large parc de logements anciens, comprenant de nombreuses maisons et unités de condominiums qui nécessitent des réparations périodiques de cuisine ou un remplacement complet des équipements. Les mises en chantier en Ontario ont atteint 35 941 unités de janvier à juillet 2026, soit 7 % de plus que la même période en 2025. London a enregistré une croissance de 125 % en glissement annuel des mises en chantier jusqu'en juillet 2026. Le parc de condominiums plus anciens de Toronto crée également une demande de remplacement qui ne dépend pas de la nouvelle construction, car les équipements de cuisine sont renouvelés lors des réparations d'immeubles et des rénovations d'unités. Le score de confiance en matière de rénovation de l'Ontario au printemps 2026, de 40,1, indique que certains projets de rénovation pourraient être retardés.
Le Québec est la deuxième province en importance sur le marché des éviers de cuisine au Canada. La province dispose d'une base active de rénovation menée par des entrepreneurs et d'une demande pour des produits de cuisine installés professionnellement, ce qui soutient les canaux d'installation établis ainsi que les fournisseurs de produits. L'APCHQ a rapporté en avril 2026 que 64 % des propriétaires québécois prévoyaient des rénovations dans les 3 prochaines années. Les comptoirs composites en quartz sont un choix courant dans les projets de rénovation, ce qui soutient la demande pour les éviers à encastrement par le dessous et les éviers composites sélectionnés pour correspondre aux exigences d'installation et de finition du comptoir. L'installation des produits est encadrée par des exigences réglementaires et de métiers qualifiés au Québec, ce qui rend la participation d'entrepreneurs professionnels pertinente pour de nombreux projets. Montréal a également achevé un volume élevé de logements locatifs en 2025, les unités locatives représentant plus de 80 % des nouvelles mises en chantier. Cette composition du parc immobilier soutient la demande en volume pour les produits en acier inoxydable à encastrement par le dessus de gamme intermédiaire.
L'Alberta devrait enregistrer le taux de croissance provincial le plus élevé, à un CAGR de 5,3 % jusqu'en 2031. Les maisons de banlieue plus grandes soutiennent les rénovations complètes de cuisine et créent de l'espace pour des configurations d'éviers plus larges, notamment les produits à double cuve et de type poste de travail lorsque l'agencement des armoires le permet. La Colombie-Britannique présente un profil de rénovation premium qui soutient les produits composites et à encastrement par le dessous, malgré une baisse des mises en chantier de 10 % en dessous des niveaux de 2025 jusqu'en juillet 2026. Des coûts de construction plus élevés et un ralentissement des préventes de condominiums ont freiné la nouvelle offre en Colombie-Britannique, augmentant l'importance relative des achats de rénovation dans la province. Le Manitoba, la Saskatchewan et les provinces de l'Atlantique contribuent à la demande par le biais de l'activité de remplacement dans les maisons individuelles plus anciennes. Winnipeg a enregistré une augmentation de 40 % en glissement annuel des mises en chantier jusqu'en juillet 2026, identifiant une opportunité de volume en développement dans la région des Prairies.
Paysage concurrentiel
Le marché canadien des éviers de cuisine présente une structure modérée, avec des marques mondiales et canadiennes établies en concurrence sur les canaux de vente au détail, de showroom et commerciaux. Elkay, Franke, Kohler, BLANCO et Kindred occupent des positions larges dans les principaux circuits de distribution, leur permettant de s'adresser la fois aux acheteurs de remplacement et aux clients entreprenant des rénovations complètes de cuisine. Les marques régionales et axées sur la valeur servent également les catégories de gamme intermédiaire et d'entrée de gamme via les ventes en ligne et en grande surface, où le prix, la disponibilité des stocks et les besoins d'installation de base orientent les décisions. La concurrence se concentre sur le choix des matériaux, les fonctions de poste de travail, le design des produits et l'accès aux entrepreneurs. Les fournisseurs disposant d'une conformité reconnue aux exigences de contact alimentaire et de plomberie ont un avantage dans les spécifications commerciales et institutionnelles, car les acheteurs dans ces canaux exigent des produits pouvant satisfaire aux exigences d'installation et d'exploitation documentées.
BLANCO a présenté l'évier OOVALON et le robinet électronique LUNEOO comme un système coordonné en mars 2026. Le lancement a utilisé le matériau composite VELGRANIT et comprenait des options à encastrement par le dessous et à encastrement affleurant, positionnant la marque autour du développement des matériaux et du design de cuisine intégré. Kohler a lancé la collection d'éviers de cuisine Audrine en fireclay en collaboration avec Studio McGee en janvier 2026. La collection comprend des configurations à tablier, à encastrement par le dessous et de bar avec des accessoires intégrés, élargissant l'offre de l'entreprise dans la catégorie de rénovation premium. Julien a renouvelé sa gamme SmartStation avec des composants modulaires et 2 modes d'installation en novembre 2025. Ces initiatives montrent comment les marques leaders utilisent des matériaux différenciés, des partenariats de design et des systèmes d'accessoires pour se démarquer sur le marché des éviers de cuisine au Canada.
Les produits de type poste de travail constituent un domaine clé de la concurrence, avec des offres d'Elkay, BLANCO, Kohler et Julien. Ces produits combinent des cuves d'évier avec des accessoires qui ajoutent des fonctions de préparation et de nettoyage, répondant aux acheteurs qui souhaitent plus qu'une cuve standard dans le même encombrement d'armoire. Les éviers compacts axés sur l'accessibilité répondent également à une opportunité dans les immeubles de condominiums vieillissants et les projets de rénovation où les besoins d'utilisation de la cuisine peuvent évoluer avec le temps. Les produits composites à contenu recyclé peuvent être pertinents pour les acheteurs institutionnels qui considèrent la documentation environnementale dans le cadre d'une décision d'approvisionnement. Le positionnement de Julien en acier inoxydable fabriqué au Canada combine des revendications de matériaux recyclés et recyclables avec une fabrication locale. Le secteur des éviers de cuisine au Canada continuera d'être façonné par la capacité à répondre aux exigences d'installation, aux préférences de produits et aux besoins spécifiques des projets.
Leaders du secteur des éviers de cuisine au Canada
-
Elkay Manufacturing
-
Franke Group
-
Kohler Co.
-
BLANCO GmbH and Co. KG
-
Julien Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Mars 2026 : BLANCO a lancé l'évier OOVALON fabriqué à partir de son matériau composite en granite VELGRANIT breveté, associé au robinet électronique LUNEOO dans le cadre du système OOVALON/LUNEOO UNIT. Le lancement, qui coïncidait avec l'année du centenaire de BLANCO, a reçu le prix iF Design Award 2026 dans la catégorie des appareils de cuisine. Il est disponible en configurations à encastrement par le dessous et à encastrement affleurant et nécessite un meuble de base d'au moins 33 pouces. Le lancement a intégré un nouveau matériau composite et un robinet électronique dans un système coordonné unique pour les projets de cuisine premium.
- Janvier 2026 : Kohler a lancé la collection d'éviers de cuisine Audrine en collaboration avec Studio McGee. La collection en céramique à feu propose des configurations à tablier, à encastrement par le dessous et de bar avec une planche à découper, un panier de cuve et un panier métallique. Le lancement a marqué le premier partenariat d'évier de cuisine entre Kohler et Studio McGee. Il a élargi l'offre en céramique à feu de Kohler pour les propriétaires souhaitant un produit axé sur les accessoires dans les rénovations résidentielles premium.
- Janvier 2026 : Zurn Elkay Water Solutions a annoncé que son distributeur d'eau filtrée intégré Elkay Liv EZ a remporté un prix Kitchen & Bath Business Product Award 2025 pour l'innovation en matière de qualité de l'eau. Le produit relie l'offre de l'entreprise liée aux éviers à l'utilisation croissante de systèmes d'eau filtrée intégrés dans les configurations de cuisine premium. La distinction a mis en lumière un domaine de produits adjacent à la sélection conventionnelle d'éviers.
Portée du rapport sur le marché des éviers de cuisine au Canada
| Acier inoxydable |
| Quartz |
| Céramique à feu |
| Granite/Marbre |
| Acrylique |
| Autres |
| Encastrement par le dessus / à emboîtement |
| Encastrement par le dessous |
| Style ferme / à tablier |
| Encastrement affleurant |
| Double encastrement |
| Autres |
| Cuve simple |
| Double cuve |
| Cuve simple avec égouttoir |
| Résidentiel |
| Commercial |
| Supermarchés/Hypermarchés |
| Magasins exclusifs |
| En ligne |
| Autres |
| Ontario |
| Québec |
| Colombie-Britannique |
| Alberta |
| Reste du Canada |
| Par matériau | Acier inoxydable |
| Quartz | |
| Céramique à feu | |
| Granite/Marbre | |
| Acrylique | |
| Autres | |
| Par type d'installation | Encastrement par le dessus / à emboîtement |
| Encastrement par le dessous | |
| Style ferme / à tablier | |
| Encastrement affleurant | |
| Double encastrement | |
| Autres | |
| Par configuration de cuve | Cuve simple |
| Double cuve | |
| Cuve simple avec égouttoir | |
| Par utilisateur final | Résidentiel |
| Commercial | |
| Par canal de distribution | Supermarchés/Hypermarchés |
| Magasins exclusifs | |
| En ligne | |
| Autres | |
| Par géographie | Ontario |
| Québec | |
| Colombie-Britannique | |
| Alberta | |
| Reste du Canada |
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande d'éviers de cuisine au Canada ?
Les besoins de remplacement dans les logements vieillissants, l'activité de rénovation et les nouvelles installations de logements soutiennent la demande. La catégorie devrait croître à un CAGR de 4,6 % de 2026 à 2031.
Quel matériau est le plus largement utilisé au Canada ?
L'acier inoxydable détenait 45,1 % de la valeur en 2025, tandis que le quartz devrait croître le plus rapidement à un CAGR de 7,2 % jusqu'en 2031.
Quel type d'installation connaît la croissance la plus rapide ?
Les éviers à encastrement par le dessous ont dominé les types d'installation avec une part de 34 % en 2025 et devraient croître à un CAGR de 6,8 % jusqu'en 2031.
Pourquoi les éviers à cuve simple gagnent-ils en popularité ?
Les produits à cuve simple détenaient 52 % de la valeur en 2025 et conviennent aux cuisines compactes tout en prenant en charge les accessoires de poste de travail.