
Automotive LPDDR5 DRAM Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.16 Milliarden US-Dollar |
| Marktgröße (2031) | 2.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.71 % |
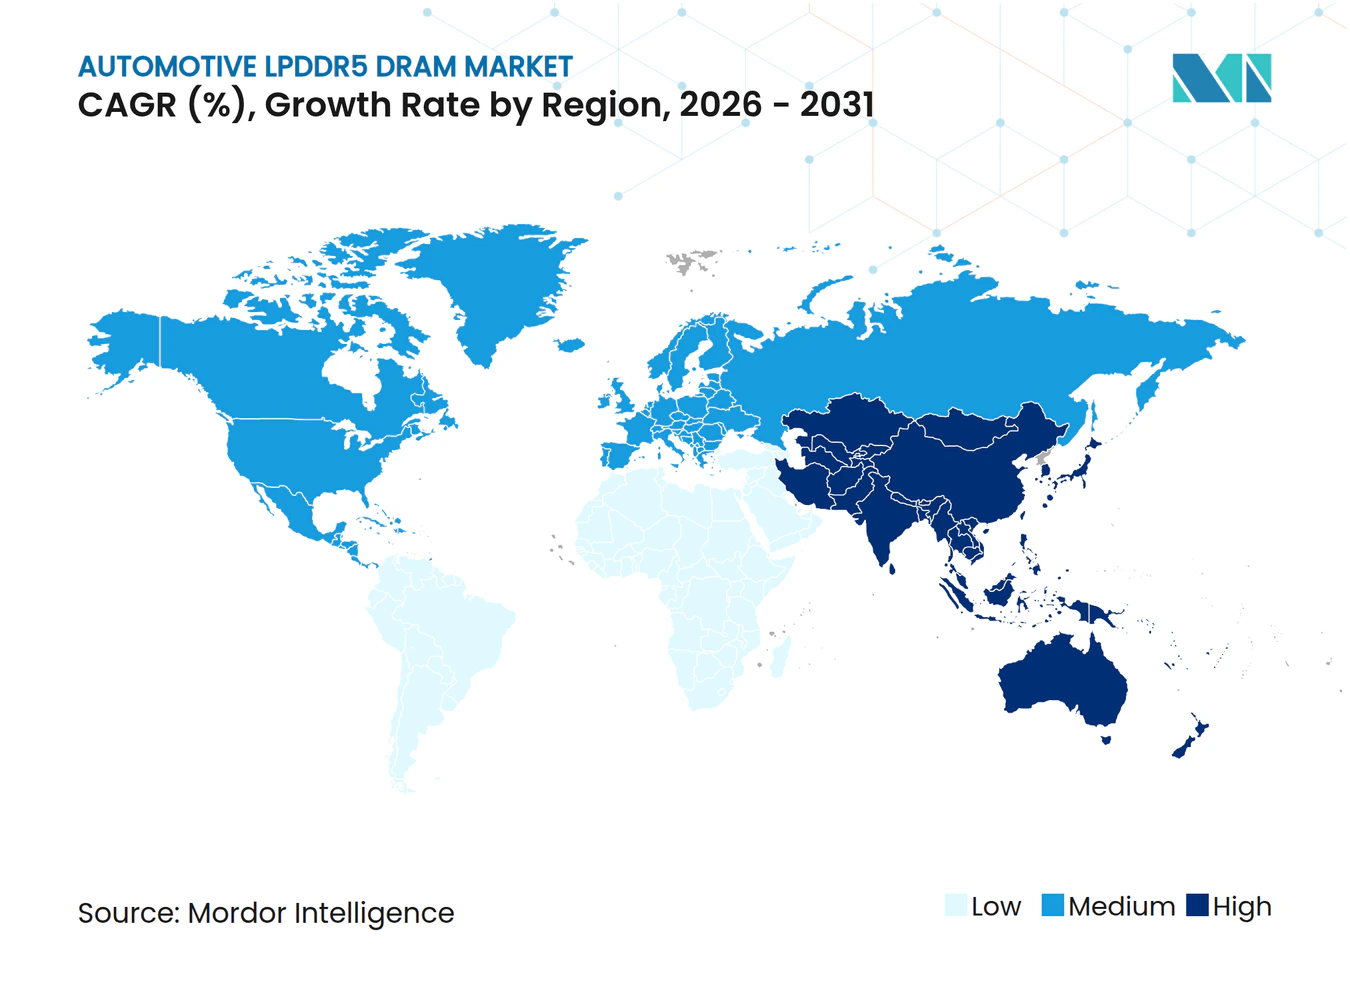
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automotive LPDDR5 DRAM Marktanalyse von Mordor Intelligence
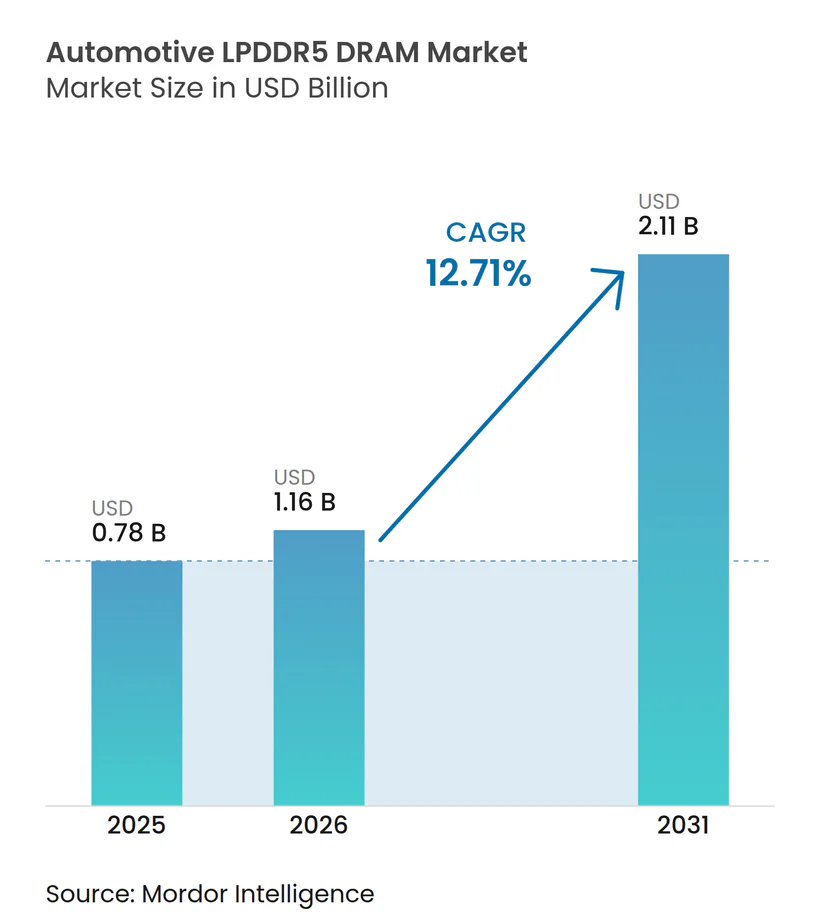
Die Größe des Automotive LPDDR5 DRAM Marktes wird voraussichtlich von 0,78 Milliarden USD im Jahr 2025 auf 1,16 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 12,71 % über 2026–2031 2,11 Milliarden USD erreichen. Das Wachstum wird durch einen erzwungenen Technologiewechsel geprägt, da die Kapazitäten für ältere DDR4- und LPDDR4-Speicher schrumpfen, weil führende Anbieter ältere Fertigungslinien stilllegen und Ressourcen auf neuere und höherwertige Speicherprodukte verlagern. Die Preisgestaltung Anfang 2026 bestätigte, dass das Ungleichgewicht auf eine echte Angebotsknappheit zurückzuführen ist und kein kurzlebiger Kaufzyklus vorliegt, was Beschaffungsentscheidungen für Fahrzeugprogramme, die bereits in mehrjährige Markteinführungspläne eingebunden sind, dringlicher gemacht hat. Der Speicherbedarf steigt auch innerhalb von Fahrzeugen schneller, da die Rechenlasten in den Bereichen Fahrerassistenz, Cockpit-Software, Konnektivität und zentralisierte Verarbeitungsknoten zunehmen. Diese Kombination drängt OEMs und Tier-1-Zulieferer zu höherdichten, sicherheitszertifizierten LPDDR5-Inhalten, die längere Software-Roadmaps und strengere thermische Anforderungen unterstützen können. Die konzentrierte Anbieterbasis stärkt die Preissetzungsmacht der etablierten Anbieter, erhöht aber auch den strategischen Wert jeder glaubwürdigen Zweitquellenoption, die die Automobilqualifizierung und die Anforderungen an eine lange Lebensdauerunterstützung erfüllen kann.
Wichtigste Erkenntnisse des Berichts
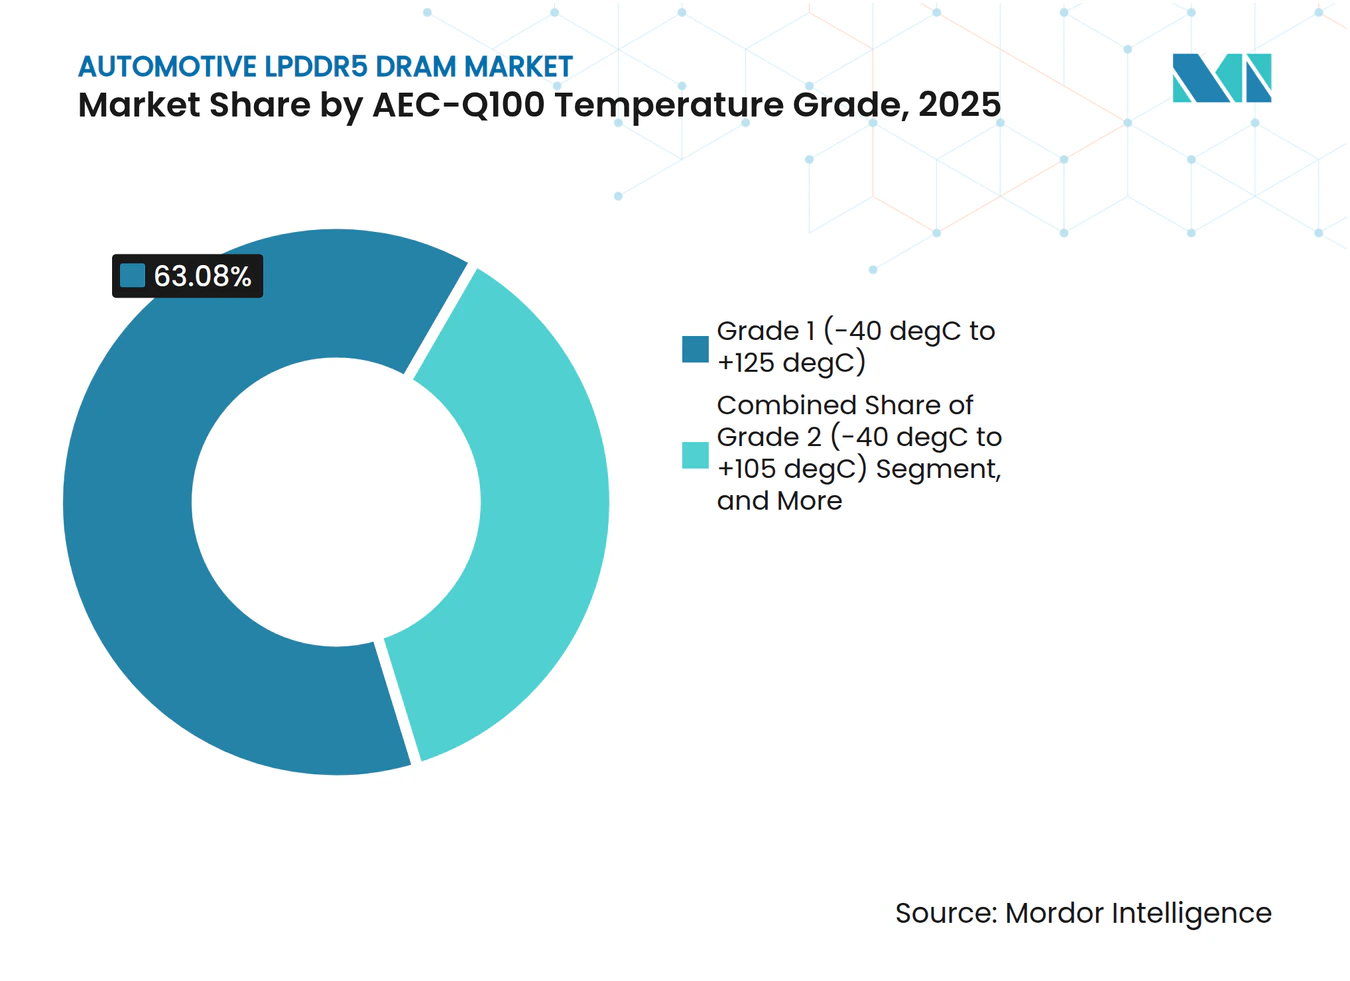
- Nach AEC-Q100-Temperaturklasse hielt Klasse 1 im Jahr 2025 einen Anteil von 63,08 % am Automotive LPDDR5 DRAM Markt und wird voraussichtlich mit einer CAGR von 12,98 % über 2026–2031 wachsen, was sie zur größten und am schnellsten wachsenden Temperaturklasse macht.
- Nach Anwendung hielten Digitales Cockpit und Fahrzeuginterne Anzeigesysteme im Jahr 2025 einen Anteil von 36,52 % an der Automotive LPDDR5 DRAM Marktgröße, während Telematik, Konnektivität und V2X-Systeme voraussichtlich mit einer CAGR von 13,01 % über 2026–2031 wachsen werden.
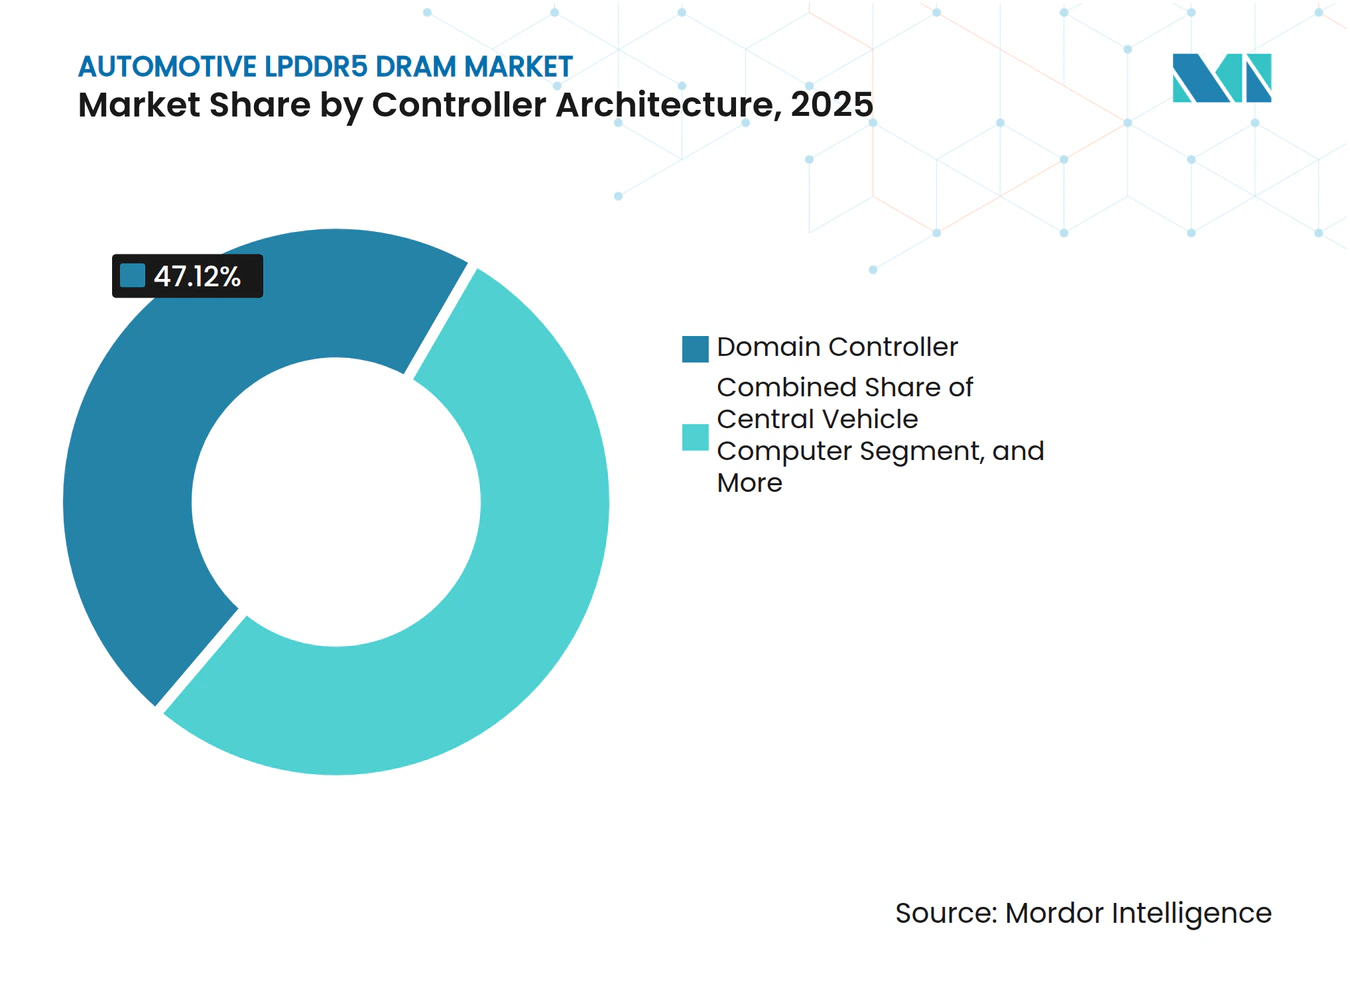
- Nach Steuerarchitektur erfassten Domänencontroller im Jahr 2025 einen Anteil von 47,12 %, während Konfigurationen mit zentralem Fahrzeugcomputer voraussichtlich mit einer CAGR von 13,23 % über 2026–2031 wachsen werden.
- Nach Fahrzeugklasse repräsentierten Personenkraftwagen im Jahr 2025 81,19 % des Marktwerts, während Nutzfahrzeuge voraussichtlich mit einer CAGR von 13,78 % über 2026–2031 wachsen werden.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 60,97 % an der Automotive LPDDR5 DRAM Marktgröße und wird voraussichtlich mit einer CAGR von 13,66 % über 2026–2031 wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| ADAS und Erweiterung des Level-2+/3-Computings | +3.5% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zentralisierte und zonale E/E-Architekturen | +2.8% | Global, frühe Führungsrolle in China und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum bei Premium-Digitalcockpit und Infotainment mit mehreren Displays | +2.3% | Global, überproportionales Volumen in China und Europa | Kurzfristig ( 2 Jahre) |
| Verbreitung von EV- und Software-definierten Fahrzeugplattformen | +2.0% | Global, angeführt von China, gefolgt von Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung von funktional-sicherheitszertifiziertem Arbeitsspeicher | +1.6% | Global, regulatorische Compliance-Treiber konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Bandbreitenbedarf durch KI im Fahrzeuginnenraum und multimodales Sensing | +1.4% | Global, China und Nordamerika an der Spitze | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
ADAS und Erweiterung des Level-2+/3-Computings
Im Automotive LPDDR5 DRAM Markt steigt der Speicherbedarf schneller als die Prozessorleistung, da Wahrnehmungs-, Sensorfusions- und Fahrenscheidungsworkloads sowohl hohe Bandbreite als auch große Arbeitsspeicherpools erfordern. Je mehr Kamera-, Radar- und Fahrerüberwachungsfunktionen gemeinsam ausgeführt werden, desto mehr wird das Speichersubsystem zu einer direkten Leistungseinschränkung statt einer Hintergrundkomponente. Micron hat fahrzeuginterne multimodale KI als eine Arbeitslast beschrieben, die auf Modellen mit mehreren Gigabyte, schnellem Kaltstart und Echtzeit-Inferenz aufbaut, was den anhaltenden Wechsel zu leistungsfähigerem Automotive-Speicher in fortschrittlichen Rechenplattformen unterstützt.[1] Renesas lieferte im Dezember 2025 ein klares Produktionsbeispiel, als Denso seinen R-Car V4H ADAS-SoC für Toyotas neuen RAV4 auswählte – eine Plattform, die auf Kamera-Radar-Fusion, Fahrerüberwachung, fortschrittlichem Parken und Panoramasichtfunktionen basiert, die auf qualifiziertem Arbeitsspeicher angewiesen sind.[2] Die funktionale Sicherheit erhöht gleichzeitig die Qualifizierungsanforderungen, da ASIL-D-Workloads strengere Anforderungen an Fehlerbehandlung, Zuverlässigkeit und thermische Konsistenz stellen als Unterhaltungselektronik. Dies hält LPDDR5 im Automotive LPDDR5 DRAM Markt fest als praktischen Speicherpfad für neue ADAS-Domänencontroller und zukünftige autonome Rechenstacks positioniert.
Zentralisierte und zonale E/E-Architekturen
Der Automotive LPDDR5 DRAM Markt wird auch durch den Wechsel weg von vielen separaten Steuergeräten hin zu Domänen-, Zonal- und zentralen Rechenlayouts neu gestaltet. In einem verteilten Design ist der Speicher auf mehrere kleinere Controller verteilt, aber in einem zentralisierten Design befinden sich größere Speicherpools an wenigen Hochleistungsknoten, die mehrere Workloads gleichzeitig verwalten müssen. Diese Verschiebung erhöht den Speicherwert pro Fahrzeug, da die Konsolidierung den Rechendruck nicht verringert, sondern mehr Software, mehr Datenverkehr und mehr Parallelität an weniger Standorten konzentriert. JEDECs LPDDR-Arbeit für automotive KI-Anwendungen hob die Rolle von Hochgeschwindigkeits-Niedrigenergie-Speicher bei der Unterstützung fortschrittlicher Rechen- und bandbreitenintensiver Automobilsysteme hervor, was mit dieser Architekturverschiebung übereinstimmt.[3] ECARX verstärkte dieselbe Richtung auf der CES 2026 mit seiner Zenith-Rechenplattform, die auf Qualcomms Snapdragon Elite Automotive-Plattform aufbaut und zeigt, wie Cockpit- und ADAS-Funktionen in einen einheitlichen Hardware-Stack integriert werden. Da sich dieses Modell verbreitet, wird der Automotive LPDDR5 DRAM Markt weiterhin höhere Inhalte pro Fahrzeug verzeichnen, selbst wenn die Anzahl der Controller sinkt.
Wachstum bei Premium-Digitalcockpit und Infotainment mit mehreren Displays
Der Automotive LPDDR5 DRAM Markt erhält starke kurzfristige Unterstützung durch digitale Cockpit- und fahrzeuginterne Anzeigesysteme, da die Anzahl der Bildschirme, die Grafikqualität und die Schnittstellenkomplexität über mehr Fahrzeugvarianten hinweg steigen. Entscheidend ist nicht nur die Anzahl der Displays, sondern auch die Menge der Software, die nun dahinter läuft, einschließlich Sprachsystemen, Kabinen-KI, erweiterter Navigation, Personalisierung und reichhaltigeren visuellen Ebenen. Micron stellte fest, dass multimodale KI in Fahrzeugen von Speicherkapazität, Speicherbandbreite und schneller Reaktion bei Echtzeit-Interaktion abhängt, was zeigt, warum Cockpit-Systeme zu stärkeren Speichernutzern als frühere Infotainment-Plattformen werden. Multi-Screen-Layouts, die sich von Mittelkonsolen über Instrumentencluster, Rücksitzdisplays und Head-up-Schnittstellen erstrecken, erhöhen den gesamten Speicherbedarf pro Fahrzeuginnenraum, noch bevor eine höherstufige Autonomie weit verbreitet wird. Diese Nachfrage ist weniger flexibel als sie erscheint, da Cockpit-Programme aus demselben engen Versorgungsumfeld schöpfen, das auch fortschrittliche ADAS-Plattformen bedient. Das Ergebnis ist, dass infotainmentlastige Fahrzeugeinführungen im Automotive LPDDR5 DRAM Markt demselben Zuteilungsdruck ausgesetzt bleiben, der Sicherheits- und Autonomieprogramme betrifft.
Verbreitung von EV- und Software-definierten Fahrzeugplattformen
Der Automotive LPDDR5 DRAM Markt erweitert seine Rolle, da Fahrzeuge von hardwaredefinierten Plattformen zu Software-definierten Architekturen mit größeren Rechen-Footprints und längeren Aktualisierungszyklen nach dem Verkauf übergehen. Batteriemanagement, Over-the-Air-Updates, Fahrzeugbetriebssysteme, kontinuierliche Diagnose und Software-Feature-Rollouts erhöhen allesamt den Arbeitsspeicherbedarf, der in älteren Fahrzeugelektroniken begrenzt oder nicht vorhanden war. Diese Plattformen betreiben oft Echtzeit- und Nicht-Echtzeit-Umgebungen gemeinsam auf gemeinsam genutzten Prozessoren, was den Bedarf an größeren Speicherpools erhöht, die die Latenzkontrolle aufrechterhalten können und gleichzeitig reichhaltigere Benutzerfunktionen unterstützen. Mobileeyes Design-Win im Februar 2026 bei Mahindra für SuperVision und Surround ADAS über mindestens 6 kommende Modelle zeigte, wie neuere Fahrzeugplattformen Wahrnehmungs-, Fahrerüberwachungs-, Park- und Assistenzfunktionen auf einem einzigen Steuergerät mit Automotive LPDDR5-Speicher bündeln. ECARX und May Mobility skizzierten im Mai 2026 auch Pläne zur Bereitstellung autonomer Robotaxis, die auf maßgeschneiderten Level-4-Zentralrechenplattformen aufgebaut sind – ein weiteres Beispiel dafür, wie softwarereiche Fahrzeuge die Speicherintensität auf Systemebene erhöhen. Da sich dieses Plattformmodell über EV- und fortschrittliche Mobilitätsprogramme hinweg verbreitet, profitiert der Automotive LPDDR5 DRAM Markt sowohl von höheren Stückzahlinhalten als auch von einer breiteren Palette speicherabhängiger Funktionen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-Server-HBM-Zuteilung verdrängt Automotive DRAM-Versorgung | -2.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Lange Automotive-Qualifizierungs- und Zweitquellenzyklen | -1.6% | Global | Langfristig (≥ 4 Jahre) |
| Automotive LPDDR5 ASP-Aufschlag gegenüber Verbraucherspeicher | -1.3% | Global, stärkere Auswirkung auf OEMs in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Thermische, Auffrischungs- und Leistungsdichtegrenzen in Hochkapazitätsmodulen | -0.9% | Global, am stärksten bei Klasse-1-Anwendungen unter der Motorhaube | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-Server-HBM-Zuteilung verdrängt Automotive DRAM-Versorgung
Der Automotive LPDDR5 DRAM Markt bleibt durch ein grundlegendes Zuteilungsproblem eingeschränkt, da fortschrittliche Speicherkapazitäten zu höhermargigen KI-verknüpften Produkten gezogen werden, während die Fahrzeugnachfrage gleichzeitig auf LPDDR5 umsteigt. Dies ist jetzt wichtiger, da die Branche sich im gleichen Zeitraum von DDR4 und LPDDR4 wegbewegt, was Automobilherstellern wenig Spielraum lässt, ältere Speicheroptionen für neue Plattformzyklen beizubehalten. Micron hat die wachsende Speicherlast beschrieben, die durch fortschrittliche fahrzeuginterne KI-Anwendungen entsteht, und diese steigende Automotive-Nachfrage kollidiert mit einem Versorgungsumfeld, in dem führende Hersteller andere Premium-Speicherkategorien priorisieren. Für Automobilhersteller und Tier-1-Zulieferer ist das Problem nicht mehr auf höhere Vertragspreise beschränkt, da qualifizierter Automotive-Speicher nicht schnell ersetzt werden kann, sobald ein Design für die Produktion eingefroren ist. Die erzwungene Migration von Legacy-Speicher zu LPDDR5 birgt daher sowohl Kosten- als auch Linienrisikoimplikationen für Programme, die bereits an mehrjährige Markteinführungspläne gebunden sind. Bis die zertifizierte Kapazität deutlich zunimmt, wird der Automotive LPDDR5 DRAM Markt weiterhin die Auswirkungen enger Zuteilung und verzögerter Beschaffungsflexibilität spüren.
Lange Automotive-Qualifizierungs- und Zweitquellenzyklen
Der Automotive LPDDR5 DRAM Markt steht auch vor einem zeitlichen Hemmnis, das die Nachfragestärke allein nicht lösen kann, da Automotive-Qualifizierung und Zweitquellengenehmigung sich weit langsamer bewegen als Verbraucherspeicherzyklen. AEC-Q100-Screening, erweiterte Validierung, thermische Tests und ISO-26262-Sicherheitsarbeiten verlängern allesamt den Weg von der technischen Bereitschaft zur Produktionsakzeptanz, selbst für etablierte Anbieter mit fortschrittlichen Prozessfähigkeiten. SK hynix erreichte im Januar 2026 die ASIL-D-Zertifizierung für seinen Automotive LPDDR5X, was zeigt, wie die sicherheitstechnische Qualifizierung ein wichtiger Wettbewerbsmeilenstein bleibt und kein routinemäßiger Produktschritt ist. Renesas und GlobalFoundries erweiterten ihre Fertigungspartnerschaft im Februar 2026, um Automotive-Halbleiter der nächsten Generation in den Vereinigten Staaten zu unterstützen, aber neue Kapazitäten erfordern immer noch kundenspezifische Programmgenehmigungen, bevor sie den kurzfristigen Beschaffungsdruck lindern können. Fahrzeugarchitekturen werden in der Regel lange vor dem Produktionsstart eingefroren, was bedeutet, dass ein spät qualifiziertes Speichergerät mehrere Modelljahre verpassen kann, selbst wenn das Produkt selbst technisch bereit ist. Diese Verzögerung hält die Diversifizierung im Automotive LPDDR5 DRAM Markt langsam und verlängert den Vorteil von Anbietern, die früher Qualifizierungs- und Design-in-Positionen gesichert haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach AEC-Q100-Temperaturklasse:
Klasse 1 hält den Kern der sicherheitskritischen NachfrageKlasse 1 hielt im Jahr 2025 einen Anteil von 63,08 % am Automotive LPDDR5 DRAM Markt und wird voraussichtlich mit einer CAGR von 12,98 % über 2026–2031 wachsen, was sie zur größten und am schnellsten wachsenden Temperaturklasse macht. Diese Führungsposition spiegelt wider, wo neue Rechenhardware eingesetzt wird, insbesondere in ADAS-Controllern, zonalen Gateways und zentralen Fahrzeugcomputern, die höheren thermischen Belastungen ausgesetzt sind als reine Kabinenelektronik. Klasse 2 bediente weiterhin viele ältere Cockpit- und Infotainment-Programme, bei denen das HVAC-Management die Umgebungsbedingungen innerhalb engerer Grenzen hält und die thermische Belastung über tägliche Fahrzyklen hinweg vorhersehbarer bleibt. Klasse 3 war weiterhin für unkritische Displays, einfache Cluster und Telematikeinheiten in der Heckzone relevant, aber ihre adressierbare Rolle blieb enger, da neuere Fahrzeugelektronik zu höherer Leistung und dichteren Software-Workloads übergeht.
Der Automotive LPDDR5 DRAM Markt zieht allmählich auch Cockpit- und Telematik-Speicher in Richtung Klasse-1-Anforderungen, da zentralisiertes Computing größere Teile des Speichersubsystems näher an heißere Betriebsumgebungen und längere Betriebszyklen bringt. JEDECs LPDDR-Arbeit für automotive KI-Anwendungen hob hervor, wie Hochgeschwindigkeitsspeicher und On-Die-Korrekturfunktionen wichtiger werden, wenn Schaltaktivität und thermischer Stress in fortschrittlichem Fahrzeug-Computing gemeinsam steigen. Innerhalb der Automotive LPDDR5 DRAM Branche wird auch die Auffrischungsstrategie wichtiger, da Designer Standby-Leistung, Latenzstabilität und Sicherheitszertifizierungsanforderungen über verschiedene Temperaturklassen hinweg ausbalancieren müssen. Microns Direct-Link-ECC-Ansatz zeigte, wie Bandbreitensteigerung und stärkerer sicherheitsorientierter Schutz zu Kerndifferenzierungsmerkmalen für Klasse-1-Geräte werden können, anstatt optionale Verbesserungen in Premium-Designs zu sein.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Cockpit führt heute, während V2X das schnellste Wachstum trägtDigitales Cockpit und fahrzeuginterne Anzeigesysteme machten im Jahr 2025 36,52 % der Automotive LPDDR5 DRAM Marktgröße aus, während Telematik, Konnektivität und V2X-Systeme voraussichtlich mit einer CAGR von 13,01 % über 2026–2031 wachsen werden. Diese Aufteilung zeigt, dass die Cockpit-Nachfrage beim installierten Volumen noch führt, da sie eine viel breitere Fahrzeugbasis erreicht, während Konnektivität und V2X von einer kleineren, aber schneller wachsenden Basis aus wachsen. Die Cockpit-Seite profitiert von breiter Akzeptanz über Preisklassen hinweg, da selbst Massenmarktfahrzeuge jetzt reichhaltigere Grafiken, schnellere Schnittstellen, digitale Cluster und mehr Displayflächen als frühere Plattformen verwenden. Telematik und V2X skalieren schneller, da 5G-verknüpfte Kommunikation, sicherer Datenaustausch, Positionierung und kontinuierliche Konnektivität mehr Speicher am Fahrzeugrand erfordern als ältere Telematik.
Springer Natures Untersuchung der Fahrzeug-zu-allem-Kommunikation beschrieb vernetzte Fahrzeugsysteme als parallele Datenumgebungen, die Niedriglatenz-Kommunikation, Sensing, Positionierung und Sicherheit gleichzeitig handhaben, was erklärt, warum die Arbeitsspeicheranforderungen in diesen Modulen steigen. Der Automotive LPDDR5 DRAM Markt wird auch stark von ADAS und automatisiertem Fahrcomputing beeinflusst, da diese Anwendung die höchste Speicherintensität pro System trägt, selbst wenn Cockpit-Programme beim Liefervolumen führen. Innerhalb der Automotive LPDDR5 DRAM Branche wird die Grenze zwischen Cockpit, ADAS und Telematik wahrscheinlich weiter verschwimmen, da zentrale Rechenplattformen mehr dieser Funktionen in gemeinsame Hardware und einheitliche Software-Stacks integrieren. Diese Konvergenz ist wichtig, da zukünftige Plattformen Speicher wahrscheinlich als Teil einer zentralen Rechenarchitektur kaufen werden, anstatt jede Anwendung als separate Kaufentscheidung zu behandeln.
Nach Steuerarchitektur:
Domänencontroller führen, während zentrales Computing an Geschwindigkeit gewinntDomänencontroller erfassten im Jahr 2025 einen Anteil von 47,12 %, während Konfigurationen mit zentralem Fahrzeugcomputer voraussichtlich mit einer CAGR von 13,23 % über 2026–2031 wachsen werden. Domänencontroller hielten die Führung, da sie zur Produktionslogik vieler aktueller Mittelklasse- und Premium-Fahrzeugprogramme passen, die bereits über vollständig verteilte Steuergeräte hinausgegangen sind, aber den Sprung zur vollständigen Zentralisierung noch nicht abgeschlossen haben. Zentrale Fahrzeugcomputer wachsen schneller, da OEMs Cockpit-, ADAS-, Gateway- und Konnektivitätsaufgaben auf weniger Knoten konsolidieren möchten, die den Software-Rollout vereinfachen und die Systemfragmentierung im Laufe der Zeit reduzieren. Diese Designänderung erhöht die Speicherlast an jedem Knoten, da eine konsolidierte Recheneinheit mehr gleichzeitige Workloads, größere Datensätze und strengere Echtzeit-Koordination unterstützen muss, als ein einzelner Domänencontroller in früheren Layouts bewältigte.
Der Automotive LPDDR5 DRAM Markt wird wahrscheinlich sehen, dass zonale Controller im Laufe der Zeit eine größere Rolle spielen, obwohl das Tempo noch nach Region, Plattformstrategie und Anbieterbereitschaft variiert. Nordamerikanische und chinesische OEMs bewegen sich früher in Richtung zentralisierter und zonaler Layouts, während mehrere japanische und europäische Programme aufgrund von Legacy-Architekturtiming und gestaffelten Migrationspfaden länger auf domänenbasierten Roadmaps bleiben. Dedizierte Steuergeräte- und verteilte Controller-Layouts behalten die Nachfrage in kostensensitiven Fahrzeugen und einigen kommerziellen Plattformen, wo Elektronik-Upgrade-Zyklen langsamer sind und Plattforminvestitionsentscheidungen über längere Zeiträume verteilt werden. Da die Architekturkomplexität steigt, wird sicherheitszertifiziertes LPDDR5 im Automotive LPDDR5 DRAM Markt schwerer zu ersetzen, da zentrale Rechenknoten mit ASIL-D-Funktionen zertifizierte Schutzmechanismen anstelle von standardmäßigem Verbraucherspeicherverhalten benötigen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugklasse:
Personenkraftwagen verankern das Volumen, während Nutzfahrzeuge das Wachstum antreibenPersonenkraftwagen repräsentierten im Jahr 2025 81,19 % des Marktwerts, während Nutzfahrzeuge voraussichtlich mit einer CAGR von 13,78 % über 2026–2031 wachsen werden. Personenkraftwagen führten, da Premium-Varianten, EV-Plattformen und breite Digitalcockpit-Akzeptanz zuerst in der viel größeren Leichtfahrzeug-Produktionsbasis konzentriert waren. Nutzfahrzeuge expandieren schneller, da Elektrifizierung, Flottentelematik, Over-the-Air-Servicemodelle und compliance-getriebene Konnektivität den Elektronikgehalt in Lastkraftwagen und Bussen erhöhen, die historisch eine geringere Speicherintensität aufwiesen. Bei ähnlichen Automatisierungsniveaus können Nutzfahrzeuge mehr Arbeitsspeicher pro Einheit erfordern, da sie größere Sensorsätze, längere Betriebszyklen, breitere Kommunikationsanforderungen und komplexere Betriebsbedingungen über Routen- und Flottenumgebungen hinweg verwalten.
Der Automotive LPDDR5 DRAM Markt bei Personenkraftwagen profitiert weiterhin von der schieren Produktionsskala, was diese Klasse auch dann zentral für die Gesamtnachfrage hält, wenn Nutzfahrzeuge die schnellere Wachstumsrate verzeichnen. Steigende Vertragspreise im Jahr 2026 zwingen OEMs, Stücklistenentscheidungen genauer zu überprüfen, doch weder Personenkraftwagen noch Nutzfahrzeuge können qualifizierten Speicher durch Verbraucherteile ersetzen, wenn Zuverlässigkeits- und Lebensdauerverpflichtungen streng bleiben. Innerhalb der Automotive LPDDR5 DRAM Branche stützt dies einen strukturellen Preisaufschlag gegenüber Verbraucherspeicher, unterstützt durch AEC-Q100-Qualifizierungsarbeiten, langfristige Produktunterstützungsverpflichtungen und ISO-26262-Compliance-Kosten, die bei Standard-Mobilgeräten nicht anfallen. Dies lässt Nutzfahrzeuge als die schärfere Wachstumsgeschichte zurück, während Personenkraftwagen weiterhin die Adoptionsbreite und das Liefervolumen über den breiteren Markt hinweg verankern.
Geografische Analyse
APAC-Automobil-LPDDR5-DRAM-Markt
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 60,97 % am Automobil-LPDDR5-DRAM-Markt und wird voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 13,66 % wachsen. Die Region vereint die größte Basis an Elektrofahrzeugen mit neuer Energie und den umfangreichsten Produktionsfußabdruck im Speicherbereich, wodurch sowohl der Verbrauch als auch der Versorgungseinfluss dort konzentriert bleiben. Südkorea bleibt besonders bedeutsam, da führende Anbieter dort weiterhin in sicherheitszertifizierten Automobilspeicher investieren, und die ASIL-D-Zertifizierung von SK hynix im Januar 2026 verdeutlichte, wie zentral dieses Zertifikat für globale Fahrzeugprogramme geworden ist. China trägt durch eine schnellere Einführung von Elektrofahrzeugen und softwaredefinierten Fahrzeugen eine starke Nachfragedynamik bei, was eine frühere Einführung zentralisierter Rechenarchitekturen unterstützt und den LPDDR5-Inhalt pro Fahrzeug erhöht. Japan stärkt die Lieferkettenkapazität durch enge Verbindungen zwischen Automobilzulieferern und der Elektronikindustrie, was die Koordination und Qualifizierung über lange Fahrzeugprogrammzyklen hinweg erleichtert.
Nordamerika-Automobil-LPDDR5-DRAM-Markt
Nordamerika hält einen kleineren Volumenanteil, bleibt jedoch im Automobil-LPDDR5-DRAM-Markt strategisch bedeutsam, da mehrere US-amerikanische OEMs zu den frühen Vorreitern bei zentraler Fahrzeugrechenarchitektur und höherem Softwareanteil gehören. Diese Architekturpräferenz erzeugt früher im Produktzyklus eine Nachfrage nach hochdichtem Arbeitsspeicher als in Regionen, die noch stärker auf domänenbasierte Layouts ausgerichtet sind. Renesas und GlobalFoundries weiteten ihre Partnerschaft im Februar 2026 aus, um die Halbleiterfertigung der nächsten Generation für den Automobilbereich in den Vereinigten Staaten zu unterstützen, was mit dem Bestreben der Region nach stärkerer inländischer Versorgungsresilienz und stärker lokalisierter Unterstützung für Automobil-Chips übereinstimmt. Micron hat zudem den wachsenden Speicherbedarf von multimodaler KI im Fahrzeug hervorgehoben und damit Nordamerikas Rolle bei der Gestaltung leistungsstärkerer Automobil-Speicher-Roadmaps für künftige Fahrzeugplattformen bekräftigt.
Europa-Automobil-LPDDR5-DRAM-Markt
Europa weist ein gleichmäßigeres Wachstumsprofil auf, da viele Automobilhersteller dort noch Strategien mit Domänensteuergeräten durchlaufen, bevor breitere zonale Übergänge auf mehr Plattformen zum Standard werden. Dennoch sorgen verpflichtende Sicherheitsfunktionen gemäß der EU-Allgemeinen Sicherheitsverordnung für eine dauerhaft stabile Nachfragebasis im Bereich ADAS-bezogener Speicher über neue Fahrzeugprogramme hinweg. Der Rest der Welt umfasst Märkte wie Indien, wo Mobileyes Auftrag von Mahindra im Februar 2026 hochleistungsfähige ADAS-Rechenarchitektur in mindestens 6 kommende Modelle ab 2027 bringen wird. Dieses regionale Gefüge positioniert Asien-Pazifik an der Spitze, Nordamerika als frühen Architekturgestalter, Europa als compliance-getriebenen Anwender und aufstrebende Märkte als nächste Welle rechenintensiver Fahrzeugeinführungen im Automobil-LPDDR5-DRAM-Markt.
Wettbewerbslandschaft
Marktkonzentration
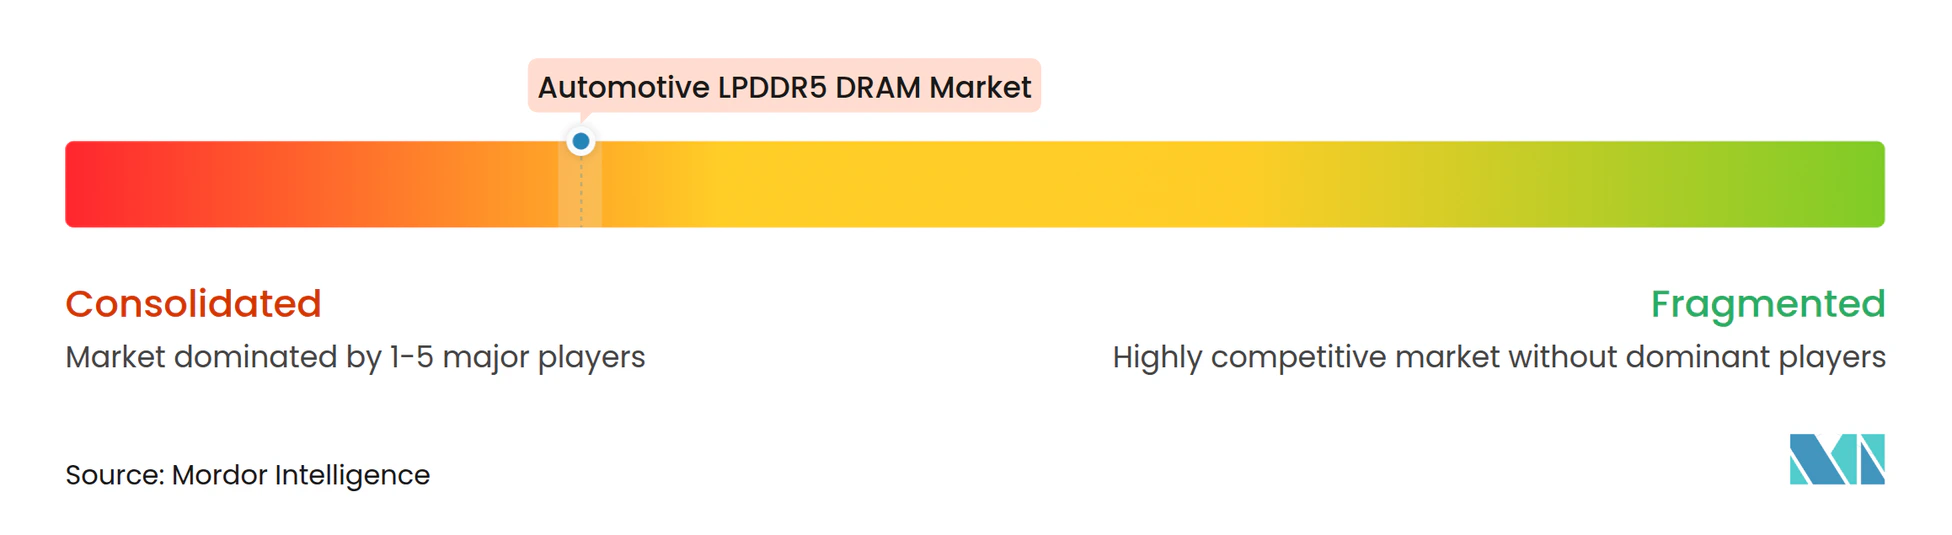
Der Automotive LPDDR5 DRAM Markt bleibt hochkonzentriert, wobei drei etablierte Speicheranbieter den Großteil der globalen Produktionskapazität kontrollieren. Diese Struktur gibt den Marktführern starke Preissetzungsmacht in Zeiten knapper Versorgung, da OEMs und Tier-1-Zulieferer qualifizierte Speicherquellen nicht schnell wechseln können, sobald Designs für die Produktion eingefroren sind. Der Wettbewerb konzentriert sich daher weniger auf Listenpreise und mehr auf Sicherheitszertifizierung, Bandbreiteneffizienz, thermische Leistung, Energieverhalten und Vertrauen in langfristige Versorgungsunterstützung. Micron nutzte sein LPDDR5X Direct-Link-ECC-Design, um die nutzbare Bandbreite zu verbessern und die ASIL-D-Bereitschaft zu stärken, was die technische Messlatte für Wettbewerber erhöhte, die auf fortschrittliche Automotive-Workloads abzielen. SK hynix festigte seine Position im Januar 2026, als sein Automotive LPDDR5X die ASIL-D-Zertifizierung für Fehlerbenachrichtigung, Selbstdiagnose, Fehlerkorrektur und Dual-Fuse-Mechanismen für sicherheitskritische Anwendungen erreichte.
Samsung stärkte seine Position durch frühere Sicherheitszertifizierungsfortschritte und tiefere Versorgungsbeziehungen im chinesischen EV-Ökosystem, was ihm half, aggressiv um Premium-Cockpit- und ADAS-Programme zu konkurrieren. Diese Schritte sind im Automotive LPDDR5 DRAM Markt wichtig, da Design-Wins an mehrjährige Fahrzeuglebensdauern gebunden sind, sodass ein früher Qualifizierungsvorsprung in mehrere Jahre Produktionsanteil übersetzt werden kann. Microns Plan, 2026 automotive-taugliches LPDDR5 mit 1γ-Prozess auf den Markt zu bringen, zeigte auch, dass die Prozessknoten-Führerschaft ein Wettbewerbsinstrument bleibt, da zukünftige autonome Plattformen mehr Kapazität, bessere Energieeffizienz und stärkere Zuverlässigkeit fordern. Renesas' R-Car-V4H-Auswahl durch Denso für Toyotas neuen RAV4 zeigte weiter, wie Speicheranbieter profitieren, wenn leistungsstarke Rechenplattformen in Produktionsfahrzeuge einziehen, die qualifizierte LPDDR5-Unterstützung erfordern.
Die Hauptöffnung für Herausforderer liegt in der Zweitquellenversorgung und nicht in der direkten Verdrängung des etablierten Trios. Unternehmen wie CXMT, Winbond, Nanya, ISSI und Etron können Nischen- oder zukünftige Versorgungsoptionen beeinflussen, aber das Fehlen breiter AEC-Q100-qualifizierter LPDDR5-Angebote hindert sie daran, die Full-Stack-Reichweite der Marktführer heute zu erreichen. Mehrere Unternehmen, die oft in diesem Bereich genannt werden, darunter Qualcomm, NVIDIA, Renesas, Mobileye und ECARX, sind nachfrageseitige Teilnehmer, die Rechenplattformen mit LPDDR5 entwerfen, anstatt Automotive LPDDR5 DRAM zu verkaufen. Diese Unterscheidung hält das kurzfristige Anbieterfeld eng und unterstützt eine konzentrierte Struktur im gesamten Automotive LPDDR5 DRAM Markt.
Automotive LPDDR5 DRAM Branchenführer
-
Micron Technology, Inc.
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Nanya Technology Corporation
-
Integrated Silicon Solution, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automobil-LPDDR5-DRAM-Markt Unternehmen in diesem Bericht
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Nanya Technology Corporation
- Integrated Silicon Solution, Inc.
- ChangXin Memory Technologies, Inc.
- Winbond Electronics Corporation
- Etron Technology, Inc.
- Elite Semiconductor Microelectronics Technology Inc.
- Alliance Memory, Inc.
- Qualcomm Technologies, Inc.
- NVIDIA Corporation
- Renesas Electronics Corporation
- Mobileye Global Inc.
- ECARX Holdings Inc.
Neueste Industrielle Entwicklungen in Automobil-LPDDR5-DRAM-Markt
- Mai 2026: ECARX Holdings und May Mobility gaben eine strategische Rahmenvereinbarung zur Entwicklung und Bereitstellung von Tausenden autonomer Robotaxi-Fahrzeuge mit ECARXs maßgeschneiderten Level-4-Zentralrechenplattformen und vollständigen Sensorsätzen bekannt. Der Deal hat einen Wert von 750 Millionen USD, mit einer ersten Bereitstellung für 2027 und einem kommerziellen Hochlauf im Jahr 2028, was eine anhaltende hochdichte LPDDR5-Nachfrage für zentrales Fahrzeugcomputing erzeugt.
- März 2026: Micron Technology gab Vorbereitungen bekannt, das erste automotive-taugliche LPDDR5 DRAM mit 1γ-Prozess der Branche zu produzieren, das auf den Langstrecken-Rechenbedarf autonomer Fahrzeugplattformen abzielt, die voraussichtlich über 300 GB DRAM benötigen werden. Die Ankündigung folgte auf die Aussage von Micron-CEO Sanjay Mehrotra in der Q1-FY2026-Ergebnismitteilung, dass die DRAM-Angebots-Nachfrage-Lücke, einschließlich HBM, das höchste vom Unternehmen verzeichnete Niveau erreicht hatte.
- März 2026: Mobileye sicherte sich ein wichtiges Fahrüberwachungssystem-Produktionsprogramm bei einem führenden US-amerikanischen Automobilhersteller unter Verwendung des EyeQ6L-SoC, das voraussichtlich Millionen von Fahrzeugen über mehrere Modelle und Jahre umfassen wird und auf bestehenden SuperVision- und Surround-ADAS-Programmen aufbaut.
- Februar 2026: Renesas Electronics und GlobalFoundries erweiterten ihre Halbleiterfertigungspartnerschaft mit dem Ziel, Automotive-SoCs der nächsten Generation mit Tape-outs zu entwickeln, die Mitte 2026 beginnen sollen, und decken FDX-, BCD- und funktionsreiche CMOS-Technologien mit nichtflüchtiger Speicherintegration für MCUs, Leistungsgeräte und SoCs ab.
Globaler Automotive LPDDR5 DRAM Marktbericht – Umfang
Der Automotive LPDDR5 DRAM Markt bezieht sich auf den Markt für energiesparenden, hochbandbreitigen Speicher, der in elektronischen Automobilsystemen wie Infotainment, fortschrittlichen Fahrerassistenzsystemen, digitalen Cockpits und fahrzeuginternen Rechenplattformen verwendet wird. Er umfasst auch automotive-qualifizierte Speicherlösungen, die Zuverlässigkeits- und Temperaturanforderungen für raue fahrzeuginterne Umgebungen erfüllen.
Der Automotive LPDDR5 DRAM Marktbericht ist segmentiert nach AEC-Q100-Temperaturklasse (Klasse 1 (-40 Grad Celsius bis +125 Grad Celsius), Klasse 2 (-40 Grad Celsius bis +105 Grad Celsius) und Klasse 3 (-40 Grad Celsius bis +85 Grad Celsius)), Anwendung (ADAS und automatisiertes Fahrcomputing, Digitales Cockpit und fahrzeuginterne Anzeigesysteme sowie Telematik, Konnektivität und V2X-Systeme), Steuerarchitektur (Dediziertes Steuergerät / Verteilter Controller, Domänencontroller, Zonaler Controller und Zentraler Fahrzeugcomputer), Fahrzeugklasse (Personenkraftwagen und Nutzfahrzeuge) und Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Klasse 1 (-40 Grad Celsius bis +125 Grad Celsius) |
| Klasse 2 (-40 Grad Celsius bis +105 Grad Celsius) |
| Klasse 3 (-40 Grad Celsius bis +85 Grad Celsius) |
| ADAS und automatisiertes Fahrcomputing |
| Digitales Cockpit und fahrzeuginterne Anzeigesysteme |
| Telematik, Konnektivität und V2X-Systeme |
| Dediziertes Steuergerät / Verteilter Controller |
| Domänencontroller |
| Zonaler Controller |
| Zentraler Fahrzeugcomputer |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Nordamerika | |
| Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Übriges Asien-Pazifik | |
| Rest der Welt |
| Nach AEC-Q100-Temperaturklasse | Klasse 1 (-40 Grad Celsius bis +125 Grad Celsius) | |
| Klasse 2 (-40 Grad Celsius bis +105 Grad Celsius) | ||
| Klasse 3 (-40 Grad Celsius bis +85 Grad Celsius) | ||
| Nach Anwendung | ADAS und automatisiertes Fahrcomputing | |
| Digitales Cockpit und fahrzeuginterne Anzeigesysteme | ||
| Telematik, Konnektivität und V2X-Systeme | ||
| Nach Steuerarchitektur | Dediziertes Steuergerät / Verteilter Controller | |
| Domänencontroller | ||
| Zonaler Controller | ||
| Zentraler Fahrzeugcomputer | ||
| Nach Fahrzeugklasse | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Geografie | Nordamerika | |
| Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Übriges Asien-Pazifik | ||
| Rest der Welt | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle und prognostizierte Wert des Automotive LPDDR5 DRAM Marktes?
Die Größe des Automotive LPDDR5 DRAM Marktes wird voraussichtlich von 0,78 Milliarden USD im Jahr 2025 auf 1,16 Milliarden USD im Jahr 2026 wachsen und bis 2031 2,11 Milliarden USD erreichen, bei einer CAGR von 12,71 %.
Welcher Anwendungsbereich führt derzeit die Akzeptanz in Fahrzeugen an?
Digitales Cockpit und fahrzeuginterne Anzeigesysteme führten im Jahr 2025 mit einem Anteil von 36,52 %, unterstützt durch steigende Bildschirmanzahl, reichhaltigere Grafiken und mehr Software im Fahrzeuginnenraum.
Welche Anwendung wächst bis 2031 am schnellsten?
Telematik, Konnektivität und V2X-Systeme werden voraussichtlich mit einer CAGR von 13,01 % über 2026–2031 wachsen, da 5G-Konnektivität und Echtzeit-Datenaustausch den Speicherbedarf am Fahrzeugrand erhöhen.
Warum ist Klasse-1-Speicher in Fahrzeugen so wichtig?
Klasse 1 hielt im Jahr 2025 einen Anteil von 63,08 % und ist auch die am schnellsten wachsende Temperaturklasse, da ADAS-Controller, zonale Gateways und zentrale Rechenknoten höherem thermischen Stress ausgesetzt sind als einfache Kabinenelektronik.
Warum erhöhen zentrale Fahrzeugcomputer die LPDDR5-Nachfrage?
Zentrale Fahrzeugcomputer werden voraussichtlich mit einer CAGR von 13,23 % bis 2031 wachsen, da sie Cockpit-, ADAS-, Gateway- und Konnektivitäts-Workloads auf weniger Knoten kombinieren, was die Speicherdichte und den Bandbreitenbedarf erhöht.
Welche Region führt bei Nachfrage und Wachstum?
Asien-Pazifik führte im Jahr 2025 mit 60,97 % des Werts und wird voraussichtlich mit einer CAGR von 13,66 % bis 2031 wachsen, unterstützt durch starke EV-Nachfrage, Speicherfertigungstiefe und enge Verbindungen zwischen Elektronikzulieferern und Automobilherstellern.