
Marktgröße und Marktanteile im asiatisch-pazifischen Badewannenmarkt
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
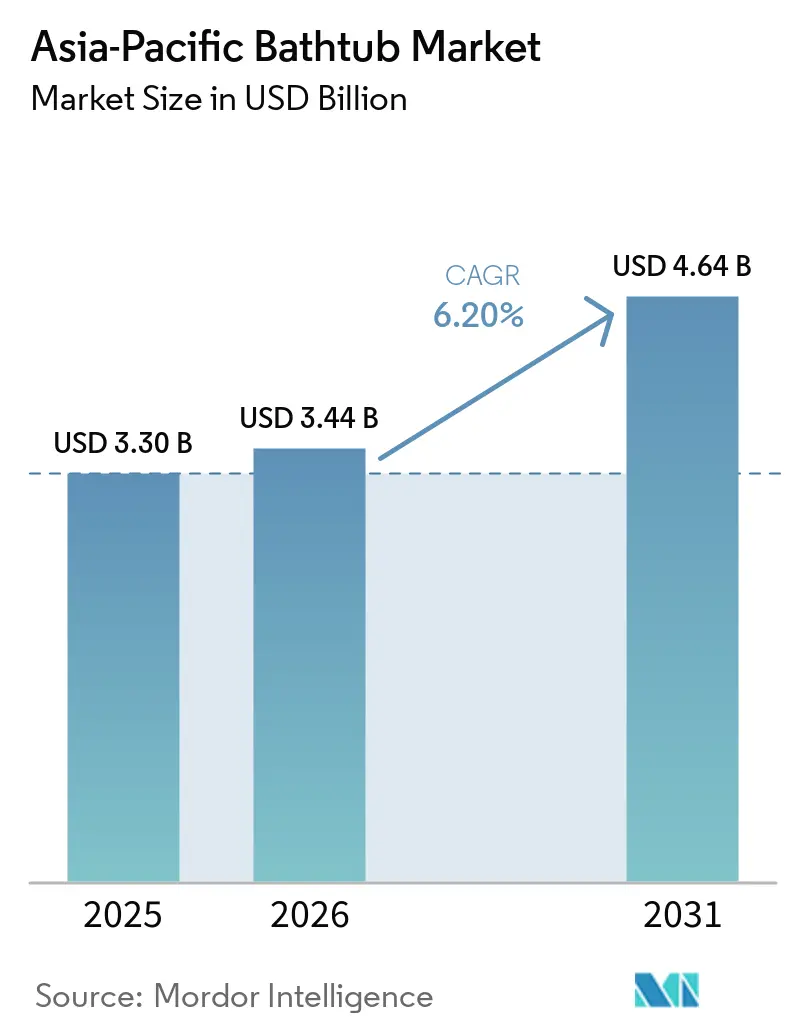
| Marktgröße im Basisjahr (2025) | 3.30 Milliarden US-Dollar |
| Marktgröße (2026) | 3.44 Milliarden US-Dollar |
| Marktgröße (2031) | 4.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.20 % |
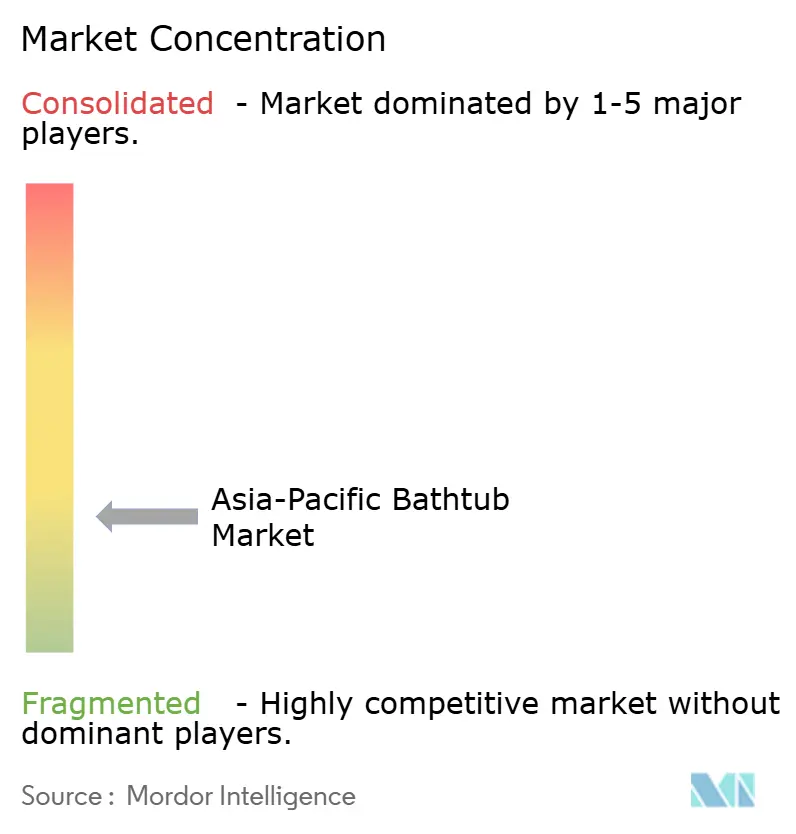
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Badewannenmarkts von Mordor Intelligence
Es wird erwartet, dass der asiatisch-pazifische Badewannenmarkt von 3,30 Milliarden USD im Jahr 2025 auf 3,44 Milliarden USD im Jahr 2026 wächst und bis 2031 voraussichtlich 4,64 Milliarden USD erreichen wird, mit einer CAGR von 6,20 % von 2026 bis 2031. Die Bautätigkeit im Luxuswohnungssegment in Indien, die Ersatznachfrage in Japan und Südkorea sowie wellnessorientierte Hotelprojekte in ganz Südostasien stützen den asiatisch-pazifischen Badewannenmarkt. China bleibt der größte Beitragszahler, obwohl eine schwächere Immobilienaktivität die Nachfrage von Neuinstallationen hin zu höherwertigen Renovierungsprojekten verlagert. Diese Veränderung begünstigt Einstiegsbadewannen, Hydrotherapieprodukte und vernetzte Badesysteme, die einen höheren Verkaufspreis rechtfertigen können. Die Substitution durch Duschen in dicht besiedelten Städten und die Gesamtkosten der Installation schränken die Verbreitung außerhalb einkommensstärkerer Haushalte weiterhin ein.
Wichtigste Erkenntnisse des Berichts
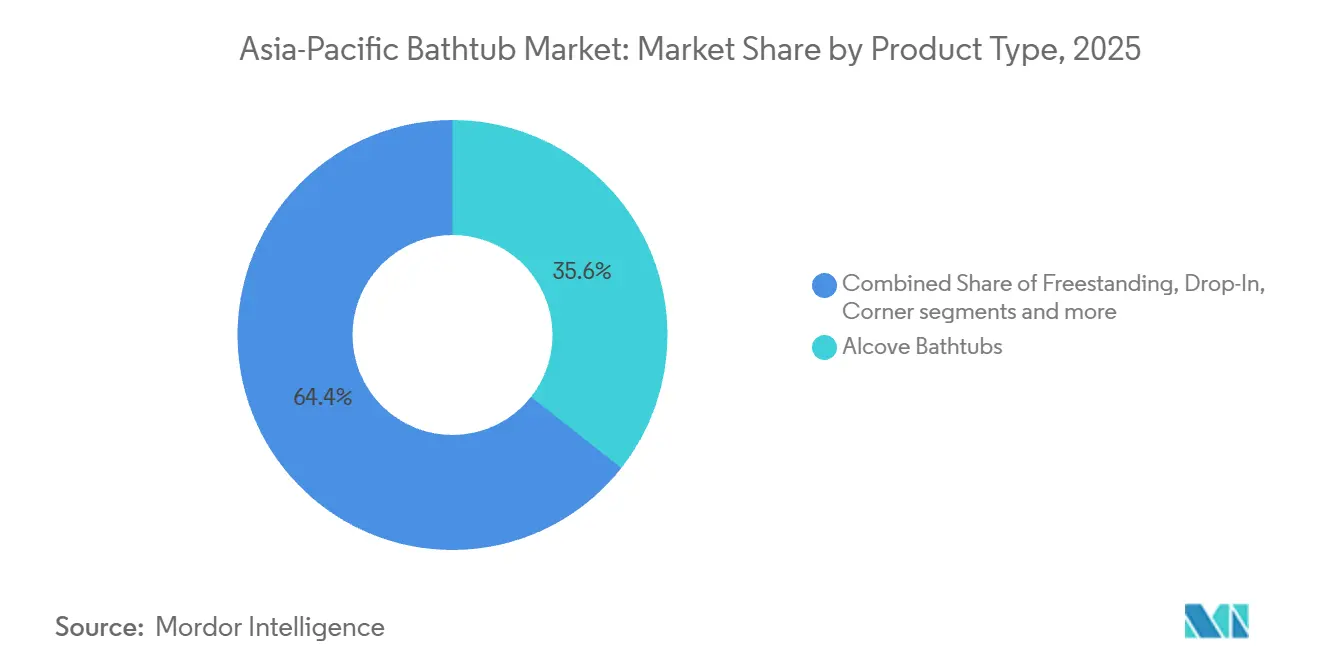
- Nach Produkttyp entfielen Alkoven-Badewannen im Jahr 2025 auf 35,6 % des asiatisch-pazifischen Badewannenmarkts, während freistehende Badewannen bis 2031 voraussichtlich eine CAGR von 8,11 % verzeichnen werden.
- Nach Material entfiel Acryl im Jahr 2025 auf 41,8 % des asiatisch-pazifischen Badewannenmarkts, während Solid-Surface-Materialien und Steinresin bis 2031 voraussichtlich eine CAGR von 7,62 % erzielen werden.
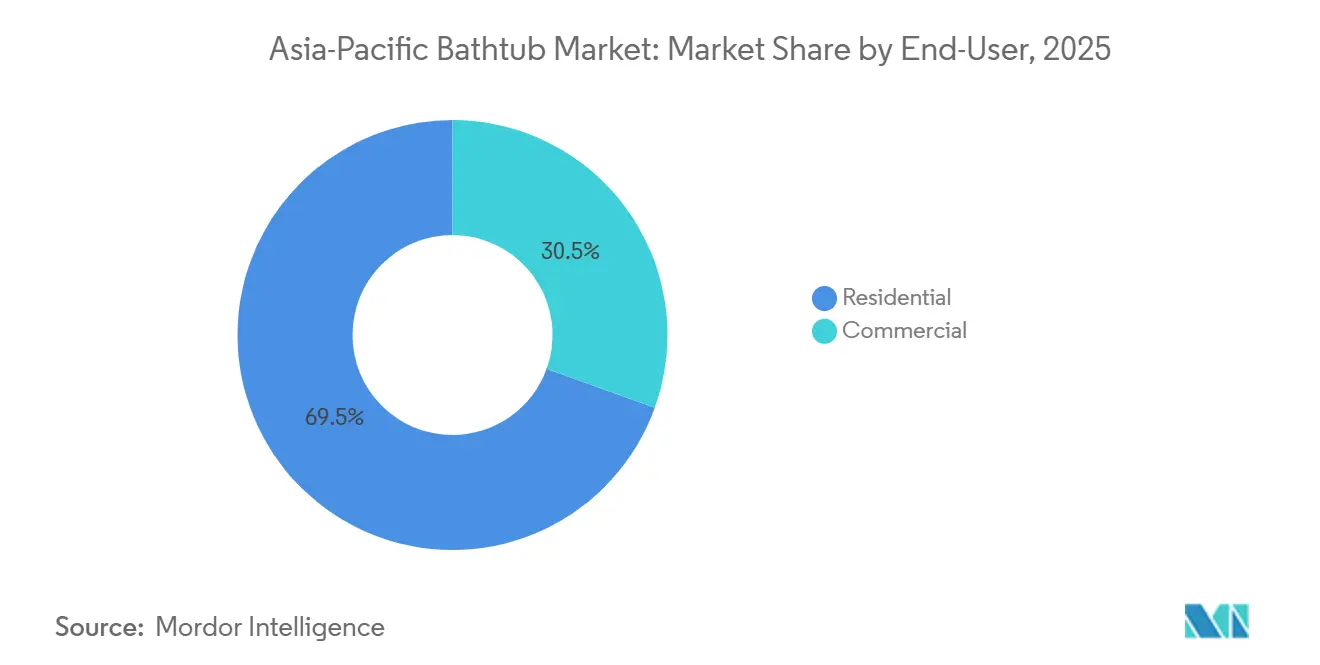
- Nach Endnutzer entfielen Wohnanwendungen im Jahr 2025 auf 69,5 % des asiatisch-pazifischen Badewannenmarkts, während gewerbliche Anwendungen bis 2031 voraussichtlich eine CAGR von 7,75 % erreichen werden.
- Nach Vertriebskanal entfielen B2C und Einzelhandel im Jahr 2025 auf 81,5 % des regionalen Umsatzes, während B2B und Direktbeschaffung bis 2031 voraussichtlich eine CAGR von 7,36 % erzielen werden.
- Nach Geografie entfiel China im Jahr 2025 auf 42,5 % des regionalen Umsatzes, während Indien bis 2031 voraussichtlich eine CAGR von 8,41 % erzielen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach platzsparenden und kompakten Badewannendesigns | +0.8% | Regionsweit, am stärksten in Indien, China und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Badrenovierung und Ersatz in reifen Märkten | +1.3% | Japan, Südkorea, Australien | Mittelfristig (2–4 Jahre) |
| Premiumisierung von Badezimmereinrichtungen | +1.4% | Indien, Tier-1-Städte in China, Südkorea | Mittelfristig (2–4 Jahre) |
| Wellness-, Hydrotherapie- und Spa-orientiertes Baden | +1.2% | Australien, Japan, Indien, Südostasien | Langfristig (≥ 4 Jahre) |
| Intelligente Wasser-, Temperatur- und Hygienesteuerung | +0.7% | Japan, Südkorea, China, Australien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach altersgerechtem und barrierefreiem Baden | +0.9% | Japan, China, Südkorea, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach platzsparenden und kompakten Badewannendesigns
Der Badewannenmarkt profitiert von der Nachfrage nach platzsparenden Badelösungen in dicht besiedelten städtischen Zentren wie Mumbai, Jakarta und Shenzhen, wo kompakte Wohnraumgrundrisse den Badezimmerraum einschränken. Kompakte Tiefbadewannen bieten eine praktische Alternative zu herkömmlichen Alkoven-Designs, indem sie Badekomfort auf kleinerem Grundriss bieten. Japans etablierte Ofuro-Badewanntradition hat das Design kompakter Badewannen beeinflusst, wobei Hersteller ähnliche Konzepte für Verbraucher in China, Südkorea und Indien adaptiert haben. Designs, die Hydrotherapiefunktionen in kompakten Abmessungen wie 1.200 mm × 700 mm integrieren, können Haushalte ansprechen, die ein verbessertes Badeerlebnis ohne umfangreiche Badrenovierungen suchen. Gleichzeitig machen Barrierefreiheitsanforderungen und Mindestabstandsüberlegungen eine effiziente Badezimmerplanung zu einem wichtigen Faktor bei der Produktauswahl und Installation.
Badrenovierung und Ersatz in reifen Märkten
Badrenovierungen und der Austausch von Armaturen stützen die Badewannennachfrage in reifen asiatisch-pazifischen Märkten, darunter Japan, Südkorea und Australien. In Japan erreichten Auftragsvolumina für Wohnrenovierungen und -erneuerungen im Geschäftsjahr 2024 einen Wert von 4,13 Billionen JPY (26,4 Milliarden USD) und belegen damit den erheblichen Umfang der Renovierungsaktivitäten in bestehenden Wohngebäuden [1]. In Australien stellen Wohnraumveränderungen und -erweiterungen ebenfalls eine etablierte Komponente der Wohnungsinvestition neben dem Neubau dar. Diese Renovierungsprojekte schaffen Chancen für Badewannenhersteller, da Hausbesitzer veraltete Armaturen ersetzen, Badezimmereinrichtungen modernisieren und den Komfort verbessern, ohne vollständige Umbauten vorzunehmen. Die Nachfrage wird daher durch ersatzfreundliche Abmessungen, langlebige Materialien, zeitgemäße Oberflächen und Installationslösungen gestützt, die zu vorhandenen Sanitär- und Badezimmergrundrissen passen.
Premiumisierung von Badezimmereinrichtungen und Wellness-Baden
Premium-Badezimmerprodukte gewinnen in Indien, Chinas Großstädten, Südkorea und Australien an Aufmerksamkeit. Der asiatisch-pazifische Badewannenmarkt profitiert, wenn Bauträger markante Armaturen zur Positionierung höherpreisiger Wohnungen einsetzen. Wellness-Funktionen verlagern das Baden zudem von einem rein funktionalen Kauf hin zu einer Design- und Selbstfürsorgeentscheidung. Das Global Wellness Institute berichtete 2025, dass kommunales hydrothermales Baden von Resorts und städtischen Badehäusern als zentrales Wellness-Angebot neu positioniert wird[2]. Diese Aktivität im Gastgewerbe erhöht die Verbraucherexposition gegenüber Hydrotherapie, Thermalbaden und Spa-ähnlichen Umgebungen. Lieferanten können ihre Rolle über die Badewanne selbst hinaus durch Ersatzdüsen, Aromatherapie-Module und Smart-Control-Upgrades erweitern.
Intelligente Steuerung und Nachfrage nach barrierefreiem Baden
Intelligente Wasser-, Temperatur- und Hygienesteuerungen stärken die Differenzierung in Japan, Südkorea, China und Australien. Diese Funktionen können den Komfort verbessern und die Premiumpositionierung vernetzter Badezimmersysteme unterstützen. Die Nachfrage nach barrierefreiem Baden steigt ebenfalls, da alternde Haushalte niedrigere Einstiegsschwellen und eine sicherere Nutzung suchen. Chinas Regierungsarbeitsbericht 2025 schloss altersgerechtes Design in seine Qualitätsrichtung für gutes Wohnen ein[3]. Einstiegsbadewannen können Hydrotherapie, einfachen Einstieg, Notfallalarmverbindungen und spezialisierte Entwässerung kombinieren. Der asiatisch-pazifische Badewannenmarkt bietet eine praktische Chance, wenn Barrierefreiheitsfunktionen in attraktive Produkte integriert werden, anstatt als institutionelle Ausstattung behandelt zu werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzter Badezimmergrundriss in dicht besiedeltem asiatischem Wohnungsbau | -1.3% | Indien, China, Vietnam, Indonesien | Kurzfristig (≤ 2 Jahre) |
| Hohe Installations-, Abdichtungs- und Wartungskosten | -0.8% | Regionsweit, am stärksten im Nachrüstungsmarkt Südostasiens | Mittelfristig (2–4 Jahre) |
| Wasser- und Energieverbrauchsprüfung gegenüber Duschsubstitution | -1.0% | Singapur, Malaysia, Australien, städtische Zentren Indiens | Mittelfristig (2–4 Jahre) |
| Rohstoff-, Fracht- und Währungsvolatilität | -0.6% | Globale Lieferketten, die asiatisch-pazifische Hersteller betreffen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzter Badezimmergrundriss und Installationskosten
Begrenzter Badezimmerraum ist eine dauerhafte Einschränkung für die Verbreitung von Badewannen in dicht besiedelten asiatischen Städten. Hauptbadezimmer in Standard-2-Zimmer-Wohnungen in Mumbai, Jakarta, Ho-Chi-Minh-Stadt und Shenzhen nehmen häufig weniger als 4 Quadratmeter ein. Herkömmliche Alkoven- und freistehende Einheiten können in diesen Wohnungen kostspielige bauliche Veränderungen erfordern. Im indischen Massenwohnungssegment gewinnen Duschabtrennungen oft, weil sie den Raum effizienter nutzen. Die Wohnungsbaubehörde Hongkongs schließt Badewannen-zu-Dusche-Umbauten in ihre Umbaumaßnahmen ein[4]. Installationskosten können Abdichtung, Sanitärveränderungen, Fliesenarbeiten, Arbeitskosten, Entwässerung und Wartung zum Produktpreis hinzufügen. Diese kombinierten Hindernisse bedeuten, dass der asiatisch-pazifische Badewannenmarkt stärker von höherwertigen Projekten als von einer breiten Haushaltsdurchdringung abhängt.
Wasser-, Energie- und Lieferkettendruck
Duschen bleiben ein starkes Substitut, wo Haushalte Wasserverbrauch, Energieverbrauch und schnelle tägliche Routinen priorisieren. Dieser Druck ist besonders relevant in städtischen Zentren in Singapur, Malaysia, Australien und Indien. Hersteller müssen den Wellness-, Barrierefreiheits- und Designwert einer Badewanne erklären, anstatt sich allein auf funktionale Notwendigkeit zu verlassen. Veränderungen bei Materialien, Fracht und Währungen beeinflussen auch Lieferanten, die regionale Märkte aus grenzüberschreitenden Produktionsnetzwerken bedienen. Diese Bewegungen können die Kosten für Acryl, Metall, Harz, Armaturen und Fertigwaren erhöhen. Sie können auch Einzelhandelspreise und Installationsbudgets für Käufer weniger planbar machen. Der asiatisch-pazifische Badewannenmarkt begünstigt daher Unternehmen, die Beschaffung, lokale Distribution und Projektplanung mit gleichbleibender Qualität managen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Alkoven bleibt das Rückgrat, Freistehend definiert den Wert neuAlkoven-Badewannen hielten 2025 einen Anteil von 35,6 % an der Marktgröße des asiatisch-pazifischen Badewannenmarkts, während freistehende Badewannen bis 2031 voraussichtlich mit einer CAGR von 8,11 % wachsen werden. Alkoven-Designs bleiben die Standardwahl in mittelpreisigen Wohnprojekten in China, Japan, Südkorea und Australien. Ihr vertrautes Format passt zu geplanten Badezimmergrundrissen und unterstützt den Breitenbau. Freistehende Einheiten erzielen höhere Preise, da sie als sichtbare Armaturen in Luxuswohnungen und Hotelsuiten fungieren. Kohler präsentierte wellness-integriertes Freistehend-Baden und Premium-Oberflächen auf seiner 2025 Asia-Pacific Distributor Conference in Bangkok. Dieses Produktformat ermöglicht es Bauträgern, einen Blickfang zu schaffen, ohne die übergeordnete Badkategorie zu verändern.
Eingelassene Badewannen bleiben in Premium-Musterwohnungen relevant, wo eine geflieste Einfassung ein individuelles Erscheinungsbild bietet. Eckmodelle reagieren auf winklige oder schwierige Raumgrundrisse. Whirlpool-Produkte werden in Luxushotels und eigenständigen Wellness-Einrichtungen in ganz Südostasien häufiger spezifiziert. Ihre Attraktivität liegt in der Möglichkeit, eine Badearmatur mit Düsen und einem stärkeren Wellness-Angebot zu kombinieren. Einstiegsbadewannen bilden eine kleinere, aber wichtige Kategorie für alternde Haushalte und Rehabilitationseinrichtungen. Diese Produkte adressieren Einstiegssicherheit, Zugänglichkeit und den Bedarf nach einer kontrollierteren Badeumgebung. Die Provinz Shanxi bietet Subventionen von bis zu 18.000 CNY (~2.571 USD) für altersgerechte Wohnungsumbauten, die Einstiegsbadewannen einschließen. Die Subvention gibt Haushalten einen klareren Weg, einen barrierefreiheitsbezogenen Kauf zu tätigen. Hersteller, die flexible Abmessungen und störungsarme Ersatzoptionen anbieten, können den installierten Bestand älterer Alkoven-Einheiten ansprechen. Dies ist wichtig, wenn ein Haushalt eine Armatur aufrüsten möchte, ohne den Raumplan zu ändern. Es stützt die Renovierungsnachfrage in reifen Märkten, wo ein vollständiger Badezimmerumbau weniger verbreitet ist. Es gibt Lieferanten auch einen Grund, Produkte beizubehalten, die zu vertrauten Alkoven-Abmessungen passen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Acryl sichert das Volumen, Steinresin setzt die Preisobergrenze neuAcryl hielt 2025 einen Anteil von 41,8 % am regionalen Umsatz, während Solid-Surface-Materialien und Steinresin bis 2031 voraussichtlich eine CAGR von 7,62 % verzeichnen werden. Acryl bleibt weit verbreitet, da es leichter als Gusseisen ist, einfacher zu versenden und leichter zu installieren ist. Sein geringeres Gewicht reduziert die Handhabungskosten für Distributoren und Installateure in verschiedenen regionalen Märkten. Solid-Surface-Materialien und Steinresin sprechen wohlhabende Hausbesitzer und Hotelbauträger an, die Wärmespeicherung, Kratzfestigkeit und ein warmes Gefühl suchen. Diese Materialien sind am relevantesten für die Premiumnachfrage in Indien, Chinas größten Städten, Südkorea und Australien. Ihr visuelles Gewicht hilft auch freistehenden Badewannen, eine hochwertigere Oberfläche zu kommunizieren.
Gusseisen behält eine Premiumanhängerschaft in japanischen und australischen Renovierungsprojekten. Sein etablierter Platz in diesen Projekten spiegelt die Käuferpräferenz für eine substanzielle und langlebige Armatur wider. Porzellanemaillierter Stahl bedient weiterhin ein mittleres Segment, das Preis und Haltbarkeit ausbalanciert. Kultivierter Marmor hat eine Rolle in maßgeschneiderten Gewerbe- und Seniorenwohnprojekten, die mehr Maßflexibilität erfordern. Die Materialwahl ist daher mit dem Raum, dem Installationsplan und dem Ausstattungsniveau verknüpft, das ein Projekt erfordert. Kuraray entschied 2025, sein Guss-Methacrylharz-Plattengeschäft in China zu übertragen, und verwies auf schwächere Acryl-Badewannenverkäufe infolge der Immobilienmarktunsicherheit. Dies veranschaulicht Acryls Abhängigkeit von der Bautätigkeit in China. Es zeigt auch, warum Volumenführerschaft die Sensitivität gegenüber dem Wohnungszyklus nicht beseitigt. Da Renovierungen einen Teil der Neubaunachfrage ersetzen, kann sich die Produktauswahl hin zu Materialien mit stärker wahrgenommener Qualität und längerem Ersatzwert verschieben. Hersteller können reagieren, indem sie den funktionalen Fall für leichtere Materialien darlegen und gleichzeitig Oberflächen anbieten, die besser zu Premium-Renovierungsprojekten passen.
Nach Endnutzer:
Wohnbereich führt, Gewerbe beschleunigt sich durch Wellness-InfrastrukturWohnanwendungen entfielen 2025 auf 69,5 % der Marktgröße des asiatisch-pazifischen Badewannenmarkts, während die gewerbliche Nutzung bis 2031 voraussichtlich mit einer CAGR von 7,75 % wachsen wird. Die Wohnnachfrage bleibt die wichtigste Volumenbasis für die Region. Luxusprojekte in Indien spezifizieren zunehmend hydrotherapiefähige Badewannen in höherpreisigen Wohnungen. In China schaffen Wohnungsverbesserungs- und Renovierungsprojekte einen separaten Strom der Haushaltsnachfrage. Japan und Südkorea bieten ebenfalls eine wachsende Basis an Seniorenwohnprojekten, bei denen barrierefreie Badewannen zu einem Standardmerkmal werden können. Diese Mischung gibt dem Wohnsegment Zugang sowohl zu Premiumwohnungen als auch zu altersgerechtem Bauen.
Die gewerbliche Nachfrage wird durch Hotels, Resorts, Spas, Gesundheitseinrichtungen und Seniorenwohnentwicklungen gestützt. Luxusresortaktivitäten in Thailand, Bali, Singapur und den Malediven unterstützen Suiten-Spezifikationen für freistehende Badewannen und Whirlpools. In diesen Umgebungen ist das Produkt Teil des Zimmererlebnisses und nicht nur eine einfache Badezimmerarmatur. Thailands RXV Wellness Village eröffnete 2025 einen dedizierten Hydrotherapiebereich mit Vitalitätspools, Solebädern und Kaltplunge-Einrichtungen. Der Grand Hyatt Singapurs Damai-Hub positioniert thermale Hydrotherapie ebenfalls als zentrales Angebot. Diese Projekte geben Gästen direkten Zugang zu wellnessorientierten Wassererlebnissen. Sie machen Hotelbetreiber auch aufmerksamer auf die visuelle Qualität, den Wartungsbedarf und die Zuverlässigkeit jeder Installation. Solche Projekte schaffen Nachfrage nach Produkten, die ein klares Gästeerlebnis und zuverlässige Wartung bieten. Gewerbliche Käufer verlangen von Herstellern Projektunterstützung, individuelle Oberflächen und konsistente Qualitätsdokumentation. Dies begünstigt Lieferanten, die mit Designern und Betreibern zusammenarbeiten können, bevor die endgültige Armaturenspezifikation festgelegt wird.
Nach Vertriebskanal:
Einzelhandel dominiert das Volumen, B2B-Kanäle gewinnen an SpezifikationsmachtB2C- und Einzelhandelskanäle hielten 2025 einen Anteil von 81,5 % am regionalen Umsatz, während B2B und Direktbeschaffung bis 2031 voraussichtlich mit einer CAGR von 7,36 % wachsen werden. Der Einzelhandel bleibt der führende Weg, da viele Wohnkäufer eine hochwertige Armatur vor dem Kauf begutachten möchten. Größe, Oberfläche, Tiefe und Finish einer Badewanne lassen sich persönlich leichter beurteilen als anhand eines Standardkatalogbilds. Fachausstellungsräume bedienen einkommensstärkere Kunden, die Hilfe bei der Auswahl von Oberflächen und der Koordination eines Badezimmerdesigns benötigen. Baumärkte bedienen das größere Volumensegment. Diese Geschäfte bieten Käufern ein vertrauteres Kaufumfeld für Standardprodukte und Ersatzbedarf. Online-Kanäle sind auch in China und Indien nützlich, da detaillierte Spezifikationen und 3D-Tools die Unsicherheit bei Fernkäufen reduzieren können. Digitale Inhalte können einem Käufer helfen, Abmessungen zu verstehen, bevor er einen Ausstellungsraum besucht oder eine endgültige Bestellung aufgibt. Der Einzelhandelskanal bleibt wichtig, wo das physische Gefühl und die Verarbeitung eines Produkts Kaufentscheidungen beeinflussen.
Die Direktbeschaffung gewinnt bei Hotelgruppen, Bauträgern und Design-Build-Auftragnehmern an Bedeutung. Diese Käufer benötigen individuelle Größen, Projektpreise und Oberflächen, die Einzelhandelskanäle nicht immer bieten. Sie benötigen möglicherweise auch eine Produktlieferung, die auf einen Bau- oder Renovierungsplan abgestimmt ist. Vertragsverkaufsteams und Architektenspezifikationsunterstützung können Herstellern helfen, diese Aufträge zu gewinnen. Der Kompromiss ist ein längerer Verkaufszyklus und eine stärkere Konzentration auf projektbezogene Umsätze. Ein einzelnes Hotelprojekt kann eine bedeutende Bestellung generieren, kann aber auch den Lieferanten an Designgenehmigungen und Bauzeitpläne binden. LIXIL eröffnete 2025 sein 1.000 Quadratmeter großes Experience Centre in Hanoi und erweiterte damit ein regionales Ausstellungsraumformat, das Designprofis und Verbraucher mit seinem Produktsortiment verbindet. Kohler eröffnete im Mai 2025 ebenfalls einen Bali-Ausstellungsraum, um Wohn-, Hotel- und Villenkunden zu bedienen. Solche Standorte können sowohl die Einzelhandelskonsideration als auch die professionelle Spezifikation unterstützen, was die beiden Kanalmodelle enger miteinander verknüpft.
Geografische Analyse
China hielt 2025 einen Anteil von 42,5 % am regionalen Umsatz und ist damit der größte nationale Markt der Region. Reuters berichtete im Juni 2025, dass Goldman Sachs erwartete, dass Chinas jährliche Neuwohnungsnachfrage sich bei etwa 5 Millionen Einheiten einpendeln würde, verglichen mit dem Höchststand von 20 Millionen Einheiten im Jahr 2017. Dieses Umfeld verlagert die Nachfrage des Landes hin zu Wohnungsverbesserung, Renovierung, barrierefreien Produkten und Hydrotherapiemodellen. Die Veränderung ist wichtig, da diese Käufe stärker von Haushaltspräferenzen und bestehenden Wohnungen abhängen als von einem breiten Neubauvolumen. Hersteller werden eher durch Ersatz und Premium-Funktionen Wert schaffen als durch Neubauvolumina. Ein Produkt, das in einen bestehenden Raum passt und sichtbaren Komfort hinzufügt, kann in diesem Umfeld eine stärkere Position haben. Altersgerechte Upgrades sind eine weitere Nachfragequelle, da lokale Subventionen barrierefreie Wohnungsmodifikationen in Teilen des Landes unterstützen. Die Nachfragerichtung macht Einstiegsprodukte und kontrollierte Badefunktionen für Lieferanten, die Renovierungskäufer bedienen, relevanter.
Indien wird bis 2031 voraussichtlich mit einer CAGR von 8,41 % wachsen, der schnellsten Rate im asiatisch-pazifischen Badewannenmarkt. Hansgrohe gab im September 2025 bekannt, die Produktionskapazität in Indien zu vervierfachen, da die Verkäufe in China zurückgingen. Die Entscheidung zeigt, dass internationale Lieferanten Indien als dauerhaften Standort für Premium-Badezimmernachfrage und regionale Produktion betrachten. Sie signalisiert auch eine Lieferkettenanpassung an Wachstumsunterschiede zwischen den beiden Ländern. BRG Building Solutions berichtete im November 2025, dass die Verkäufe von Hydromassage- und Standardbadewannen im städtischen Indien stiegen. Die Nachfrage konzentriert sich auf Delhi, Mumbai, Bengaluru und Hyderabad, wo Luxuswohnungen und Spa-orientierter Konsum stärker vertreten sind. Diese Städte bieten Lieferanten eine besser definierte Gruppe von Verbrauchern und Projekten als ein breiter nationaler Markt. Sie geben Ausstellungsraum- und Händlernetzwerken auch eine Grundlage für gezielte Expansion. Produktverfügbarkeit, lokale Produktion und Premium-Projektspezifikationen können sich in diesen Metropolregionen gegenseitig verstärken.
Japan und Südkorea bilden ein Renovierungs- und Technologie-Cluster für den asiatisch-pazifischen Badewannenmarkt. Japans starke Teilrenovierungsaktivität unterstützt den Armaturenaustausch, während Südkoreas alternder Wohnungsbestand moderne Badezimmeraufrüstungen begünstigt. In beiden Ländern kann die Ersatzentscheidung mit Komfort, Wassersteuerung, Oberflächenqualität und der Benutzerfreundlichkeit eines vertrauten Raums verbunden sein. Australien ist ein wichtiger Design- und Wellnessmarkt, wo freistehende Badewannen und Hydrotherapiefunktionen in Premium-Küstenprojekten rund um Melbourne, Sydney und Brisbane verbreitet sind. Das Land veranschaulicht den Wert designorientierter Produkte in Wohnprojekten mit einer starken Lifestyle-Komponente. Südostasien bietet eine parallele Hotelchance in Vietnam, Indonesien, Thailand, Singapur und Bali. LIXIL eröffnete 2025 sein drittes indonesisches Experience Centre in Zentraljakarta und kündigte weitere Standorte in Medan, Surabaya und Bali an. Diese Standorte helfen, Premium-Sanitärprodukte einer wachsenden Gruppe von Wohn- und Hotelkunden näherzubringen. Die Teilregion kombiniert städtische Wohnaktivität, Luxustourismus und ein breiteres Interesse an Wellness-Einrichtungen. Sie ist daher ein bedeutendes Umfeld sowohl für Projektverkäufe als auch für Verbraucherausstellungsraumaktivitäten.
Wettbewerbslandschaft
Der asiatisch-pazifische Badewannenmarkt ist mäßig fragmentiert, da globale Premiummarken und chinesische Inlandslieferanten unterschiedliche Wertsegmente bedienen. Kohler, TOTO, LIXIL, Duravit und Jacuzzi konkurrieren durch Technologie, Premium-Oberflächen, Wellness-Funktionen und Ausstellungsraumerlebnisse. JOMOO Group, Arrow Home Group, SSWW und Appollo Bathroom konkurrieren direkter im mittleren Segment durch Preisgestaltung und regionale Verfügbarkeit. Eine Marktkonzentrationskenngröße kann nicht zugewiesen werden, da das bereitgestellte Material keine verifizierten, vergleichbaren Marktanteile für führende Lieferanten enthält.
Kohler nutzte seine 2025 Asia-Pacific Distributor Conference in Bangkok, um wellness-integriertes Baden, Hydrotherapie und Premium-Oberflächen zu priorisieren. LIXIL eröffnete 2025 Experience Centres in Hanoi und Zentraljakarta und stärkte damit seine Erlebniseinzelhandelsstrategie. Diese Zentren bringen Produkte zu Verbrauchern, Designern und Projektentscheidungsträgern. LIXIL ging im April 2025 auch eine Partnerschaft mit American Bath Group ein, die es dem Unternehmen ermöglicht, Entwicklungskapital auf seine APAC-orientierte Roadmap zu konzentrieren. Diese Maßnahmen zeigen, dass führende Unternehmen sowohl in Produktkompetenz als auch in Verbraucherzugang investieren.
Barrierefreies und altersgerechtes Baden bleibt ein offener Wettbewerbsbereich im asiatisch-pazifischen Badewannenmarkt. Haier Smart Health führte 2025 eine IoT-fähige Einstiegsbadewanne mit Bewohnerüberwachung, Notfallalarmen und niedrigschwelligem Einstieg ein. Diese Kategorie kann spezialisierte Entwässerung, Ozonsterilisierung, Notfallverkabelung und leicht zugängliche Türen erfordern. Intelligente Steuerungen erhöhen auch die Bedeutung einer zuverlässigen Wasser- und Temperaturregelung. Lieferanten mit glaubwürdiger Installationsunterstützung, Wellness-Funktionen und Barrierefreiheitskompetenz sind besser positioniert, um diese sich entwickelnde Kategorie zu bedienen.
Marktführer in der asiatisch-pazifischen Badewannenbranche
-
Kohler Co.
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, S.A.
-
Duravit AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Badewannenmarkt Unternehmen in diesem Bericht
- Kohler Co.
- TOTO LTD.
- LIXIL Corporation
- Roca Sanitario, S.A.
- Duravit AG
- Jacuzzi Brands LLC
- Villeroy & Boch AG
- RAK Ceramics PJSC
- American Standard Brands
- Hansgrohe SE
- Huida Sanitary Ware Co., Ltd.
- Hindware Homes Limited
- Porcelanosa Group
- Appollo Bathroom Co., Ltd.
- T&W Sanitary Ware Co., Ltd.
- Arrow Home Group Co., Ltd.
- JOMOO Group
- SSWW Sanitary Ware Co., Ltd.
- CERA Sanitaryware Limited
- Jaquar and Company Private Limited
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Badewannenmarkt
- September 2025: Hansgrohe SE gab Pläne bekannt, seine Fertigungskapazität in Indien zu vervierfachen, um das expandierende Premium-Wohnsegment des Landes als Alternative zu einem sich verlangsamenden Premiummarkt in China anzusprechen.
- Juni 2025: Kohler hielt seine 2025 Asia-Pacific Distributor Conference im Rosewood Bangkok ab und präsentierte wellness-integriertes Baden, Hydrotherapie und Premium-Oberflächenoptionen, darunter Vibrant Brushed Rose Gold und Vibrant Brushed Titanium.
- Mai 2025: Kohler eröffnete einen neuen Bali-Ausstellungsraum über den Vertriebspartner PT. Gastro Gizi Sarana am Sunset Road, Kuta, mit Fokus auf die Wohn-, Hotel- und Villensegmente.
Berichtsumfang des asiatisch-pazifischen Badewannenmarkts
Segmentierungsübersicht
| Freistehende Badewannen |
| Alkoven-Badewannen |
| Eingelassene Badewannen |
| Eckbadewannen |
| Einstiegsbadewannen |
| Whirlpool-Badewannen |
| Sonstige Produkttypen |
| Acryl |
| Fiberglas |
| Gusseisen |
| Porzellanemaillierter Stahl |
| Solid-Surface-Materialien und Steinresin |
| Kultivierter Marmor |
| Keramik und sonstige Materialien |
| Wohnbereich | |
| Gewerbe | Hotels und Resorts |
| Spas und Wellness-Center | |
| Gesundheitswesen und Seniorenwohnen | |
| Fitnessstudios und sonstige gewerbliche Einrichtungen |
| B2C/Einzelhandel | Baumärkte und Heimwerkermärkte |
| Facheinzelhandelsgeschäfte | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B/Direktvertrieb vom Hersteller |
| Indien |
| China |
| Japan |
| Australien |
| Südkorea |
| Südostasien |
| Übriges Asien-Pazifik |
| Nach Produkttyp | Freistehende Badewannen | |
| Alkoven-Badewannen | ||
| Eingelassene Badewannen | ||
| Eckbadewannen | ||
| Einstiegsbadewannen | ||
| Whirlpool-Badewannen | ||
| Sonstige Produkttypen | ||
| Nach Material | Acryl | |
| Fiberglas | ||
| Gusseisen | ||
| Porzellanemaillierter Stahl | ||
| Solid-Surface-Materialien und Steinresin | ||
| Kultivierter Marmor | ||
| Keramik und sonstige Materialien | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | Hotels und Resorts | |
| Spas und Wellness-Center | ||
| Gesundheitswesen und Seniorenwohnen | ||
| Fitnessstudios und sonstige gewerbliche Einrichtungen | ||
| Nach Vertriebskanal | B2C/Einzelhandel | Baumärkte und Heimwerkermärkte |
| Facheinzelhandelsgeschäfte | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B/Direktvertrieb vom Hersteller | ||
| Nach Geografie | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriges Asien-Pazifik | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der asiatisch-pazifische Badewannenmarkt bis 2031 erreichen?
Der asiatisch-pazifische Badewannenmarkt wird bis 2031 voraussichtlich 4,64 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 6,20 % wachsen.
Welcher Badewannenprodukttyp wächst in Asien-Pazifik am schnellsten?
Freistehende Badewannen werden bis 2031 voraussichtlich mit einer CAGR von 8,11 % wachsen, gestützt durch Luxuswohn- und Hotelnachfrage.
Welches Badewannenmaterial führt die regionale Nachfrage an?
Acryl führte 2025 mit einem Anteil von 41,8 %, da sein geringeres Gewicht dazu beiträgt, Versand- und Installationskosten zu senken.
Warum ist Indien für Badewannenlieferanten wichtig?
Indien wird bis 2031 voraussichtlich mit einer CAGR von 8,41 % wachsen, und Hansgrohe gab 2025 Pläne bekannt, die Produktionskapazität im Land zu vervierfachen.
Was treibt die gewerbliche Badewannennachfrage in Asien-Pazifik an?
Hotels, Resorts, Spas, Gesundheitseinrichtungen und Seniorenwohnprojekte stützen die gewerbliche Nachfrage, die bis 2031 voraussichtlich mit einer CAGR von 7,75 % wachsen wird.