
Marktgröße und Marktanteil für künstliche Iris
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
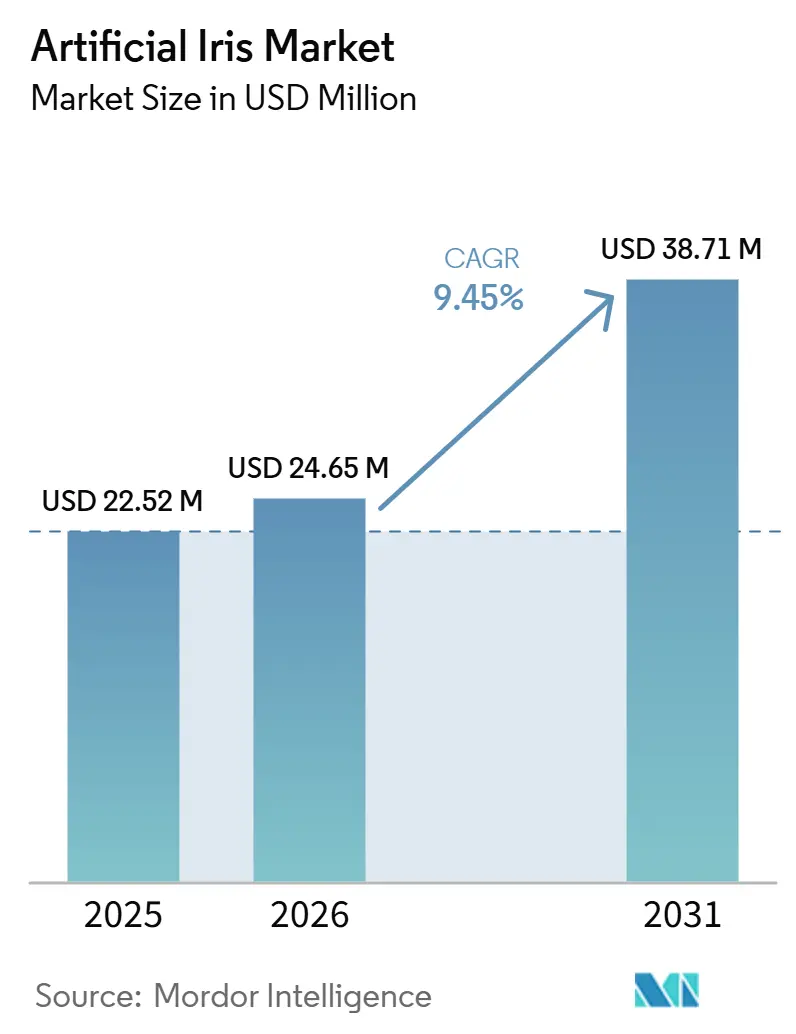
| Marktgröße (2026) | 24.65 Millionen US-Dollar |
| Marktgröße (2031) | 38.71 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 9.45 % |
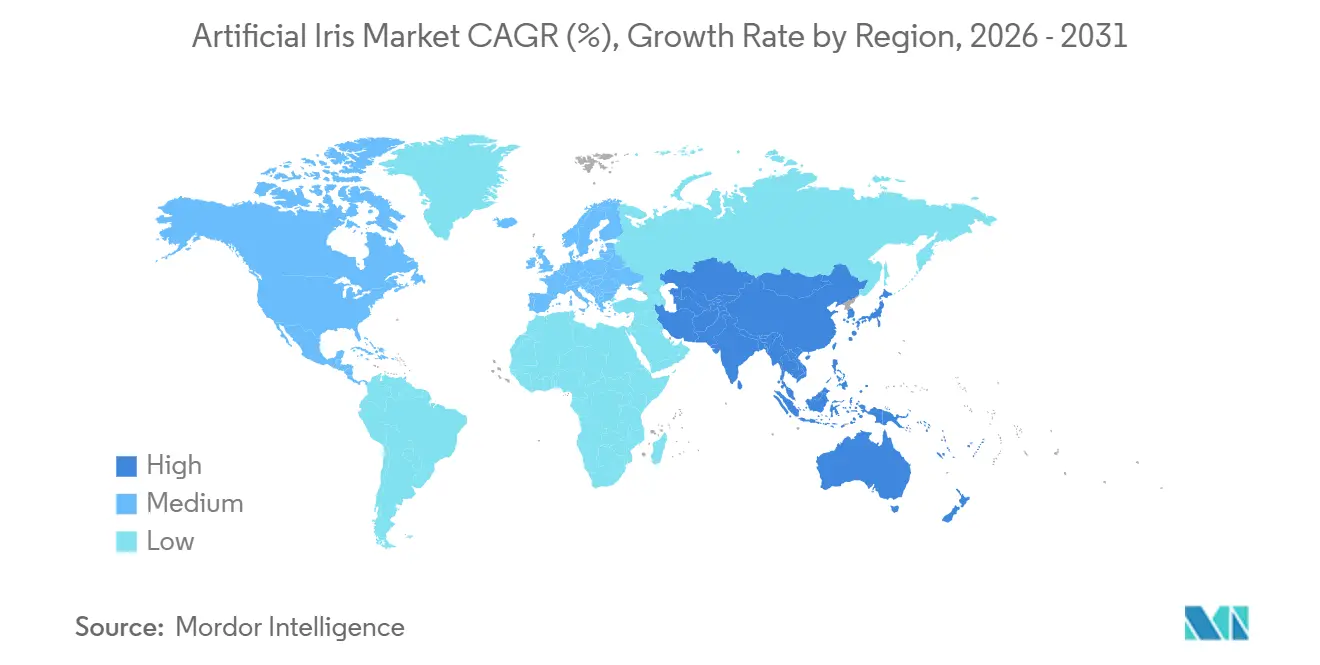
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
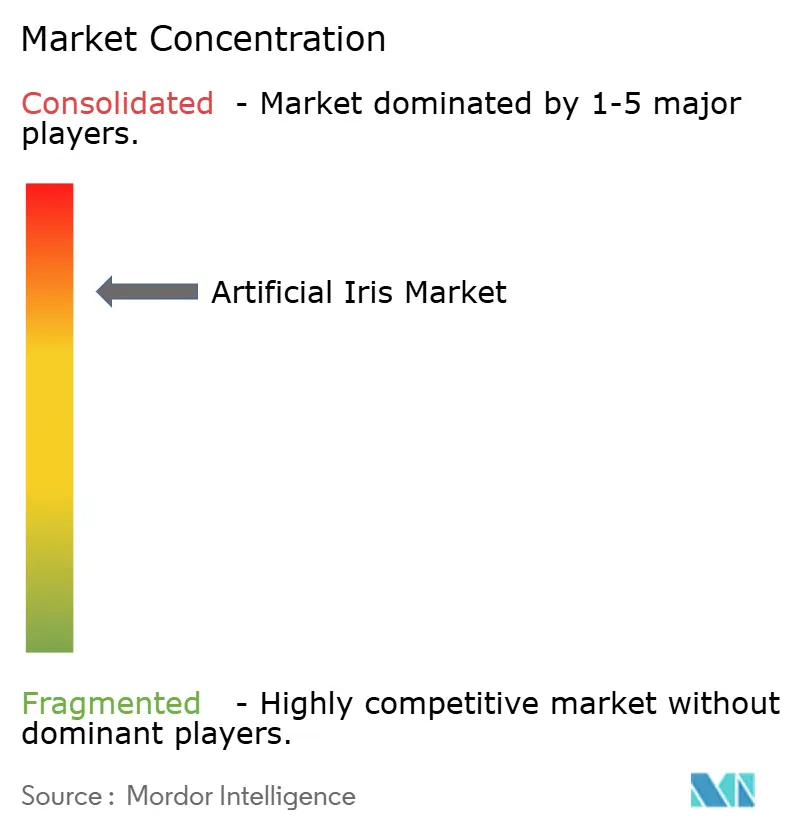
| Marktkonzentration | Hoch |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für künstliche Iris von Mordor Intelligence
Die Marktgröße für künstliche Iris wird voraussichtlich von 22,52 Millionen USD im Jahr 2025 auf 24,65 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 9,45 % über 2026–2031 einen Wert von 38,71 Millionen USD erreichen.
Der Markt für künstliche Iris wird durch eine breitere klinische Anerkennung von angeborenen, traumatischen und operationsbedingten Irisdefekten gestützt. Ophthalmologische Abteilungen in Krankenhäusern beschaffen zunehmend rekonstruktive Geräte, die sowohl die Sehfunktion als auch das Erscheinungsbild wiederherstellen. Individuelle Geräteplattformen machen patientenspezifische Behandlungen innerhalb spezialisierter Versorgungspfade zugänglicher. Katarakt-, Glaukom- und perforierende Keratoplastik-Eingriffe können das Irisgewebe schädigen und einen sekundären Patientenpool für den Markt für künstliche Iris schaffen. Standardisierte klinische Leitlinien und eine verbesserte Facharztausbildung werden voraussichtlich die Variabilität bei der Beurteilung und Behandlung geeigneter Patienten in den Zentren verringern.
Wichtigste Erkenntnisse des Berichts
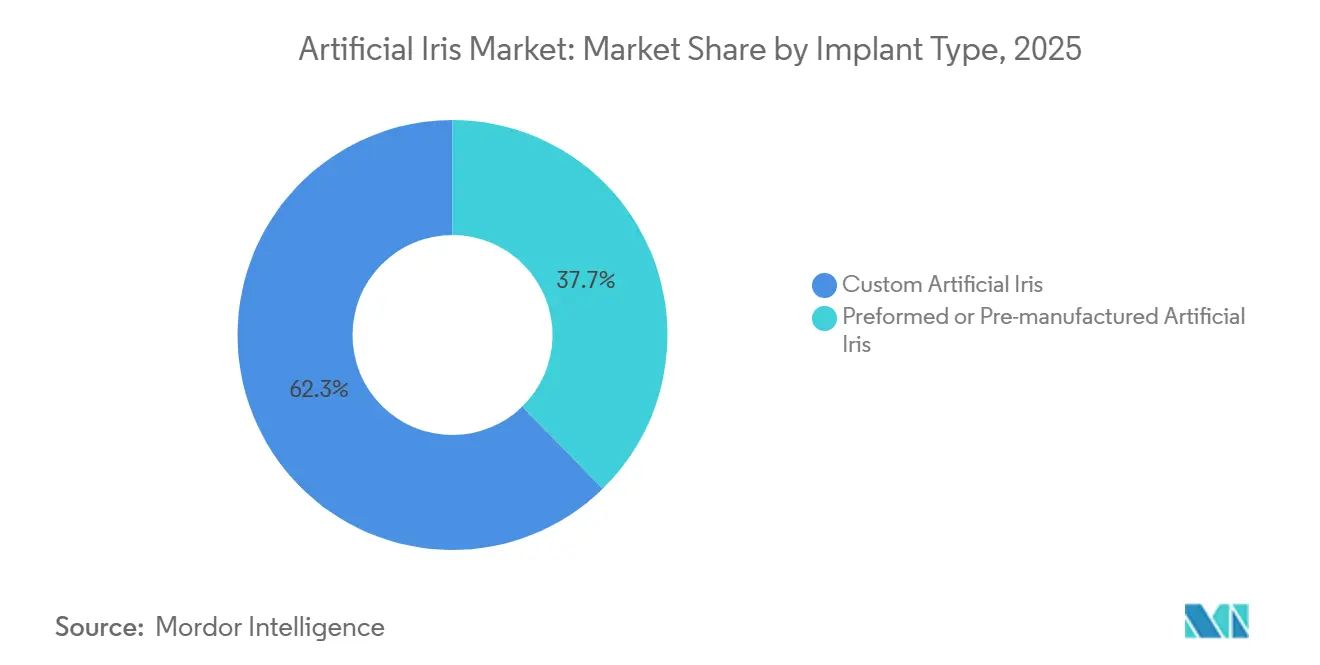
- Nach Implantattyp hielten individuelle Geräte für künstliche Iris im Jahr 2025 einen Anteil von 62,31 % am globalen Umsatz und werden bis 2031 voraussichtlich eine CAGR von 11,58 % aufweisen.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 44,24 % der Marktgröße für künstliche Iris auf kongenitale Aniridie, während für die kosmetische Korrektur bis 2031 ein CAGR-Wachstum von 12,22 % prognostiziert wird.
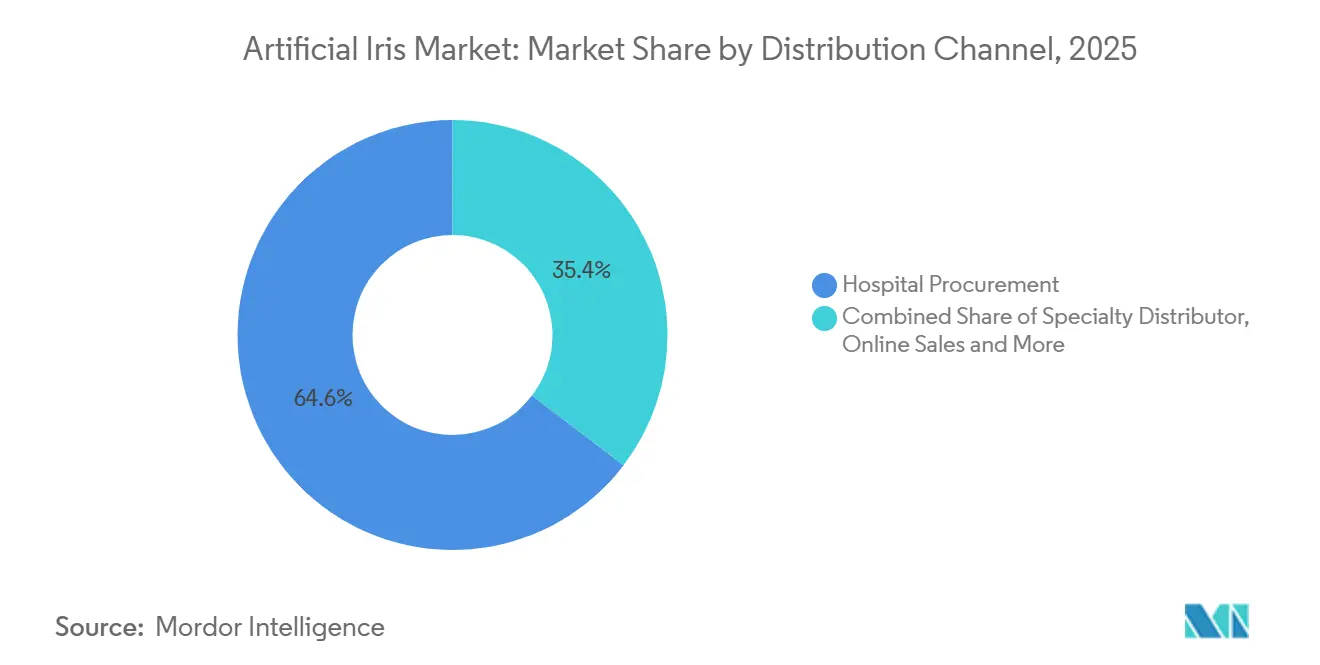
- Nach Vertriebskanal hielten Krankenhausversorgungsgeschäfte im Jahr 2025 einen Umsatzanteil von 64,65 %, während für Online-Vertriebskanäle bis 2031 ein CAGR-Wachstum von 12,95 % prognostiziert wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,61 % am globalen Umsatz, während für den Asien-Pazifik-Raum bis 2031 ein CAGR-Wachstum von 11,25 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von kongenitaler Aniridie und traumatischen Irisdefekten | +2.1% | Global | Langfristig (≥ 4 Jahre) |
| FDA- und CE-Kennzeichnungszugang erweitert die klinische Akzeptanz | +1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Präferenz für faltbare, minimal-invasive Rekonstruktion | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach ästhetischer und funktioneller Wiederherstellung | +1.0% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Digitale Farbanpassung und verteilte individuelle Fertigung | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Integration von Irisimplantaten mit bildgeführter chirurgischer Planung | +0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von kongenitaler Aniridie und traumatischen Irisdefekten
Die kongenitale Aniridie betrifft weltweit schätzungsweise 1 von 40.000 bis 1 von 100.000 Geburten. Mehr als 50 % der betroffenen Patienten entwickeln ein sekundäres Glaukom, während Linsentrübungen bei 50 % bis 90 % der Fälle auftreten. Nystagmus kann bis zu 95 % der Fälle begleiten, und die mit Aniridie assoziierte Keratopathie betrifft 70 % bis 80 % der Patienten. Die Kombination dieser Erkrankungen bedeutet, dass viele Patienten wiederholte Beurteilungen statt eines einzigen gerätebezogenen Besuchs benötigen. Krankenhäuser müssen die Hornhautgesundheit, das Glaukomrisiko, das verbleibende Irisgewebe, den Linsenstatus und die erwartete Fixierungsmethode vor der Rekonstruktion beurteilen. Diese klinischen Anforderungen machen eine koordinierte Versorgung über die Bereiche Vordersegment, Glaukom, Hornhaut und Sehrehabilitation hinweg wichtig. Der Markt für künstliche Iris bedient auch Patienten mit Irisschäden nach Kataraktextraktion, Glaukomdrainageimplantation oder perforierender Keratoplastik, auch wenn diese nicht in den Prävalenzstatistiken für kongenitale Erkrankungen erfasst sind. Solche Schäden können während der Behandlung einer anderen schwerwiegenden Augenerkrankung auftreten und erst nach dem primären Eingriff offensichtlich werden. Eine chinesische klinische Fallserie aus dem Jahr 2025 bestand hauptsächlich aus Patienten mit traumatischen Ursachen, was die Bedeutung dieses nicht-kongenitalen Versorgungswegs unterstreicht.
FDA- und CE-Kennzeichnungszugang erweitert die klinische Akzeptanz
Der CPT-Code der Kategorie I 66683 trat am 1. Januar 2025 in Kraft und ersetzte die früheren Kategorie-III-Codes 0616T bis 0618T für Irisprothesenverfahren[1]Amerikanische Akademie für Augenheilkunde, "Neu für 2025: CPT-Codes 92137 für OCTA und 66683 für Irisprothese," EyeNet, aao.org. Die Kodierungsänderung gibt Klinikern einen klareren Rahmen für die Dokumentation medizinisch indizierter Implantationen. Sie trennt die medizinisch notwendige Rekonstruktion von Kodierungsregelungen, die üblicherweise mit neuen Verfahren verbunden sind. Die Änderung kann die administrative Konsistenz für geeignete Verfahren verbessern, obwohl die Kostenträgerpolitik nach wie vor je nach Plan und Patientengruppe variiert. Einige private Krankenversicherungen betrachteten das Gerät im Jahr 2025 weiterhin als experimentell, was die Behandlungsgenehmigung verzögern kann. Die Dokumentation funktioneller Symptome, früherer Behandlungen, Irisverlusts und des beabsichtigten rekonstruktiven Zwecks bleibt bei diesen Überprüfungen wichtig. HumanOptics erhielt die CE-Kennzeichnungsverfügbarkeit der ARTIFICIALIRIS-Plattform durch die Zertifizierung gemäß der Medizinprodukteverordnung im Jahr 2025 aufrecht. Diese regulatorische Kontinuität unterstützt den Versorgungszugang in europäischen Versorgungseinrichtungen und erhöht die Evidenz- und Compliance-Anforderungen für potenzielle Wettbewerber im Markt für künstliche Iris.
Präferenz für faltbare, minimal-invasive Rekonstruktion
Faltbare Silikon-Irisprothesen können durch Inzisionen von nur 2,5 mm mit einem Injektor implantiert werden. Dieser Ansatz vermeidet die größeren Öffnungen, die für starre PMMA-basierte Geräte im Allgemeinen erforderlich sind. Er gibt Chirurgen auch eine praktische Option, wenn die Minimierung der Wundgröße in einem bereits kompromittierten Auge wichtig ist. Eine klinische Studie aus dem Jahr 2025 berichtete von einer Reduktion der mittleren Photophobie-Scores von 8,50 auf 4,50 nach einer Implantation einer künstlichen Iris mit minimalem Schnitt, ohne intraoperative Komplikationen in der Studiengruppe. Kleinere Inzisionen können Hornhauttraumata, postoperativen Astigmatismus und die Erholungszeit reduzieren. Die Technik kann besonders relevant für Patienten sein, die eine frühere Hornhautoperation oder eine gleichzeitige Vordersegmentpathologie haben. Der Expertenkonsens von 2026 empfahl das FIBER FREE-Modell für die Kapselsackplatzierung und die WITH FIBER-Variante für Fälle, die eine Nahtfixierung erfordern. Diese modellspezifischen Empfehlungen geben Chirurgen eine klarere Grundlage für die Geräteauswahl vor dem Betreten des Operationssaals. Diese Verfahrensunterschiede können Chirurgen dabei helfen, die Rekonstruktion mit künstlicher Iris in komplexe Fälle zu integrieren, die auch skleralfixierte Intraokularlinsen erfordern.
Digitale Farbanpassung und verteilte individuelle Fertigung
Die auf digitaler Fotografie basierende Farbanpassung ermöglicht es Herstellern, Irisfarbvariationen und heterochromatische Muster aus einem Patientenfoto zu reproduzieren. Der Prozess wandelt die Individualisierung von einer handwerklichen Einzeltätigkeit in einen strukturierteren klinischen und fertigungstechnischen Arbeitsablauf um. Er gibt Chirurgen auch eine visuelle Referenz, die mit Patienten vor Beginn der Geräteproduktion besprochen werden kann. Die individuelle Fertigung erfordert typischerweise 4 bis 8 Wochen, was die Verwendung in dringenden Fällen einschränken kann. HumanOptics führte 2026 ARTIFICIALIRIS SELECT mit 9 vordefinierten Mehrfarbkombinationen in den Optionen BRAUN, BLAU und GRÜN in den Abstufungen HELL, MITTEL und DUNKEL ein. Das Standardangebot kann die individuelle Produktionsverzögerung für geeignete Patienten beseitigen. Es kann besonders nützlich für Traumazentren, pädiatrische Einheiten und Einrichtungen sein, die mit schwierigen Gerätelogistiken konfrontiert sind. HumanOptics berichtete, dass 70 % der Patienten eine bedeutsame Verbesserung der Lichtempfindlichkeit und Blendung erlebten, während 70 % mit den ästhetischen Ergebnissen zufrieden oder sehr zufrieden waren. Da Standardoptionen eine breitere Akzeptanz gewinnen, müssen Gerätehersteller im Markt für künstliche Iris festlegen, wann individuelle Farbtreue einen bedeutsamen klinischen oder patientenberichteten Vorteil erzeugt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implantat- und Verfahrenskosten bei inkonsistenter Erstattung | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Komplexe Implantation und Lernkurve des Chirurgen | -1.2% | Asien-Pazifik und Rest der Welt | Mittelfristig (2–4 Jahre) |
| Begrenzte Langzeitevidenz für neue Materialien und hybride Geräte | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Anatomische Variabilität erhöht das Risiko bei Größenbestimmung, Zentrierung und Revision | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implantat- und Verfahrenskosten bei inkonsistenter Erstattung
Die Kosten einer Irisprothese allein übersteigen typischerweise 1.000 USD. Die Gesamtbehandlungskosten umfassen auch die Nutzung der Einrichtung, die Zeit des Chirurgen, die Anästhesie und die postoperative Überwachung. Patienten können auch mit den Kosten für die Behandlung von Glaukom, Hornhauterkrankungen oder Linsenkomplikationen konfrontiert sein, die dasselbe Auge betreffen. Diese Kostenstruktur stellt die Behandlung für viele Patienten in nicht versicherten oder unzureichend erstatteten Umgebungen außerhalb des erschwinglichen Bereichs. Private Krankenversicherungen verlangen häufig eine Vorabgenehmigung, und eine unvollständige klinische Dokumentation kann den Zugang verzögern. Diese Verzögerungen können besonders schwierig sein, wenn Photophobie, Blendung oder Sehstörungen die täglichen Aktivitäten beeinträchtigen. Nordamerika und Westeuropa verfügen über strukturierte Erstattungswege, bieten jedoch keine konsistente Abdeckung in jedem Fall. In Südostasien, Lateinamerika und dem Nahen Osten kann die Selbstzahlung den Markt für künstliche Iris auf einkommensstärkere Patienten beschränken, die Zugang zu tertiärer Privatversorgung haben.
Komplexe Implantation und Lernkurve des Chirurgen
Die Implantation einer künstlichen Iris erfordert von Chirurgen die Wahl zwischen Kapselsack-, Ziliarsulkus- und skleraler Nahtfixierungsansätzen. Das Verfahren erfordert auch eine genaue Größenbestimmung, die Zentrierung der Pupillenöffnung auf der Sehachse und die Behandlung anderer Augenerkrankungen. Viele Augen haben gleichzeitig Glaukomdrainageimplantate, Hornhauttransplantate oder skleralfixierte Intraokularlinsen. Diese Merkmale machen präoperative Bildgebung, Geräteplanung und intraoperatives Urteilsvermögen zu zentralen Elementen einer sicheren Rekonstruktion. Der Expertenkonsens von 2026 verlangt eine formale Ausbildung und Zertifizierung, bevor Chirurgen den Eingriff durchführen, und empfiehlt Übungen vor klinischen Fällen. Eine retrospektive Serie von Explantationen kosmetischer Irisimplantate berichtete von erhöhtem Augeninnendruck oder glaukomatöser Neuropathie bei 90 % der Patienten, und kein Patient erzielte bis zum 3. Jahr nach der Implantation eines Glaukomdrainageimplantats einen vollständigen chirurgischen Erfolg. Diese Evidenz unterstreicht die Notwendigkeit einer sorgfältigen Fallauswahl und ausgebildeter chirurgischer Teams. Der begrenzte Zugang zu einer solchen Ausbildung in Südasien, Südostasien und Subsahara-Afrika beschränkt Eingriffe auf eine kleine Anzahl tertiärer Überweisungszentren und schränkt die Expansion des Marktes für künstliche Iris ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Implantattyp:
Individuelle Konfigurationen definieren klinische und kommerzielle DifferenzierungIndividuelle künstliche Irisgeräte hielten im Jahr 2025 einen Marktanteil von 62,31 % am Markt für künstliche Iris. Diese Position spiegelt die Notwendigkeit wider, einzigartige Irismorphologie, partielles Restgewebe, unregelmäßige Pupillenanatomie und individualisierte Farbmuster bei medizinisch indizierter Rekonstruktion zu berücksichtigen. Sie spiegelt auch die Bedeutung der Wiederherstellung einer funktionellen Pupillenöffnung wider, wenn Blendung und Lichtempfindlichkeit den täglichen Sehkomfort eines Patienten beeinträchtigen. Individualisierte Geräte werden aus pigmentiertem, medizinischem, faltbarem Silikon hergestellt und können detaillierte Farbvariationen und heterochromatische Muster reproduzieren. Sie ermöglichen es dem Chirurgen, ein Implantat auszuwählen, das mit der verbleibenden Anatomie zusammenarbeiten soll, anstatt ein generisches visuelles Design zu verwenden. Diese Auswahl kann besonders wichtig sein, wenn der Irisverlust unvollständig, asymmetrisch oder mit Linsen- und Hornhauterkrankungen kombiniert ist. Der Konsens von 2026 unterstützte das patientenangepasste Design für elektive Rekonstruktionen und legte 6 evidenzbasierte Empfehlungen für Geräteauswahl, Beurteilung und Nachsorge fest.
Vorgeformte Geräte repräsentierten im Jahr 2025 einen kleineren Anteil des Marktes für künstliche Iris. Ihre Bedeutung wächst, da dringende, traumatische und pädiatrische Fälle möglicherweise keine 4 bis 8 Wochen dauernde individuelle Fertigungszeit erlauben. ARTIFICIALIRIS SELECT bietet 9 Standardfarben für den sofortigen Versand in geeigneten Fällen und bietet eine definierte Option für Fälle, in denen Zeit und Zugang wichtig sind. Individuelle Geräte bleiben relevant für elektive Rekonstruktionen, bei denen eine genaue Farbanpassung, die verbleibende Iriskonfiguration und die Patientenerwartungen eine stärkere Individualisierung erfordern. Der längere Planungszeitraum ist praktischer, wenn der Chirurg die Implantation aufschieben kann, bis sich das Auge nach einer früheren Behandlung stabilisiert hat. Standard- und individuelle Konfigurationen dienen daher unterschiedlichen klinischen Situationen, anstatt einfach günstigere und teurere Alternativen darzustellen.


Nach Anwendung:
Kongenitale Aniridie als Anker, kosmetische Korrektur als WachstumsgrenzeDie kongenitale Aniridie entfiel im Jahr 2025 auf 44,24 % der Marktgröße für künstliche Iris. Das Segment ist der klinische und regulatorische Referenzpunkt für medizinisch indizierte Irisrekonstruktion. Mehr als 50 % der Patienten entwickeln ein sekundäres Glaukom, während die mit Aniridie assoziierte Keratopathie 70 % bis 80 % betrifft und Linsentrübungen bei 50 % bis 90 % auftreten. Diese Patienten benötigen möglicherweise Versorgung über mehrere Jahre, mehrere ophthalmologische Fachgebiete, wechselnde Krankheitsschwere und sorgfältig zeitlich abgestimmte rekonstruktive Entscheidungen. Ihr klinischer Verlauf kann kompliziert sein, wenn Glaukom, Hornhauterkrankungen, Linsentrübung und Bedürfnisse der Sehrehabilitation gleichzeitig auftreten. Das systemische Profil kann weitere Planungsanforderungen hinzufügen, da ein Register von 337 Patienten systemische Erkrankungen in 46 % der Fälle fand, darunter Adipositas bei 8,6 %, Schilddrüsenerkrankungen bei 8,3 % und Bluthochdruck bei 7,7 %.
Die kosmetische Korrektur wird bis 2031 voraussichtlich eine CAGR von 12,22 % verzeichnen. Das Interesse an einer elektiven Augenfarbenänderung nimmt in ostasiatischen Märkten und durch ein breiteres kosmetisches Bewusstsein zu, aber der Behandlungsweg unterscheidet sich grundlegend von der medizinischen Rekonstruktion. Kein kosmetisches Irisimplantat hat eine FDA-Zulassung oder ein CE-Kennzeichen. Die Amerikanische Akademie für Augenheilkunde warnte 2024 vor kosmetischen Irisimplantaten aufgrund von Glaukom-, Katarakt- und Hornhautdekompensationsrisiken, und eine klinische Serie zitierte Glaukom bei 40 % der Augen mit kosmetischen Implantaten. Traumatische und chirurgische Defekte stellen das größte jährliche klinische Fallvolumen dar, aber historische epidemiologische Aufzeichnungen haben diese Patienten nicht immer als eigenständige Population erfasst. Eine Studie aus dem Jahr 2026 mit 15 aphakischen Aniridie-Patienten berichtete von einer verbesserten korrigierten Fernvisus bei 87 % der Fälle nach Verwendung der REPER-Intraokularlinse mit künstlicher Iris[2]Asaf Achiron et al., "Reper-Intraokularlinse mit künstlicher Iris: Präsentation und Ergebnisse bei Patienten mit signifikanten Irisdefekten und Aphakie," Indian Journal of Ophthalmology, doi.org.
Nach Vertriebskanal:
Krankenhausversorgungsgeschäfte dominieren das Volumen, während die digitale Bestellung an Bedeutung gewinntKrankenhausversorgungsgeschäfte hielten im Jahr 2025 einen Umsatzanteil von 64,65 %. Der Eingriff erfordert sterile Operationssäle, mikrochirurgische Instrumente, Anästhesieunterstützung und multidisziplinäre perioperative Teams. Akademische medizinische Zentren und ophthalmologische Krankenhäuser mit hohem Patientenaufkommen sind daher zentrale Beschaffungspunkte für den Markt für künstliche Iris. Die formelle Zertifizierung von Chirurgen stärkt das Krankenhausumfeld zusätzlich als primären Implantationsort. Krankenhäuser können die erweiterte Versorgung koordinieren, die Patienten mit Glaukom, Hornhauterkrankungen, komplexen Linsenzuständen oder einer Vorgeschichte früherer Augenoperationen benötigen. Sie bieten auch ein Umfeld, in dem Chirurgen die Irisrekonstruktion bei klinischer Eignung mit anderen Eingriffen am vorderen Augensegment kombinieren können.
Für Online-Vertriebskanäle wird bis 2031 ein CAGR-Wachstum von 12,95 % prognostiziert. Die digitale Bestellung kann die Auftragsabwicklung, Bestandsplanung und Händlerkommunikation für Spezialgeräte vereinfachen und dabei die Rückverfolgbarkeit der Produkte gewährleisten. Corza Medical startete im November 2025 ein Kundenportal für Augenpflegefachleute, was den Einsatz digitaler Beschaffungstools im Vertrieb ophthalmologischer Geräte widerspiegelt[3]Corza Medical, "Corza Medical startet Kundenportal zur Verbesserung der digitalen Bestellerfahrung für Augenpflegefachleute," Corza Medical, corza.com. Fachhändler bleiben dort wichtig, wo die zentralisierte Krankenhausbeschaffung fragmentiert ist, da sie Bestellung, Lieferung, klinische Koordination und Kommunikation zwischen Hersteller und chirurgischem Team unterstützen können. Ihre Rolle ist besonders relevant für Zentren mit geringem Patientenaufkommen, die möglicherweise kein dediziertes Lager für spezialisierte Irisgeräte unterhalten. Die direkte Versorgung vom Hersteller zur Klinik bleibt kleiner, hilft jedoch dabei, Facharztpraxen außerhalb großer Krankenhaussysteme zu erreichen.

Geografische Analyse
Markt für künstliche Iris in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 38,61 % am globalen Umsatz. Die Vereinigten Staaten stützen diese Position durch die von der FDA zugelassene CUSTOMFLEX ARTIFICIALIRIS sowie ein Netzwerk hochvolumiger ophthalmologischer Zentren, die komplexe Rekonstruktionen des vorderen Augenabschnitts durchführen können. Der im Jahr 2025 eingeführte CPT-Code der Kategorie I für die Implantation einer Irisprothese schuf für Ärzte einen klareren Kodierungsweg für geeignete Eingriffe. VEO Ophthalmics stellt in den Vereinigten Staaten einen spezialisierten Vertriebskanal bereit und unterstützt den Zugang zu Chirurgen und Krankenhausabnehmern. Kanada stützt sich auf Einzelfallentscheidungen zur Kostenübernahme durch die provinziellen Gesundheitsbehörden, während Mexiko weitgehend ein privat finanziertes Umfeld bleibt, das auf die tertiäre Versorgung in städtischen Ballungsräumen ausgerichtet ist.
Markt für künstliche Iris in Europa
Europa ist die zweitgrößte regionale Marktregion für künstliche Iris. Deutschland, das Vereinigte Königreich und Frankreich verfügen über eine hohe Konzentration spezialisierter Zentren für den vorderen Augenabschnitt mit den chirurgischen Geräten und Überweisungsstrukturen, die für diese Eingriffe erforderlich sind. HumanOptics erhielt im Jahr 2025 die Zertifizierung gemäß der Medizinprodukteverordnung und sicherte damit die Verfügbarkeit der ARTIFICIALIRIS in den Mitgliedstaaten der Europäischen Union. Das Homburger Aniridie-Register in Deutschland umfasste 337 Patienten und lieferte genetische sowie systemische klinische Erkenntnisse, die in der Versorgungsplanung genutzt werden. Spanien, Italien, die Niederlande, die Türkei und Polen zeigen eine wachsende oder beginnende Akzeptanz, da die Ausbildung in faltbaren Irisprothesen mehr chirurgische Zentren und Überweisungsnetzwerke erreicht.
Markt für künstliche Iris in APAC, LATAM und MEA
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 11,25 % wachsen. China wird durch die erste von Fachleuten begutachtete klinische Bewertung an einer chinesischen Patientenpopulation gestützt, die im August 2025 veröffentlicht wurde und signifikante Reduktionen bei Photophobie- und Erscheinungsbild-Defizit-Scores berichtete. Die Ergebnisse liefern eine lokale klinische Referenz für chirurgische Teams, Ausbildungsorganisationen und Kostenträger, die den Eingriff in Betracht ziehen. Japan verfügt über eine alternde Bevölkerung und ein dichtes Netzwerk ISO-zertifizierter ophthalmologischer Operationszentren, während Indien eine erhebliche Nachfrage aufweist, die mit Augentraumata zusammenhängt, jedoch mit Kosten- und Kapazitätsengpässen bei Spezialisten konfrontiert ist. Das Potenzial Indiens konzentriert sich auf private Krankenhäuser in Ballungsräumen, in denen fortgeschrittene Expertise im Bereich des vorderen Augenabschnitts verfügbar ist. Lateinamerika, der Nahe Osten und Afrika sind kleinere Märkte, in denen die Akzeptanz von der Abdeckung durch Distributoren, ophthalmologischen Überweisungszentren und der Fähigkeit zur Unterstützung komplexer Nachsorge abhängen wird.

Wettbewerbslandschaft
Der Markt für künstliche Iris ist stark konzentriert, wobei HumanOptics Holding AG die stärkste regulatorische Position innehat. Das Unternehmen verfügt über FDA- und CE-Kennzeichnungszugang für seine ARTIFICIALIRIS-Plattform und erhielt 2025 die Zertifizierung gemäß der Medizinprodukteverordnung aufrecht. Mehr als 7.500 Patienten haben weltweit ARTIFICIALIRIS-Implantate von HumanOptics erhalten. Der Aufbau einer vergleichbaren regulatorischen Zulassung, klinischen Evidenz und Fachunterstützung erfordert erhebliche Zeit und Investitionen. Ein neuer Marktteilnehmer muss auch die Produktleistung in komplexen Augen nachweisen und eine Ausbildung anbieten, die Chirurgen Vertrauen in die Geräteauswahl und Implantation gibt. Erstattungsnachweise und Chirurgenausbildung stärken auch die Position von Lieferanten mit etablierter klinischer Unterstützung.
Morcher GmbH bedient einen spezifischen Bedarf mit seiner schwarzen Diaphragma-Intraokularlinse für den kombinierten Iris- und Linsenersatz bei aphakischen Patienten. Eine 11-Jahres-Ergebnisserie, die 2024 veröffentlicht wurde, berichtete von langfristiger Stabilität für die skleralfixierte Aniridie-Intraokularlinse von Morcher. REPER-NN LTD bedient ein preissensibleres Segment in Osteuropa und dem Nahen Osten mit seiner Acryl-Iris-Intraokularlinsen-Hybridlösung, und seine Patientenserie von 2026 berichtete von einer verbesserten korrigierten Fernvisus bei 87 % von 15 aphakischen Aniridie-Patienten. Diese Lieferanten bedienen unterschiedliche klinische Konfigurationen, aber HumanOptics bleibt der Referenzlieferant im Markt für künstliche Iris für individuelle, faltbare Geräte. Das Vorhandensein alternativer Iris-Linsen-Designs erweitert die klinischen Optionen für aphakische Patienten, ohne die Notwendigkeit einer individualisierten Rekonstruktion in anderen Fällen zu beseitigen.
Schnellzugangs-Standardprodukte bleiben eine Chance für Traumazentren, die nicht 4 bis 8 Wochen auf die individuelle Fertigung warten können, während pädiatrisch ausgerichtete Designs für Patienten unterhalb der aktuellen 6-Jahres-Schwelle begrenzt bleiben. Diese Lücken beeinflussen den Zeitpunkt der Versorgung, da Trauma- und pädiatrische Fälle möglicherweise einen Geräteweg benötigen, der einer dringenderen klinischen Entscheidung entspricht. Süd- und Südostasien haben eine begrenzte dedizierte Herstellerverteilung, was Raum für lokale kommerzielle Partnerschaften schafft. Die Einführung von ARTIFICIALIRIS SELECT im Jahr 2026 ist ein direktes Beispiel für einen Lieferanten, der den Schnellzugang mit einer Standardoption adressiert. Eine Studie aus dem Jahr 2025 bewertete ein Augmented-Reality-Chirurgieheadset, das mit intraoperativer optischer Kohärenztomographie für ophthalmologische Chirurgie integriert ist, und die Kompatibilität mit chirurgischen Führungssystemen könnte zu einer Produktüberlegung bei komplexen Vordersegmenteingriffen werden.
Marktführer in der Branche für künstliche Iris
-
HumanOptics Holding AG
-
REPER-NN LTD
-
Morcher GmbH
-
Ophtec BV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für künstliche Iris
- HumanOptics Holding AG
- REPER-NN LTD
- Morcher
- Ophtec BV

Recent Industry Developments in Markt für künstliche Iris
- Februar 2026: Das American Journal of Ophthalmology veröffentlichte eine Fallserie, die zeigte, wie HumanOptics-Irisimplantate, die zusammen mit sekundären skleralfixierten Intraokularlinsen verwendet wurden, anatomisch komplexe Vordersegmentfälle bewältigten und die Evidenzbasis für multimodale Rekonstruktionsverfahren stärkten.
- Oktober 2025: Kolumbien markierte einen bedeutenden Meilenstein in seiner Medizingeschichte, indem es erfolgreich seinen ersten Eingriff zur Implantation einer künstlichen Iris abschloss. Die Operation fand in der Clínica Oftalmológica de Antioquia in Medellín statt, wo ein Team die Sehkraft eines 80-jährigen ausländischen Patienten wiederherstellte, der seit Monaten mit schwerer Sehbehinderung gelebt hatte.


Berichtsumfang des globalen Marktes für künstliche Iris
Gemäß dem Umfang des Berichts ist eine künstliche Iris ein synthetisches Gerät oder Implantat, das dazu dient, die Funktion und das Erscheinungsbild einer natürlichen Iris, des farbigen Teils des Auges, nachzuahmen. Sie wird typischerweise eingesetzt, um die Sehkraft oder das kosmetische Erscheinungsbild bei Personen mit Irisschäden, Anomalien oder Erkrankungen wie Aniridie zu verbessern.
Der Markt für künstliche Iris ist segmentiert nach Implantattyp, einschließlich individueller künstlicher Iris und vorgeformter oder vorgefertigter künstlicher Iris; Anwendung, einschließlich kongenitaler Aniridie, traumatischer Irisdefekte, chirurgischer Irisdefekte, kosmetischer Korrektur und sonstiger Anwendungen; Vertriebskanal, einschließlich Krankenhausversorgungsgeschäften, Fachhändlern, Online-Verkauf und sonstigen Vertriebskanälen; sowie Geografie, einschließlich Nordamerika, Europa, Asien-Pazifik und Rest der Welt. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
| Individuelle künstliche Iris |
| Vorgeformte oder vorgefertigte künstliche Iris |
| Kongenitale Aniridie |
| Traumatische Irisdefekte |
| Chirurgische Irisdefekte |
| Kosmetische Korrektur |
| Sonstige Anwendungen |
| Krankenhausbeschaffung |
| Fachhändler |
| Online-Verkauf |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Rest von Asien-Pazifik | |
| Rest der Welt |
| Nach Implantattyp | Individuelle künstliche Iris | |
| Vorgeformte oder vorgefertigte künstliche Iris | ||
| Nach Anwendung | Kongenitale Aniridie | |
| Traumatische Irisdefekte | ||
| Chirurgische Irisdefekte | ||
| Kosmetische Korrektur | ||
| Sonstige Anwendungen | ||
| Nach Vertriebskanal | Krankenhausbeschaffung | |
| Fachhändler | ||
| Online-Verkauf | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Rest von Asien-Pazifik | ||
| Rest der Welt | ||


Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für künstliche Irisgeräte bis 2031?
Der Sektor wird voraussichtlich von 24,65 Millionen USD im Jahr 2026 auf 38,71 Millionen USD bis 2031 wachsen, bei einer CAGR von 9,45 %.
Welcher Implantattyp führt bei Eingriffen mit künstlicher Iris?
Individuelle künstliche Irisgeräte führten mit einem Umsatzanteil von 62,31 % im Jahr 2025.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Die kosmetische Korrektur wird bis 2031 voraussichtlich mit einer CAGR von 12,22 % wachsen.
Welche Region hat den größten Anteil an Eingriffen mit künstlicher Iris?
Nordamerika hielt im Jahr 2025 einen Anteil von 38,61 %, gestützt durch den regulatorischen Weg der Vereinigten Staaten und die ophthalmologische Fachinfrastruktur.
Warum sind Krankenhauskanäle für die Implantation künstlicher Iris wichtig?
Krankenhäuser hielten im Jahr 2025 einen Anteil von 64,65 % am Umsatz, da die Implantation Operationssaalressourcen, ausgebildete Chirurgen und multidisziplinäre perioperative Versorgung erfordert.
Seite zuletzt aktualisiert am:



