
Größe und Marktanteil des Marktes für alternative Brennstoffe und Rohstoffe (AFR) für die Metallverarbeitungsindustrie
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.89 Milliarden US-Dollar |
| Marktgröße (2031) | 2.69 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
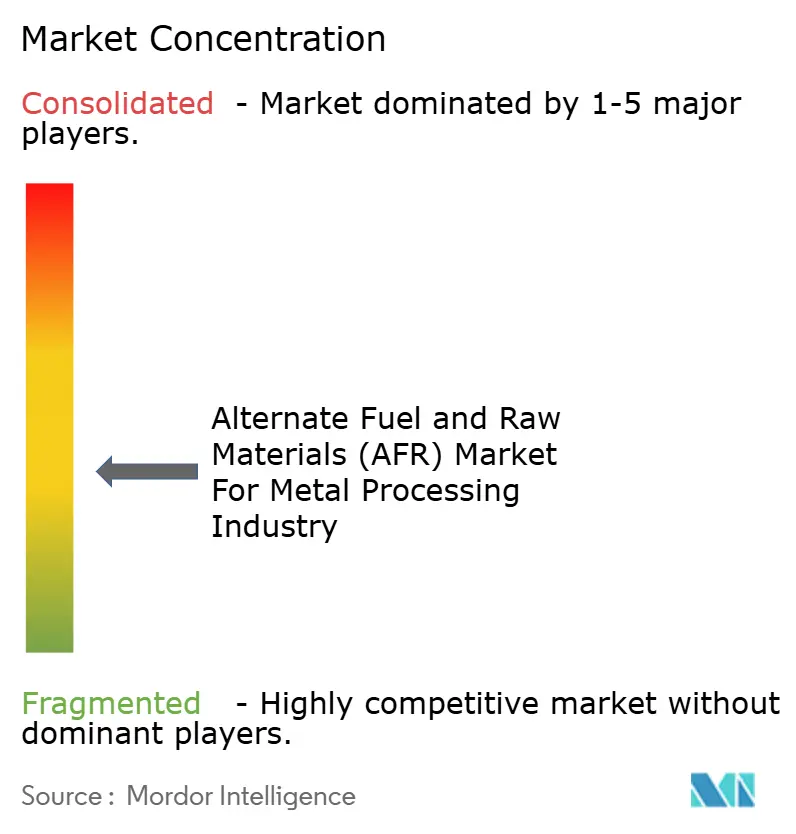
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für alternative Brennstoffe und Rohstoffe (AFR) für die Metallverarbeitungsindustrie von Mordor Intelligence
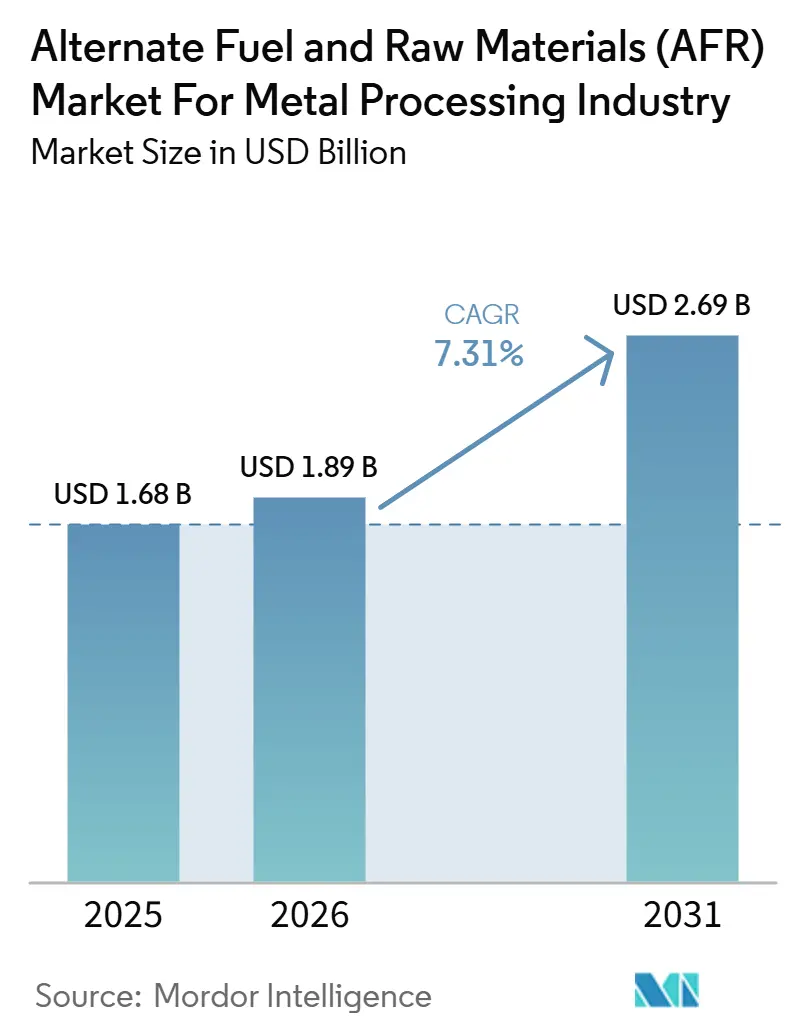
Die Marktgröße für alternative Brennstoffe und Rohstoffe für die Metallverarbeitungsindustrie wird voraussichtlich von 1,68 Milliarden USD im Jahr 2025 auf 1,89 Milliarden USD im Jahr 2026 steigen und bis 2031 2,69 Milliarden USD erreichen, mit einer CAGR von 7,31 % über den Zeitraum 2026–2031. Der Markt für alternative Brennstoffe und Rohstoffe wird durch Metallproduzenten geprägt, die kohlenstoffärmere Brennstoffe und Sekundäreinsatzstoffe suchen, ohne jeden bestehenden Ofen zu ersetzen. Der regulatorische Druck erhöht den Wert zertifizierter abfallstämmiger Brennstoffe, recycelter mineralischer Einsatzstoffe und nachverfolgbarer Kohlenstoffgehalte. Der Übergang zu Elektrolichtbogenöfen verändert die Nachfrage von Kohlesubstituten hin zu Bio-Kohlenstoff, sekundären Kohlenstoffträgern und Schlackenaufbereitungsmaterialien. Etablierte europäische Sammel- und Sortiersysteme stützen die aktuelle Nachfrage, während die wachsende asiatische Kapazität die stärkste Wachstumschance bietet. Der Wettbewerb hängt zunehmend von der Kontrolle der Einsatzstoffe, der Qualitätssicherung, dem Transportzugang und der Fähigkeit ab, ofenspezifische Anforderungen zu erfüllen.
Wichtigste Erkenntnisse des Berichts
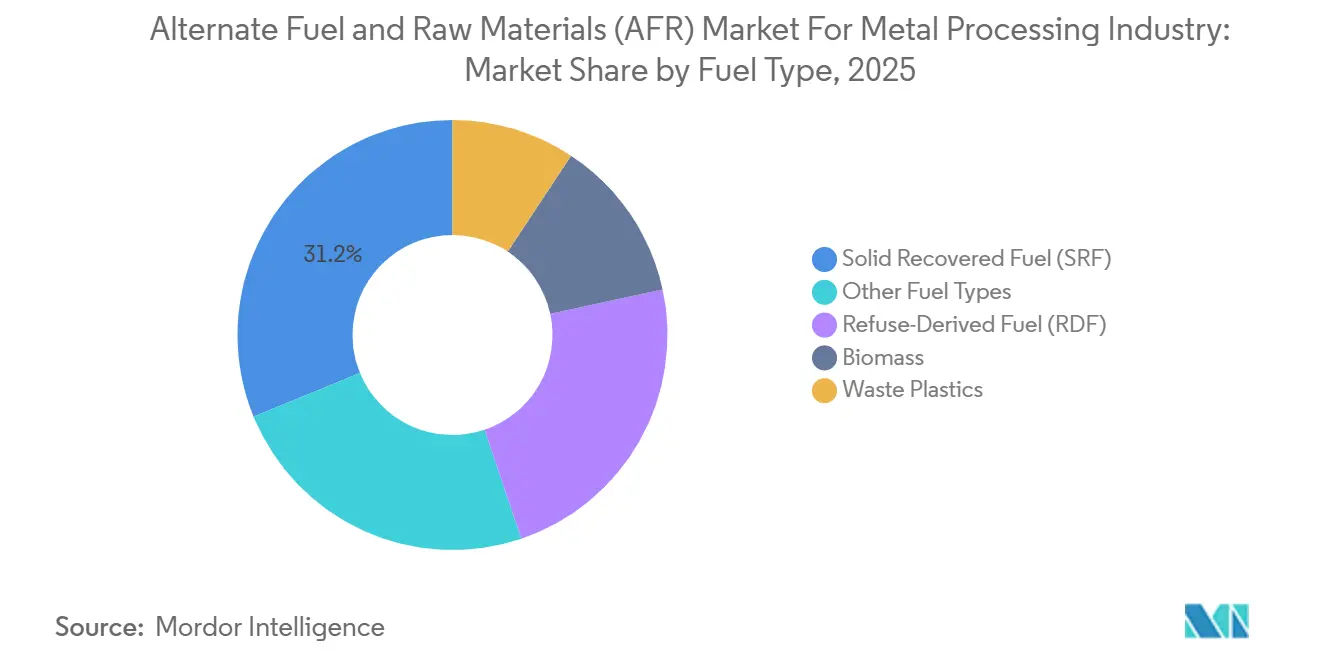
- Nach Brennstofftyp hielt Aufbereiteter Brennstoff (SRF) im Jahr 2025 einen Marktanteil von 31,2 % am Markt für alternative Brennstoffe und Rohstoffe, während Biomasse bis 2031 mit einer CAGR von 9,2 % wachsen soll.
- Nach Rohstofftyp entfiel auf Hochofenschlacke im Jahr 2025 ein Anteil von 33,1 % an der Marktgröße für alternative Brennstoffe und Rohstoffe, während Stahlschlacke bis 2031 mit einer CAGR von 8,8 % expandieren soll.
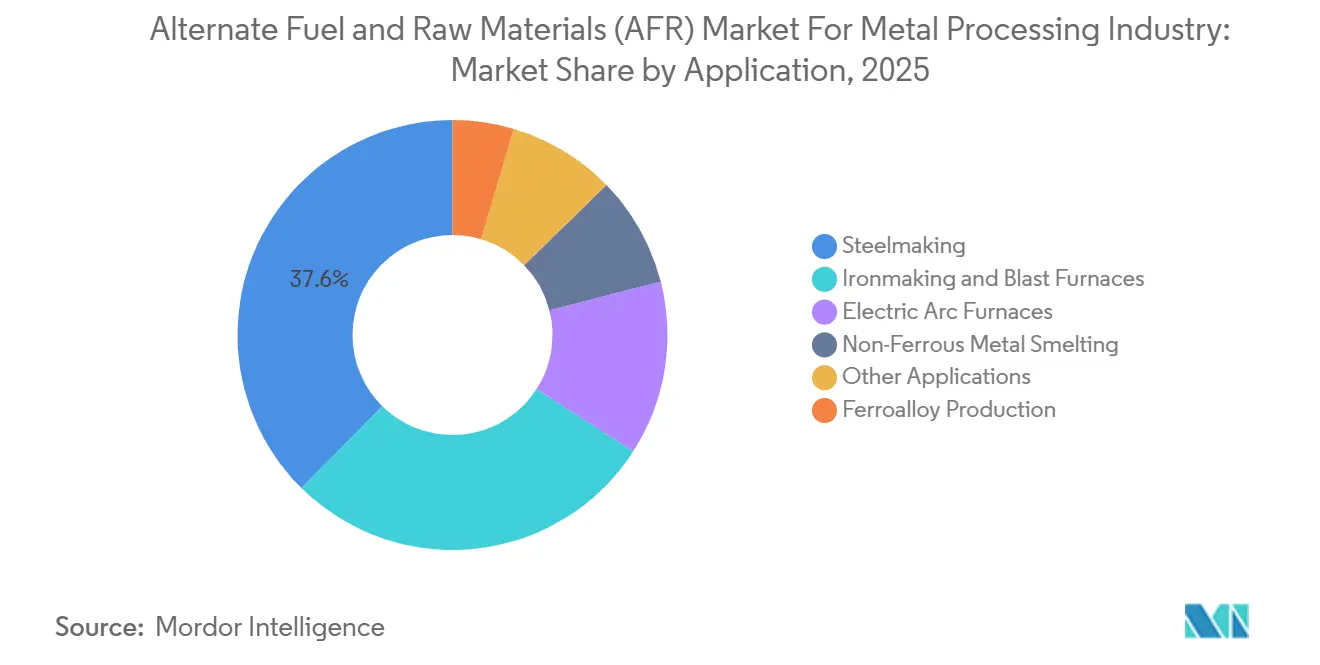
- Nach Anwendung hielt die Stahlherstellung im Jahr 2025 einen Marktanteil von 37,6 % am Markt für alternative Brennstoffe und Rohstoffe, während Elektrolichtbogenöfen bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen werden.
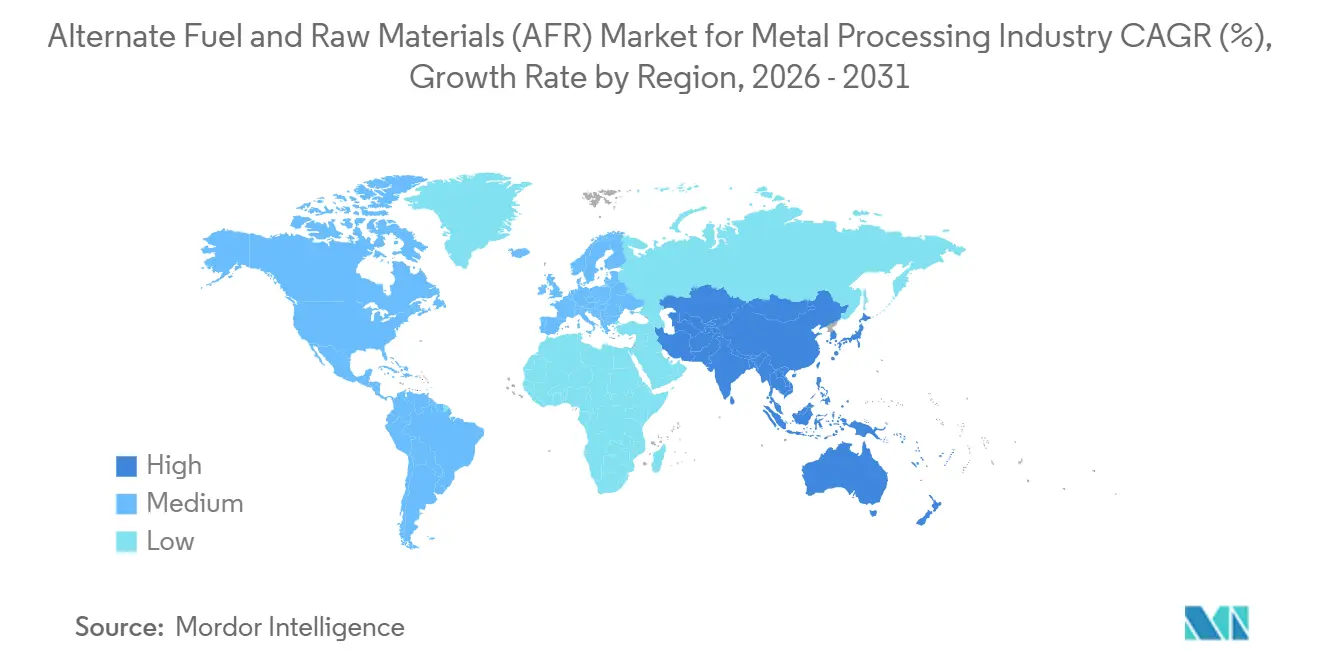
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 36,2 % am Markt für alternative Brennstoffe und Rohstoffe, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Dekarbonisierung und Substitution fossiler Brennstoffe | +2.8% | Global, konzentriert in der EU und dem APAC-Kernbereich | Mittelfristig (2–4 Jahre) |
| Kohlenstoffarme Reduktionsmittel in der Stahlherstellung | +1.6% | APAC-Kernbereich, EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen zur Deponievermeidung und Kreislaufwirtschaft | +1.2% | EU, mit Ausstrahlungseffekten auf Südamerika und MEA | Mittelfristig (2–4 Jahre) |
| Abfallstämmige Einsatzstoffe in bestehenden Ofensystemen | +0.6% | Nordamerika, EU, APAC | Kurzfristig (≤ 2 Jahre) |
| Eingebetteter Mineral- und Kohlenstoffwert in industriellen Rückständen | +0.5% | EU, APAC, mit frühen Gewinnen in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Digitale Qualitätszertifizierung für AFR-Ströme | +0.3% | EU, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Dekarbonisierung und Substitution fossiler Brennstoffe
Der Markt für alternative Brennstoffe und Rohstoffe profitiert vom Druck auf Stahl- und Metallverarbeiter, den Einsatz fossiler Brennstoffe zu reduzieren. Lichtbogenofenrouten mit Schrott können in einigen Regionen kostengünstigere Emissionsreduzierungen bieten als konventionelle Routen [1]Autoren, "Technologische Wege zur kosteneffizienten Dekarbonisierung von Stahl," Nature, nature.com. Dies unterstützt die kurzfristige Nutzung von Sekundärbrennstoffen und Sekundärmaterialien, wo ein vollständiger Prozessersatz nicht praktikabel ist. Mit wachsender Lichtbogenofenkapazität benötigen Abnehmer mehr biobasierte Kohlenstoffträger und Schlackenaufbereitungsmaterialien. Voestalpine genehmigte im Juni 2026 zusätzliche Investitionen in Höhe von 115,95 Millionen USD für die Erweiterung seines Greentec-Stahlwerks in Donawitz [2]voestalpine AG, "voestalpine stellt weitere Ausbaupläne für Greentec Steel in Donawitz vor," voestalpine, voestalpine.com. Diese Investition zeigt, dass Lieferanten mit zertifizierten kohlenstoffarmen Einsatzstoffen von neuen Ofenkapazitäten profitieren können.
Steigende Nachfrage nach kohlenstoffarmen Reduktionsmitteln in der Stahlherstellung
Der Markt für alternative Brennstoffe und Rohstoffe wird durch die Nachfrage nach Reduktionsmitteln mit geringerem eingebettetem Kohlenstoff gestützt. Eine Überprüfung aus dem Jahr 2026 ergab, dass Biokohle als Schaumschlackenmittel und Hilfsreduktionsmittel in der Elektrolichtbogenofen-Stahlherstellung eingesetzt werden kann. Biokohle- und Koksgemische können die Betriebsbedingungen für das Schaumschlacken erweitern und gleichzeitig den Stromverbrauch senken. Das Natural Resources Research Institute der Universität Minnesota bereitet für 2026 eine Demonstration im kommerziellen Maßstab für Biokohle im Elektrolichtbogenofen vor. ArcelorMittal España schloss eine Pilotphase und eine techno-ökonomische Bewertung der SRF-Vergasung für Synthesegasanwendungen in der Stahlherstellung ab [3]ArcelorMittal España, "GASSYNREDU, Abgeschlossene Bewertung der SRF-Vergasung als Weg für Synthesegas in der Stahlindustrie," ArcelorMittal España, spain.arcelormittal.com. Diese Projekte machen Biomasse, SRF und verwandte Reduktionseinsatzstoffe für operative Stahlherstellungsentscheidungen relevanter.
Verschärfung der Anforderungen zur Deponievermeidung und Kreislaufwirtschaft
Der Markt für alternative Brennstoffe und Rohstoffe gewinnt an Angebot, wenn Deponievorschriften die Verwertung und Co-Verarbeitung begünstigen. Die Europäische Union aktualisierte die Abfallrahmenrichtlinie im Jahr 2025 und legte neue Anforderungen für die Abfallvermeidung und das Recycling fest. Die Verordnung (EU) 2024/1252 fördert die Rückgewinnung kritischer Rohstoffe aus Bergbauabfällen und Altdeponien. Dies erhöht die Aufmerksamkeit für Eisenschlackehalden, die bisher hauptsächlich als geschlossene Abfallstandorte behandelt wurden. Stahlhersteller mit eigener Rückgewinnungskapazität können mehr des daraus resultierenden Materialwerts abschöpfen. Drittanbieter stehen daher in einem wettbewerbsintensiveren Umfeld für sekundäre mineralische Einsatzstoffe.
Integration abfallstämmiger Einsatzstoffe in bestehende Ofensysteme
Bestehende Ofenanlagen bieten dem Markt für alternative Brennstoffe und Rohstoffe einen praktischen Weg zur Einführung. Metallverarbeiter können geeignete Sekundärbrennstoffe und -materialien einführen, ohne auf einen vollständigen Anlagenersatz warten zu müssen. Die SRF-Vergasungsbewertung von ArcelorMittal España demonstrierte einen technischen Weg zur Nutzung abfallstämmiger Einsatzstoffe in Stahlanwendungen. Der Prozess erfordert zuverlässigen Kohlenstoffgehalt, geringe Schadstoffbelastung und stabile physikalische Eigenschaften. Ofenbetreiber werden voraussichtlich Lieferanten bevorzugen, die Materialien auf spezifische Einsatz- und Emissionsanforderungen abstimmen können. Dies begünstigt Verarbeiter, die Aufbereitungskapazität mit langfristigen industriellen Abnahmevereinbarungen kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inkonsistente AFR-Qualität und Schadstoffbelastung | -1.20% | Global, am stärksten in Südamerika und MEA | Kurzfristig (≤ 2 Jahre) |
| Hohe Logistikkosten für Abfallströme mit geringer Dichte | -0.80% | APAC-Peripherie, Südamerika, MEA | Mittelfristig (2–4 Jahre) |
| Ofenspezifische Beschickungs- und Emissionskompatibilitätsbeschränkungen | -0.50% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch höherwertige Recycling- und Sekundärmaterialnutzungen | -0.40% | EU, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inkonsistente AFR-Qualität und Schadstoffbelastung
Der Markt für alternative Brennstoffe und Rohstoffe steht vor einer Materialqualitätsherausforderung, da Sekundärströme in Feuchtigkeitsgehalt, Heizwert und Chlorgehalt variieren. Diese Schwankungen können die Ofenstabilität beeinträchtigen und Betreiber dazu veranlassen, konservative Substitutionsraten festzulegen. Metallanwendungen erfordern zudem eine strenge Kontrolle von Blei, Zink, Kupfer und anderen Spurenmetallen. Dies ist besonders wichtig für Elektrolichtbogenöfen, die Flachprodukte mit engen Chemiegrenzen herstellen. Digitale Sortierung und Chargenzertifizierung können die Transparenz verbessern, ersetzen jedoch nicht die Notwendigkeit physischer Trennung. Lieferanten, die konsistent ofengerechte Spezifikationen erfüllen, können eine besser verteidigbare Marktposition einnehmen als Verarbeiter, die Mischware verkaufen.
Hohe Logistikkosten für Abfallströme mit geringer Dichte
Die Transportwirtschaftlichkeit des Marktes für alternative Brennstoffe und Rohstoffe bleibt für RDF und Biomasse herausfordernd. Diese Materialien haben eine geringere Schüttdichte als Kohle, sodass die Transportkosten über längere Distanzen schnell steigen können. Holcims Geocycle betreibt 75 spezialisierte Verarbeitungsanlagen in fast 30 Ländern, was die Rolle lokaler Infrastruktur für eine tragfähige Sammlung und Verarbeitung widerspiegelt [4]Holcim, "Den Kreislauf schließen mit Geocycle," Holcim, holcim.com. Regionen mit fragmentierten Sammelsystemen müssen Sortier-, Aufbereitungs- und Transportkapazitäten aufbauen, bevor sie das Angebot skalieren können. Dies schafft eine hohe Eintrittsbarriere für kleinere Verarbeiter in Südamerika, dem Nahen Osten und Afrika. Es verschafft etablierten Betreibern auch einen Vorteil, wo ihre Netzwerke bereits in der Nähe von Industriekunden liegen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Brennstofftyp:
SRF führt beim Umsatz, während Biomasse eine kohlenstoffärmere Stahlherstellung unterstütztAufbereiteter Brennstoff (SRF) hielt im Jahr 2025 einen Anteil von 31,2 % an der Marktgröße für alternative Brennstoffe und Rohstoffe, gestützt durch standardisierte Spezifikationen und entwickelte Sortiernetzwerke. CEN- und ISO-Methoden helfen Verarbeitern, die relevanten Eigenschaften von aufbereiteten Brennstoffen zu dokumentieren. SRF bietet eine konsistente Option für die Co-Verarbeitung, wo die Materialaufbereitung ausgereift ist. RDF bleibt eine kostengünstigere Option, obwohl seine breitere Zusammensetzung den Ofeneinsatz einschränken kann. Abfallkunststoffe können in ausgewählten Eisenherstellungs- und Elektrolichtbogenofenanwendungen sekundären Kohlenstoff liefern. Die Brennstoffwahl hängt von Kohlenstoffgehalt, Kontaminationsrisiko, lokaler Verfügbarkeit und dem aufnehmenden Prozess ab. Lieferanten müssen die Emissionsziele eines Käufers mit seinen Anforderungen an eine konsistente Leistung in Einklang bringen. Die Branche für alternative Brennstoffe und Rohstoffe benötigt daher Aufbereitungssysteme, die Brennstoffqualitten trennen, anstatt alle abfallstämmigen Brennstoffe als austauschbar zu behandeln. Reife europäische Märkte behalten einen Vorteil, da die Sammel- und Sortierinfrastruktur bereits mit Industrienutzern verbunden ist.
Biomasse wird bis 2031 voraussichtlich eine CAGR von 9,2 % verzeichnen, die schnellste Rate unter den Brennstofftypen. Biokohle kann das Schaumschlacken und die Hilfsreduktion in Elektrolichtbogenofenbetrieben unterstützen. Dasselbe Material kann wertvoll sein, wenn Käufer einen dokumentierten biogenen Kohlenstoffgehalt benötigen. Die kommerzielle Demonstration des Natural Resources Research Institute im Jahr 2026 wird diesen Weg unter Betriebsbedingungen testen, die für nordamerikanische Produzenten relevant sind. Nicht-forstliche Einsatzstoffe können auch die verfügbare Versorgungsbasis erweitern. Mazda schloss im April 2026 Versuche mit Bambusbrikett-Abfällen für den Einsatz in Kupolöfen ab. Der Markt für alternative Brennstoffe und Rohstoffe kann daher von regionalen Biomasseströmen profitieren, die Qualitäts- und Rückverfolgbarkeitsanforderungen erfüllen. Biomasseanbieter müssen weiterhin Lagerung, Feuchtigkeit, Transportdichte und saisonale Sammlungsbedingungen managen. Diese Betriebsbeschränkungen werden darüber entscheiden, ob starkes Wachstum in eine breite kommerzielle Einführung mündet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Rohstofftyp:
Schlackenverwertung schafft Wert aus industriellen RückständenHochofenschlacke machte 2025 einen Anteil von 33,1 % am Markt für alternative Brennstoffe und Rohstoffe aus. Ihre Position spiegelt etablierte Verwendungen in Zement, Straßenbau, hydraulischer Verfüllung und anderen Bauanwendungen wider. Deutschlands Schlackensektor meldete, dass die Verwertung von Eisen- und Stahlschlacke im Jahr 2025 die Gewinnung von 11 Millionen Tonnen Naturgestein und 4 Millionen Tonnen CO2-Äquivalent vermied. Diese Anwendungen fördern die Ressourceneffizienz und reduzieren das zur Entsorgung anfallende Volumen. Der Übergang von Hochöfen zu DRI- und Lichtbogenofenrouten könnte jedoch das Angebot an granulierter Hochofenschlacke schrittweise verringern. Dies macht Rückgewinnungsqualität und Materialallokation für Abnehmer wichtiger. Vom Japan Iron and Steel Institute geprüfte Forschungsarbeiten identifizierten eine anhaltende Nachfrage nach Technologien, die nützliche Elemente aus Stahlwerksschlacke zurückgewinnen. Der Markt für alternative Brennstoffe und Rohstoffe muss sowohl auf ein engeres Materialangebot als auch auf eine stärkere Nachfrage nach rückgewonnenen Mineralien reagieren. Produzenten mit etablierten Schlackenhandlungsrechten können den Zugang zu dieser wertvollen Sekundärressource sichern.
Stahlschlacke ist der am schnellsten wachsende Rohstofftyp mit einem bis 2031 prognostizierten CAGR von 8,8 %. Die Verordnung (EU) 2024/1252 hat die Bedeutung der Identifizierung verwertbarer Materialien in historischen Eisenschlackedeponien erhöht. Stahlschlacke kann Eisen, Vanadium, Mangan und andere Materialien enthalten, die eine detailliertere Untersuchung rechtfertigen. Das Material kann nach geeigneter Aufbereitung auch für Zement- und Zuschlagstoffanwendungen genutzt werden. Eine Studie aus dem Jahr 2026 ergab, dass BOF- und Lichtbogenofenschlacke der nächsten Generation Portlandzementklinkerkomponenten ersetzen kann, wenn Eisenphasen abgetrennt werden. Flugasche und Gießereisand bleiben etablierte Sekundärmaterialien in Beton- und gussbezogenen Anwendungen. Der Markt für alternative Brennstoffe und Rohstoffe wird zunehmend abhängig von Aufbereitungstechnologien, die wertvolle Mineralfraktionen unterscheiden. Dies begünstigt Betreiber, die Rückstände mit kontrollierter Qualität und identifizierten Endverwendungen verarbeiten können. Es erhöht auch den Wettbewerb zwischen internen Rückgewinnungsteams der Stahlhersteller und externen Recyclingspezialisten.
Nach Anwendung:
Stahlherstellung bleibt der größte Absatzmarkt, während Elektrolichtbogenöfen am schnellsten wachsenDie Stahlherstellung entfiel im Jahr 2025 auf 37,6 % der Marktgröße für alternative Brennstoffe und Rohstoffe. Die Anwendung nutzt zurückgewonnene Brennstoff- und Materialeinsatzstoffe über konventionelle und Übergangsprodukionsrouten hinweg. Der Übergang von Sauerstoffaufblaskonvertern zu Elektrolichtbogenöfen verändert den erforderlichen Materialmix. Die Nachfrage verlagert sich von Kokskohlesubstituten hin zu Bio-Kohlenstoff, sekundären Kohlenstoffträgern aus Abfallkunststoffen und Schlackenkonditionierern. Die GASSYNREDU-Bewertung von ArcelorMittal España bestätigte die technische Machbarkeit der Erzeugung von Synthesegas aus SRF für Ofenanwendungen. Diese Arbeit zeigt, dass SRF eine speziellere Rolle als die konventionelle thermische Substitution übernehmen kann. Eisenherstellungs- und Hochofenbetriebe bleiben relevante Absatzmärkte, obwohl ihre installierte Basis in Regionen mit höheren Kohlenstoffkosten zurückgeht. Der Markt für alternative Brennstoffe und Rohstoffe wird Produkte benötigen, die auf veränderte Ofenchemie und Emissionsanforderungen abgestimmt sind. Lieferanten mit flexibler Aufbereitungskapazität können sowohl bestehende Stahlherstellungsanlagen als auch neuere Elektrolichtbogenofenbetriebe bedienen.
Elektrolichtbogenöfen werden bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen. Ihr Wachstum spiegelt Kapazitätserweiterungen und zunehmendes Interesse an kohlenstoffärmeren Stahlherstellungsrouten wider. Elektrolichtbogenofenbetreiber benötigen Materialien, die die Kontrolle von Schaumschlacken, Energieverbrauch und Schmelzchemie unterstützen. Biokohle, sekundäre Kohlenstoffträger und zurückgewonnene mineralische Einsatzstoffe können einige dieser Anforderungen erfüllen, wenn ihre Zusammensetzung verifiziert ist. Die für 2026 geplante Biokohle-Demonstration des Natural Resources Research Institute wird einen wichtigen kommerziellen Referenzpunkt für diese Anwendung liefern. Die Nichteisenmetallverhüttung und Ferrolegierungsproduktion haben eine engere Toleranz für Schadstoffe als viele Massenanwendungen. Dies schafft ein Premiumsegment für sorgfältig getrennte, ofenspezifische Sekundäreinsatzstoffe. Die Branche für alternative Brennstoffe und Rohstoffe hat in diesen Anwendungen Wachstumspotenzial, aber die Qualitätskontrolle wird entscheiden, welche Lieferanten sich qualifizieren. Das interne Nebenproduktmanagement bei großen Metallproduzenten kann auch das für externe Verarbeiter verfügbare adressierbare Volumen begrenzen.
Geografische Analyse
Europäischer Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Metallverarbeitungsindustrie
Europa hielt im Jahr 2025 einen Anteil von 36,2 % am Markt für alternative Brennstoffe und Rohstoffe. Seine führende Position beruht auf Abfallvorschriften, Sammelinfrastruktur, industrieller Verarbeitungskapazität und der Exposition gegenüber CO₂-Kosten. Die Aktualisierung der Abfallrahmenrichtlinie der Europäischen Kommission aus dem Jahr 2025 stärkt die Verpflichtungen zur Vermeidung, getrennten Sammlung und verbesserten Verwertung. Die Verordnung (EU) 2024/1252 stärkt zudem das Interesse an der Rückgewinnung von Materialien aus Abbau- und Altabfällen. Deutschland, die Niederlande und Belgien bleiben zentral für die regionalen Lieferketten für Ersatzbrennstoff (SRF) und Sekundärmaterialien. Diese Länder verfügen über dichte Abfallsortiernetzwerke und etablierte industrielle Abnehmer. Europäische Verarbeiter sind daher besser positioniert, um spezifizierte Materialgüten anzubieten. Der Markt für alternative Brennstoffe und Rohstoffe in Europa wird weiterhin von Maßnahmen abhängen, die Materialien von der Deponierung weg und hin zu verifizierten Verwertungswegen lenken.
APAC-Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Metallverarbeitungsindustrie
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 9,6 % prognostiziert, die höchste regionale Wachstumsrate. Die Region verbindet den Ausbau der Stahlkapazitäten mit nationalen Bemühungen zur Reduzierung der Emissionsintensität. Dies erhöht die Nachfrage nach kohlenstoffarmen Einsatzstoffen in Elektrolichtbogenofen- und Direktreduktionsrouten. Der Markt für alternative Brennstoffe und Rohstoffe bietet im asiatisch-pazifischen Raum größere Entwicklungsmöglichkeiten in der Lieferkette als in den ausgereiften europäischen Systemen. Regionale Abnehmer benötigen zuverlässige Sammel-, Aufbereitungs- und Zertifizierungssysteme. Landwirtschaftliche Rückstände können dort, wo die Sammlung organisiert werden kann, eine lokale Quelle für aus Biomasse gewonnenes Reduktionsmaterial darstellen. Die größten Chancen liegen dort, wo Stahlkapazitäten, Rückstandsverfügbarkeit und industrielle Logistik zusammentreffen. Lieferanten, die lokale Verarbeitungsnetzwerke aufbauen, können die Transportnachteile vermeiden, die mit Materialien geringer Dichte verbunden sind.
Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Metallverarbeitungsindustrie in Amerika und MEA
Nordamerika, Südamerika sowie der Nahe Osten und Afrika sind Märkte mit früherem Entwicklungsstand für den Markt für alternative Brennstoffe und Rohstoffe. Das US-Energieministerium veröffentlichte 2026 einen technischen Bericht über Methanpyrolyse-gestützte Direktreduktion als Weg zu einer kohlenstoffärmeren Stahlproduktion. Solche Projekte können den Bedarf an kompatiblen rückgewonnenen Einsatzstoffen ausweiten, wenn Stahlanlagen modernisiert werden. Holcim berichtete, dass Geocycle im Jahr 2025 weltweit 12,6 Millionen Tonnen Abfall verwaltet und nahezu 40 % des thermischen Energiebedarfs von Holcim mit kreislaufwirtschaftlichen, abfallbasierten Quellen gedeckt hat. Dasselbe Sammel- und Aufbereitungsmodell kann die industrielle Co-Verarbeitung dort informieren, wo sich eine Nachfrage aus dem Metallsektor entwickelt. Südamerika sowie der Nahe Osten und Afrika sind mit einer fragmentierteren Abfallentsorgung und längeren Transportwegen konfrontiert. Investitionen in die Sortierung und lokale Aufbereitung werden notwendig sein, bevor diese Regionen das Angebot zuverlässig skalieren können.

Wettbewerbslandschaft
Der Markt für alternative Brennstoffe und Rohstoffe ist auf der Ebene der Einsatzstoffproduktion mäßig fragmentiert. Große europäische Abfallmanager haben einen Vorteil, da sie Sammel-, Sortier-, Aufbereitungs- und industrielle Liefernetzwerke kontrollieren. Veolia, SUEZ, REMONDIS und Renewi sind durch integrierte Abfall-zu-Ressource-Betriebe positioniert. Ihre Größe kann den Zugang zu Materialströmen sichern, die anlagenleichte Neueinsteiger nicht leicht erhalten können. Dieser Vorteil ist am stärksten in Regionen mit regulierter Abfallsammlung und reifer industrieller Nachfrage. Kleinere Verarbeiter können weiterhin konkurrieren, wo sie lokales Angebot oder spezialisierte Brennstoffqualitäten anbieten. Die Marktmacht hängt weniger von einer einzelnen Technologie als von einem zuverlässigen Zugang zu verwendbarem Material ab. Der Markt für alternative Brennstoffe und Rohstoffe bleibt offen für Unternehmen, die konsistente Qualität und zuverlässige Logistik bieten können.
Der Wettbewerb verlagert sich hin zu Prozesskontrolle und Kohlenstoffdokumentation. N+P Group sammelte 30,6 Millionen GBP, um in biogene Trenntechnologie, Sortieraufrüstungen und einen höheren Durchsatz in Teesside zu investieren. Diese Arbeit spiegelt das Käuferinteresse an Brennstoffen mit höherem dokumentiertem biogenem Gehalt wider. ISO 3884:2025 bietet aktualisierte Methoden zur Bestimmung des Elementgehalts in aufbereiteten Brennstoffen. Diese Standards machen analytische Tests zu einem wichtigeren Teil der kommerziellen Qualifizierung. Produzenten, die Qualitätsdaten mit jeder Charge verknüpfen können, haben eine stärkere Grundlage für die Belieferung von Stahl- und Metallwerken. Die Branche für alternative Brennstoffe und Rohstoffe wird daher voraussichtlich Unternehmen belohnen, die physische Verarbeitung mit klaren Qualitätsaufzeichnungen kombinieren. Betreiber ohne Rückverfolgbarkeitssysteme könnten es schwerer haben, in anspruchsvollere Ofenanwendungen zu verkaufen.
Strategische Aktivitäten zeigen auch, wie Unternehmen Kapazitäten rund um Verarbeitung und Materialrückgewinnung aufbauen. Voestalpine genehmigte zusätzliche Investitionen für die Erweiterung seines Elektrolichtbogenofens in Donawitz, was die künftige Nachfrage nach kohlenstoffarmen Einsatzstoffen unterstützt. ArcelorMittal España schloss seine SRF-Vergasungsbewertung ab und schuf einen Referenzpunkt für die Synthesegasnutzung in der Stahlherstellung. Holcims Geocycle-Netzwerk zeigt den Wert verteilter Anlagen für die Verwaltung abfallstämmiger Einsatzstoffe in der Nähe von aufnehmenden Werken. Diese Schritte unterstreichen die Bedeutung von Anlagenstandort, Ingenieurkapazität und Qualitätskontrolle. Sie zeigen auch, dass große Industriegruppen Teile der Wertschöpfungskette internalisieren können. Unabhängige Lieferanten müssen sich daher durch spezialisierte Materialien, lokalen Zugang oder stärkere Prozessleistung differenzieren.
Marktführer im Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Metallverarbeitungsindustrie
-
Geocycle SA
-
Veolia Environnement S.A.
-
SUEZ S.A.
-
REMONDIS SE & Co. KG
-
Befesa S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Metallverarbeitungsindustrie
- Airex Energy Inc.
- Averda International Limited
- Befesa S.A.
- Biffa Limited
- Blue Phoenix Group B.V.
- EEW Energy from Waste GmbH
- Enva Group Limited
- Fomento de Construcciones y Contratas, S.A.
- Geocycle SA
- Holcim AG
- Indaver NV
- N+P Group B.V.
- PreZero International GmbH
- Ragn-Sells AB
- REMONDIS SE & Co. KG
- Renewi plc
- SARIA SE & Co. KG
- Sembcorp Environment Pte. Ltd.
- SUEZ S.A.
- Veolia Environnement S.A.
- Viridor Limited

Recent Industry Developments in Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Metallverarbeitungsindustrie
- Juni 2026: Voestalpine kündigte zusätzlich genehmigte Investitionen in Höhe von 115,95 Millionen USD für den Ausbau der Lichtbogenofenkapazität in seinem Greentec-Stahlwerk in Donawitz, Österreich, an. Mit dem Ziel von 1,5 Millionen Tonnen CO2-reduzierten Stahls pro Jahr bis 2030 erhöht die Erweiterung die Nachfrage nach abfallbasierten Kohlenstoffträgern und kohlenstoffarmen Rohstoffeinsatzstoffen.
- März 2026: Holcim und Geocycle berichteten, im Jahr 2025 weltweit 12,6 Millionen Tonnen Abfall verwaltet zu haben, wobei Geocycle fast 40 % des thermischen Energiebedarfs von Holcim aus kreislaufwirtschaftlichen abfallbasierten Quellen deckte und allein in Lateinamerika 1,1 Millionen Tonnen CO2 vermied.
- März 2026: Das US-Energieministerium veröffentlichte einen abschließenden technischen Bericht über die kohlenstoffneutrale Stahlproduktion durch methanpyrolysegetriebenes Direktreduktionseisen und bestätigte einen Weg zur jährlichen Vermeidung von bis zu 60 Millionen Tonnen CO2 im US-Stahlsektor.
- Januar 2026: SUEZ nahm den Betrieb im Rahmen eines 12-jährigen Delegationsvertrags für den öffentlichen Dienst im Wert von 486,95 Millionen USD für die Abfallbehandlungsanlage Calce bei Perpignan, Frankreich, auf, einschließlich des Baus eines neuen selektiven Sortierzentrums und eines Aufbereitungszentrums, das hochkalorischen Brennstoff für Energie-aus-Abfall-Anwendungen produziert.


Berichtsumfang zum Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Metallverarbeitungsindustrie
Der Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Metallverarbeitungsindustrie umfasst die Produktion, Sammlung, Aufbereitung, Lieferung und Nutzung alternativer Brennstoffe und sekundärer Rohstoffe, die konventionelle fossile Brennstoffe und primäre mineralische Ressourcen in der Metallproduktion und -verarbeitung ersetzen. AFR-Lösungen helfen, Energiekosten zu senken, die Ressourceneffizienz zu verbessern, industrielle und kommunale Abfälle von Deponien umzuleiten und Treibhausgasemissionen zu reduzieren, während sie Kreislaufwirtschafts- und Dekarbonisierungsziele unterstützen.
Der Markt für alternative Brennstoffe und Rohstoffe (AFR) ist segmentiert nach Brennstofftyp, Rohstofftyp, Anwendung und Geografie. Nach Brennstofftyp ist der Markt segmentiert in abgeleiteten Brennstoff aus Abfall (RDF), aufbereiteten Brennstoff (SRF), Biomasse, Abfallkunststoffe und sonstige Brennstofftypen. Nach Rohstofftyp ist der Markt segmentiert in Flugasche, Hochofenschlacke (BF), Gießereisand, Stahlschlacke und sonstige Rohstofftypen. Nach Anwendung ist der Markt segmentiert in Stahlherstellung, Eisenherstellung und Hochöfen, Elektrolichtbogenöfen, Nichteisenmetallverhüttung, Ferrolegierungsproduktion und sonstige Anwendungen. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Metallverarbeitungsindustrie in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
| Abgeleiteter Brennstoff aus Abfall (RDF) |
| Aufbereiteter Brennstoff (SRF) |
| Biomasse |
| Abfallkunststoffe |
| Sonstige Brennstofftypen |
| Flugasche |
| Hochofenschlacke |
| Gießereisand |
| Stahlschlacke |
| Sonstige Rohstofftypen |
| Stahlherstellung |
| Eisenherstellung und Hochöfen |
| Elektrolichtbogenöfen |
| Nichteisenmetallverhüttung |
| Ferrolegierungsproduktion |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Brennstofftyp | Abgeleiteter Brennstoff aus Abfall (RDF) | |
| Aufbereiteter Brennstoff (SRF) | ||
| Biomasse | ||
| Abfallkunststoffe | ||
| Sonstige Brennstofftypen | ||
| Nach Rohstofftyp | Flugasche | |
| Hochofenschlacke | ||
| Gießereisand | ||
| Stahlschlacke | ||
| Sonstige Rohstofftypen | ||
| Nach Anwendung | Stahlherstellung | |
| Eisenherstellung und Hochöfen | ||
| Elektrolichtbogenöfen | ||
| Nichteisenmetallverhüttung | ||
| Ferrolegierungsproduktion | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach alternativen Brennstoffen und Rohstoffen in der Metallverarbeitung an?
Dekarbonisierungsanforderungen, Kreislaufwirtschaftsvorschriften und Investitionen in Elektrolichtbogenöfen stützen die Nachfrage nach zertifizierten Sekundärbrennstoffen und Sekundärmaterialien, insbesondere dort, wo Anlagen kohlenstoffärmere Einsatzstoffe ohne vollständigen Prozessersatz benötigen und Materialien für den kontrollierten Ofeneinsatz qualifizieren können.
Wie groß ist der Markt für alternative Brennstoffe und Rohstoffe für die Metallverarbeitung?
Er wird voraussichtlich von 1,89 Milliarden USD im Jahr 2026 auf 2,69 Milliarden USD bis 2031 mit einer CAGR von 7,31 % wachsen, wie in den zugrunde liegenden Marktschätzungen angegeben, wobei Europa derzeit den globalen Umsatz anführt. Das Wachstum spiegelt die breitere Nutzung zertifizierter Sekundärbrennstoffe, sekundärer mineralischer Einsatzstoffe und kohlenstoffärmerer Ofenbetriebspraktiken in Stahl- und Metallverarbeitungsanlagen wider, wo Qualitätsdokumentation und Transportzugang wesentliche kommerzielle Voraussetzungen bleiben.
Welcher Brennstofftyp hat die grßte Position in der Metallverarbeitung?
Aufbereiteter Brennstoff (SRF) führte die Brennstofftypen mit einem Anteil von 31,2 % im Jahr 2025 an, gestützt durch standardisierte Spezifikationen, etablierte Sortiersysteme und Eignung für aufbereitete industrielle Co-Verarbeitungsströme, bei denen eine zuverlässige Heizleistung erforderlich ist.
Welcher Rohstoff wächst für Metallverarbeiter am schnellsten?
Stahlschlacke wird bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen, da Verwertungsvorschriften, Materialuntersuchungen und potenzielle Mineralrückgewinnung ihre kommerzielle Bedeutung erhöhen, auch in Altdeponien aus Eisenabfällen.
Warum sind Elektrolichtbogenöfen für Lieferanten von Sekundäreinsatzstoffen wichtig?
Elektrolichtbogenöfen werden bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen und benötigen verifizierte Kohlenstoffträger und Schlackenkonditionierungseinsatzstoffe, die kontrollierte Betriebsbedingungen, Chemiemanagement und eine konsistentere Ofenleistung unterstützen können.
Welche Region bietet das stärkste Wachstumspotenzial?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen, da die Erweiterung der Stahlkapazität mit Dekarbonisierungszielen, lokaler Biomasseverfügbarkeit, sich entwickelnden Verarbeitungsnetzwerken und wachsendem Bedarf an zuverlässiger industrieller Materialversorgung zusammentrifft.
Seite zuletzt aktualisiert am:



