
Tamanho e Participação do Mercado de Chá Branco
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.15 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.82 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.58 % |
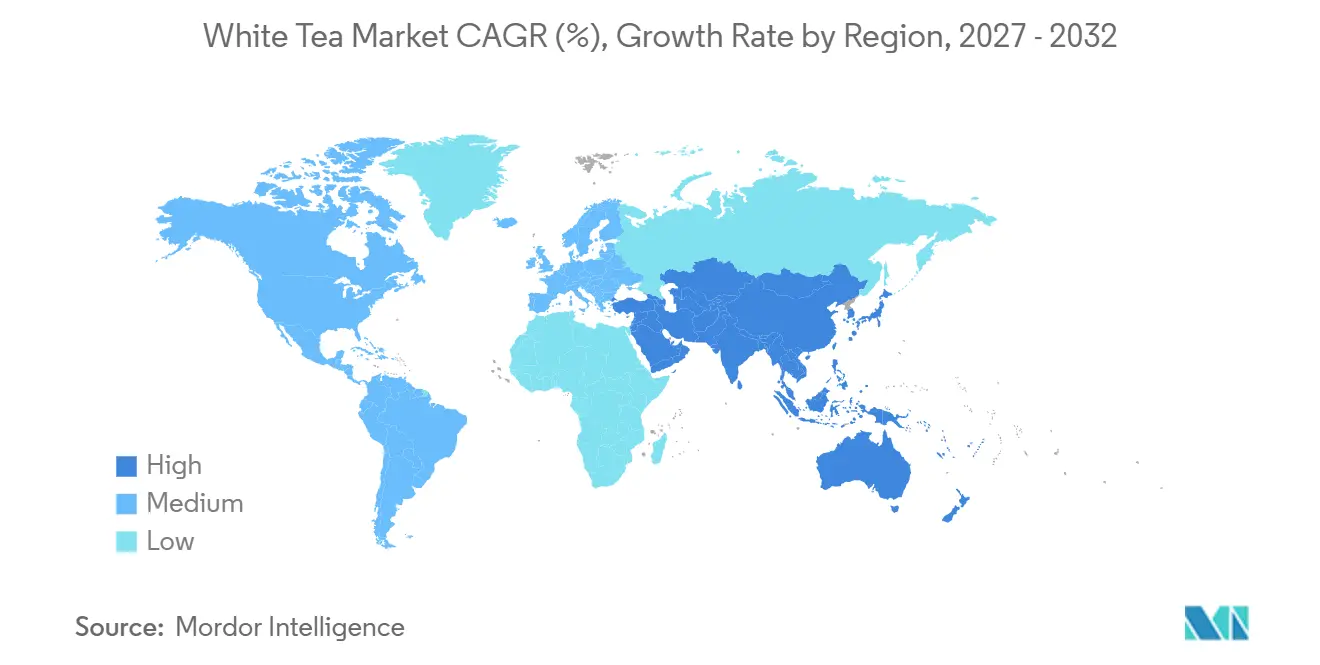
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
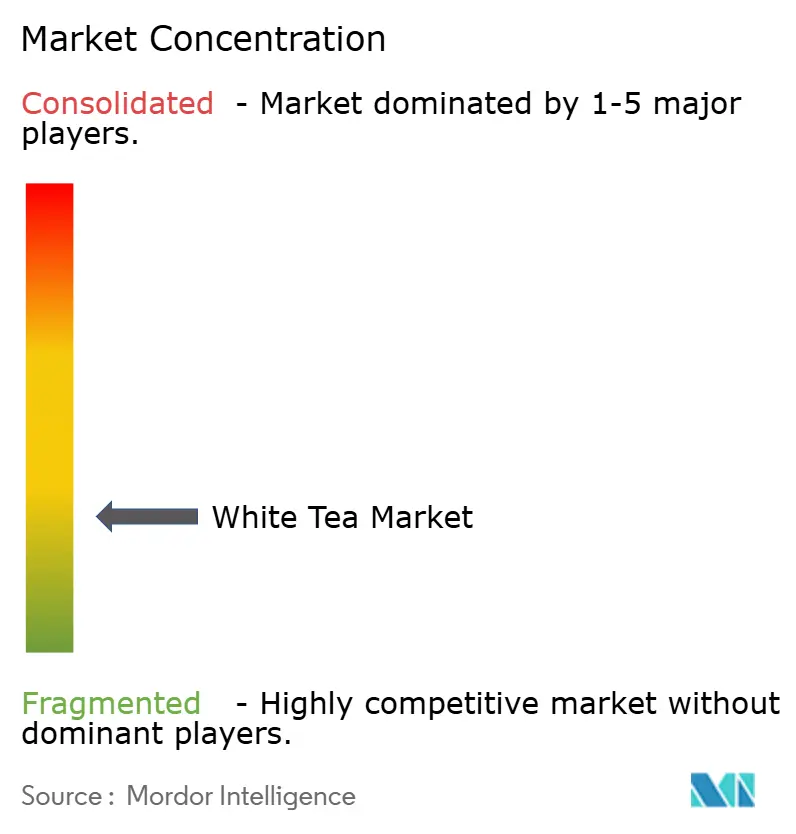
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Chá Branco por Mordor Intelligence
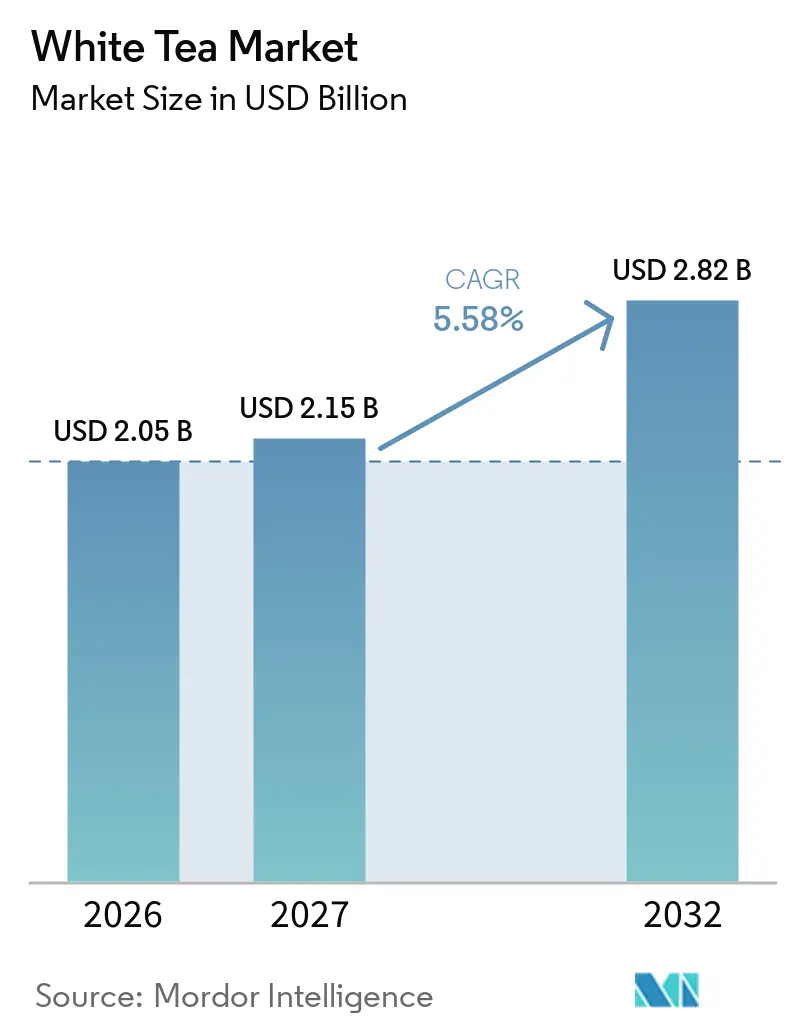
Espera-se que o tamanho do mercado de chá branco cresça de 2,05 bilhões de USD em 2026 para 2,15 bilhões de USD em 2027 e está previsto para atingir 2,82 bilhões de USD até 2032, a um CAGR de 5,58% no período de 2027 a 2032. A demanda é sustentada pelo interesse em bebidas com processamento limitado e ingredientes claramente declarados. O chá branco mantém um perfil de produção distinto porque a murchação e a secagem evitam o enrolamento e a torrefação em frigideira utilizados em muitos outros tipos de chá. O mercado também está sendo moldado por formatos premium, embalagens convenientes e rastreabilidade de origem. O fornecimento permanece exposto à disponibilidade sazonal de mão de obra para colheita e às condições climáticas nas principais áreas produtoras chinesas, o que pode limitar a disponibilidade de categorias superiores. O mercado, consequentemente, apresenta oportunidades em educação confiável, formatos de entrada e fornecimento direto, enquanto os produtores precisam proteger a qualidade e a disponibilidade à medida que a demanda se diversifica entre presentes, consumo doméstico, cafés, locais de trabalho e canais online.
Principais Conclusões do Relatório
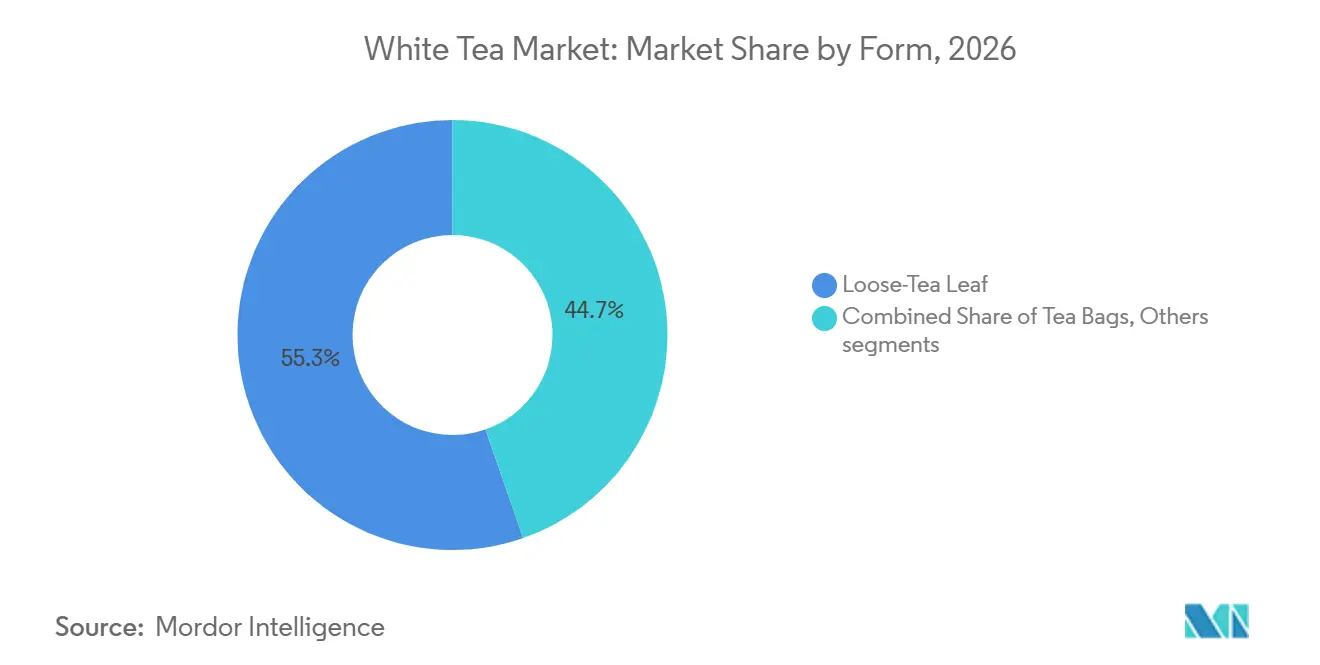
- Por forma, o chá de folhas soltas detinha 55,34% da participação do mercado de chá branco em 2026, enquanto os saquinhos de chá devem crescer a um CAGR de 6,81% até 2032.
- Por natureza, o chá convencional representava 85,37% da participação do mercado de chá branco em 2026, enquanto o chá orgânico deve expandir-se a um CAGR de 6,69% até 2032.
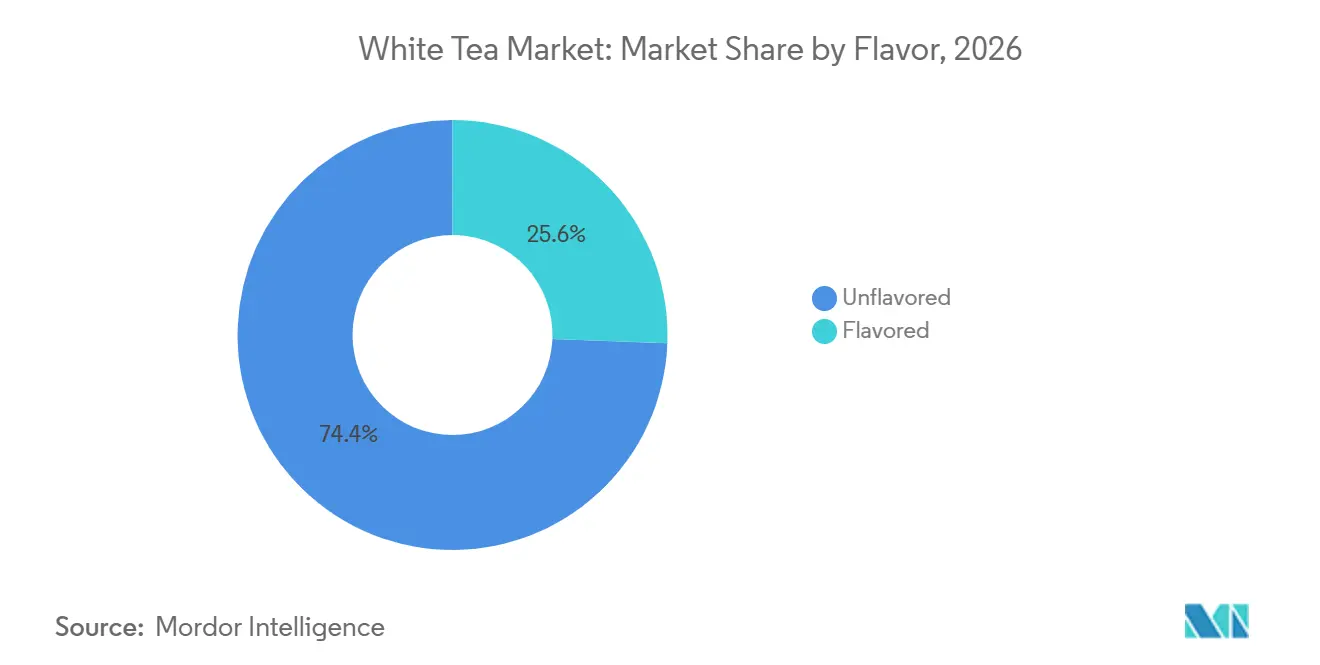
- Por sabor, o chá sem sabor capturou 74,38% do valor de 2026, enquanto o chá com sabor deve registrar um CAGR de 7,01% até 2032.
- Por canal de distribuição, o canal fora do estabelecimento detinha 80,27% do valor de 2026, enquanto o canal dentro do estabelecimento deve crescer a um CAGR de 6,77% até 2032.
- Por geografia, a Ásia-Pacífico detinha 38,71% do valor de 2026 e deve expandir-se a um CAGR de 6,92% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Chá Branco
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência do consumidor por bebidas naturais e minimamente processadas | +1.2% | Global | Médio prazo (2 a 4 anos) |
| Conscientização sobre polifenóis do chá e antioxidantes | +0.9% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda por chá premium e de especialidade | +1.1% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Interesse em bebidas orientadas ao bem-estar e funcionais | +0.8% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de pontos de venda de chá de especialidade | +0.7% | Ásia-Pacífico, América do Norte | Médio prazo (2 a 4 anos) |
| Demanda por chá orgânico e de origem sustentável | +0.6% | Europa, América do Norte, mercados exportadores da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência do Consumidor por Bebidas Naturais e Minimamente Processadas
Os consumidores estão cada vez mais migrando para bebidas com ingredientes simples, origens naturais e processamento mínimo, à medida que hábitos de consumo conscientes em relação à saúde influenciam as decisões de compra. O chá branco se beneficia dessa mudança porque normalmente passa por processamento limitado, envolvendo murchação e secagem, enquanto retém seu sabor delicado e antioxidantes naturalmente presentes. Seu posicionamento como uma variedade de chá levemente processada atrai consumidores que buscam alternativas a bebidas açucaradas e altamente formuladas. O crescente interesse em produtos orgânicos apoia ainda mais a demanda por variedades premium de chá branco com rastreabilidade transparente e adições mínimas de ingredientes. De acordo com a Associação de Comércio Orgânico, as vendas de bebidas orgânicas nos Estados Unidos aumentaram 7,2% para atingir 10,2 bilhões de USD em 2025, refletindo a demanda contínua por bebidas com ingredientes limpos e benefícios para o bem-estar[1]. Essa mudança incentiva os fabricantes a expandir as ofertas de chá branco orgânico e desenvolver blends minimamente processados para atender às preferências em evolução dos consumidores.
Crescente Conscientização sobre os Benefícios à Saúde Associados aos Polifenóis do Chá e Antioxidantes
O crescente interesse científico nos polifenóis do chá e nos antioxidantes está fortalecendo a conscientização dos consumidores sobre os potenciais benefícios à saúde do chá e sustentando a demanda por chá branco. O chá branco contém polifenóis naturalmente presentes, incluindo catequinas, que são estudadas por suas propriedades antioxidantes e potencial papel no suporte à saúde cardiovascular. Seu processamento mínimo também ajuda a preservar uma gama de compostos naturalmente presentes, tornando-o atraente para consumidores que buscam bebidas premium com benefícios percebidos para o bem-estar. De acordo com uma pesquisa de 2025 com 1.015 adultos britânicos revisada pelo Painel Consultivo do Chá, 84% dos entrevistados não associavam o consumo de chá à melhora da saúde cardíaca, enquanto 83% não o relacionavam à redução da pressão arterial, destacando tanto a relevância potencial do chá para a saúde quanto a lacuna existente na conscientização dos consumidores[2]. Isso cria oportunidades para os produtores de chá branco fortalecerem o posicionamento do produto por meio de rastreabilidade transparente, marketing educativo e ofertas premium.
Demanda Crescente por Variedades de Chá Premium e de Especialidade
Os consumidores estão cada vez mais explorando variedades de chá premium e de especialidade à medida que buscam sabores distintos, origens autênticas, qualidade superior e experiências de consumo mais personalizadas. O chá branco se beneficia dessa tendência porque seu sabor delicado, processamento limitado e associação com a tradição artesanal chinesa do chá o posicionam dentro da categoria de chá premium. O interesse em chás de origem única, produção artesanal, ofertas orgânicas e rastreabilidade de origem incentiva ainda mais os consumidores a explorar variedades de maior valor além do chá preto convencional. De acordo com a Pesquisa sobre o Estado da Indústria do Chá de 2025, publicada pela World Tea News, os chás de folhas soltas premium e de especialidade figuraram entre as principais tendências de produtos, citados por 15% dos entrevistados[3]. Essa mudança cria oportunidades para os produtores de chá branco diferenciarem seus produtos por meio de seleções específicas por colheita, origens regionais distintas, embalagens premium e coleções de chá selecionadas.
Crescente Interesse do Consumidor em Bebidas Orientadas ao Bem-Estar e Funcionais
O crescente interesse em bebidas que apoiam o relaxamento, o consumo consciente e escolhas de estilo de vida mais saudáveis está incentivando os consumidores a explorar alternativas a refrigerantes com alto teor de açúcar e bebidas altamente formuladas. O sabor delicado do chá branco, seu processamento leve e sua versatilidade tanto em preparações quentes quanto frias sustentam ainda mais seu apelo entre os consumidores conscientes do bem-estar. De acordo com a Pesquisa de Bebidas ao Consumidor de 2026 da EY, 52% dos consumidores norte-americanos pesquisados estavam dispostos a pagar mais por bebidas que apoiassem seus objetivos de saúde e bem-estar. Essa disposição para pagar um preço premium cria oportunidades para os fabricantes de chá branco desenvolverem variedades orgânicas, formulações prontas para beber e blends com ingredientes botânicos complementares.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de colheita seletiva e processamento | -0.9% | Global, particularmente Fujian, China, e Sri Lanka | Médio prazo (2 a 4 anos) |
| Disponibilidade limitada de folhas de chá branco de qualidade premium | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Preços de varejo elevados em comparação com o chá convencional | -0.8% | América do Sul, Oriente Médio e África, mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Baixa conscientização do consumidor em mercados emergentes | -0.6% | América do Sul, Oriente Médio e África, Sul e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Colheita Seletiva e Processamento
A produção de chá branco envolve custos relativamente elevados de colheita e processamento porque frequentemente depende da seleção cuidadosa de brotos jovens e folhas tenras durante períodos específicos de colheita. O material vegetal delicado requer manuseio cuidadoso para minimizar danos e preservar a aparência, o aroma e a qualidade do chá. Ao contrário de algumas outras variedades de chá, o chá branco normalmente passa por processamento limitado, mas manter uma qualidade consistente requer mão de obra qualificada, murchação controlada e secagem cuidadosa. A disponibilidade sazonal e a dependência de condições de cultivo adequadas podem restringir ainda mais o fornecimento e aumentar os custos de aquisição. Essas despesas contribuem para custos de produção mais elevados, que frequentemente se refletem nos preços de varejo.
Baixa Conscientização e Familiaridade do Consumidor com o Chá Branco em Mercados Emergentes
A baixa conscientização e familiaridade do consumidor com o chá branco em mercados emergentes pode restringir a penetração no mercado e desacelerar o crescimento da categoria. Em muitos mercados, os consumidores estão mais acostumados com variedades de chá estabelecidas, particularmente o chá preto e o chá verde, que se beneficiam de maior familiaridade cultural e maior disponibilidade no varejo. O sabor relativamente sutil do chá branco, seu posicionamento premium e seus preços mais elevados podem torná-lo menos atraente para consumidores não familiarizados com suas características e métodos de preparo. A visibilidade limitada do produto em supermercados, pontos de venda tradicionais e estabelecimentos de alimentação pode reduzir ainda mais as oportunidades de primeiras compras. Além disso, a conscientização insuficiente sobre as origens do chá branco, seus métodos de processamento e suas diferenças em relação a outras variedades de chá pode dificultar decisões de compra informadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma: Saquinhos de Chá Expandem a Conveniência Premium
O chá de folhas soltas detinha 55,34% da participação no mercado de chá branco em 2026. Sua posição de liderança reflete as cerimônias de chá Gongfu na China, o varejo especializado e as ocasiões domésticas premium, onde os consumidores valorizam as múltiplas infusões a partir de folhas inteiras. Os produtos de folhas soltas também permitem que os vendedores comuniquem cultivar, origem, período de colheita, grau e a qualidade visual da folha com mais clareza do que os formatos pré-porcionados. Esses atributos favorecem a venda como presente, o uso em hotelaria premium e as vendas especializadas orientadas por consultoria, onde o preparo pode fazer parte da experiência de compra. O mercado de chá branco, portanto, continua a depender das folhas soltas como um importante ponto de referência de qualidade.
Prevê-se que os sachês de chá cresçam a um CAGR de 6,81% até 2032. Esse formato é adequado para escritórios, viagens e outras ocasiões em que o preparo com folhas soltas não é prático, ao mesmo tempo que preserva uma forma familiar de preparar o chá. Os sachês piramidais de folhas inteiras visam preservar mais da experiência de infusão em um formato individual selado e reduzir a barreira prática para compradores de primeira viagem. Dilmah e Vahdam identificaram essa abordagem como relevante para estratégias voltadas ao ambiente corporativo. Os produtos prontos para beber e instantâneos permanecem em formatos menores, mas o chá branco cold brew ganhou atenção entre os consumidores urbanos mais jovens no Leste Asiático.

Por Natureza: Chá Orgânico Ganha com Certificação e Rastreabilidade
O chá convencional representou 85,37% da participação no mercado de chá branco em 2026. Isso reflete o fato de que a produção orgânica certificada ainda representa uma parcela menor da base de fornecimento de chá em geral, mesmo onde os produtores estão aprimorando a documentação de campo. Os produtos convencionais também contam com sistemas estabelecidos de cultivo, processamento e exportação que fornecem a escala necessária para as sortimentos do varejo convencional. Sua escala os torna centrais para a disponibilidade cotidiana da categoria no varejo e oferece aos compradores uma gama mais ampla de faixas de preço. Os produtores ainda enfrentarão um escrutínio crescente dos compradores em relação à gestão de resíduos, rastreabilidade e práticas agrícolas.
Projeta-se que o chá orgânico se expanda a um CAGR de 6,69% até 2032. O Condado de Jinggu detinha 121 certificações de jardins orgânicos cobrindo 250.000 mu até 2025. Os produtores podem usar essas certificações para documentar insumos, sistemas de cultivo e práticas de cadeia de custódia para clientes de exportação. A certificação orgânica pode melhorar o acesso aos canais de varejo europeus e ajudar os exportadores a documentar suas práticas de abastecimento. A indústria de chá branco está utilizando a certificação tanto como requisito de acesso ao mercado quanto como atributo de produto premium.
Por Sabor: Produtos com Sabor Ampliam os Pontos de Entrada
O chá sem sabor capturou 74,38% do valor de 2026 no mercado de chá branco. Está concentrado em lojas especializadas, hotelaria de luxo, venda direta ao consumidor como presente e outros canais onde a pureza de origem é parte central da oferta. Esses consumidores frequentemente buscam um perfil de xícara delicado, informações claras sobre o cultivar e a capacidade de comparar colheitas ou estilos de diferentes áreas produtoras. Os produtos sem sabor também podem apoiar narrativas de maior valor em torno do processamento e da origem sem depender de ingredientes adicionados. Sua grande participação demonstra que as preferências tradicionais continuam importantes mesmo com a mudança dos formatos.
Projeta-se que o chá aromatizado cresça a um CAGR de 7,01% até 2032. O formato pode tornar o chá branco mais acessível nos mercados ocidentais e nos contextos de consumo de chá do Sudeste Asiático, que já favorecem bebidas aromatizadas. Os chás aromatizados ficaram em terceiro lugar entre as tendências de consumo na Pesquisa sobre o Estado da Indústria do Chá de 2025, com 14%, sendo a fruta a preferência mais citada. The Republic of Tea apresentou chás orgânicos regenerativos e blends premium aromatizados na Feira Fancy Food de Verão de 2025. Essa abordagem permite que as marcas atendam a preferências de sabor distintas, criem produtos de entrada acessíveis e mantenham coleções separadas sem sabor para clientes estabelecidos.
Por Canal de Distribuição: O Canal Fora do Estabelecimento Proporciona Alcance Enquanto o Canal Dentro do Estabelecimento Constrói Experimentação
Os canais fora do estabelecimento responderam por 80,27% do valor do mercado de chá branco em 2026. Supermercados, hipermercados, lojas especializadas e vendedores online conferem à categoria um amplo acesso além das casas de chá. O varejo online é particularmente útil para descoberta, presentes e comunicação de informações detalhadas sobre a origem por meio de páginas de produtos, imagens e orientações de preparo. Também permite que pequenos produtores alcancem compradores sem uma extensa distribuição física e testem a demanda em novos locais. O mercado de chá branco se beneficia quando as páginas de produtos explicam grau, método de preparo, origem e formato de serviço em termos claros.
Prevê-se que os canais no estabelecimento cresçam a um CAGR de 6,77% até 2032. As casas de chá e cafés criam um ambiente para degustação orientada, o que é importante para uma categoria que ainda é desconhecida para muitos consumidores e para sabores que precisam de explicação. A Dilmah planeja até 10 bares de chá premium na Índia até o exercício fiscal de 2030, com um investimento inicial superior a 1 milhão de USD. A David's Tea também anunciou a renovação de lojas canadenses e novos pontos em 2025. Esses espaços podem aumentar o conhecimento do produto, orientar o preparo e apoiar ocasiões de serviço com margens mais elevadas.
Análise Geográfica
A Ásia-Pacífico detinha 38,71% da participação no mercado de chá branco em 2026 e projeta-se que cresça a um CAGR de 6,92% até 2032. A China permanece o principal centro de produção e a base de consumo central, com o distrito de Fuding, em Fujian, mantendo importância particular para os graus premium. O chá branco de Fuding foi listado como Sistema Agrícola de Importância Global pela Organização das Nações Unidas para a Alimentação e a Agricultura em setembro de 2025. A concentração geográfica também significa que a disponibilidade sazonal de mão de obra e as condições climáticas na colheita podem ter um efeito desproporcional no fornecimento dos graus mais elevados. O governo de Zhejiang lançou um marco de política em 2025 que tem como meta 500 milhões de USD em exportações anuais de chá e 80.000 mu de plantações com certificação internacional até 2027.
A Índia está desenvolvendo rotas mais diretas ao consumidor e de cafés especializados para o chá premium. A Vahdam Teas reportou uma receita de INR 265 crore no exercício fiscal de 2025, declarada como 31 milhões de USD, e afirmou que 95% de sua receita provinha de mercados internacionais. Isso demonstra como as marcas indianas podem combinar narrativas de abastecimento doméstico com distribuição digital e no varejo voltada para exportação. A Austrália e a Coreia do Sul oferecem oportunidades adicionais à medida que os formatos de chá especial entram em mercados com consumo estabelecido de café. Os varejistas de chá branco nesses países precisam tornar o produto fácil de experimentar, entender e preparar sem equipamentos especializados. A combinação de áreas produtoras, demanda doméstica e infraestrutura de exportação da região a torna central para o mercado de chá branco.
A América do Norte e a Europa são regiões de alto valor onde saúde, certificação e varejo premium moldam a demanda. Dados do Centro de Comércio Internacional indicam que os padrões voluntários de sustentabilidade cobriam 68% do chá vendido na Europa, elevando as expectativas de rastreabilidade e certificação. Nesses mercados, a documentação pode ser tão importante para um varejista quanto a qualidade do produto, pois apoia os requisitos de abastecimento responsável. O Canadá permanece uma oportunidade secundária relevante devido à sua base de consumidores diversificada e ao renovado investimento no varejo da DAVIDsTEA. No Oriente Médio, hotéis de luxo e salões de chá oferecem um ponto de entrada para o chá branco premium, enquanto a América do Sul e a África permanecem em estágios mais iniciais, onde o comércio eletrônico e os cafés podem gerar experimentação antes da adoção ampla no varejo de massa. Essas condições tornam as parcerias locais e as embalagens de produto em tamanhos adequados importantes para a expansão do mercado de chá branco.
Cenário Competitivo
O mercado de chá branco possui uma estrutura competitiva fragmentada entre regiões, formatos e faixas de preço. Inclui exportadores tradicionais como Dilmah e Zhejiang Tea Group, marcas de venda direta ao consumidor como Vahdam Teas e The East India Company Limited, e marcas especializadas como Rare Tea Company e The Republic of Tea. Marcas focadas em produtos orgânicos, incluindo Numi Organic Tea e Goodricke Group, acrescentam mais opções para produtos certificados. Nenhum player é identificado como tendo participação dominante mundial em folhas soltas, sachês de chá, produtos orgânicos, blends aromatizados, varejo online e canais de hotelaria. Essa estrutura deixa espaço para operadores diferenciados, mas dificulta uma consolidação ampla e oferece aos consumidores muitas opções de origem e preço.
As empresas líderes utilizam proveniência, certificação, vendas diretas e parcerias com hotelaria para diferenciar suas ofertas. A Dilmah utilizou o lançamento Windsor Forest de 2025 e uma masterclass com a Emirates Airline para reforçar o posicionamento de luxo. A Vahdam expandiu sua disponibilidade física por meio do Costco no Reino Unido, além da distribuição já existente no Walmart, Costco nos EUA e Target. The Republic of Tea combinou chá orgânico regenerativo com coleções premium aromatizadas em um evento comercial de 2025. Esses movimentos mostram como o mercado de chá branco está sendo desenvolvido em canais especializados e de varejo mais amplo, em vez de depender de um único modelo de distribuição.
Oportunidades permanecem no chá branco envelhecido, no fornecimento orgânico em escala para o varejo europeu e nos sachês de folhas inteiras que combinam qualidade com conveniência. As marcas também estão testando blends com ingredientes como ashwagandha, reishi e juba-de-leão para compradores orientados ao bem-estar. Os requisitos de documentação nas cadeias de fornecimento europeias podem favorecer empresas com abastecimento direto e certificação, especialmente onde os varejistas solicitam evidências desde a fazenda até a embalagem final.
Líderes do Setor de Chá Branco
-
Dilmah Ceylon Tea Company PLC
-
Goodricke Group Limited
-
Rare Tea Company Limited
-
Botaniex, Inc.
-
Zhejiang Teaworld Food Co.,Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Março de 2026: The Republic of Tea lançou o Chá Branco Jasmim Espumante, combinando chá branco orgânico proveniente da província de Fujian, na China, com flores de jasmim perfumadas. O lançamento expandiu o portfólio da empresa para a categoria de chá espumante, atendendo a consumidores que buscam alternativas premium de bebidas à base de chá.
- Julho de 2025: A HOJO Online Speciality Tea Shop introduziu seu chá branco de Yunnan recém-colhido em 2025, proporcionando aos consumidores acesso a chás de especialidade de diferentes micro-lotes. A oferta fortaleceu seu portfólio de chá premium ao destacar características específicas da colheita, origem regional e variações de sabor e qualidade.
- Abril de 2025: A SONNENTOR anunciou o lançamento do chá branco orgânico Peônia Branca (Bai Mu Dan) no Japão, com disponibilidade planejada a partir de maio de 2025 por meio de lojas de varejo especializadas e canais online. O lançamento expandiu as ofertas de chá orgânico da empresa e melhorou o acesso a uma variedade tradicional de chá branco chinês entre os consumidores japoneses.
Escopo do Relatório Global do Mercado de Chá Branco
O chá branco é um chá minimamente processado feito das folhas jovens e brotos fechados da planta Camellia sinensis, que são tipicamente colhidos e suavemente murchados e secos para preservar seu sabor delicado, aroma natural e característica cor clara. O mercado de chá branco é segmentado por forma, natureza, sabor, canal de distribuição e geografia. Com base na forma, o mercado é segmentado em chá de folhas soltas, saquinhos de chá e outros. Com base na natureza, o mercado é segmentado em convencional e orgânico. Com base no sabor, o mercado é segmentado em sem sabor e com sabor. Com base no canal de distribuição, o mercado é segmentado em fora do estabelecimento e dentro do estabelecimento. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados em termos de valor (bilhões de USD).
| Chá de Folhas Soltas |
| Saquinhos de Chá |
| Outros |
| Convencional |
| Orgânico |
| Com Sabor |
| Sem Sabor |
| Fora do Estabelecimento | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição | |
| Dentro do Estabelecimento |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio e África |
| Por Forma | Chá de Folhas Soltas | |
| Saquinhos de Chá | ||
| Outros | ||
| Por Natureza | Convencional | |
| Orgânico | ||
| Por Sabor | Com Sabor | |
| Sem Sabor | ||
| Por Canal de Distribuição | Fora do Estabelecimento | Supermercados/Hipermercados |
| Lojas de Conveniência | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Dentro do Estabelecimento | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o chá branco até 2032?
A categoria deve crescer a um CAGR de 5,58% de 2027 a 2032, atingindo 2,82 bilhões de USD até 2032.
Qual formato de chá branco está crescendo mais rapidamente?
Os saquinhos de chá são a forma de crescimento mais rápido, com um CAGR projetado de 6,81% até 2032.
Por que a Ásia-Pacífico é importante para os produtores de chá branco?
A Ásia-Pacífico detinha 38,71% do valor de 2026 e deve crescer a 6,92% até 2032.
O chá branco orgânico está ganhando demanda?
O chá orgânico deve crescer a um CAGR de 6,69% até 2032, sustentado por uma base mais ampla de fornecimento de chá certificado.
O que limita a adoção em economias emergentes?
Preços de varejo elevados, restrições sazonais de fornecimento e baixa familiaridade limitam a experimentação em vários mercados emergentes.